

Principais Estatísticas para as Ações da Aon
- Preço Atual: $304.67
- Preço-Alvo (Médio): ~$425
- Alvo do Mercado: ~$383
- Retorno Total Potencial: ~40%
- TIR Anualizada: ~8% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
Aon plc (AON) fechou a $304,67 em 15 de setembro, um fio acima da mínima de 52 semanas e cerca de 20% abaixo do nível em que negociava na primavera. A razão não é um trimestre ruim ou um cliente perdido. É uma aquisição. Em 31 de agosto, a Aon concordou em comprar a USI Insurance Services da KKR por US$ 17 bilhões em dinheiro, financiada inteiramente com nova dívida, e a ação caiu cerca de 9,5% para US$ 321,52 naquela sessão. Nas duas semanas desde então, após uma emissão de títulos de US$ 13,5 bilhões fechar o financiamento, as ações deslizaram ainda mais.
O mercado agora teve tempo para estudar este negócio, e seu veredicto foi vender a ação até seu nível mais barato em um ano. Esse medo está criando uma oportunidade, ou o mercado está enxergando um problema de alavancagem que os otimistas estão ignorando?
O Mercado Puniu o Financiamento
Quase ninguém argumenta que a Aon pagou caro demais pelo ativo errado. A USI é a décima maior corretora de seguros dos EUA, com aproximadamente US$ 3 bilhões em receita anual e cerca de 10.500 funcionários, e se encaixa na estratégia de mercado médio que a Aon iniciou com a compra da NFP em 2024.
O que assustou o mercado foi o balanço patrimonial. A Aon está financiando os US$ 17 bilhões inteiros com dívida, e a administração disse que os recompra de ações ficam em segundo plano para pagar essa dívida. Para uma ação que os investidores valorizavam em parte por suas recompras constantes, pausar o buyback removeu uma fonte familiar de suporte. A estrutura totalmente em dinheiro foi deliberada. Na KBW Insurance Conference em 10 de setembro, o CEO Greg Case disse que a escolha foi sobre manter o potencial de alta com os acionistas existentes: com a ação tão barata, ele argumentou, espalhar o benefício para novos detentores de capital seria doloroso, então a Aon escolheu dívida que pode pagar rapidamente.
O Deutsche Bank chamou a reação de exagerada no dia seguinte ao negócio, mantendo uma recomendação de compra mesmo enquanto outras casas reduziram seus alvos. O mercado de títulos também não se perturbou. A oferta de US$ 13,5 bilhões da Aon atraiu cerca de US$ 65 bilhões em pedidos, e o spread do título de 30 anos se estreitou conforme a demanda chegava. Essa recepção veio com uma ressalva: a maioria dos tramos deve ser resgatada a 101% se o negócio da USI fracassar, o que tira o risco das notas para os compradores e torna o livro de pedidos menos um veredicto sobre o crédito da Aon do que parece à primeira vista. As agências de classificação mantiveram a Aon no grau de investimento durante a captação.

Veja estimativas históricas e futuras para as ações da Aon (É gratuito!) >>>
O Que os US$ 395 Milhões Têm que Fazer para Justificar o Preço
A Aon coloca o preço líquido em cerca de 14,5 vezes o EBITDA histórico da USI, um múltiplo que já conta com US$ 395 milhões em sinergias anuais esperadas. Esse é o número que o negócio tem que gerar, e Case chamou isso de um piso, não uma esperança. "Estamos comprometidos com os US$ 395 milhões", disse ele na conferência. "Aqueles que conhecem a Aon sabem o que isso significa em nosso mundo." Ele descreveu 23 iniciativas de receita e 10 iniciativas de custo construídas pelo CFO interino da Aon, e disse que a Aon aceitou quase nenhum dos ajustes usuais do vendedor que inflam esses negócios.
Case apontou para o que aquela integração de 2024 produziu: novos negócios entre os 400 maiores produtores subiram 22%, retenção de clientes subiu 200 pontos base em dois anos, e retenção de produtores maior após o negócio do que antes dele. "Não é porque somos um bando de caras legais", disse ele. "É porque eles ganham mais coisas." O argumento é que o motor de dados e análises da Aon faz uma carteira adquirida crescer mais rápido. A Aon também se deu uma válvula de escape durante aquele negócio, vendendo o braço de wealth da NFP por aproximadamente US$ 2,7 bilhões no meio da integração, um lembrete de que trata o retorno sobre o capital investido como uma disciplina.
O presidente Lester Knight comprou 20.000 ações por cerca de US$ 6,5 milhões em 2 de setembro em seis compras no mercado aberto, divulgadas em um arquivo SEC Form 4, comprando na fraqueza em vez de esperar pela prova. O risco é o tempo. A Aon disse aos investidores que o negócio é dilutivo para o lucro ajustado em 2027 antes de se tornar accretivo em 2028. Os investidores estão sendo solicitados a esperar por um ano dilutivo com base na fé em um número de sinergia, com a dívida no balanço e o buyback silenciado. A recompensa, se Case estiver certo, é uma plataforma de mercado médio de US$ 6,5 bilhões que ele chamou talvez da maior oportunidade de criação de valor de seus 20 anos de mandato. O mercado já ouviu pitches de integração confiantes antes, e quer prova antes de pagar mais caro.
Mais Barata que seus Pares, Por uma Razão que o Mercado Pode Precificar
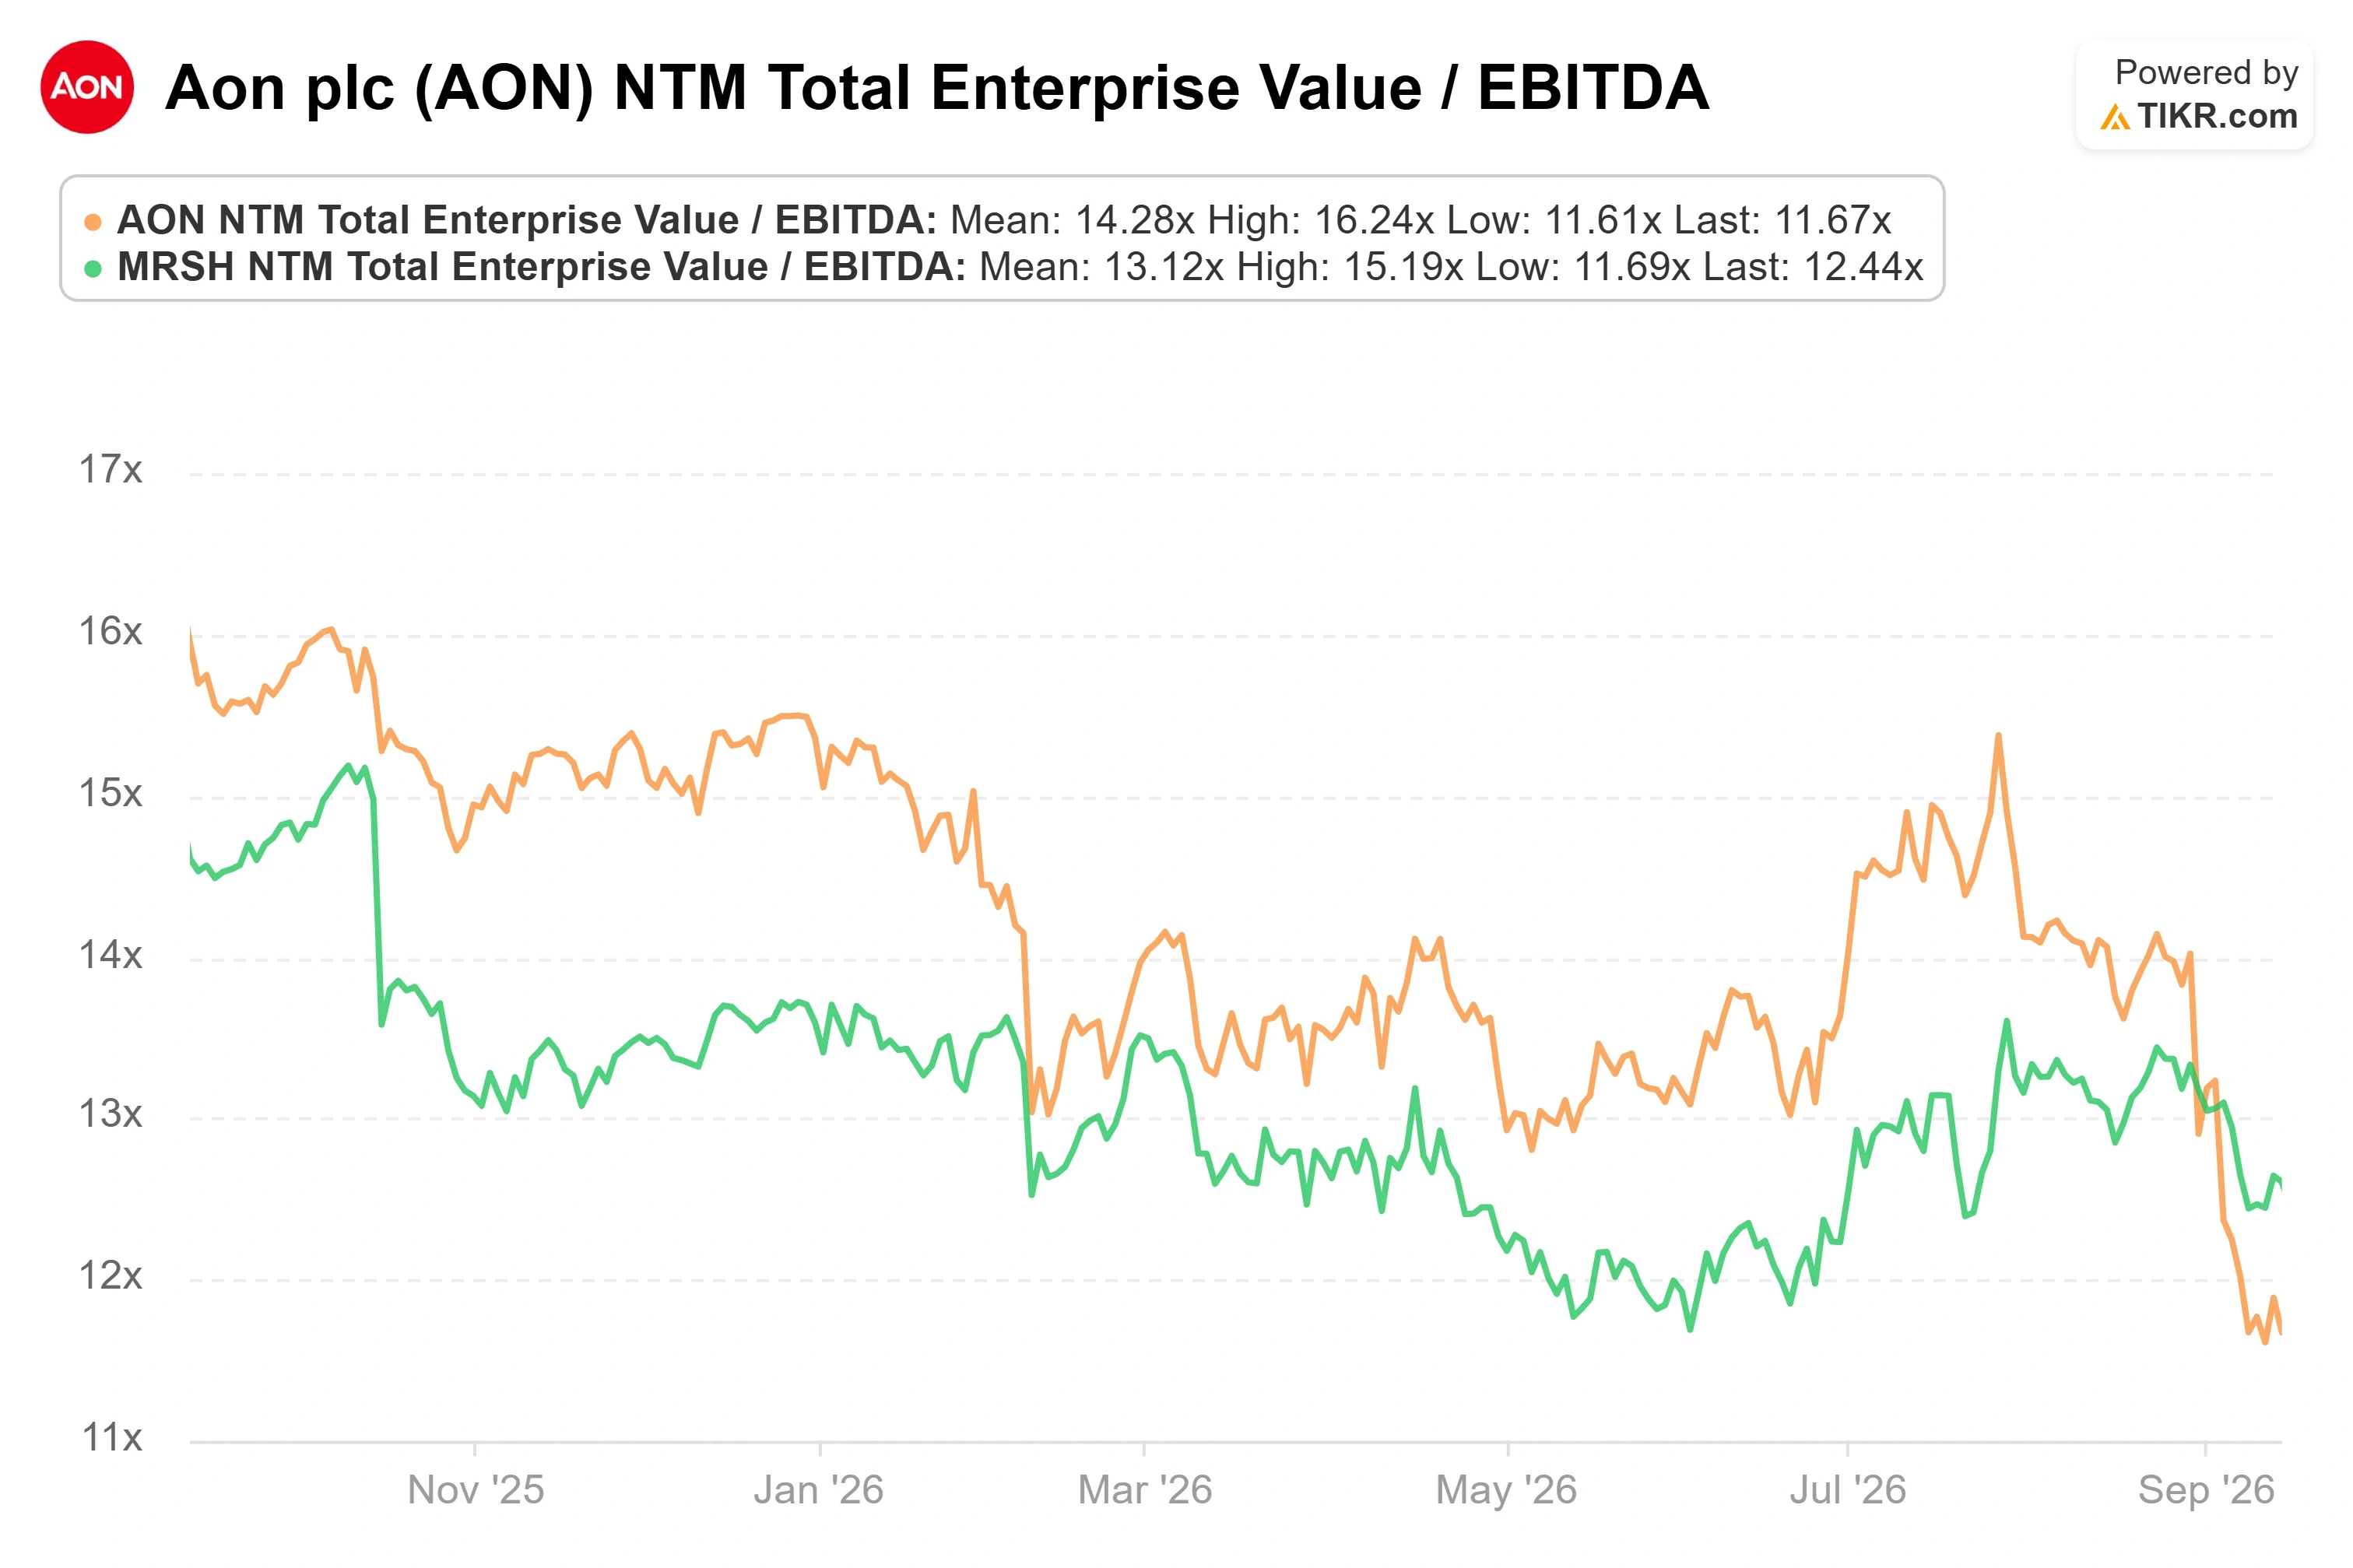
A Aon agora negocia a cerca de 11,7 vezes o EV/EBITDA futuro, abaixo da Marsh & McLennan a 12,6 vezes e aproximadamente em linha com a Willis Towers Watson a 11,7 vezes, com base em dados de pares do TIKR. No lucro futuro, a Aon está em 15,7 vezes contra os 16,4 vezes da Marsh. Uma empresa que compõe capital de qualidade negociando com desconto em relação ao seu maior par não é a norma histórica para a Aon, que por muito tempo carregou um prêmio. O desconto é o negócio. O mercado está precificando a alavancagem e o risco de integração, e continuará precificando-os até que a matemática das sinergias apareça nos resultados.
Veja como a Aon se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
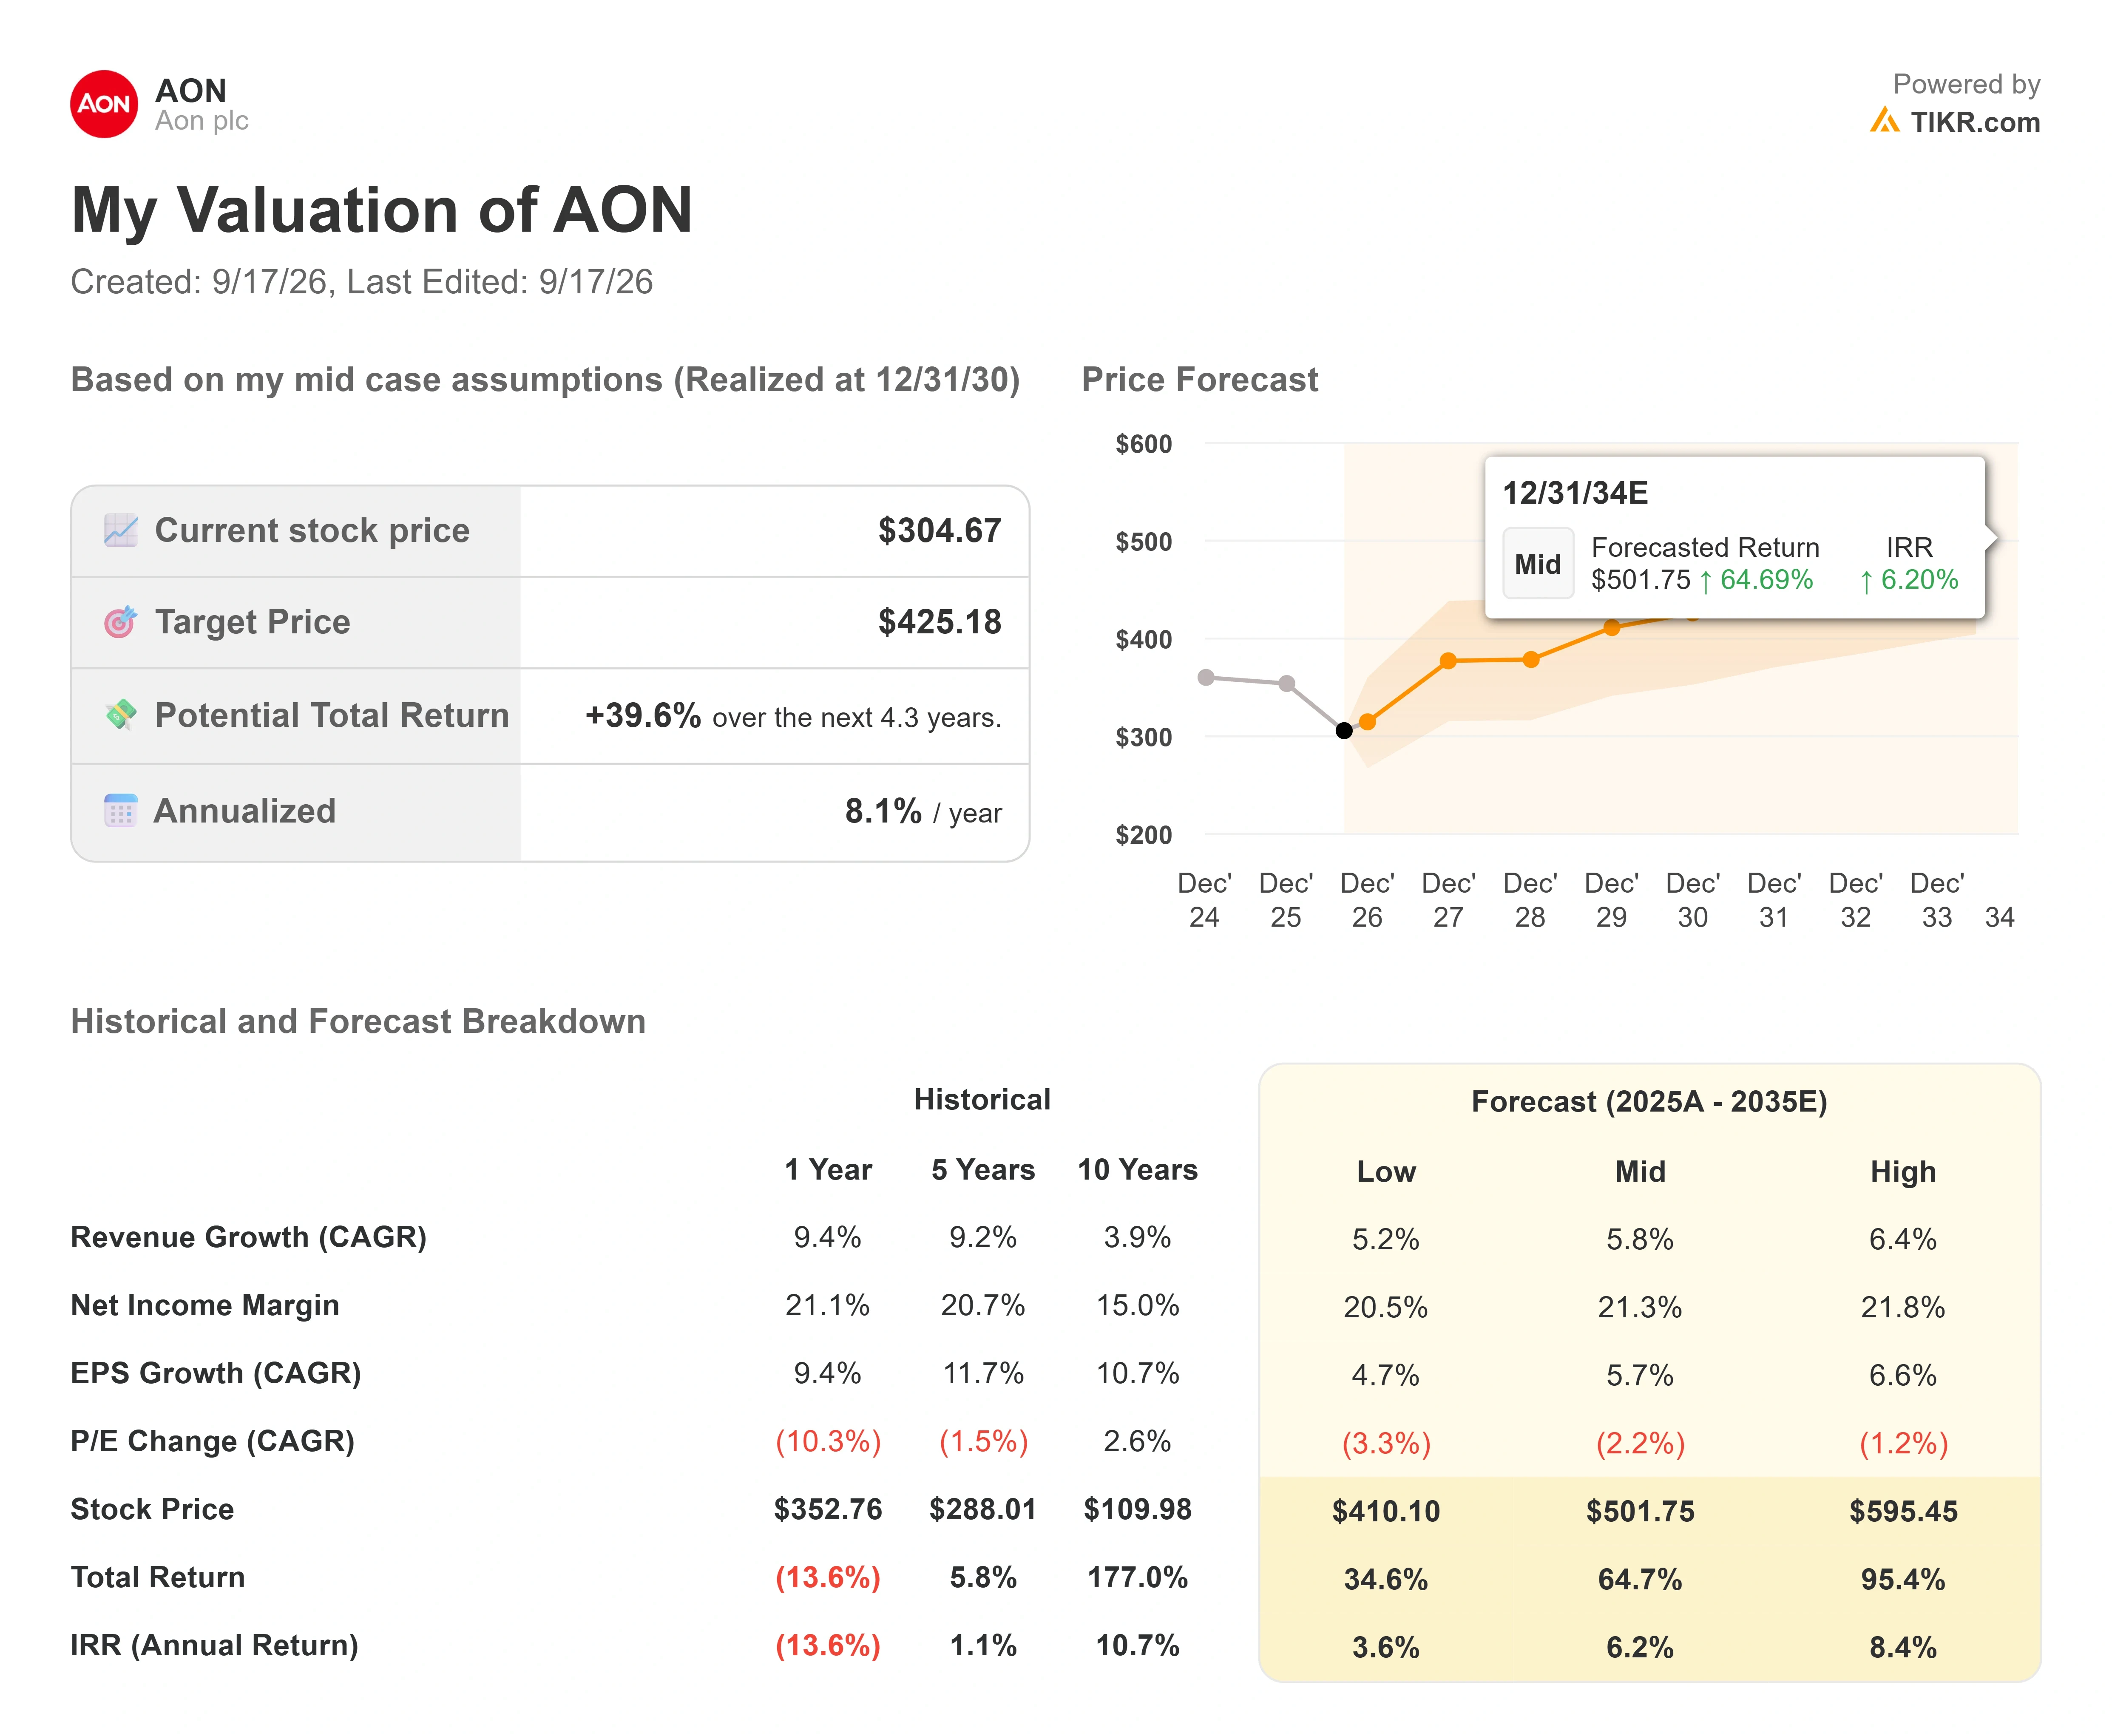
- Preço Atual: $304.67
- Preço-Alvo (Médio): ~$425
- Retorno Total Potencial: ~40%
- TIR Anualizada: ~8% / ano
Veja previsões de crescimento e preços-alvo dos analistas para as ações da Aon (É gratuito!) >>>
O caso médio do TIKR valoriza a Aon em cerca de US$ 425 ao longo de aproximadamente os próximos quatro anos, um retorno total implícito próximo de 40%, ou cerca de 8% anualizados. Eu uso o caso médio porque ele mantém a Aon em premissas conservadoras e ainda supera um retorno razoável, a maneira honesta de responder a uma pergunta de valuation sobre uma ação que o mercado acabou de desvalorizar.
Dois motores impulsionam a linha de receita. O primeiro é o Commercial Risk, o segmento que Case diz ter operado acima de 10% de crescimento orgânico em dois dos últimos quatro trimestres no risco comercial dos EUA. O segundo é a expansão do mercado médio agora ancorada pela USI sobre a NFP. O motor da margem é o Aon Business Services, o motor de análises e custos que a administração credita tanto pela captura de sinergias quanto pela alavancagem operacional. O risco primário é integração e alavancagem: um negócio de US$ 17 bilhões financiado por dívida que dilui os lucros em 2027 deixa pouco espaço para um tropeço, e um buyback pausado remove a proteção.
O caso de alta é que a USI compõe capital como a NFP fez, as sinergias se materializam em ou acima de US$ 395 milhões, e o desconto em relação aos pares se fecha conforme a execução aparece. O caso de baixa é que a integração arrasta, a alavancagem persiste, e a ação permanece barata porque a prova que o mercado quer nunca chega no prazo.
Conclusão
O número a ser observado é US$ 395 milhões, e a data é o relatório do terceiro trimestre da Aon no final de outubro. Esse resultado ainda não mostrará a USI, já que o negócio fecha no quarto trimestre, mas mostrará se o negócio principal ainda está compondo capital com crescimento orgânico de dígitos médios enquanto a administração carrega a dívida. Bom parece crescimento orgânico mantido em 5% ou melhor com as previsões intactas. Ruim parece uma queda abaixo disso, ou qualquer amolecimento na confiança em torno da meta de sinergia, o que sinalizaria que a integração já é mais difícil do que prometido. Até que as sinergias se convertam de um slide em EBITDA reportado, esta continua sendo uma ação que o mercado precifica pelo risco.
Você Deve Investir na Aon?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte Aon, e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo, e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para acompanhar Aon ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Aon no TIKR Gratuito →
Procurando por Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, holdings dos principais investidores globais e mais com o TIKR.
Disclaimer:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler, e bons investimentos!