Principais Conclusões
- A Apple perdeu cerca de US$ 140 bilhões em valor de mercado após o fechamento em 2 de novembro, depois que o CEO John Ternus chamou os preços da memória de "sem precedentes" e a Apple deu previsões de margem bruta para o trimestre de dezembro entre 45% e 46%.
- Os fabricantes de memória detêm o poder de precificação no momento, então o custo que aperta a Apple se transforma em lucro para empresas como a Micron.
- A margem bruta trimestral da Micron passou de -0,7% no final de 2023 para 86,8% em seu último trimestre, e os analistas esperam que seu EPS normalizado mais do que dobre no ano fiscal de 2027.
- A Apple pode absorver alguns trimestres difíceis. Para a Micron, os grandes riscos são a oferta alcançando a demanda e os preços mais altos começando a custar vendas da Apple.
Apple (AAPL) superou as estimativas de Wall Street na segunda-feira, mas mesmo assim perdeu cerca de US$ 140 bilhões em valor de mercado após o fechamento. (Recuperou parte disso, agora está cerca de 2% abaixo.)
A razão, muito simplesmente, foi a memória. Em sua primeira teleconferência de resultados como CEO, John Ternus disse: "O que estamos vendo com os preços da memória no momento é sem precedentes."
Cada dólar extra que a Apple paga pela memória vai para o punhado de empresas que a fabricam, incluindo a Micron Technology (MU). (As ações da Micron subiram na manhã de terça-feira, conforme as ações de chips se recuperaram.)
Anurag Rana, da Bloomberg Intelligence, foi questionado no especial de resultados da Apple da Bloomberg sobre qual seria sua principal pergunta para os executivos da Apple. Ele foi direto ao ponto: "Diga-me como você vai manter as margens brutas nos próximos, digamos, três a quatro trimestres com os preços da memória subindo tanto?"
A resposta da Apple: não vai, pelo menos não no trimestre de dezembro.
Esse é o golpe que os investidores esperavam antes do relatório. A Apple deu previsões de margem bruta para o trimestre de dezembro entre 45% e 46%. Isso está abaixo dos 46,3% que os analistas esperavam e abaixo dos 47,9% do trimestre de setembro, quando reembolsos tarifários adicionaram cerca de um ponto. O CFO Kevan Parekh disse que, uma vez descontados esses reembolsos, os custos mais altos da memória respondem pela maior parte da queda até o ponto médio. (Uma previsão de crescimento de Serviços de 8% a 9%, abaixo dos cerca de 10,7% esperados pelos analistas, também não ajudou.)
O TIKR acompanha 49 analistas da Micron. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Micron, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Micron
E Ternus não vê alívio chegando tão cedo: "olhando além do trimestre de dezembro, vemos os preços para compras de memória continuando a aumentar."
A Micron está do outro lado dessa conta
Apenas algumas empresas estão recebendo esse dinheiro. Tim Cook, CEO da Apple até setembro, disse em sua teleconferência de julho que o mercado de DRAM tem três fornecedores. A Micron é um deles.
Os analistas esperam que o EPS normalizado da Micron mais do que dobre novamente, de US$ 75,52 por ação no ano fiscal de 2026 (que terminou no início de setembro) para US$ 176,50 no ano fiscal de 2027.
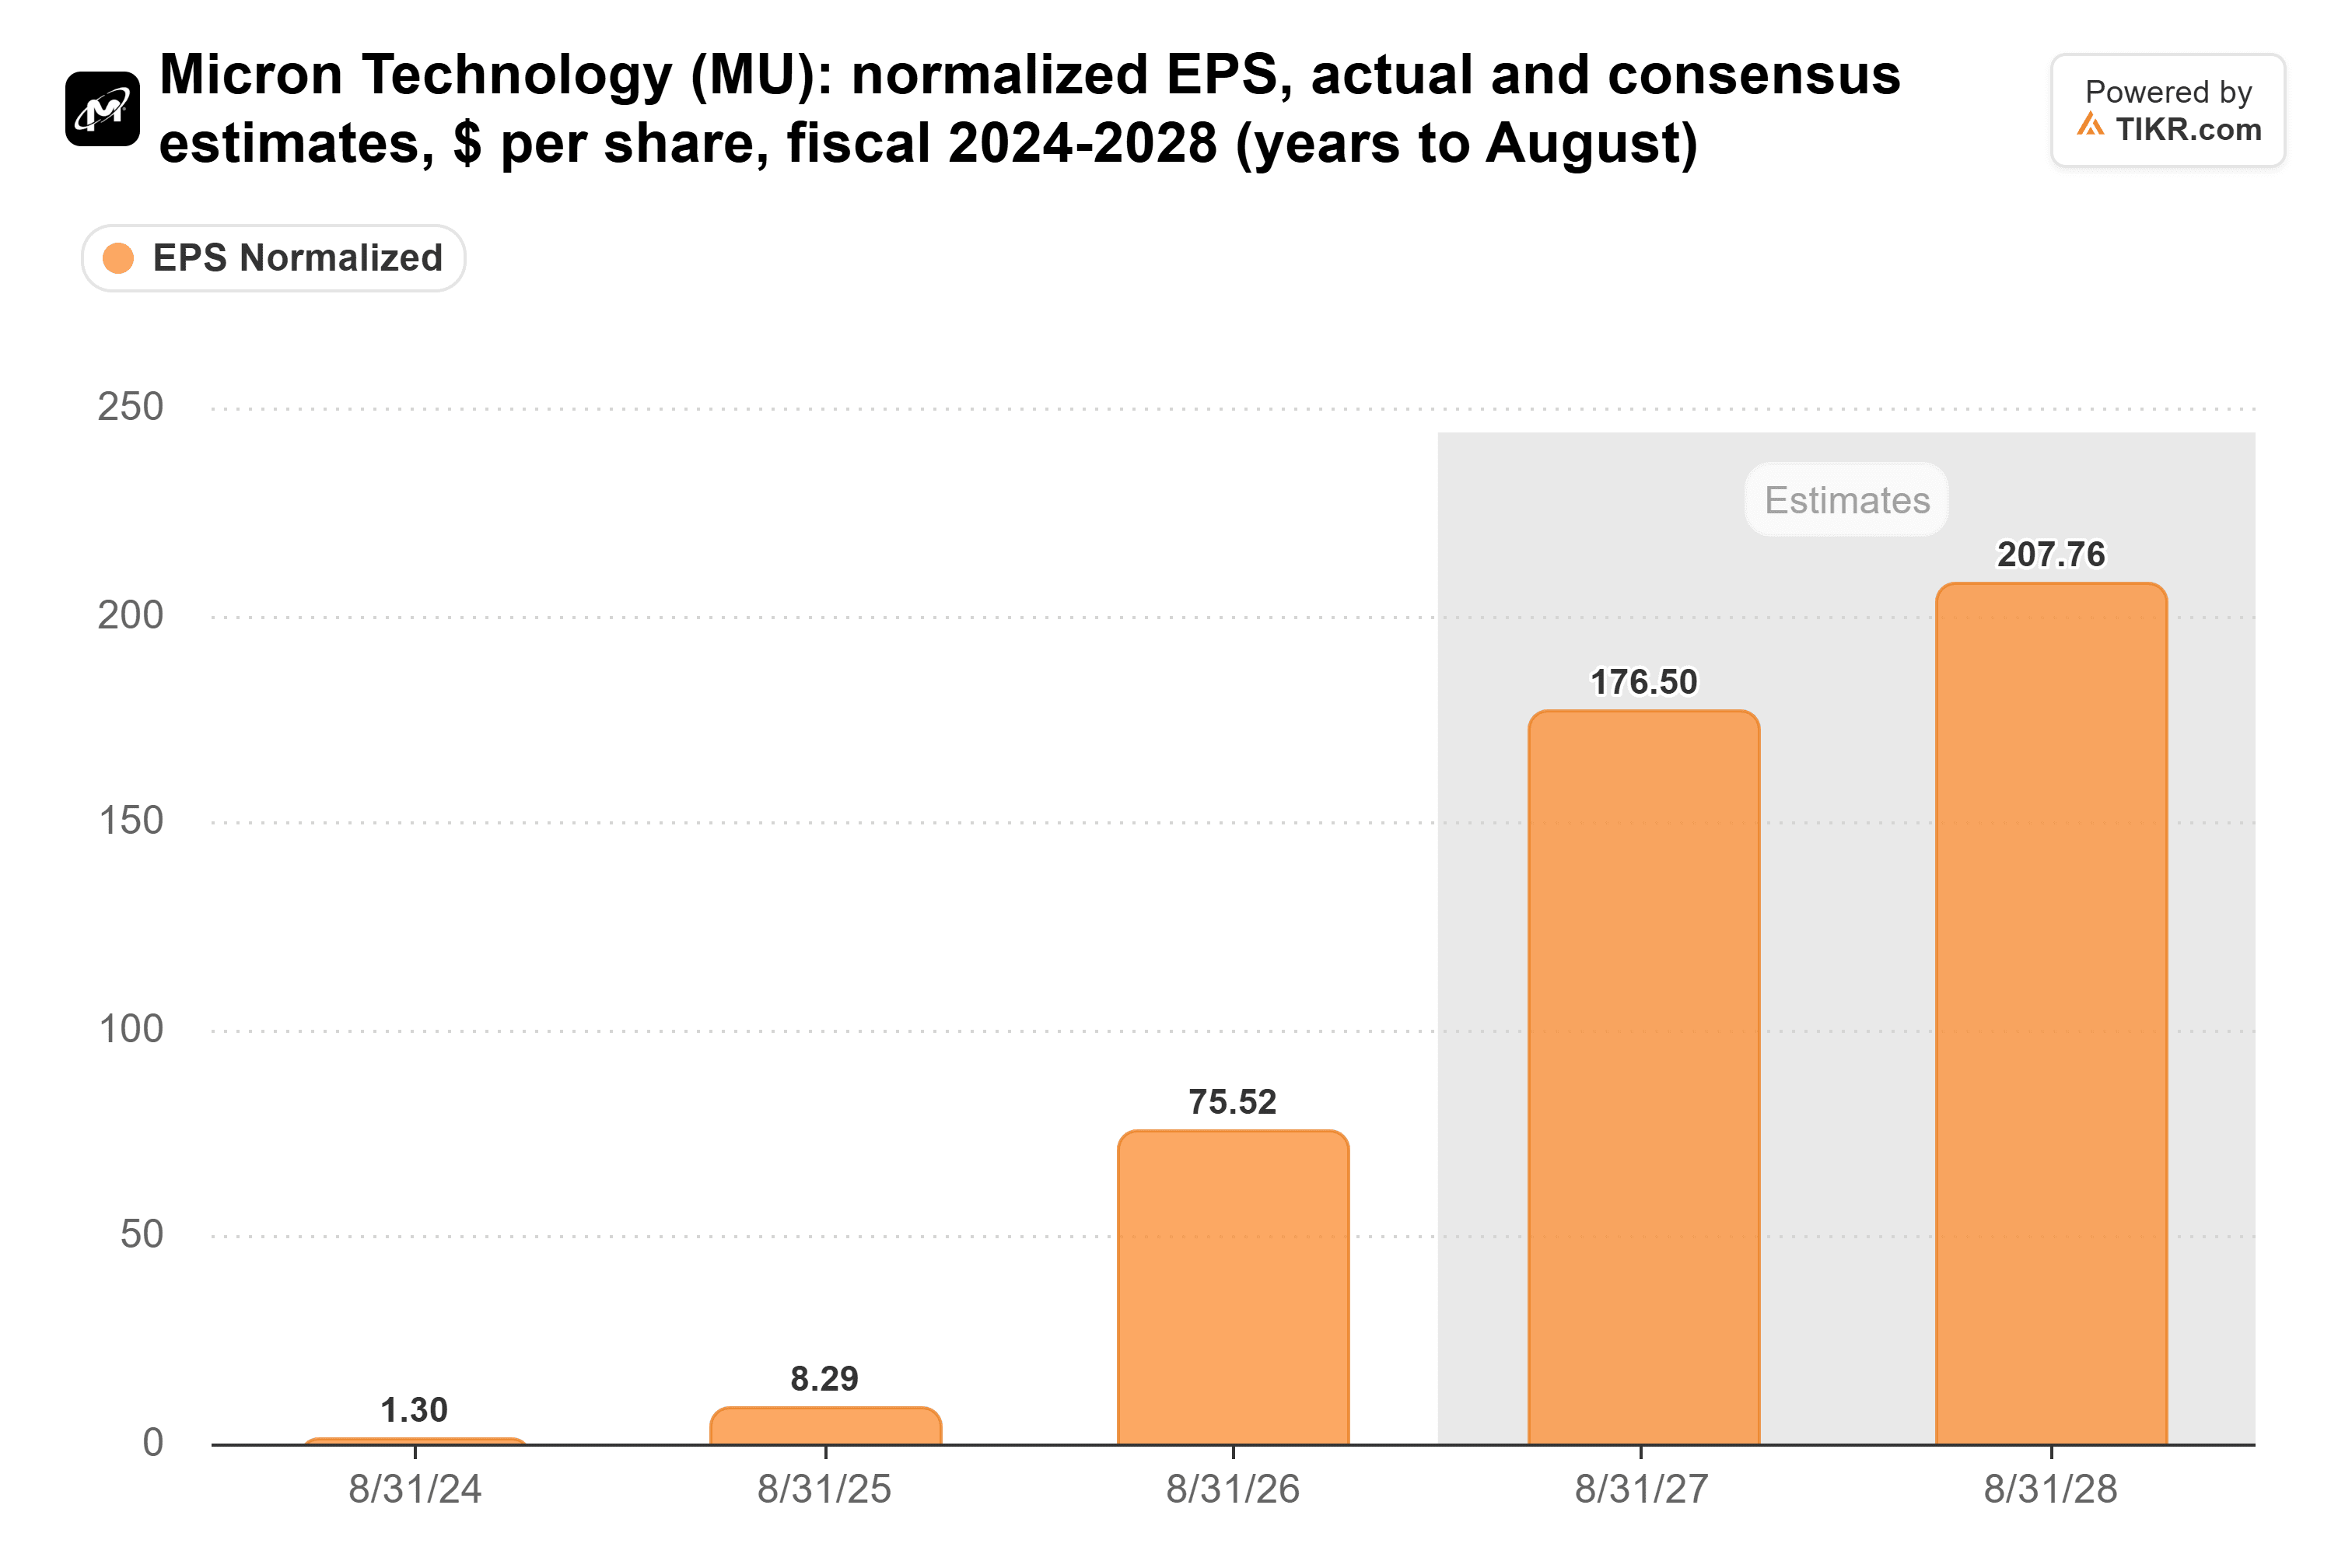
Se alguma coisa, Ternus acabou de dar aos analistas um motivo para aumentar esses números.
Você pode ver o poder de precificação na margem bruta da Micron. Ela passou de -0,7% no trimestre encerrado em novembro de 2023 para 86,8% no trimestre encerrado em 3 de setembro de 2026.

Isso é maior do que a margem bruta de 76,3% do negócio de Serviços da Apple, sua linha de maior margem, nos nove meses até 27 de junho.
A Apple pode absorver alguns trimestres difíceis
Claro, a Apple não está indefesa. Sua margem bruta subiu por quatro trimestres consecutivos, para 50,1% no trimestre encerrado em 27 de junho (reembolsos tarifários adicionaram cerca de 2 pontos disso):

Mesmo o topo da previsão para dezembro seria menor do que qualquer trimestre nesse gráfico, no entanto. E em cada um dos últimos dois anos, a margem da Apple no trimestre de dezembro foi maior do que a de setembro.
A Apple começou a repassar o custo. Ela aumentou os preços de Mac e iPad no final de junho e os preços do iPhone em setembro. Parekh disse que "é muito cedo para realmente avaliar qualquer impacto de elasticidade."
Até agora, a demanda se mantém. A Apple previu crescimento de receita para o trimestre de dezembro entre 7% e 10%, acima dos 6,1% esperados pelos analistas. O diretor de operações Sabih Khan disse que a memória é a principal razão pela qual a Apple não consegue fabricar Macs e iPads suficientes neste trimestre.
Para a Micron, isso é o melhor possível: um cliente que está com falta de memória e ainda assim paga mais por ela.
A Micron ganha até a oferta alcançar
Na minha visão, os fabricantes de memória detêm o poder de precificação no momento, e eu preferiria ser dono da empresa que envia a conta do que da empresa que tem que pagá-la. (Mais ou menos como saber que você sempre perde para a seguradora.)
A memória ainda é um negócio cíclico, e a margem bruta da Micron estava abaixo de zero há menos de três anos. As pessoas também discordam sobre quanto tempo dura a escassez. A SK hynix previu que ela se estende até 2030, enquanto a Dell, depois de triplicar seu estoque, diz que o fornecimento de chips está muito mais próximo da demanda.
Os resultados da Apple no trimestre de dezembro, previstos para o final de janeiro, mostrarão se sua margem se situa nessa faixa de 45% a 46%. Se a Apple começar a vender menos dispositivos a seus novos preços, a Micron também sentirá isso.
Então, quanto vale realmente a ação da Micron?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Micron poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!