Principais Conclusões
- Josh Brown disse no The Compound and Friends que a ação da Alphabet "poderia cair 50%" se a participação da Google no mercado de busca recuar apenas 2%, e que ele compraria entre US$ 213 e US$ 215.
- Um recuo de 2% na Busca custaria à Alphabet cerca de 1% de sua receita, então uma queda de 50% teria que vir dos investidores pagando um múltiplo muito menor por seus lucros.
- O crescimento da receita de Busca e outros desacelerou para 12% no terceiro trimestre, ante 19% no primeiro, pois o Modo de IA da Google gera menos receita por consulta, mesmo com o crescimento de consultas em alta de cinco anos.
- O preço de compra de Brown resulta em cerca de 15x os lucros futuros, abaixo do mínimo de cinco anos da Alphabet, e a ação já negocia a cerca de 20x contra uma média de cinco anos de 22x.
As ações da Alphabet (GOOGL) caíram 13% no dia seguinte ao relatório do terceiro trimestre, em 28 de outubro, quando a receita da Busca veio abaixo do esperado.
Depois a OpenAI entrou na jogada. Adam Fry, líder de produto de consumo da ChatGPT, disse a Alex Kantrowitz, da Big Technology, em 2 de novembro, que o ChatGPT agora processa aproximadamente um quinto das consultas semelhantes a buscas em comparação com a Google.
Em um episódio recente de The Compound and Friends, Josh Brown, CEO da Ritholtz Wealth Management, citou o número de Fry. Ele argumentou que o domínio da Google não protegerá a ação uma vez que sua participação no mercado de busca começar a recuar:
"Esse número poderia cair 2% e a ação poderia cair 50%."
É uma queda muito grande para um número muito pequeno.
O TIKR acompanha 58 analistas da Alphabet. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Alphabet, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Alphabet
Muita gente ainda está "googlando"
A receita de Busca e outros cresceu 19% no primeiro trimestre, 17% no segundo e 12% no terceiro, quando atingiu US$ 63,4 bilhões. O crescimento de consultas foi o mais rápido em cinco anos, mas o Modo de IA gera monetização a uma taxa menor do que a busca tradicional.
O número de um quinto é a própria contagem da OpenAI, e Fry não deu nenhuma cifra da Google para comparar. Em fevereiro, a Ahrefs estimou que o ChatGPT processava cerca de 12% do volume de busca tradicional da Google.
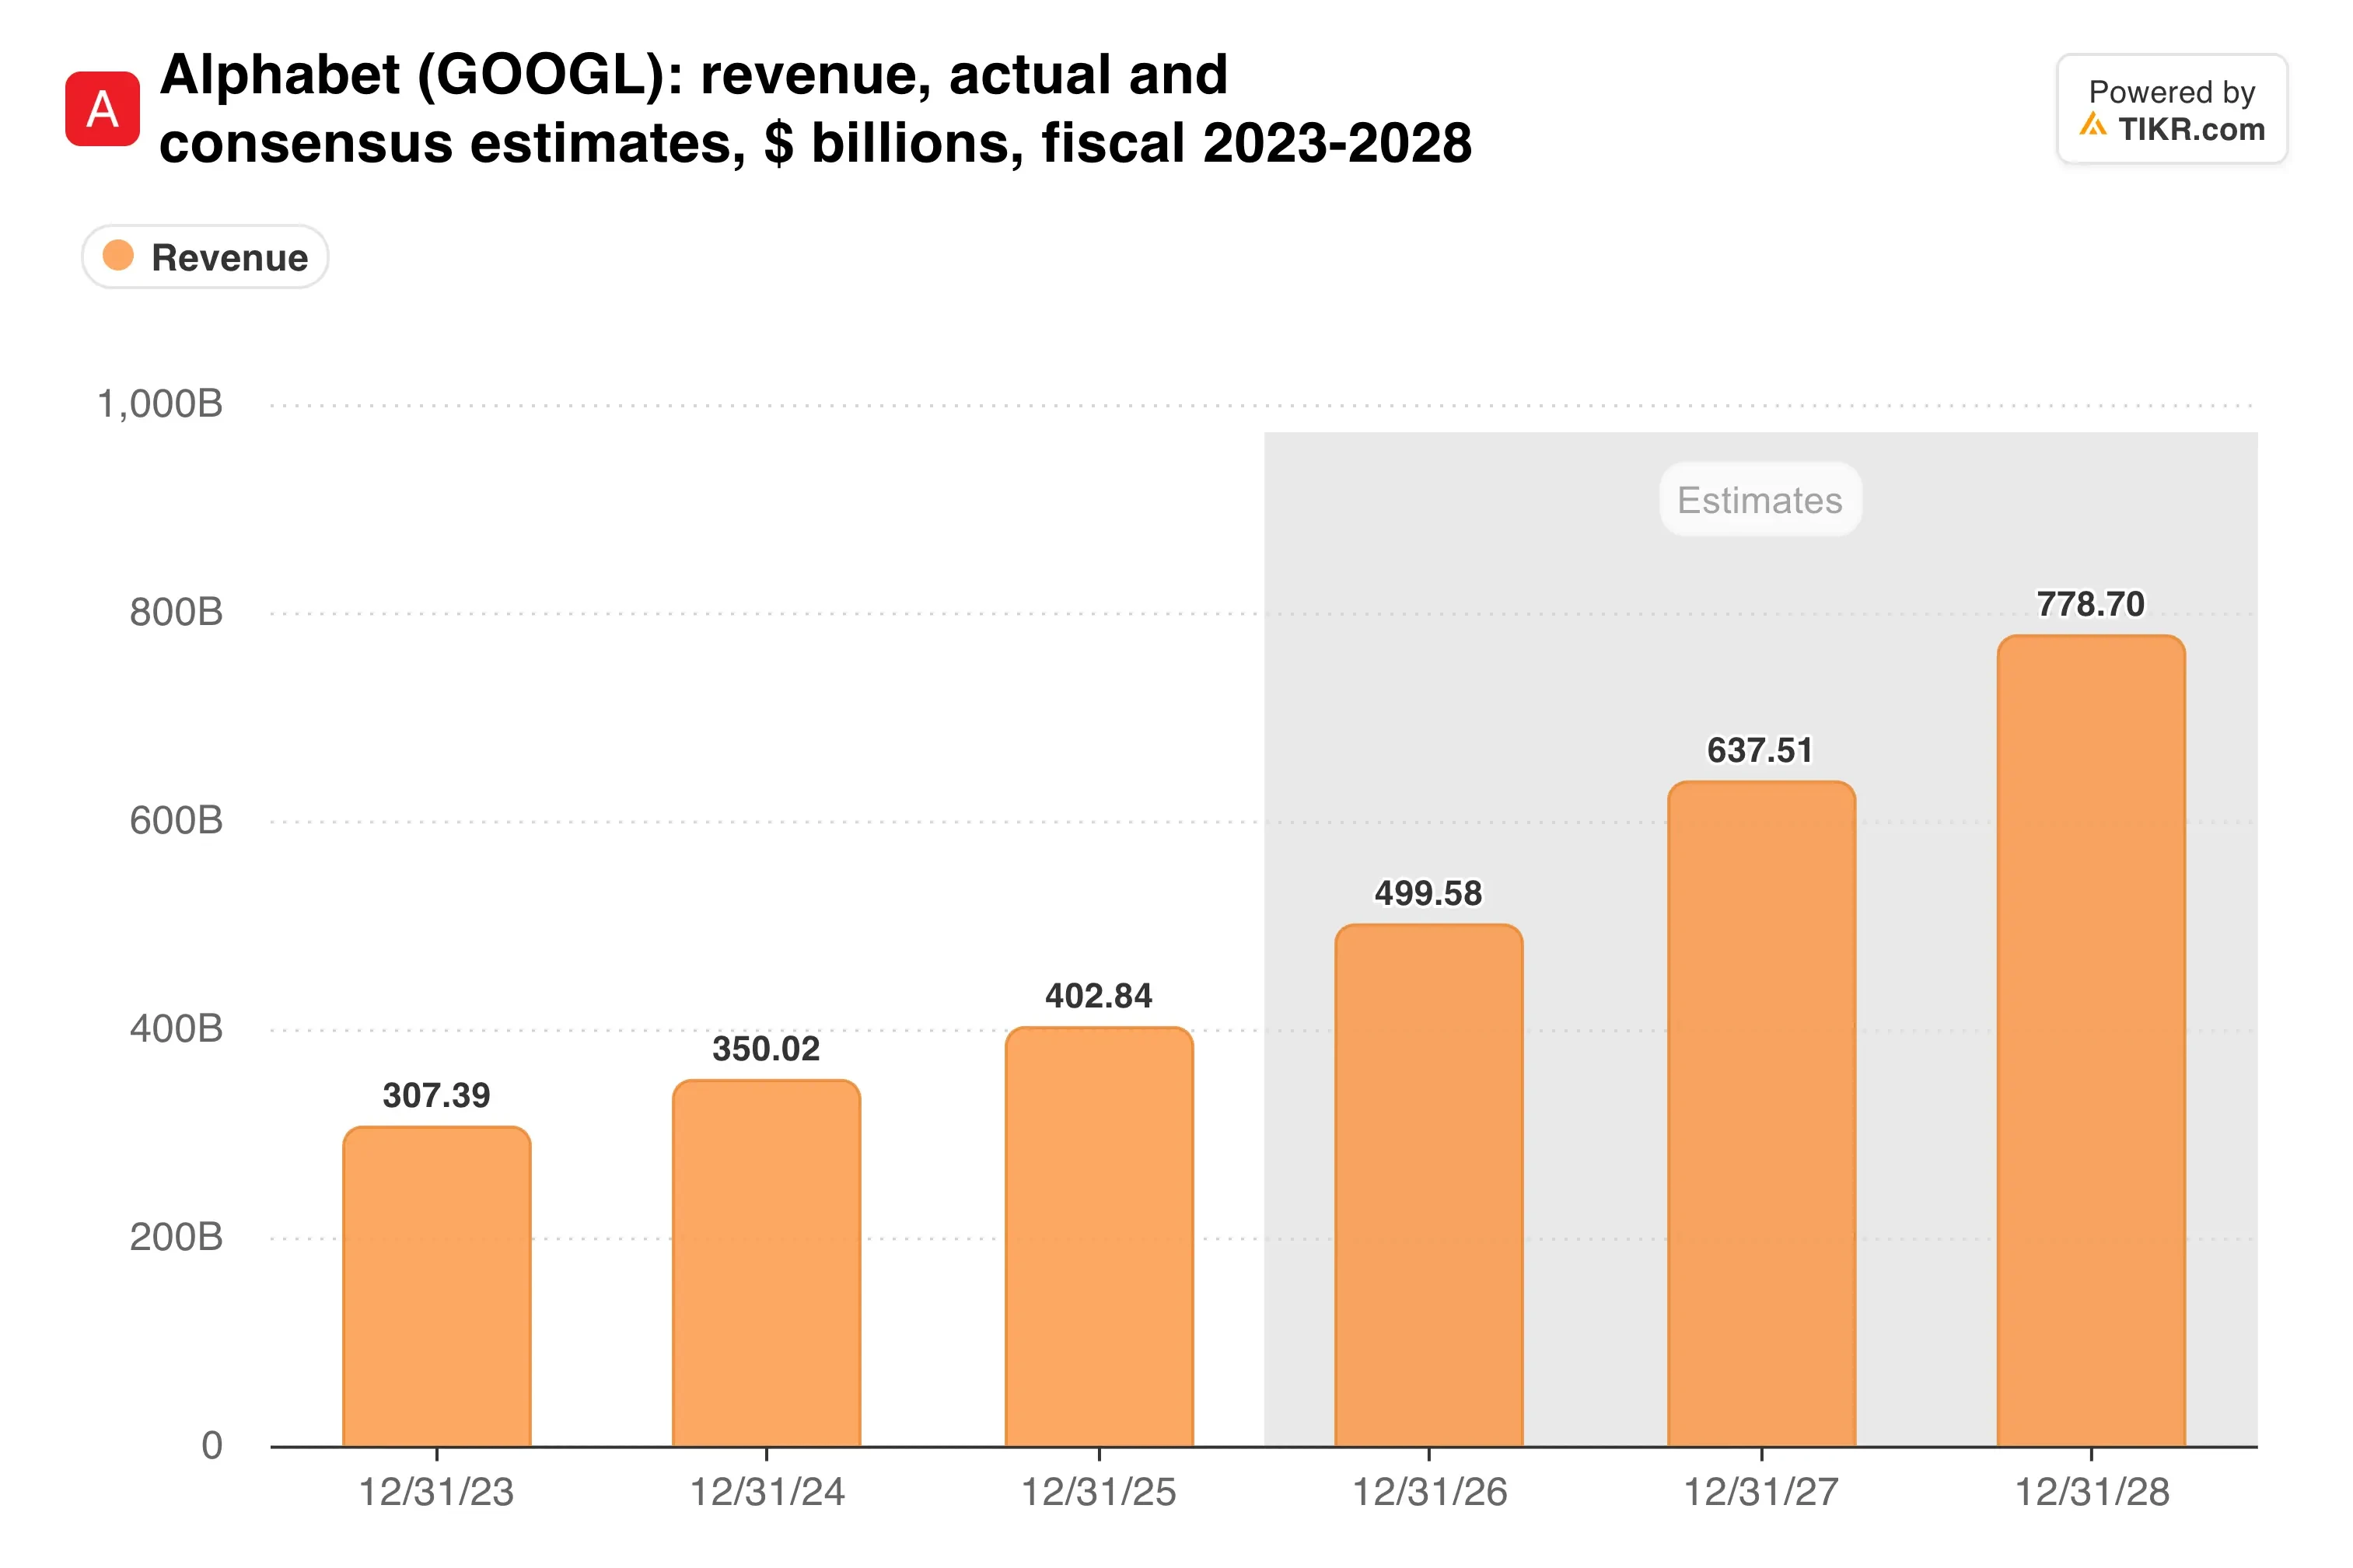
E os analistas ainda esperam que a receita total da Alphabet suba de US$ 403 bilhões em 2025 para US$ 638 bilhões em 2027:
De onde uma queda de 50% teria que vir
A Busca paga as contas. Em 2025, Busca e outros trouxeram US$ 224,5 bilhões, 55,7% da receita da Alphabet. O Google Services obteve US$ 139,4 bilhões de lucro operacional naquele ano, mais do que o total de US$ 129,0 bilhões da Alphabet.
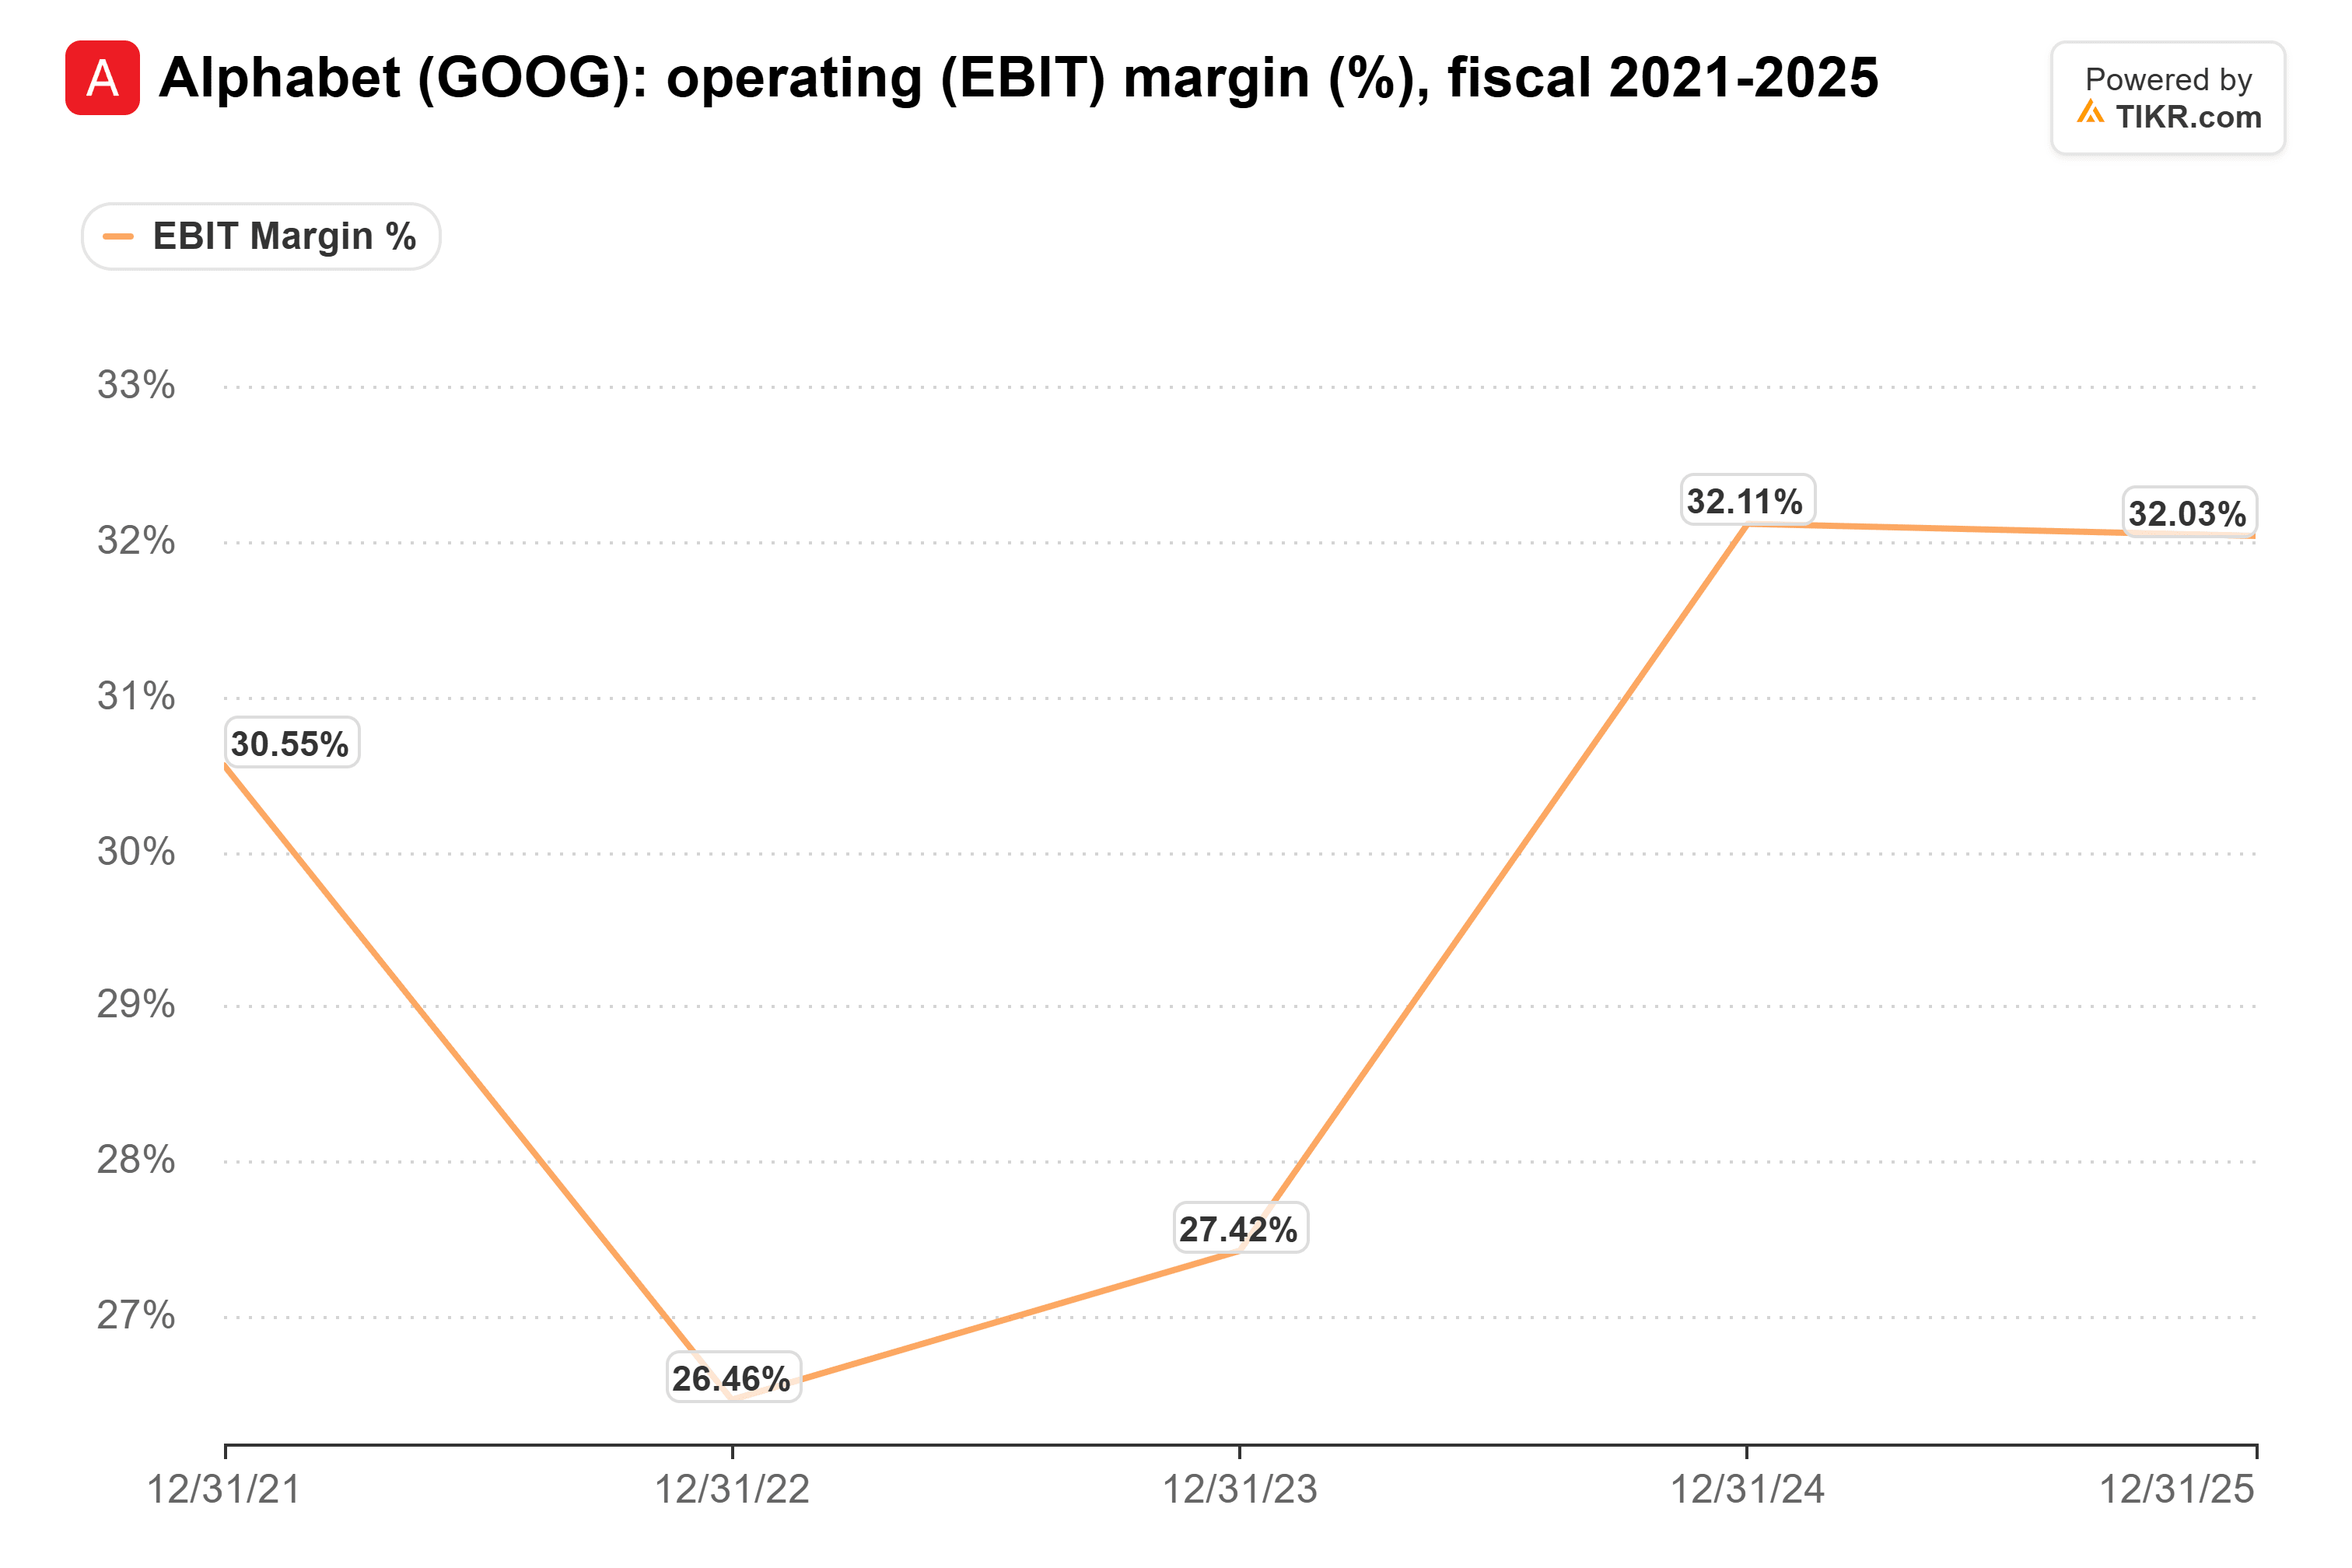
Esses lucros são uma grande razão pela qual a margem operacional da Alphabet se manteve entre 26,5% e 32,1% nos últimos cinco anos:
Mas se você aplicar os 2% de Brown a esses números, não chega nem perto de 50%. Um impacto de 2% na receita de Busca e outros de 2025 é de cerca de US$ 4,5 bilhões, aproximadamente 1% das vendas da Alphabet.
Portanto, os 50% teriam que vir do múltiplo. Se os lucros se mantivessem, a ação teria que cair de cerca de 20x os lucros futuros para cerca de 10x, muito abaixo de seu mínimo de cinco anos de 16x.
É assim que interpreto o alerta de Brown. Os investidores pagam caro por uma franquia que acreditam que continuará crescendo. Uma vez que acham que está encolhendo, param de pagar caro, mesmo que ainda seja dominante.
A Alphabet tem um segundo motor agora
Além disso: a Alphabet depende um pouco menos da busca a cada trimestre. A receita do Google Cloud cresceu 103% no terceiro trimestre. Sua carteira de pedidos pendentes atingiu US$ 560,8 bilhões em 30 de setembro, e pouco mais de 55% da carteira total da Alphabet deve se transformar em receita dentro de 24 meses.
Nada disso depende se alguém pergunta à Google ou ao ChatGPT onde jantar.
Claro, toda essa capacidade custa dinheiro. Os gastos de capital foram de US$ 51,4 bilhões no terceiro trimestre, e o fluxo de caixa livre foi negativo em US$ 9,1 bilhões.
O preço de Brown seria o mais barato da Alphabet em cinco anos
Perguntado onde ele compraria, Brown citou o nível em que a ação deu um salto (gap up) em setembro de 2025: "Eu compraria no caminhão se chegasse a 213 ou 215."
Isso é cerca de 25% abaixo do fechamento de sexta-feira a US$ 285. A Alphabet já negocia a cerca de 20x os lucros futuros, abaixo de sua média de cinco anos de 22x:
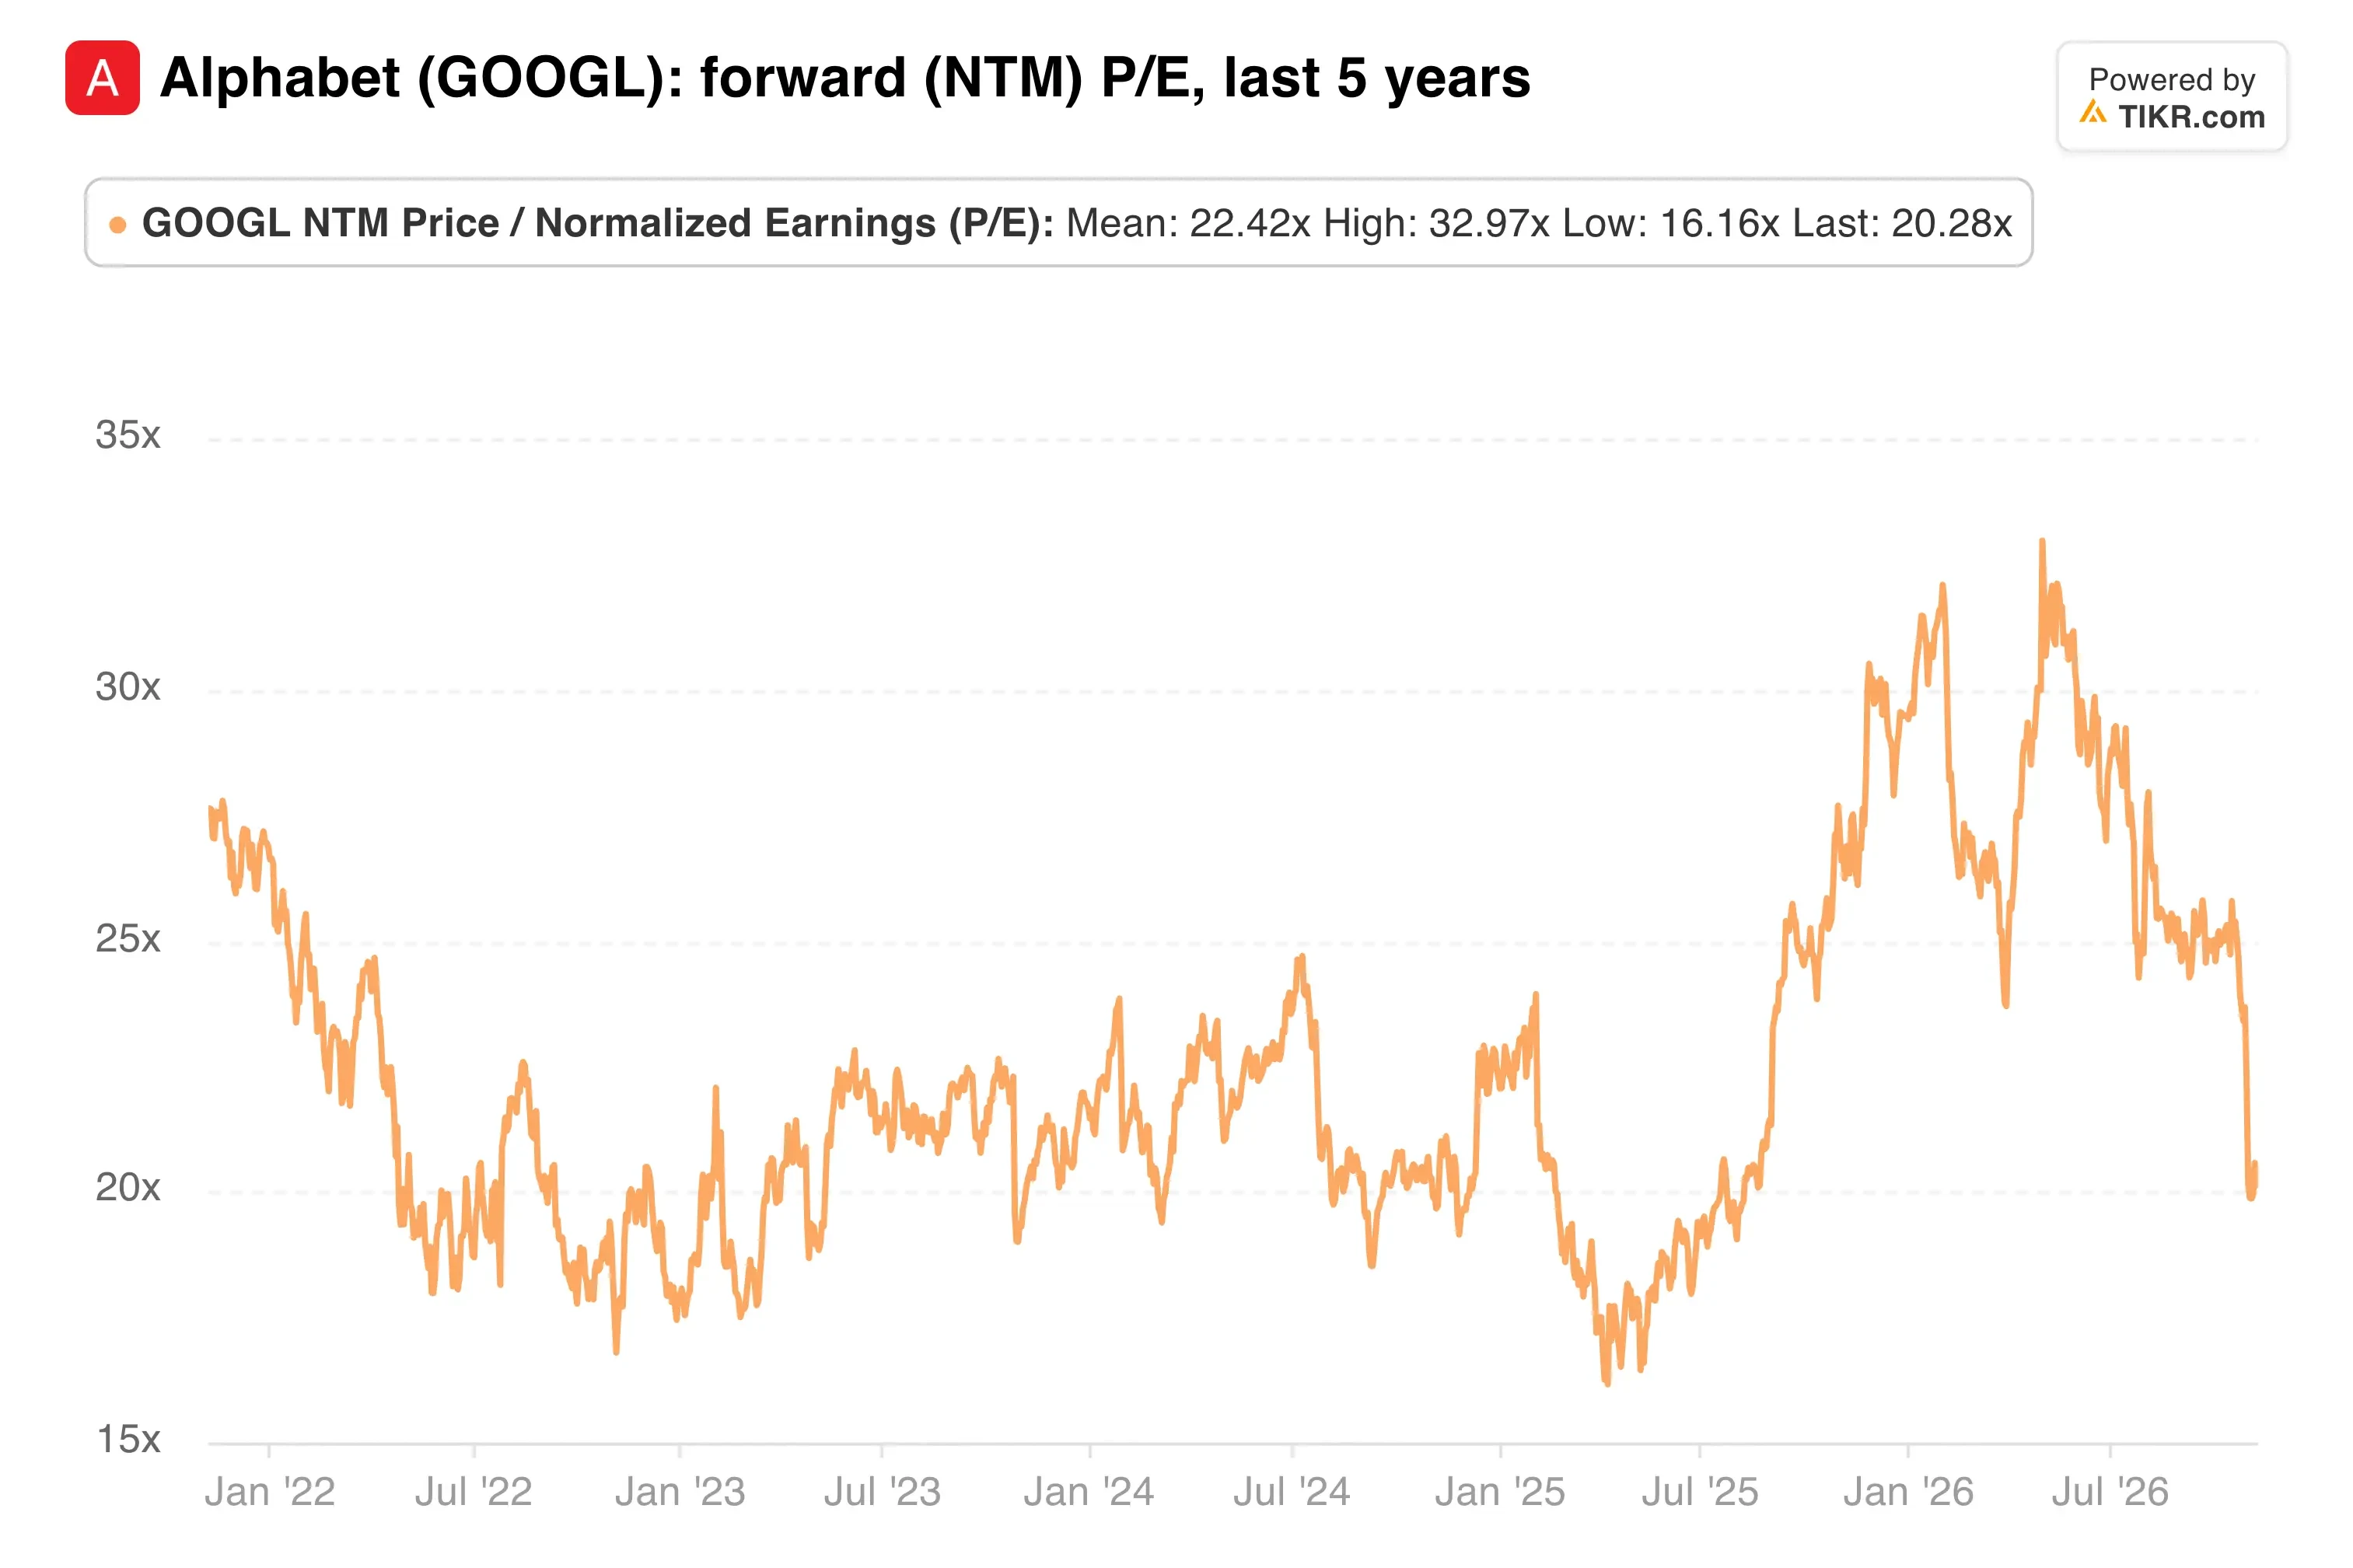
Nas mesmas estimativas, US$ 215 significariam cerca de 15x. Isso está abaixo do mínimo de 16x que a ação atingiu durante a venda por pânico com tarifas em abril de 2025.
Brown está certo de que a avaliação da Alphabet depende de quanto os investidores confiam na Busca, e outubro abalou essa confiança. Mas a 20x, os investidores já duvidam mais da Busca do que seus números indicam. Esperar por 15x significa esperar por uma venda por pânico pior do que o pânico com tarifas. Eu não esperaria por US$ 215.
Mais um trimestre como o terceiro mudaria minha mente, porém. Se o crescimento de Busca e outros cair para um dígito único quando a Alphabet reportar no início de fevereiro, parecerá mais do que uma troca de receita por consulta por uso, e eu levaria os 50% de Brown muito mais a sério.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste os inputs para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!