Principais Conclusões
- As ações da DraftKings estão cotadas a $21, com queda de 41,4% no ano e apenas 14% acima da mínima de 52 semanas, antes dos resultados do Q3 em 5 de novembro.
- A receita do Q2 caiu 5% para $1,44 bilhão e o EBITDA ajustado despencou 62% para $114,6 milhões devido a resultados favoráveis aos clientes e promoções mais pesadas.
- A administração manteve a previsão de EBITDA ajustado para 2026 entre $700 milhões e $900 milhões, enquanto planeja gastar $200 milhões a $300 milhões em mercados de previsão.
- O Q3 precisa mostrar se os 600.000 clientes dos mercados de previsão podem se tornar uma fonte de receita duradoura, já que o consenso já espera uma perda de EBITDA ajustado.
"O Predictions já está crescendo mais rápido do que antecipamos", disse o CEO Jason Robins no comunicado de resultados do Q2. Os acionistas estão menos entusiasmados.
A DraftKings (DKNG) fechou na sexta-feira a $21, com queda de 41,4% no ano e apenas 14% acima de sua mínima de 52 semanas. A empresa está financiando um impulso nos mercados de previsão com os resultados de hoje, e o mercado odeia a conta.
O relatório de 5 de novembro mostrará se essa conta está diminuindo.
Os apostadores venceram o segundo trimestre
Os números principais foram feios:
- A receita caiu 5% para $1,44 bilhão, ficando abaixo do consenso de $1,52 bilhão.
- O EBITDA ajustado caiu 62% para $114,6 milhões.
- A perda líquida ficou em $67,6 milhões.
Por baixo, a atividade continuou crescendo. O volume dos consumidores de esportes subiu 15% para $13,1 bilhões. Os pagadores únicos mensais aumentaram 15% para 3,6 milhões, e a receita média por pagador subiu 17% para $135.
O dano veio de duas fontes. Resultados favoráveis aos clientes reduziram a retenção ("hold"), então a receita das casas de apostas esportivas ("sportsbook") caiu 12% para $745 milhões. Promoções mais pesadas para captar clientes das casas de apostas e dos mercados de previsão fizeram o resto, enquanto o iGaming cresceu 9% para $342 milhões.
A receita trimestral mostra o quão rápido a retenção ("hold") pode balançar o top line…
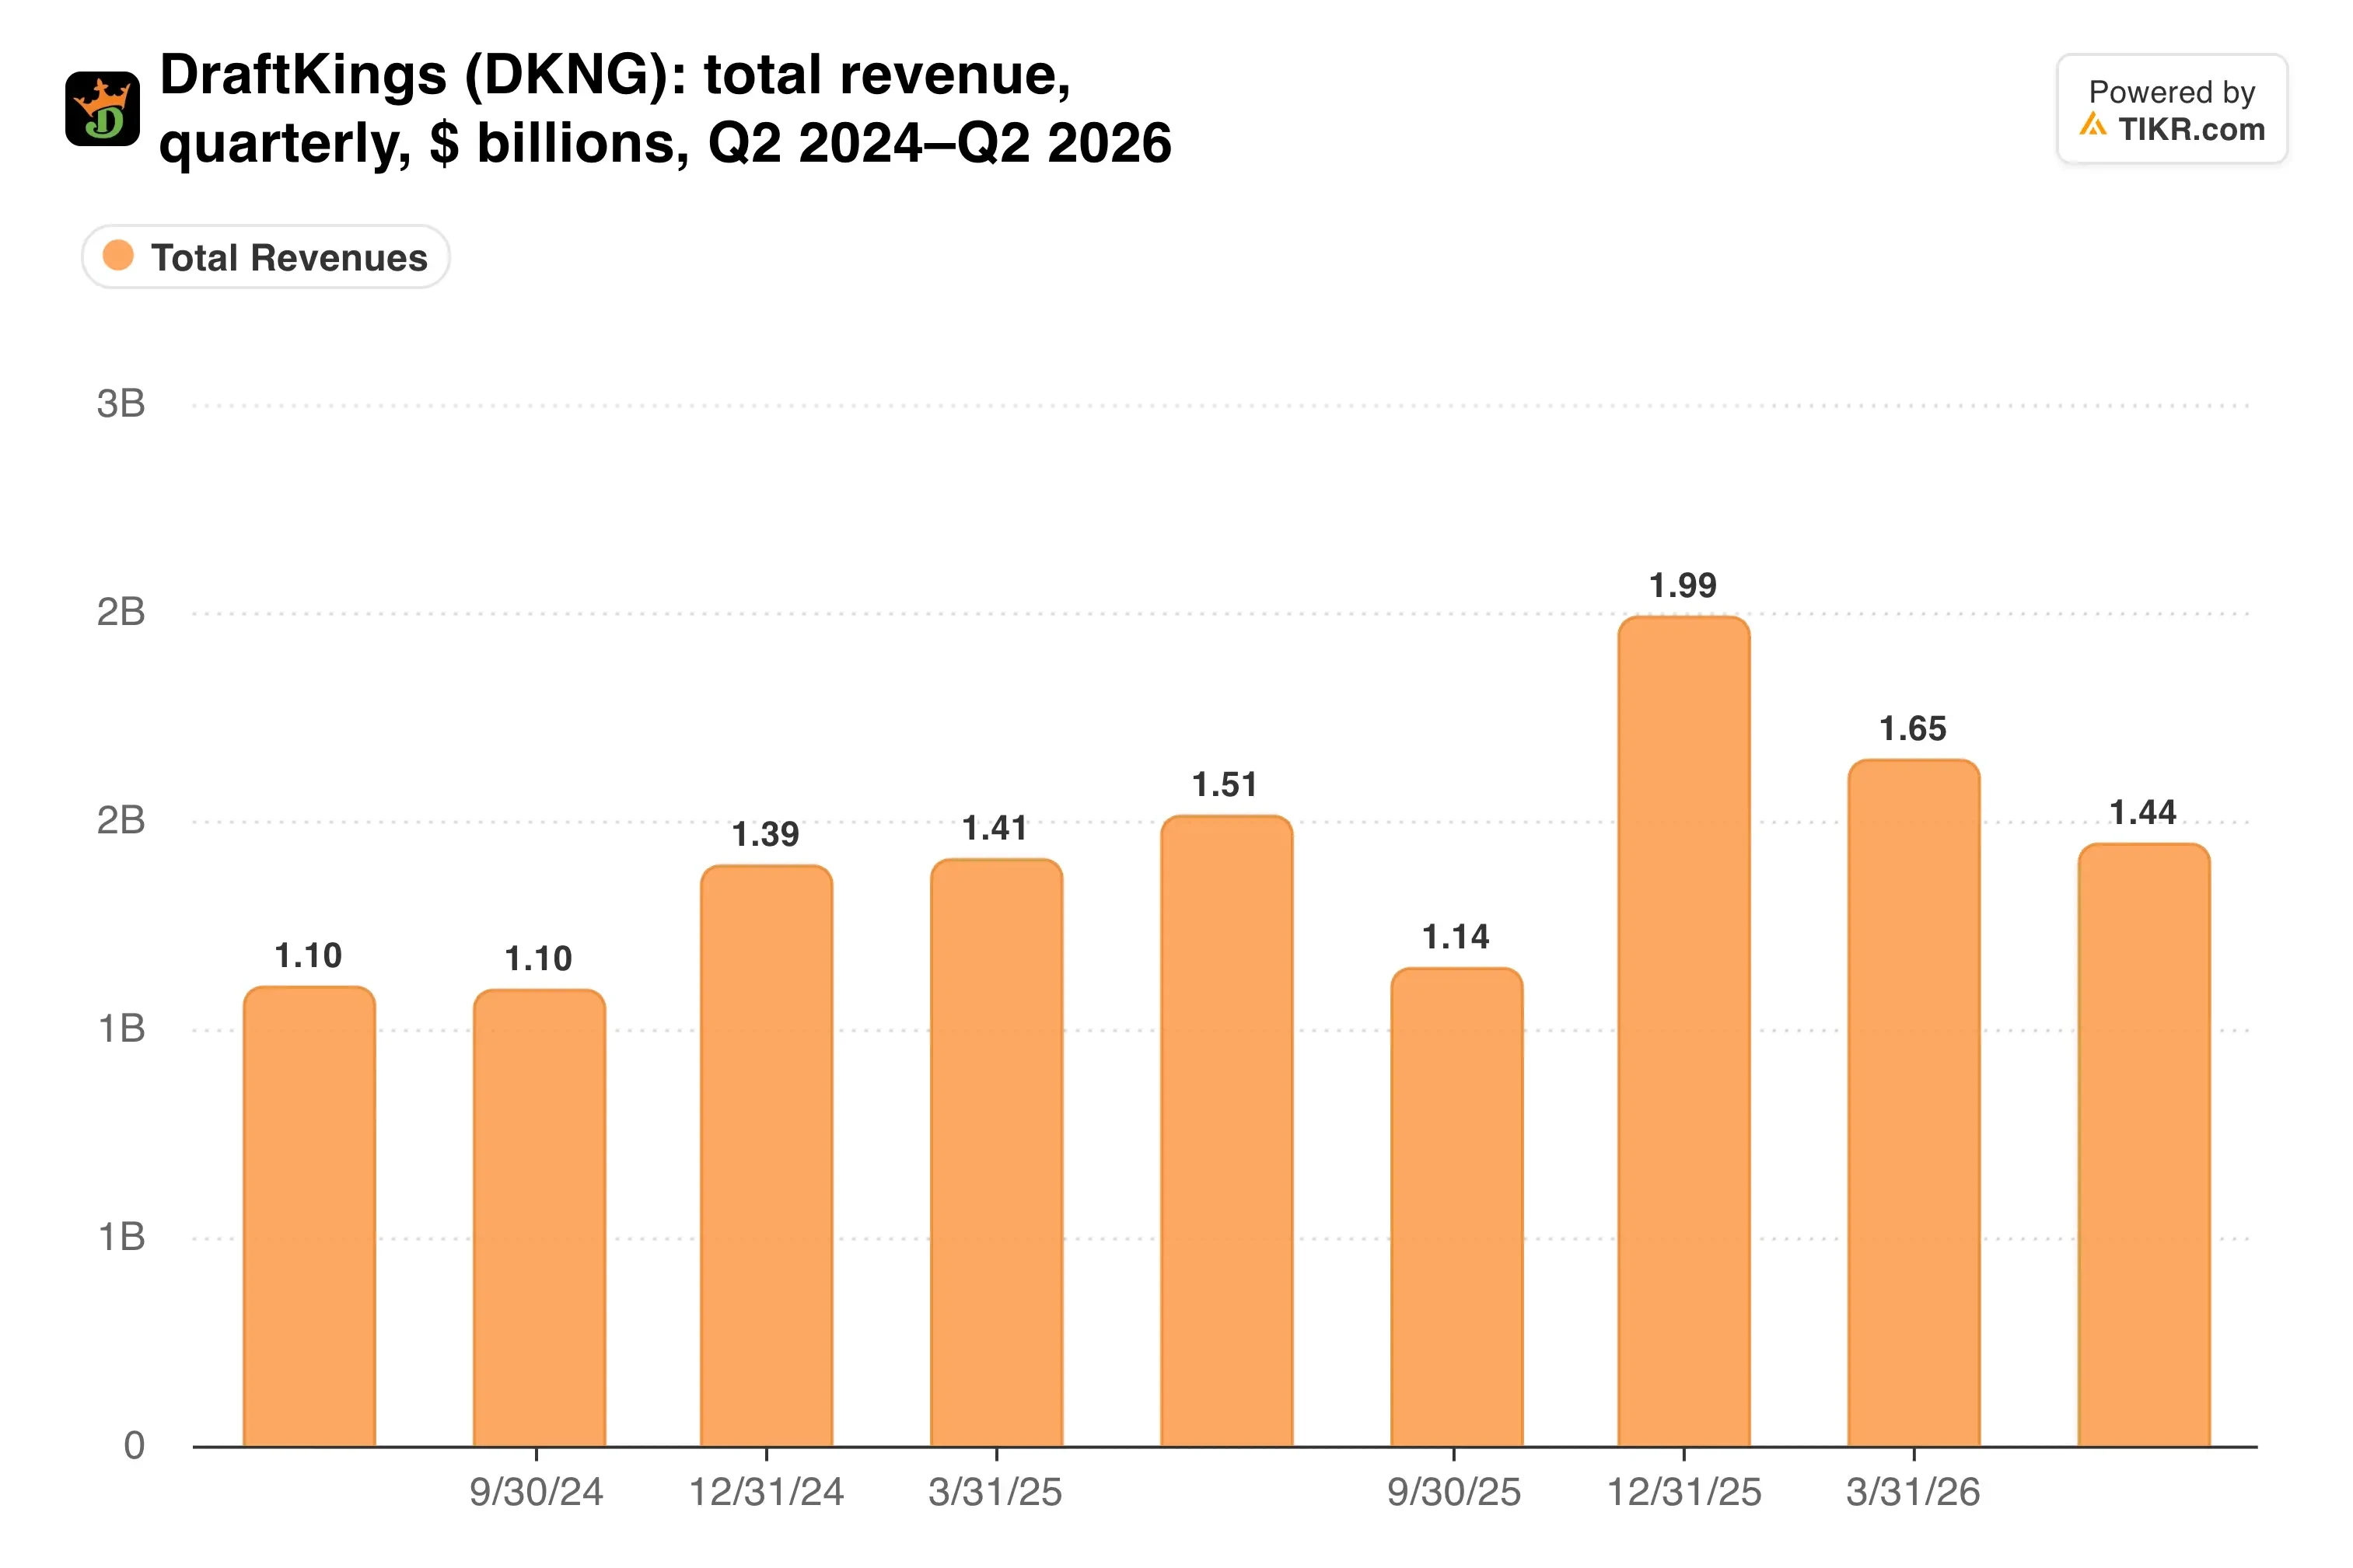
O Q2 quebrou uma longa sequência de crescimento anual, mas o volume apostado ("handle") e a contagem de pagadores sugerem que a demanda por trás dele está intacta.
O preço do alcance nacional
A DraftKings espera que seu negócio principal produza cerca de $1 bilhão de EBITDA ajustado em 2026 antes dos gastos com previsões. Os $200 milhões a $300 milhões que planeja investir explicam a diferença para sua previsão de $700 milhões a $900 milhões.
Esse dinheiro está comprando alcance. Mais de 600.000 clientes já haviam usado o DraftKings Predictions até agosto, e o produto alcança estados onde as apostas esportivas tradicionais ainda são ilegais.
O Bank of America (BAC) atualizou a ação para Compra em outubro com um preço-alvo de $27. A analista Julie Hoover estima que os mercados de previsão poderiam gerar cerca de $400 milhões em taxas em 2027 se permanecerem viáveis, além de $200 milhões a $400 milhões da criação de mercado ("market-making").
A economia fica atraente assim que os custos de aquisição diminuem.
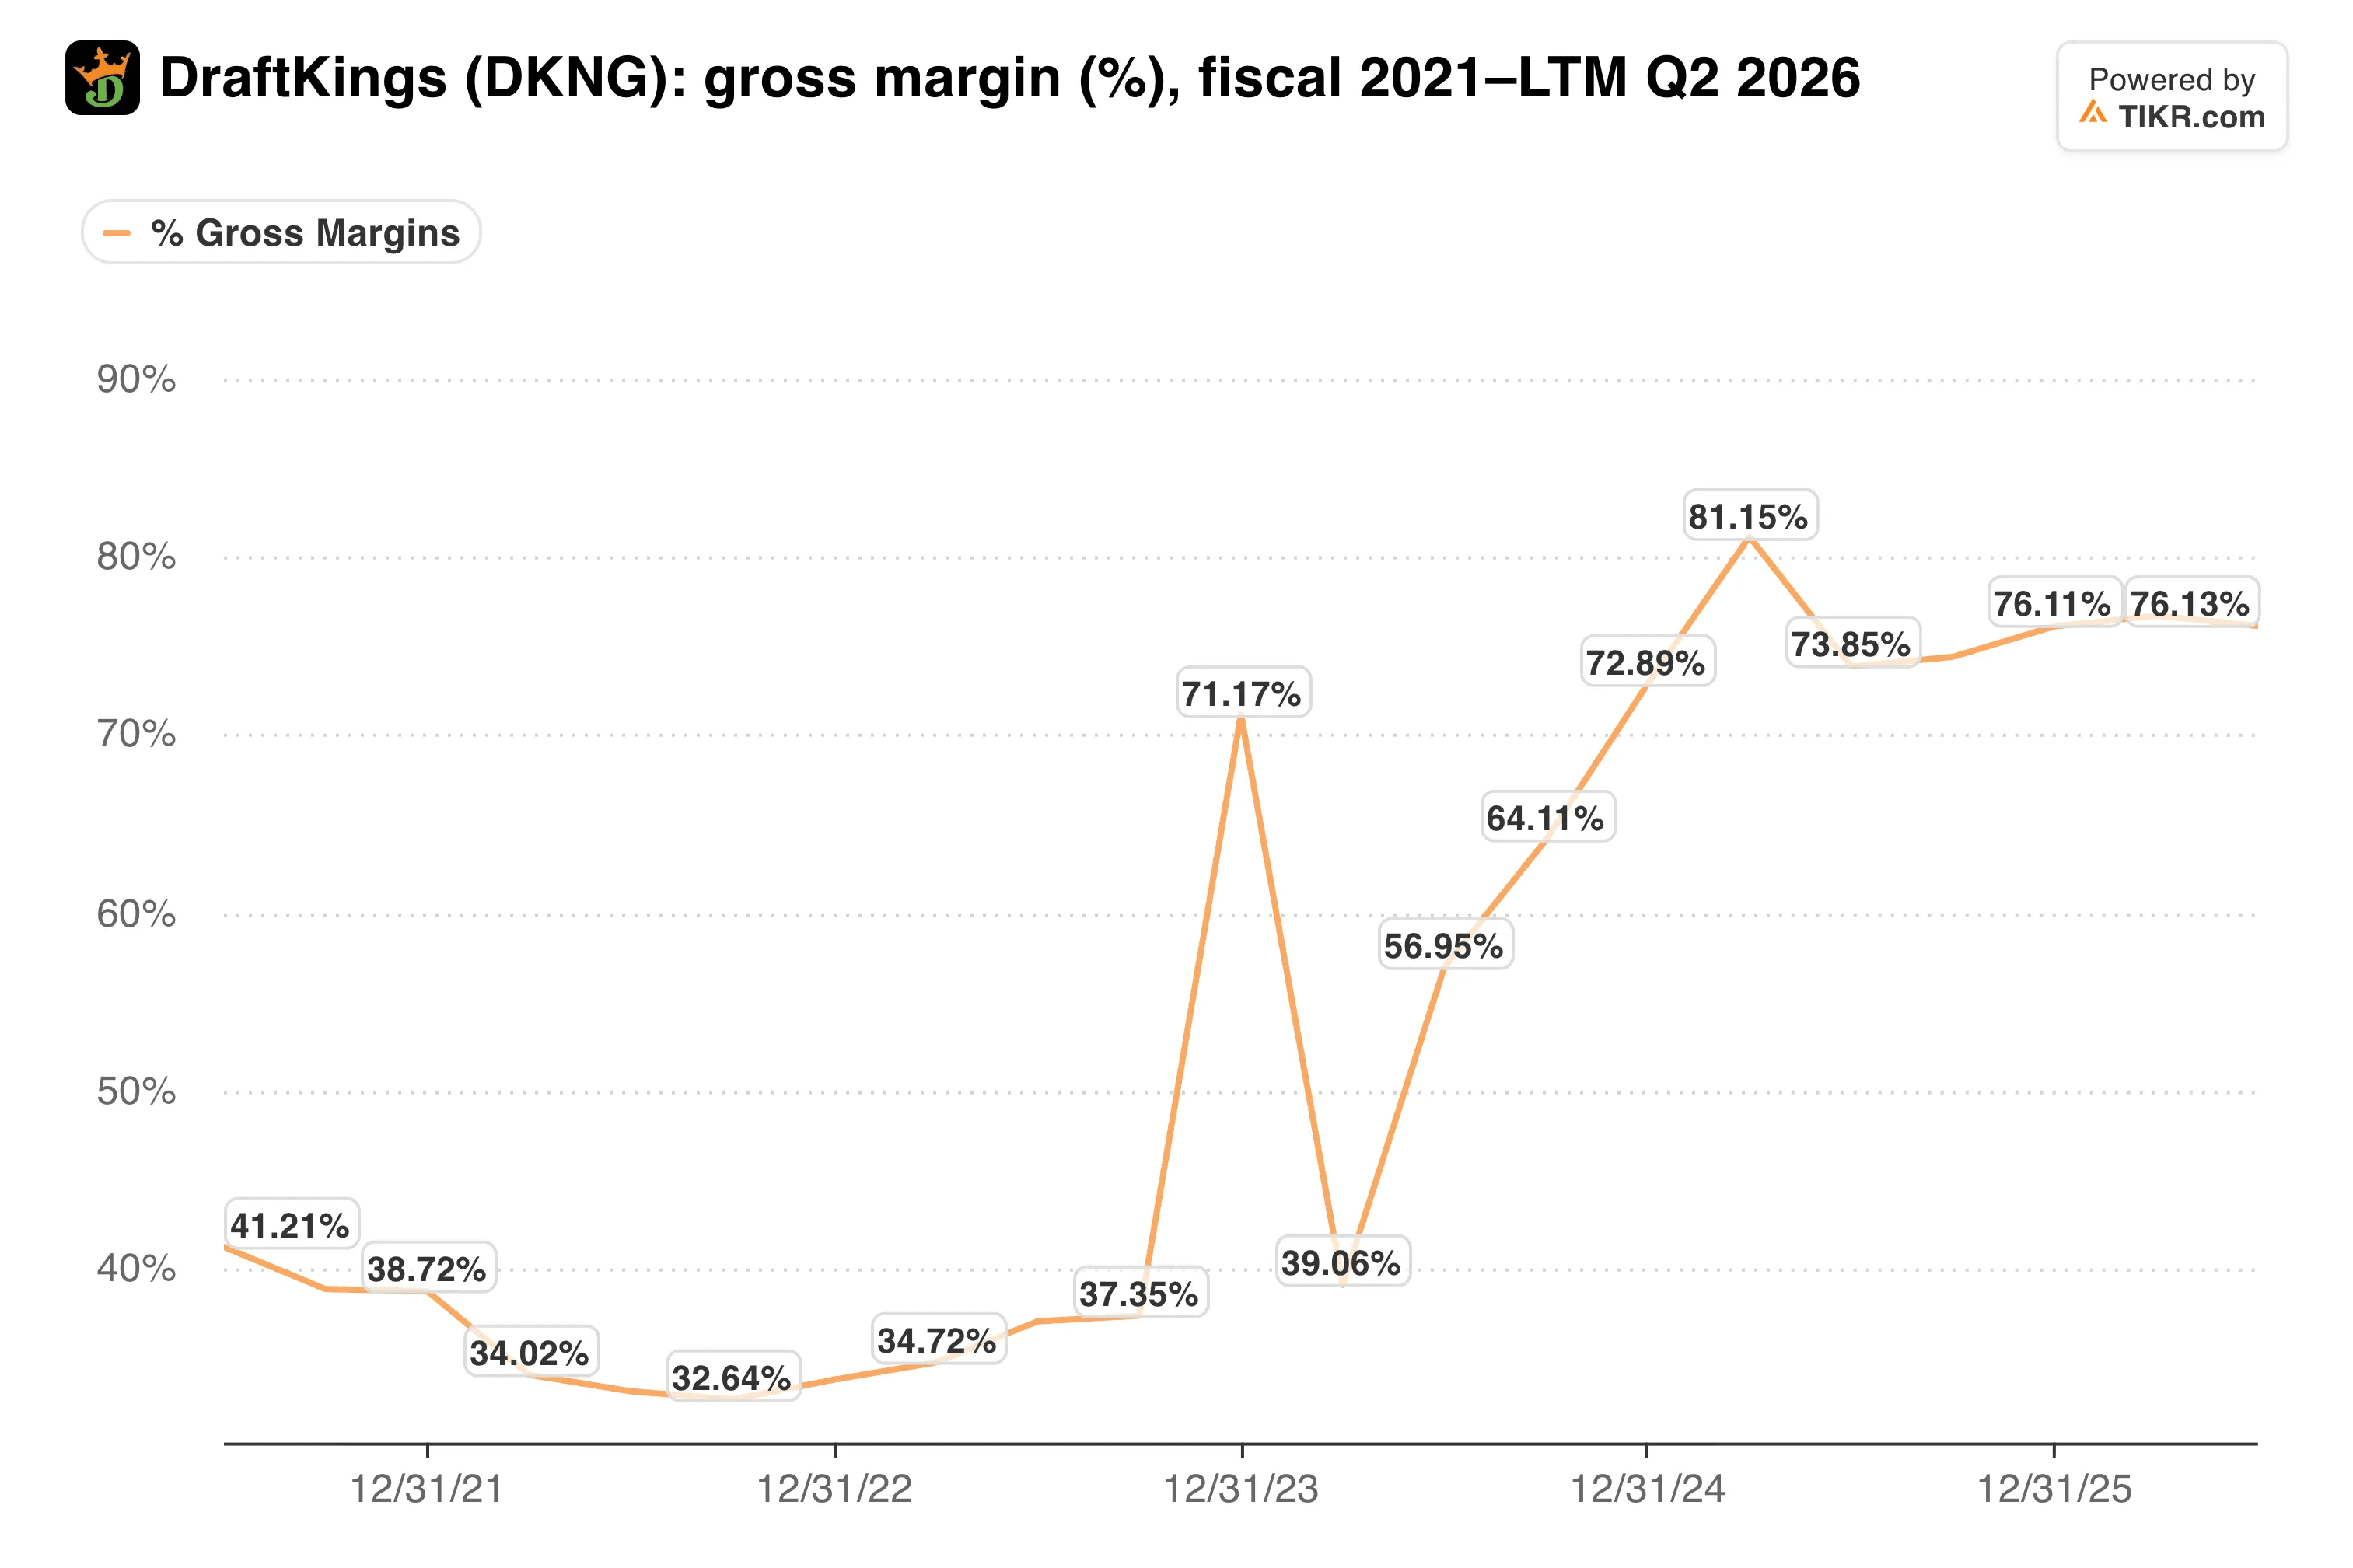
Uma margem bruta de 76,1% significa que a receita de taxas pode cair rapidamente no lucro, desde que as promoções eventualmente se normalizem.
A DraftKings também reforçou sua liquidez. Em agosto, ela concluiu um empréstimo a prazo ("term loan B") ampliado de $700 milhões com vencimento em 2033 a SOFR mais 2,00%, e expandiu sua linha de crédito rotativo ("revolver") para $750 milhões. Parte dos recursos será usada para recompra de suas notas conversíveis a 0% com vencimento em 2028.
O TIKR acompanha 37 analistas na DraftKings. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a DraftKings, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a DraftKings
Os gastos definem o múltiplo
O EBITDA deprimido faz o balanço patrimonial parecer esticado. A dívida líquida está em 6,4x o EBITDA dos últimos 12 meses, e esse número só melhora se os gastos pararem de expulsar o lucro.
O múltiplo se comprimiu mesmo com a receita continuando a crescer.
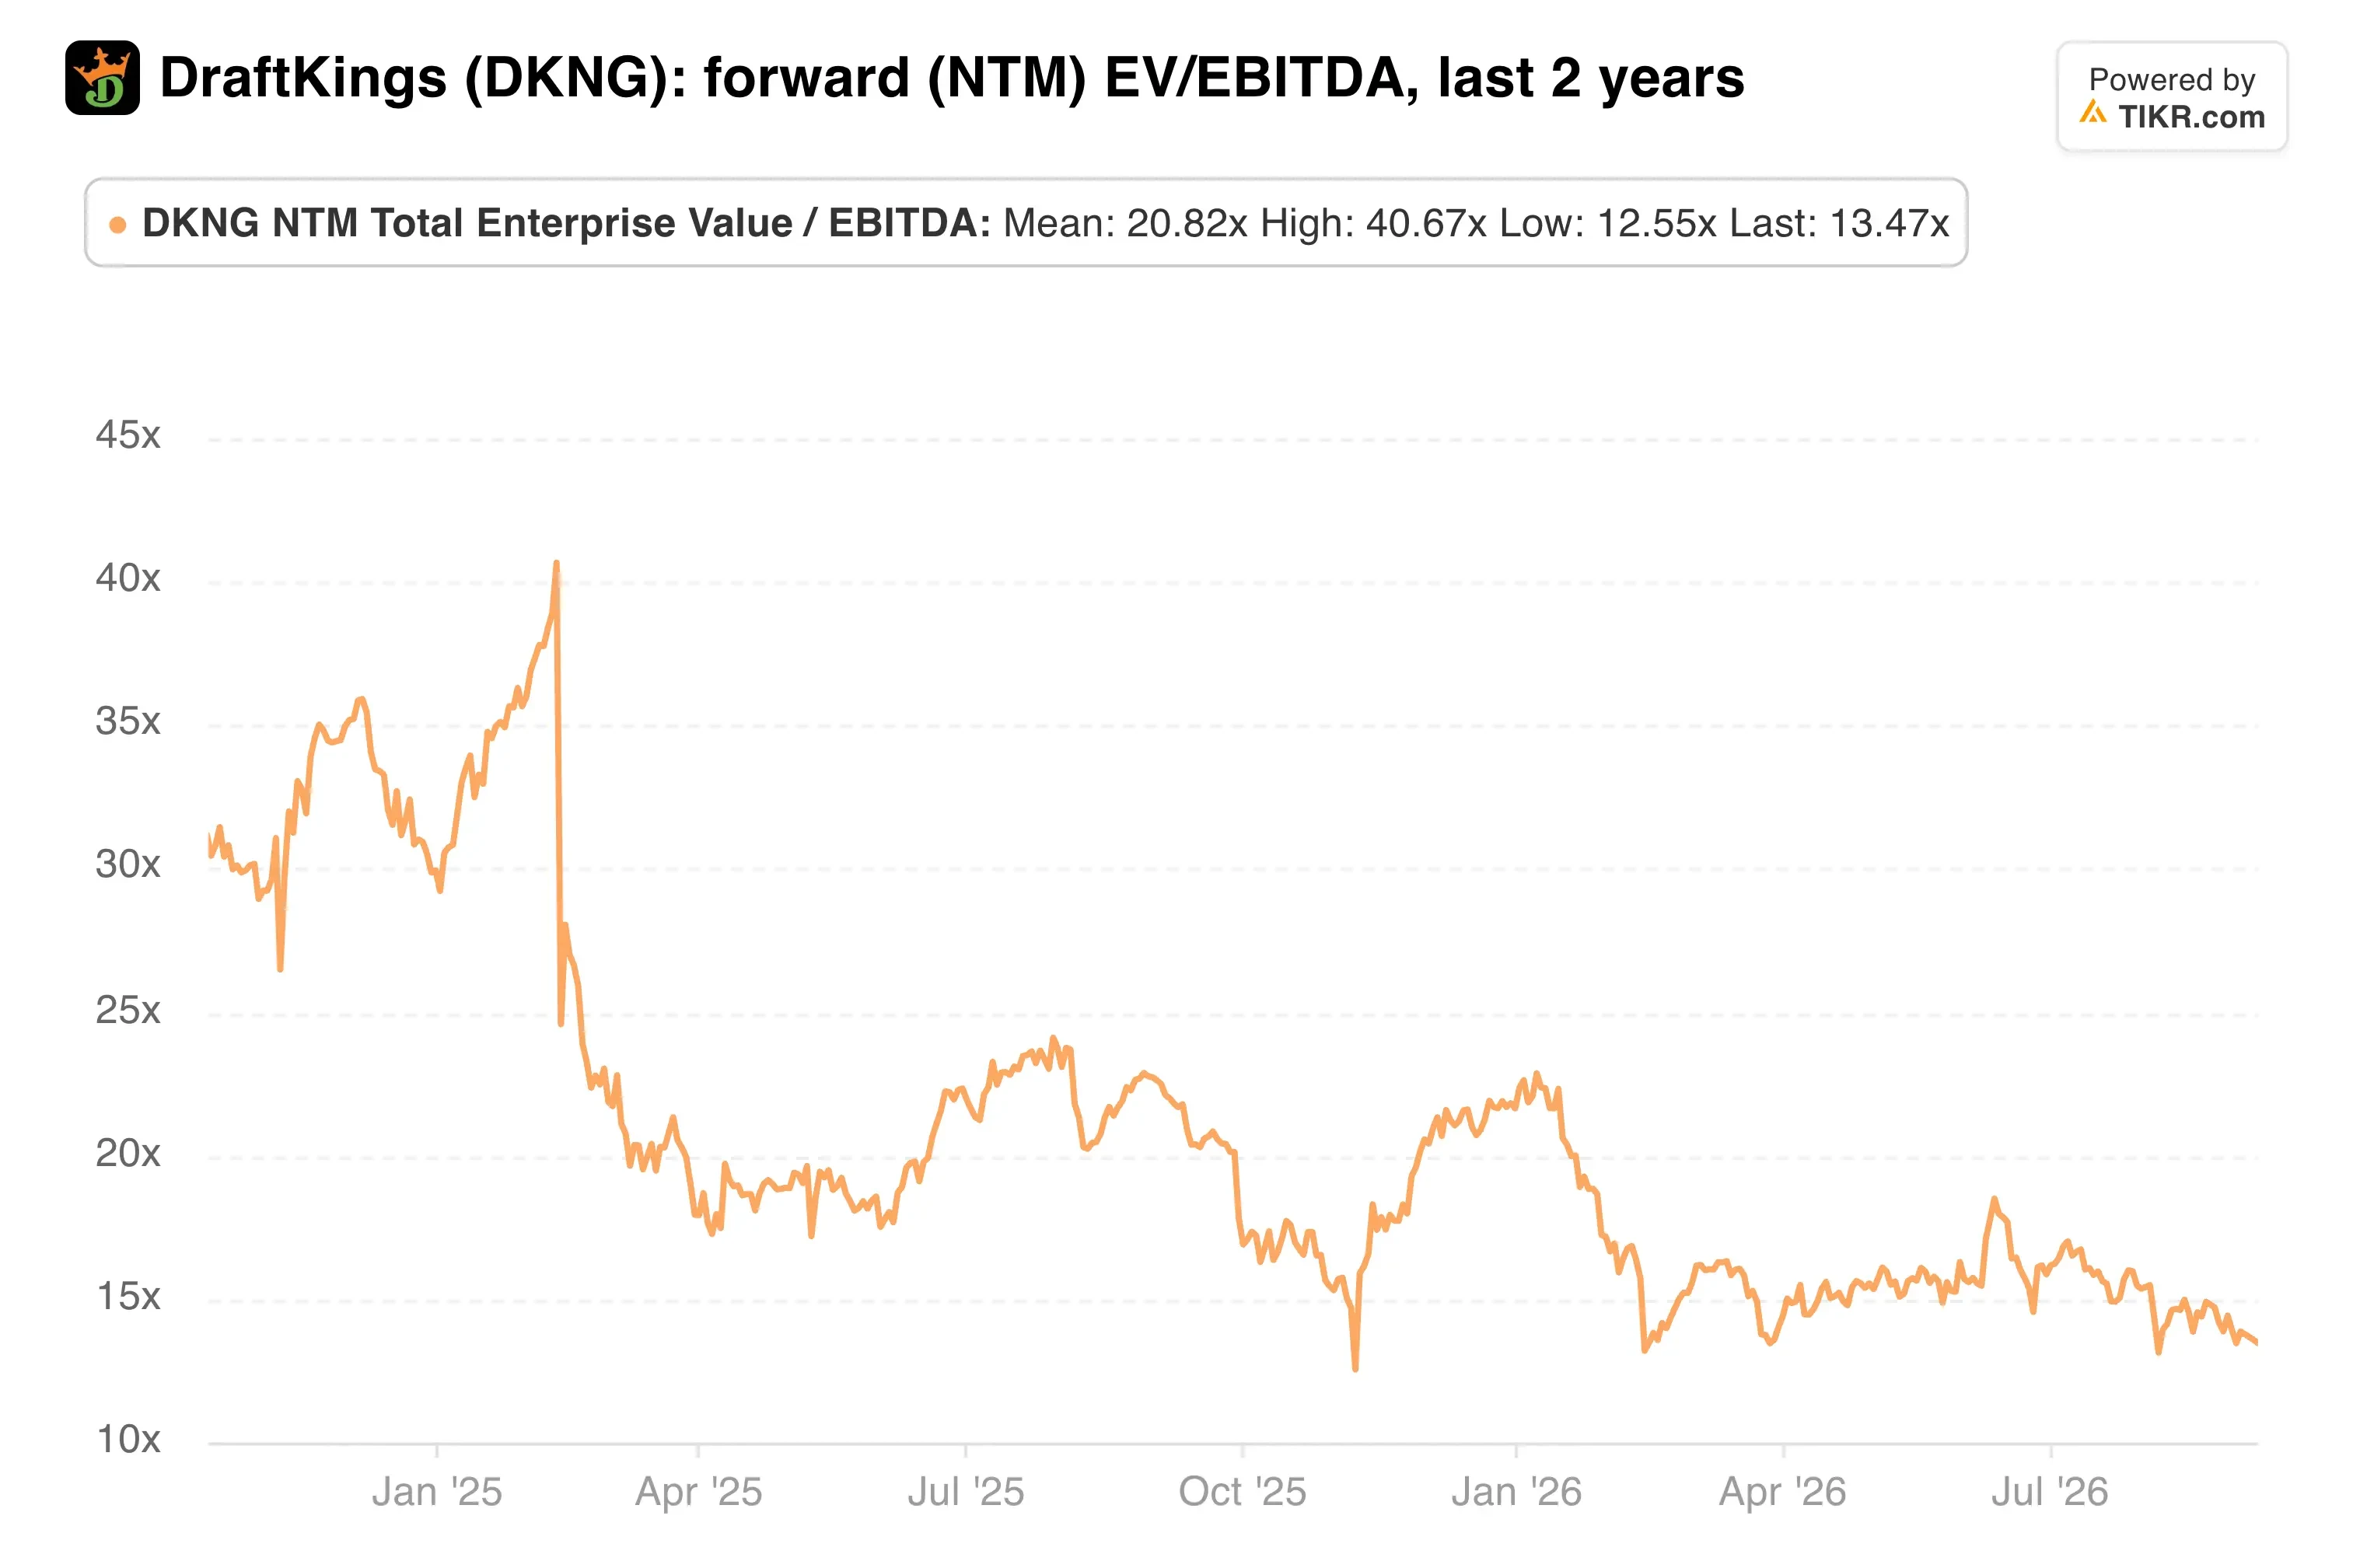
A 13,1x o EBITDA forward e 20,0x o lucro forward, o mercado está tratando os gastos com previsões como permanentes. O preço-alvo médio da Street de $34 implica um potencial de alta de cerca de 62%.
Os riscos são reais, no entanto. O consenso já espera uma perda de EBITDA ajustado para o Q3 com receita próxima de $1,37 bilhão. Alguns analistas também esperam outros $100 milhões em gastos com previsões no segundo semestre, o que empurraria o total para o topo da faixa.
A regulamentação dos mercados de previsão também permanece incerta. Uma investigação de jornal em setembro sobre a promoção da DraftKings direcionada a novos clientes adicionou pressão nas manchetes, e a empresa contesta essa narrativa.
Minha opinião: O negócio principal está funcionando, e a aposta em previsões é racional dado o alcance nacional que ela abre. O que me preocupa é o orçamento aberto. Se a DraftKings reafirmar $700 milhões a $900 milhões e mantiver os gastos dentro de sua faixa, 13,1x parece muito barato. Se a previsão escorregar, a mínima de 52 semanas está de volta ao jogo.
A DraftKings reporta em 5 de novembro, com a teleconferência em 6 de novembro. Observe o EBITDA implícito do Q4, os gastos com previsões e a retenção ("hold") inicial da NFL.
Então, quanto vale realmente a ação da DraftKings?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a DraftKings poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a DKNG gratuitamente.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!