

Principais Conclusões
- A ação da Credo Technology (CRDO) caiu aproximadamente 26% no último ano, apesar da receita do ano fiscal de 2026 ter mais do que triplicado para $1,3 bilhão.
- A MaxLinear (MXL) mira capturar de 20% a 30% do mercado de cabos elétricos ativos (AECs) de próxima geração 1.6T, desafiando a liderança da Credo.
- A Broadcom (AVGO) poderia competir com a Credo em conectividade de cabos de próxima geração, enquanto a Marvell Technology (MRVL) está expandindo seu negócio de rede óptica através de sua proposta de aquisição da Lumentum.
- O crescimento dos lucros da Credo e sua avaliação histórica mais baixa apoiam uma perspectiva cautelosamente otimista, embora a concentração de clientes e a concorrência permaneçam riscos significativos.
A ação da Credo Technology (CRDO) fechou em aproximadamente $121 em 6 de novembro, uma queda de 26% no último ano e de 61% em relação ao seu pico de junho próximo a $309, de acordo com dados históricos de preços das ações.
No entanto, seu negócio subjacente continua a se expandir rapidamente. A receita do ano fiscal de 2026 mais do que triplicou para $1,3 bilhão, enquanto a receita do primeiro trimestre do ano fiscal de 2027 aumentou 115% para $479 milhões.
A preocupação é se a Credo pode defender sua liderança em cabos elétricos ativos (AECs) à medida que tecnologias concorrentes emergem.
O Que Aconteceu?
A venda em massa (sell-off) das ações da Credo acelerou após o anúncio de seus resultados em 1º de setembro, apesar dos resultados superiores ao esperado.
De acordo com seu relatório de resultados do primeiro trimestre do ano fiscal de 2027, a receita atingiu $479 milhões, um aumento de 115% em relação ao ano anterior, enquanto o LPA ajustado de $1,20 superou a estimativa de consenso de $1,17.
A administração também projetou receita para o segundo trimestre entre $525 milhões e $535 milhões, acima dos $516,5 milhões esperados pelos analistas.
No entanto, a Credo manteve sua previsão de receita óptica para o ano fiscal de 2027 acima de $600 milhões, em vez de elevá-la, decepcionando investidores que esperavam uma previsão mais forte.
O CEO Bill Brennan explicou a oportunidade durante a conferência de resultados de junho da empresa:
"No total, esperamos uma contribuição de receita de mais de $600 milhões."
Apesar do superávit nos lucros, as ações caíram aproximadamente 20% no dia seguinte. Preocupações com os gastos em infraestrutura de IA e a intensificação da concorrência adicionaram mais pressão.
Durante a conferência de resultados da MaxLinear em 22 de outubro, o CEO Kishore Seendripu estimou a participação de mercado da Credo em AECs entre 93% e 99%. A MaxLinear pretende capturar de 20% a 30% do mercado de próxima geração 1.6T nos próximos anos.
A MaxLinear planeja fornecer chips para fabricantes de cabos, em vez de vender cabos completos, criando uma abordagem competitiva diferente para o mercado de AEC de próxima geração.
A ameaça é importante porque os produtos AEC representaram mais de 90% do aumento ano a ano da receita da Credo no primeiro trimestre.
Enquanto isso, a proposta de aquisição da Lumentum pela Marvell, avaliada em $115 bilhões com base no valor da empresa (enterprise value), destaca o crescente investimento em conectividade óptica e uma concorrência potencial mais forte com a Broadcom.
A Credo também está buscando expansão óptica. A administração espera que os DSPs ópticos, chips de fotônica de silício e transceptores ópticos ZeroFlap contribuam cada um com mais de $100 milhões em receita no ano fiscal de 2027.
A Ação da Credo Technology Está Subvalorizada ou Supervalorizada?
A Credo parece potencialmente subvalorizada em relação ao seu múltiplo histórico de lucros, embora seu desconto reflita a incerteza sobre a sustentação do crescimento e a defesa da participação de mercado.
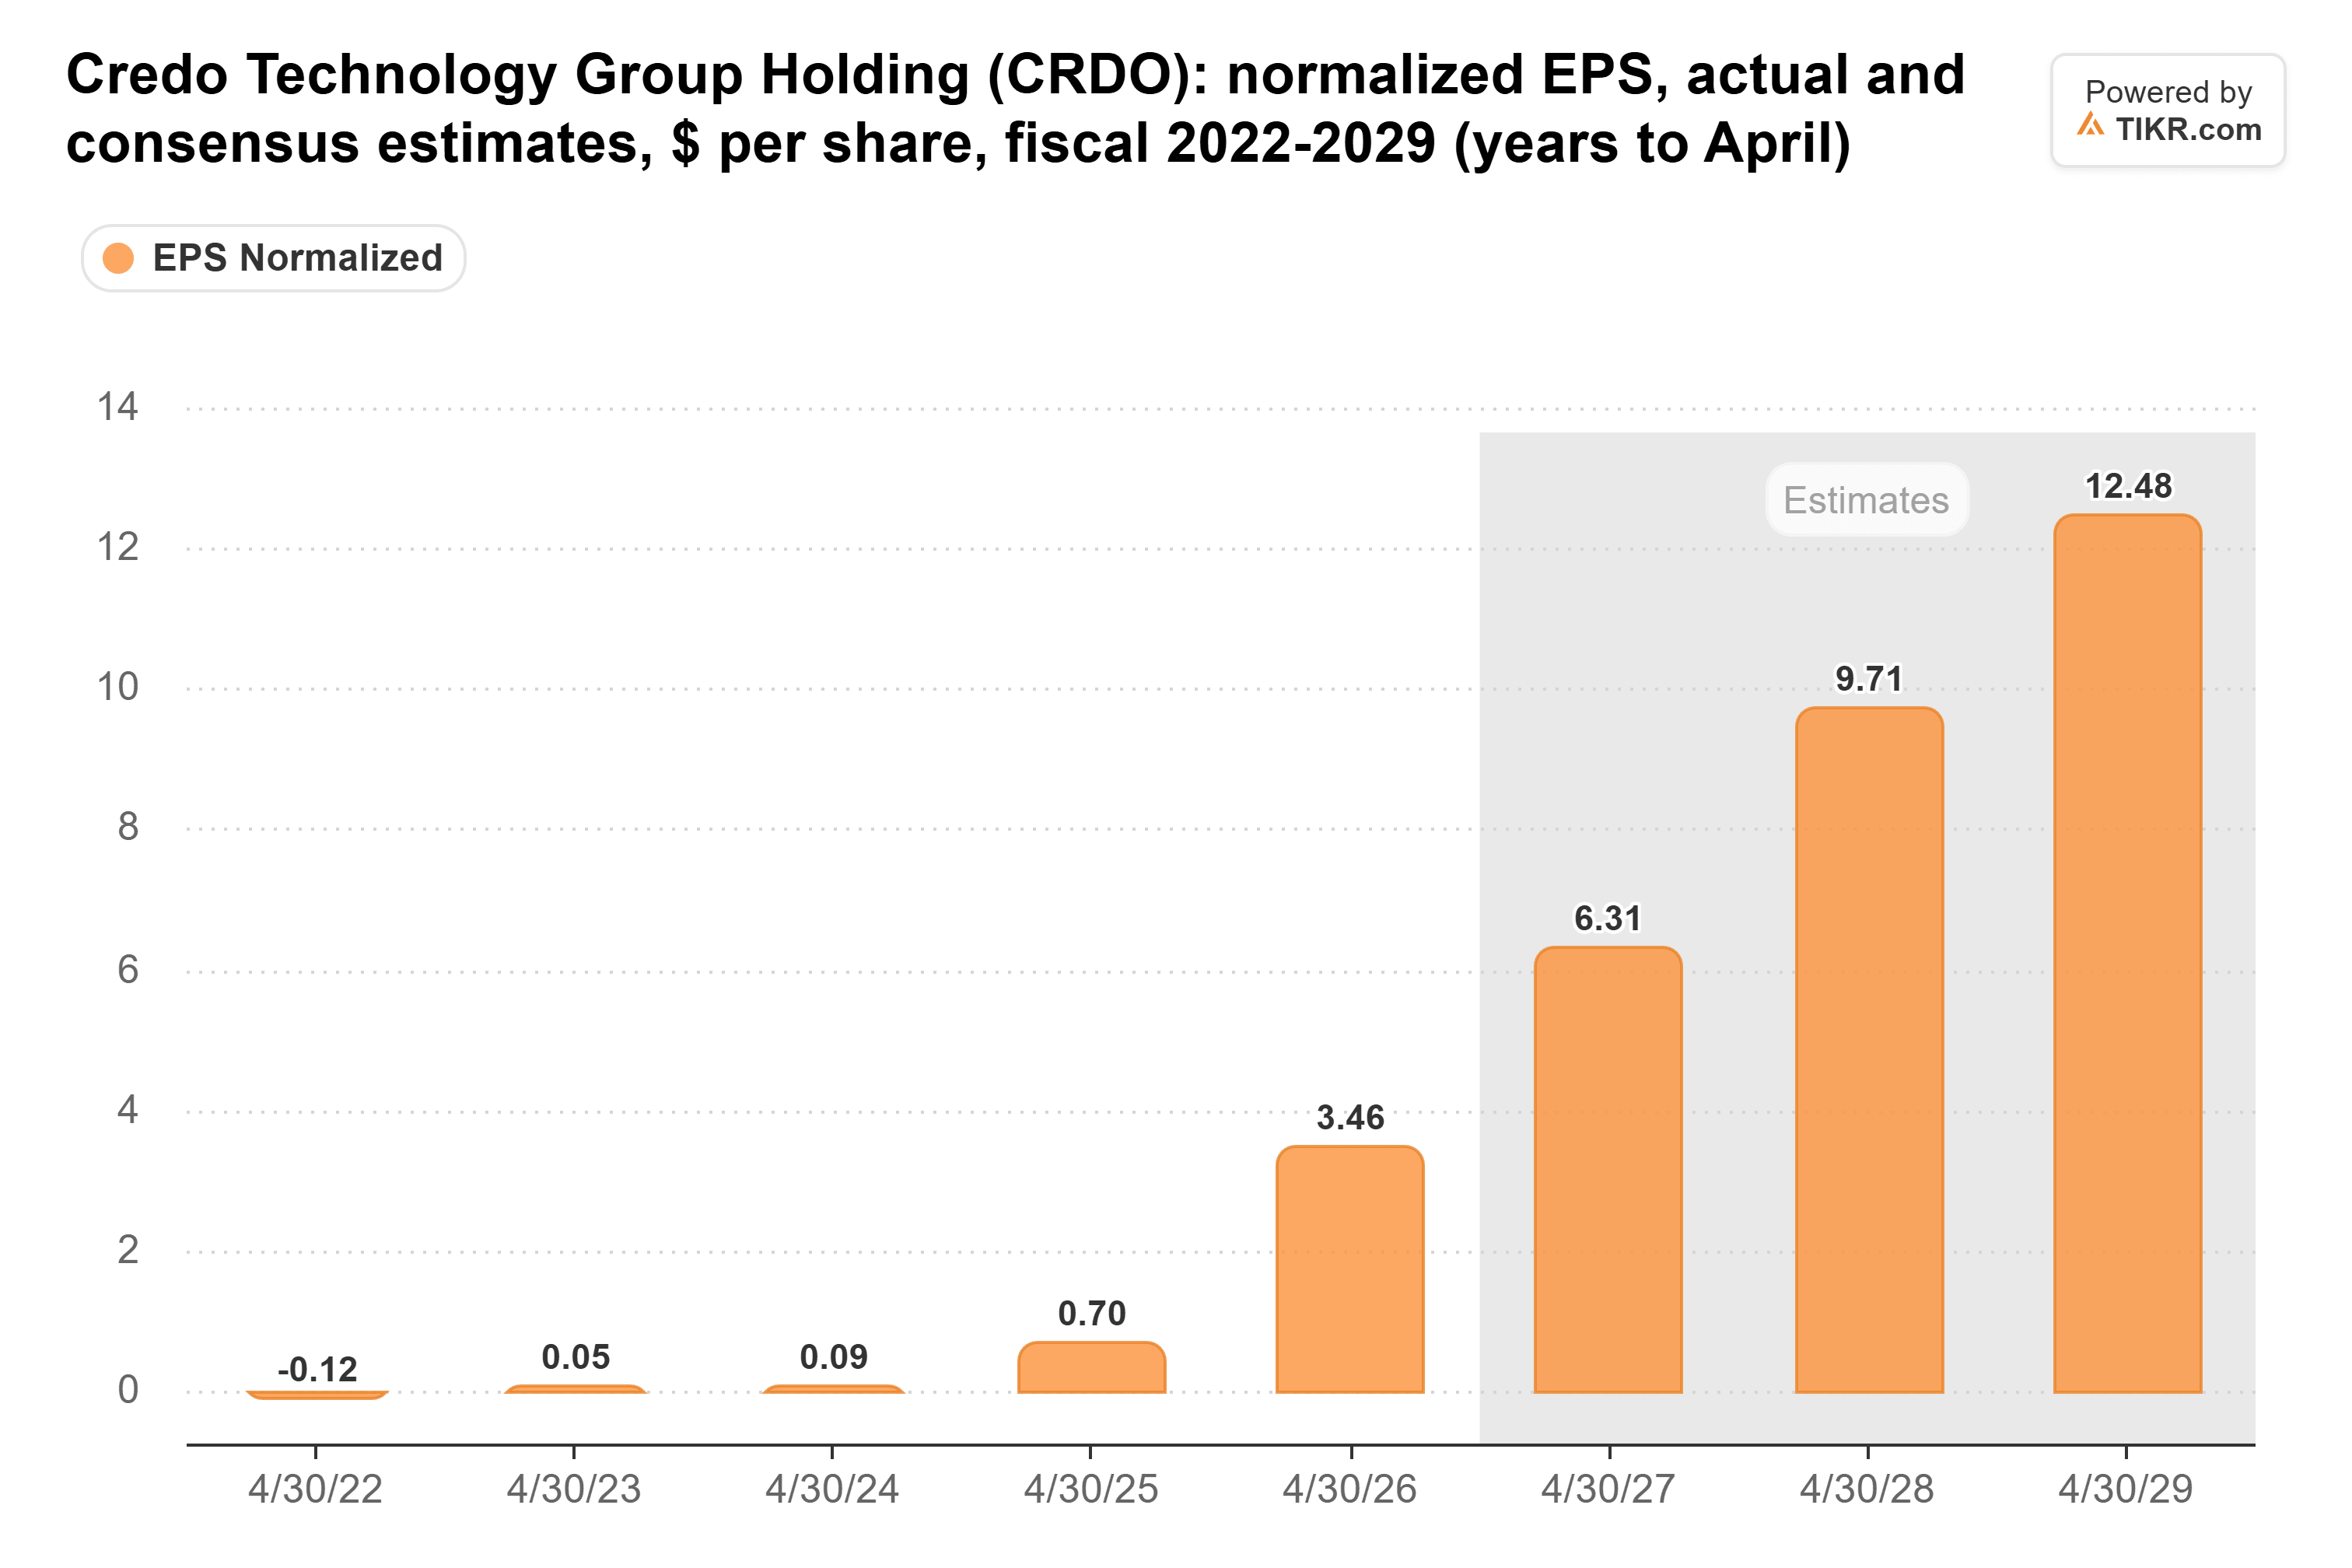
De acordo com as estimativas de consenso da TIKR datadas de 21 de outubro, o LPA normalizado deve aumentar de $3,46 no ano fiscal de 2026 para $9,71 no ano fiscal de 2028, representando um crescimento cumulativo de aproximadamente 181%.
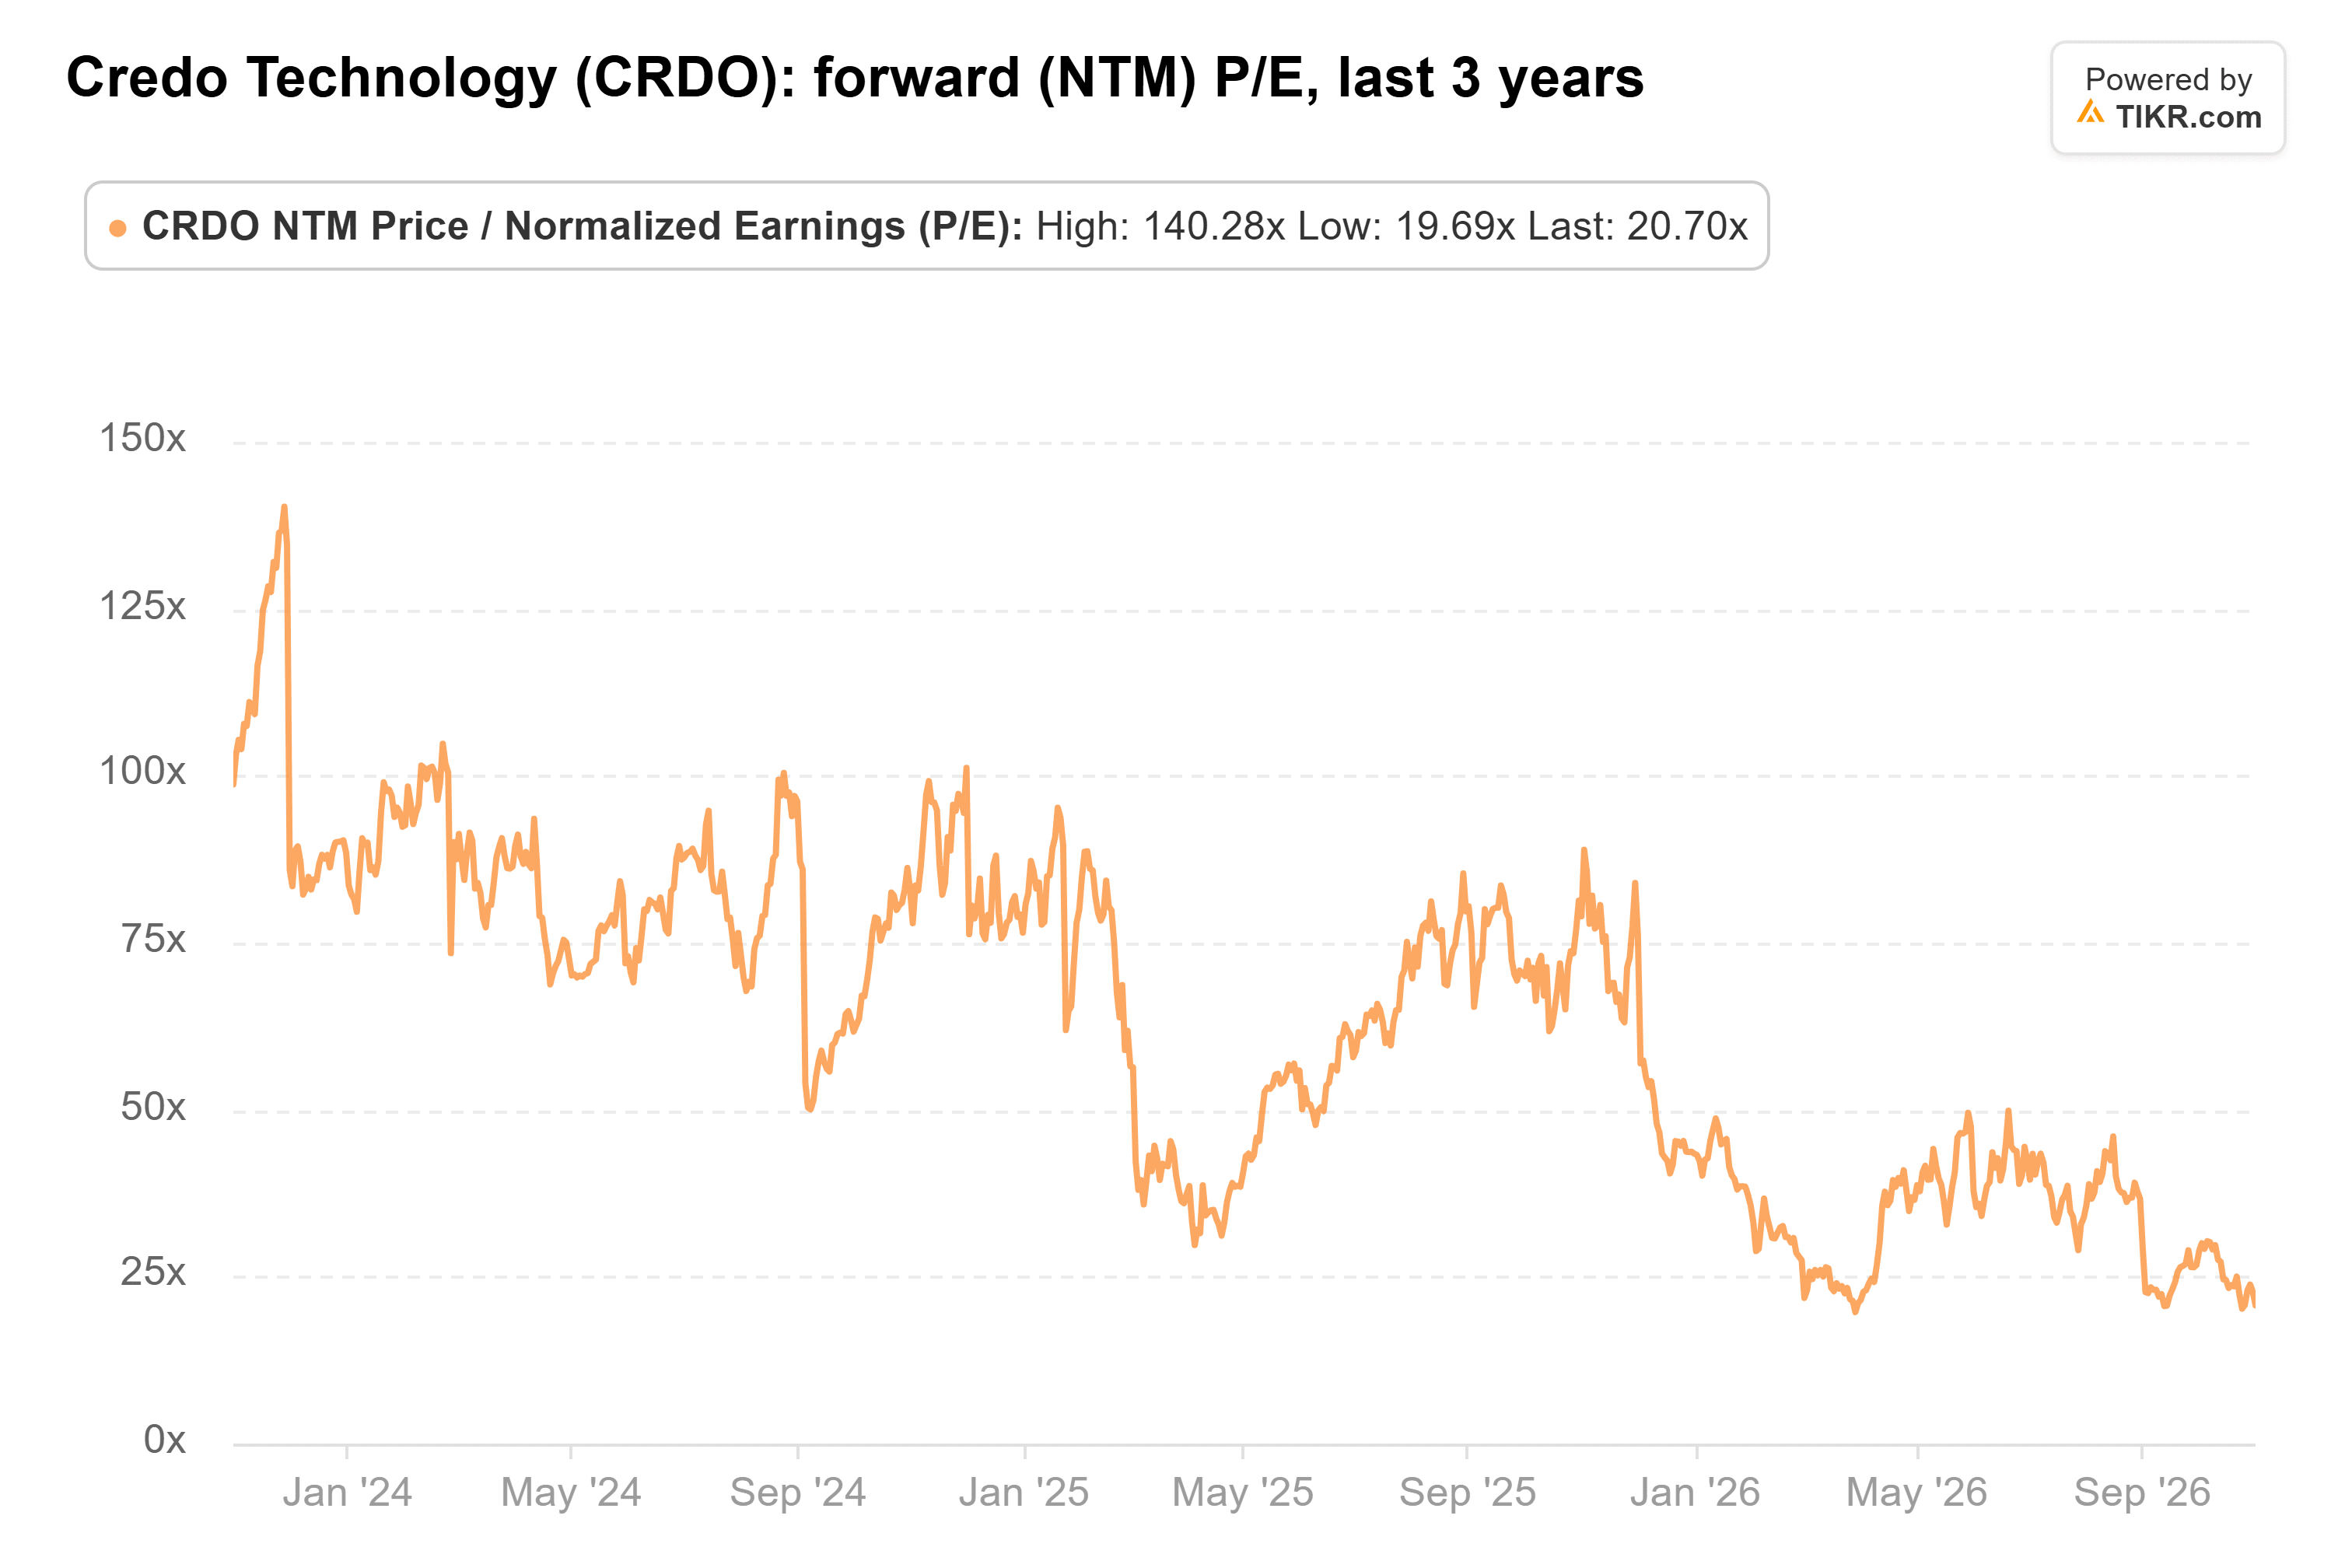
Enquanto isso, a Credo era negociada a aproximadamente 21x os lucros futuros (forward P/E) em 30 de outubro, comparado com 44x em 30 de junho e sua média histórica de três anos de 63x, de acordo com os dados de avaliação histórica da TIKR.
No entanto, o desconto de avaliação histórica não garante valorização. Quatro clientes representaram 84% da receita do primeiro trimestre, criando risco de concentração se os padrões de gastos ou os relacionamentos com fornecedores mudarem.
A meta de crescimento de receita da administração para o ano fiscal de 2027, acima de 85%, também exige um crescimento substancial de vendas no segundo semestre, enquanto a concorrência em cabos de próxima geração pode pressionar a participação de mercado.
Para investidores confortáveis com volatilidade, acumular ações da Credo com cautela parece mais atraente do que vender apenas por causa de seu declínio. No entanto, essa perspectiva otimista depende de a administração cumprir suas metas ambiciosas de crescimento.
O próximo relatório de resultados, esperado no início de dezembro, será um teste importante para a previsão de receita, a adoção óptica e a posição competitiva da Credo.
O declínio acentuado da Credo cria uma oportunidade potencial para investidores de longo prazo, mas o crescimento sustentado dos lucros e a expansão óptica bem-sucedida determinarão, em última análise, se sua avaliação é justificada.
Então, qual é o valor real da ação da Credo Technology?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Credo Technology poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Credo Technology gratuitamente
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





