

Principais Conclusões
- Na terça-feira, o Citi elevou seu preço-alvo para a AMD para $800, ante $575, cerca de 25% acima do nível em que as ações eram negociadas antes da abertura, após revisar sua previsão para o mercado de CPUs para $300 bilhões até 2030.
- Agentes de IA, como o Muse da Meta, precisam de CPUs para executar suas tarefas, e isso coloca o negócio de CPUs para servidores da AMD no centro da tese de alta (bull case).
- A CEO Lisa Su afirma que a demanda é maior do que a AMD consegue suprir, e os analistas esperam que o EPS normalizado mais do que dobre em 2027, para $15,72.
- A ação é negociada a 57 vezes os lucros futuros, contra uma média de cinco anos de 34, então a demanda por agentes precisa se materializar nos resultados.
A Advanced Micro Devices (AMD) acaba de receber outro voto de confiança de Wall Street, e este passa por um aplicativo no seu celular.
Na terça-feira, o analista do Citi Atif Malik elevou seu preço-alvo para a AMD para $800, ante $575, aproximadamente 25% acima do nível em que as ações eram negociadas antes da abertura. Sua razão é o Muse, o agente de IA pessoal lançado pela Meta Platforms (META) em setembro, e ele vê dois vencedores, primeiro a AMD e depois a Intel (INTC):
"Acreditamos que o TAM [mercado total endereçável] de CPUs se expandirá de $29 bilhões em 2025 para $300 bilhões em 2030, ou um CAGR de 60%. Ainda esperamos que a AMD seja a principal beneficiária do renascimento da CPU e a Intel como beneficiária secundária."
Um renascimento da CPU. Como disse Bryan Cantrill, da Oxide, no episódio da semana passada do podcast MTS: "A GPU é extremamente importante. Mas a morte da CPU foi muito exagerada."
Essa é uma grande mudança para a AMD, cuja história de IA tem sido principalmente sobre perseguir a Nvidia (NVDA) em GPUs.
Veja as previsões de crescimento e os preços-alvo dos analistas para a ação da AMD (É gratuito) >>>
Por que os agentes precisam de CPUs
De acordo com a CNBC, tanto o Muse da Meta quanto o novo agente da OpenAI, o Dots, rodam nas CPUs para servidores EPYC da AMD, e a Morgan Stanley estima que o Muse possa representar 20% das vendas de chips da AMD em 2026.
O CEO da Futurum Group, Daniel Newman, explicou o porquê no mesmo relatório: um agente precisa de uma CPU funcionando o tempo todo enquanto trabalha em uma tarefa, às vezes por horas ou dias. "As CPUs estão realmente executando os fluxos de trabalho enquanto as GPUs estão fazendo o 'pensamento'."
Os $300 bilhões do Citi são a previsão mais alta disponível, mas não por muito: a Nvidia projeta $200 bilhões até 2030, e a própria previsão da AMD de julho colocou o mercado em $220 bilhões, com a AMD ficando com mais da metade.
Isso é muito para uma empresa que gerou $34,6 bilhões em receita no ano passado, mesmo após mais do que dobrar as vendas desde 2021.
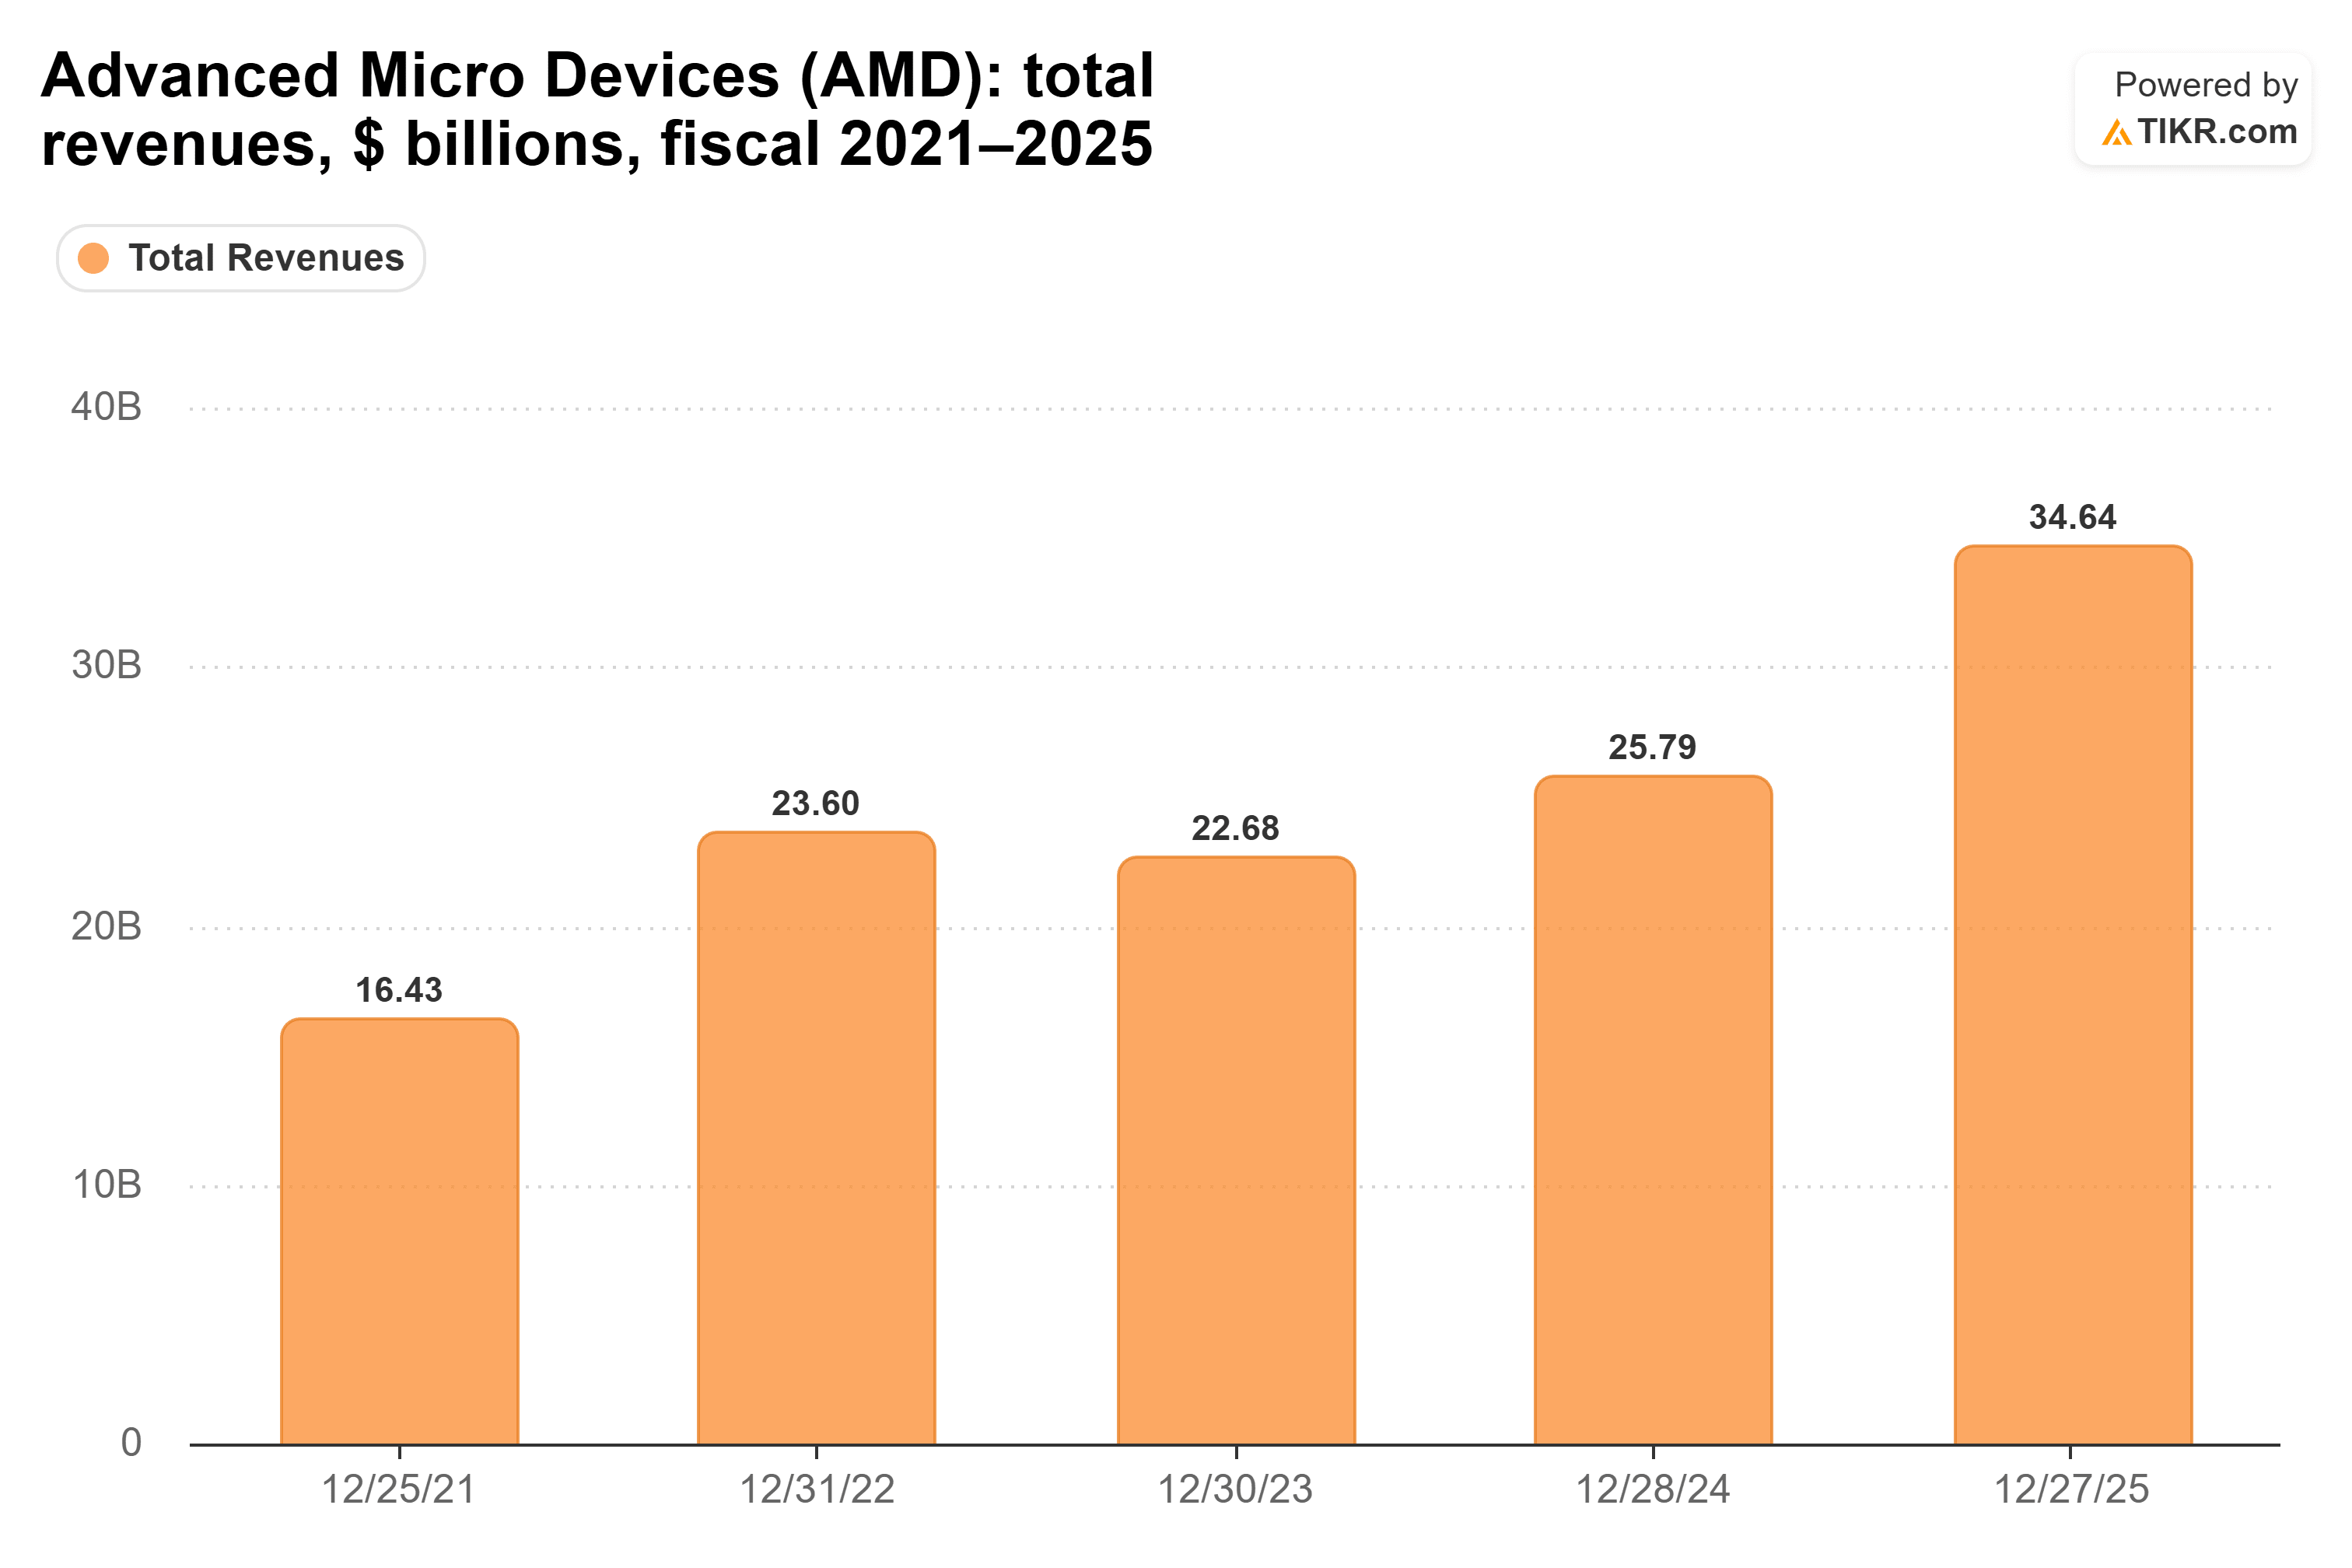
Metade de $220 bilhões são $110 bilhões em vendas de CPUs por ano, mais de três vezes tudo o que a AMD vendeu em 2025.
A demanda está superando a oferta
A CEO Lisa Su disse a repórteres em Taipei na terça-feira: "Também aumentamos nosso próprio fornecimento e capacidade em 2026, mas posso dizer que a demanda é ainda maior do que nossa oferta."
E no próximo ano? "Vamos aumentar substancialmente nosso fornecimento em 2027, mas definitivamente podemos usar mais."
O crescimento já está aparecendo nos resultados da AMD. A receita do data center mais do que dobrou, para $6,7 bilhões no segundo trimestre, enquanto a empresa espera que a receita de CPUs para servidores suba 80% no segundo semestre de 2026 e outros 70% em 2027. Isso aponta para um negócio de data center em rápido crescimento.
Os analistas esperam que o EPS normalizado salte de $4,17 no ano passado para $7,59 este ano, depois mais do que dobre para $15,72 em 2027...
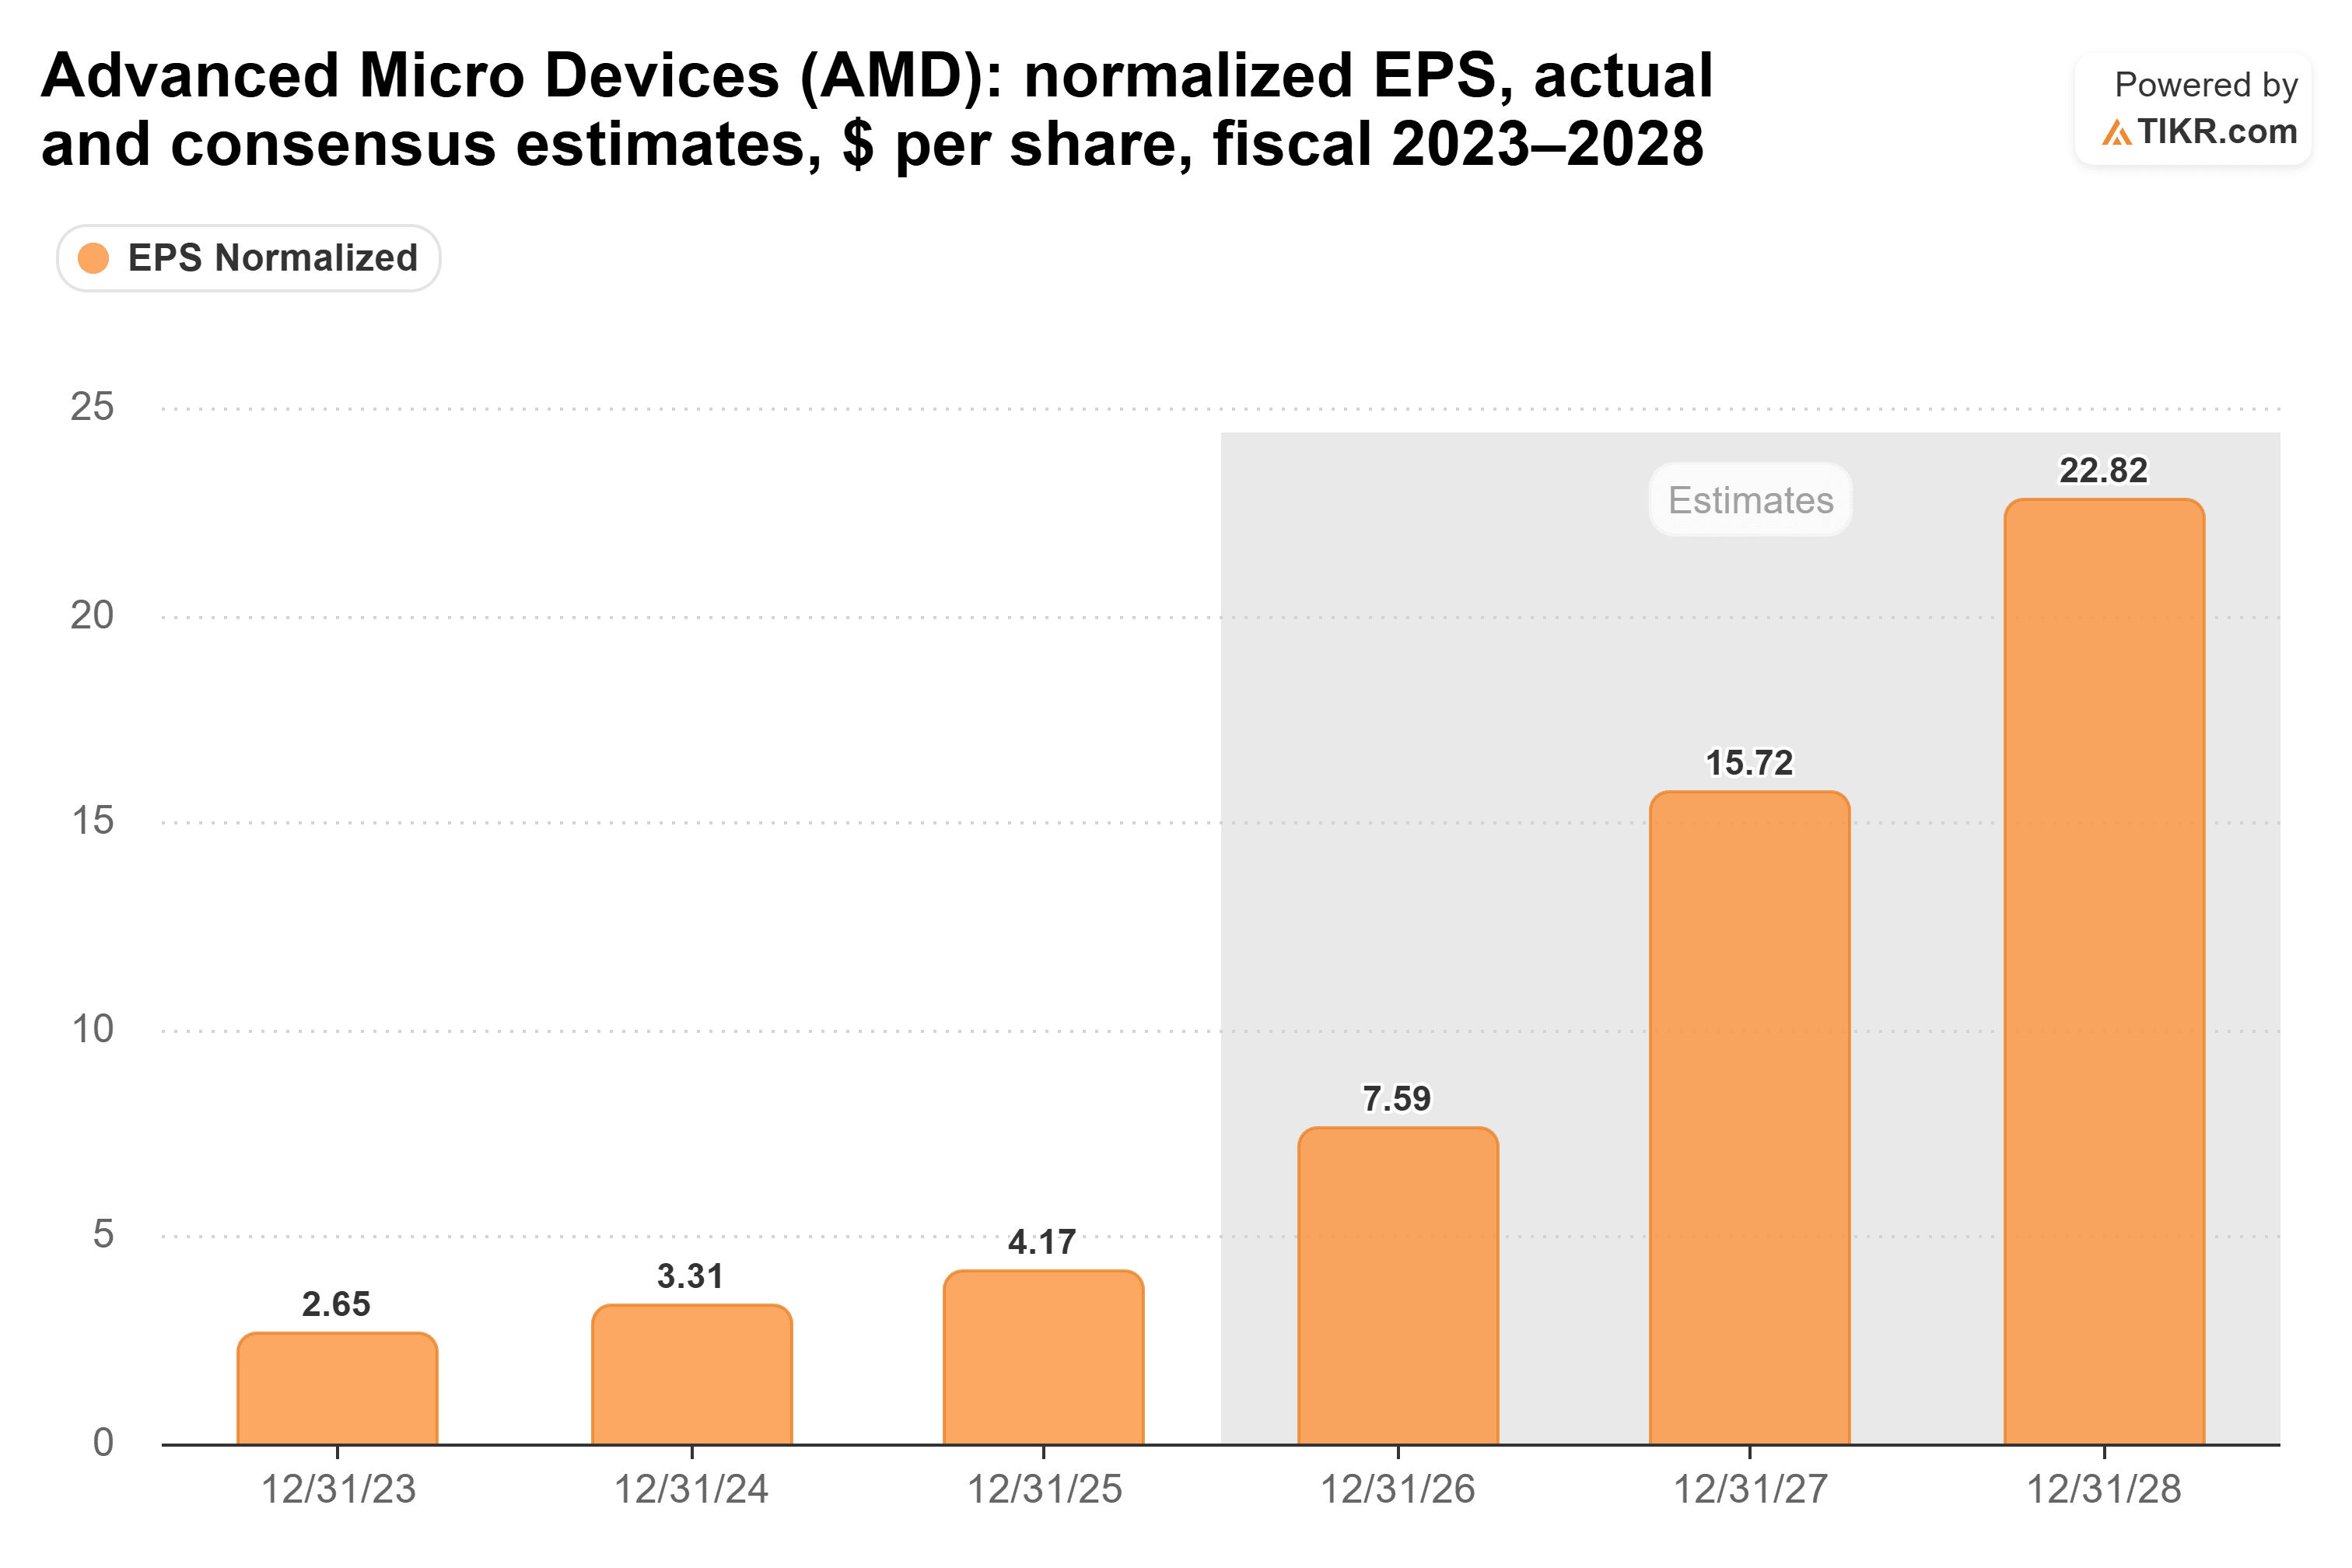
Com Su dizendo que a demanda é maior do que a oferta da AMD, o limite dessas estimativas para 2027 parece ser quantos chips a AMD consegue fabricar.
Isso já não está precificado?
Claro, a AMD quase triplicou este ano e agora vale mais de $1 trilhão. Ela é negociada a 57,1 vezes os lucros futuros, bem acima de sua média de cinco anos de 34,4 vezes...
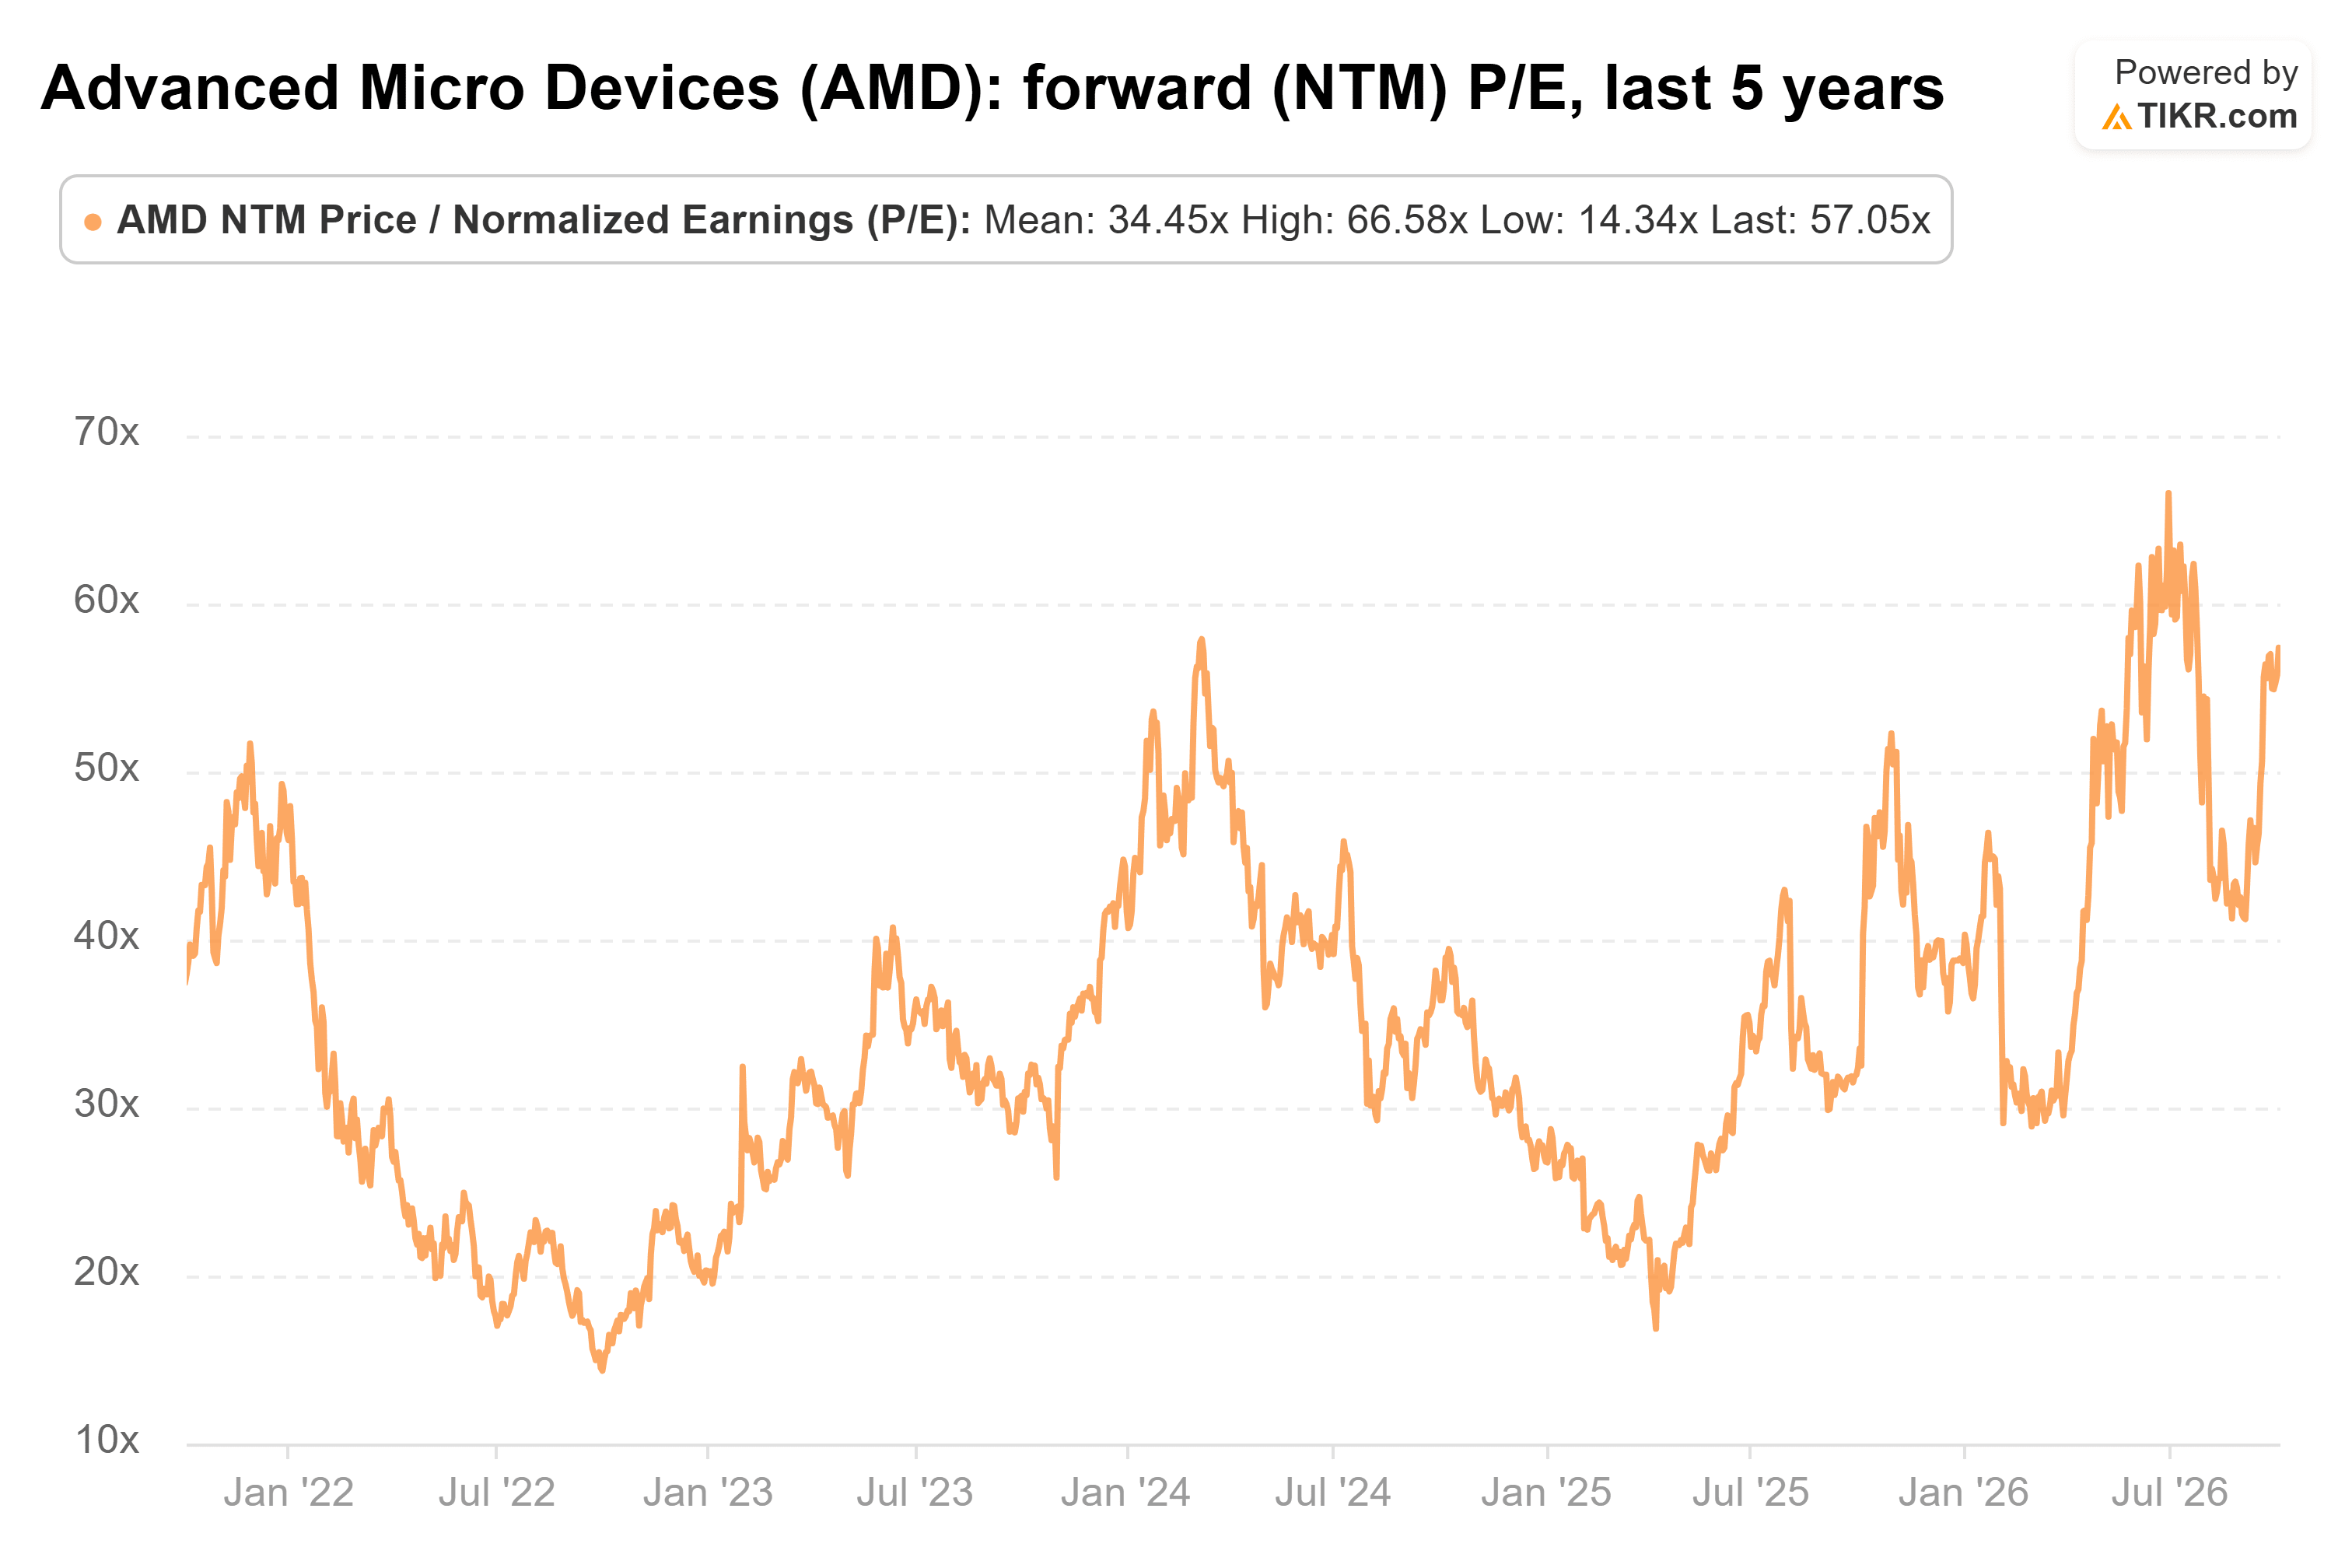
(Ainda está abaixo dos 66,6 vezes que atingiu no final de junho, no entanto.)
A questão é a seguinte: esse múltiplo usa os lucros dos próximos doze meses, e os analistas esperam que o EPS mais do que dobre em 2027. Se eles estiverem certos, o múltiplo cai rapidamente à medida que 2027 entra nessa janela, mesmo com a ação parada.
A outra preocupação é a concorrência, e não há falta dela. A AMD detém cerca de 46% do mercado de CPUs x86 (o design de chip que compartilha com a Intel), de acordo com a Mercury Research, mas a Intel está revidando, com sua ação subindo 21% no último mês. A Nvidia também entrou na corrida este ano com uma CPU focada em agentes chamada Vera, e a maioria dos grandes provedores de nuvem está construindo seus próprios chips baseados em Arm. A Meta até diz que projetou o Muse para rodar em qualquer tipo de CPU disponível, então a AMD precisa continuar conquistando seu lugar.
É por isso que o Citi fez espaço para um segundo vencedor: em um mercado crescendo dez vezes em cinco anos, a AMD não precisa de todos os agentes.
A conclusão
O potencial de alta de 25% do Citi parece alcançável para mim. Os chips da AMD rodam dois dos agentes pessoais mais proeminentes, sua CEO diz que a demanda é maior do que a oferta, e os analistas esperam que os lucros mais do que dobrem no próximo ano.
Claro, o Muse tem apenas um mês de vida, e os $300 bilhões do Citi são a previsão mais alta das três. Se o uso de agentes esfriar, 57 vezes os lucros futuros começarão a parecer muito caro.
Então, quanto vale realmente a ação da AMD?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a AMD poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste os dados para refletir sua própria visão do negócio. É gratuito.
Faça a valuation da AMD gratuitamente
Aviso Legal:
Observe que os artigos do TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


