


Principais Conclusões
- A Truist Financial oferece um rendimento de 4,6% e a KeyCorp de 4,3%, e ambas pagaram o mesmo dividendo no ano fiscal de 2025 que em 2023: US$ 2,08 e US$ 0,82 por ação, respectivamente.
- Ambos os dividendos são bem cobertos: 52% do LPA normalizado da Truist e 55% da KeyCorp no ano fiscal de 2025, caindo para 44% e 45% no consenso para 2026.
- O índice de pagamento da KeyCorp atingiu 93% no ano fiscal de 2023, enquanto o da Truist atingiu o pico de 58% na última década.
- A KeyCorp espera um crescimento de receita de 7% a 8% em 2026, contra 3,5% a 4% na Truist.
A Truist Financial (TFC) aumentou seu LPA diluído em 37% em relação ao ano anterior no segundo trimestre de 2026, e a KeyCorp (KEY) cresceu seus lucros do segundo trimestre em 26%. Nenhuma delas entregou um dividendo maior aos acionistas por isso. A Truist pagou US$ 2,08 por ação em cada um dos anos fiscais de 2023, 2024 e 2025, a KeyCorp pagou US$ 0,82, e ambas pagam as mesmas taxas hoje.
Isso deixa os investidores de renda comparando o rendimento de 4,6% da Truist com os 4,3% da KeyCorp, no fechamento de 7 de outubro de 2026. Então, qual é a melhor ação para dividendos?
| Métrica | Truist Financial (TFC) | KeyCorp (KEY) |
|---|---|---|
| Rendimento de dividendos (7 de out. de 2026) | 4,6% | 4,3% |
| Dividendo anual | US$ 2,08 | US$ 0,82 |
| Crescimento do dividendo, ano fiscal 2020–2025 | 2,9% ao ano | 2,1% ao ano |
| Crescimento do dividendo, ano fiscal 2015–2025 | 7,1% ao ano | 11,0% ao ano |
| Índice de pagamento do LPA normalizado, ano fiscal 2025 | 52% | 55% |
| Índice de pagamento do LPA normalizado, consenso para 2026 | 44% | 45% |
| Preço/valor contábil tangível (últimos 12 meses) | 1,4x | 1,5x |
A margem de segurança da Truist se manteve
O dividendo da Truist é bem coberto pelos lucros, a medida que se aplica a um banco. Ele consumiu 52% do LPA normalizado no ano fiscal de 2025 (US$ 2,08 contra US$ 4,01), e isso cai para uma margem mais confortável de 44% no consenso de 19 analistas para 2026 de US$ 4,75. (O consenso do ano passado ficou dentro de 1% do valor real.)
Essa margem de segurança tem sido estável por uma década. O dividendo subiu de US$ 1,15 por ação no ano fiscal de 2016 para US$ 2,08 em 2023, e o índice de pagamento nunca ultrapassou 58%.

Parte do crescimento dos lucros vem de um enxugamento. A Truist deixou de fazer empréstimos marítimos e para veículos recreativos (RVs) e reduziu drasticamente os empréstimos automotivos, realocando esse capital para empréstimos comerciais de maior qualidade. Na conferência do segundo trimestre, o Presidente do Conselho e CEO William Rogers disse: "Embora algumas dessas escolhas possam criar compensações de curto prazo em métricas individuais de crescimento, elas estão produzindo os resultados que pretendíamos e estão impulsionando uma rentabilidade mais forte e um desempenho financeiro melhorado."
A Truist paga por isso na receita de juros líquida. A empresa agora espera que essa linha cresça de 1% a 1,5% em 2026, abaixo dos 2% a 3% anteriores, à medida que os depositantes buscam taxas mais altas. A administração prioriza o dividendo em relação às recompra de ações, e o segundo trimestre mostra essa ordem: os dividendos consumiram 42% dos lucros, com US$ 1,2 bilhão em recompra de ações além disso.
A KeyCorp está crescendo mais rápido, a partir de uma base mais instável
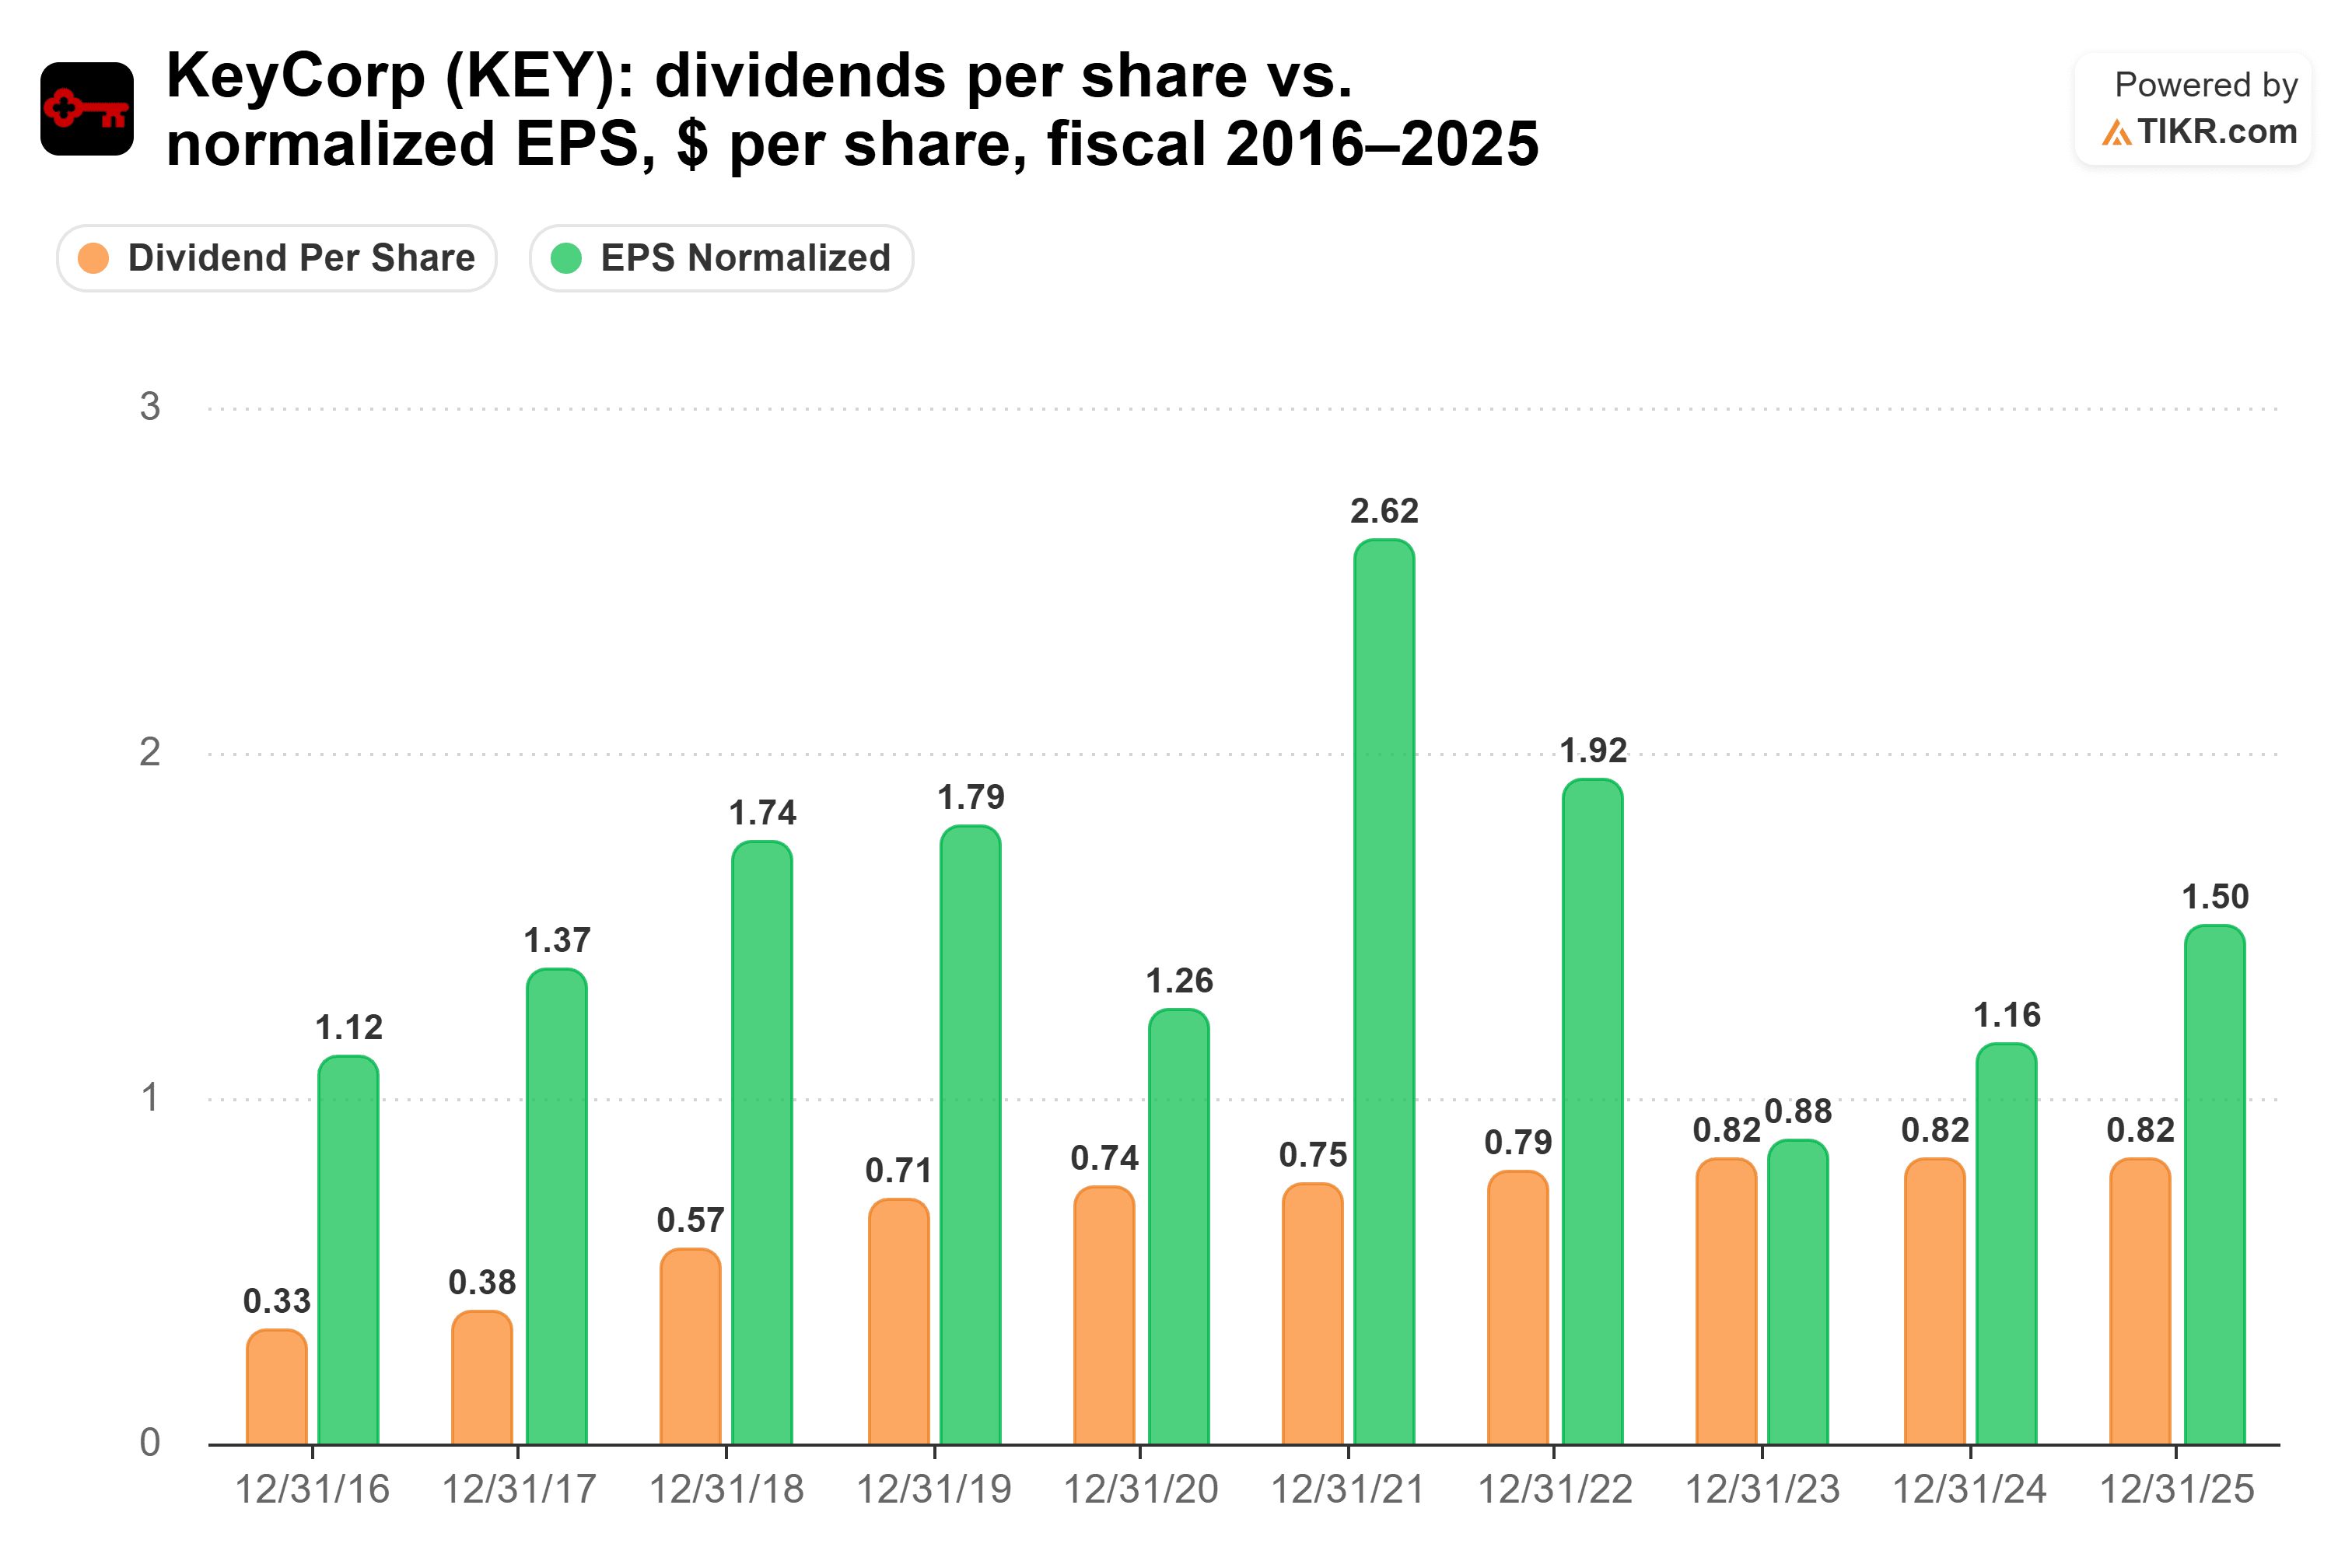
O dividendo da KeyCorp também permaneceu estagnado pelo mesmo tempo, e sua cobertura hoje se parece muito com a da Truist: 55% do LPA normalizado no ano fiscal de 2025 (US$ 0,82 contra US$ 1,50), caindo para 45% no consenso de 15 analistas para 2026 de US$ 1,84.
O histórico por trás disso é mais acidentado. O dividendo subiu de US$ 0,33 por ação no ano fiscal de 2016 para US$ 0,82 em 2023. Esse foi o ano em que o LPA normalizado caiu para US$ 0,88, em comparação com US$ 1,92 em 2022, e o índice de pagamento saltou para um arriscado 93%.
O negócio agora tem mais momentum. A receita do segundo trimestre de 2026 subiu 7% em relação ao ano anterior, para US$ 1,96 bilhão. A KeyCorp também elevou sua previsão (guidance) para 2026 para um crescimento de receita de 7% a 8% e um crescimento da receita de juros líquida de 9% a 11%.
O Presidente do Conselho e CEO Christopher Gorman coloca os clientes e o investimento no negócio em primeiro lugar, afirmando: "Em terceiro lugar estaria nosso dividendo. E por último, as recompra de ações." Com pelo menos US$ 1,3 bilhão em recompra de ações ainda planejadas para 2026, há espaço para ambos. O risco a ser observado é o crédito: as baixas líquidas (net charge-offs) subiram para 42 pontos base no segundo trimestre, contra 39 no ano anterior.
Então, qual dividendo vence?
A Truist é a melhor ação para dividendos. Nenhum dos dividendos foi maior em 2025 do que em 2023, então o que decide é o valor que você recebe e os lucros por trás dele. A Truist lidera em ambos. US$ 10.000 na Truist pagam US$ 460 por ano com seu rendimento de 4,6%, contra US$ 430 da KeyCorp. O índice de pagamento da Truist também atingiu o pico de 58% na última década, enquanto o da KeyCorp chegou a 93%.
A taxa de crescimento de 5 anos de cada ação apenas amplia a liderança. Nessas taxas, a renda da Truist atinge cerca de US$ 597 no ano 10, um rendimento de 6,0% sobre seu capital. A da KeyCorp atinge cerca de US$ 517, e nunca alcança a da Truist.
A KeyCorp ainda tem um bom caso. Seu índice de pagamento consensual para 2026 de 45% é quase igual aos 44% da Truist, e sua previsão de receita para 2026 é o dobro da da Truist. Ela também aumentou seu dividendo 11,0% ao ano de 2015 a 2025, contra 7,1% na Truist. A questão é que um dividendo que não está crescendo paga o que paga hoje. A Truist paga mais, a partir de uma margem de segurança que se manteve melhor quando os lucros dos bancos caíram.
É claro, esse crescimento mais rápido é o que financiaria um aumento da KeyCorp, então seu próximo anúncio de dividendo é o que deve ser observado.
Então, quanto vale realmente a ação da Truist?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Truist poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


