Principais Conclusões
- A NVIDIA caiu cerca de 12% na quarta e quinta-feira enquanto Amazon e Microsoft subiam, após os Democratas conquistarem o controle do Congresso e Dan Ives, da Yorkville Ives, estimar que 10% dos data centers planejados nos EUA não serão construídos.
- Ben Thompson, do Stratechery, espera que a NVIDIA perca no curto prazo com a desaceleração da construção nos EUA, e prevê que os gigantes da nuvem com capacidade já operacional sairão na frente.
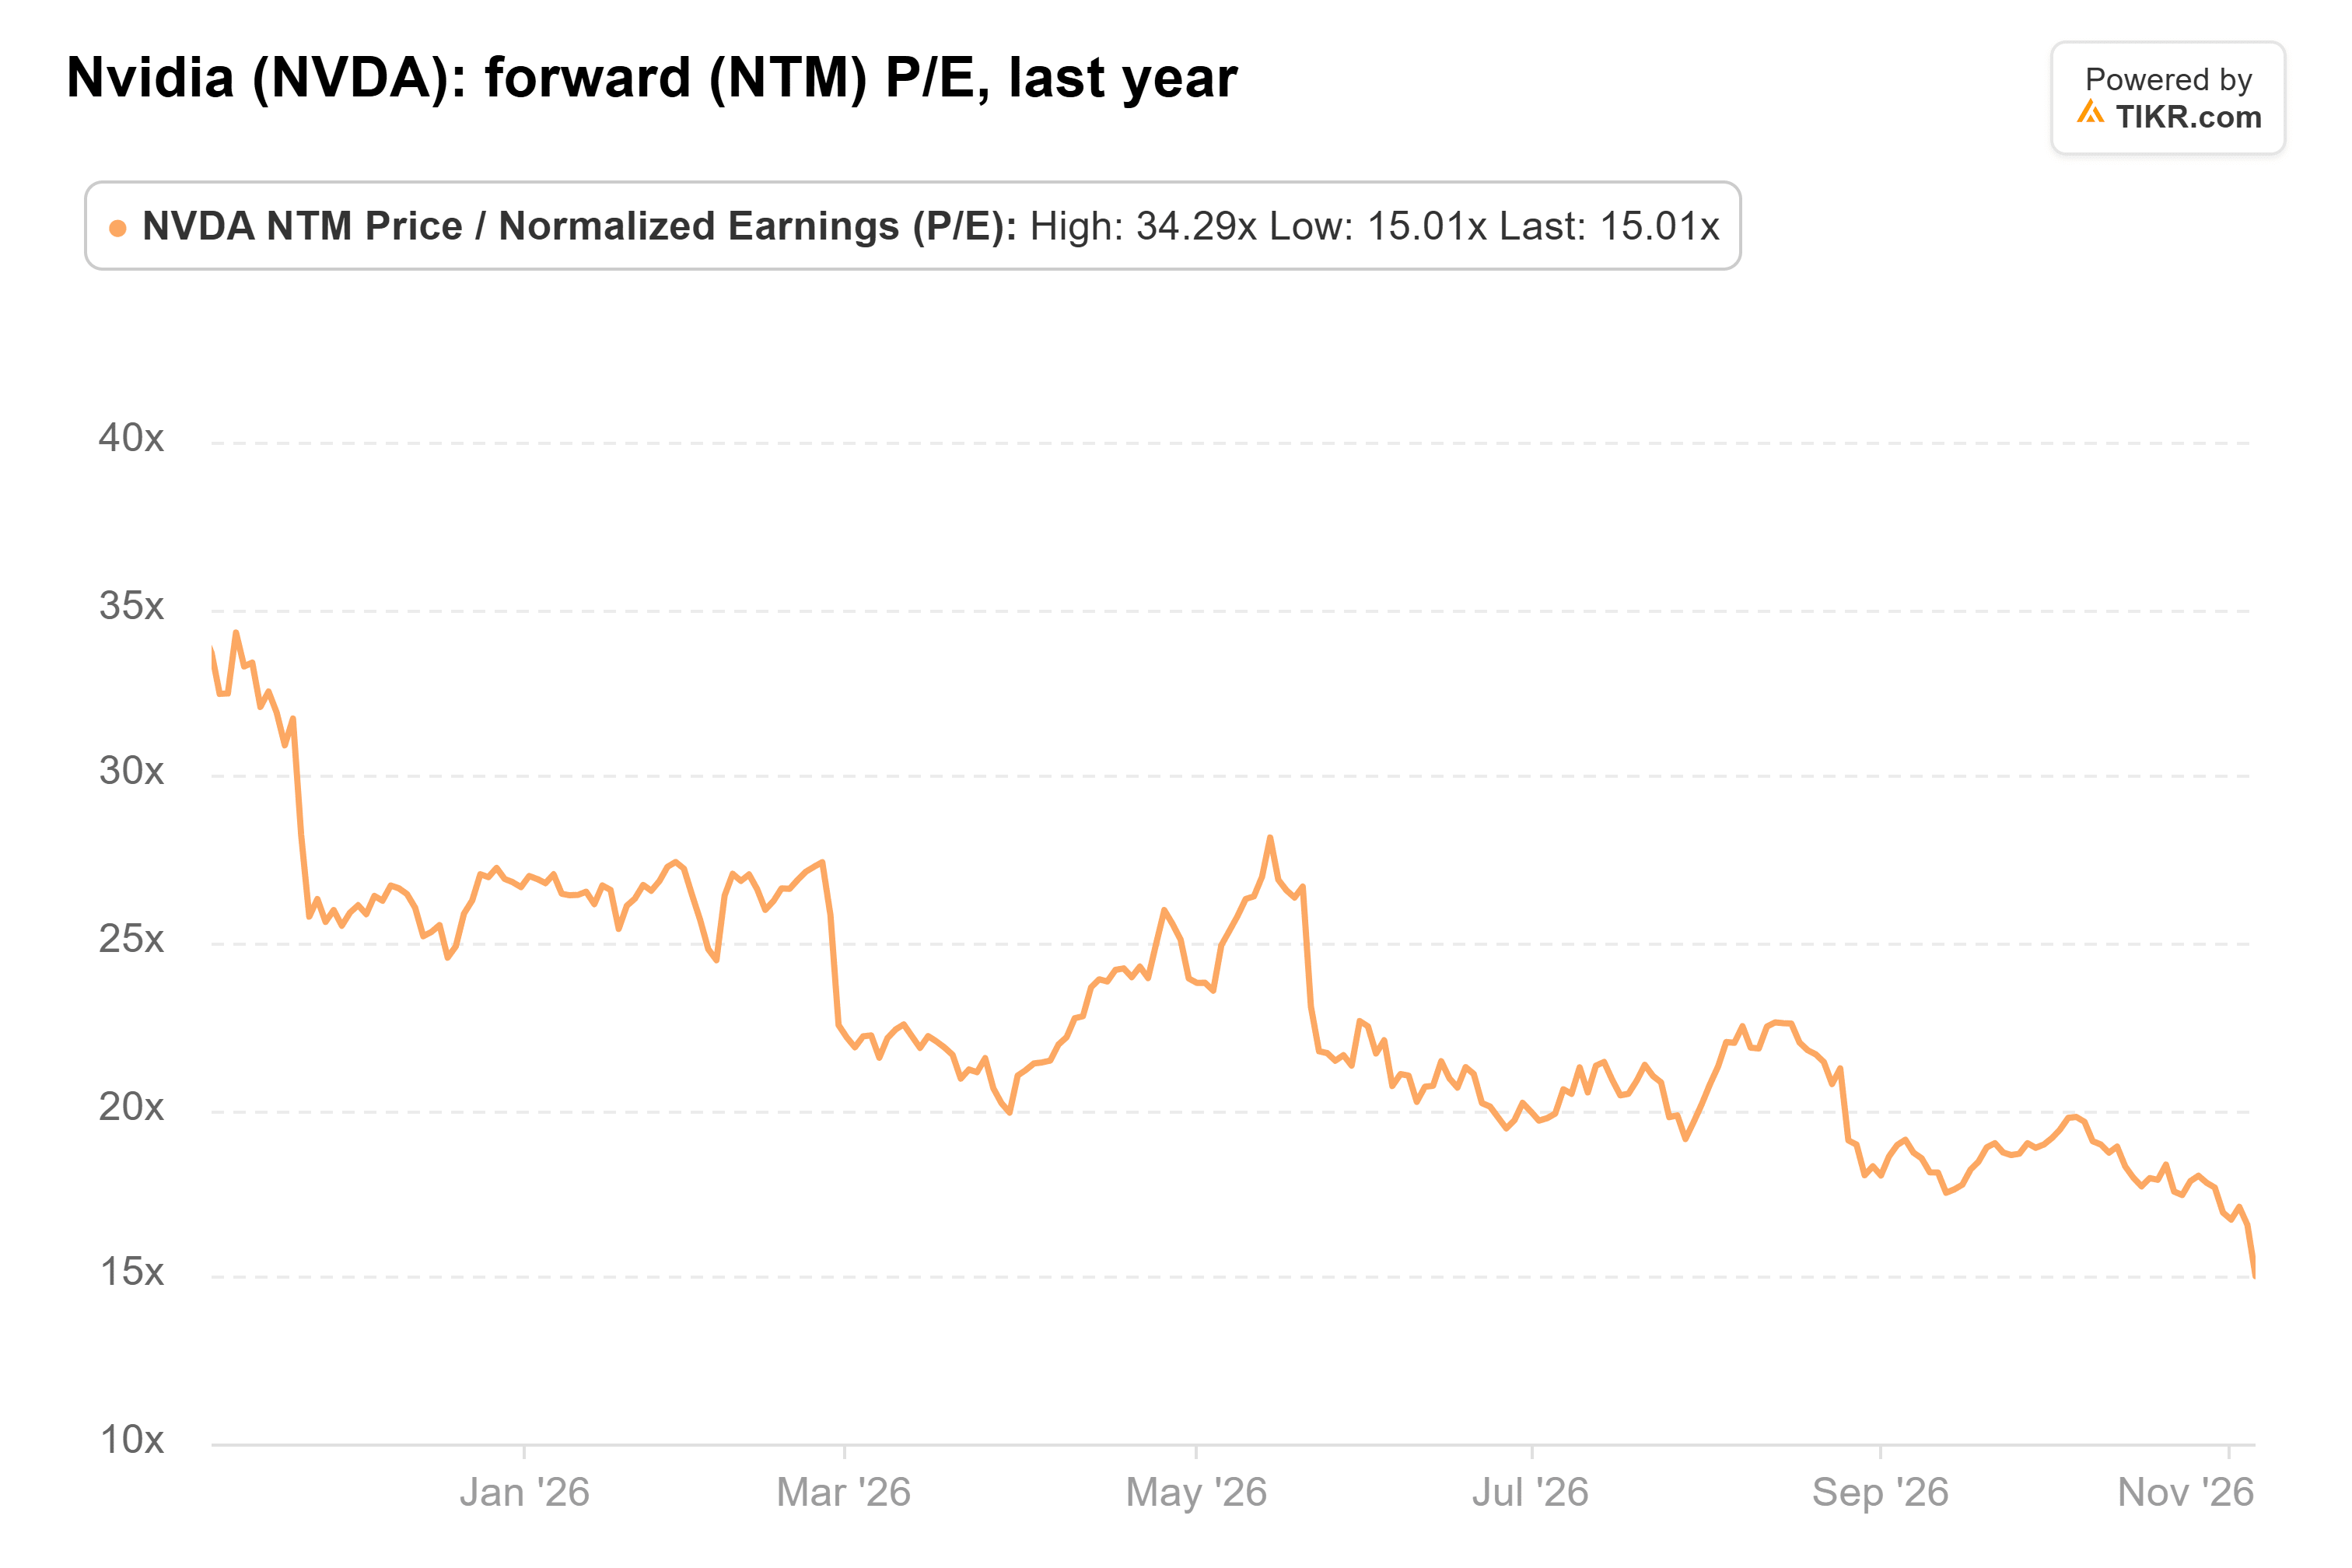
- Os analistas ainda não cortaram suas previsões, mas o P/L forward da NVIDIA já caiu para 15x, seu menor nível no último ano, o que precifica um dano maior do que uma desaceleração na construção parece provável de causar.
- Com a escassez de energia, a atualização de data centers antigos com os chips mais novos da NVIDIA é a tese de alta de longo prazo, e o relatório de 17 de novembro é o próximo teste.
Os Democratas conquistaram ambas as câmaras do Congresso na terça-feira, e os investidores não perderam tempo em separar as ações de IA em vencedoras e perdedoras. A NVIDIA (NVDA) caiu no segundo grupo.
A fabricante de chips caiu 3,2% na quarta-feira enquanto Amazon (AMZN) e Microsoft (MSFT) subiam. Em seguida, afundou outros 9,3% na quinta-feira enquanto o dinheiro continuava a girar para fora das ações de chips. A recuperação de sexta-feira só a elevou de volta para US$ 187. Isso ocorreu depois que a NVIDIA já havia caído 11% em um mês.
Ben Thompson, do Stratechery, resumiu o que a votação significa para a NVIDIA em seu artigo pós-eleição, "IA na Cédula":
"A NVIDIA quase certamente será uma perdedora de curto prazo."
Menos data centers significam menos chips da NVIDIA, argumentou ele. As neoclouds mais fracas também prejudicam a NVIDIA em dobro, já que elas operam quase inteiramente em seus sistemas de rack completo e a NVIDIA está dando suporte a muitas delas.
Dan Ives, da Yorkville Ives, colocou um número na desaceleração. Dos 800 a 1.000 data centers planejados em todo os EUA, ele estima que "10% dos data centers não acontecerão agora."
São 80 a 100 projetos.
O TIKR acompanha 62 analistas sobre a Nvidia. Quantos dizem "Comprar"?
Veja a distribuição completa das classificações de Compra, Manter e Vender sobre a Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nvidia
Grandes estimativas, múltiplo pequeno
Os analistas ainda não cortaram seus números. Em 27 de outubro, eles previam a receita quase dobrando para US$ 412 bilhões neste ano fiscal e atingindo US$ 903 bilhões até o ano fiscal de 2029:
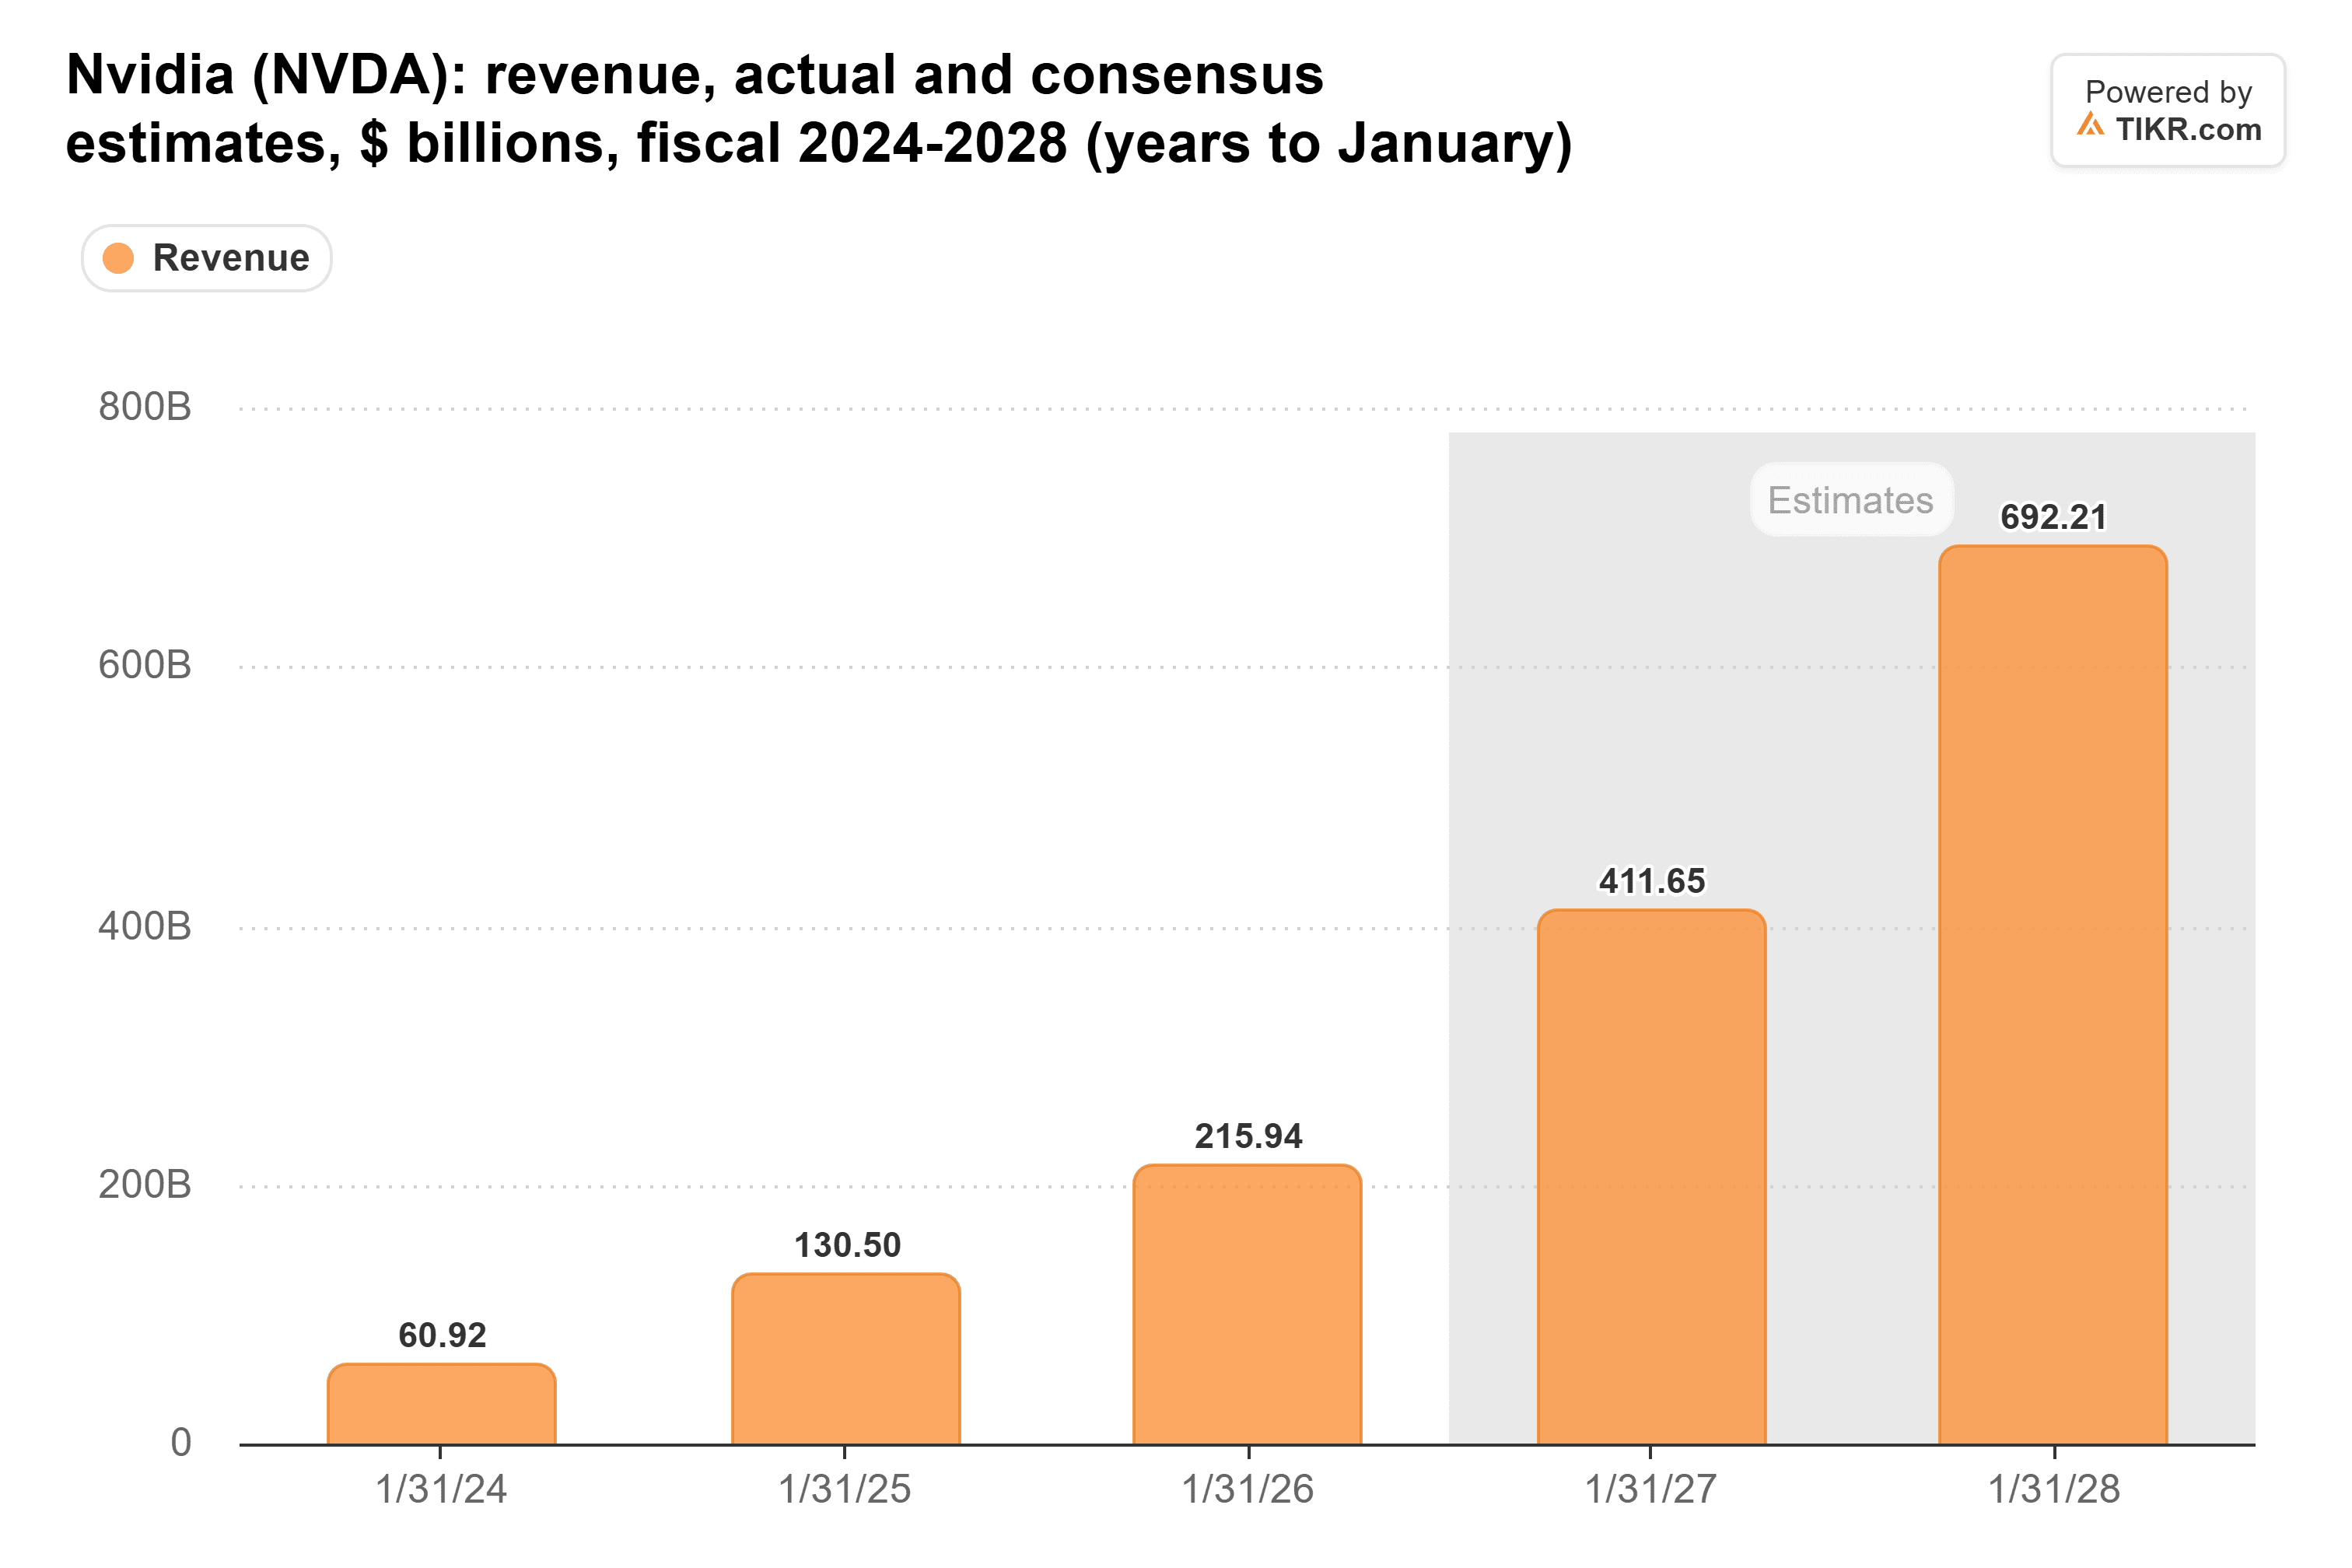
Clientes com sede nos EUA forneceram 69,3% da receita da NVIDIA. Se Ives estiver certo, eu esperaria os cortes nos anos fiscais de 2028 e 2029, quando os projetos planejados hoje seriam inaugurados.
Os investidores não estão esperando pelas revisões. O P/L forward da NVIDIA caiu para 15x em 5 de novembro, o menor nível do último ano e bem abaixo de sua média de 23x:
As nuvens que já construíram saem na frente
O outro lado da análise de Thompson é que os hyperscalers ganham. Minha leitura: à medida que novos data centers se tornam mais difíceis de construir, a capacidade já operacional se torna mais escassa. E as empresas que a possuem podem cobrar mais por ela.
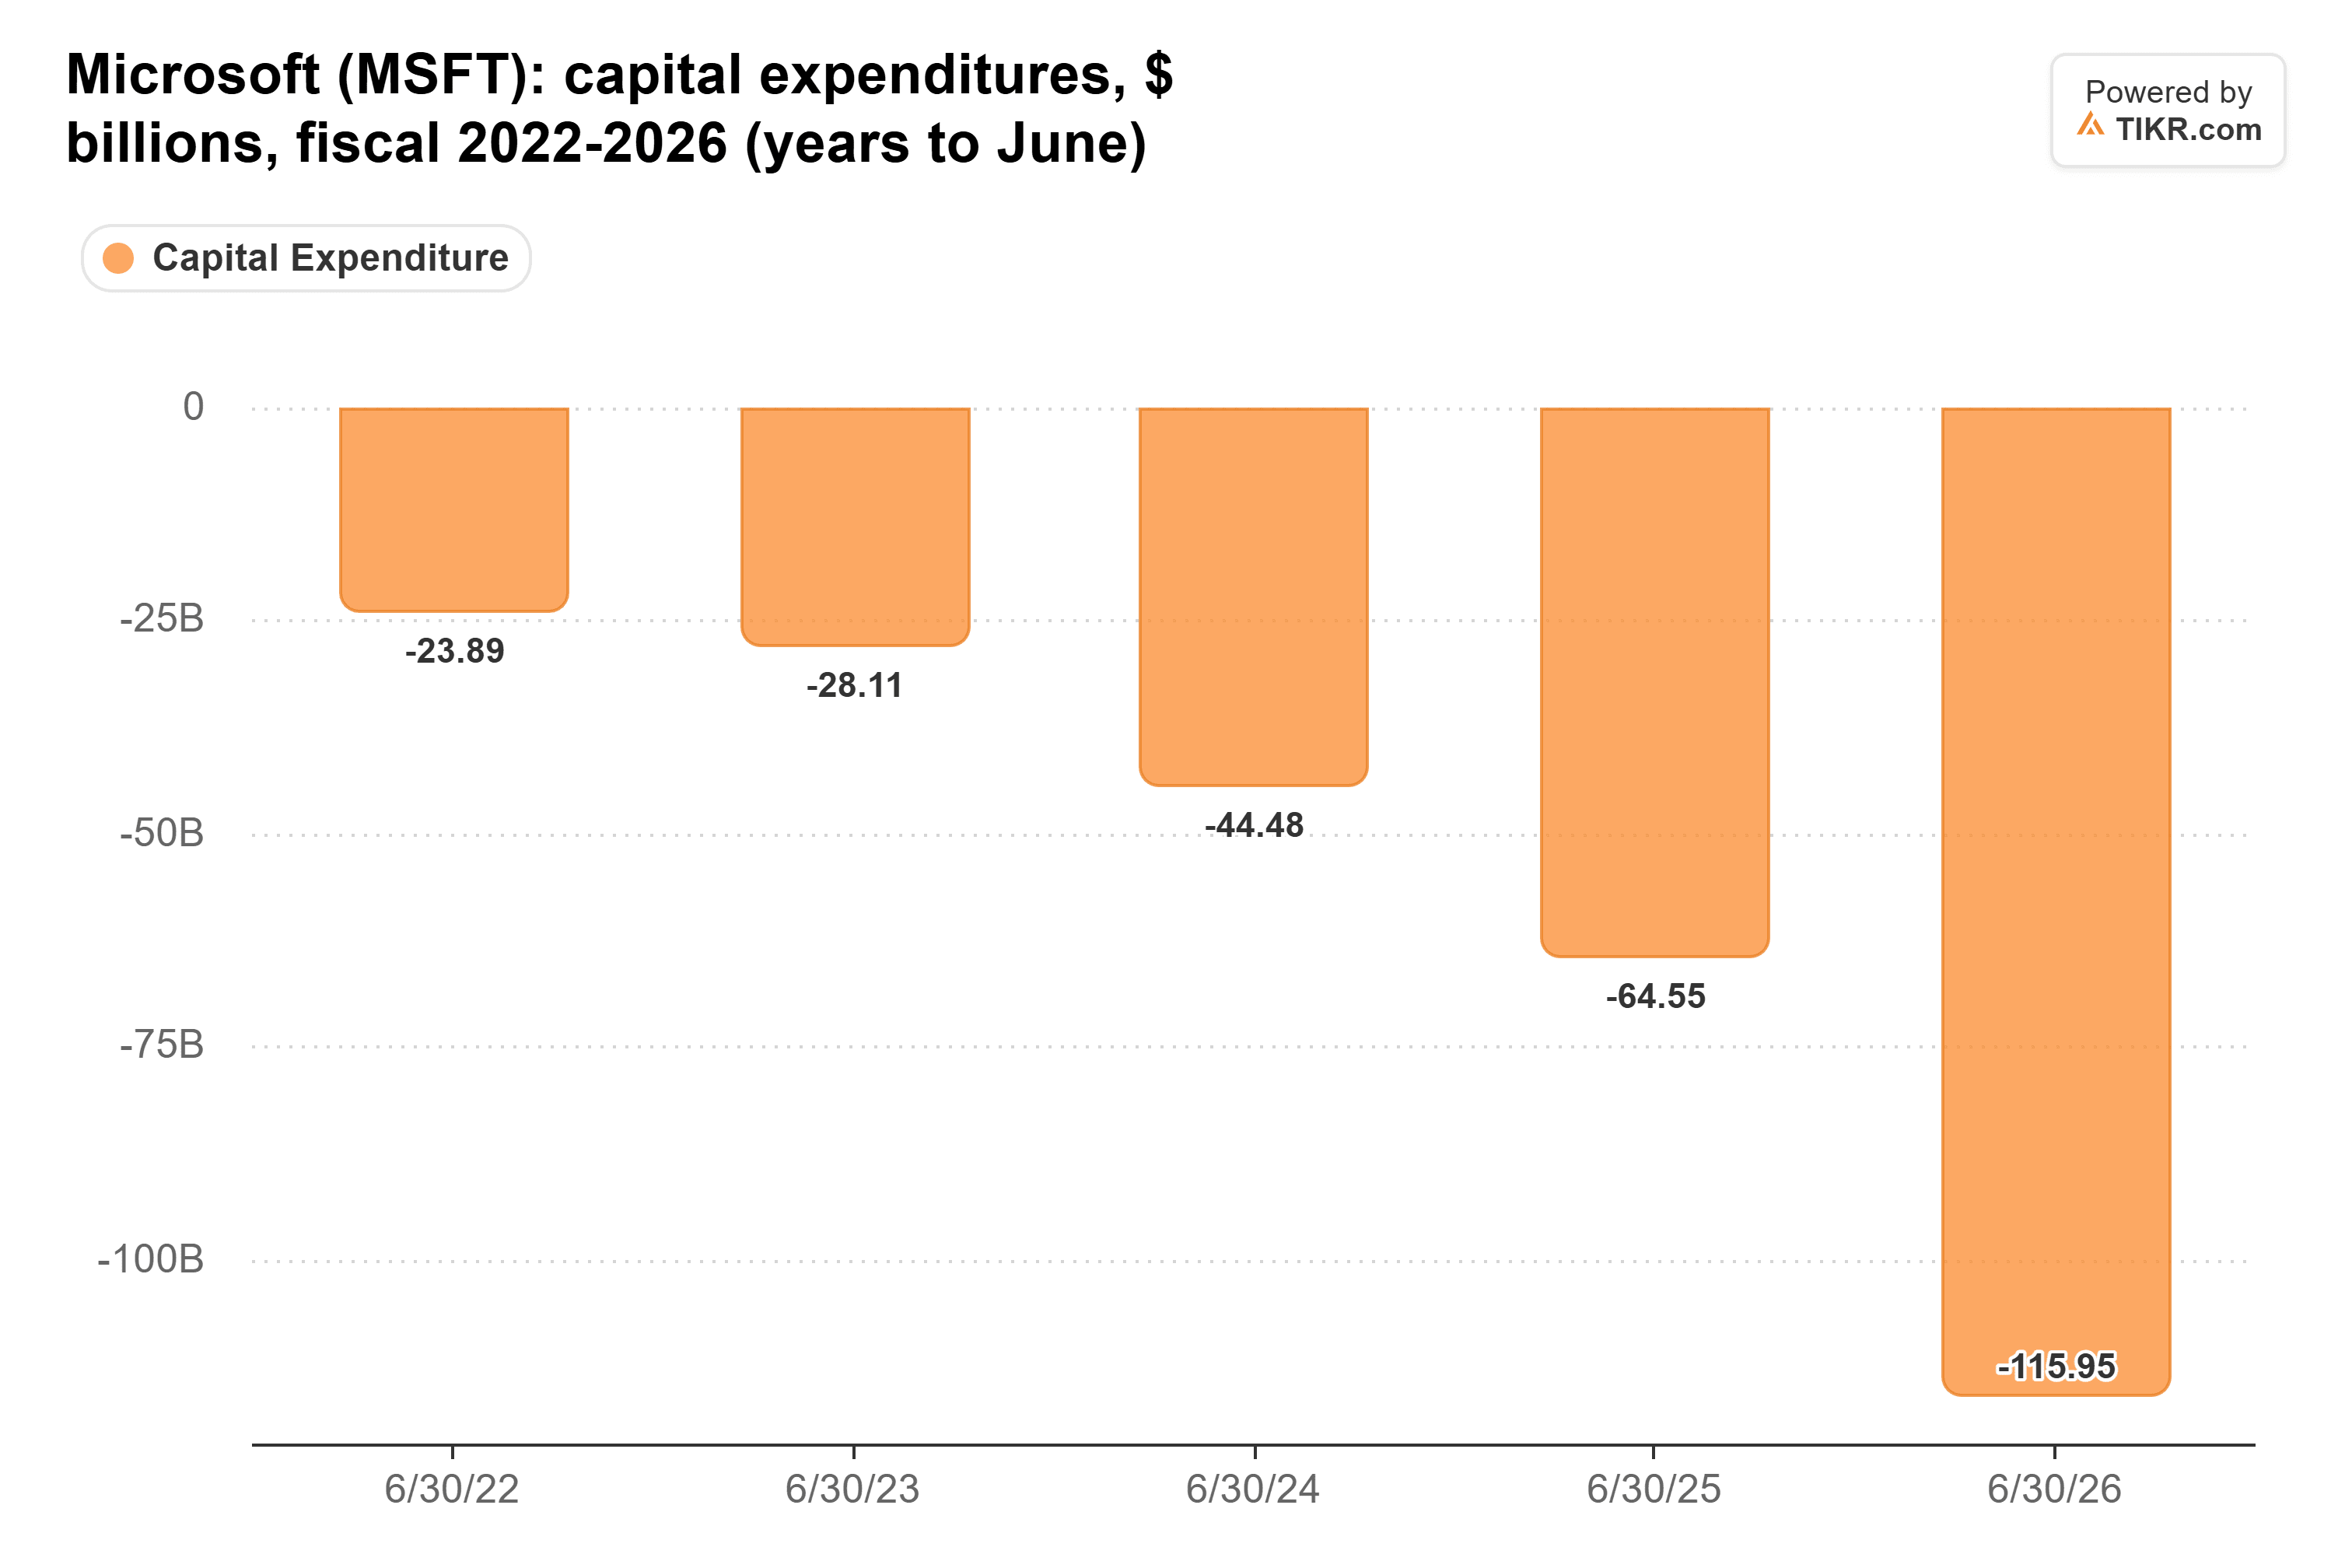
A Microsoft possui bastante. Seus gastos de capital quase quintuplicaram em quatro anos, para US$ 116 bilhões no ano fiscal de 2026:
Os investidores também podem gostar de um ritmo mais lento. Ives disse que isso significa "menos preocupações com Capex, o que ajuda as ações de Big Tech." Isso ajuda a explicar por que Amazon e Microsoft subiram enquanto seu fornecedor de chips caía.
Menos construções, chips melhores
O artigo de Thompson também contém a tese de alta de longo prazo. Uma vez que a energia se torne a restrição, "uma vantagem em tokens/megawatt vale muito dinheiro." Um cliente que não pode construir um novo data center pode reconstruir um antigo com os novos chips da NVIDIA.
A própria matemática da administração mostra o valor dessa atualização. Ela vê cerca de US$ 18 bilhões de receita por gigawatt com Hopper, US$ 25 bilhões com Grace Blackwell e US$ 40 bilhões com Vera Rubin. Trocar Hopper por Vera Rubin no mesmo prédio, e o faturamento da NVIDIA mais do que dobra.
A demanda também ainda está à frente da oferta. A administração chama sua previsão de cerca de 70% de crescimento da receita no ano fiscal de 2028 de limitada pela oferta.
Thompson sinaliza o risco do outro lado ele mesmo. Os hyperscalers, com a escala e o caixa para construir seus próprios chips, são a maior ameaça de longo prazo da NVIDIA.
Curto prazo, ele provavelmente está certo
A NVIDIA provavelmente terá alguns trimestres mais acidentados pela frente, como Thompson diz, e seus clientes neocloud são sua maior exposição. Mas a 15x os lucros forward, os investidores já precificaram um dano muito maior do que 10% a menos de data centers nos EUA causariam.
Claro, o próprio Thompson não está dizendo que a oposição é permanente. A primeira leitura real vem em 17 de novembro, quando a NVIDIA reporta seu terceiro trimestre e dá sua previsão (guidance) para o trimestre de janeiro.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!