Principais Conclusões
- A Amazon divulga seus resultados do terceiro trimestre após o fechamento na quinta-feira, 29 de outubro, com seu P/L futuro próximo ao nível mais baixo dos últimos cinco anos.
- Os lucros da Amazon cresceram rapidamente enquanto sua ação não acompanhou, e o múltiplo baixo parece um erro de precificação, desde que a AWS continue crescendo.
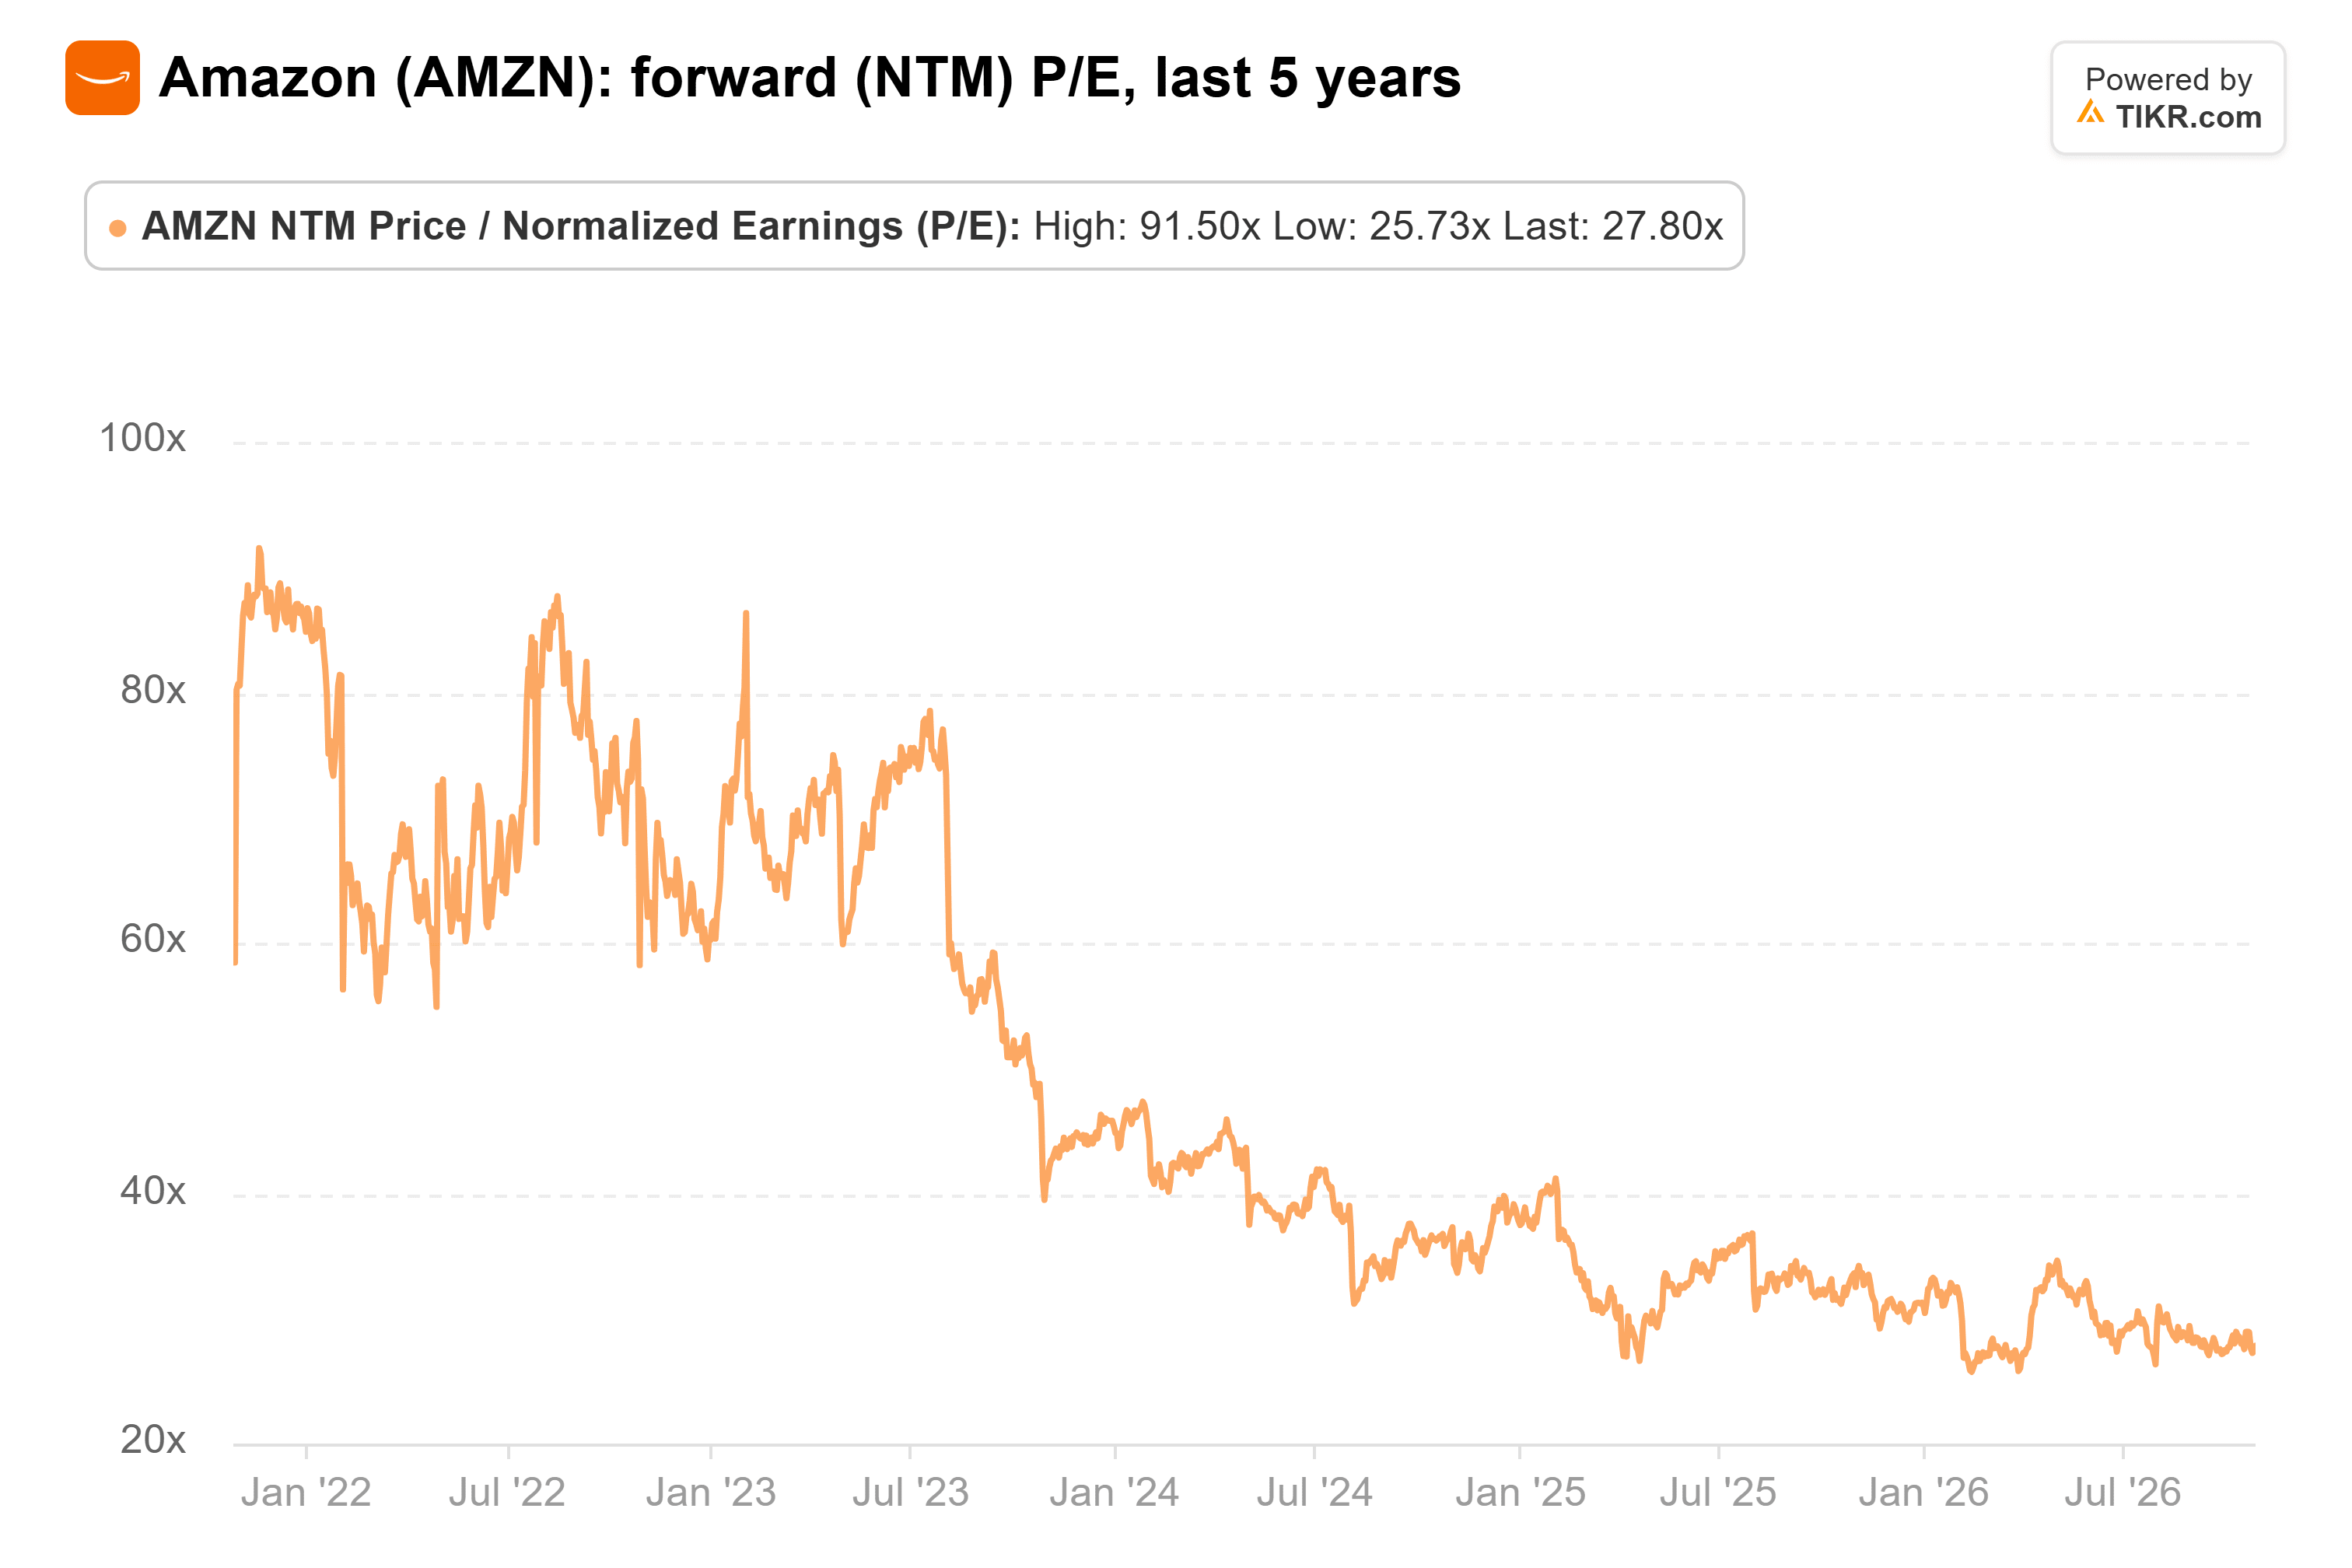
- O LPA normalizado subiu de $2,90 em 2023 para $7,17 em 2025, e os analistas esperam $13,37 em 2028, enquanto o P/L futuro caiu para 28x contra uma média de cinco anos de 49x.
- O trimestre precisa mostrar a AWS crescendo próximo aos 37% do segundo trimestre, com sua margem se mantendo, o que mostraria que os gastos com IA estão dando retorno.
A Amazon (AMZN) divulga seus resultados do terceiro trimestre após o fechamento na quinta-feira, 29 de outubro, e entra no anúncio com uma configuração peculiar:
Seus lucros continuam subindo, e os investidores continuam pagando menos por eles.
O CEO da Ritholtz Wealth Management, Josh Brown, resumiu no episódio de terça-feira de The Compound and Friends, dizendo: "o lucro por ação desta empresa está absolutamente explodindo. E o preço da ação não deu nada a você como resultado disso."
Brown está certo sobre os lucros
Os números da TIKR corroboram. O LPA normalizado da Amazon subiu de $2,90 em 2023 para $7,17 em 2025, e os analistas esperam que continue subindo.
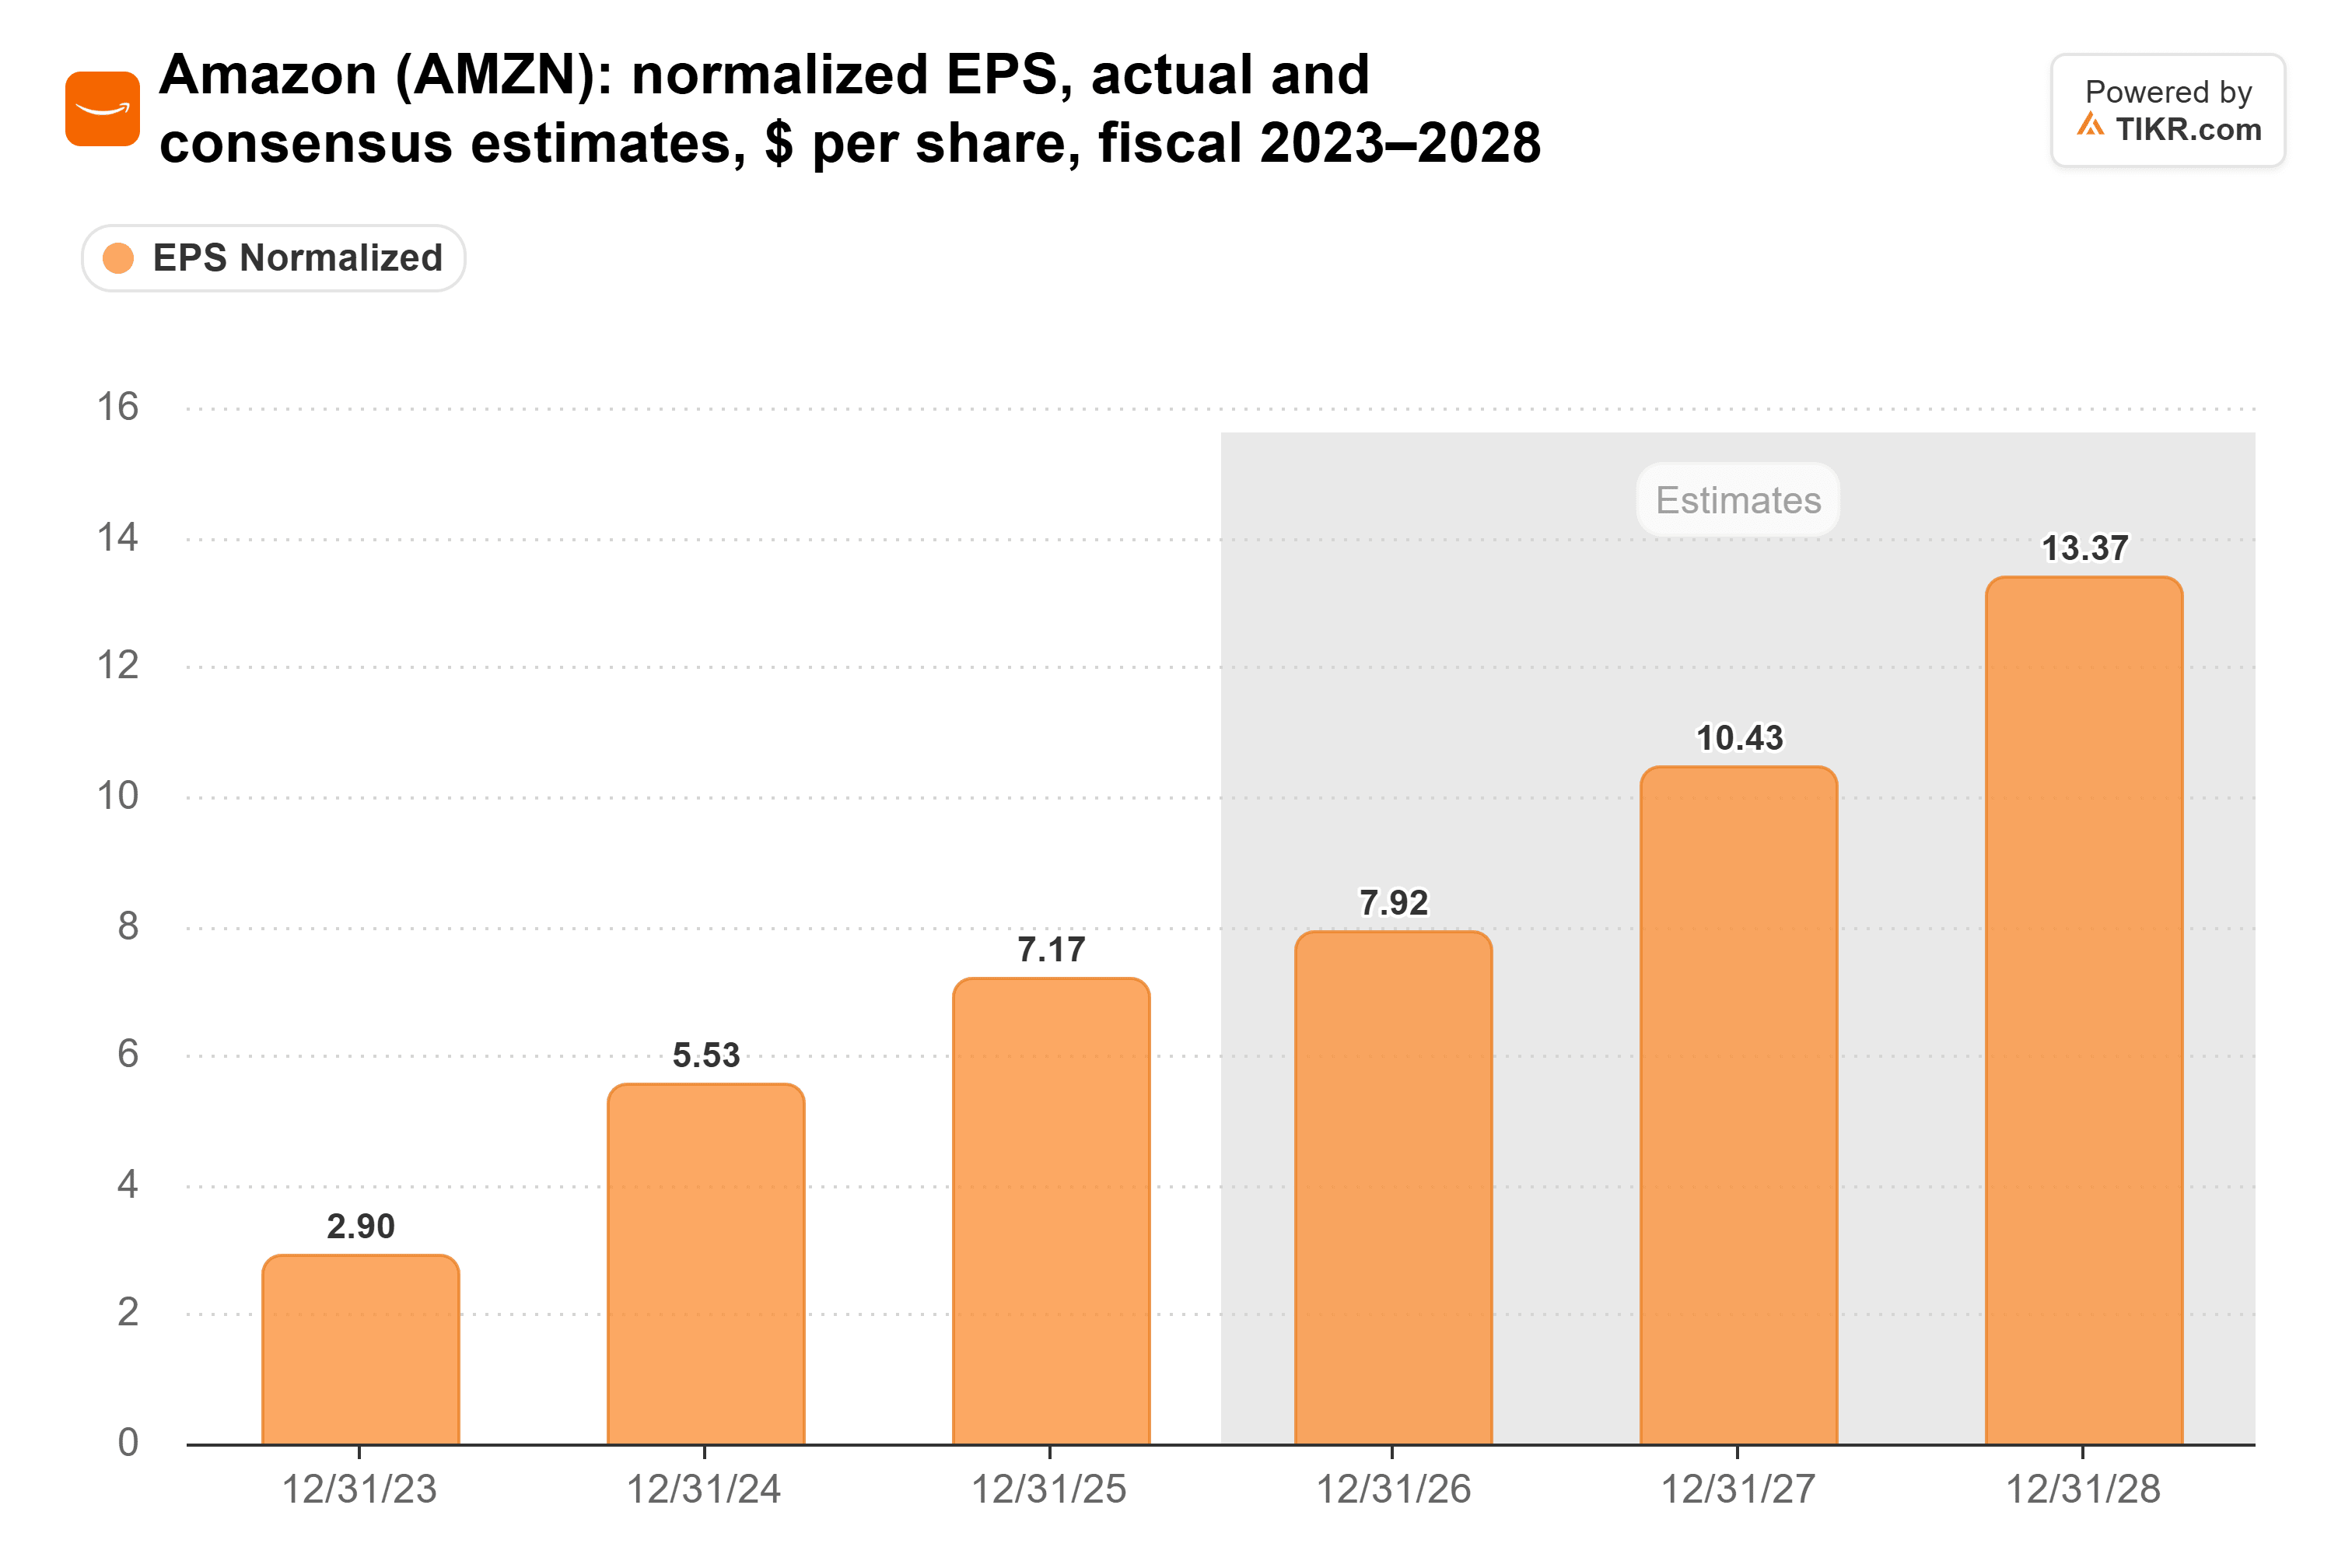
O consenso dos analistas é de $10,43 para 2027 e $13,37 para 2028, quase o dobro do que a Amazon lucrou no ano passado. (Isso é LPA normalizado, que exclui os ganhos com a participação da Amazon na Anthropic que inflaram seus lucros reportados este ano.)
O múltiplo foi na direção oposta
No mesmo período, o P/L futuro da Amazon caiu para 28x. Isso está logo acima do mínimo de cinco anos de 26x de fevereiro e muito abaixo de sua média de cinco anos de 49x.
Isso está longe do tipo de avaliação que preocuparia o professor da NYU, Scott Galloway. No episódio de segunda-feira de Prof G Markets, ele disse: "Eu gostaria de ver esses hyperscalers negociando a avaliações ridículas, negociando a 50, 60, 70 vezes os lucros."
A Amazon negocia a aproximadamente metade do limite inferior dessa faixa.
A TIKR acompanha 60 analistas na Amazon. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Amazon
O mercado está preocupado com a conta
O desconto vem do custo da expansão de IA. A Liz Ann Sonders da Charles Schwab observou no X na segunda-feira que um índice do S&P de hyperscalers listados nos EUA caiu aproximadamente um quarto desde o início de maio. Sua razão: os investidores estão preocupados com como todos esses gastos serão pagos.
A Amazon espera cerca de $220 bilhões em gastos de capital este ano, acima dos $128,3 bilhões em 2025. O fluxo de caixa livre foi uma saída de $7,6 bilhões nos 12 meses até 30 de junho, e a dívida de longo prazo dobrou para $128,9 bilhões no primeiro semestre de 2026. A receita operacional da AWS também caiu para 18% de seus ativos no final de 2025, ante 26% em 2024. (A administração diz que esse retorno se recupera conforme os data centers construídos antecipadamente à demanda são preenchidos.)
Portanto, apenas a linha do LPA provavelmente não moverá a ação na quinta-feira. Alguns investidores no X já especulam que a Amazon poderia captar recursos no dia do anúncio de resultados, como a Meta fez. O Daniel Niles da Niles Investment Management concordou.
O que a Amazon precisa mostrar na quinta-feira
O relatório precisa mostrar que os gastos estão dando retorno.
- Crescimento da AWS igual ou próximo aos 37% do segundo trimestre, acima dos 17% de um ano antes.
- Uma margem operacional da AWS que se mantenha próxima aos 39,4% do T2, à medida que a depreciação aumenta. (Esses 39,4% incluíram cerca de $551 milhões em ganhos com contratos de energia.)
- Receita operacional igual ou acima de sua previsão de $22,5 bilhões a $26,5 bilhões. O limite inferior já supera os $21,7 bilhões que a Amazon lucrou um ano antes, antes das despesas com FTC e indenizações.
- Nenhum aumento no plano de capex de aproximadamente $220 bilhões.
Minha opinião: a 28x os lucros futuros, a Amazon está precificada como se essa expansão não fosse dar retorno. Se a AWS mantiver seu ritmo na quinta-feira, a desvalorização parecerá um erro de precificação, e apenas o crescimento dos lucros dá espaço para a ação subir.
Claro, se o crescimento da AWS cair para cerca de 30% enquanto sua margem cai, o múltiplo mais baixo terá sido merecido. E o teste maior virá com a perspectiva de capex para 2027 no início de fevereiro.
Então, quanto vale realmente a ação da Amazon?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação da TIKR e ver quanto a Amazon poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos da TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!