Principais Conclusões
- A Arm caiu 13% e a Qualcomm 9,5% na quinta-feira, pois a memória mais cara afetou seus negócios de telefonia.
- Fabricantes de memória como a Micron ganham com a escassez impulsionada pela IA, e os designers de chips para celulares arcam com a conta.
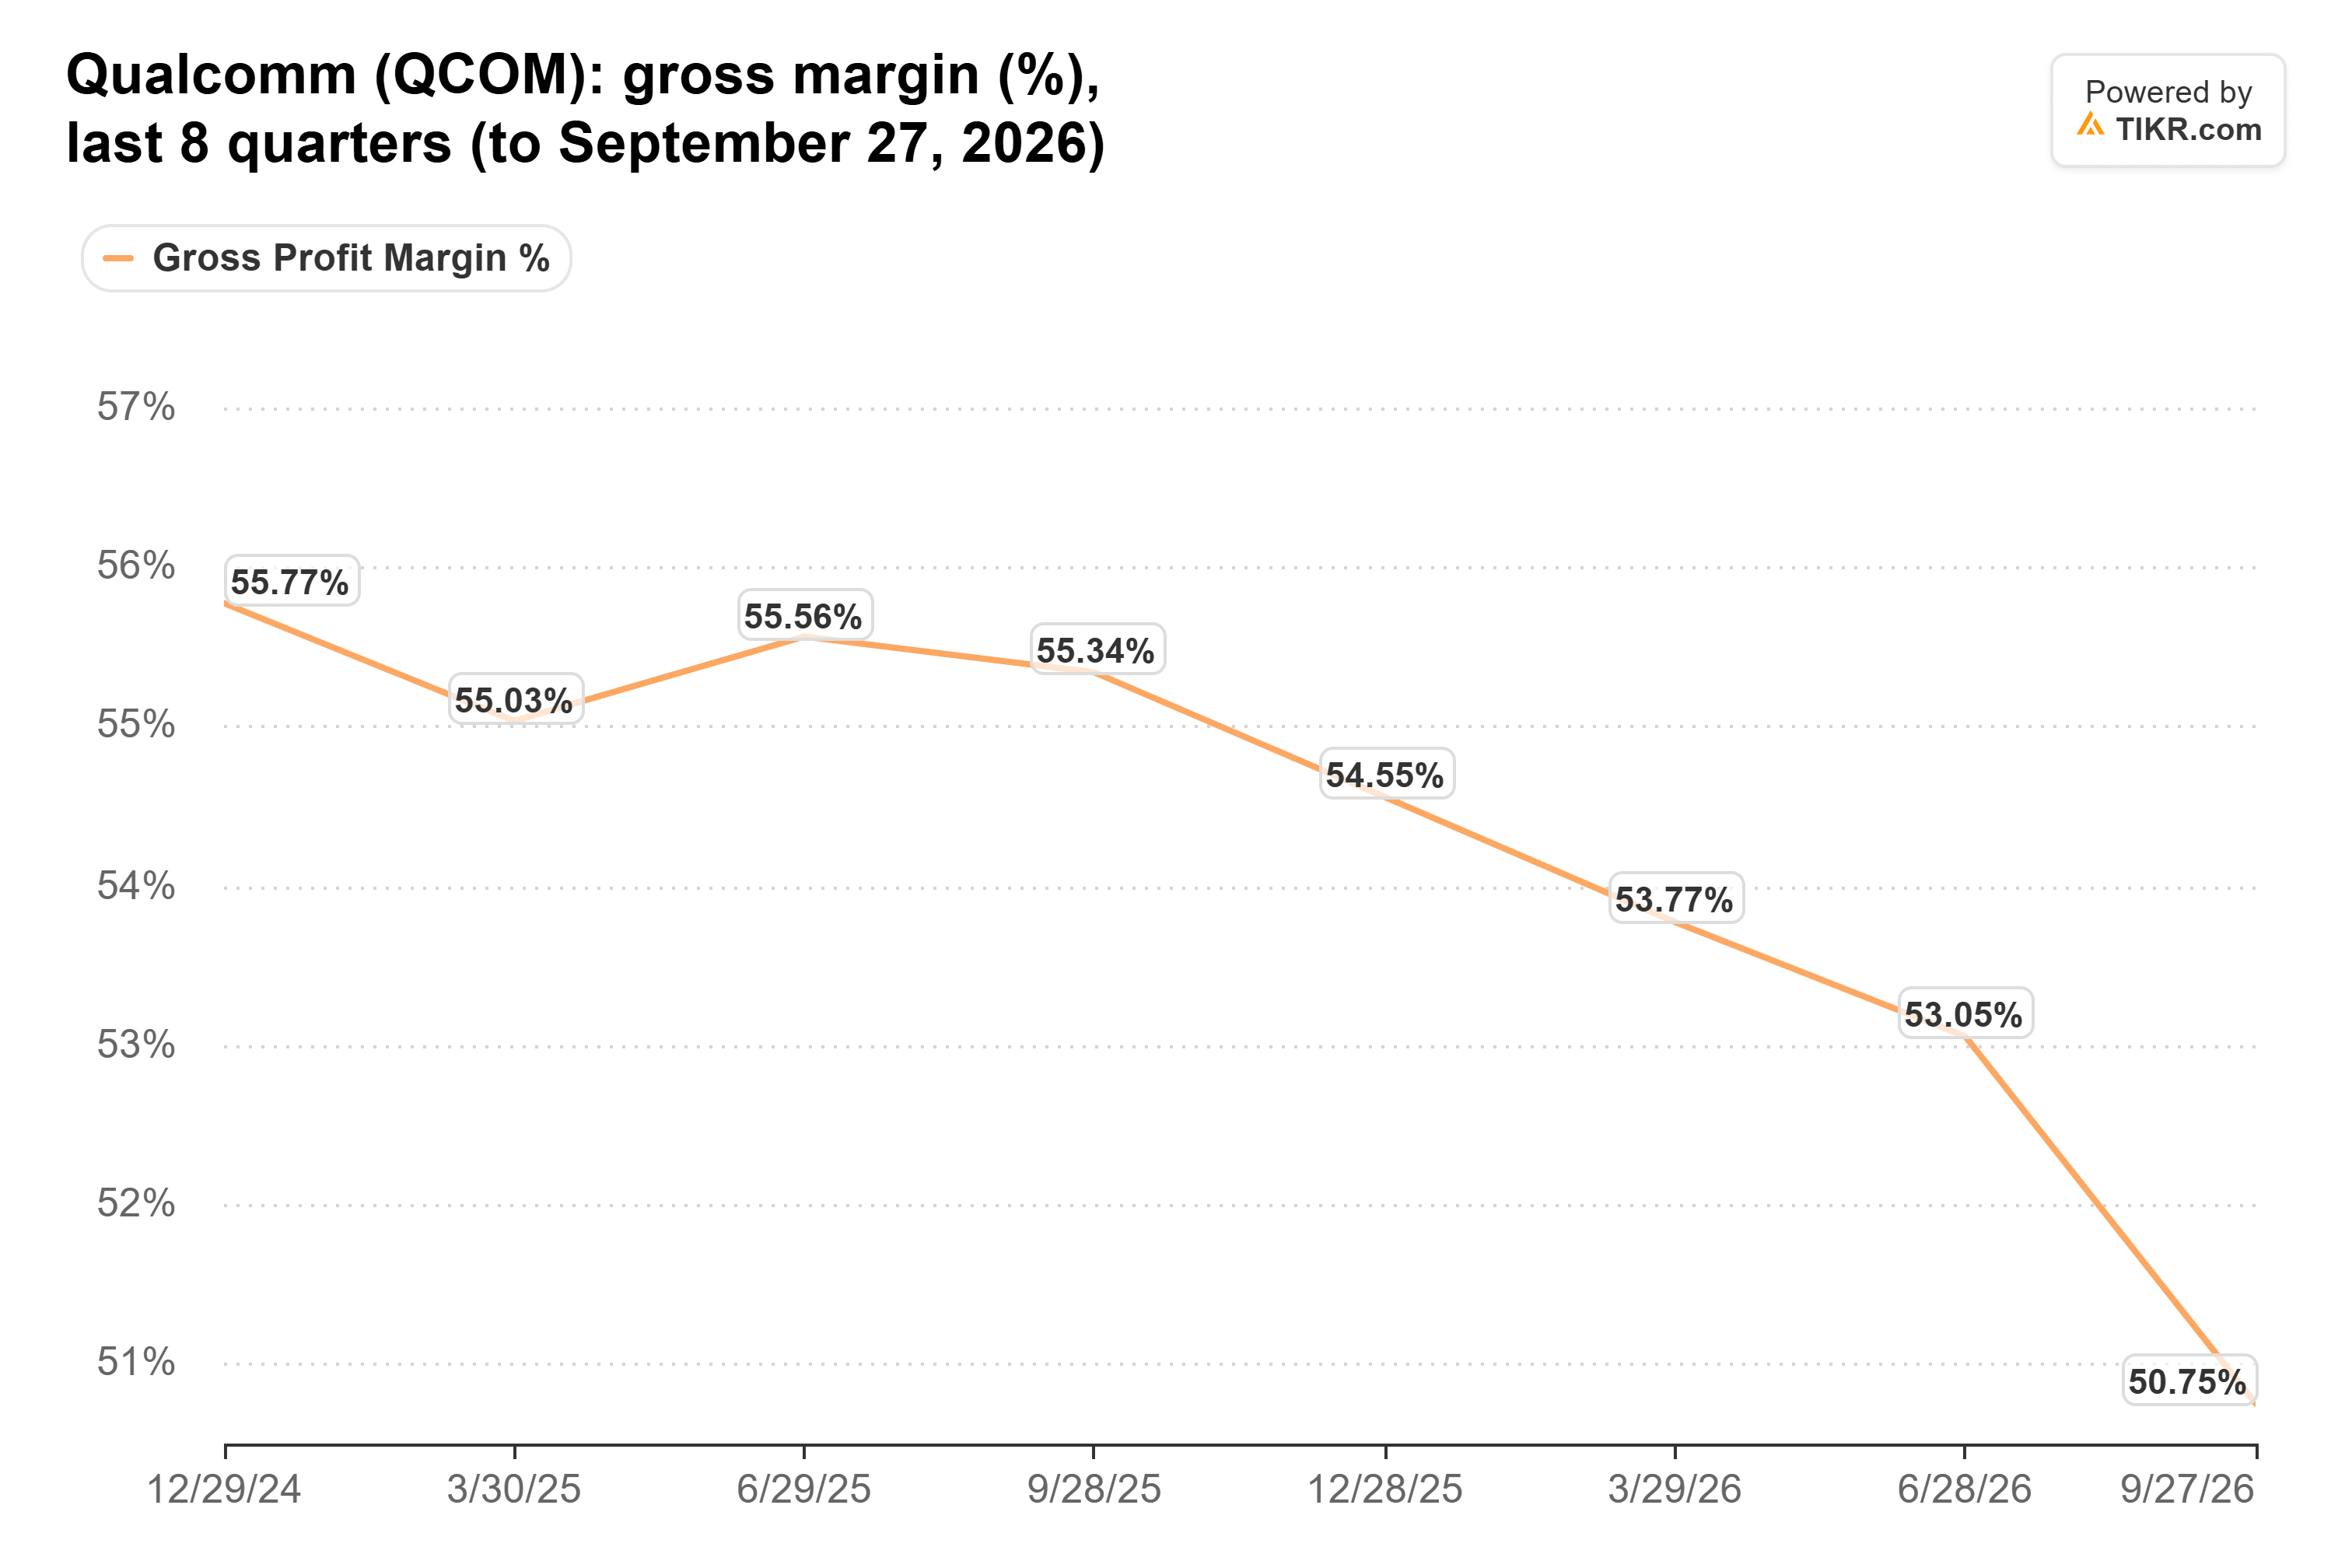
- A margem bruta da Qualcomm caiu para 50,8% ante 55,3% um ano antes, e seus aumentos de preço não serão totalmente compensados até o segundo semestre do ano fiscal de 2027.
- A Arm tem o crescimento do data center para se apoiar. A próxima margem da Qualcomm é o teste.
As ações de chips tiveram uma venda em massa em 5 de novembro, e os dois nomes de chips para celulares no centro tiveram o mesmo problema: memória.
Qualcomm (QCOM) caiu 9,5% após projetar os lucros do trimestre de dezembro abaixo do esperado pelos analistas, pois o aumento dos custos de chips e memória superou seus próprios aumentos de preço. Arm Holdings (ARM) caiu 13% após afirmar que os preços da memória em smartphones pesaram sobre seus royalties. Ambas se recuperaram na sexta-feira.
Micron Technology (MU) caiu 17% na mesma venda em massa. Mas a Micron é quem está vendendo a memória.
No episódio de quinta-feira do Decoder, o editor-chefe do The Verge, Nilay Patel, listou os choques que a cadeia de suprimentos absorveu, da COVID às tarifas, e então disse:
"Parece que a única coisa a que o sistema não é resiliente é a indústria de IA querendo cada pedaço de RAM que o mundo inteiro pode produzir."
Os PCs também são afetados: Intel espera que os embarques de PCs da indústria caiam cerca de 12% este ano. Qualcomm e Arm alertaram sobre telefones desde fevereiro.
Qualcomm Paga Duas Vezes
Memória mais cara significa menos telefones, mais caros, e os próprios insumos da Qualcomm também custam mais.
Sua receita de celulares caiu 26% para US$ 5,14 bilhões no trimestre de setembro. A automotiva saltou 89% para um recorde de US$ 1,99 bilhão, mas carros e IoT juntos somaram apenas cerca de US$ 1 bilhão contra US$ 1,8 bilhão perdidos em celulares.
Para o trimestre de dezembro, a Qualcomm projetou o LPA (lucro por ação) não-GAAP entre US$ 2,15 e US$ 2,35. Mesmo o topo dessa faixa está 33% abaixo dos US$ 3,50 que ela obteve um ano antes.
TIKR Acompanha 37 Analistas na Qualcomm. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Qualcomm
Os analistas esperavam que os lucros caíssem no ano fiscal de 2027, para então subir acima dos US$ 12,03 por ação do ano fiscal de 2025 no ano fiscal de 2028:
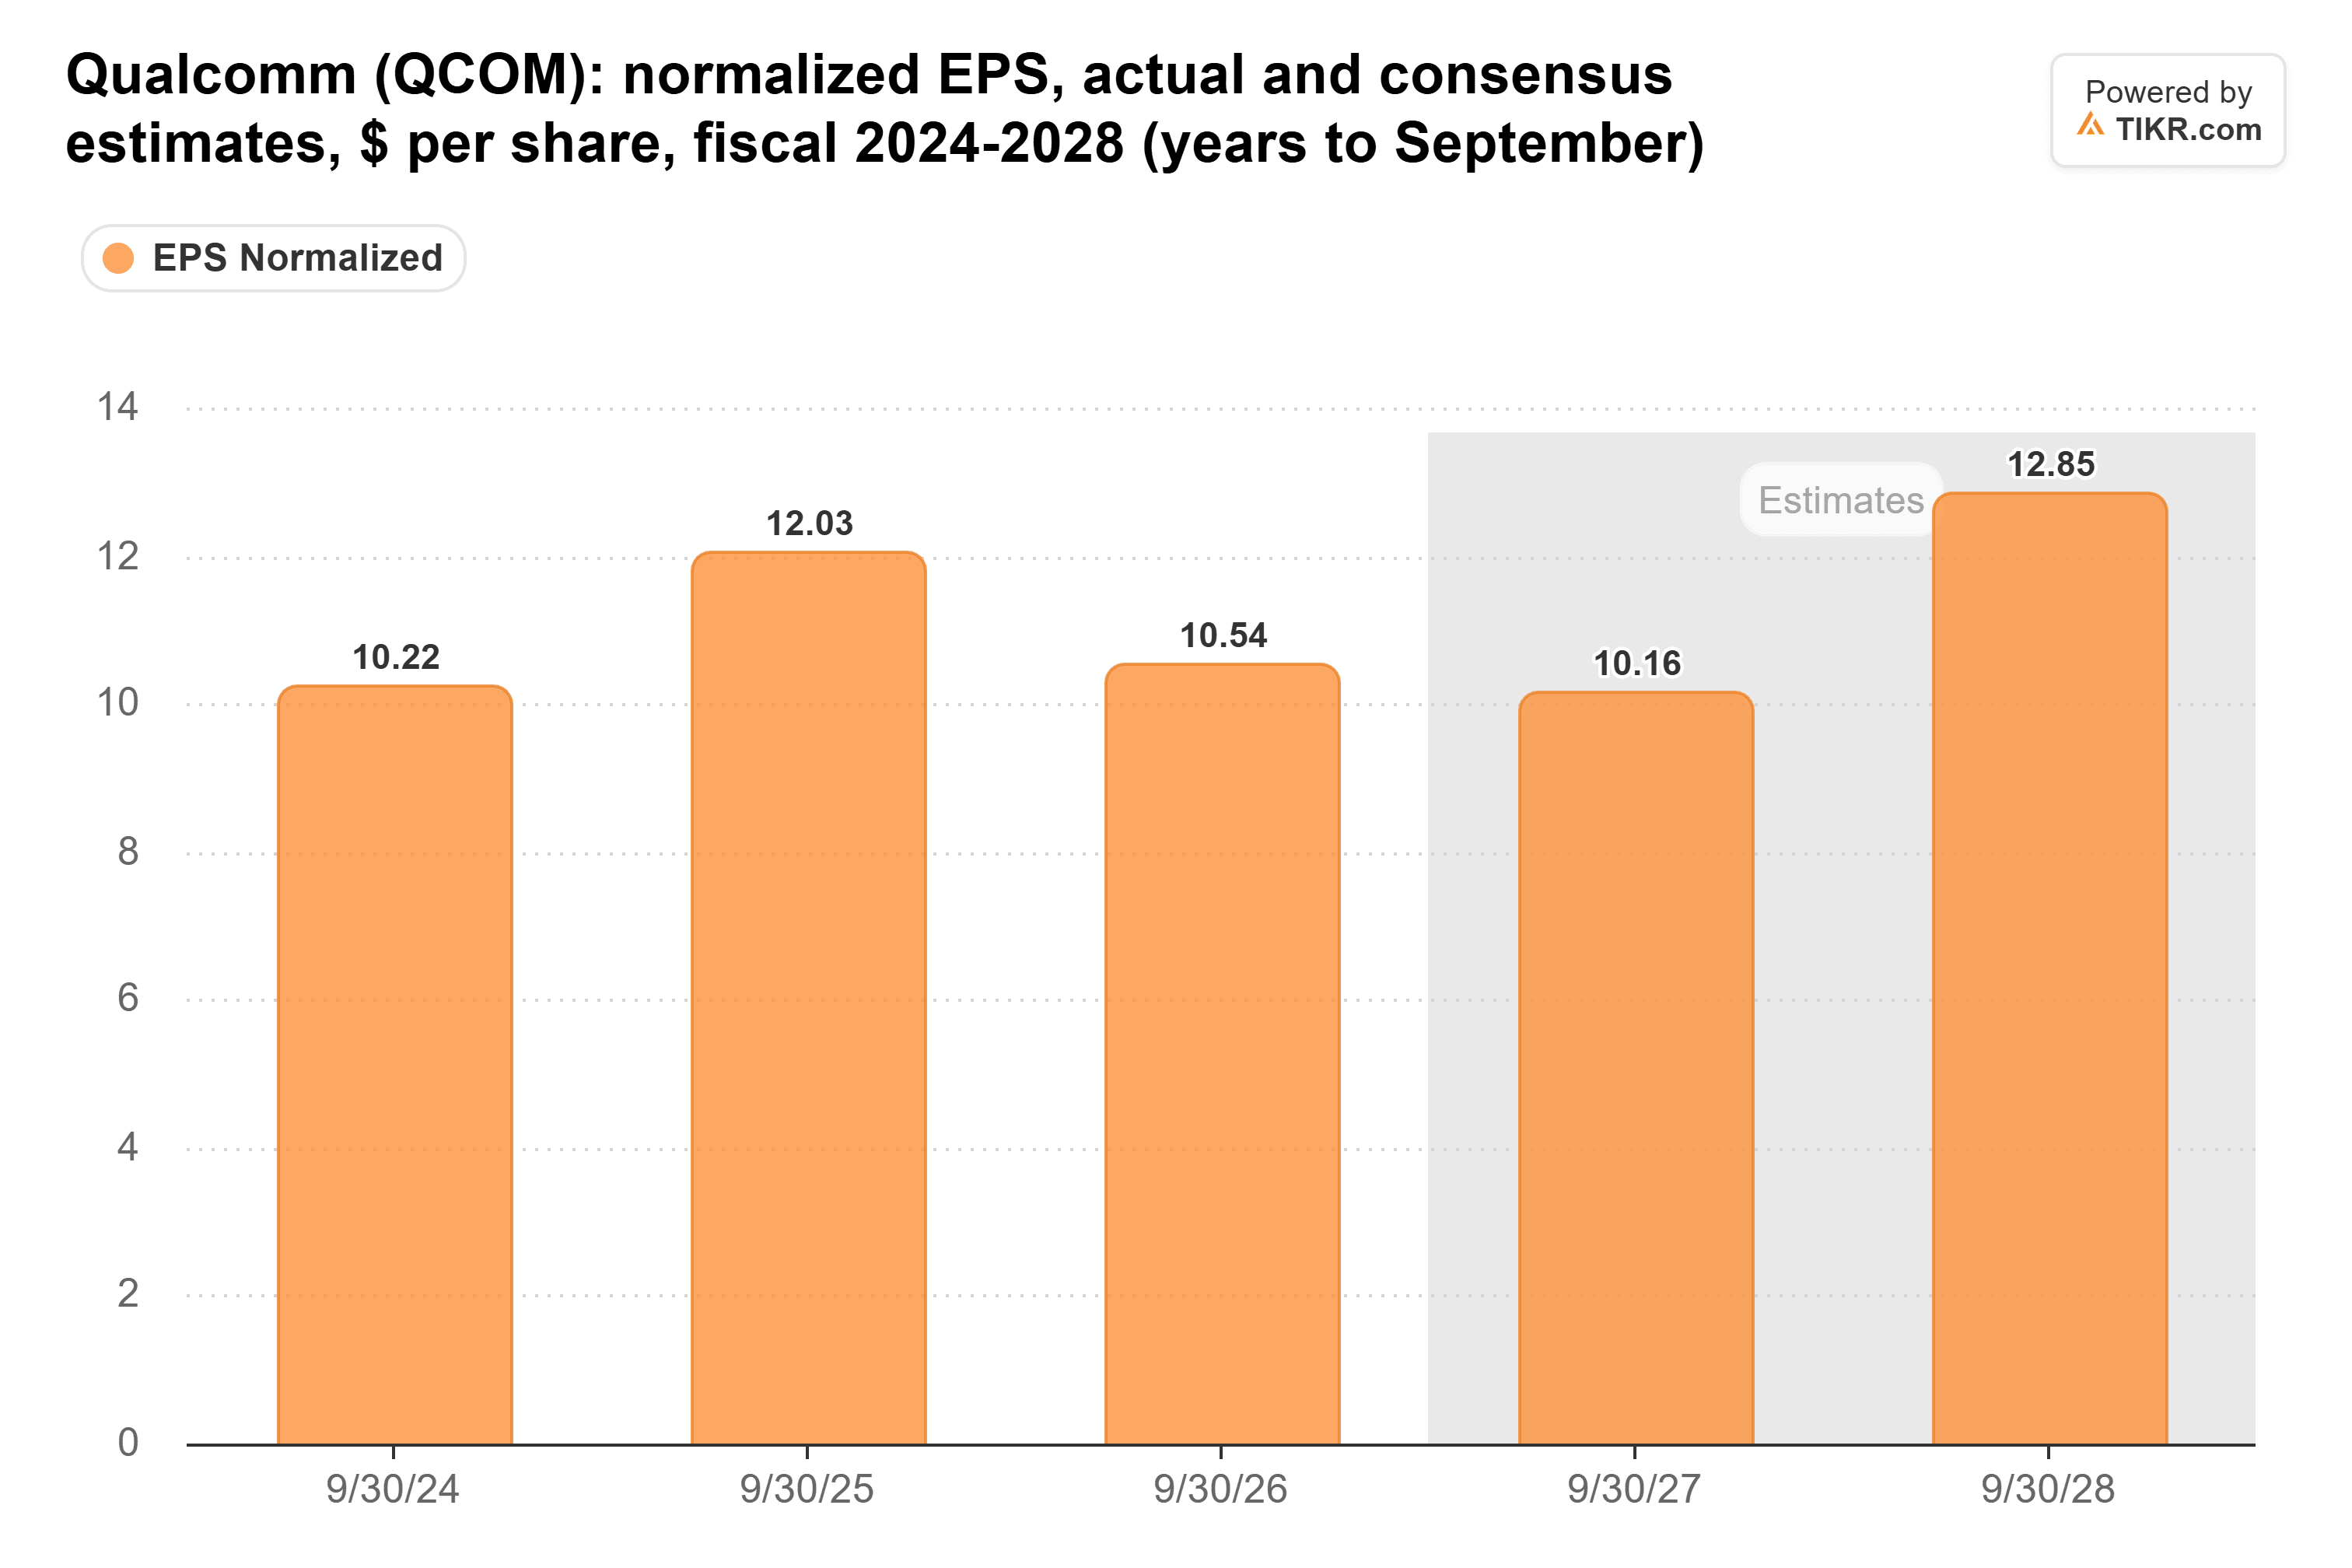
Uma pressão duradoura na memória colocaria isso em risco. Após esta projeção, eu esperaria que o ano fiscal de 2027 fosse revisado para baixo.
Os Aumentos de Preço da Qualcomm Chegam Tarde
A Qualcomm disse que os custos dos insumos estão subindo desde a fabricação de wafers até a memória, e que seus aumentos de preço não serão totalmente refletidos na margem bruta de sua unidade de chips até o segundo semestre do ano fiscal de 2027.
Sua margem bruta caiu quatro trimestres seguidos, para 50,8% ante 55,3% um ano antes, e a última queda foi a mais acentuada:
Ela também projetou a margem pré-impostos de sua unidade de chips para 20% a 22% em dezembro, ante 24%, sendo cerca de 3 pontos disso devido à incorporação do data center.
A Arm Sente Isso em Seus Royalties
A Arm coleta royalties sobre chips construídos com base em seus projetos, incluindo os da Qualcomm.
Sua receita subiu 27% para US$ 1,44 bilhão no trimestre de setembro, mas a receita de royalties cresceu apenas 8% para US$ 670 milhões. A Arm afirmou que os preços da memória em smartphones compensaram parcialmente as taxas de royalties mais altas e o crescimento do data center.
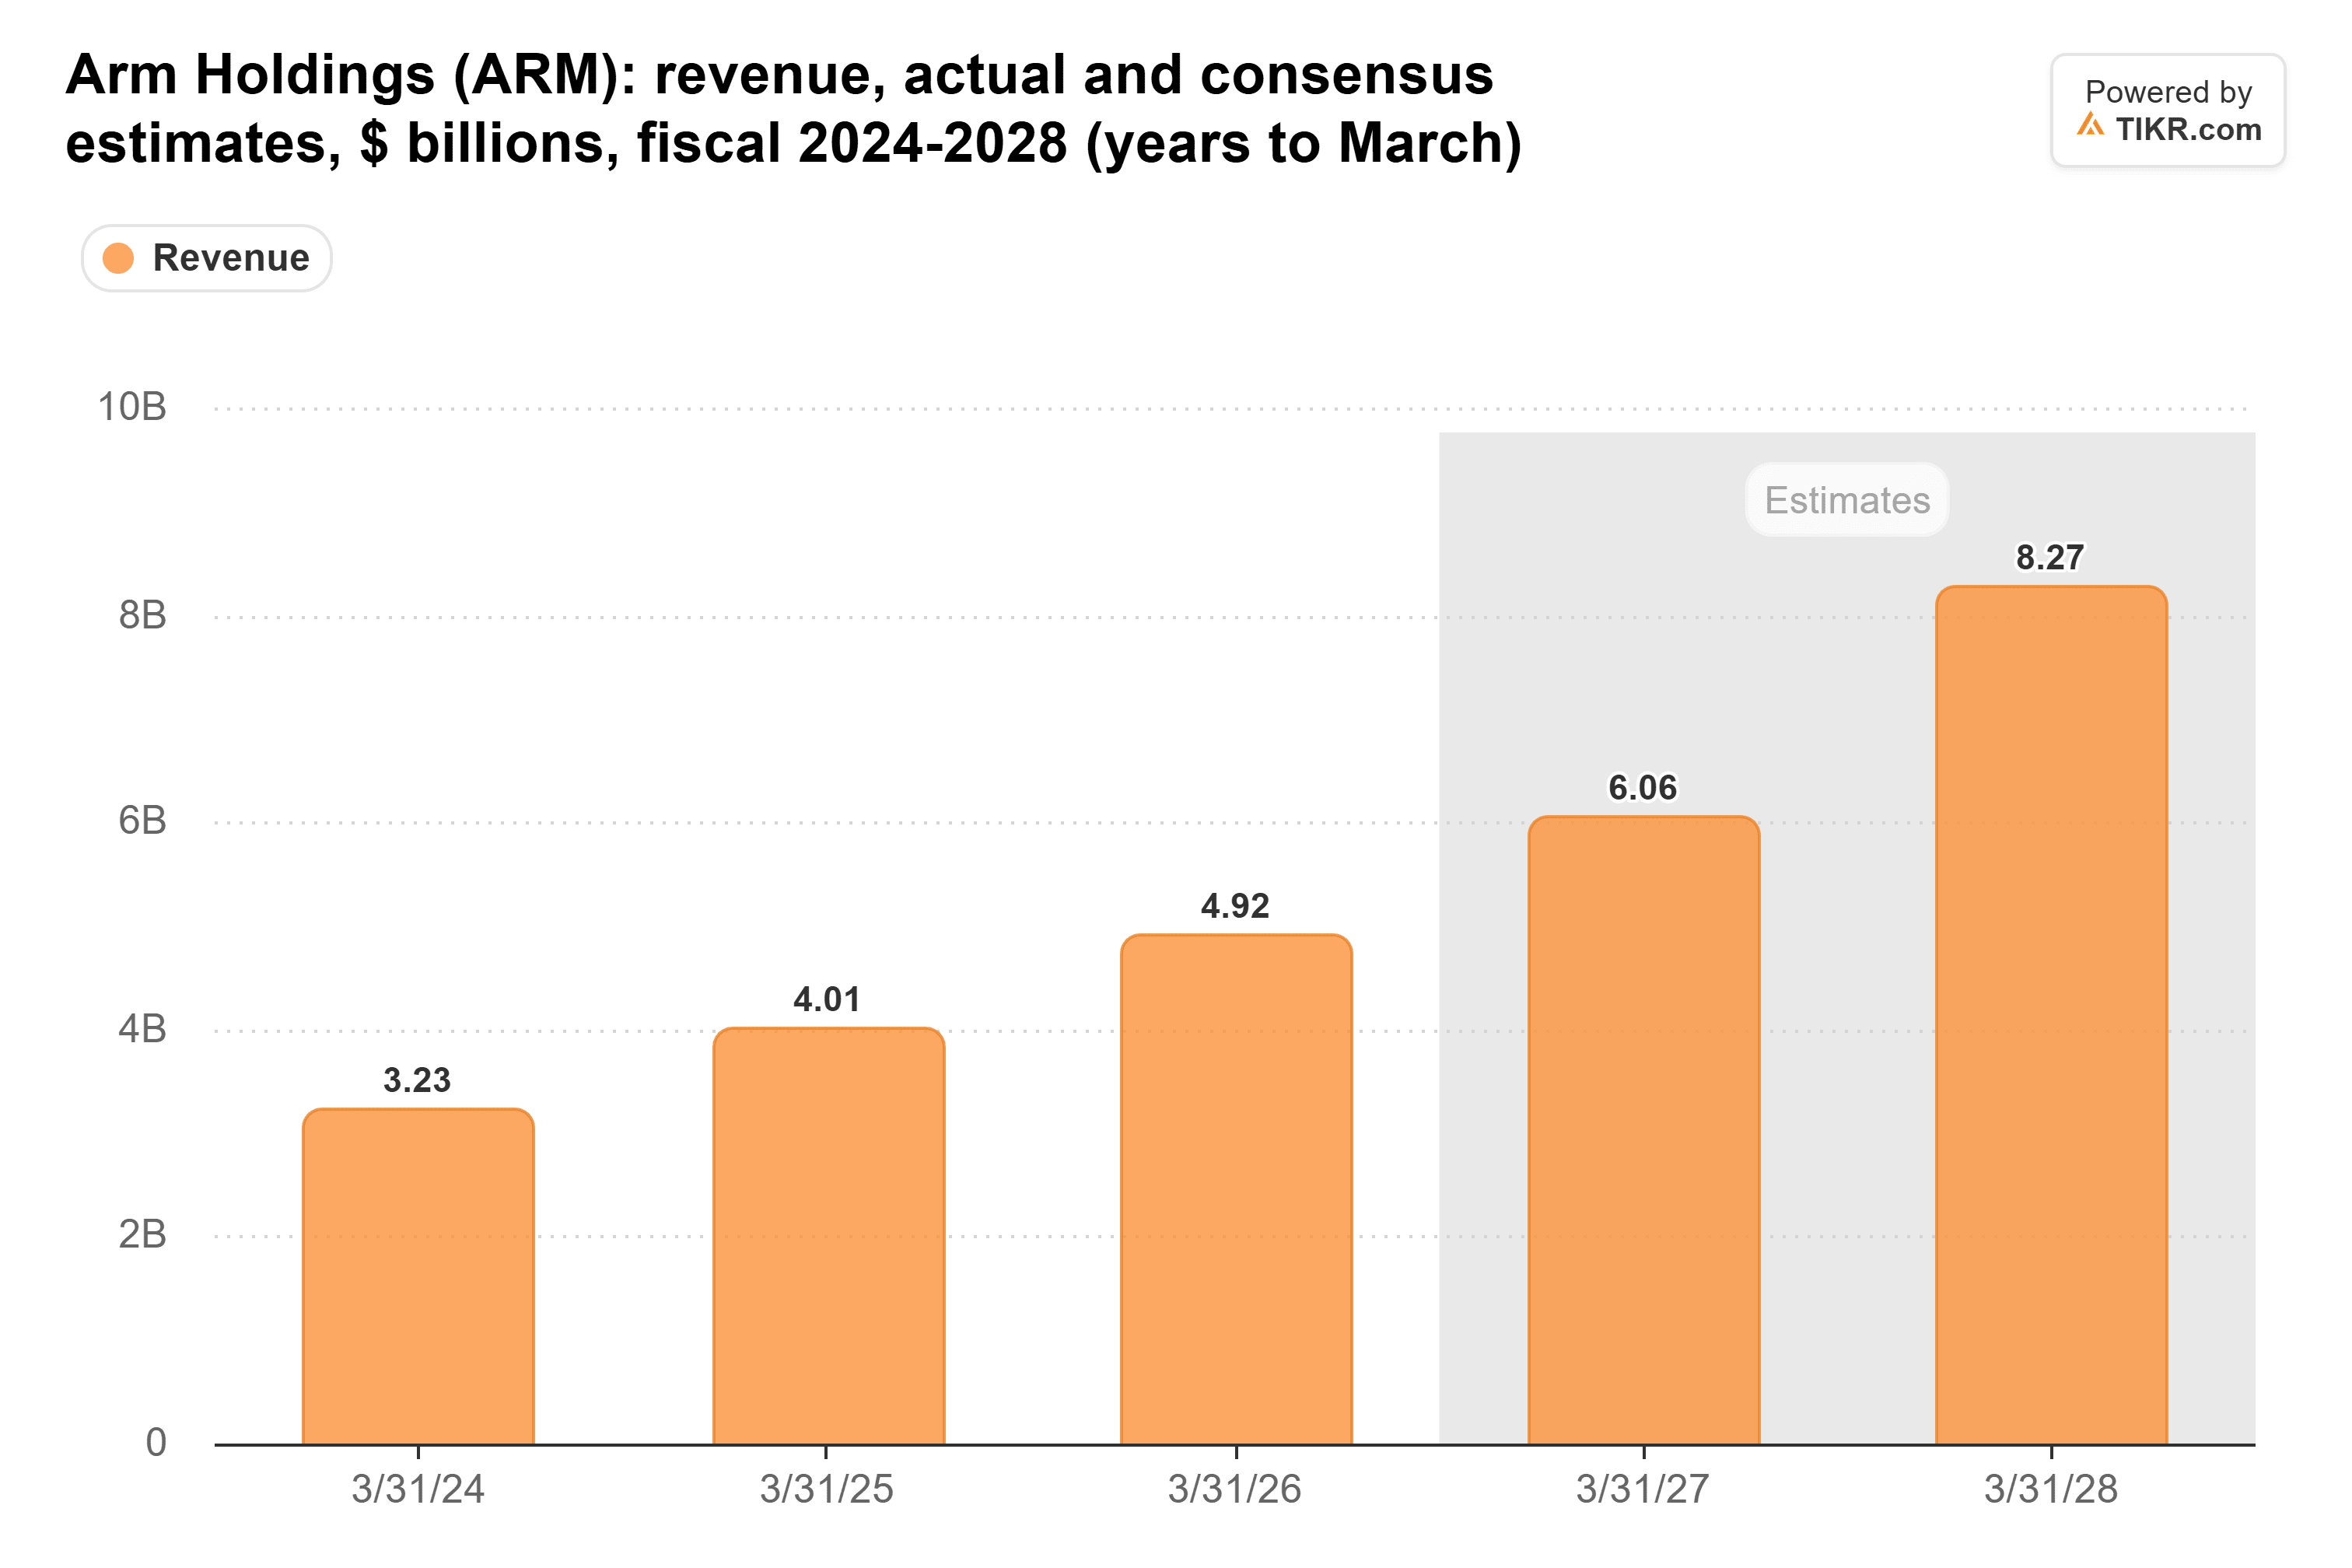
Os analistas esperavam que a receita da Arm subisse de US$ 4,92 bilhões no ano fiscal de 2026 para US$ 8,27 bilhões no ano fiscal de 2028:
A Arm tem mais onde se apoiar. Seus royalties do data center dobraram, e ela está mais confiante em receitas de CPU para IAG (Inteligência Artificial Geral) de até US$ 2 bilhões ao longo dos anos fiscais de 2027 e 2028. A Qualcomm busca US$ 5 bilhões em receita de data center no ano fiscal de 2027, mas os celulares foram US$ 27,8 bilhões de seus US$ 38,4 bilhões em receita de chips no ano fiscal de 2025.
A Micron Envia a Conta
Em seu relatório de setembro, a Micron registrou receita do quarto trimestre fiscal de US$ 54,2 bilhões, contra US$ 11,3 bilhões um ano antes, com uma margem bruta de 86,8%. O CEO Sanjay Mehrotra disse que a Micron espera "um ano fiscal de 2027 ainda mais forte".
A Qualcomm Está Arcando com a Maior Parte da Conta
A Arm tem crescimento suficiente fora dos telefones para superar isso. A Qualcomm ainda não tem, e eu gostaria de ver sua margem bruta voltar a subir antes de apostar que o aperto acabou.
Os preços da memória podem cair rapidamente uma vez que novos suprimentos cheguem, no entanto, e isso poderia elevar a margem da Qualcomm antes do projetado. Seu relatório do trimestre de dezembro mostrará o que vem primeiro.
Então, Qual É o Valor Real da Ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Qualcomm poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Qualcomm gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!