Principais Conclusões
- A Veritas Asset Management, uma gestora que administra US$ 19,1 bilhões, aumentou suas posições na Intercontinental Exchange, Vulcan Materials e Stryker no terceiro trimestre, conforme mostra seu novo 13F.
- As três ações subiram 16% ou mais desde 30 de setembro, de modo que as metas médias dos analistas agora ficam apenas 6% a 10% acima do último fechamento.
- Os lucros da Intercontinental Exchange estão crescendo rapidamente. A Stryker acabou de reduzir sua previsão para 2026, e a Vulcan é a mais cara em relação aos seus lucros.
- A Intercontinental Exchange é a que os números melhor respaldam, mesmo perto de sua máxima de 52 semanas.
Quando um fundo que possui apenas 22 ações norte-americanas aumenta três delas de uma só vez, vale a pena perguntar o que ele está vendo.
A Veritas Asset Management administra US$ 19,1 bilhões no total, de acordo com seu último Formulário ADV. Seu 13F para o trimestre encerrado em 30 de setembro, arquivado em 5 de novembro, mostra 22 ações norte-americanas no valor de US$ 5,37 bilhões. (Um 13F exclui ações listadas fora dos EUA, então isso é apenas parte do que a gestora administra.) Seus três maiores acréscimos foram Intercontinental Exchange (ICE), Vulcan Materials (VMC) e Stryker (SYK).
A Intercontinental Exchange mereceu sua alta
A Veritas aumentou sua posição na Intercontinental Exchange em 26% no terceiro trimestre, para 2,49 milhões de ações no valor de US$ 379 milhões em 30 de setembro. Isso representa 7,1% de suas ações do 13F e sua sexta maior posição. A ação subiu 19% desde então e está um fio abaixo de sua máxima de 52 semanas.
O negócio manteve o ritmo. O comunicado do terceiro trimestre da ICE em 29 de outubro mostrou receita líquida 15% maior, para US$ 2,8 bilhões, e EPS ajustado 18% maior, para US$ 2,02, com receita de negociação de energia subindo 25%. A empresa também recomprou US$ 1,6 bilhão de suas ações nos primeiros nove meses do ano.
A meta consensual dos analistas mal se moveu no último ano, indo de US$ 192 para US$ 194:
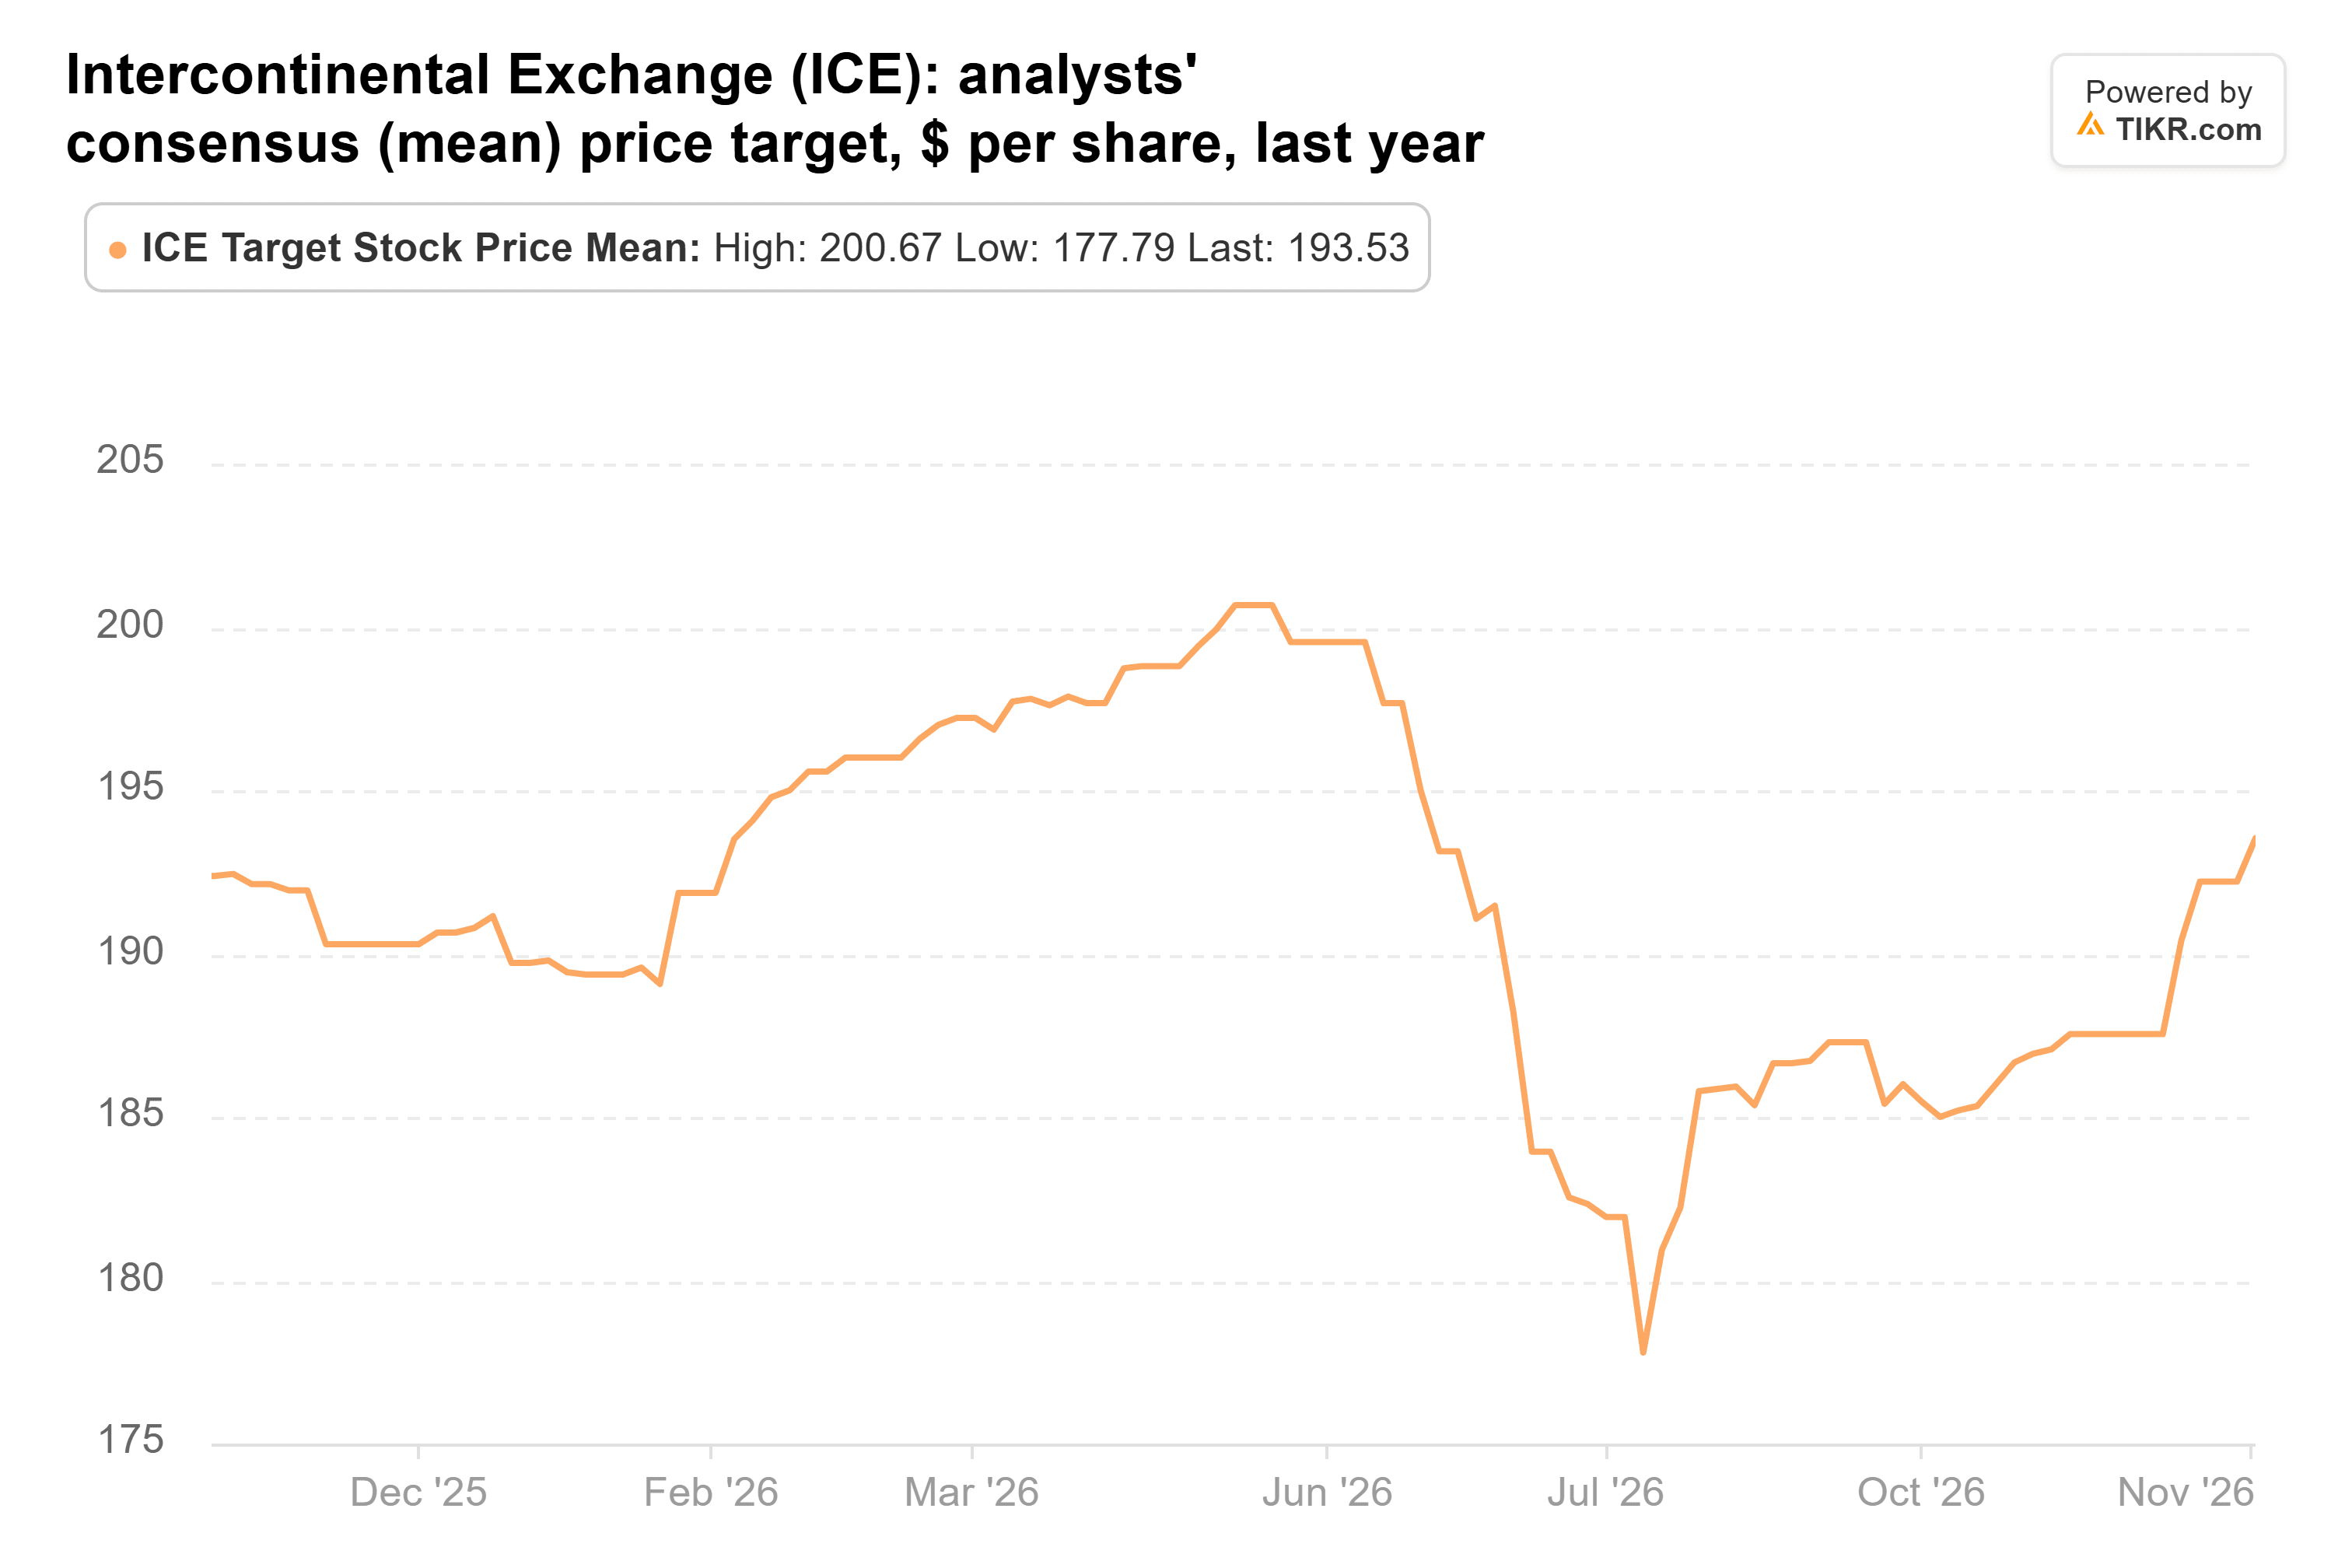
Portanto, a ação alcançou a expectativa do mercado. A média de US$ 194 está apenas 7% acima do último fechamento, e a ação negocia a cerca de 21x os lucros futuros.
O TIKR acompanha 16 analistas na Intercontinental Exchange. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manutenção e Venda na Intercontinental Exchange, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Intercontinental Exchange
A Vulcan Materials custa mais pelo seu potencial de alta
A Veritas adicionou ainda mais à Vulcan, aumentando sua posição em 33% no terceiro trimestre para 1,38 milhão de ações no valor de US$ 339 milhões. Isso representa 6,3% de suas ações do 13F e sua oitava maior posição. A ação subiu 16% desde 30 de setembro, mas ainda está 14% abaixo de sua máxima de 52 semanas.
A meta consensual dos analistas permaneceu entre US$ 307 e US$ 329 o ano todo. Agora está em US$ 313:

Isso está 10% acima do último fechamento, e os analistas a ajustaram para cima de US$ 307 no final de outubro. Ao longo do ano, a meta mais baixa entre os 24 analistas que cobrem a Vulcan subiu de US$ 198 para US$ 240, então até o mais cauteloso se animou. Mas a cerca de 30x os lucros futuros, os investidores já estão pagando muito pelos lucros da Vulcan.
A Stryker ficou mais barata por um motivo
A Stryker vem com um trimestre ruim nas costas. A Veritas aumentou sua posição em 33% no terceiro trimestre, para 708.935 ações no valor de US$ 195 milhões, ou 3,6% de suas ações do 13F.
Em 29 de outubro, a Stryker reportou crescimento orgânico de vendas de 7,7% para o trimestre, abaixo do esperado por Wall Street. A empresa também reduziu sua previsão de crescimento orgânico para 2026 para 6,5%-7,0%, de 8,3%-9,3%. O CEO Kevin Lobo admitiu no comunicado que o trimestre "ficou abaixo de nossas expectativas". A Stryker culpou um mercado mais lento para quadris e joelhos, mas a Johnson & Johnson cresceu esses negócios mais rápido no mesmo trimestre. Isso faz com que mais da desaceleração pareça um problema próprio da Stryker.
Os analistas cortaram severamente sua meta consensual no último ano, de US$ 429 para US$ 338:
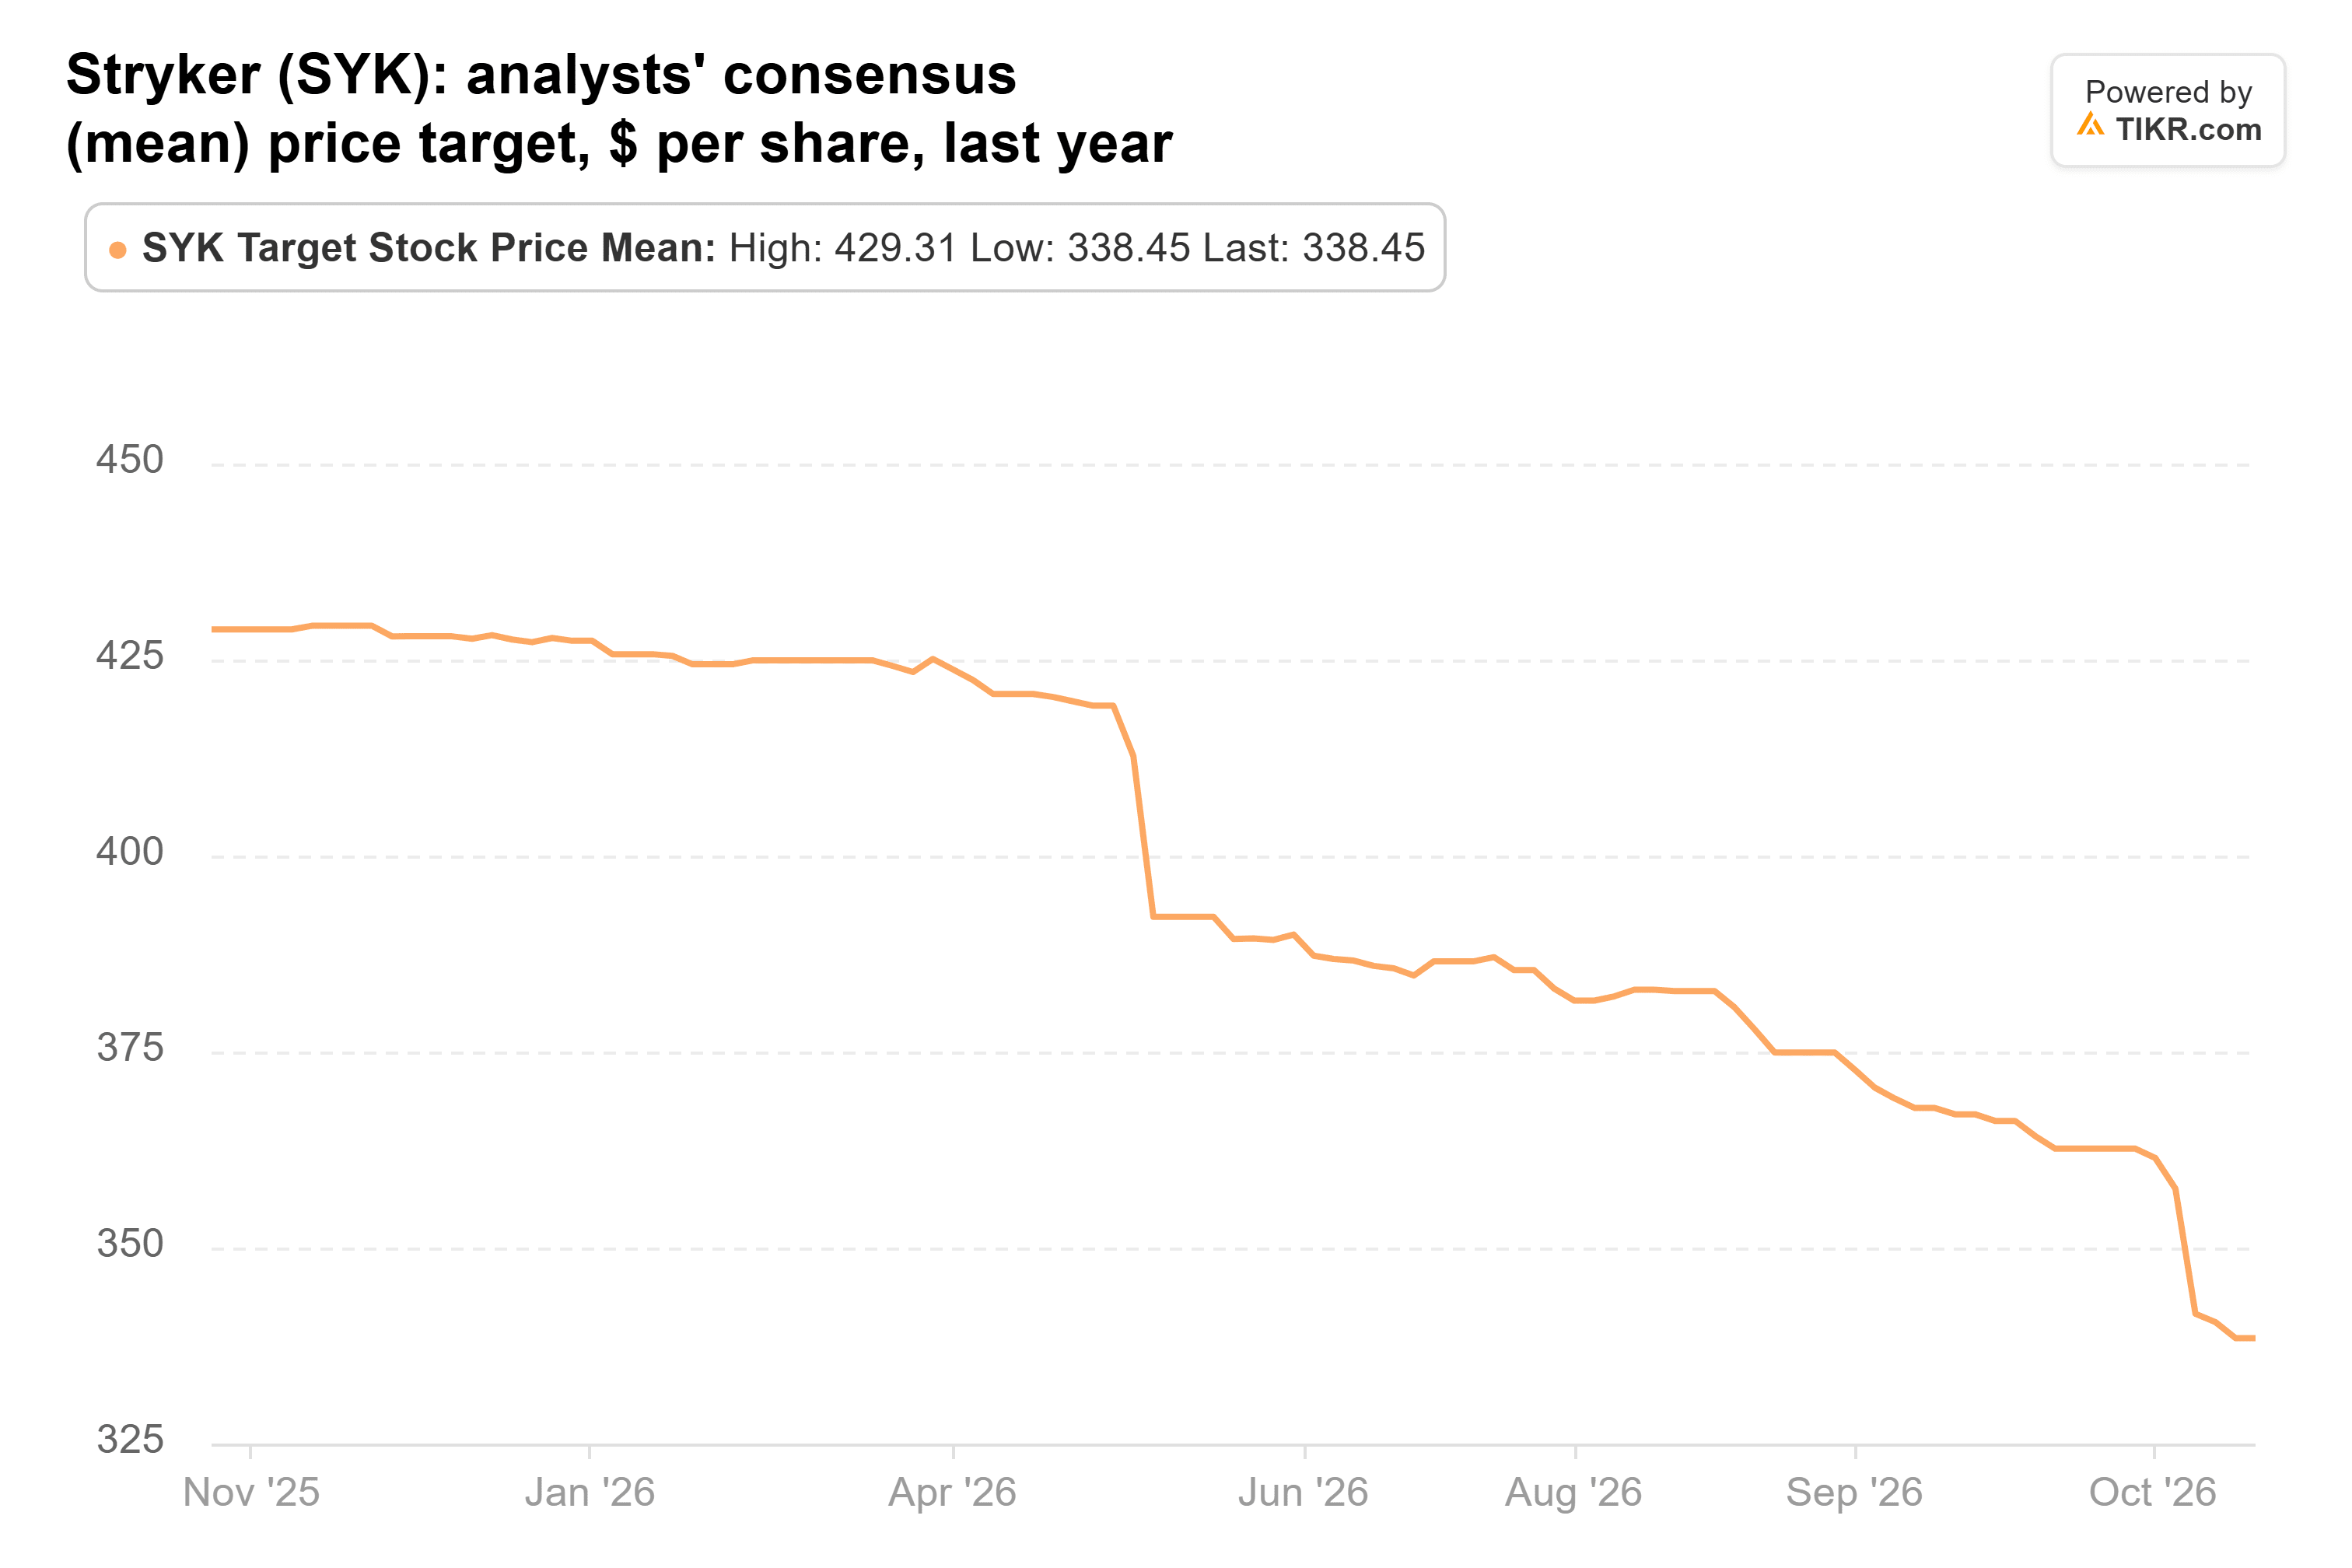
Mesmo após esse corte, a meta média está 6% acima do último fechamento. A ação subiu 16% desde 30 de setembro, mas ainda está 18% abaixo de sua máxima de 52 semanas, a cerca de 20x os lucros futuros.
A Intercontinental Exchange é a que eu seguiria
Até agora, os acréscimos da Veritas parecem bons no papel. Essa é a variação de preço desde 30 de setembro, porém, e não sabemos o que ela pagou.
Se eu pudesse comprar apenas uma agora, seria a Intercontinental Exchange. Seu EPS ajustado acabou de crescer 18%, contra 10% da Stryker, e 21x é pouco mais do que os 20x da Stryker por um negócio que acabou de registrar um terceiro trimestre recorde. O risco é que a ação já subiu muito, então um período mais lento para negociação pode deixá-la estagnada por um tempo.
A Vulcan tem a maior distância até sua meta, mas a 30x tem pouco espaço para um erro. Os 20x da Stryker parecem baratos em comparação com as outras. Mas sua previsão para 2026 ficou abaixo do que os analistas esperavam, e o mercado continuou reduzindo sua meta.
O próximo 13F da Veritas, com vencimento em meados de fevereiro, mostrará se ela continuou adicionando após a alta. Antes disso, as três reportam resultados do quarto trimestre no início do próximo ano, e o da Stryker nos mostrará se a desaceleração em quadris e joelhos durou mais de um trimestre.
Então, quanto vale realmente a ação da Intercontinental Exchange?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Intercontinental Exchange poderia valer. Comece com as estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Intercontinental Exchange gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!