Principais Conclusões
- Um fundo com US$ 4,51 bilhões em ações dos EUA abriu novas posições em CSX (CSX) e Entergy (ETR) no 3º trimestre e aumentou sua posição na Mastercard em 1.884%.
- Os preços-alvo médios dos analistas estão de 9% a 10% acima do último fechamento de cada ação.
- Mastercard (MA) já subiu 20% desde 30 de setembro, e seu múltiplo forward subiu de volta em direção à sua média de longo prazo.
- CSX parece ser a melhor compra das três, com receita recorde, preços-alvo em alta e o menor múltiplo forward.
A Alphinity Investment Management, um fundo com US$ 4,51 bilhões em ações dos EUA, fez três grandes movimentos no 3º trimestre, de acordo com seu formulário 13F para o trimestre encerrado em 30 de setembro, arquivado em 2 de novembro.
Ela abriu novas posições na CSX e na Entergy, e manteve uma posição muito maior na Mastercard do que três meses antes.
As três ações subiram desde o fim do trimestre, e Wall Street ainda vê um potencial de alta de cerca de 9% a 10% em cada uma.
CSX acaba de ter um trimestre recorde
CSX foi a maior nova posição do fundo, com 3,72 milhões de ações no valor de US$ 173 milhões em 30 de setembro, ou 3,8% de suas ações dos EUA.
A ação subiu 6% desde o fim do trimestre, ajudada por um salto de 7% em seu relatório do 3T em outubro.
A receita atingiu um recorde de US$ 4,02 bilhões, alta de 12% devido a maiores sobretaxas de combustível, volume e preços, e o LPA subiu 30% para US$ 0,57 em relação aos US$ 0,44 ajustados do ano anterior. A margem operacional ficou em 39,1%.
Os analistas elevaram suas perspectivas ao longo do ano, e o consenso de preço-alvo subiu de US$ 39,29 há um ano para US$ 53,81 no final de outubro:
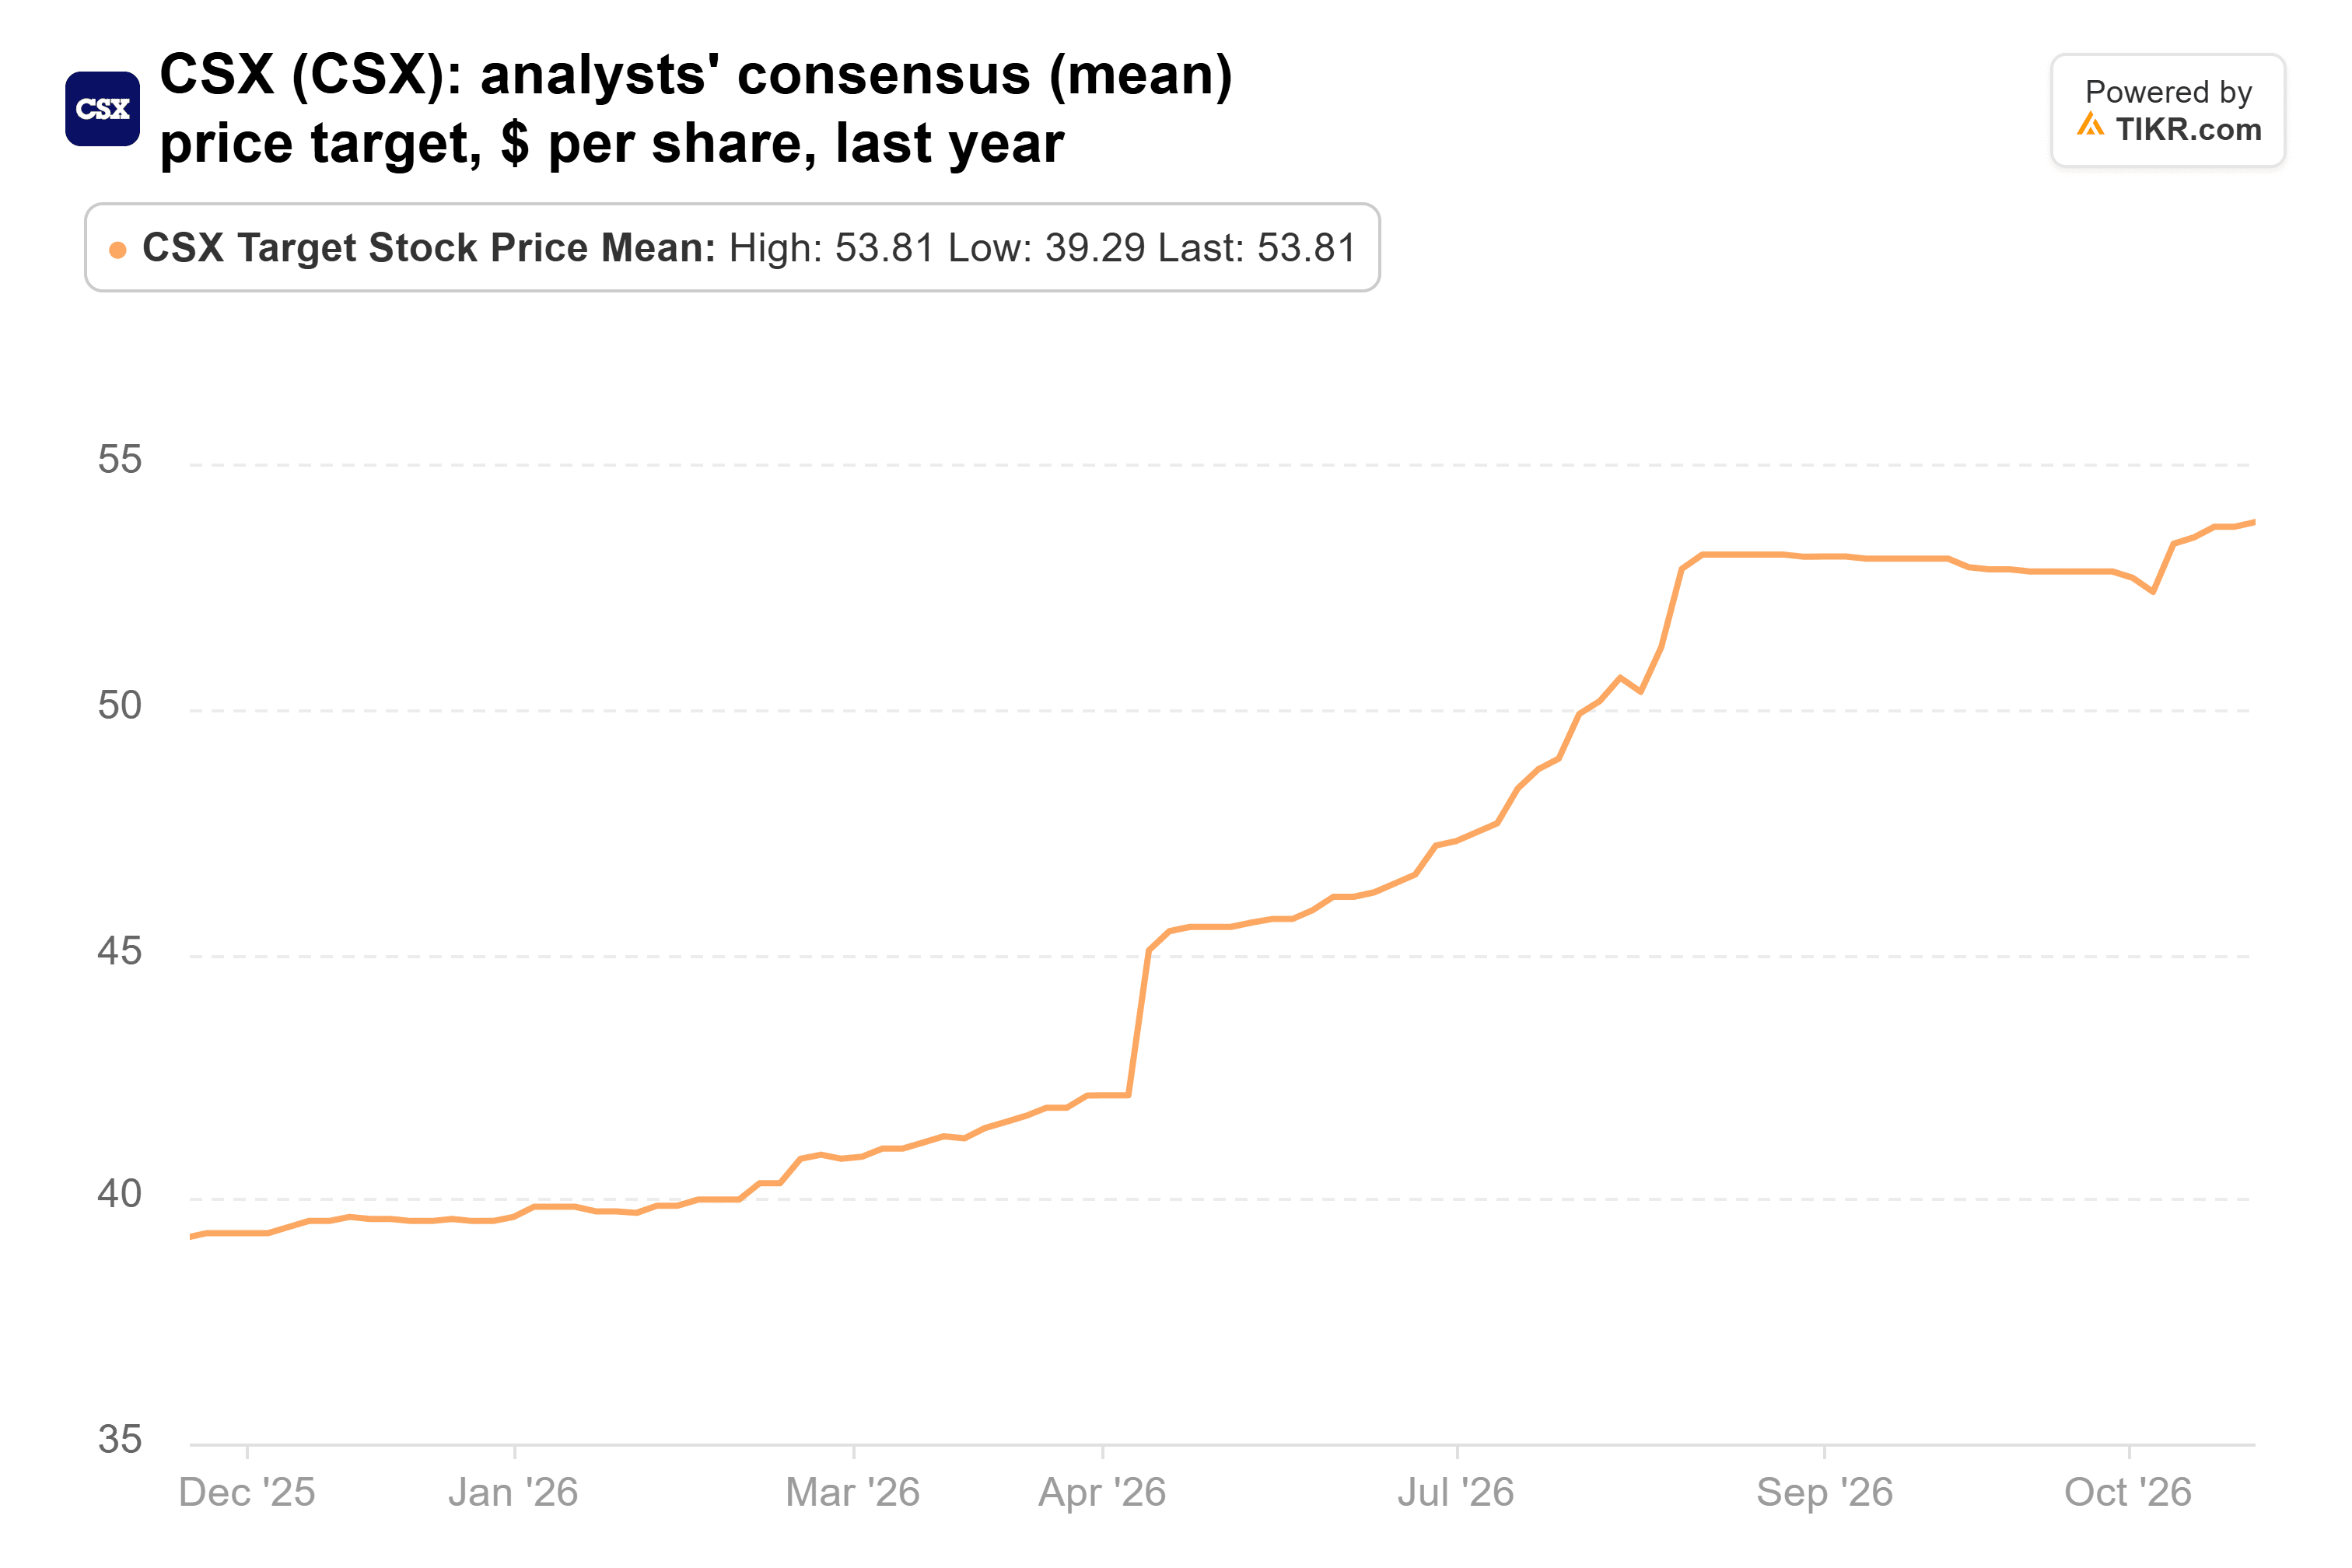
Isso representa 10% acima do fechamento de sexta-feira a US$ 49,12, com alvos de 26 analistas variando de US$ 32 a US$ 60. A ação negocia a cerca de 21x os lucros forward, ainda 8% abaixo de seu máximo de julho.
O TIKR acompanha 26 analistas da CSX. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manutenção e Venda da CSX, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da CSX
Os alvos da Entergy esfriaram desde julho
Entergy foi a segunda maior nova posição, com 1,36 milhão de ações no valor de US$ 135 milhões em 30 de setembro, ou 3,0% das ações dos EUA do fundo. Ela subiu 11% desde o fim do trimestre.
Em 2 de novembro, a Entergy reportou LPA ajustado do 3T de US$ 1,98, acima dos US$ 1,53 do ano anterior. Ela também estreitou sua previsão de LPA ajustado para 2026 para US$ 4,35-US$ 4,45 e aumentou seu dividendo trimestral em 6% para US$ 0,68. Maiores despesas com juros e mais ações em circulação limitaram os ganhos por ação.
Os analistas estavam mais otimistas no verão. O consenso de preço-alvo subiu de US$ 103,11 há um ano para US$ 124,31 no final de julho, depois caiu para US$ 120,38:
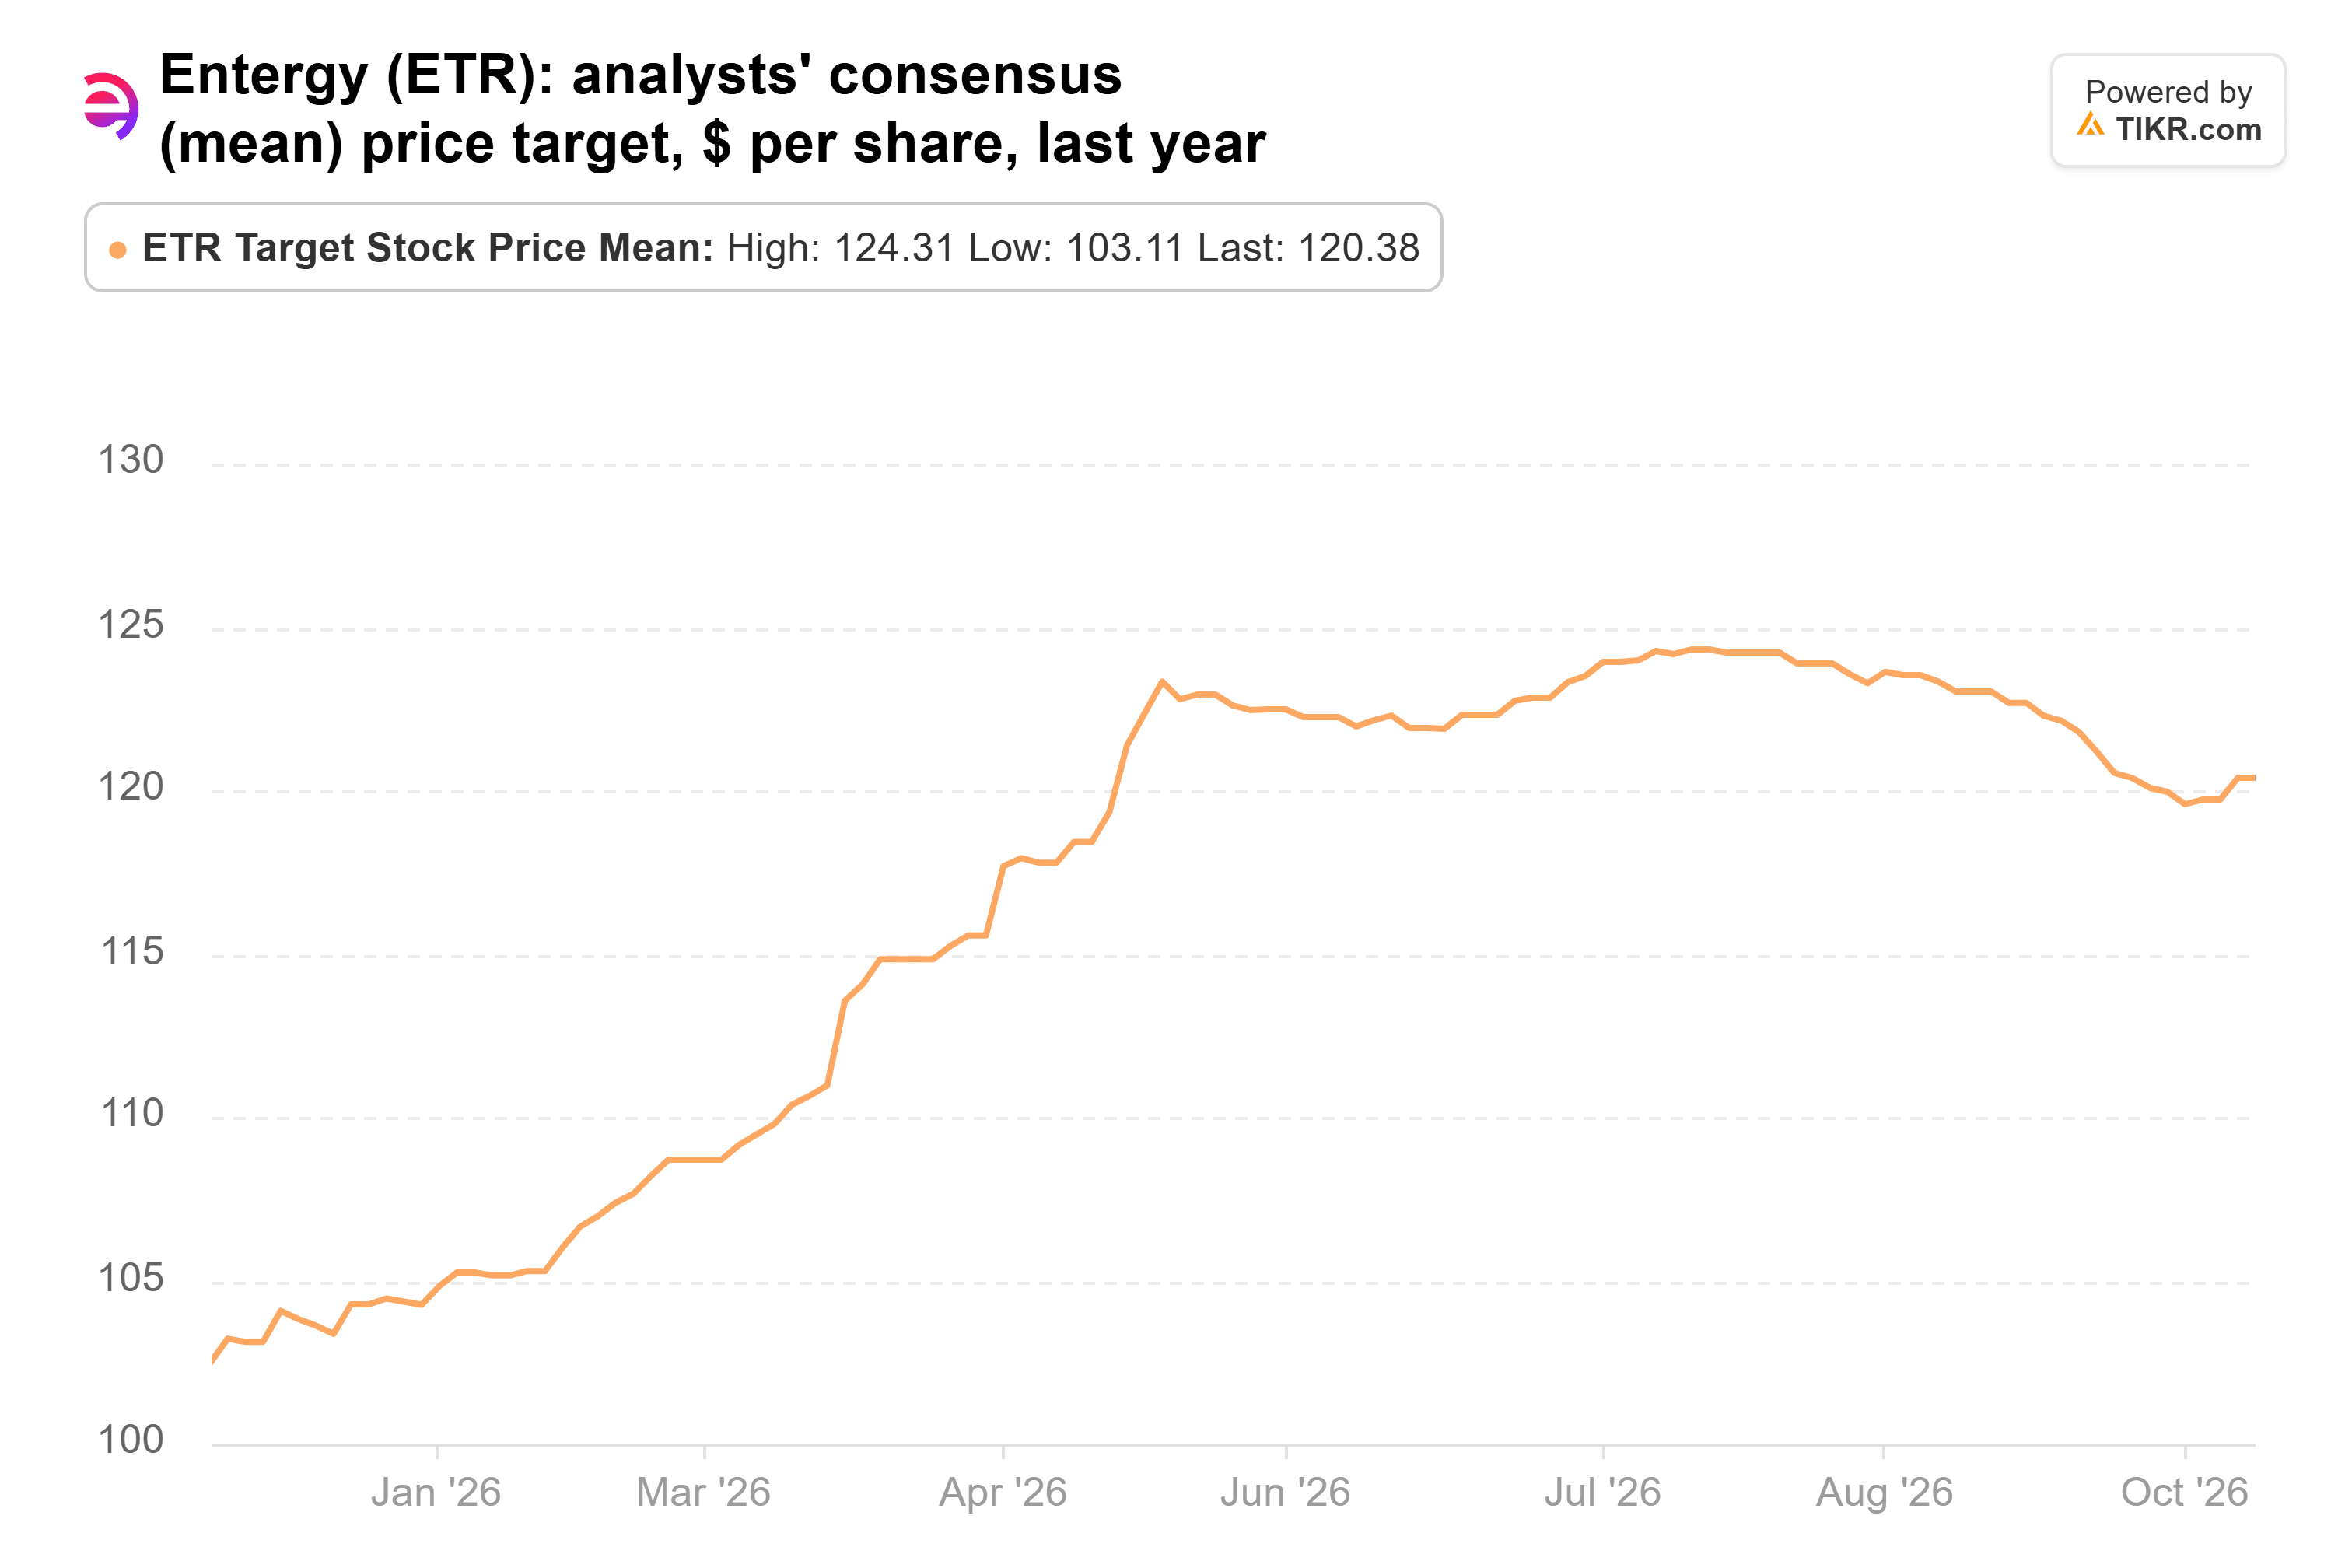
Isso ainda representa 9% acima do fechamento de sexta-feira a US$ 110,55, de 24 analistas, e a ação negocia a cerca de 23x os lucros forward.
Mastercard já teve sua alta
O fundo aumentou sua posição na Mastercard em 1.884% no trimestre, para 233.018 ações no valor de US$ 129 milhões em 30 de setembro, ou 2,9% de suas ações dos EUA. A ação subiu 20% desde então.
A Mastercard superou as expectativas em seu relatório do 3T em 29 de outubro: a receita líquida subiu 14% para US$ 9,81 bilhões, os serviços cresceram 19% em base neutra em moeda, e o LPA ajustado subiu 21% para US$ 5,31.
Mas a nova CFO Ling Hai disse que parte do resultado superior foi antecipada do 4T, e que "você verá uma compensação semelhante no 4T".
A maior mudança está no múltiplo. O P/E forward da Mastercard ficou entre 25x e 26x em cada um dos três primeiros trimestres de 2026, a extremidade inferior de sua faixa desde 2016. Agora está em cerca de 29x, próximo à sua média de 12 anos no fim do trimestre de 31x, e os analistas acompanharam a alta da ação:
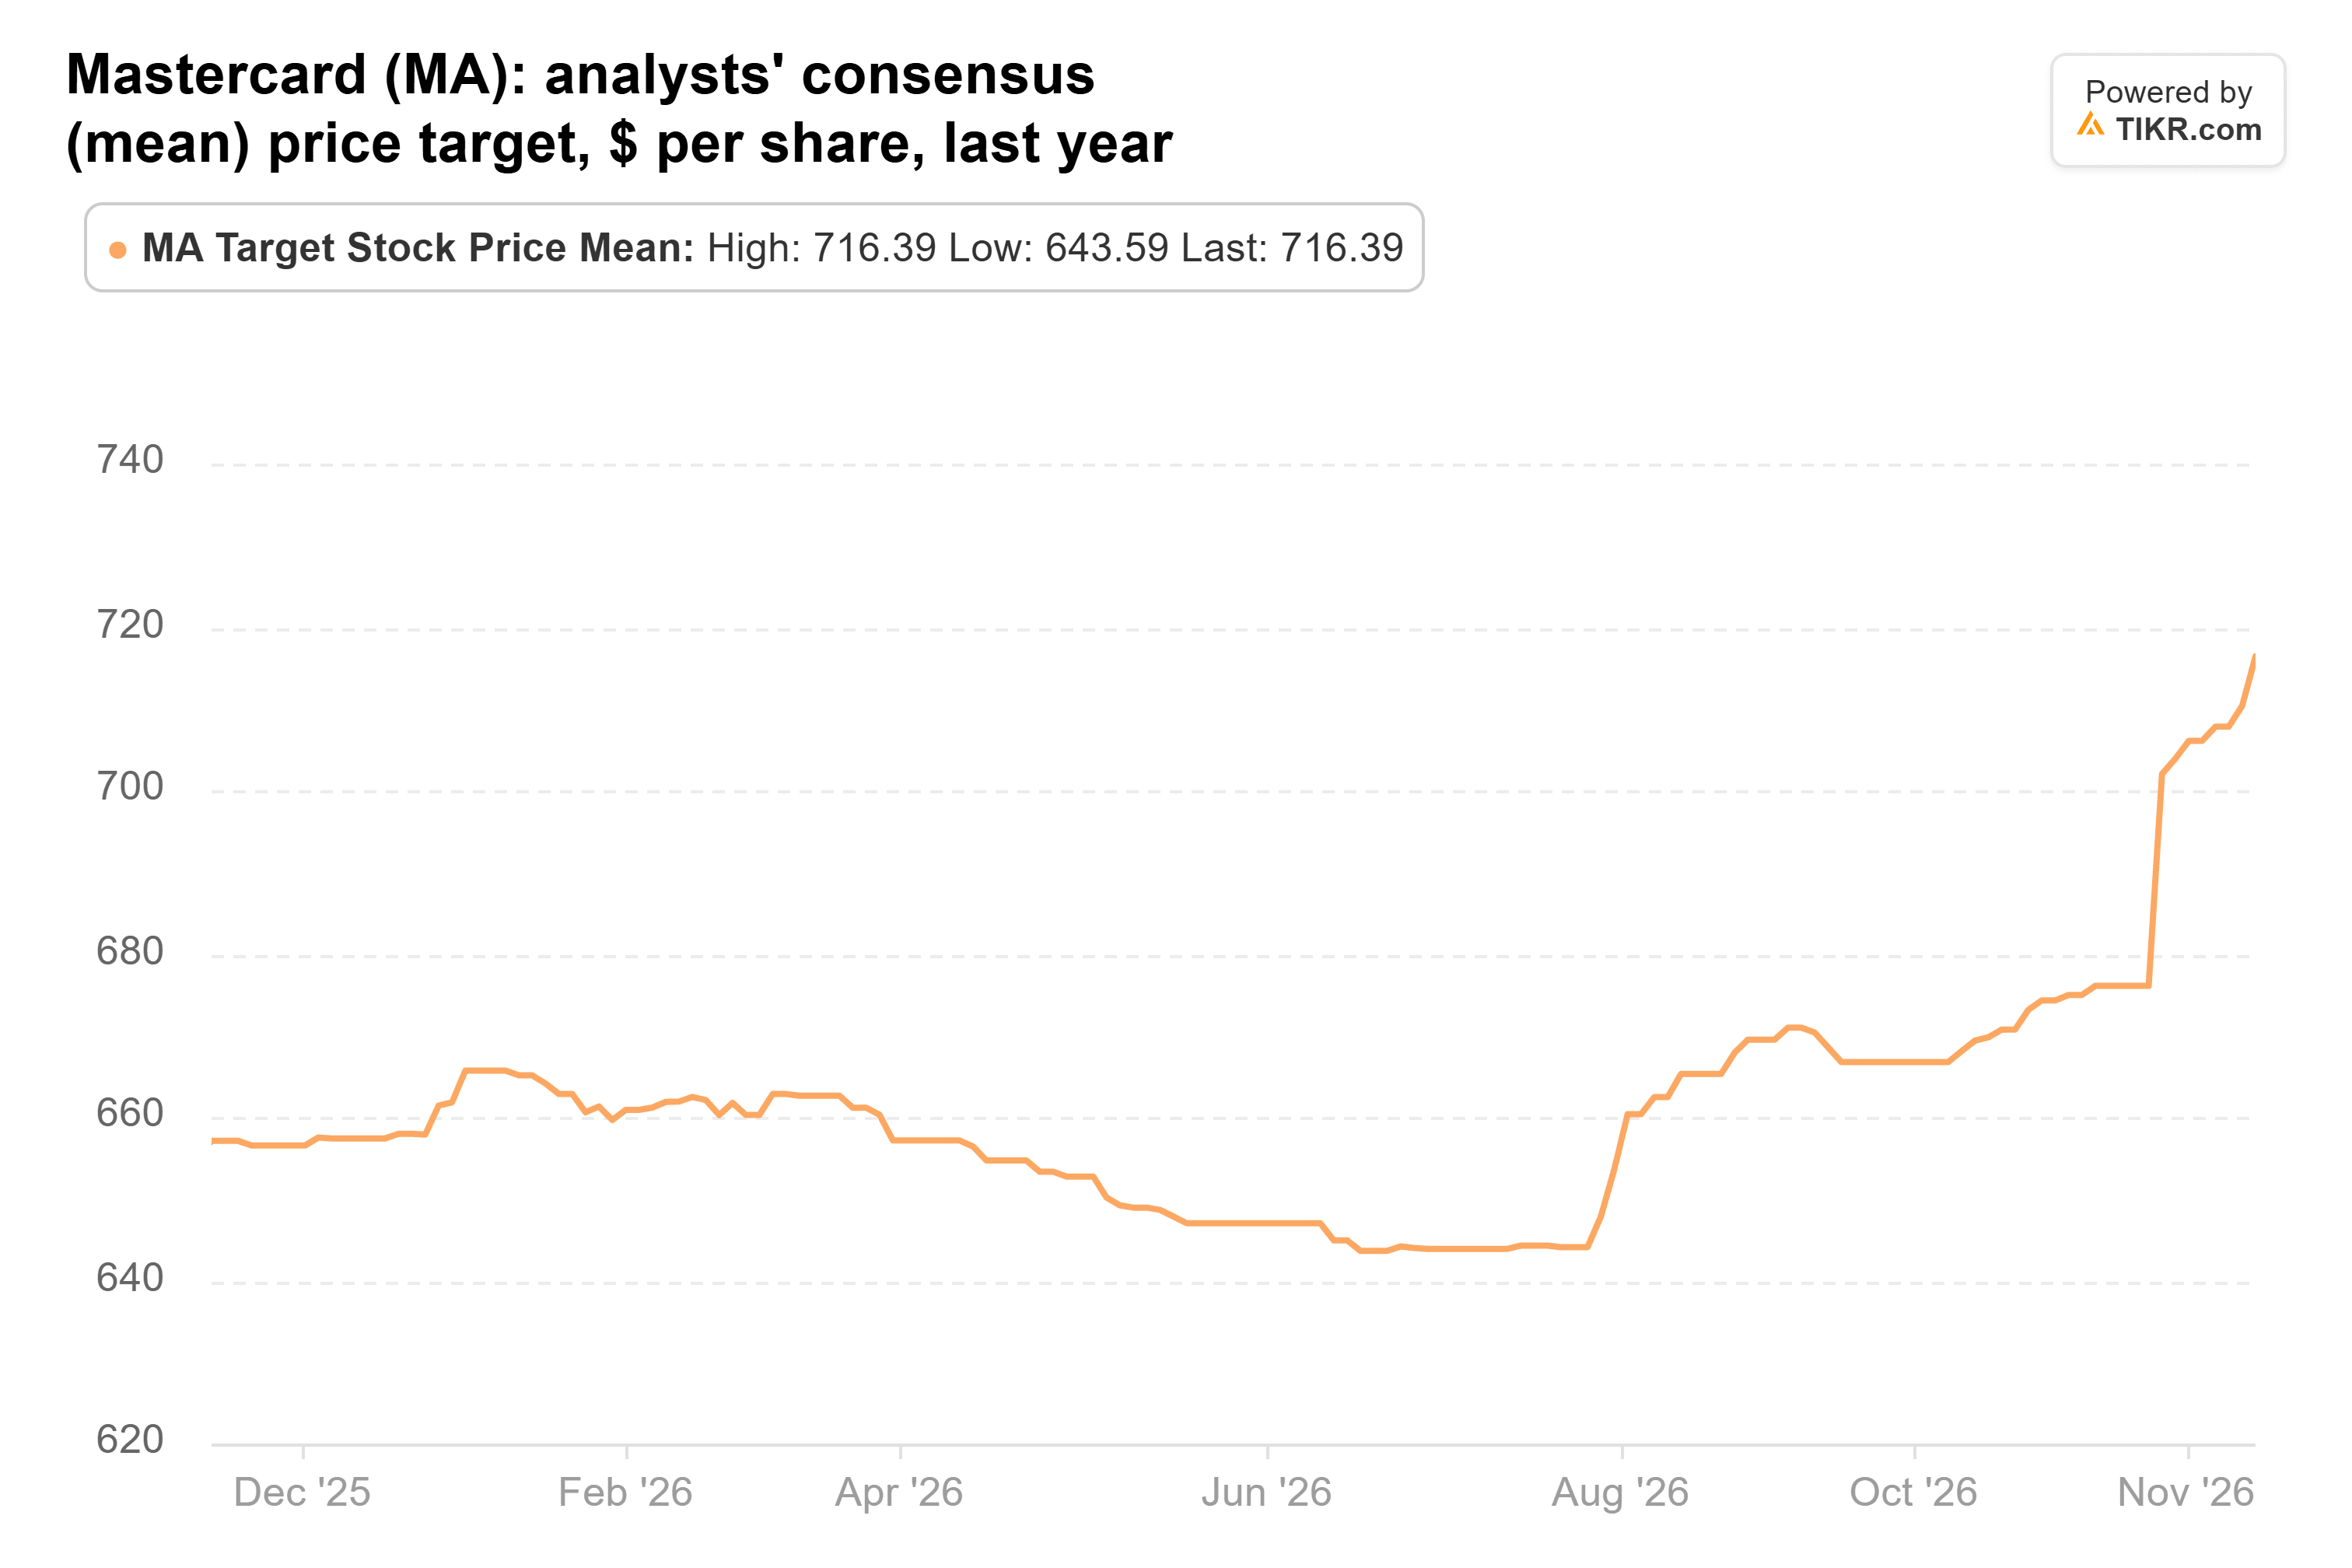
O consenso de preço-alvo de US$ 716,39, seu máximo do ano, está 10% acima do fechamento de sexta-feira a US$ 652,70, de 41 analistas.
CSX recebe meu voto
Se eu pudesse comprar apenas uma das três agora, seria a CSX.
Ela é a mais barata das três em termos de lucros forward, e os analistas continuaram elevando seus alvos até seu relatório mais recente. A Mastercard é o melhor negócio aqui, mas a cerca de 29x, grande parte de sua recuperação já está precificada. E os alvos da Entergy têm seguido na direção errada desde julho.
Parte do crescimento da receita da CSX veio de sobretaxas de combustível, que se movem com os preços do combustível, então eu gostaria que o volume e os preços fizessem mais trabalho daqui para frente.
Seu relatório do 4T no início do próximo ano é o próximo ponto de verificação, e o próximo 13F da Alphinity, com vencimento até meados de fevereiro, mostrará se o fundo manteve a posição.
Então, qual é o valor real da ação da CSX?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a CSX poderia valer. Comece a partir das estimativas consensuais de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!