

Principais Conclusões
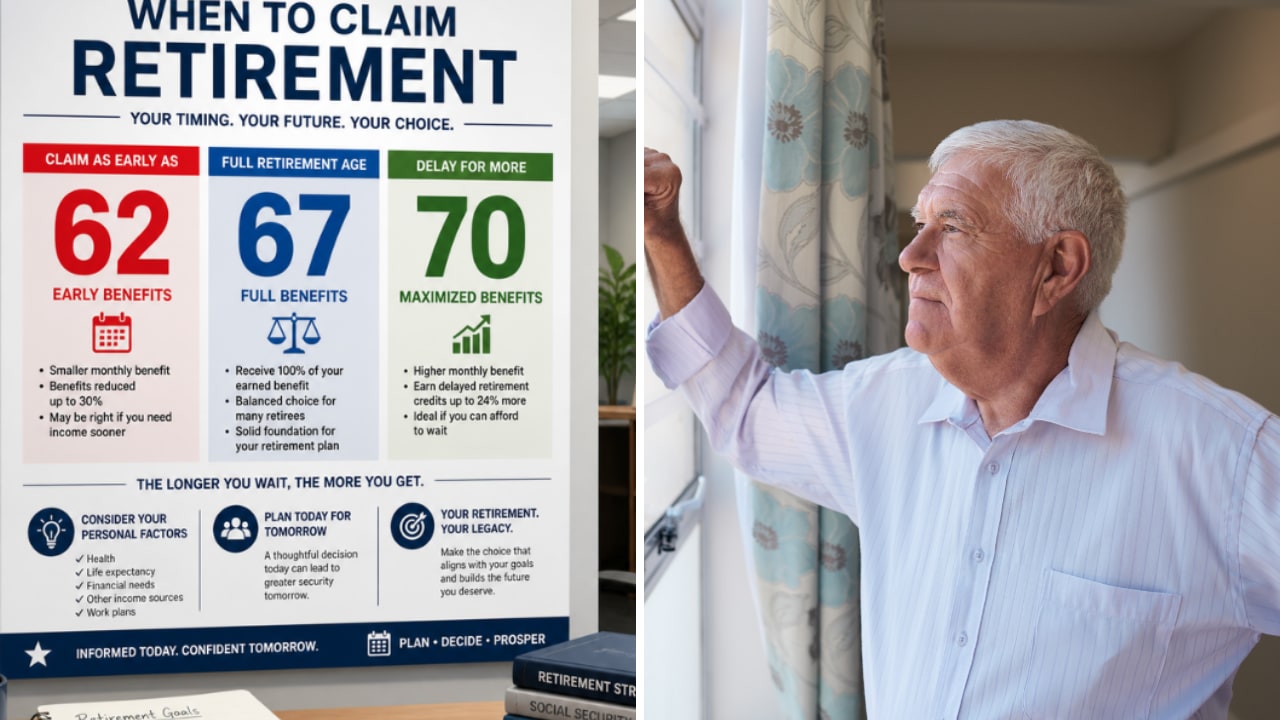
- Para qualquer pessoa nascida em 1960 ou depois, requerer o Social Security aos 62 anos reduz o benefício mensal em 30% para toda a vida, portanto, um benefício de $2.000 aos 67 torna-se $1.400.
- Em comparação com esperar até os 67 anos, requerer aos 62 sai à frente no total até os 78 anos e 8 meses de idade, portanto, é adequado para alguém que não espera viver tanto tempo.
- Um cônjuge de menor renda cujo parceiro espera até os 70 anos pode requerer aos 62, porque um cônjuge sobrevivente recebe o maior entre seu próprio benefício e o benefício de sobrevivência, nunca ambos.
- Antes da idade de aposentadoria completa, o Social Security retém $1 para cada $2 ganhos acima de $25.560 em 2027, portanto, requerer aos 62 funciona melhor para alguém que parou de trabalhar.
Requerer o Social Security aos 62 anos geralmente é um erro. Para qualquer pessoa nascida em 1960 ou depois, isso reduz o benefício mensal em 30%, e esse corte dura para toda a vida.
Mas "geralmente" não é "sempre". Vejo três situações em que receber o dinheiro aos 62 faz sentido, e uma delas depende de um limite que o Social Security estabeleceu para 2027 neste mês.
O custo de requerer aos 62
Vamos pegar um trabalhador hipotético nascido em 1960 ou depois, cujo benefício na idade de aposentadoria completa, 67 anos, seria de $2.000 por mês. Se requerer aos 62, o Social Security paga $1.400 em vez disso.
Requerer antecipadamente dá a esse trabalhador 60 cheques de $1.400, ou $84.000, antes que um requerimento aos 67 tivesse pago um centavo. A partir dos 67 anos, porém, esperar teria significado $600 a mais todo mês. Dividindo $84.000 por $600, leva 140 meses, ou 11 anos e 8 meses, para fechar essa lacuna.
Portanto, este trabalhador sai ganhando ao requerer aos 62 até os 78 anos e 8 meses, e fica ainda mais para trás a cada mês depois disso.
6 ações pagadoras de dividendos seguras rendendo 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte de nosso novo relatório de investimentos, que você pode acessar aqui mesmo.
1. Você não espera chegar aos seus 70 anos
Se sua saúde ou seu histórico familiar indicam que você provavelmente não viverá além dos seus 70 anos, os cheques menores aos 62 somam mais dinheiro no total.
Claro, além de ser uma conclusão totalmente mórbida, vamos encarar – ninguém sabe ao certo, e qualquer pessoa que viva além das probabilidades mantém o cheque menor para toda a vida.
Um cônjuge de maior renda também tem mais do que apenas sua própria expectativa de vida para pesar. O Social Security reduz o benefício de uma viúva ou viúvo quando o cônjuge falecido recebeu um benefício de aposentadoria reduzido. Portanto, requerer aos 62 pode diminuir o cheque com que um cônjuge sobrevivente terá que viver.
2. Você é o cônjuge de menor renda, e seu parceiro está esperando até os 70
O cônjuge de menor renda pode se dar ao luxo de requerer antecipadamente, graças a essas mesmas regras de sobrevivência. Uma viúva ou viúvo que espera até a idade de aposentadoria completa recebe 100% do benefício do cônjuge falecido, mais os créditos de aposentadoria adiada que o cônjuge falecido acumulou. Esses créditos adicionam 8% para cada ano após os 67, até os 70.
Digamos que o cônjuge de maior renda seja nosso trabalhador hipotético e espere até os 70. Três anos de créditos adicionam 24% a esses $2.000, resultando em $2.480 por mês. Se ele(a) morrer primeiro, após completar 70 anos, um cônjuge sobrevivente na idade de aposentadoria completa recebe os mesmos $2.480. (O benefício de sobrevivência é menor se for recebido mais cedo.)
O Social Security nunca paga a alguém com direito a dois benefícios mais do que o maior benefício único. Portanto, uma vez que o benefício de sobrevivência começa, o próprio cheque reduzido do cônjuge de menor renda não importa mais, desde que seja inferior a $2.480. Seu requerimento antecipado custa dinheiro apenas enquanto ambos os cônjuges estiverem vivos.
É por isso que gosto dessa divisão. O cônjuge de menor renda tem renda chegando aos 62, e, ao esperar, o cônjuge de maior renda garante o cheque maior para qualquer um dos cônjuges que viver mais.
3. Você parou de trabalhar e precisa do dinheiro
Receber benefícios aos 62 enquanto ainda recebe um salário esbarra no teste de rendimentos do Social Security. Antes do ano em que o requerente atinge a idade de aposentadoria completa, o Social Security retém $1 dos benefícios para cada $2 de rendimentos acima de um limite anual. Esse limite é de $24.480 em 2026, subindo para $25.560 em 2027.
Mas alguém que parou de trabalhar, não tem outra renda e não consegue sobreviver com suas economias... precisa de dinheiro agora. Mesmo que seja menos do que receberia esperando. Ninguém deve passar fome agora tentando conseguir um pouco de dinheiro extra depois. A vida é para ser vivida e aproveitada.
Você tem uma segunda chance
Francamente, se eu pudesse me dar ao luxo de esperar, eu esperaria. Um cheque menor para toda a vida é um preço alto para a maioria das pessoas. Mas nesses três casos, receber o dinheiro aos 62 é o melhor negócio.
E se as circunstâncias mudarem, há um caminho de volta. Dentro de 12 meses após ter direito pela primeira vez, um aposentado pode retirar um requerimento uma vez, por escrito, devolvendo todos os benefícios recebidos, e requerer novamente mais tarde. Portanto, alguém que requer aos 62 e depois consegue um emprego, ou recebe um dinheiro inesperado, tem um ano para mudar de ideia.
Aproveite sua aposentadoria com estilo com estes dividendos seguros de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo cheque do Social Security ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Aviso Legal:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



