


유나이티드헬스 주식 핵심 통계
- 현재 가격: $376.59
- 목표 가격 (중간 시나리오): ~$600
- 시장 평균 목표가: ~$482
- 잠재적 총 수익률: ~60%
- 연간화 내부수익률(IRR): ~12% / 연
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
유나이티드헬스 그룹 (UNH)은 9월 24일, 인사, 부동산, 조달, 기업 보안을 총괄하는 최초의 최고 행정 책임자(CAO)로 조디 코즐락(Jodee Kozlak)을 임명했으며, 이는 댄 퀘터(Dan Kueter)를 최고 상업 책임자(CCO)로 승격시킨 지 이틀 후인 9월 28일 발효됩니다.. 주가는 9월 25일 $376.59에 마감했으며, 이는 2025년 연말 종가 $330.11 대비 14.1% 상승했지만 52주 최고가 $461.62 대비 약 18% 낮은 수준입니다. 회사의 투자자 관계 자료와 9월 9일 컨퍼런스 발표 내용은 메디케이드와 옵텀 헬스가 2027년에 반등할 것임을 시사하며, 이는 10월 13일 장 시작 전에 발표될 3분기 실적에 앞서 매도보다는 보유 또는 추가 매수를 유리하게 만듭니다.
메디케이드와 옵텀 헬스, 2027년 반등 준비
웰스파고 헬스케어 컨퍼런스에서 최고재무책임자(CFO) 웨인 드베이드(Wayne DeVeydt)는 메디케이드 혼합 요율 인상률이 예상대로 6%에서 7%에 달하여 2026년 마진이 회사가 제시한 마이너스 1%에서 마이너스 1.7% 범위의 상단에 근접할 것이라고 말했습니다. 그는 "우리는 올해가 메디케이드 마진의 저점이 될 것이며, 내년으로 넘어가면서 손익분기점 또는 수익성으로 돌아설 것이라고 생각합니다"라고 말했습니다. 주 정부가 요율 인상에서 미흡한 부분이 있는 경우, 추세가 지속된다면 보완 조치가 이뤄질 것이라는 이해가 있다고 설명했지만, 메디케이드 근로 요건이 불확실성을 더하고 있습니다.
진료 서비스 부문인 옵텀 헬스는 2025년 운영 손실 $2억 7800만 달러를 기록했습니다. 드베이드는 블룸버그에 이 부문의 마진이 2026년 약 2%, 2027년 4%, 2028년 6%에 도달할 것이라고 말했습니다. 옵텀 헬스 CEO 크리스타 넬슨(Krista Nelson)은 이 부문이 6%에서 8% 목표를 향해 가면서 "'27년 내에' 마진을 몇 포인트 확대할 수 있는 위치에 있다"고 말했습니다.
메디케어 어드밴티지 마진은 2%에서 4% 범위의 상반부를 향해 가고 있는 반면, 상업 보험은 계획대로 확대되지 않고 2026년 현재까지 마진이 평평하게 유지되고 있습니다. 드베이드는 3분기 실적에 대해 논의하기를 거부하면서, 2분기 실적 발표 이후 거의 두 달 동안 올해 초 관찰된 호조세가 유지되었다고 말했습니다: "그 내구성은 사라지지 않았습니다." 애널리스트들은 3분기 조정 주당순이익(EPS)이 약 $4.15로 전년 동기 대비 약 42% 증가할 것으로 예상하며, 매출은 소폭 감소할 것으로 전망합니다.
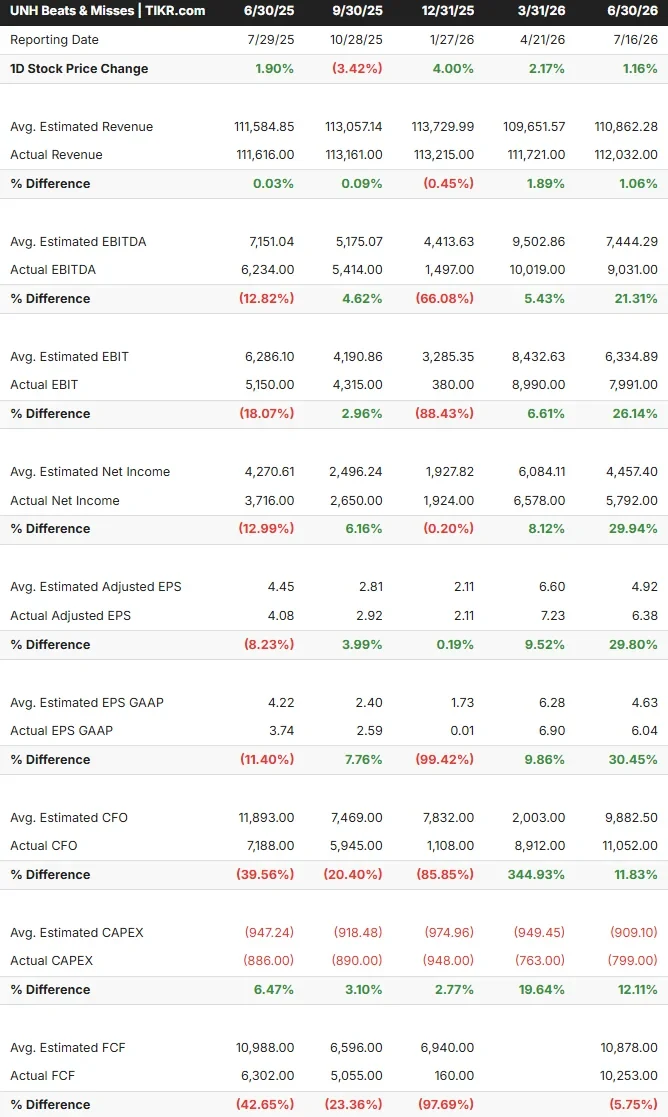
유나이티드헬스 주식의 과거 및 향후 추정치 확인하기 (무료입니다!) >>>
자사주 매수 여력 확대, 메디케어에 대한 감독 강화
6월 30일 기준 부채-자본 비율이 41.2%이며 4분기까지 40%로 하향할 것으로 예상됨에 따라, 드베이드는 향후 5년 동안 자사주 매수를 "훨씬 더 공격적인 속도로" 진행할 것으로 예상합니다. 그는 또한 시스템에서 "수십억 달러"를 줄이는 것을 목표로 하는 다년간의 비용 절감 프로그램에 대해 설명했으며, 옵텀 CFO 벤자민 에클로(Benjamin Eklo)는 이 프로그램이 청구, 승인, 사무 지원 업무의 자동화에 중점을 둔다고 말했습니다.

9월 HHS 감찰관실(OIG)의 감사에 따르면, 유나이티드헬스케어 오브 위스콘신(UnitedHealthcare of Wisconsin)이 2020년과 2021년에 의료 기록으로 뒷받침되지 않는 진단 코드를 제출하여 메디케어 어드밴티지 초과 지급액으로 최소 $4690만 달러를 받은 것으로 추정됩니다. 유사한 감사는 휴머나(Humana, HUM)의 HumanaChoice 플랜을 약 $1억 3100만 달러로 추정했습니다. 유나이티드헬스케어는 일부 결과에 동의하지 않으며 OIG에 권고 사항을 철회해 줄 것을 요청했으므로, 이는 벌금이 아닌 감사 결과입니다.
스타 등급(Star ratings)은 10월의 또 다른 시험대입니다. 드베이드는 회사가 4개의 약학 측정 항목과 12개의 HEDIS 품질 측정 항목 중 10개에서 개선되었지만, 혜택 축소 후 회원 경험 설문조사인 "CAHPS에서 후퇴했다"고 말했습니다. CMS는 일반적으로 10월에 새로운 등급을 발표합니다. 2026년 기준으로, 유나이티드헬스케어는 메디케어 어드밴티지 회원의 78%가 보너스 지급을 받는 수준인 4성 이상 평가를 받은 플랜에 가입해 있었습니다.
TIKR에서 유나이티드헬스가 동종 업체 대비 어떻게 수행하는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $376.59
- 목표 가격 (중간 시나리오): ~$600
- 잠재적 총 수익률: ~60%
- 연간화 내부수익률(IRR): ~12% / 연

유나이티드헬스 주식에 대한 애널리스트의 성장 전망과 목표가 확인하기 (무료입니다!) >>>
중간 시나리오는 재평가(rerating)가 필요하지 않기 때문에 제시됩니다: 주당순이익(EPS)은 연간 약 10% 성장하는 반면, 주가수익비율(P/E) 배수는 연간 약 1% 하락하며, 매출 성장률은 약 6%, 순이익률은 5% 미선입니다. 메디케이드의 손익분기점 회복과 옵텀 헬스의 마진 상승이 검증해야 할 동인이며, 메디케어 어드밴티지 규제가 주요 위험 요인입니다.
상승 요인은 메디케이드가 2027년에 수익화되는 경우입니다. 하락 요인은 감사나 스타 등급이 먼저 매출을 줄이는 경우입니다. 목표가는 하나의 시나리오이며, 시장 평균 목표가인 약 $482보다 약 25% 높은 수준입니다.
결론
10월 13일이 단기적인 방향을 결정할 것입니다. 조정 주당순이익(EPS)이 약 $4.15의 합의 추정치에 부합하거나 이를 상회하고, 연간 $19.50에서 $20.00의 가이던스 범위가 재확인되며, 메디케이드가 2026년에 저점을 기록한다는 주장이 반복된다면 추가 매수에 유리합니다. 의료비용이 예상을 밑돌거나, 스타 등급에서 CAHPS 하락이 확인된다면 14% 상승이 너무 일찍 나타난 것일 수 있습니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR로 스마트 머니를 따라가세요.
유나이티드헬스에 투자해야 할까요?
정말로 알 수 있는 유일한 방법은 스스로 숫자를 살펴보는 것입니다. TIKR는 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 품질의 금융 데이터에 무료로 접근할 수 있게 해줍니다.
유나이티드헬스를 조회하면 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기별로 예상하는 매출과 이익, 시간에 따른 가치 평가 배수의 움직임, 그리고 목표가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
관심 있는 모든 다른 주식과 함께 유나이티드헬스를 추적할 수 있는 무료 관심종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공됩니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식의 매수 또는 매도를 권장하는 것도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


