삼성전자(A005930)와 SK하이닉스(A000660)는 10월 19일(월) 하락세를 이어갔습니다. 서울 시간 오전 늦게까지, 삼성전자는 0.23%, SK하이닉스는 3.14% 하락했으며, 연합뉴스는 이 약세를 월가의 기술주 매도 이후 AI 인프라에 대한 대규모 지출 우려와 연관 지었습니다. (모두 시간 중 가격입니다.)
두 주식 모두 2008년 이후 최악의 주를 보내고 있습니다. 10월 12일부터 16일 사이에 삼성전자는 17.75%, SK하이닉스는 24.33% 하락했으며, 외국인 투자자들은 한국 주식 순매도액 11.2조 원(약 84억 달러)을 기록했는데, 그 중 거의 79%가 이 두 종목에서 나왔습니다.
금요일의 AI 부채 공포가 서울에 도달하다
나스닥은 금요일 2.14% 하락해 26,140.03을 기록했는데, 투자자들은 부채가 많은 AI 인프라 기업들이 빌린 돈을 갚을 만큼 충분히 빠르게 이익을 내지 못할 것이라고 우려했으며, 차입 비용 상승이 예상됩니다. 반도체 주식은 8일 연속 하락하며 2008년 이후 가장 긴 하락세를 보였습니다. 부채 우려의 중심에 있는 AI 클라우드 제공업체 CoreWeave(CRWV)는 12% 급락했고, 메모리 동종 업체 Micron(MU)은 5.6% 하락했습니다.
월요일 갭에 대한 쉬운 해석: SK하이닉스는 순수 메모리 회사인 반면, 삼성전자는 휴대폰, TV, 가전제품도 판매하므로 삼성전자가 더 잘 버텨야 한다는 것입니다.
삼성전자는 보기보다 더 반도체 주식에 가깝다
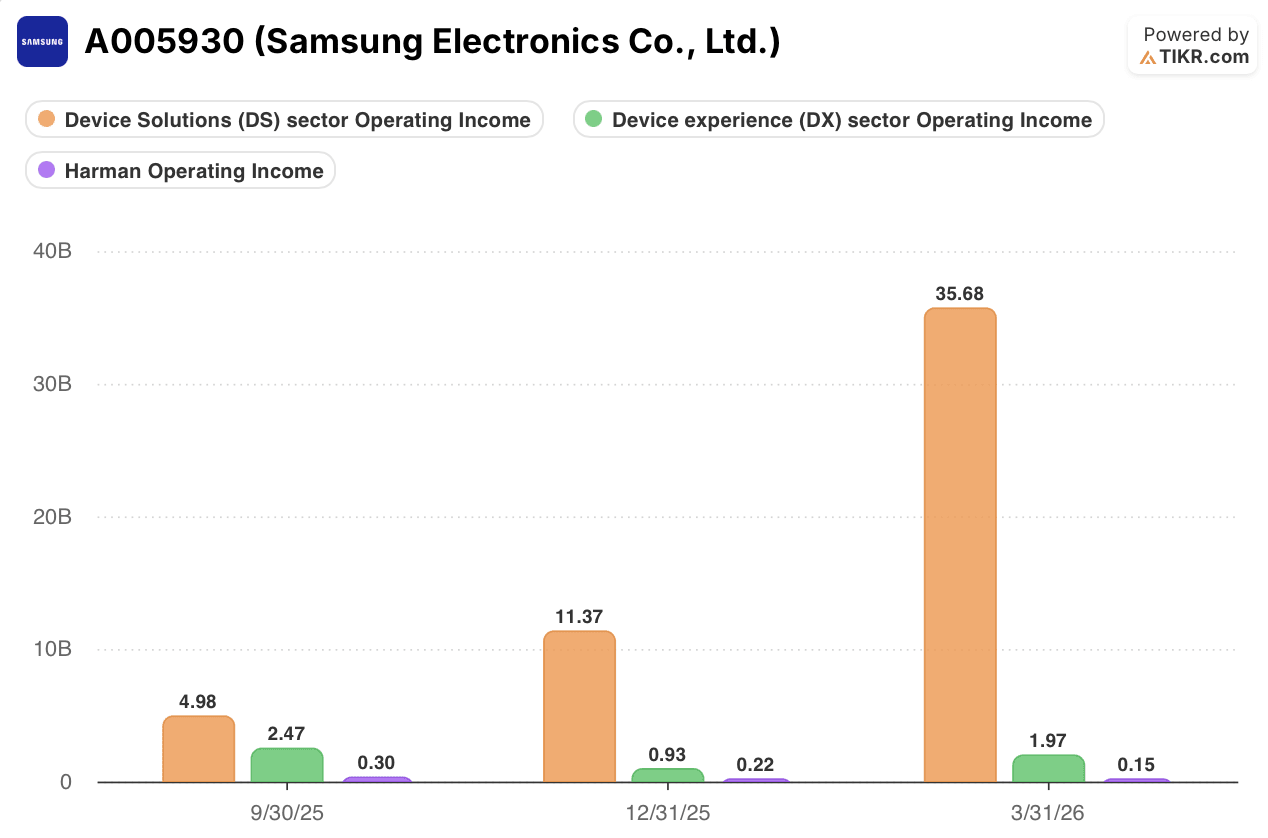
삼성전자의 이익은 제품 라인업이 시사하는 것보다 반도체에 더 집중되어 있습니다. 메모리 반도체를 포함하는 DS(디바이스솔루션) 사업부는 2025년 3분기 DS, DX(디바이스익스피리언스), 하만의 합산 영업이익 중 약 64%를 차지했으며, 2026년 1분기에는 약 94%로 증가했습니다. 2분기에는 DS가 89.2조 원(약 670억 달러)의 영업이익을 기록했는데, 이는 삼성전자 전체 영업이익 89.5조 원(약 670억 달러)과 거의 맞먹는 수준입니다. 휴대폰, 네트워크 장비, TV, 가전제품을 포함하는 DX는 0.8조 원(약 6억 달러)의 손실을, 자동차 및 오디오 사업인 하만은 0.4조 원(약 3억 달러)의 이익을 기록했습니다.
3분기는 더욱 같은 방향으로 기울어져 있습니다. 삼성전자는 사상 최대인 195조 원(약 1,460억 달러)의 매출에 107.4조 원(약 800억 달러)의 영업이익을 예상했으며, 애널리스트들은 메모리 사업 단독으로 약 110조 원(약 820억 달러)의 이익을 냈을 것으로 추정하는데, 이는 회사 전체 이익보다 많은 금액입니다.

따라서 삼성전자의 이익은 SK하이닉스와 같은 메모리 사이클을 타고 있지만, 차이는 각 주식이 위치한 지점에 있습니다. SK하이닉스는 최고점 대비 56.4% 하락했으며, 올해 가장 깊은 하락폭은 10월 15일에 기록되었습니다. 삼성전자는 최고점 대비 40.6% 하락했는데, 이는 7월 30일에 기록한 42.9% 하락폭에 미치지 못합니다.
SK하이닉스의 3배 PER이 이미 가정하는 것
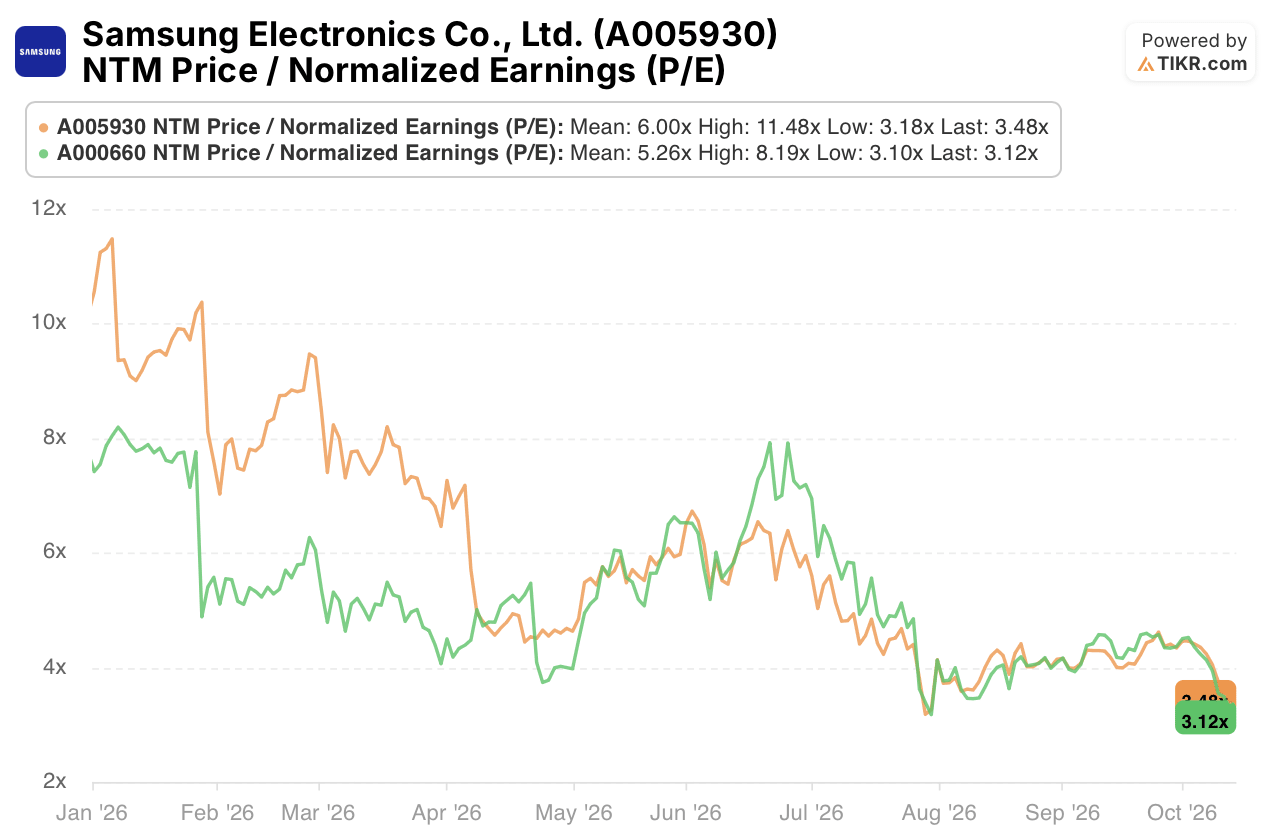
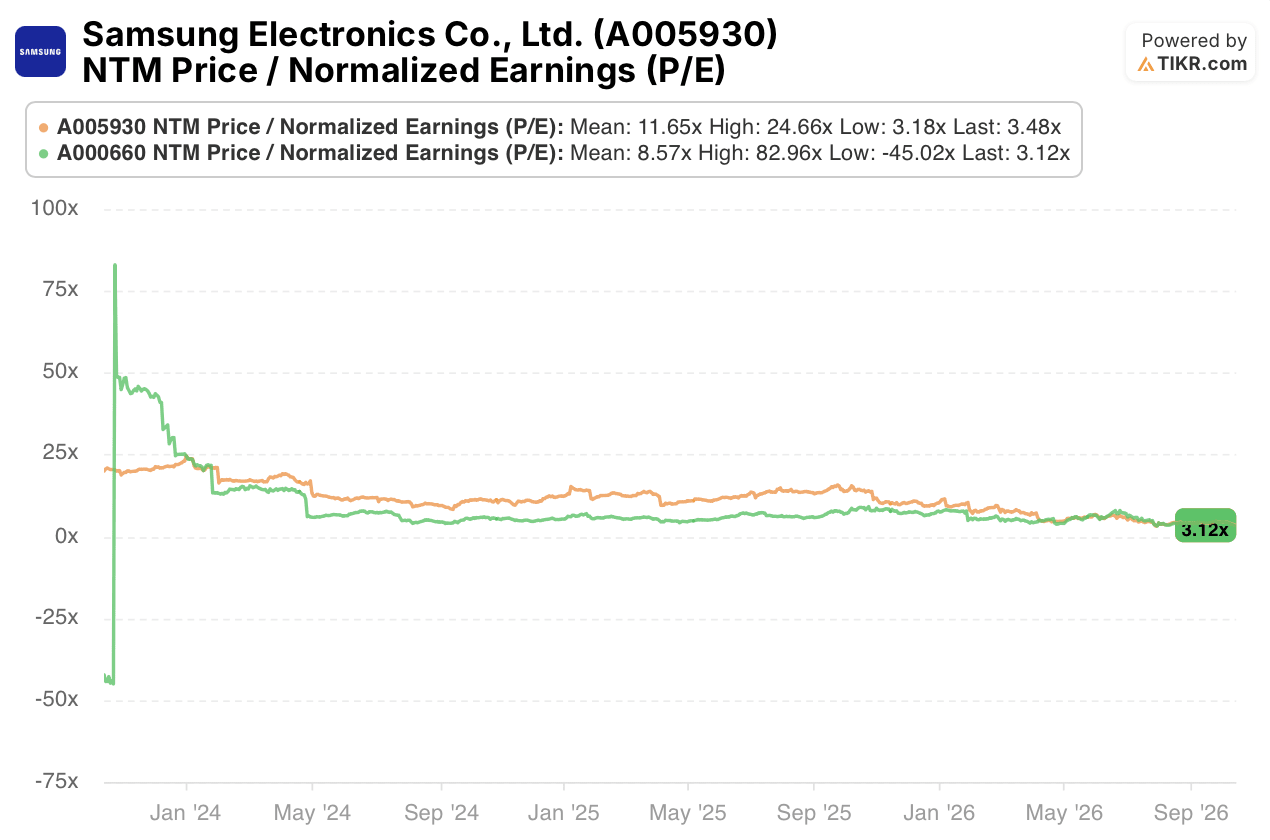
SK하이닉스는 선행 12개월 정규화 이익(NTM) 기준 3.12배에 거래되고 있으며, 이는 3년 평균 8.57배보다 약 64% 낮은 수준입니다. 삼성전자는 3.48배에 거래되고 있으며, 3년 평균은 11.65배입니다. SK하이닉스는 이 지표 기준으로 현재 삼성전자보다 약 10% 더 저렴합니다.
문제는 그 배수가 사상 최고 이익을 기반으로 한다는 점입니다. 메모리 가격이 하락하면 이익이 줄어들고 주식은 더 이상 저렴해 보이지 않게 됩니다. 이것이 약세론자의 주장이며, SK하이닉스는 이미 3.12배에 거래되고 있는데, 이는 2026년 최저치인 3.10배에 근접합니다. 그러나 금요일의 우려는 AI 차입 기업들이 제때 부채를 상환할 수 있는지에 관한 것이었지, 그들이 칩을 덜 원하는지에 관한 것은 아니었습니다.
SK하이닉스의 10월 28일 실적 발표가 다음 시험대다
SK하이닉스는 10월 28일에 3분기 실적을 발표할 예정이며, 이번 주의 시간 중 변동보다 그 발표가 더 중요합니다. 선행 정규화 이익 기준 약 3배에 거래되는 시장은 이미 SK하이닉스의 기록적인 이익이 지속될 것인지 의심하고 있으므로, 이번 발표는 수요에 대한 직선적인 시험대가 될 것입니다. 2027년 공급에 대한 확고한 고객 약속은 이번 매도가 AI 지출이 어떻게 자금 조달되는지에 관한 것이지, 구매자들이 여전히 칩을 원하는지에 관한 것이 아니라는 주장을 뒷받침할 것입니다. 자금 조달 문제로 인해 고객들이 주문을 연기하는 조짐은 이익 전망을 위험에 빠뜨릴 것이며, 3배 배수는 그 전망이 하락할 경우 아무런 바닥을 제공하지 않습니다.
메모리 매도가 얼마나 깊이 진행되는지 보고 싶으신가요? TIKR에서 삼성전자, SK하이닉스, Micron에 대해 동일한 사업부문, 하락폭, 선행 PER 차트를 무료로 확인할 수 있습니다. 여기서 더 알아보세요.
그렇다면 삼성전자 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 삼성전자 주식이 얼마나의 가치가 있을지 확인할 수 있습니다. 월가 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영할 수 있습니다. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!