핵심 요약
- Roku 주가는 $159에 마감되어 Fox의 주당 $160 인수 제안보다 1% 미만 낮은 수준으로, 시장이 220억 달러 규모의 거래가 성사될 것으로 예상하고 있음을 시사합니다.
- 2분기 매출은 22% 증가한 13억 5천만 달러를 기록했으며, 희석 주당순이익(EPS) $1.08은 $0.61의 예상치를 거의 두 배로 웃돌았습니다.
- 법무부의 추가 요청서(second request)로 인해 반독점 심사가 연장되었으며, 무료 광고 지원 스트리밍(FAST)이 주요 검토 대상일 가능성이 높습니다.
- Roku는 11월 2일에 3분기 실적을 발표하지만, 실적 발표 후 전화 회의나 전망(guidance)은 없을 예정이므로, 법무부 관련 소식이 실적 수치보다 더 중요할 수 있습니다.
Roku의 2분기 실적은 일반적으로 주가를 움직일 만한 요소입니다. 하지만 이번에는 시장이 거의 주목하지 않았습니다.
Roku (ROKU) 주가는 금요일 $159에 마감하며, 52주 최고가인 $160에 근접했습니다. 더 중요한 것은, 6월에 Fox (FOXA)가 합의한 주당 $160 인수 가격보다 1%도 채 되지 않는 수준에 위치한다는 점입니다.
이 220억 달러 규모의 거래는 약 142억 달러의 현금과 Fox Class A 주식으로 구성됩니다. 발표 이후 Roku는 합병 차익거래(merger arbitrage) 대상으로 거래되어 왔으며, 좁은 스프레드는 투자자들이 규제 당국이 거래를 허용할 것으로 예상하고 있음을 보여줍니다.
워싱턴이 시계를 늦추다
9월 8일, 법무부는 양사에 추가 요청서(second request)를 발행했습니다. 이로 인해 Fox와 Roku가 요구사항을 상당 부분 충족할 때까지 반독점 대기 기간이 30일 연장됩니다. 양사는 여전히 규제 당국 및 주주 승인을 조건으로 2027년 상반기 중 거래를 마무리할 것으로 예상하고 있습니다.
Fox의 사장 겸 최고운영책임자(COO)인 John Nallen은 이러한 추가 심사가 "완전히 예상된 것"이라고 설명하며 거래가 계획대로 진행 중이라고 말했습니다.
검토의 초점은 무료 광고 지원 스트리밍(FAST) 분야일 가능성이 높으며, 이 거래는 Tubi와 The Roku Channel을 결합하게 됩니다. Tubi는 약 1억 1천만 명의 월간 활성 사용자를 보유하고 있으며, Roku는 1억 가구 이상의 스트리밍 가구에 도달하고 있습니다. 결합되면 Fox는 Alphabet (GOOGL)이 소유한 YouTube에 이어 시청률 기준 미국 제2의 유통사가 될 것입니다.
인수자가 가격을 정하면 주식에는 무슨 일이 일어날까요?
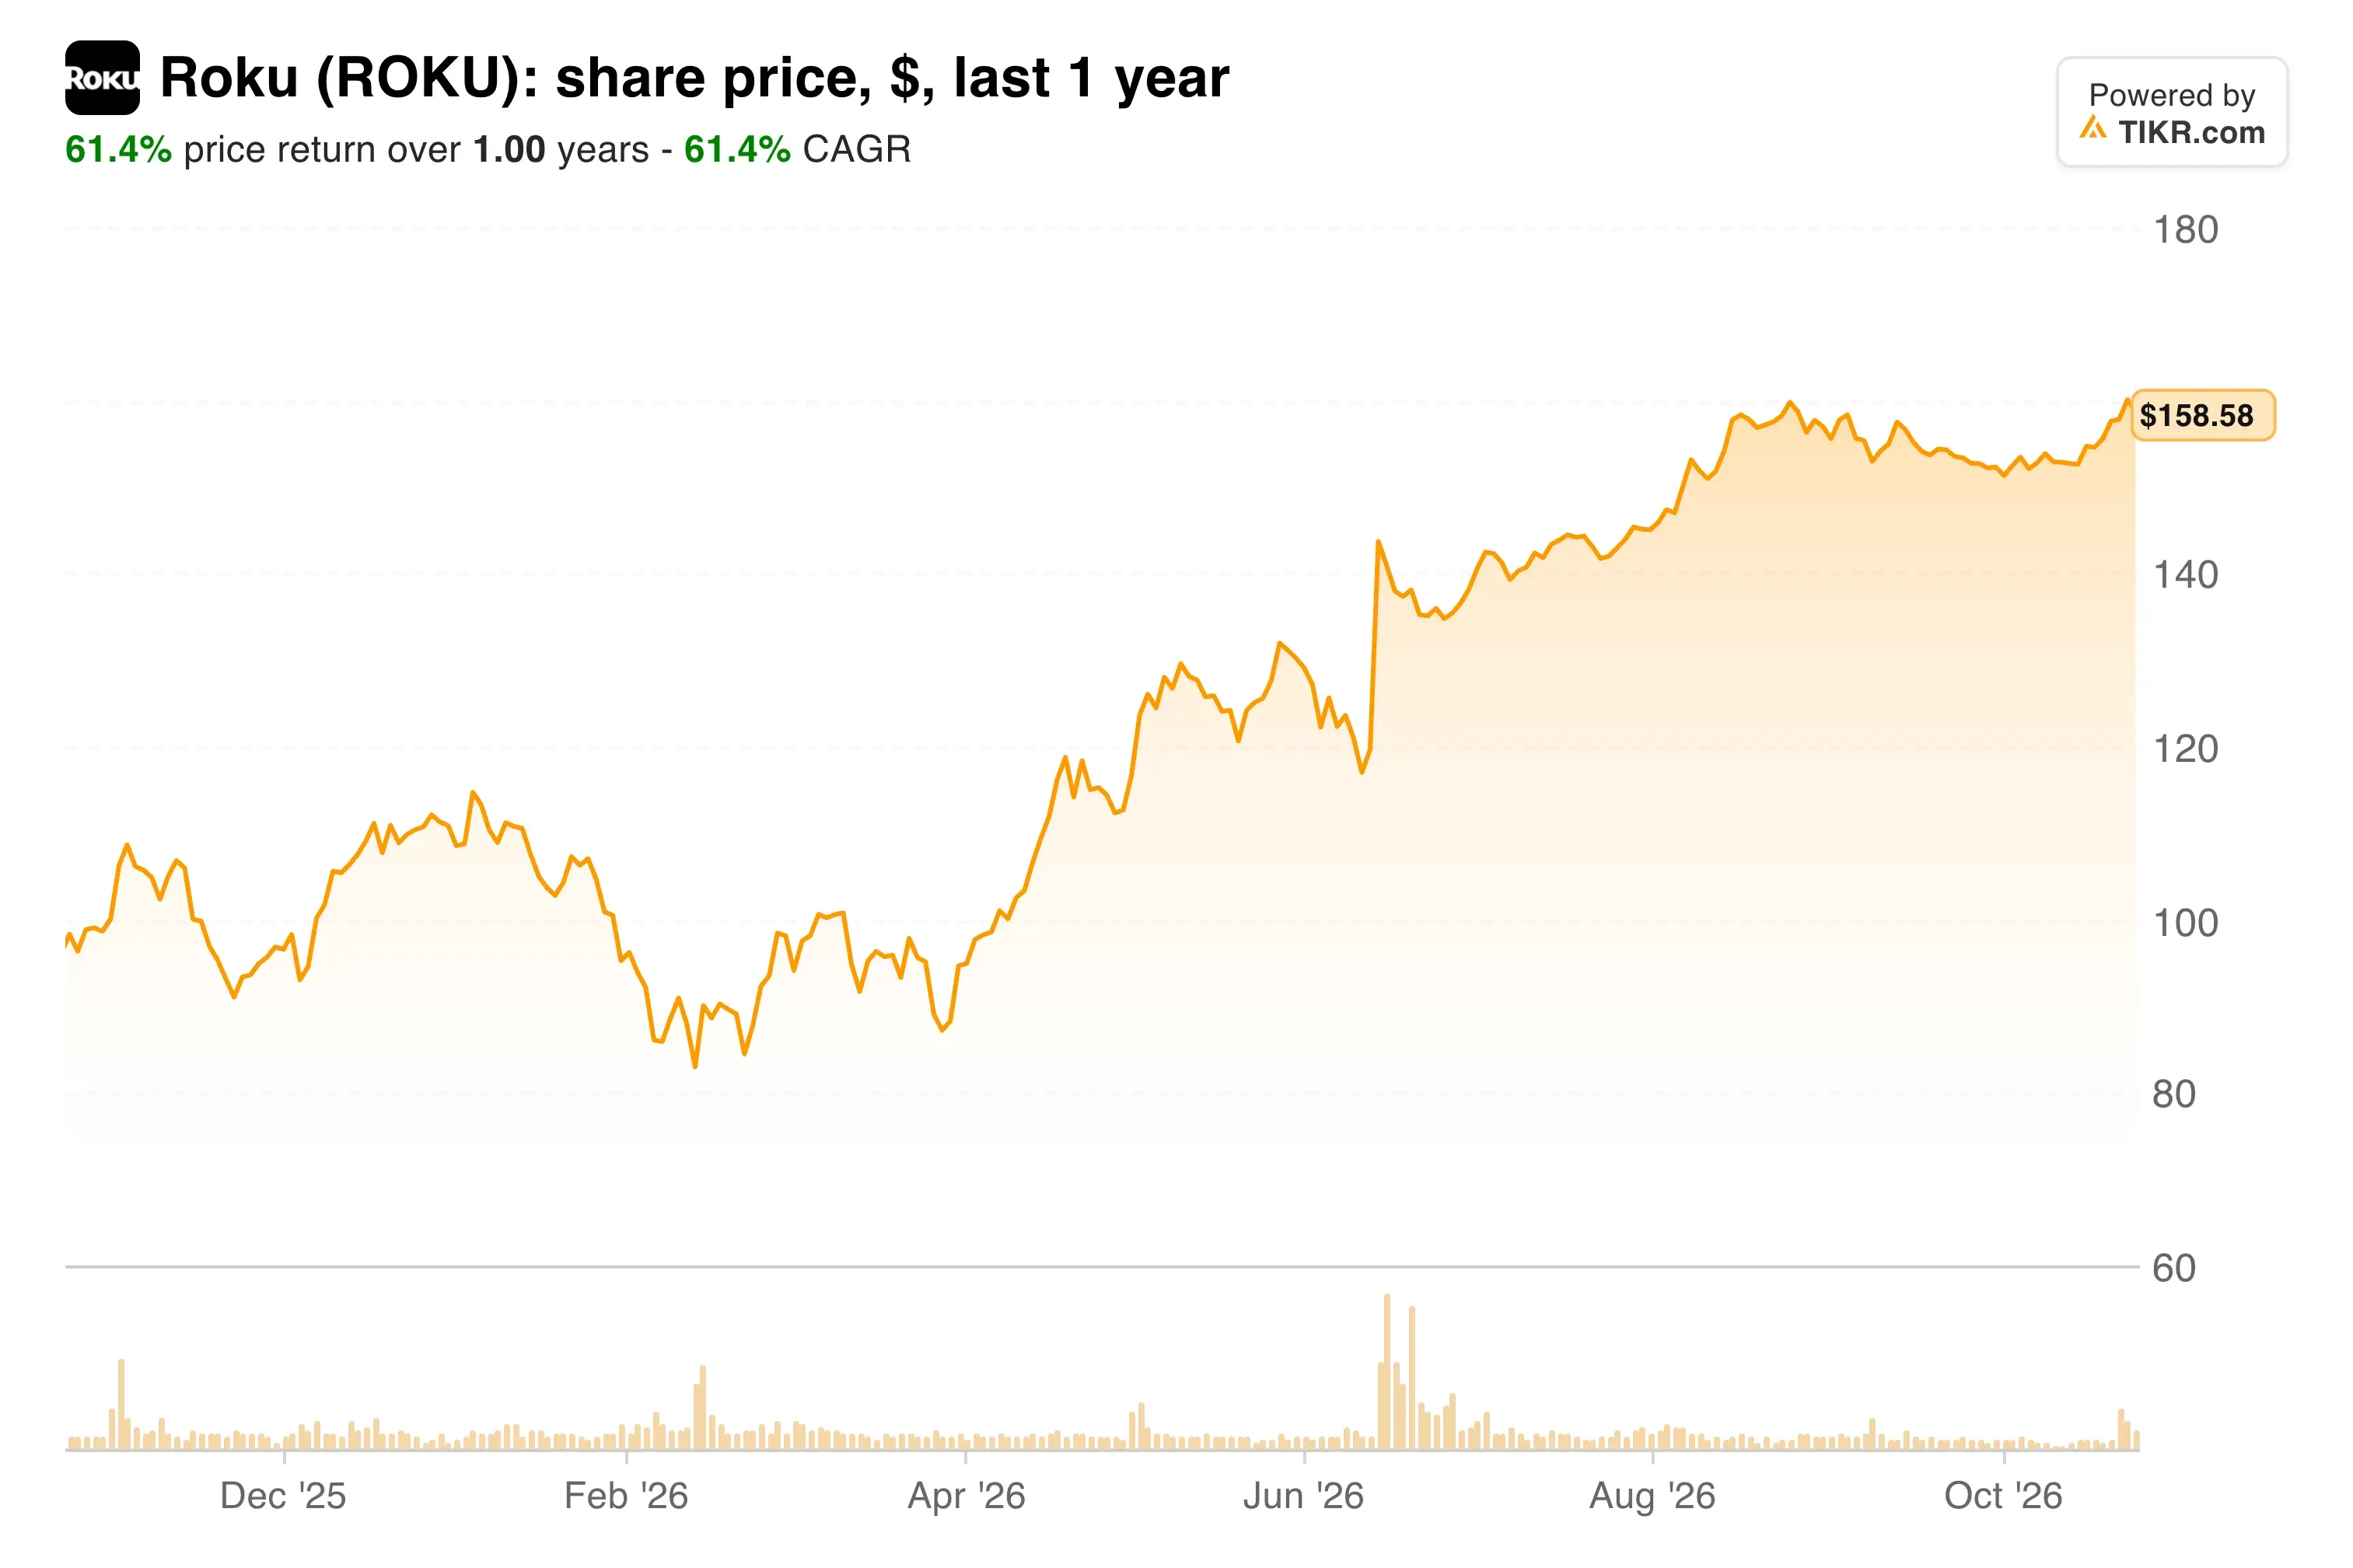
6월 이후 주가는 $160 선을 유지해 왔으며, 추가 요청서 발행으로 인한 하락은 일시적이었습니다.
Fox는 가속화 중인 플랫폼을 인수한다
Roku의 마지막 완전한 실적 공시는 여전히 속도를 내고 있는 사업을 보여주었습니다. 2분기 매출은 22% 증가한 13억 5천만 달러를 기록하며, 약 13억 달러의 컨센서스를 상회했습니다. 플랫폼 매출은 25% 증가한 12억 2천만 달러를 기록했으며, 그 중 6억 7,300만 달러는 광고에서 비롯되었습니다.
이익은 더 빠르게 증가했습니다. 순이익은 1억 6,420만 달러에 달했으며, 희석 주당순이익(EPS) $1.08은 $0.61의 예상치를 거의 두 배로 웃돌았습니다. 조정 EBITDA는 225% 급등하여 2억 5,430만 달러를 기록했습니다.
사용자 참여는 더 느리지만 꾸준히 증가하여 스트리밍 시간이 7% 증가한 379억 시간을 기록했습니다. 경영진은 또한 재설계된 홈 화면을 출시했으며, 주주 서한은 이를 "TV에서 가장 가치 있는 부동산 중 하나"라고 언급했습니다.
이제 플랫폼이 거의 모든 일을 합니다.
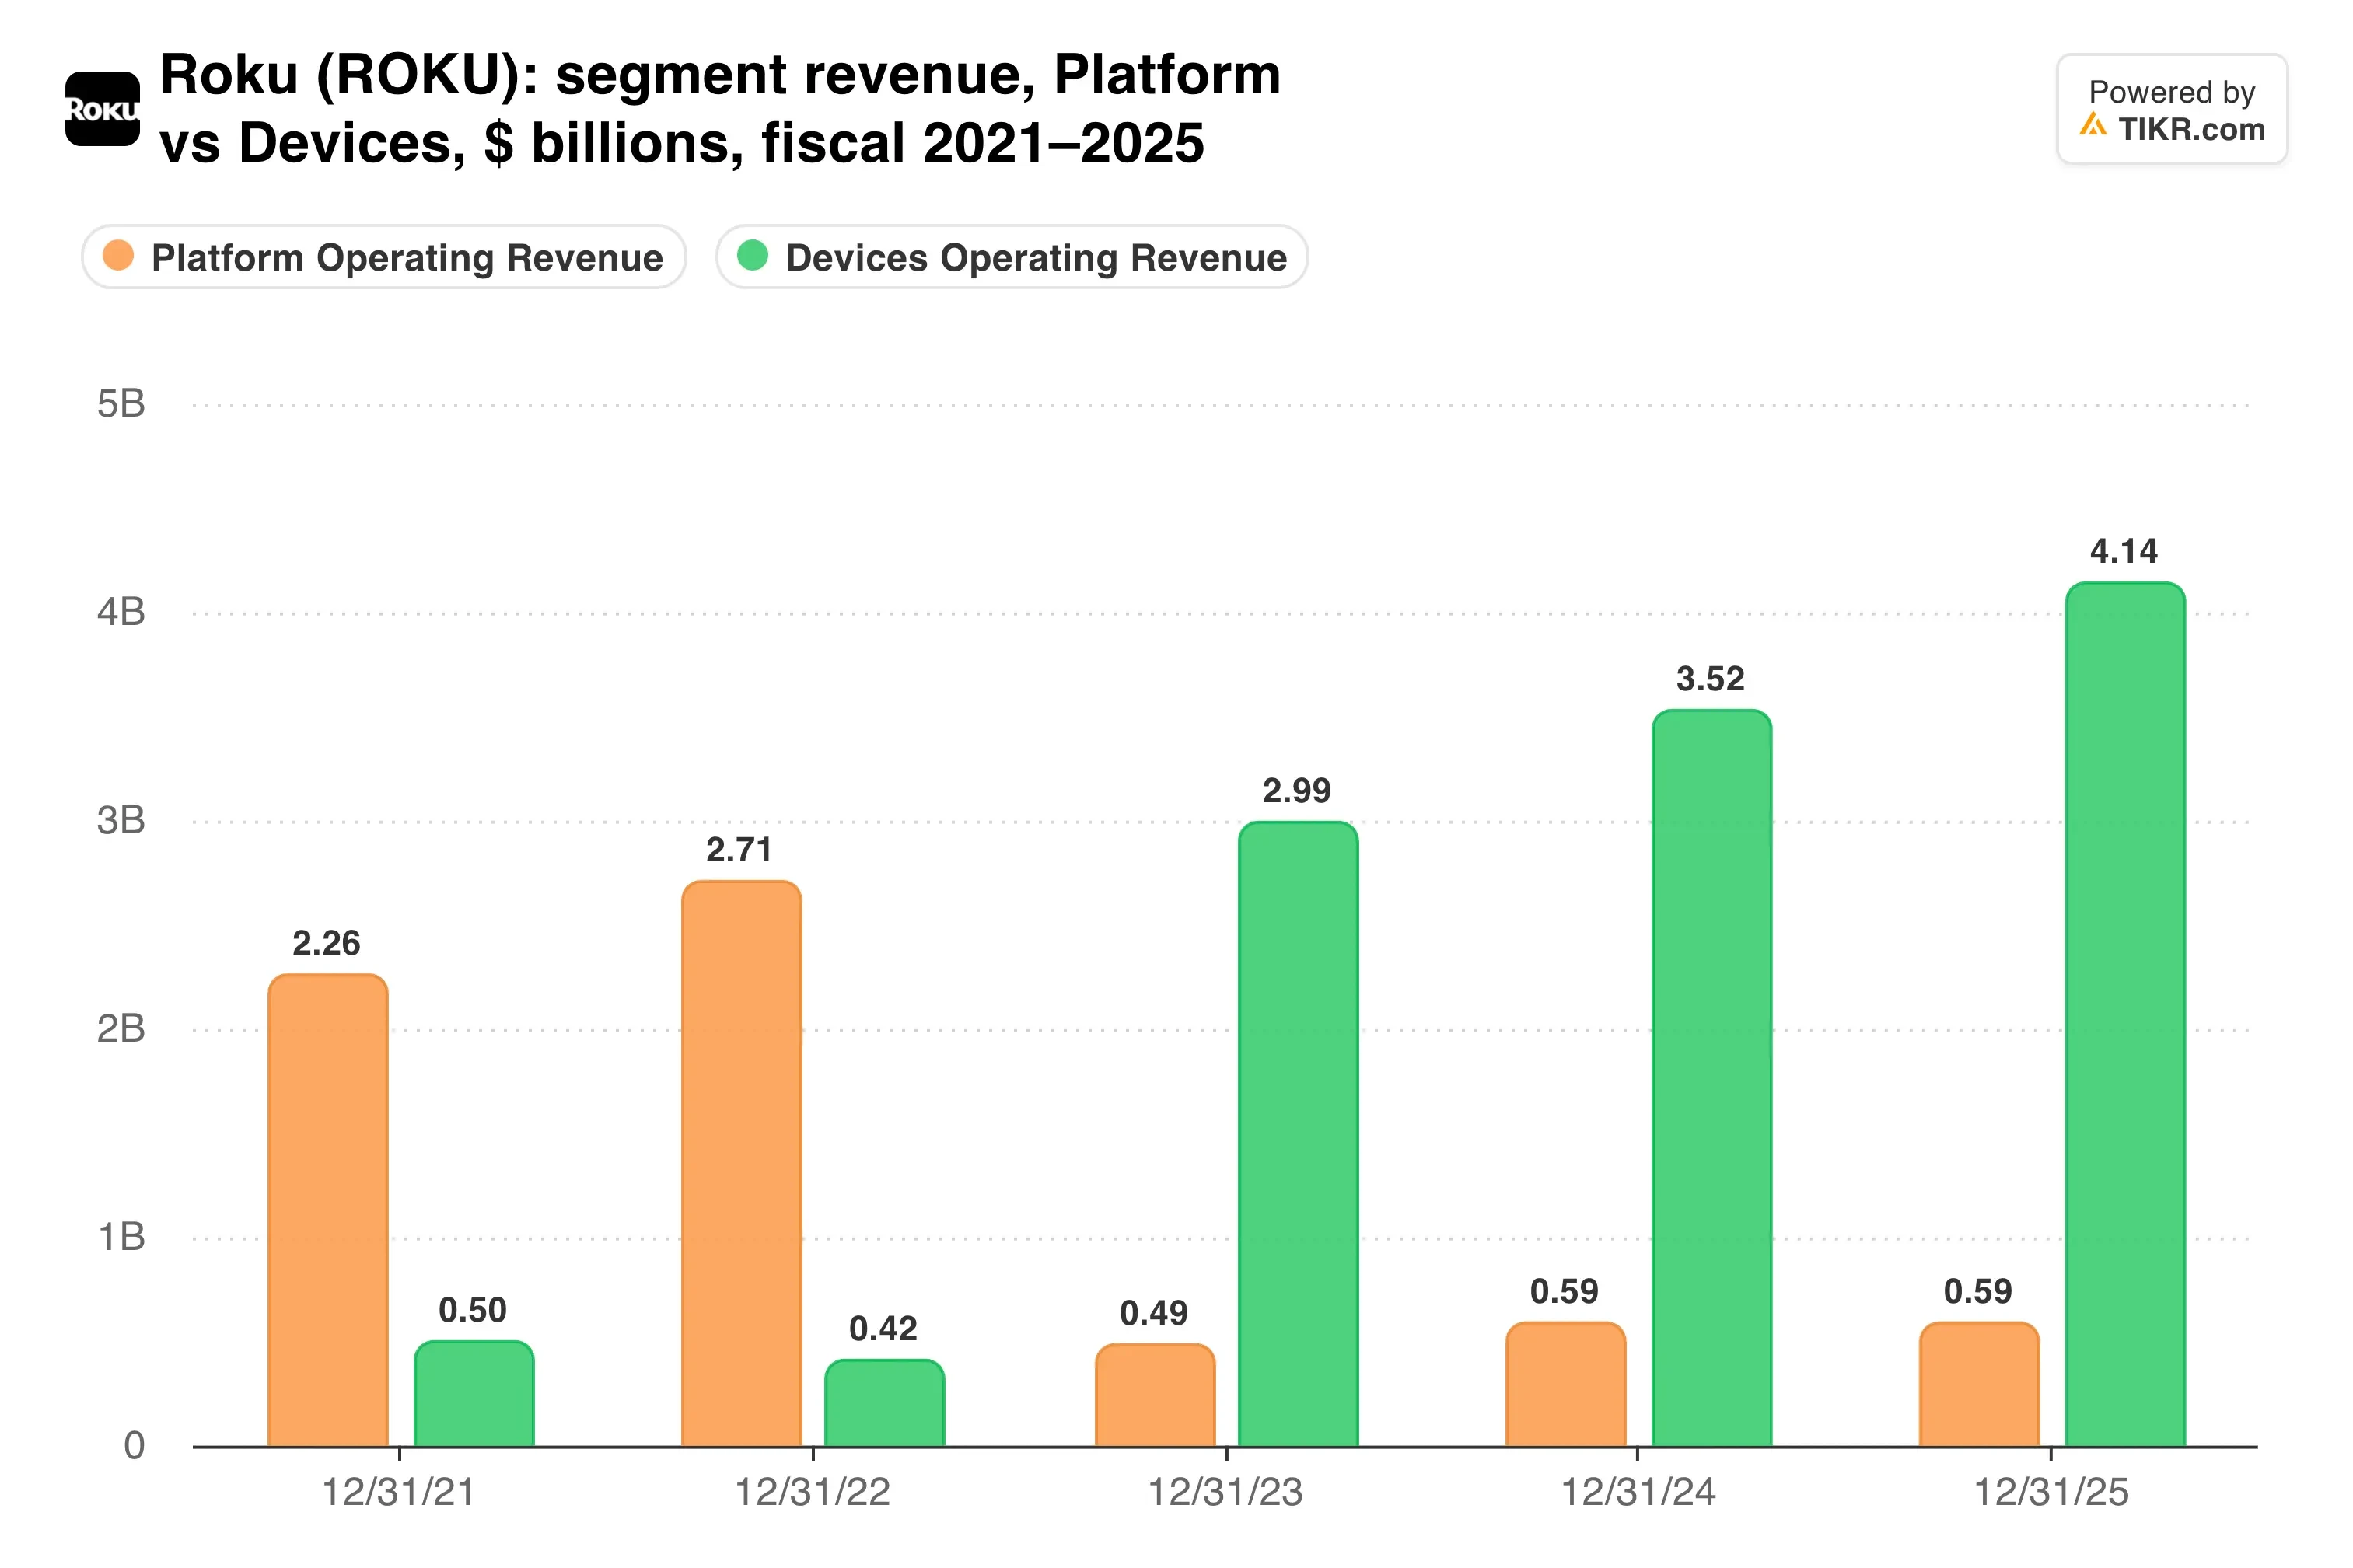
플랫폼은 2분기 매출의 약 90%를 차지했으며, 이러한 높은 마진을 내는 조합이 Fox가 Tubi의 광고 재고와 결합하고자 하는 것입니다.
TIKR는 Roku에 대해 27명의 애널리스트를 추적합니다. 몇 명이 '매수'를 권하고 있을까요?
Roku에 대한 매수, 보유, 매도 등급과 월스트리트의 매출 및 이익 예상치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. Roku의 애널리스트 등급 보기
상승 여력은 적고, 하방 리스크는 많다
$159에 거래되는 Roku는 선행 주가수익비율(PER) 49.2배, 선행 EV/EBITDA 26.6배로 거래되며, 순현금은 20억 8천만 달러입니다. 월스트리트 평균 목표가는 $162로 거의 정확히 인수 가격에 위치합니다.
이 평가는 이미 거래가 완료될 것을 가정하고 있습니다...
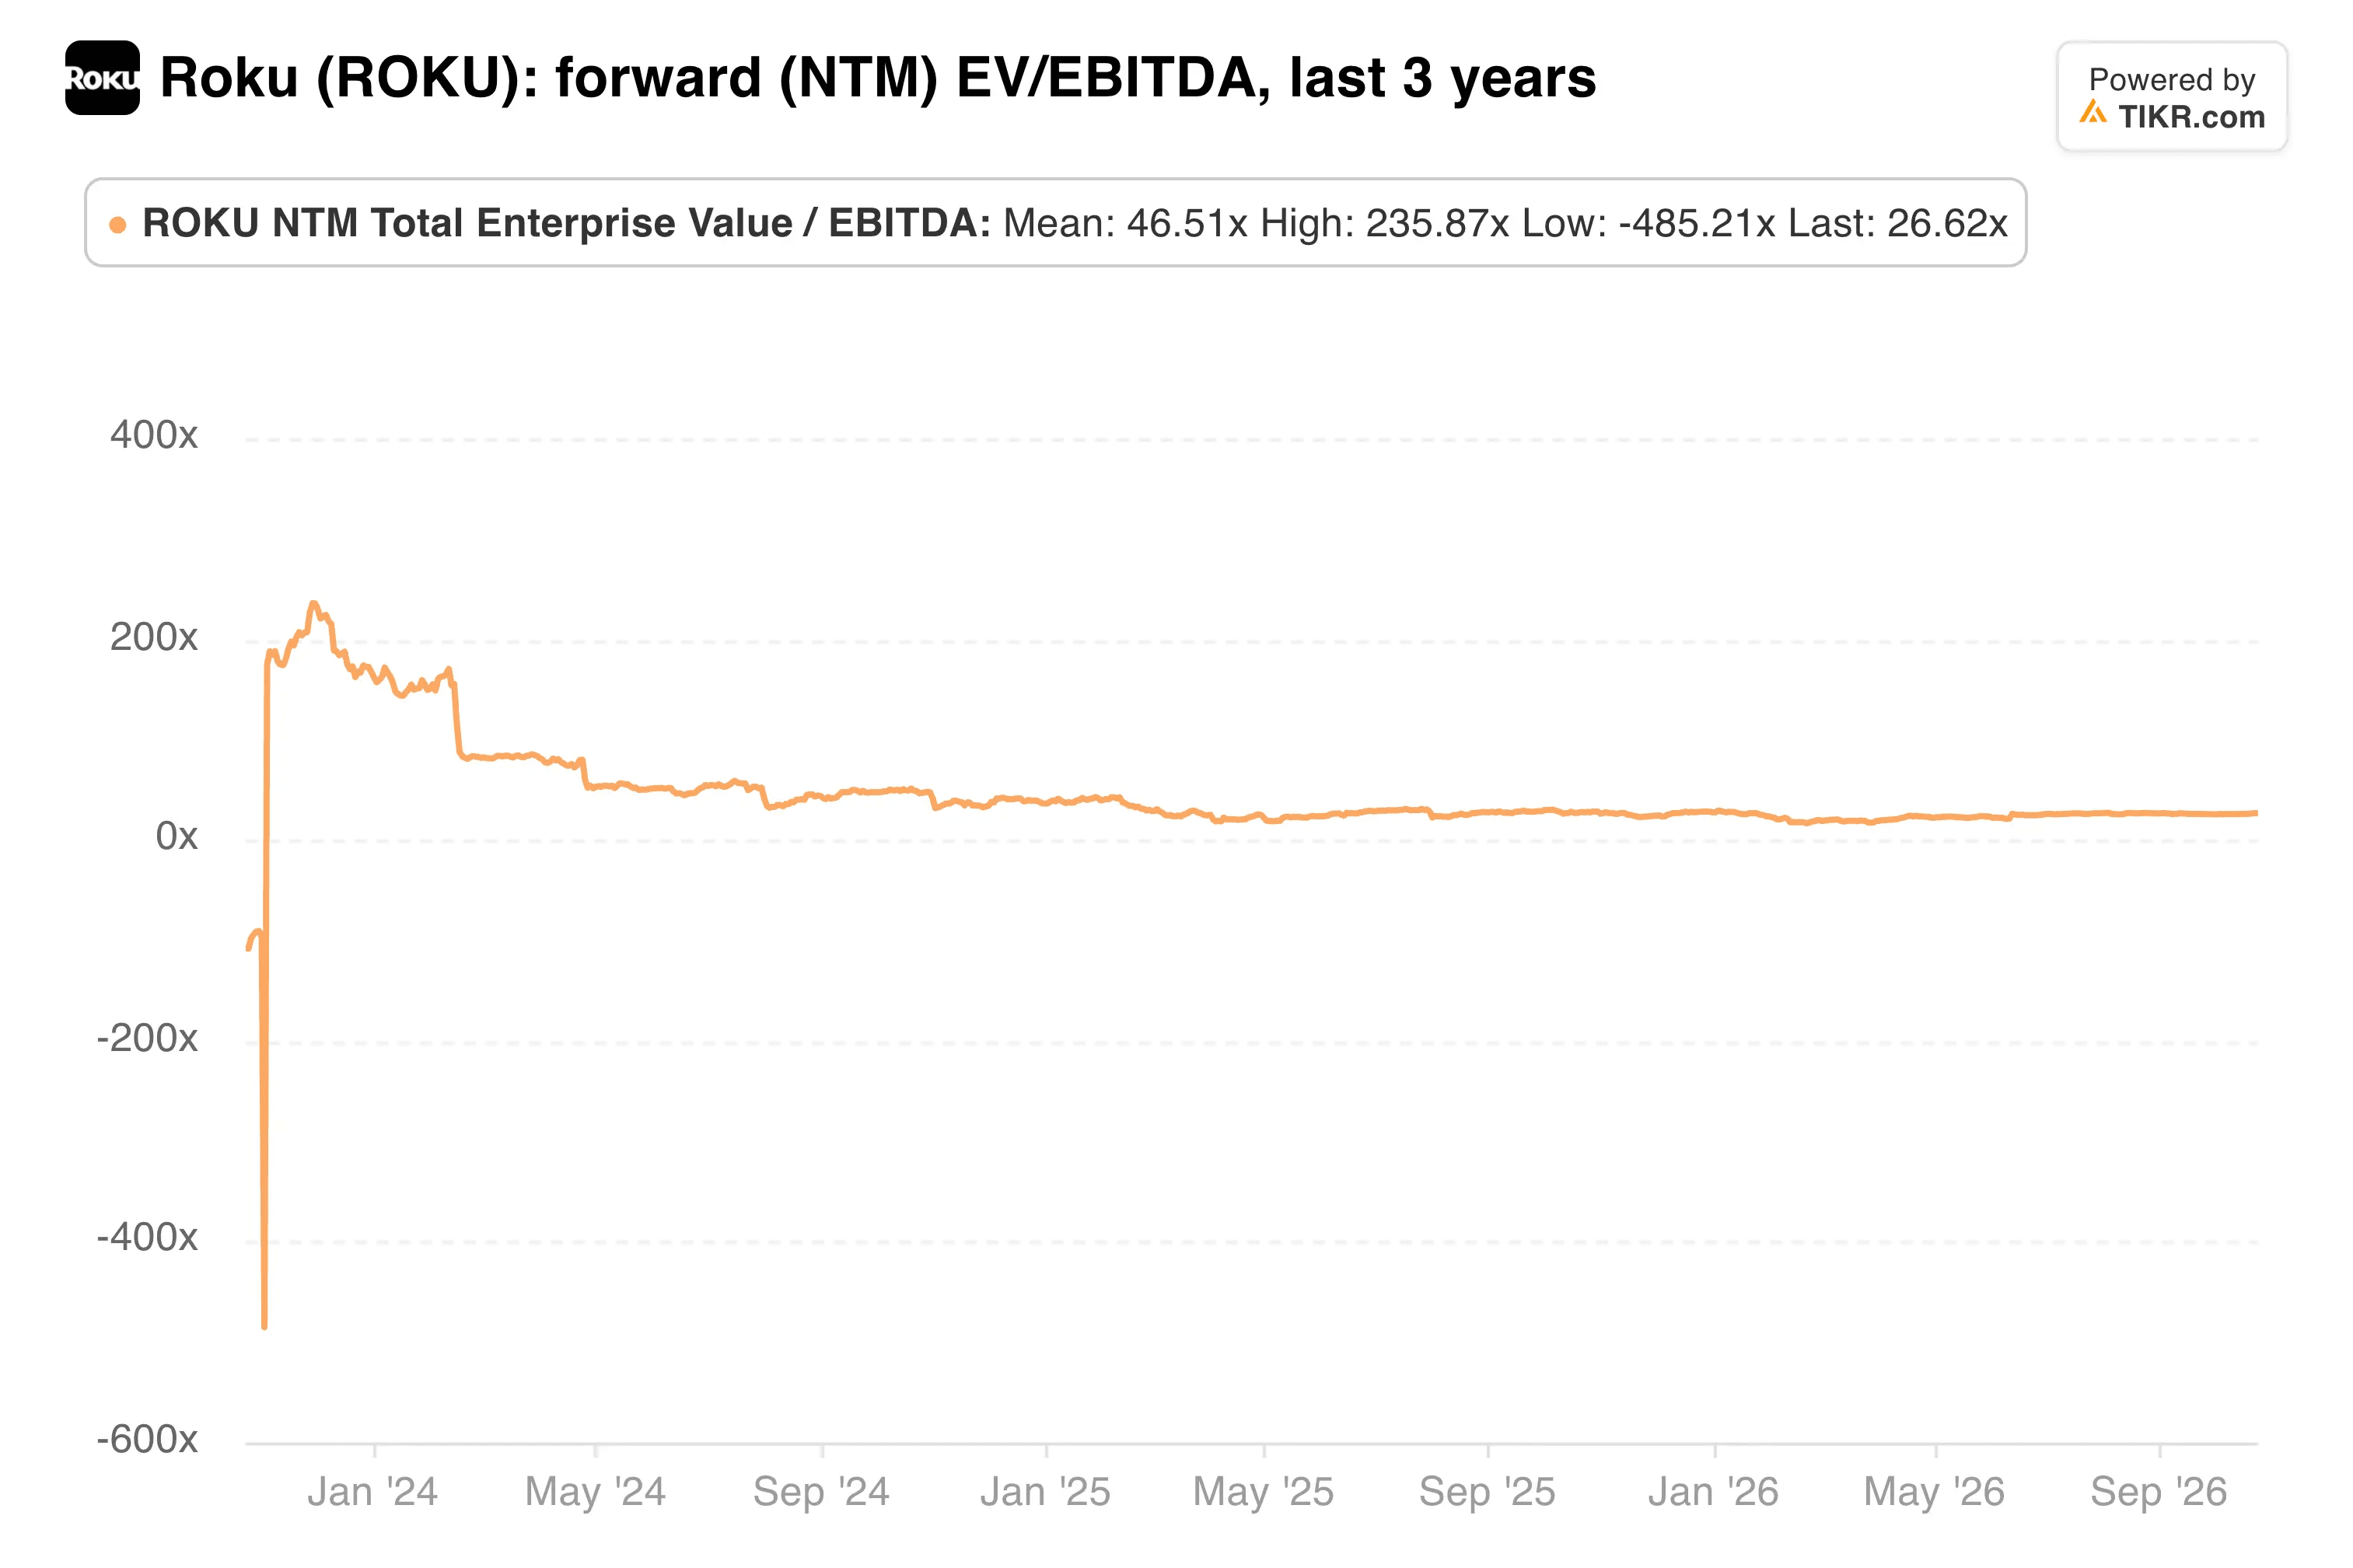
이 배수는 합병이 성사될 때만 유효합니다. 법무부의 이의 제기나 Fox가 자사 콘텐츠를 Roku에서 홍보하는 것을 제한하는 것과 같은 강력한 구제 조치가 있다면 주가는 독립 기업 수준으로 되돌아갈 수 있습니다.
다른 소음도 있습니다. Roku는 주주 요구 서신을 받은 후 추가 합병 공시를 발행했으며, 최고재무책임자(CFO) 겸 최고운영책임자(COO) Dan Jedda를 포함한 경영진들이 최근 몇 달간 주식을 매도했습니다.
제 의견: Roku의 사업은 건전해 보이므로, 거래가 저지되더라도 주가가 $79 저점으로 돌아가지는 않을 것입니다. 그럼에도 불구하고, 새로운 자금 투입 측면에서 계산은 불균형적입니다. 거래가 성사되면 약 0.9%의 수익을 얻지만, 거래가 무산되면 훨씬 더 큰 하락 위험을 감수해야 합니다. 저는 법무부에 대한 확고한 전망이 있을 때만 여기서 보유할 것입니다.
Roku는 11월 2일 장 마감 후 3분기 실적을 발표할 예정이며, 실적 발표 후 전화 회의나 전망(guidance)은 없을 것입니다. 컨센서스는 매출 14억 1천만 달러에 주당순이익(EPS) $0.53 근처에 있지만, 법무부 요구사항 준수에 대한 업데이트가 더 중요할 것입니다.
그렇다면 Roku 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Roku의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 예상치를 시작점으로 삼거나, 입력값을 조정하여 여러분 자신의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아님을 유의해 주시기 바랍니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!