주요 내용
- 넷플릭스 주가는 3분기 실적 발표 후 5.3% 하락했으며, 회사가 2026년 광고 매출 목표를 27억 달러로 낮춘 후 금요일 종가 기준 52주 신저가 근처인 $62에 마감했습니다.
- 3분기 주당순이익(EPS)은 $0.87로 시장 예상치를 상회했고 영업이익률은 34.6%를 기록했으나, 매출 증가율은 11.8%로 거의 3년 만에 가장 낮은 속도를 보였습니다.
- 4분기 EPS 가이던스는 $0.67로 $0.73의 컨센서스를 밑돌았으며, 유튜브의 분기 광고 매출 약 110억 달러는 넷플릭스의 연간 광고 목표를 압도합니다.
- 1월 19일 실적 발표에서 새로운 콘텐츠 총괄 피터 라이스와 2027년 광고 서비스 확대가 이용자 참여도를 끌어올릴 수 있을지 확인할 수 있을 것입니다.
넷플릭스 (NFLX)는 3분기에 깔끔하게 예상치를 상회하는 이익을 기록했습니다. 그러나 투자자들이 가장 보고 싶어했던 한 가지 수치는 오히려 축소되었습니다.
이 스트리밍 업체는 2026년 광고 매출 목표를 약 30억 달러에서 약 27억 달러로 낮췄고, 실적 발표 후 주가는 5.3% 하락했습니다. 금요일 종가 기준 주가는 52주 신저가 바로 위, 고점 대비 47% 하락한 $62에 머물렀습니다.
이 광고 목표는 알파벳 (GOOGL)과 비교하면 더욱 작아 보입니다. 유튜브는 분기당 약 110억 달러의 광고 매출을 올리며, 동일한 TV 화면과 동일한 브랜드 광고 예산을 두고 넷플릭스와 경쟁하고 있습니다.
공동 CEO 그렉 피터스는 이를 꾸미지 않고 말했습니다. 그는 애널리스트들에게 "우리는 현재 올해의 공격적인 목표보다 약간 뒤처져 있습니다"라고 말했습니다.
예상치 상회에는 주의사항이 따랐다
매출은 11.8% 증가한 128억 7천만 달러로 예상치에 부합했지만, 이는 거의 3년 만에 가장 느린 성장세입니다. 이익이 무거운 짐을 떠맡았습니다:
- EPS $0.87은 $0.82 컨센서스를 상회했으며 전년 동기 대비 49% 증가했습니다.
- 영업이익은 37% 급증하여 44억 6천만 달러를 기록했으며, 영업이익률은 작년 28.2%에서 34.6%로 상승했습니다.
- 넷플릭스는 63.9백만 주를 환매하는 데 48억 달러를 지출하며 사상 최대 규모의 분기별 자사주 매입을 실시했습니다.
그러나 이익률 상승의 일부는 비용 발생 시기의 영향이었으므로, 이번 분기는 연간화된 성과(run-rate)를 과장된 것으로 보여줍니다.
매출 상단은 더 느린 이야기를 전합니다…

성장률은 1년 전 17%에서 둔화되었으며, 4분기 가이던스인 134억 4천만 달러는 다시 약 11.5%의 증가율을 시사합니다.
광고가 그 공백을 메울 예정이었다
광고는 넷플릭스의 두 번째 성장 동력이 될 예정이었습니다. 올해 광고 매출은 여전히 80% 이상 성장할 것으로 예상되지만, 일부 광고 기능의 출시가 예상보다 느렸기 때문에 회사는 이제 계획보다 3억 달러 부족한 수준에 도달할 것으로 전망하고 있습니다.
더 큰 문제는 주목도입니다. 가벨리 펀드의 포트폴리오 매니저 존 벨턴은 AP 통신에 투자자들이 "약한 참여 동향"과 둔화되는 성장세를 우려하고 있다고 말했습니다.
넷플릭스는 재설정으로 대응하고 있습니다. 직원의 약 6%에 해당하는 약 1,000명을 감원했으며, 벨라 바자리아와 영화 총괄 댄 린이 떠난 후 전 디즈니 및 폭스 임원 피터 라이스를 콘텐츠 총괄로 임명했습니다. 공동 CEO 테드 사란도스는 넷플릭스가 "우리의 콘텐츠 라인업을 다음 단계로 끌어올릴 기회"를 보고 있다고 말했습니다.
광고 서비스는 또한 3월부터 시작하여 2027년까지 15개국으로 확대됩니다. 그러나 애널리스트들은 이미 성장세가 계속 냉각될 것으로 예상하고 있습니다.
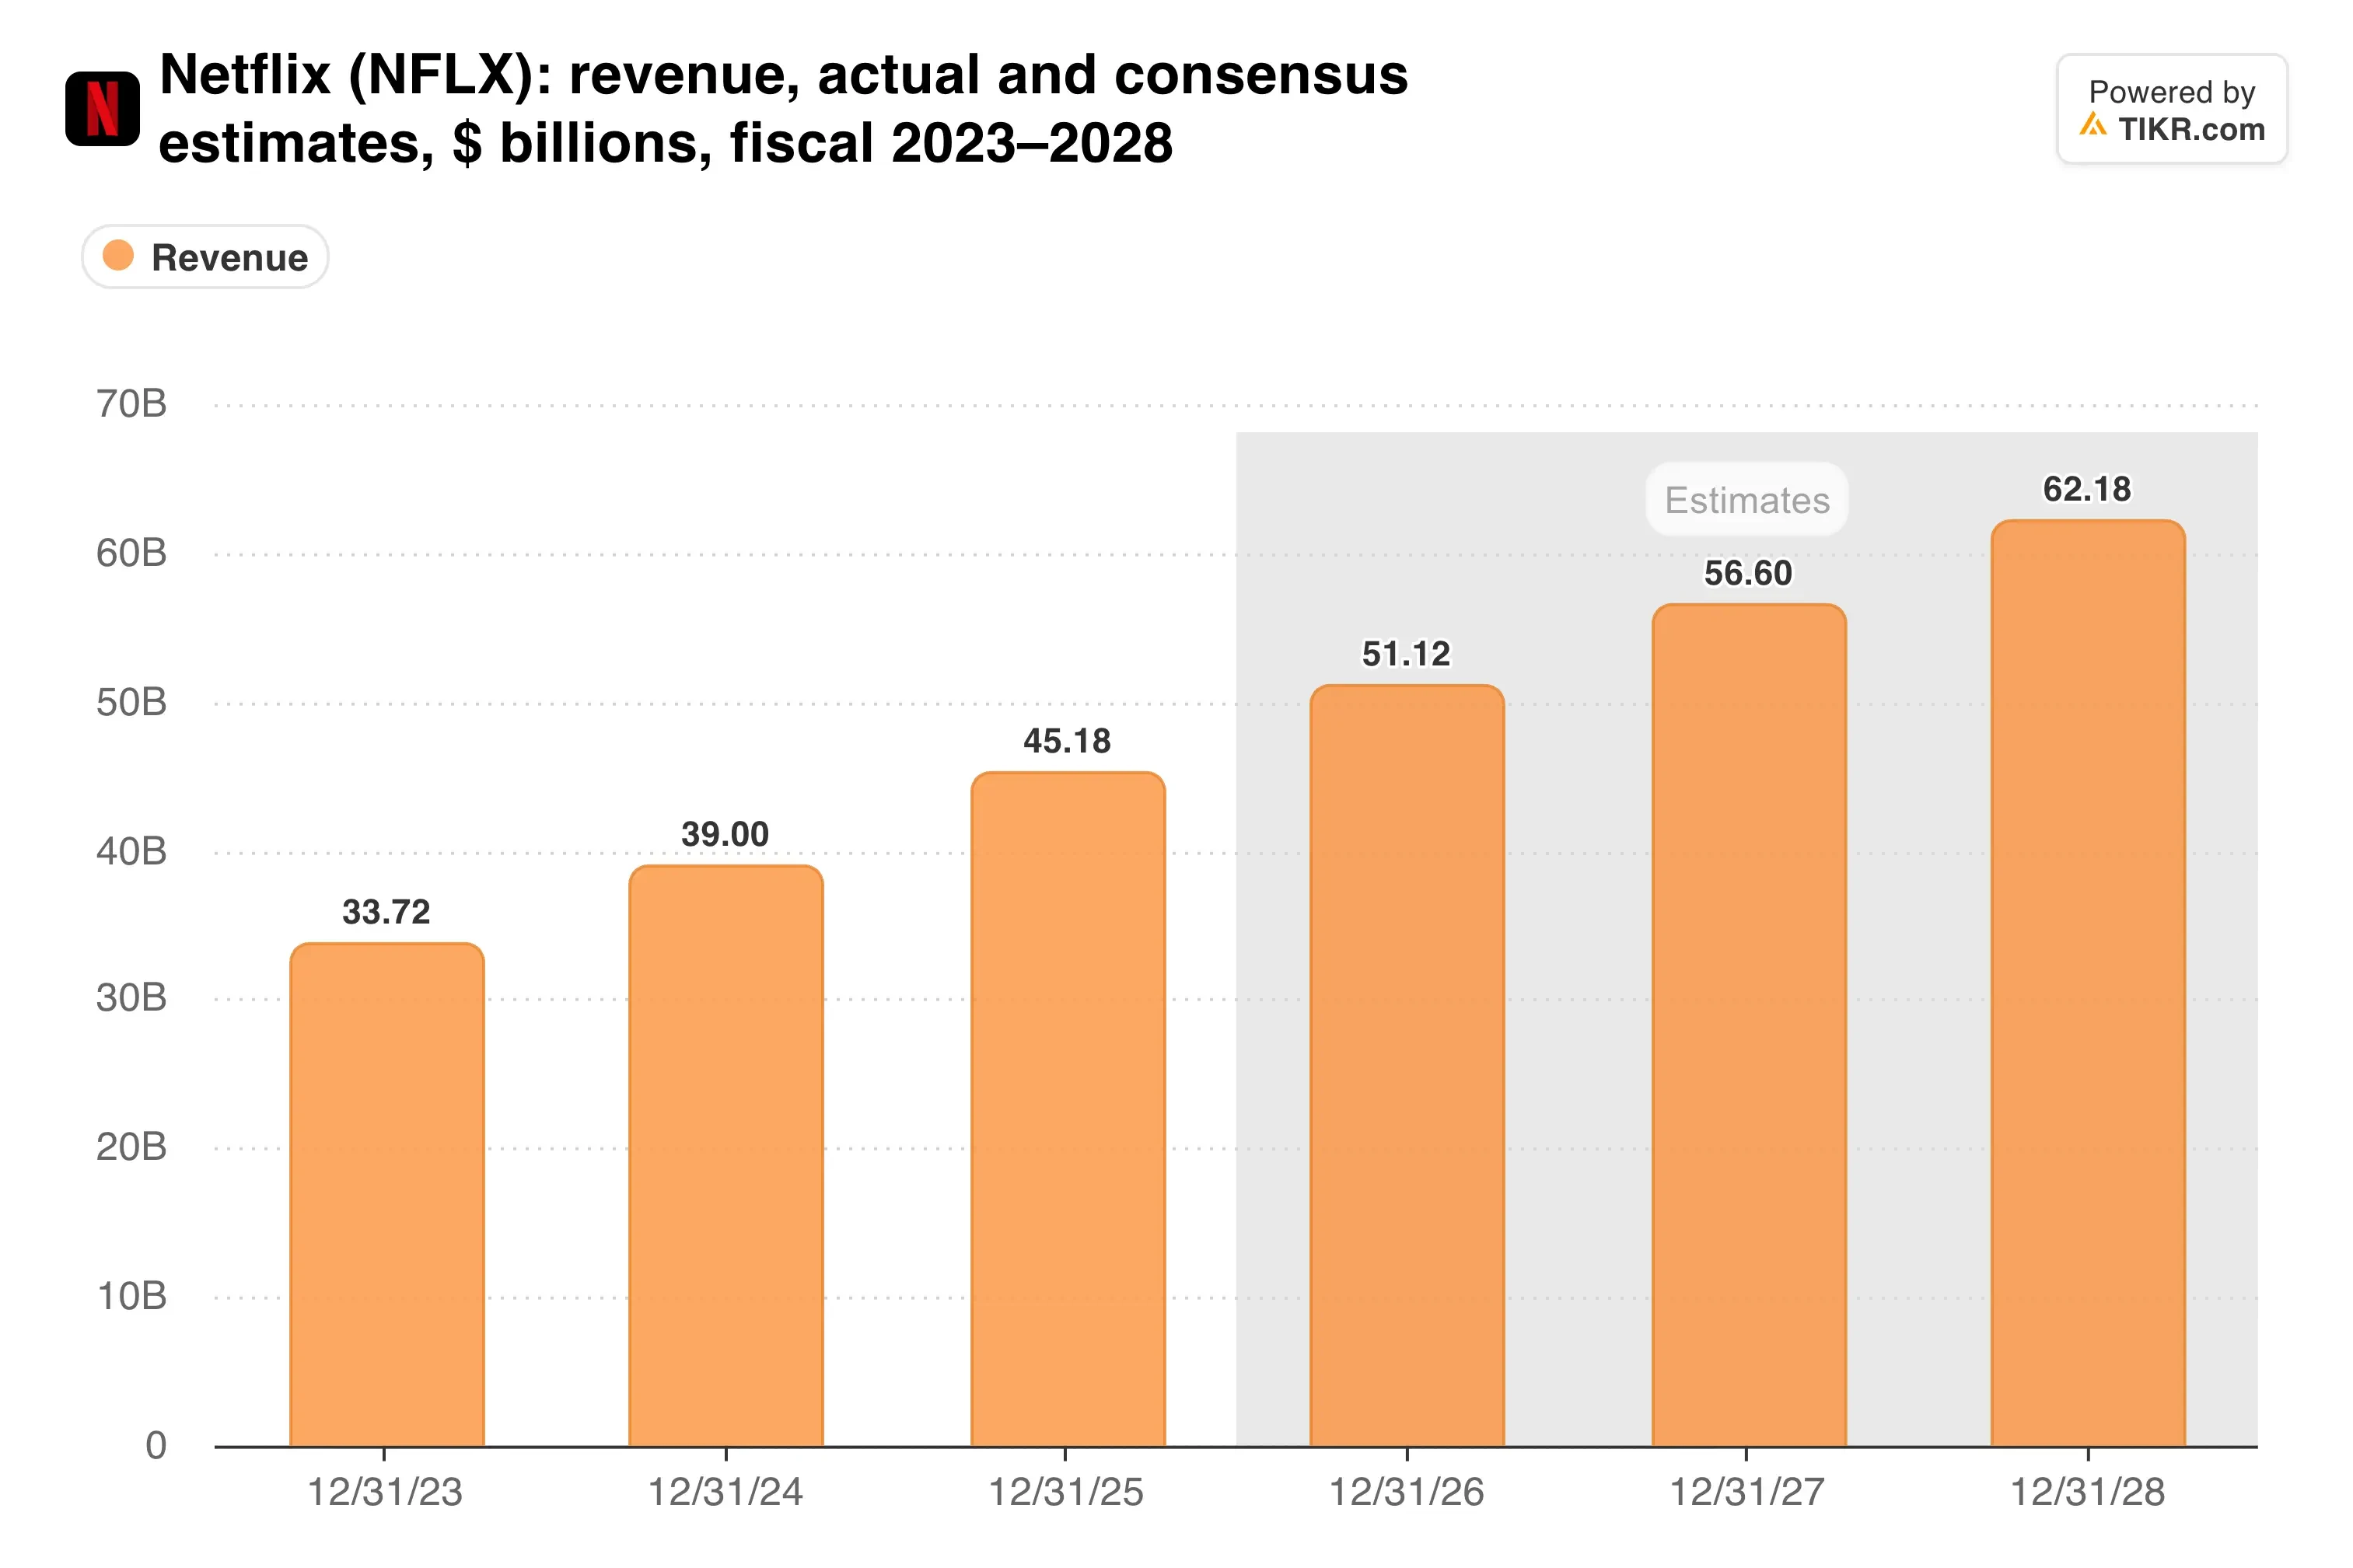
컨센서스는 향후 2년간 연간 약 12%의 매출 성장을 예상하고 있으므로, 광고 사업 재건은 그 속도를 유지하기 위해서라도 성공해야 합니다.
TIKR는 넷플릭스에 대해 52명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견일까요?
넷플릭스에 대한 매수, 보유, 매도 평가와 월스트리트의 매출 및 이익 예상치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. 넷플릭스의 애널리스트 평가 보기
둔화된 넷플릭스처럼 평가된 주가
4분기 가이던스도 실망스러웠습니다. 넷플릭스는 EPS $0.67과 순이익 27억 9천만 달러를 예상했는데, 이는 애널리스트들이 예상한 $0.73과 30억 7천만 달러를 밑돕니다. 인원 감축은 26%의 영업이익률에서 약 120베이시스포인트를 깎아낼 것입니다.
연간 매출은 이제 이전 범위의 최하단인 511억 달러에 도달할 것으로 보이며, 영업이익률은 31.5%입니다. 부동산 거래로 인해 자유현금흐름 가이던스도 125억 달러에서 120억 달러로 하향 조정되었습니다. 이는 넷플릭스가 2월에 파라마운트가 워너브라더스 디스커버리를 선택했을 때 28억 달러의 위약금을 받은 이후의 일입니다.
주가는 이미 이러한 내용의 상당 부분을 반영했습니다. 주가 수익비율이 얼마나 떨어졌는지 보십시오:

선행 주가수익비율 17.3배로, 넷플릭스는 이제 성숙한 미디어 회사처럼 거래되고 있습니다. 월스트리트의 평균 목표주가 $85는 약 37%의 상승 여력을 시사합니다.
제 생각: 현재 평가는 이미 성장이 계속 둔화될 것이라고 가정하고 있으며, 남은 223억 달러의 권한과 함께 진행 중인 자사주 매입은 주가에 실질적인 지지를 제공합니다. 그럼에도 불구하고, 넷플릭스의 연간 광고 매출 전체는 유튜브의 약 3주 분량에 불과하므로, 아직 광고가 스토리를 이끌 수는 없습니다. 저는 적극적으로 매수하기 전에 참여도가 반전되고 있다는 증거를 보고 싶습니다.
다음 확인 지점은 1월 19일 실적 발표입니다. 이 발표에서는 라이스가 책임을 맡은 첫 번째 완전한 분기, 연말 광고 실적, 그리고 12% 성장이 바닥인지 천장인지 알려줄 2027년 가이던스를 확인할 수 있을 것입니다.
그렇다면 넷플릭스 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가치도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 넷플릭스의 가치가 어떻게 될 수 있는지 확인하세요. 월스트리트 컨센서스 예상치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정적 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권유하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 예상치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!