


핵심 요약
- Nvidia CEO 젠슨 황은 AI 토큰 비용이 연간 30~40배 하락하고 있으며, 계속 떨어지길 바란다고 밝혔습니다.
- 토큰 가격 하락은 Nvidia에 유리합니다. 사용량 증가 속도가 가격 하락 속도를 넘어서기 때문이며, 가격 리스크는 토큰을 판매하는 네오클라우드와 AI 연구소들이 떠안게 됩니다.
- OpenAI CFO 사라 프라이어는 회사의 가장 저렴한 모델 가격을 80% 인하했을 때 사용량이 10배 증가했다고 말했습니다.
- 애널리스트들은 Nvidia의 매출이 올 회계연도에 거의 두 배로 증가해 4120억 달러에 이를 것으로 예상하며, 주요 리스크는 CoreWeave처럼 부채가 많은 고객사라고 봅니다. CoreWeave 주가는 10월 14일 15% 하락했습니다.
Nvidia (NVDA) CEO 젠슨 황이 AI가 너무 싸져가는 것을 걱정하는 사람들에게 보내는 메시지는 이렇습니다: 좋은 일입니다.
"AI 비용, 즉 토큰 비용이 연간 30, 40배씩 감소하고 있습니다"라고 황은 10월 15일 방영된 Bloomberg Tech 에피소드에서 방영된 에밀리 창과의 인터뷰에서 말했습니다.
그는 또한 BG2 팟캐스트에서도 그렇게 되길 바란다고 말했습니다: "우리는 지능 비용이 매년 2배 또는 20배씩 감소하기를 바랍니다. 왜냐하면 그것의 소비량이 그 감소분을 훨씬 상쇄할 것이기 때문입니다."
따라서 토큰을 만드는 칩을 판매하는 회사가 그 토큰들이 빠르게 싸지기를 응원하고 있는 셈입니다.
투자자들은 지금 바로 이 문제를 두고 싸우고 있습니다. 토큰 가격 하락은 지난주 네오클라우드 매도세의 베어 케이스(약세 논리) 배경 중 절반을 차지합니다. CoreWeave (CRWV)는 10월 14일 수요일, 회사채 수익률이 15%에 근접하면서 15% 하락했습니다.
저는 황의 계산이 Nvidia에게는 맞아떨어지며, 토큰을 판매하는 회사들에게는 훨씬 더 힘든 상황이라고 생각합니다.
가격 80% 하락, 사용량 10배 증가
OpenAI CFO 사라 프라이어가 10월 14일 Bloomberg Talks에서 생생한 예시를 제시했습니다. 약 6주 전, OpenAI는 가장 저렴한 모델 시리즈인 Luna의 가격을 80% 인하했습니다.
"사용량이 10배 증가하는 것을 보았습니다"라고 프라이어는 말했습니다. "그것은 현재 수요의 가격 탄력성이 매우 크다는 것을 말해줍니다."
계산해 보세요: 각 토큰은 이전 가격의 5분의 1에 팔리고, OpenAI는 10배 더 많은 토큰을 판매합니다. 이는 동일 모델들로부터의 매출이 약 두 배라는 의미입니다. (이는 프라이어가 말한 '사용량'이 토큰을 의미한다고 가정한 것이며, 그녀가 명시적으로 말한 것은 아닙니다.)
거래량은 Nvidia의 친구
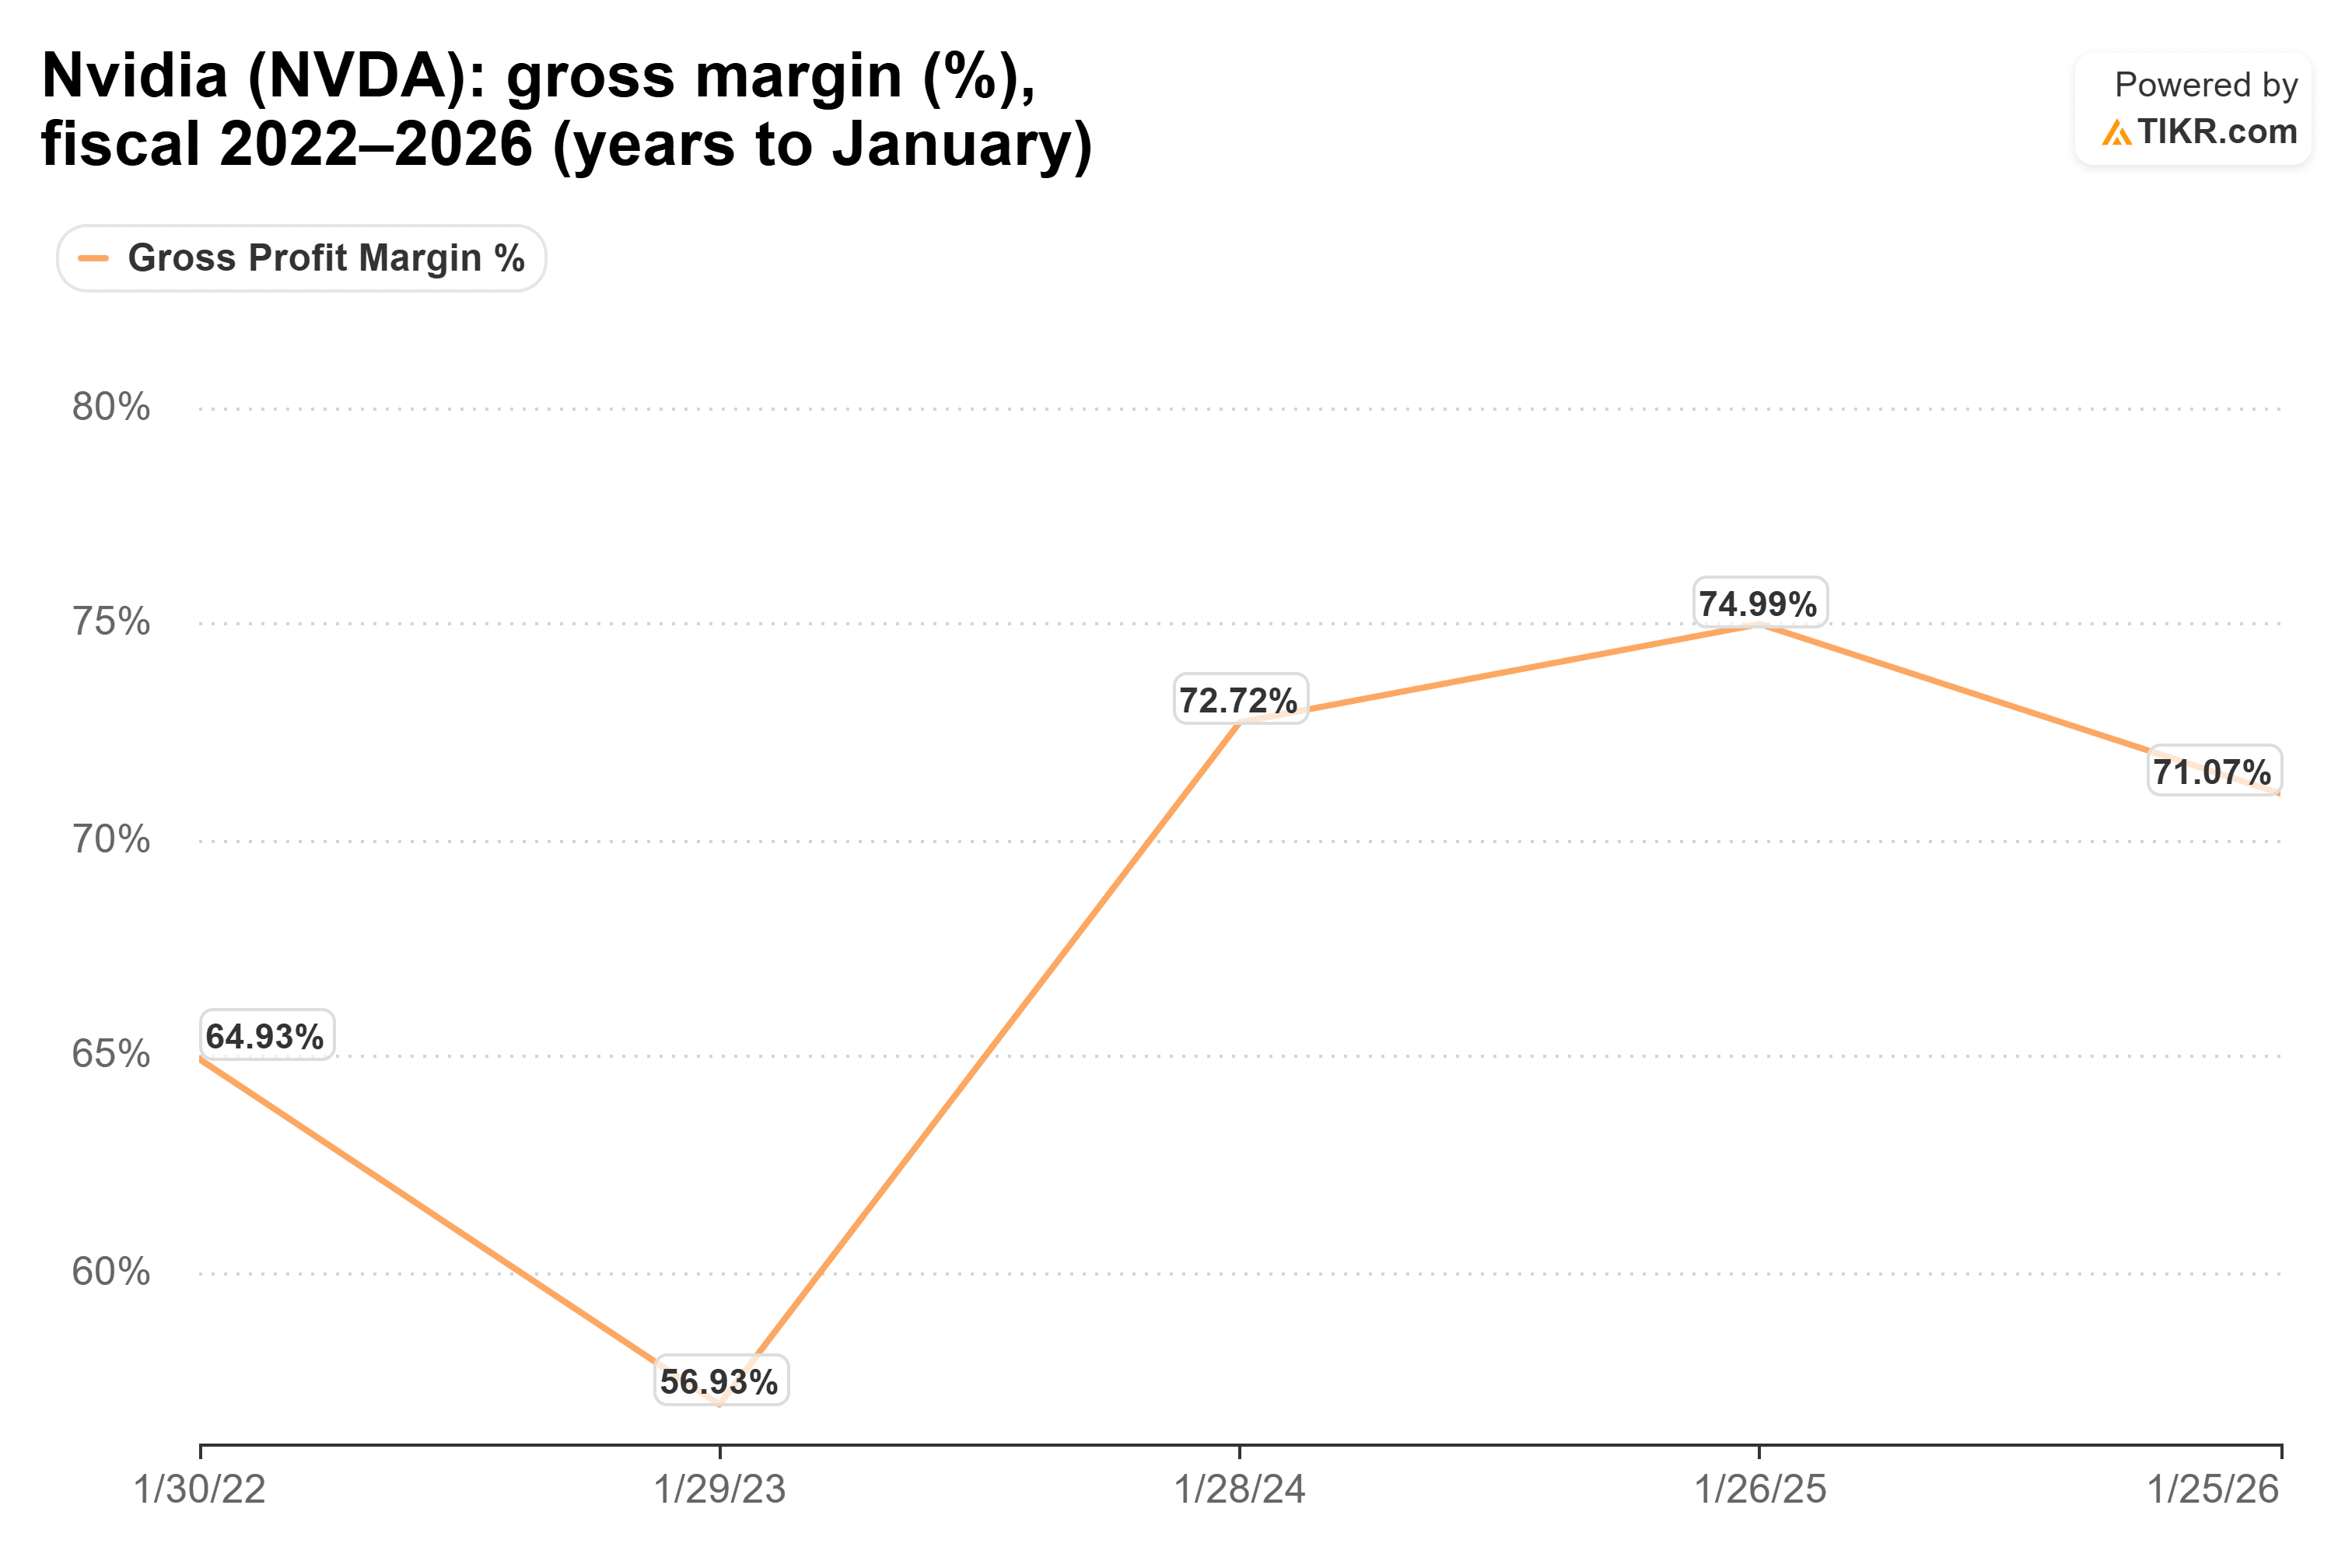
더 많은 토큰은 더 많은 컴퓨팅 파워를 필요로 하며, 컴퓨팅 파워는 Nvidia가 판매하는 것입니다. 토큰 가격 하락이 Nvidia 칩의 가격을 낮추지도 않았습니다. Nvidia의 매출 총이익률은 토큰 비용이 급격히 하락하는 동안 지난 세 회계연도 동안 70% 이상을 유지했습니다. 2024년 1월 종료 연도의 72.7%에서 2026년 1월 종료 연도의 71.1%까지입니다.
월스트리트는 그 거래량이 계속 유지될 것으로 예상합니다. 컨센서스는 Nvidia의 매출이 2026년 1월 종료 연도의 2160억 달러에서 2027년 1월 종료 연도에는 거의 두 배로 증가해 4120억 달러에 이를 것으로 보며, 그 다음 해에는 6920억 달러에 도달할 것으로 봅니다.
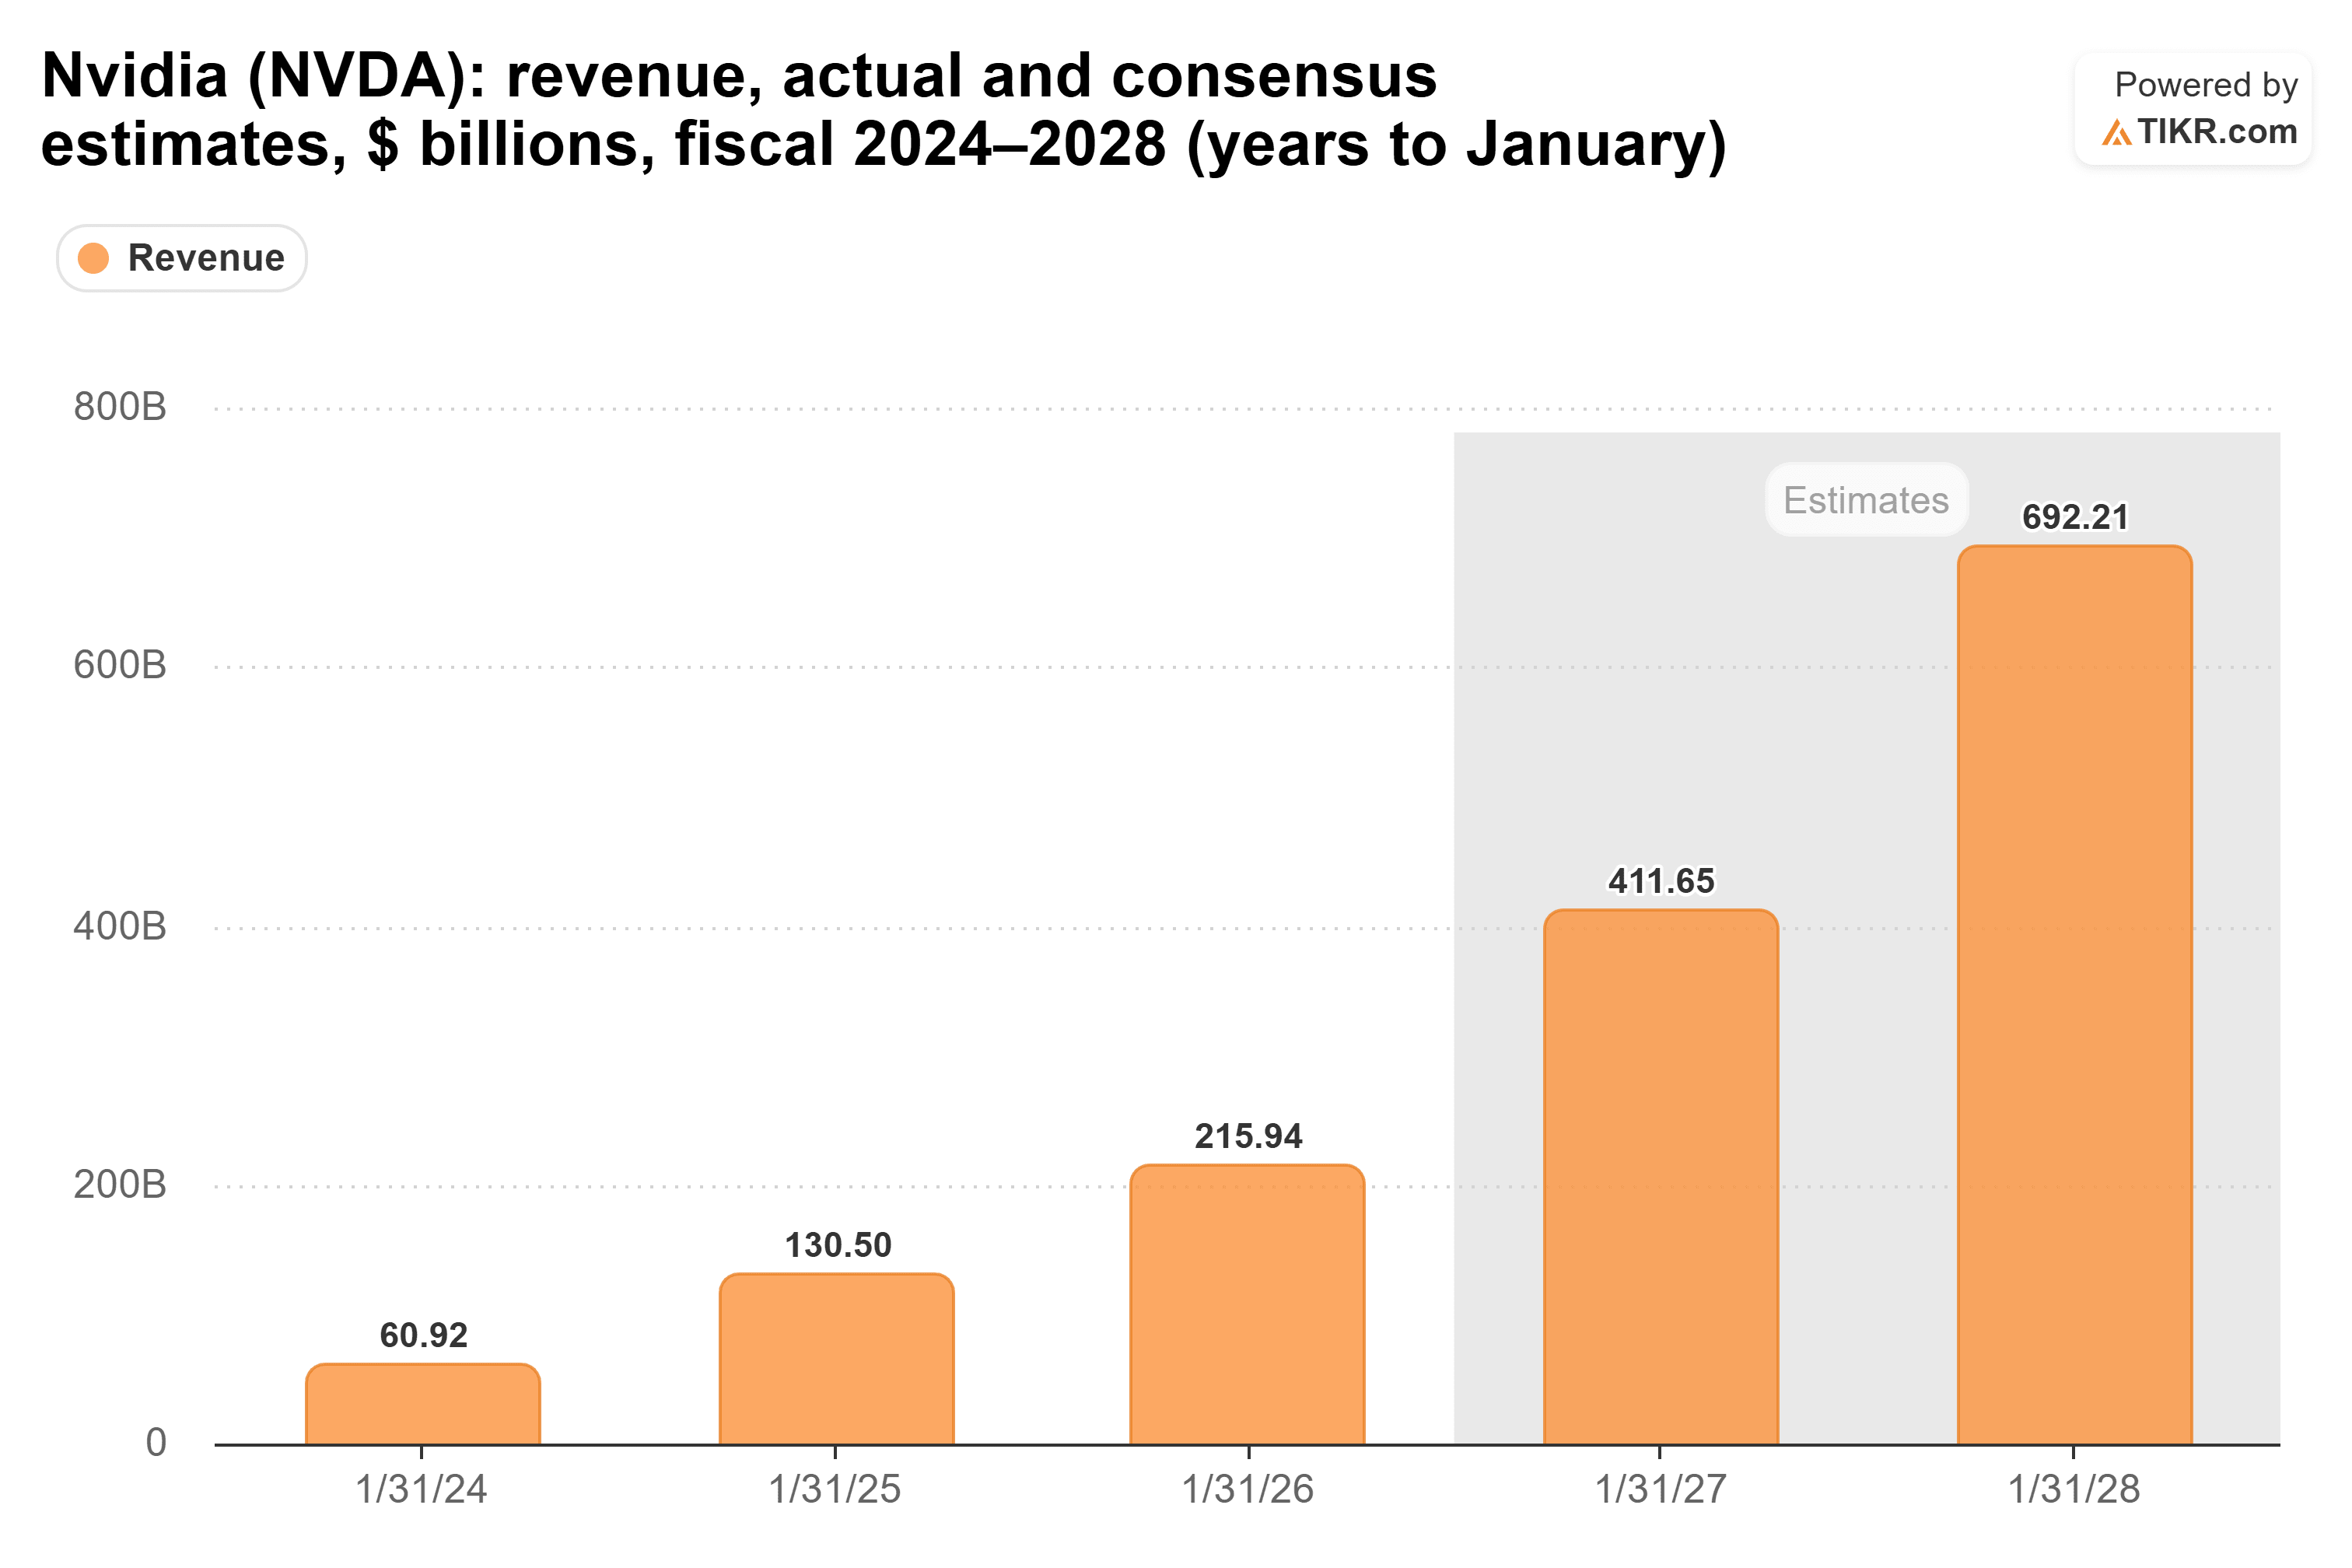
이것이 한 차트에 담긴 황의 계획입니다: 토큰을 더 싸게 만들고, 나머지는 거래량에 맡기세요.
토큰 판매자들에게는, 이건 트레드밀입니다
이 거래의 반대편에 있는 회사들은 그렇게 큰 소리로 환호할 수 없습니다. 왜냐하면 그들은 각 토큰의 가격으로 돈을 벌기 때문입니다.
10월 15일 방영된 Prof G Markets 에피소드에서 투자자 폴 케드로스키는 연구 그룹 Epoch AI의 보고서를 언급했습니다: "지난 4년 동안 우리는 토큰 비용이 연간 약 13배 감소하는 것을 보았습니다."
케드로스키는 만약 '가격 곱하기 거래량'으로 부채를 상환해야 한다면, 제자리에 서 있기 위해서도 거래량을 연간 13배 성장시켜야 한다고 말했습니다. 또는 그가 표현한 대로: "90일마다 토큰 판매량을 두 배로 늘려야 합니다."
CoreWeave의 매출은 2023년 2억 3000만 달러에서 2025년 51억 3000만 달러로, 2년 만에 20배 이상 증가했습니다.
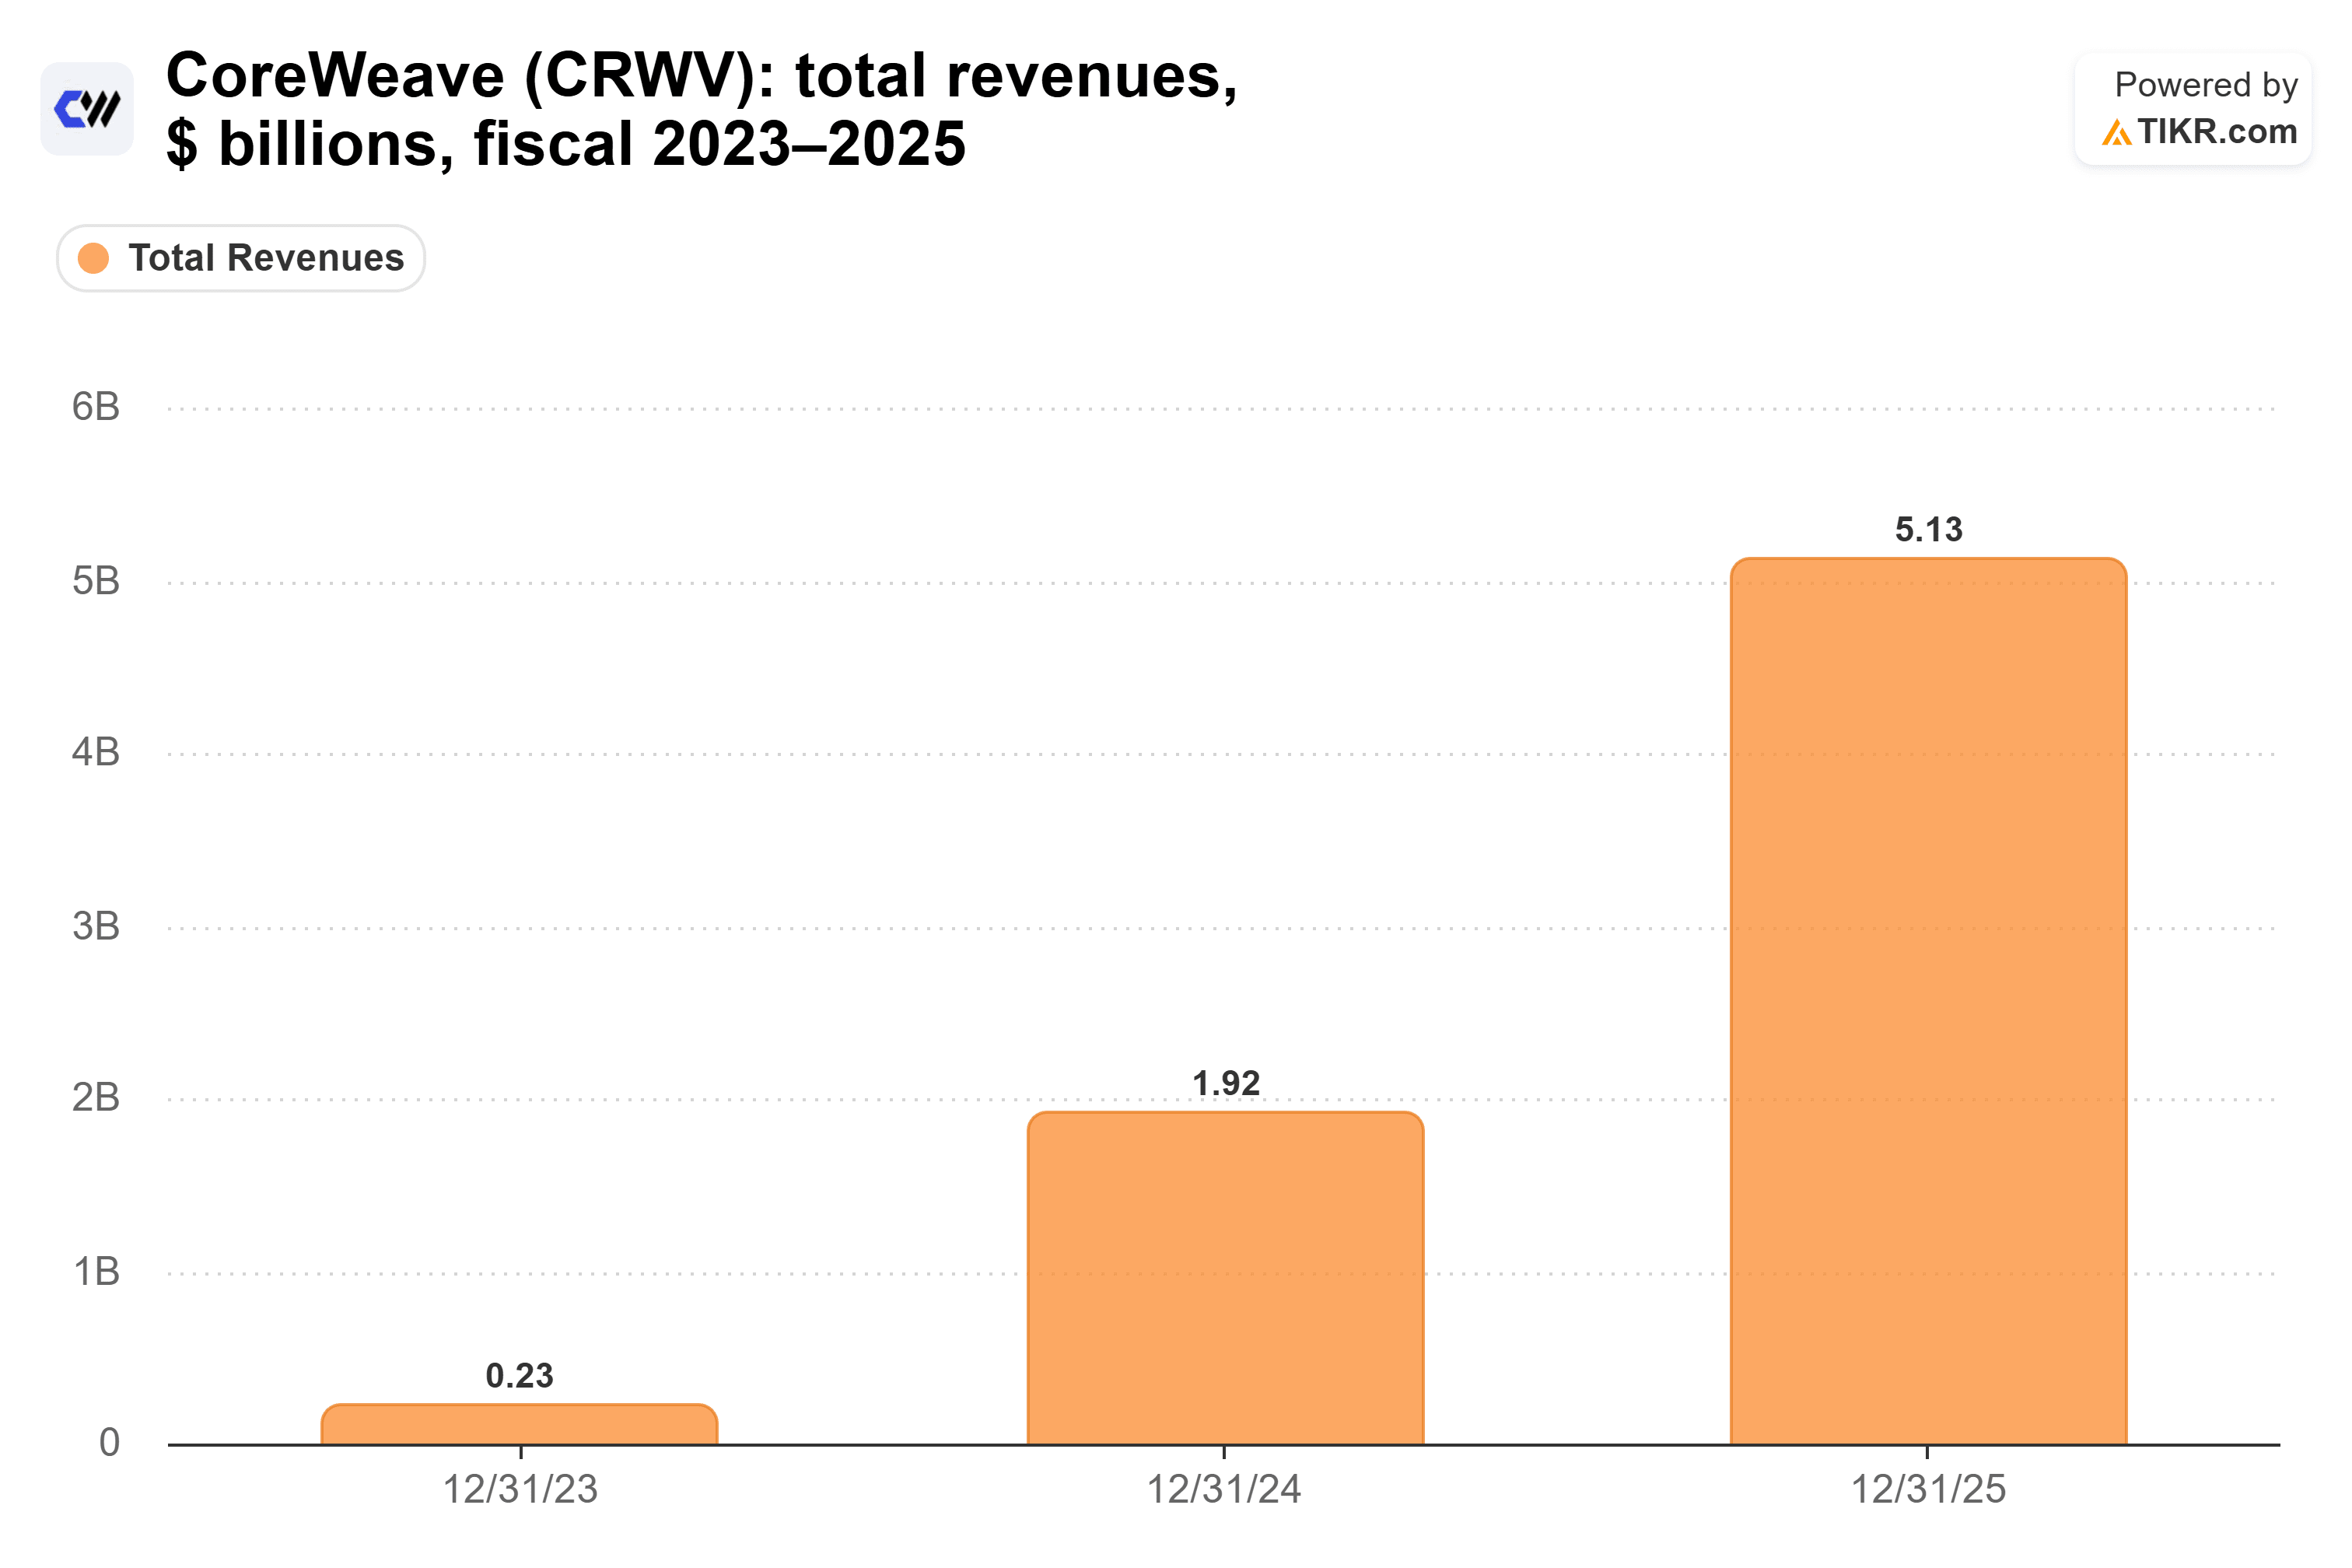
이는 엄청난 성장입니다. 그럼에도 불구하고, 그 규모에서 예상되듯이 성장률은 2024년 약 8배에서 2025년 2.7배로 둔화되었으며, 케드로스키의 트레드밀은 같은 속도로 계속 굴러갑니다.
Nvidia의 리스크는 고객사의 재무제표에 있습니다
황의 계획에 대한 가장 강력한 반론은 이렇습니다: 만약 가격 하락 속도가 거래량 증가 속도보다 빠르다면, 연구소와 네오클라우드들은 더 적은 매출을 올리게 되고, Nvidia 칩에 쓸 현금이 줄어듭니다. 케드로스키는 이 압박을 "가장 부채가 많은 네오클라우드들에게 매우 특정한 문제"라고 불렀으며, CoreWeave의 회사채는 대출자들도 같은 것을 걱정하고 있음을 보여줍니다.
하지만 지금까지 증거는 황의 편을 듭니다. 프라이어의 가격 인하로 해당 모델들의 매출이 약 두 배 증가했으며, 애널리스트들은 Nvidia의 매출이 2029년 1월 종료 연도에 9030억 달러에 도달할 것으로 예상합니다.
무어의 법칙도 같은 방식으로 작동했습니다. 컴퓨팅은 수십 년 동안 매년 더 싸졌고, 세계는 계속해서 더 많은 컴퓨팅을 구매했습니다. 여기서도 같은 이야기입니다.
그렇습니다, 토큰 비용 하락은 Nvidia의 계획이며, 사용량 증가 속도가 가격 하락 속도를 앞서는 한 좋은 계획입니다. Nvidia는 토큰을 더 싸게 만드는 칩에 대한 대가를 받고, 그 토큰들을 판매하는 회사들이 가격 리스크를 떠안습니다. 이 계획은 그 고객들이 계속 구매할 수 있는 능력에 달려 있으며, Nvidia의 다음 분기 실적 보고서는 매도세 이후 첫 번째 진짜 시험이 될 것입니다.
그렇다면 Nvidia 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Nvidia의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 입력값을 조정하여 여러분의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식들에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!


