


핵심 요약
- SpaceX는 10월 8일 Grain Management의 800MHz 주파수 대역을 약 80억 달러에 인수하기로 합의했으며, 이튿날 Verizon, AT&T, T-Mobile US 주가는 각각 10% 이상 하락했습니다.
- LightShed Partners 애널리스트 Walter Piecyk는 Verizon이 더 이상 차별화 요소가 없다고 지적하며, 수치가 그의 주장을 뒷받침합니다.
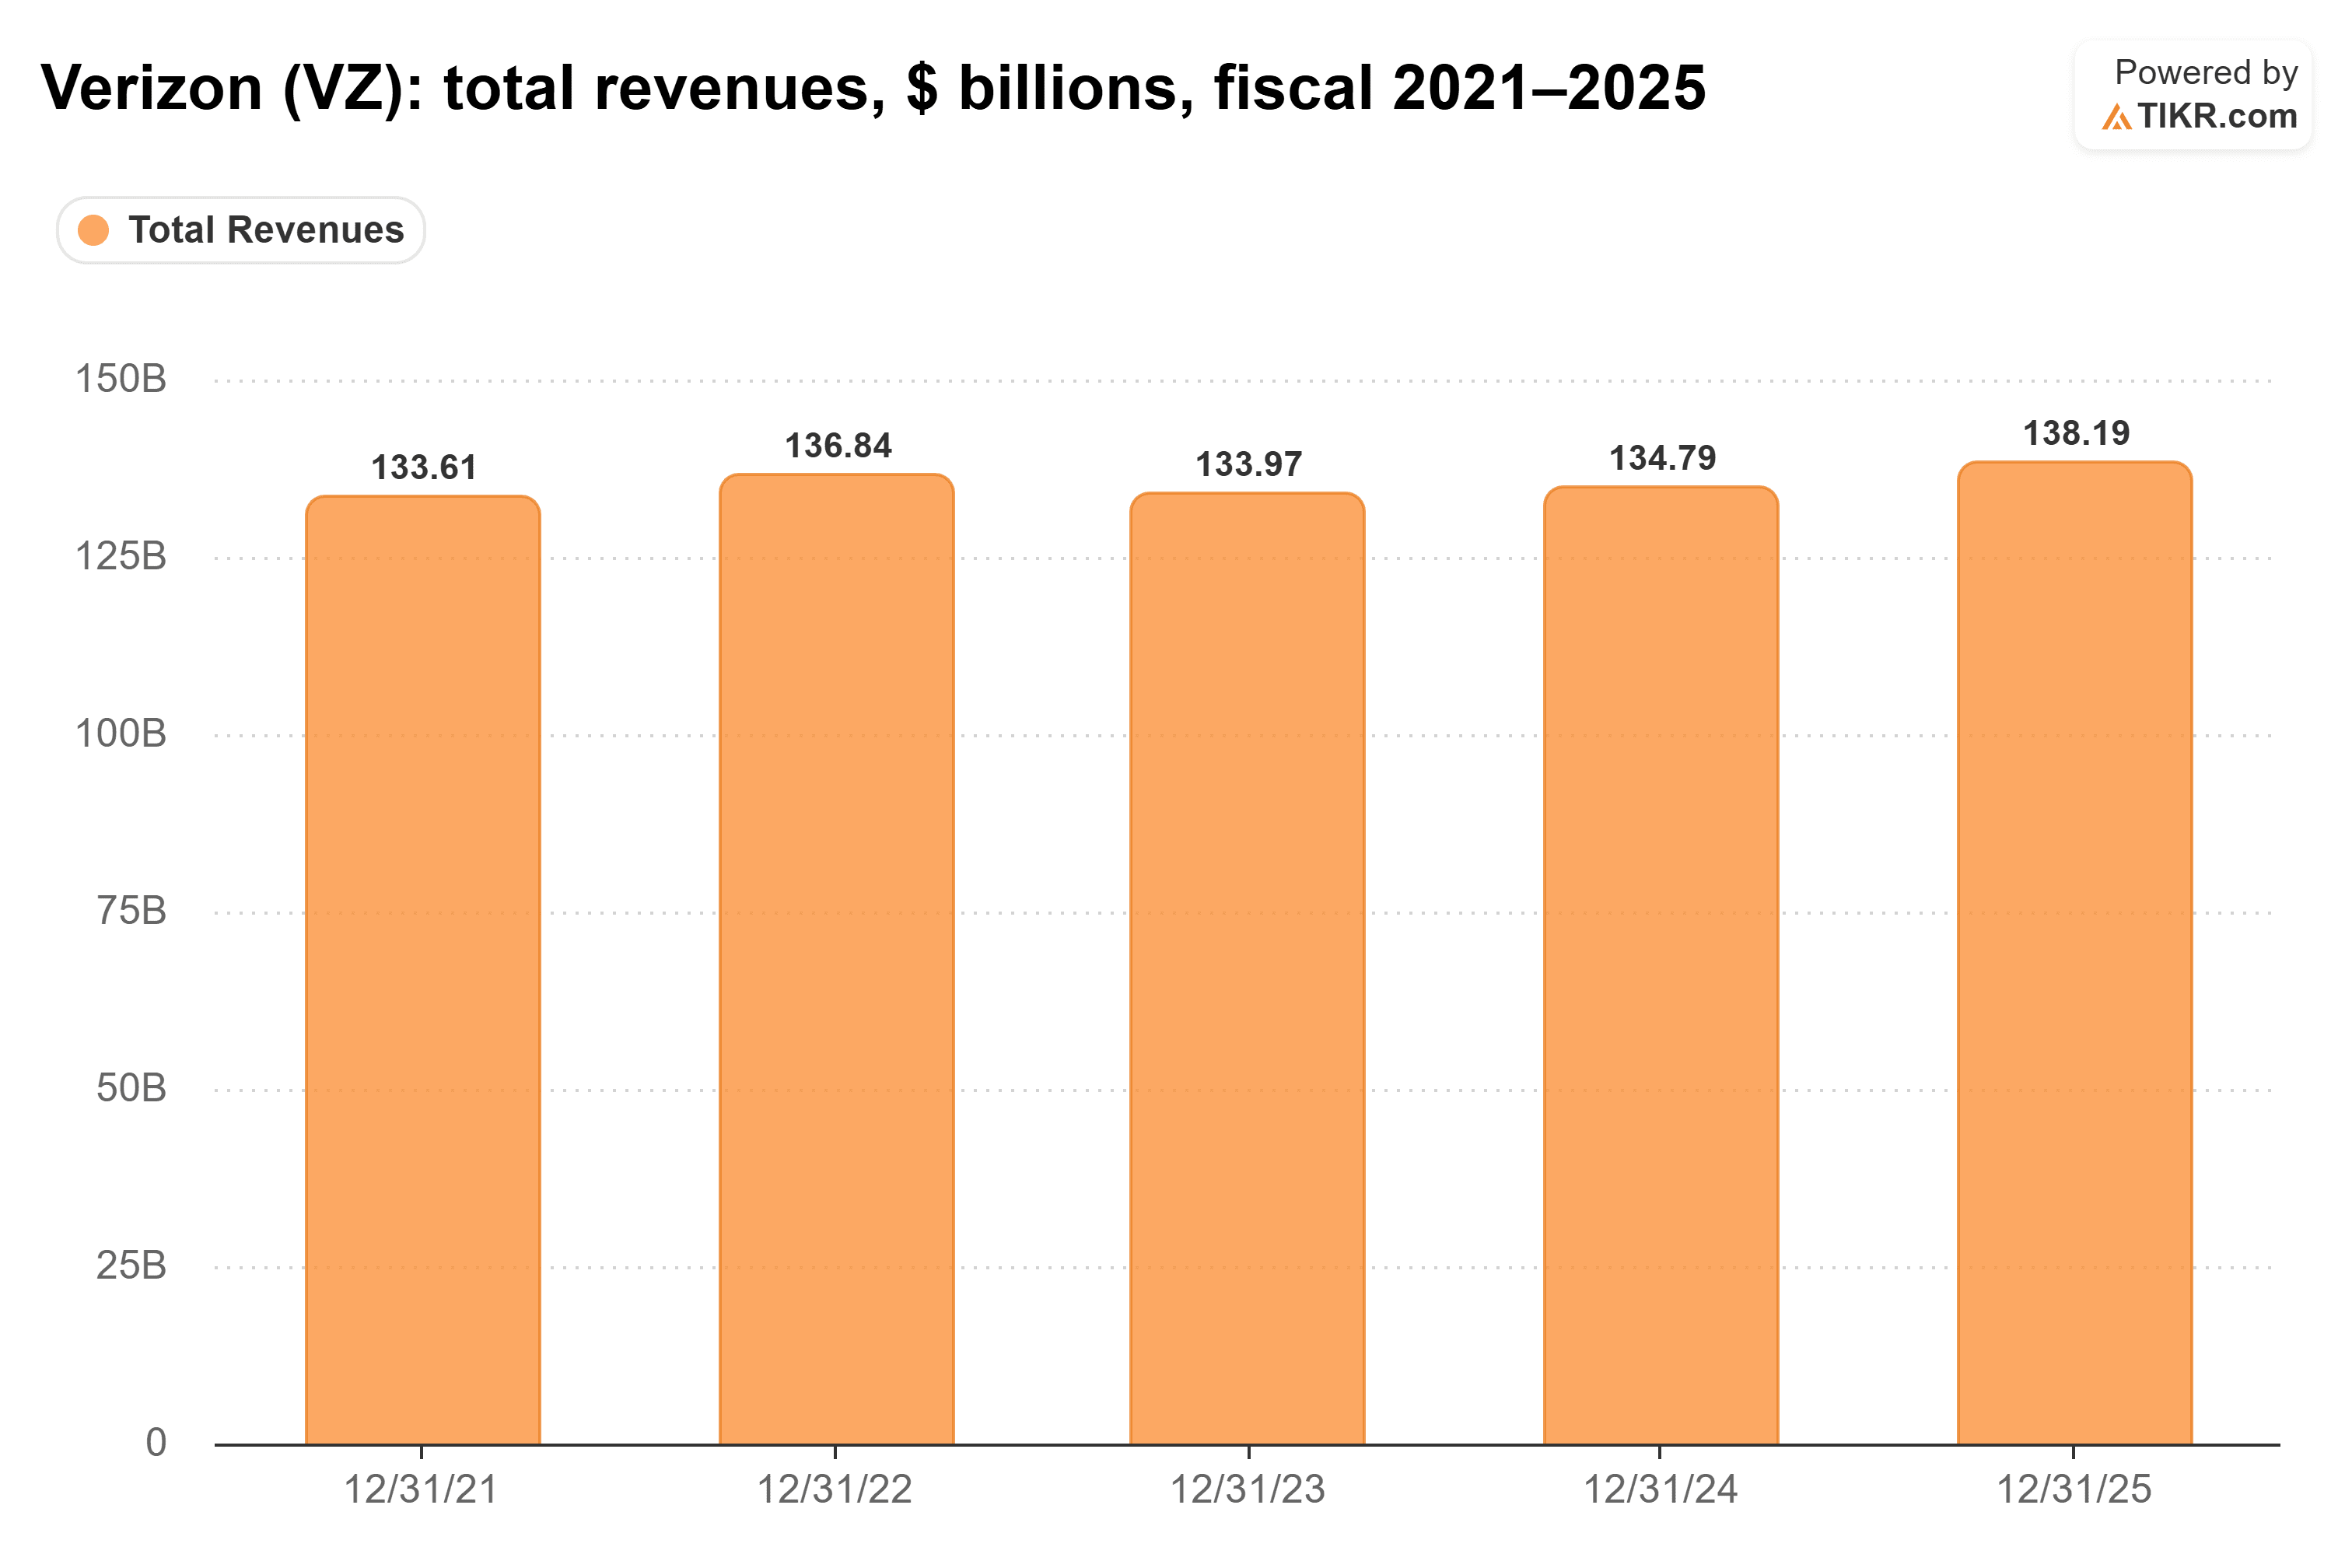
- Verizon의 매출은 2021 회계연도 1,340억 달러에서 2025 회계연도 1,380억 달러로 미미하게 증가했으며, 총 부채는 1,850억 달러에 달했습니다.
- SpaceX는 2027년 말까지 업그레이드된 Starlink Mobile 서비스를 제공할 것으로 예상하며, Verizon은 10월 26일에 3분기 실적을 발표합니다.
SpaceX(SPCX)가 무선 통신사들을 겨냥하고 있으며, 한 오랜 통신 업계 애널리스트는 그중 가장 위험한 곳이 Verizon(VZ)이라고 생각합니다.
10월 8일, SpaceX는 Starlink Mobile을 위해 Grain Management의 전국 800MHz 주파수 대역을 인수하기로 합의했습니다. 월스트리트저널은 이 거래 가치를 약 80억 달러로 추정했습니다. Verizon, AT&T(T), T-Mobile US(TMUS) 주가는 이튿날 각각 10% 이상 하락했습니다.
최근 Decoder 팟캐스트에서 진행자 Nilay Patel은 LightShed Partners 애널리스트 Walter Piecyk에게 왜 Verizon이 가장 많은 것을 잃을 수 있는지 물었습니다. 그의 답변은 다음과 같습니다:
"현재 시장에서 Verizon의 차별화 요소는 무엇인가요? 없습니다."
아야.
대량 상품에 60% 마진
Piecyk는 네트워크부터 시작합니다. 이는 예전에 Verizon의 전체 판매 포인트였습니다. 수년간 최고의 네트워크를 자랑했지만, 그는 T-Mobile이 그 자리를 차지했다고 말합니다. Patel이 그 우위가 영원히 사라졌는지 묻자, Piecyk는 주저하지 않았습니다: "저는 그것이 완전히 사라졌다고 생각합니다."
그 결과, 그가 보기에 어디서나 동일한 제품에 대해 큰 마진을 올리는 산업이 남았습니다:
"네트워크는 사실상 대량 상품화되었습니다. 이 네트워크들은 기본적으로 똑같습니다, 맞죠? 그리고 그들은 60% 마진을 얻고 있습니다."
Verizon 자체의 EBITDA 마진은 Piecyk가 말한 60%보다 낮지만, 그 변동성이 얼마나 적은지 보십시오: 2022 회계연도부터 2025 회계연도까지 매년 35%에서 36% 사이를 유지했습니다. Piecyk가 대량 상품이라고 부르는 제품에 대해 이처럼 안정적인 마진은 바로 새로운 경쟁자를 끌어들이는 요인입니다...

Verizon의 신임 CEO 하에서 진행 중인 구조조정은 당분간 그 마진을 지탱할 수 있으며, Piecyk는 그 정도는 인정합니다. 이 감원은 "투자자들을 달래며 향후 몇 분기 동안 EBITDA를 좋아 보이게 할 수 있지만, 어느 시점에서는 일종의 매출 성장을 위한 전략을 보여주고 가져야 합니다."
성장은 어디에 있나?
이것이 더 큰 문제입니다. Piecyk는 여기서부터 SpaceX 옹호론자들이 어떻게 주장을 펼칠 수 있는지 설명했습니다: Starlink Mobile이 첫 500만 또는 1,000만 명의 고객을 확보하면, "Verizon은 매출이 감소했기 때문에 어떤 형태의 매출이라도 너무나 절실하게 필요로 할 것입니다. 그들은 그저 도매 계약을 내줄 것이고, 그 후 주파수 대역을 판매하기 시작할 것입니다."
그는 매출에 대해 일리가 있습니다. Verizon의 매출은 2021 회계연도 1,340억 달러에서 2025 회계연도 1,380억 달러로, 4년간 약 3% 성장했으며 연간 1% 미만입니다...
Verizon은 또한 인수합병으로 탈출할 여지도 거의 없습니다. 총 부채는 2025 회계연도 말에 1,850억 달러에 달했으며, 이는 1년 전 1,720억 달러에서 증가한 것이고 지난 5년 중 최고 수준입니다...

Piecyk는 통신사들이 "이미 상당한 레버리지를 지고 있다"고 말합니다. 그럼에도 불구하고, 그는 Grain의 주파수 대역을 놓친 것이 실수였다고 생각합니다: "아마도 Verizon이나 AT&T가 이 800MHz 주파수 대역을, 예를 들어 80억 달러라고 합시다, 그 가격에 사야 했을지도 모릅니다. 그들은 SpaceX와 무슨 일이 일어나고 있는지에 대한 우려로 인해, 단순히 그것을 사는 데 드는 비용보다 더 많은 기업 가치를 잃고 있을 것입니다."
이것이 제가 계속 돌아오는 대목입니다. Verizon의 10월 9일 10% 이상의 하락만으로도 Grain의 주파수 대역이 보고된 비용보다 훨씬 많은 80억 달러 이상의 시장 가치가 지워졌습니다.
Starlink Mobile 업그레이드는 2027년 말을 목표로 함
공정하게 말하자면, SpaceX가 내일 Verizon의 고객을 빼앗지는 않을 것입니다. Piecyk는 일반적인 통신사 구축 비용을 주파수 대역 위에 또 다른 100억~150억 달러의 자본 지출로 설명하며, "하룻밤 사이에 50% 점유율을 차지하지는 않을 것"이라고 말했습니다. Grain 인수는 여전히 FCC 승인이 필요합니다. SpaceX의 8월 실적 발표 컨퍼런스콜에서 Gwynne Shotwell 사장은 차세대 위성과 EchoStar 주파수 대역을 사용한 업그레이드된 Starlink Mobile 서비스를 2027년 말까지 제공하기 시작할 것으로 예상한다고 밝혔습니다.
따라서 Verizon의 마진은 아마도 당분간은 유지될 수 있을 것입니다. 그러나 주가는 이미 몇 년 후에나 도래할 위협에 대해 이미 할인된 상태입니다. 그리고 이처럼 정체된 매출을 고려할 때, Verizon에게는 Starlink Mobile이 규모에 도달하기 훨씬 전에 SpaceX와 도매 계약을 체결할 모든 이유가 있습니다.
Verizon이 조준선에 있는 통신사
저는 Piecyk가 Verizon에 대해 옳다고 생각합니다. AT&T가 차이를 보여줍니다: 그는 AT&T가 무선과 함께 묶어 팔기 위해 광섬유 네트워크를 구축한 것을 인정하며, 이는 "매우 가치가 높고, 이탈률이 매우 낮은 고객"을 데려온다고 말합니다. Verizon은 정체된 매출, 5년 중 가장 높은 부채, 그리고 SpaceX가 한입 베어 물고 싶어할 마진을 가지고 있습니다.
Verizon도 같은 방향으로 움직이고 있습니다. 2026년 1월 20일 Frontier 인수를 완료하여 총 광섬유 가입 가능 가구 수를 약 3,000만 가구로 확장했으며, Piecyk는 더 많은 광섬유 투자가 올바른 선택이라고 생각합니다. 시험대는 10월 26일에 놓입니다. Verizon이 3분기 실적을 발표할 때입니다. 제가 주시할 숫자는 매출입니다. Piecyk가 구조조정으로 해결할 수 없는 유일한 것이기 때문입니다.
그렇다면 Verizon 주식의 실제 가치는 얼마인가?
TIKR를 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 Verizon이 얼마의 가치가 될 수 있는지 확인하세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔기 위한 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


