


핵심 요약
- 메타는 10월 12일 Muse Wonder와 Muse Wonder Full을 출시하며 역대 가장 강력한 AI 모델이라고 밝혔고, Dragonfly의 Haseeb Qureshi는 이번 출시로 메타가 2위 자리에 올랐다고 평가했습니다.
- 메타는 아직 이 모델들에 대한 API 가격을 책정하지 않았으며, 광고 수익이 주요 수입원이기 때문에 OpenAI나 Anthropic과 달리 최고 수준 AI의 비용을 낮출 수 있는 여력이 있습니다.
- 메타의 2025년 영업 이익률은 41%였으며, 1,160억 달러의 영업 현금 흐름으로 697억 달러의 자본 지출을 충당했습니다.
- 리스크 요인은 메타가 경쟁사와 유사한 가격을 책정할 가능성과, 1월에 발표한 2026년 자본 지출 가이던스(1,150억~1,350억 달러)가 영업 현금 흐름 대부분을 소모할 수 있다는 점입니다.
Meta Platforms (META)는 이제 AI 최첨단 기술에 도달했으며, 그곳에서 수익을 낼 필요조차 없습니다.
10월 12일, 메타는 Muse Wonder와 Muse Wonder Full을 출시하며 역대 가장 강력한 AI 모델이라고 밝혔습니다.
Dragonfly의 관리 파트너인 Haseeb Qureshi는 X에 반응하며 이렇게 말했습니다: "와. 갑자기 메타가 2위가 되었네요."
그리고 그는 가장 중요한 한 마디를 덧붙였습니다: "가격이 어떻게 책정될지 궁금하네요–아직 API 가격은 없고, Muse Code 내에서만 이용 가능합니다."
이 부분이 OpenAI가 걱정해야 할 부분입니다.
가격표 없는 최첨단 기술
Qureshi만이 감명받은 것은 아닙니다. Shopify (SHOP) CEO Tobi Lütke는 이렇게 게시했습니다: "이 모델은 정말 정말 훌륭합니다. 다른 최고 수준 모델들이 실패한 부분에서도 이 모델이 해내지 못할 것을 찾기 어려웠습니다. 메타가 돌아왔습니다."
현재로서는 Muse Wonder는 메타 자체 제품을 통해서만 사용자에게 도달합니다. 메타는 Muse Wonder가 곧 구독자를 시작으로 메타의 Muse 개인 AI 에이전트를 구동할 것이며, Muse Wonder Full은 코딩 도구 Muse Code의 구독자에게 제공된다고 밝혔습니다. 개발자들은 아직 토큰당 가격을 비교할 수 없습니다.
메타는 기다릴 여유가 있습니다. The Verge의 편집장 Nilay Patel은 Wonder 출시 며칠 전 Muse 에이전트에 대해 이야기하며 10월 8일 Decoder 팟캐스트 에피소드에서 명확히 말했습니다:
"여기서 다른 점은 OpenAI가 메타보다 훨씬 더 돈이 필요하다는 것입니다."
광고가 모든 비용을 지불한다
숫자들이 그의 말을 뒷받침합니다. 메타의 영업 이익률은 2년 연속 40% 이상을 유지했으며, 2024년 42.2%, 2025년 41.4%를 기록했습니다.
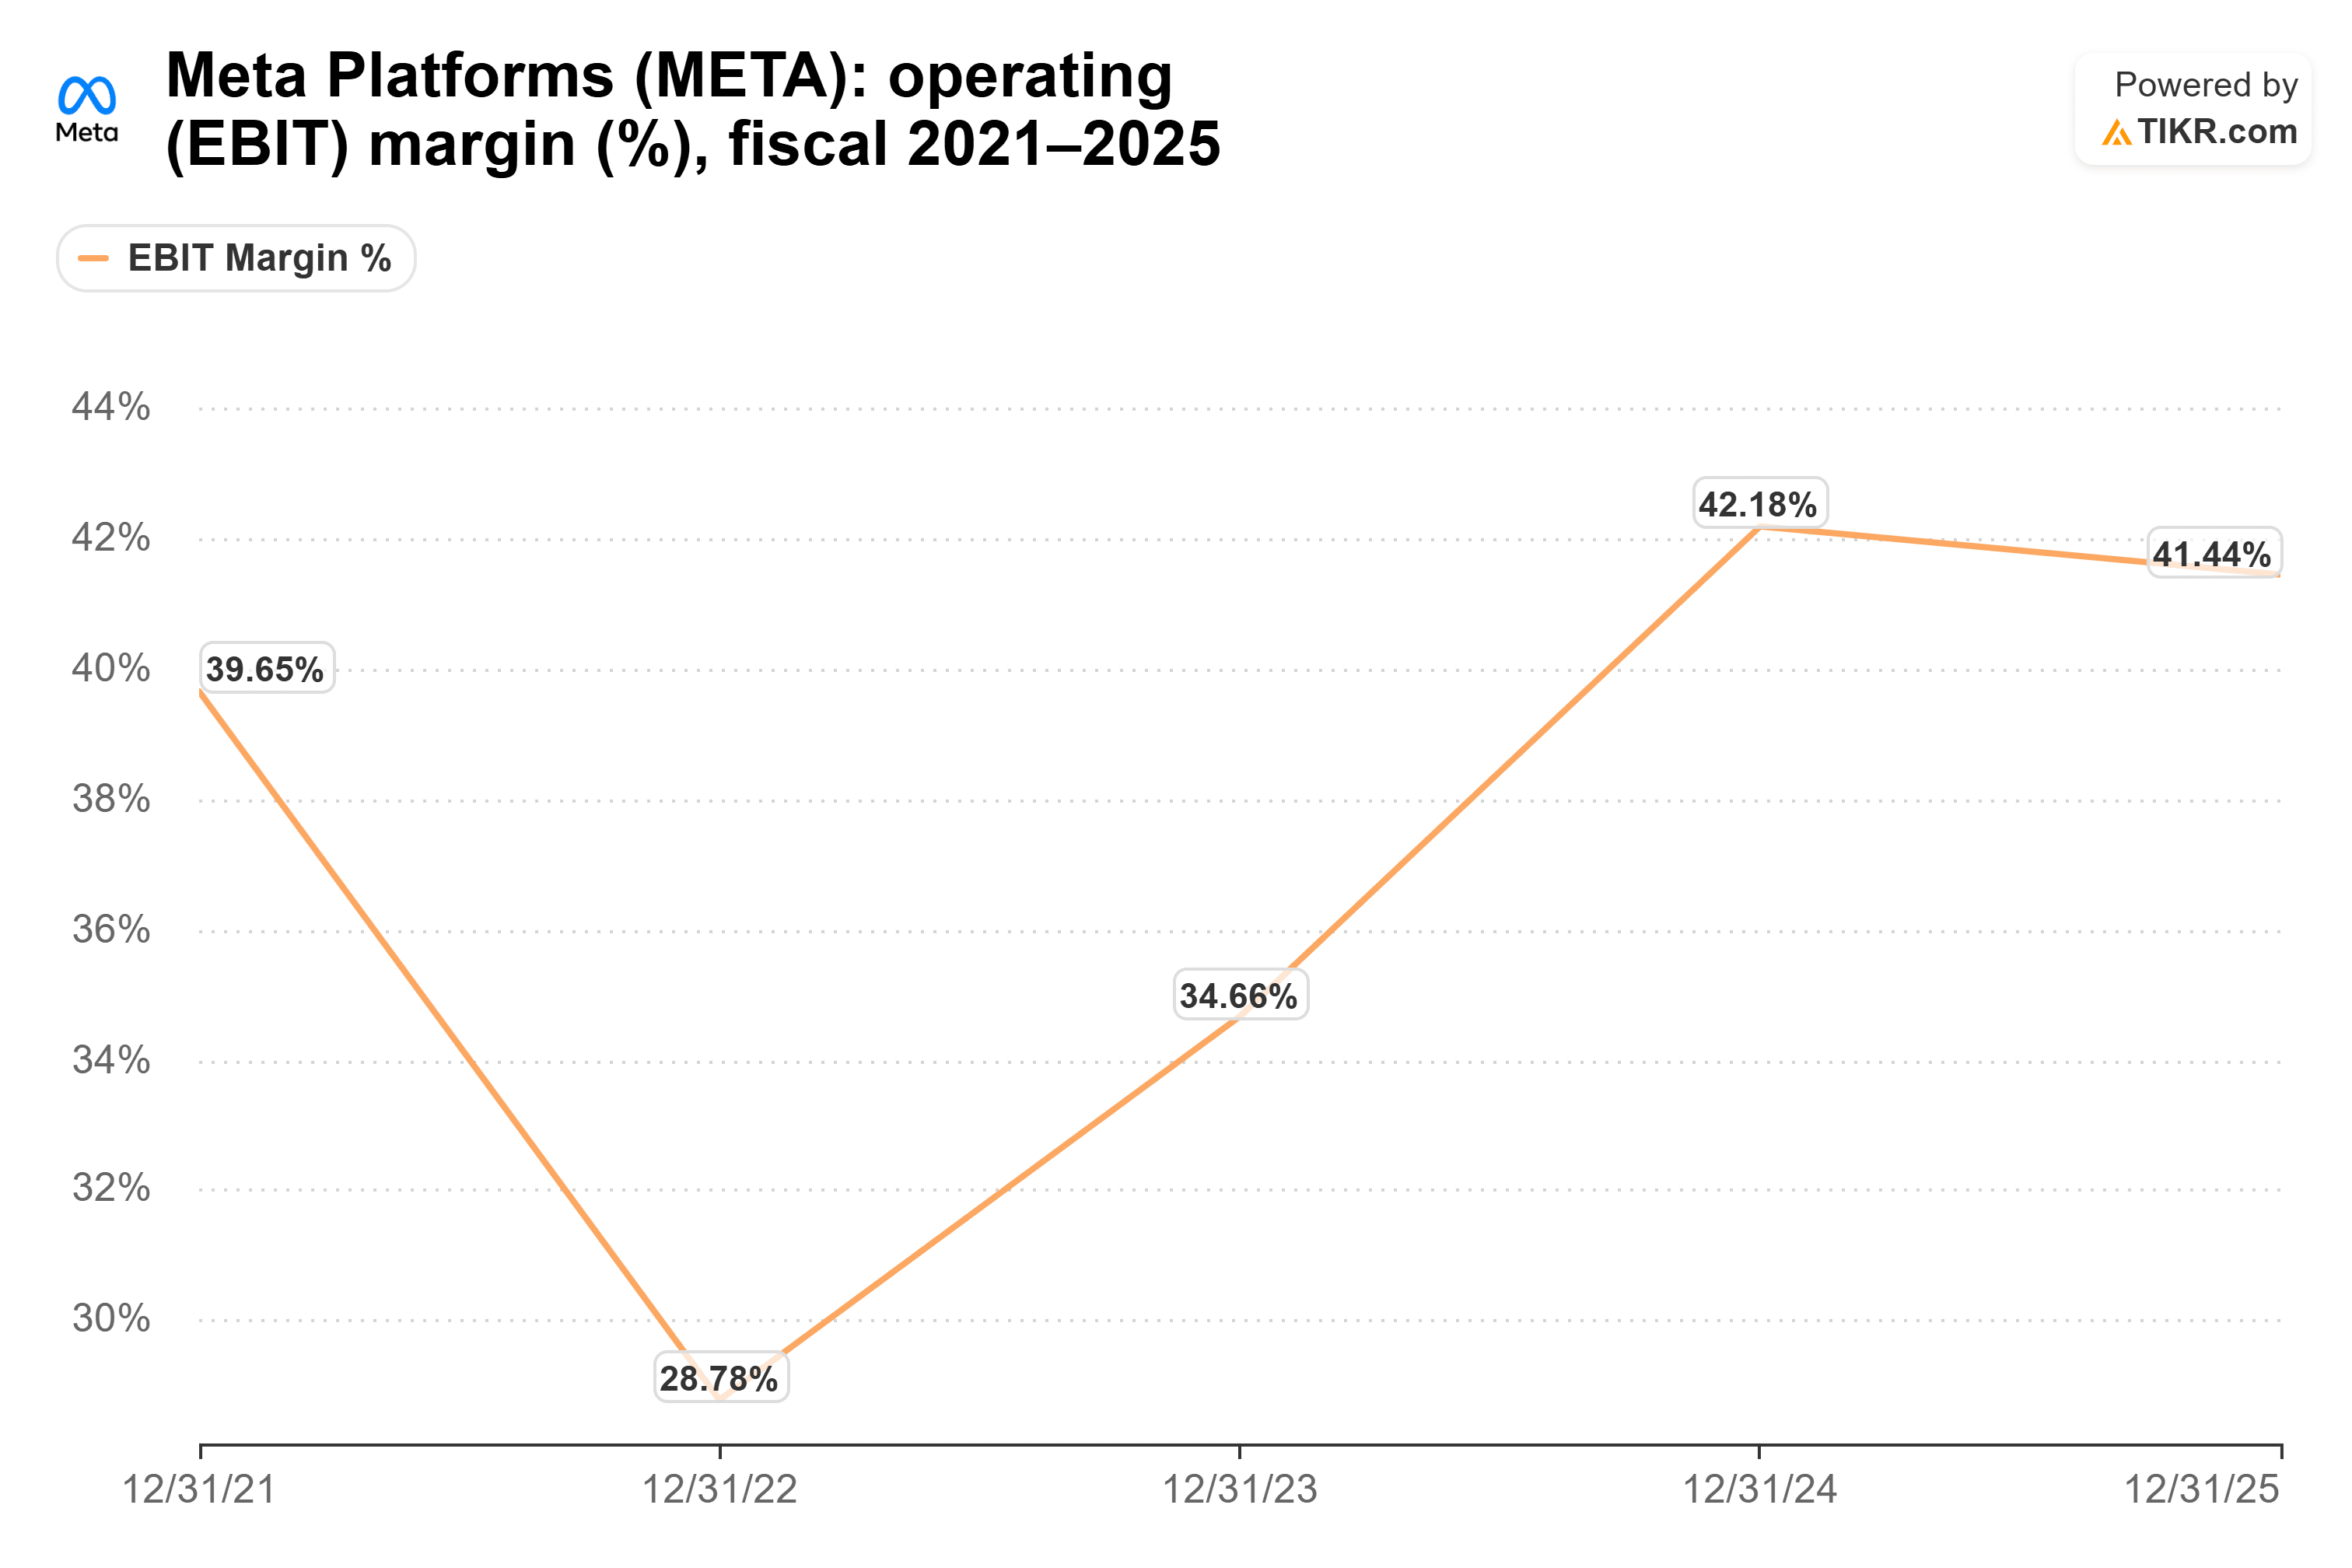
이 마진이 AI 구축 비용을 지불합니다. 2025년 메타는 1,160억 달러의 영업 현금 흐름을 창출했고 697억 달러를 자본 지출에 사용하며 여유 자금을 남겼습니다.

이 여유는 올해 얇아집니다. 1월 메타는 2026년 자본 지출을 1,150억~1,350억 달러로 가이드했는데, 이는 2025년 전체 영업 현금 흐름과 비슷한 규모입니다. (물론 영업 현금도 매출과 함께 증가할 것입니다.)
OpenAI의 계산은 매우 다르게 보입니다. [파이낸셜 타임스](LINK NEEDED)는 9월 보도에서 회사 발표 자료를 인용하며 OpenAI가 2026년부터 2030년까지 2,780억 달러의 현금을 소모할 것으로 예상한다고 전했습니다.
최고 수준에서도 저렴해지는 토큰
Box (BOX)의 CEO Aaron Levie는 이 흐름이 어디로 향하는지 보았습니다: "이제 최첨단 기술을 추진하는 여러 플레이어가 생겼으니, 이는 더 빠른 발전과 최고 수준의 성능을 위한 토큰 비용 하락으로 이어질 것입니다."
OpenAI와 Anthropic은 그들의 최고 모델을 토큰당 가격으로 판매하며, 그 돈이 다음 모델 개발 비용을 지불하는 데 도움이 됩니다. 이제 동일한 수준의 경쟁자가 광고 사업을 배경으로 가지고 있으며 아직 가격표조차 없습니다. 최고 수준 모델의 가격을 계산하는 모든 개발자에게 새로운 선택지가 생겼고, 그 소유자는 경쟁사에게 가장 타격을 줄 수 있는 곳에 가격을 책정할 수 있습니다.
Alphabet (GOOG)는 Android로 이 전략을 사용했습니다. 그들은 소프트웨어를 폰 제조사에게 무료로 제공하고, 사람들이 그 폰에서 실행하는 검색으로 돈을 벌었습니다. 여기서도 같은 플레이북입니다.
이 압력은 OpenAI와 Anthropic의 주요 후원자인 Microsoft (MSFT)와 Amazon (AMZN)에도 미칩니다.
한편, 애널리스트들은 메타의 매출이 2025년 2,010억 달러에서 올해 2,540억 달러, 2027년 3,070억 달러로 증가할 것으로 예상합니다.

이는 Muse Wonder가 아무런 수익도 내지 못하는 상태에서 2년 만에 약 절반 성장할 것으로 예상되는 광고 사업이며, 가격이 붙지 않은 출시는 애널리스트들이 그 숫자를 낮출 이유를 주지 않습니다.
2위는 미끄러질 수 있다
메타는 아직 모델 가격을 책정하지 않았으며, 프리미엄을 부과할 수도 있습니다. Qureshi 자신도 가격 책정을 지켜보고 있습니다. 그리고 "2위"는 벤치마크를 기반으로 한 순위로, 모든 출시마다 변합니다. 저는 Lütke의 실전 테스트와 같은 것에 더 비중을 둡니다.
그럼에도 불구하고, 메타는 이제 자체 모델이 수익을 내지 않아도 되는 최첨단 플레이어입니다. OpenAI는 그렇지 않습니다. 이는 메타가 낮은 가격을 책정하고 유지할 수 있는 여지를 주며, 저는 주주들이 이 우위의 가치를 과소평가하고 있다고 생각합니다.
물론, API 가격은 메타가 얼마나 강하게 압박하고 싶어하는지를 보여줄 것입니다. 메타의 다음 실적 발표(10월 21일 예정)는 구축 비용이 얼마인지 확인할 수 있는 다음 기회입니다.
그렇다면 메타 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 메타의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사들은 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식들에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!


