


AT&T 주식의 핵심 통계
- 현재 가격: $23.50
- 목표 가격 (중간): ~$39
- 시장 평균 목표가: ~$29
- 잠재적 총 수익률: ~65%
- 연간화 내부수익률(IRR): ~13% / 연
지금 확인하세요: TIKR의 새로운 가치평가 모델을 사용해 좋아하는 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나?
Bernstein은 SpaceX의 광대역 및 무선 사업 진출을 이유로 10월 12일 늦게 AT&T (T)의 등급을 시장수행(Market Perform)으로 하향 조정하고 목표가를 $25에서 $24로 낮췄습니다. 주가는 10월 15일 $23.50에 마감했습니다.
AT&T는 10월 21일 장 시작 전에 3분기 실적을 발표할 예정입니다. 이는 12월 31일 퇴직하는 CFO 파스칼 데로슈의 마지막 실적 발표가 될 가능성이 높습니다. 그는 9월 10일 Bank of America 컨퍼런스에서 성장이 어디서 나올 것인지 설명했으며, 투자자 관계 자료는 그 성장이 실제로 이루어지고 있는지 보여줄 것입니다.
Lumen 격차는 여전히 AT&T가 메워야 할 과제
데로슈가 제시한 가장 명확한 성장 레버는 Lumen의 가입자 기반이었습니다. AT&T는 "약 25%의 가입률을 보였으며, 이는 자사 영역의 40%에 비해 낮은 수준"인 약 450만 가구의 소비자 지역을 인수했으며, 그는 "향후 몇 분기에 걸쳐 점진적인 개선이 있을 것"이라고 기대했습니다.
10월 6일, AT&T는 Lumen 네트워크를 보유한 자회사 Forged Fiber 37과 Gigapower를 GIP 및 CPP Investments와의 도매 광섬유 합작 투자로 통합하기로 합의했습니다. 주요 조건은 다음과 같습니다:
- 지분: AT&T는 50%를 보유하며, 거래는 2027년 상반기에 마감될 예정입니다.
- 고객: Lumen 고객 관계는 AT&T의 가정용 인터넷 사업부에 남습니다. 거래 마감 시, 합작 투자는 100만 명 이상의 AT&T 광섬유 가입자를 서비스할 것으로 예상됩니다.
- 회계 처리: AT&T는 마감 시까지 Forged Fiber 37을 매각 예정 자산으로 계속 보고합니다. 이후에는 이를 통합하지 않고 합작 투자의 수익 중 자사 지분만을 기록합니다.
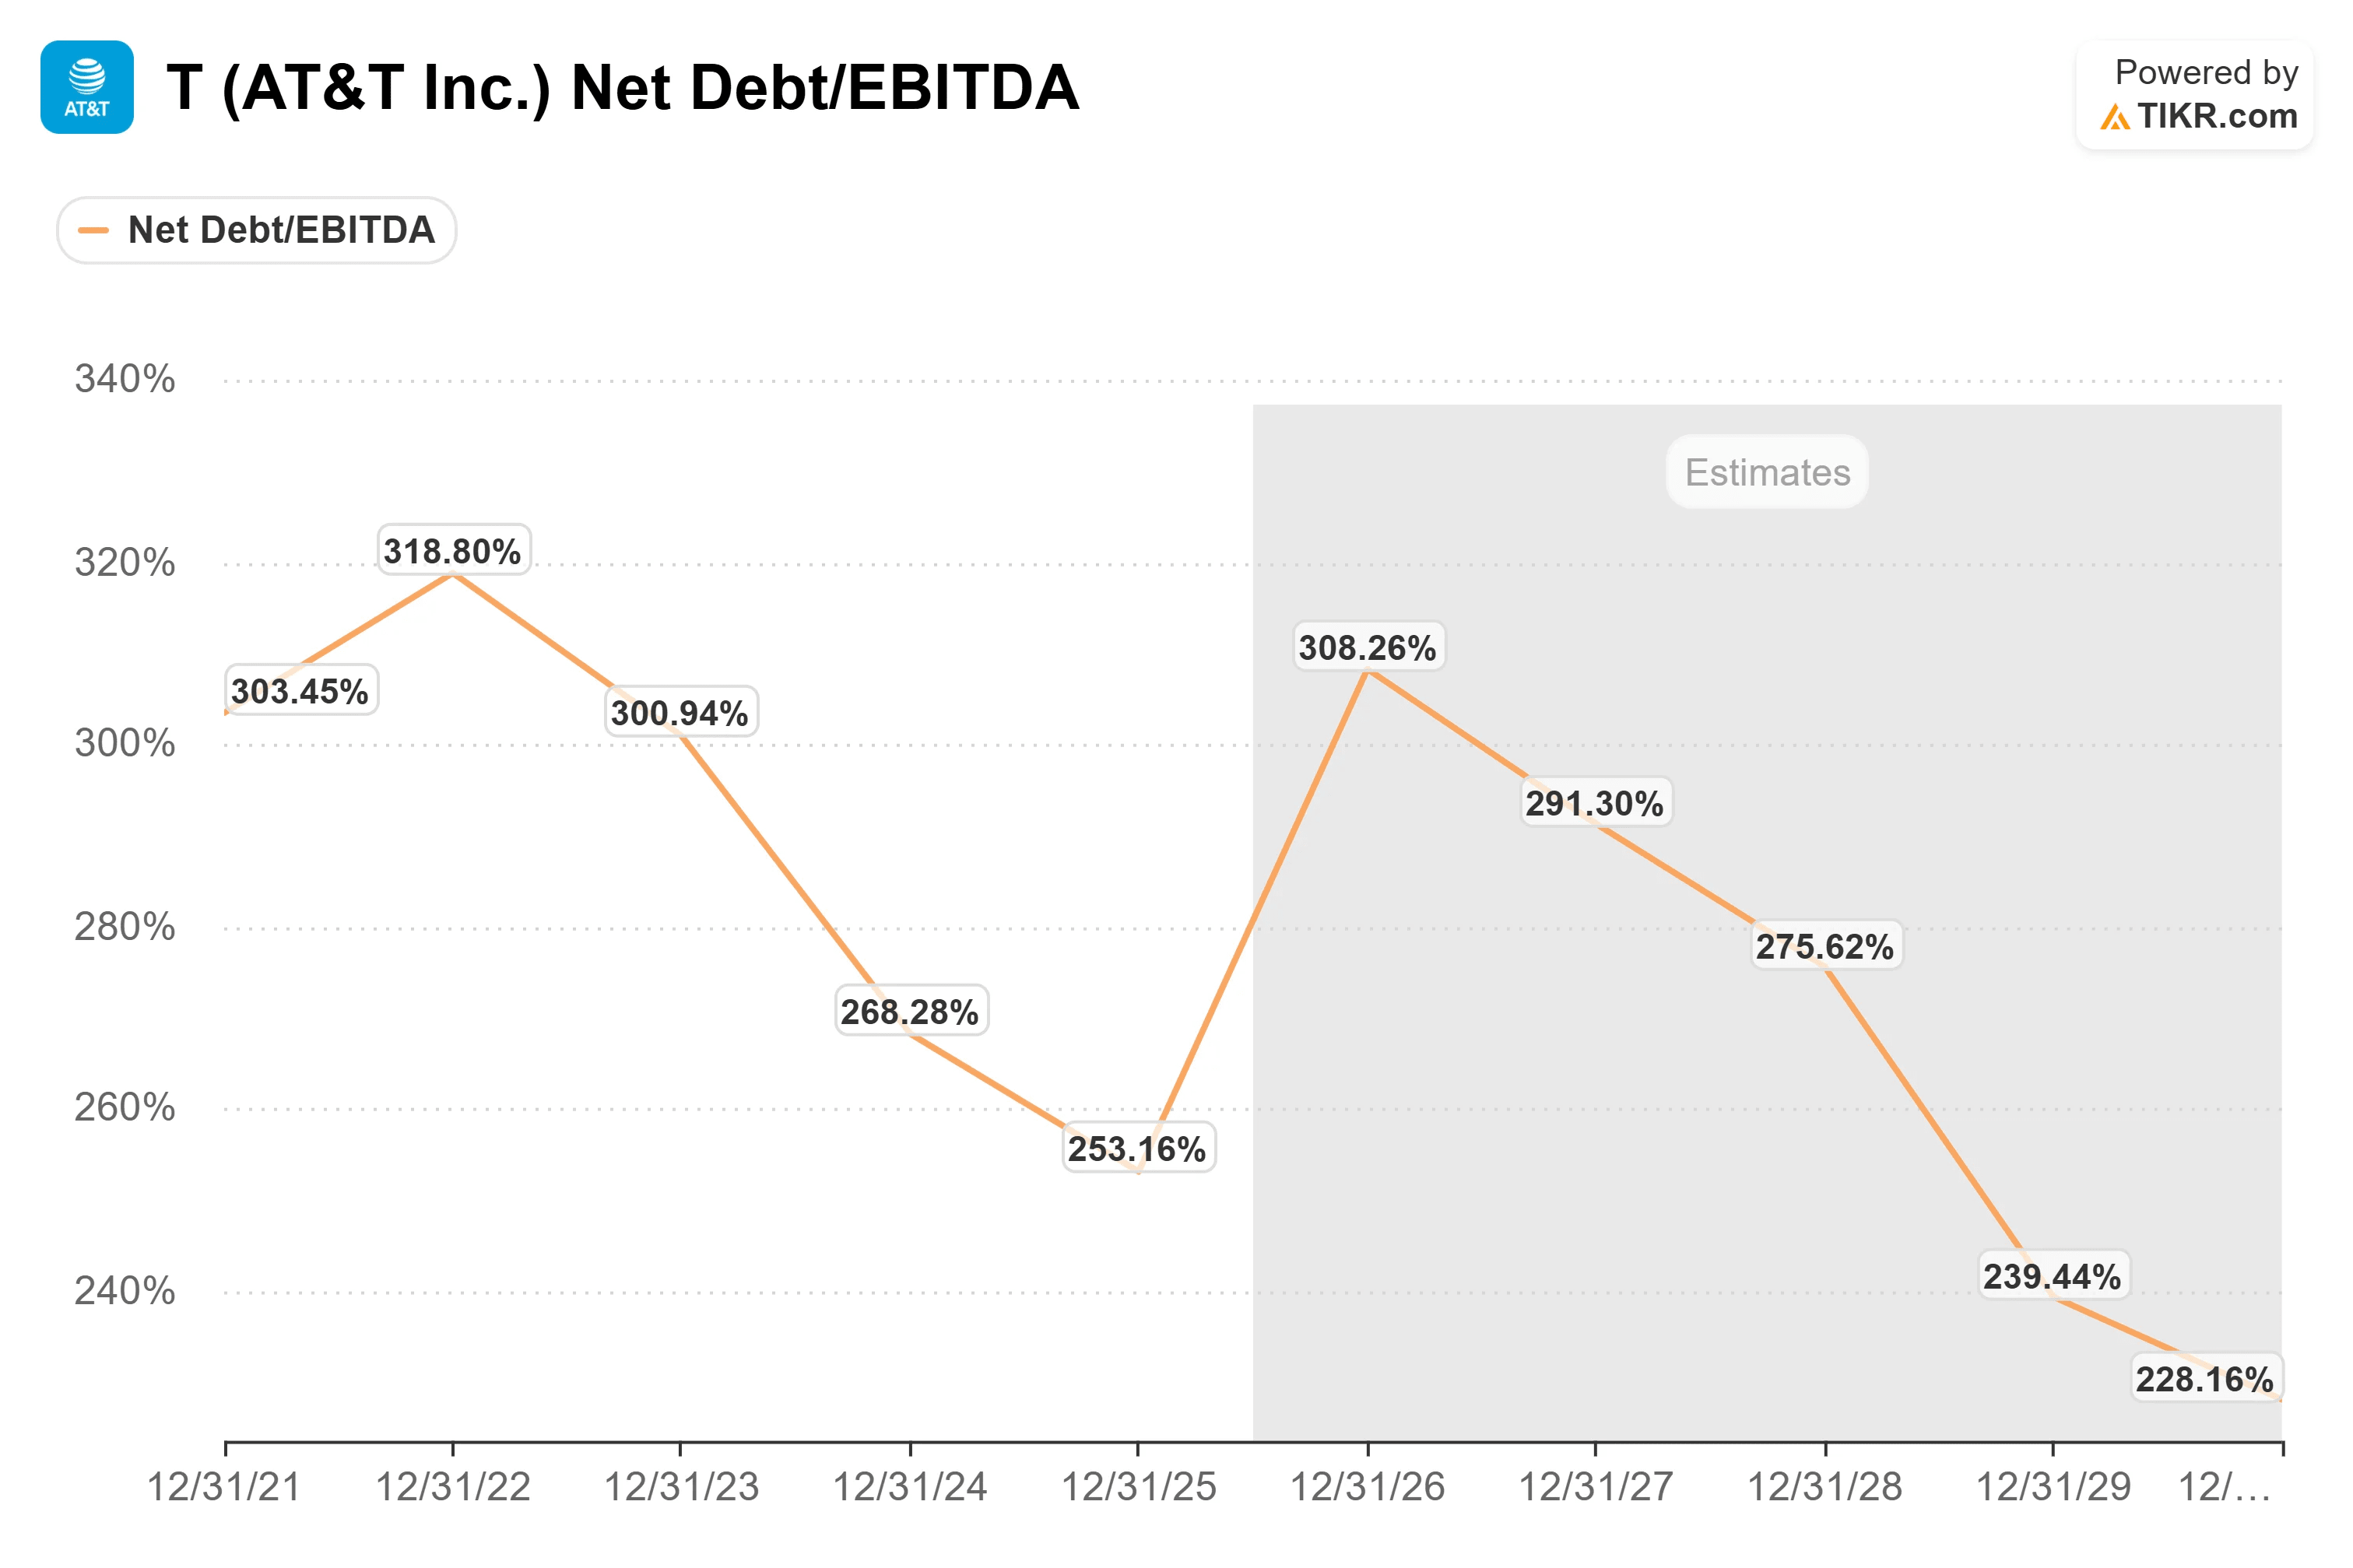
- 수익금: AT&T가 마감 시 받는 현금은 약 3년 내에 순 부채를 조정 EBITDA의 약 2.5배 수준으로 낮추는 데 도움이 될 것입니다.
융합, 즉 AT&T로부터 가정용 인터넷과 무선 서비스를 모두 구매하는 고객 비율은 두 번째 지표입니다:
- 고정 무선: 데로슈는 해당 고객 기반이 이미 50%를 넘었다고 말했습니다.
- 모든 인터넷 고객: BofA 애널리스트 마이클 펑크는 2분기 이후 AT&T 사후결제 무선 서비스도 이용하는 비율을 42.5%로 추정했으며, Lumen 지역 외에서는 45%라고 했습니다.
- 목표: AT&T의 소비자 사업을 이끄는 제니퍼 로버트슨은 50% 목표를 재확인했습니다.
AT&T 주식의 과거 실적 및 향후 추정치 확인하기 (무료입니다!) >>>
Bernstein이 지적한 사항과 3분기가 통과해야 할 과제
등급 하향 조정은 10월 9일, SpaceX(SPCX)가 Grain Management의 800 MHz 대역 스펙트럼을 인수하기로 합의한 후 AT&T, Verizon(VZ), T-Mobile(TMUS)이 함께 하락한 데 이어 발생했습니다. 이 거래는 아직 FCC 승인이 필요합니다. 이 매도세는 또한 10년물 국채 금리가 24년 만에 최고치인 5.36%를 터치한 주에 발생했습니다.
Bernstein은 또한 기존 사업자들의 최근 가격 정책 변화와 예상되는 4분기 계절성을 언급했습니다. AT&T는 Bernstein이 우수(Outperform)로 평가한 5대 무선 및 케이블 주식 중 마지막이었으나, Starlink이 AT&T의 광섬유에 직접적인 위협은 아니라고 말했습니다. 그들의 $24 목표가는 약 $29의 시장 평균보다 낮습니다.
단말기 비용에 대해 데로슈는 다음과 같이 말했습니다: "제조사가 다양한 이유로 가격을 인상하기로 결정했다고 해서, 그것이 우리의 보조금 예산을 변경한다는 의미는 아닙니다."
3분기에 대해, 컨센서스는 약 $31.6억 달러의 매출에 대해 조정 주당순이익(EPS)이 약 $0.60일 것으로 예상합니다. 향후 12개월(NTM) 정규화 EPS는 9월 30일부터 10월 15일 사이에 주가가 하락하는 동안 약 $2.41 수준을 유지했습니다. AT&T가 10월 13일 20억 달러에 매각하기로 합의한 AT&T 멕시코는 3분기 제출 서류에서 매각 예정 자산으로 분류될 것입니다.

TIKR에서 AT&T의 동종 업계 대비 실적 확인하기 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $23.50
- 목표 가격 (중간): ~$39
- 잠재적 총 수익률: ~65%
- 연간화 내부수익률(IRR): ~13% / 연

AT&T 주식의 애널리스트 성장 전망 및 목표가 확인하기 (무료입니다!) >>>
중간 시나리오를 사용할 때, TIKR 모델은 2030년 12월 31일까지 약 $39를 가리킵니다. 이는 $23.50보다 약 65% 높은 수치로, 연간 약 13%에 해당합니다.
참고로, $39는 TIKR의 컨센서스 2030년 정규화 EPS 약 $3.48의 약 11배입니다. 현재 가격은 2025년 정규화 EPS $2.12의 약 11배이므로, 목표가는 더 높은 주가수익비율(P/E)보다는 이익 성장에 기대고 있습니다. 비록 2030년 추정치를 발표하는 애널리스트는 거의 없지만요.
주요 리스크는 SpaceX의 가격 경쟁 압력이 더 많은 유지 비용을 강요하고 그 이익 성장을 늦출 수 있다는 점입니다. 상승 요인은 AT&T가 Lumen 지역의 가입률 격차를 40% 수준으로 좁힐 경우 발생합니다. 하방 리스크로는 시장 최저 목표가인 $20가 현재 가격보다 약 15% 낮습니다.
결론
10월 21일 발표에서 융합 고객 비율이 42.5% 대비 어느 정도인지, 그리고 Lumen 지역 가입률에 대한 업데이트가 있는지 주시하십시오. 광섬유 기반이 성장하는 동안 융합 비율을 유지한다면 데로슈의 계획이 SpaceX 관련 소음 속에서도 지지를 받을 것입니다. 비율이 하락하고 휴일 시즌에 보조금이 많이 드는 언급이 함께한다면 Bernstein의 경고에 무게가 실릴 것입니다.
억만장자 투자자들이 어떤 주식을 사는지 확인하고 TIKR로 스마트 머니를 따라가세요.
그렇다면 AT&T 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치평가 모델에 몇 가지 가정을 입력하기만 하면 AT&T의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치부터 시작하거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 사고파는 권유를 목적으로 하지 않습니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!


