


主なポイント
- ウェルズ・ファーゴは、Kleber Santosをコンシューマー・バンキング&レンディングの単独CEOに任命し、Saul Van Beurdenを専任のエンタープライズAI担当役職に移した。
- 第3四半期の1株当たり利益(EPS)は13%増の$1.87となったが、売上高$219億ドルは約$223億ドルというコンセンサスを下回った。
- 純利鞘(NIM)は前年同期の2.61%から2.43%に低下し、純利息収益(NII)の成長はバランスシートの規模拡大に依存した。
- 経営陣は2026年のNIIが約$500億ドルとなる見通しを再確認しており、1月14日の決算発表で第4四半期がこの水準を達成したかが明らかになる。
多くの銀行が決算資料でAIについて言及する。ウェルズ・ファーゴ(WFC)は、AIに専任の幹部を置いた。
同行はKleber Santosをコンシューマー・バンキング&レンディングの単独CEOに任命し、2025年に設けた共同CEO体制を終了させた。以前の共同責任者であったSaul Van Beurdenは、技術責任者のBridget Engleと連携し、今後は全社的なAI導入に専念する。
この人事は、Axiosが米国の大手銀行(ウェルズ・ファーゴを含む)が顧客口座内に無許可のAIエージェントを発見したと報じたのと同じ週に行われた。したがって、この新役職は生産性向上と同様に、防御的な側面も担っている。
株価は木曜日に$83で取引を終え、0.7%上昇した。依然として52週高値から約15%安い水準にある。
利益は成長、売上高は伸び悩む
この人事再編は、利益で予想を上回り、売上高で予想を下回った四半期の後に実施された。
- EPSは13%増の$1.87となり、$1.85という予想をわずかに上回った。
- 売上高は2%増の$219億ドルで、約$223億ドルという予想を下回った。
- 純利息収益(NII)は5%増の$125億ドルとなり、$126億ドルという予想を下回った。beinsure
EPSが予想を上回った理由の一部は、営業損益計算書の下にあった。税引前利益には$1億7000万の個別の税務上のメリットが含まれており、費用も低水準で推移した。wellsfargo
Charlie Scharf CEOは依然として、「広範な成長、より高い利益、より強い収益性」の四半期であったと説明した。手数料収入の面では、M&A関連収入が30%増、株式引受収入が33%増となるなど、彼の説明を裏付ける部分もある。
より大きな疑問は、利鞘ビジネスにある…
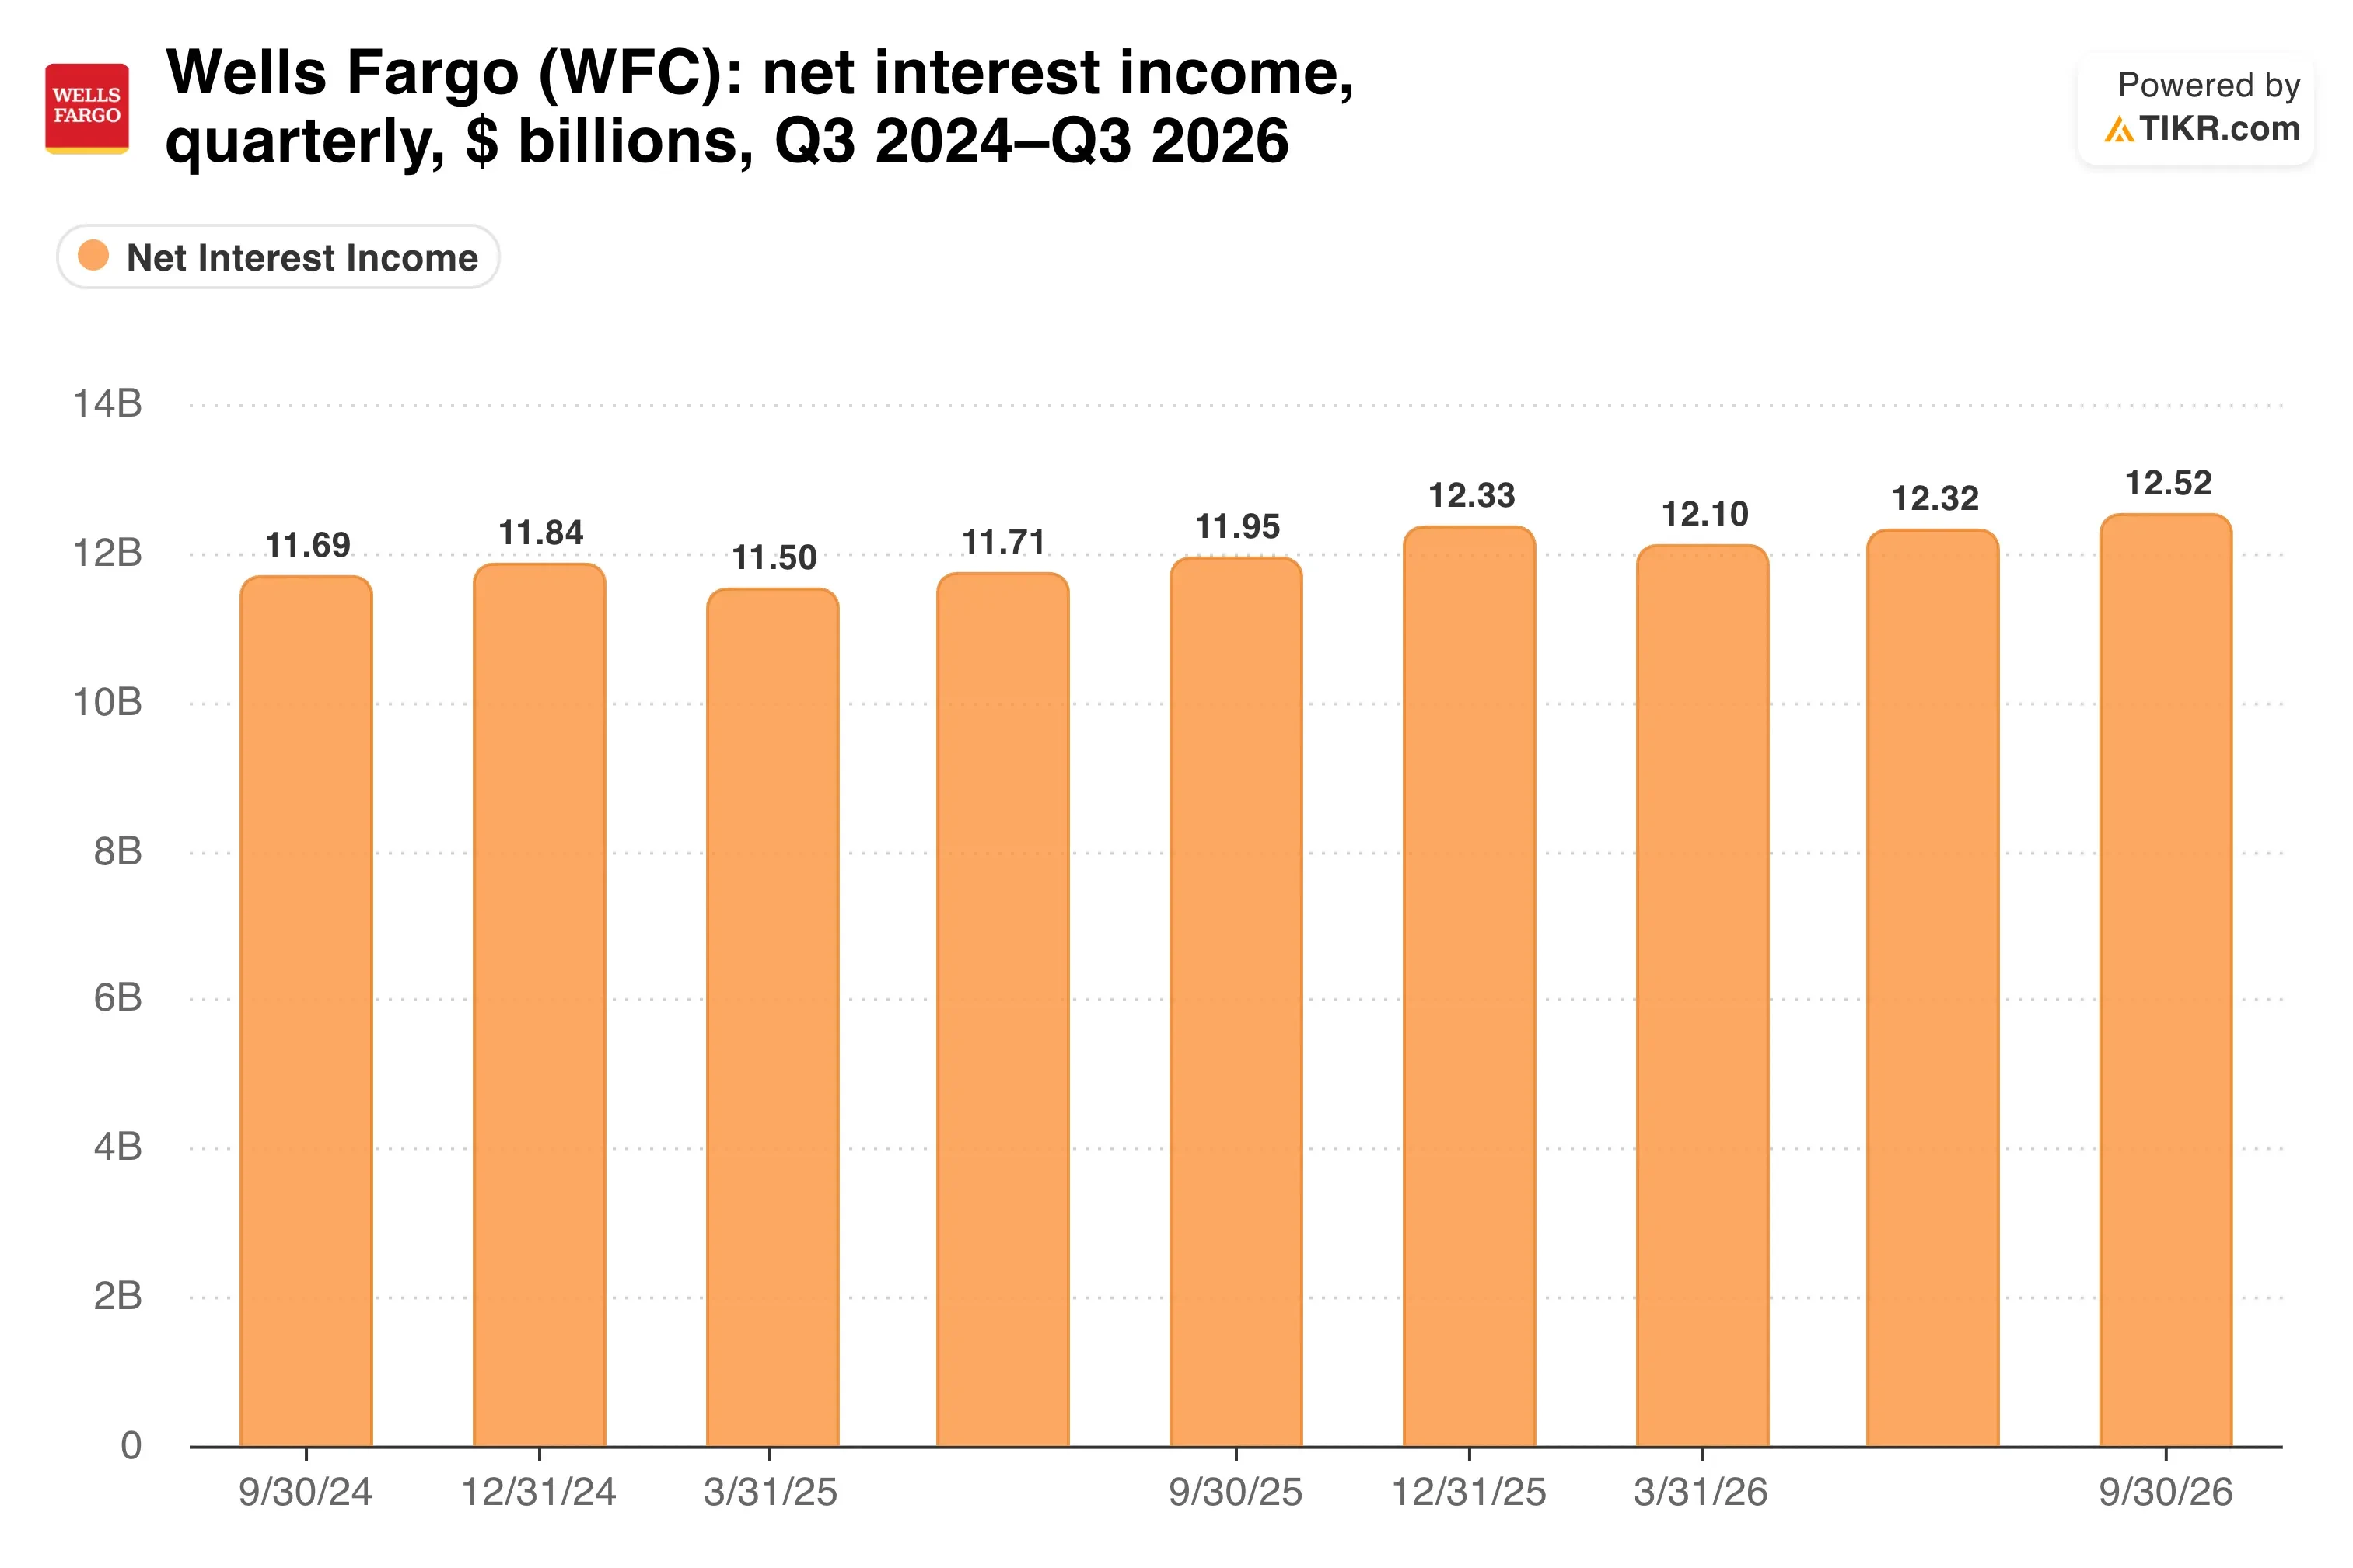
NIIは再び成長しているが、その背景にある利鞘は1年間で2.61%から2.43%に縮小しており、利益の増加は規模拡大によるものだ。
AIに専任の役職が設けられた理由
ウェルズは、同業他社以上に営業レバレッジを必要としている。売上高はほとんど成長しておらず、利益の増加はコスト削減からもたらされる必要がある。従業員数はすでに、3月の約201,000人から6月末には約197,000人に減少した。
AIは明らかな次の手段だ。同行は先週、コンシューマー事業内でAIとデータを担当するCayetano Gea-Carrascoも採用しており、現在、エンタープライズと事業部門の両レベルで推進が行われている。
現在、最も明確な成果を上げているのはウェルス部門だ。ウェルス&インベストメント・マネジメント部門の収入は12%増加し、顧客資産は11%増加した。
コンシューマー・バンキング&レンディング部門の収入は5%増加し、Santosは現在、この事業を単独で統括する。
売上高の成長がこのように緩やかな場合、利益の計算はコストに大きく依存する…

コンセンサスでは、今後2年間の売上高の年間複合成長率(CAGR)は約5.4%と見込まれており、残りはAIによる効率化に委ねられている。
TIKRはウェルズ・ファーゴについて27人のアナリストを追跡している。「買い」と評価しているのは何人か?
ウェルズ・ファーゴの「買い」「保有」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。ウェルズ・ファーゴのアナリスト評価を見る
成長の遅い銀行に支払う価格
まず注目すべきは与信だ。貸倒引当金は$10.3億ドルに増加し、そのほとんどは平均貸出残高が$1.03兆ドルに達した成長を支えるためのものだった。
次に預金だ。平均預金残高は$1.48兆ドルに増加したが、有利子の法人預金のコスト上昇により利鞘が圧迫された。Mike Santomassimo CFOは、さらなる貸出と預金の成長により、第4四半期のNIIが増加すると見込んでいる。beinsure
バリュエーションは中程度だ。ウェルズの株価は予想PER10.7倍で、シティグループ(C)の10.0倍を上回り、モルガン・スタンレー(MS)の13.8倍を下回る。12.9%の自己資本利益率(ROE)は、ゴールドマン・サックス(GS)の17.8%を下回っている。
この株は過去3年間で122.8%のリターンを生み出した。市場はすでに業績回復を織り込んでいるのだろうか?

資産制限が解除されて以来、株価倍率は拡大しており、さらなる上昇にはより速い利益成長が必要だ。
私見:AIに専任のリーダーを置くことは賢明な判断だ。ウェルズは規制上の問題をほぼ解決しており、次の課題は売上高よりも速いペースで利益を成長させることだ。これはコストが低下し続ける場合にのみ可能だ。規模拡大だけには限界があるため、株価を割高に評価する前に、利鞘が安定するのを確認したい。
1月14日の決算発表が次のチェックポイントとなる。ウェルズが約$500億ドルというNII目標を達成したか、また利鞘が2.43%近辺を維持したかが明らかになる。
では、ウェルズ・ファーゴの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、ウェルズ・ファーゴの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する自身の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務に関するアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


