


主なポイント
- シティグループは中国での完全子会社証券事業の認可を取得し、4年の待機期間を経て7社目の外資系企業となった。
- 第3四半期の売上高は8%増の238億ドル、純利益は40%増の52億ドルとなり、1株当たり利益(EPS)2.85ドルは予想を上回った。
- 信用コストは26億ドルに増加し、うち3億6900万ドルはマクロ経済見通しの軟調化に伴う引当金積み増しによる。株価は52週高値から約17%下落している。
- 次のチェックポイントは、1月を目途に30億ドル超の調達を目指すBanamexのIPOである。
ジェーン・フレイザーは長年、シティの規模縮小に取り組んできた。今週、彼女は再び拡大する理由を得た。それは北京からもたらされた。
シティグループ (C) は、中国で完全子会社による証券事業を運営する認可を取得した。このライセンスはA株の仲介、引受、リサーチ、および自己売買業務をカバーする。また、4年以上にわたって続いていた申請に終止符を打ち、シティはこの体制を持つ7社目の外資系企業となる。
この認可は、シティが発表した10年ぶりの好調な第3四半期売上高からわずか10日後に降りてきた。経営陣はまた、2026年の有形普通株主資本利益率(ROTCE)目標である10%から11%を上回る見込みであると述べた。
しかし、投資家は依然として慎重だ。木曜日の株価は122ドルで取引を終え、1.1%下落し、52週高値の148ドルから約17%下落している。
フレイザーは1月に従業員に対し、「古い悪い習慣」を捨てる時が来たと語った。今四半期の結果は、そのいくつかがついに消えつつあることを示唆している。
アスタリスクが付く40%の増加
シティは最も重要な項目で予想を上回った:
- 売上高は8%増の238億ドルで、予想の約237億ドルを上回った。
- 純利益は40%増の52億ドル、1株当たり利益(EPS)は2.85ドルで、2.65ドルの予想を上回った。
- 純利息収入は14%増加し、平均貸付残高12%増の8090億ドルが寄与した。 sec
アスタリスクはBanamexにある。前年同期には7億1400万ドルの税引き後営業権減損損失が計上されており、実質的な利益成長率は約17%に近い。
それでもこれは強い数字だ。ウェルス部門の純利益は5億8500万ドルとほぼ倍増し、サービス部門の売上高は15%増加した。 wealthbriefingasia
過去2年間の四半期利益の推移は以下の通り。
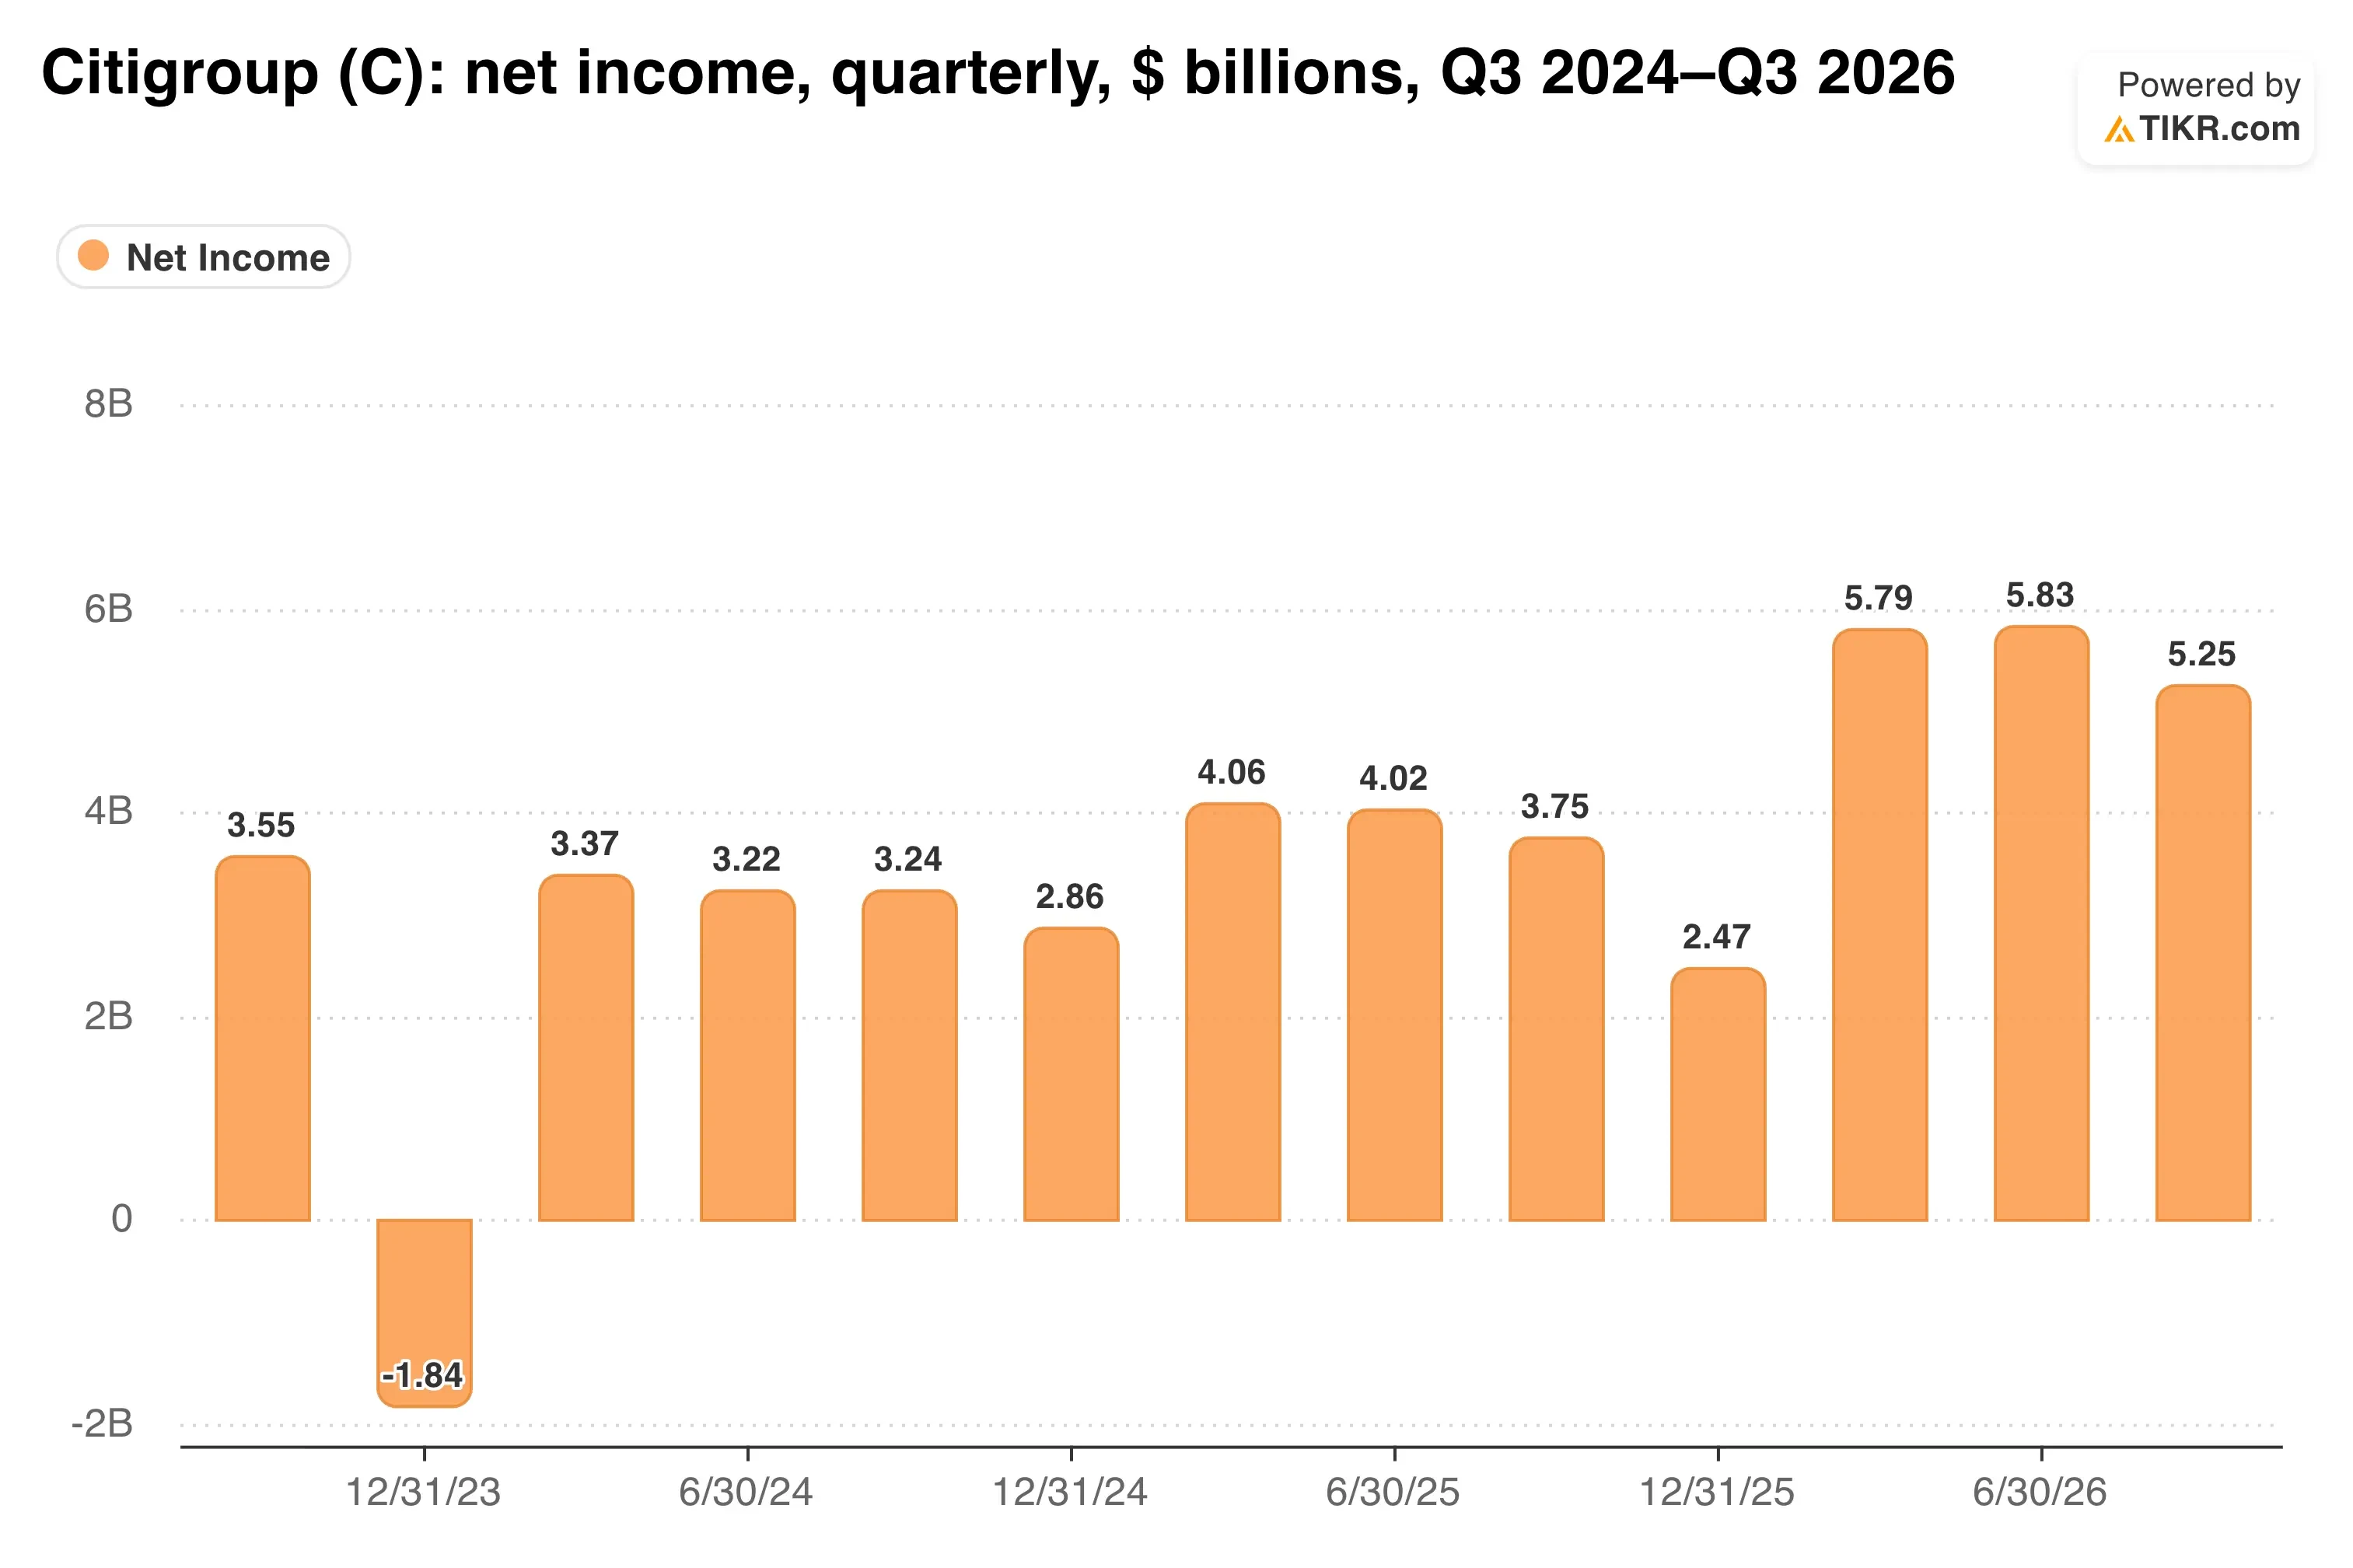
Banamex関連の減損損失が比較対象から外れたことで、利益ベースは明らかに高い水準に位置している。
中国が手数料エンジンを追加
このライセンスが重要な理由は単純だ。シティは今後、中国での引受および売買手数料を、合弁パートナーと分け合うことなく獲得できるようになる。
これは実際のギャップを埋める。非利息収入は前四半期に4%減少しており、スプレッド収入が大部分の貢献をしていた。シティは今後数ヶ月で数十人のスタッフを現地に追加する計画で、11月11日から13日には独自の中国カンファレンスを開催する。
再編のもう一つの柱がBanamexだ。今年初め、シティはブラックストーン (BX) やジェネラル・アトランティックを含む投資家に追加で24%の株式を売却し、51%を保持した。現在、1月にも30億ドル超の調達を目指すIPOを計画している。
Banamexはまた、損失吸収債を9億ドル発行し、上場前に独自の資本で自立できる体制を整えた。
サービス部門は、フレイザーがこれらすべてが支えることを望む事業だ…

サービス部門はシティの最も安定した成長分野であり、中国事業は同部門に次ぐ第二の手数料収入源を構築する機会となる。
TIKRはシティグループについて23人のアナリストを追跡している。「買い」と評価しているのは何人か?
シティグループの買い、保有、売りの評価の内訳、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 シティグループのアナリスト評価を見る
信用と簿価格差
信用が慎重姿勢の多くを説明する。貸倒引当金は26億ドルで、うち3億6900万ドルはマクロ経済見通しの軟調化に伴う引当金積み増しによる。純貸倒損失は22億ドルで横ばいだったが、米国消費者カード部門の純利益は8%減の8億5100万ドルとなった。 sec
もう一つの側面が評価だ。シティは簿価(PBR)1.06倍、予想PER10.0倍で取引されている一方、ウェルズ・ファーゴ (WFC) はPBR1.57倍、モルガン・スタンレー (MS) はPBR2.71倍で取引されている。
では、この格差は時間とともにどの程度維持されてきたのか?
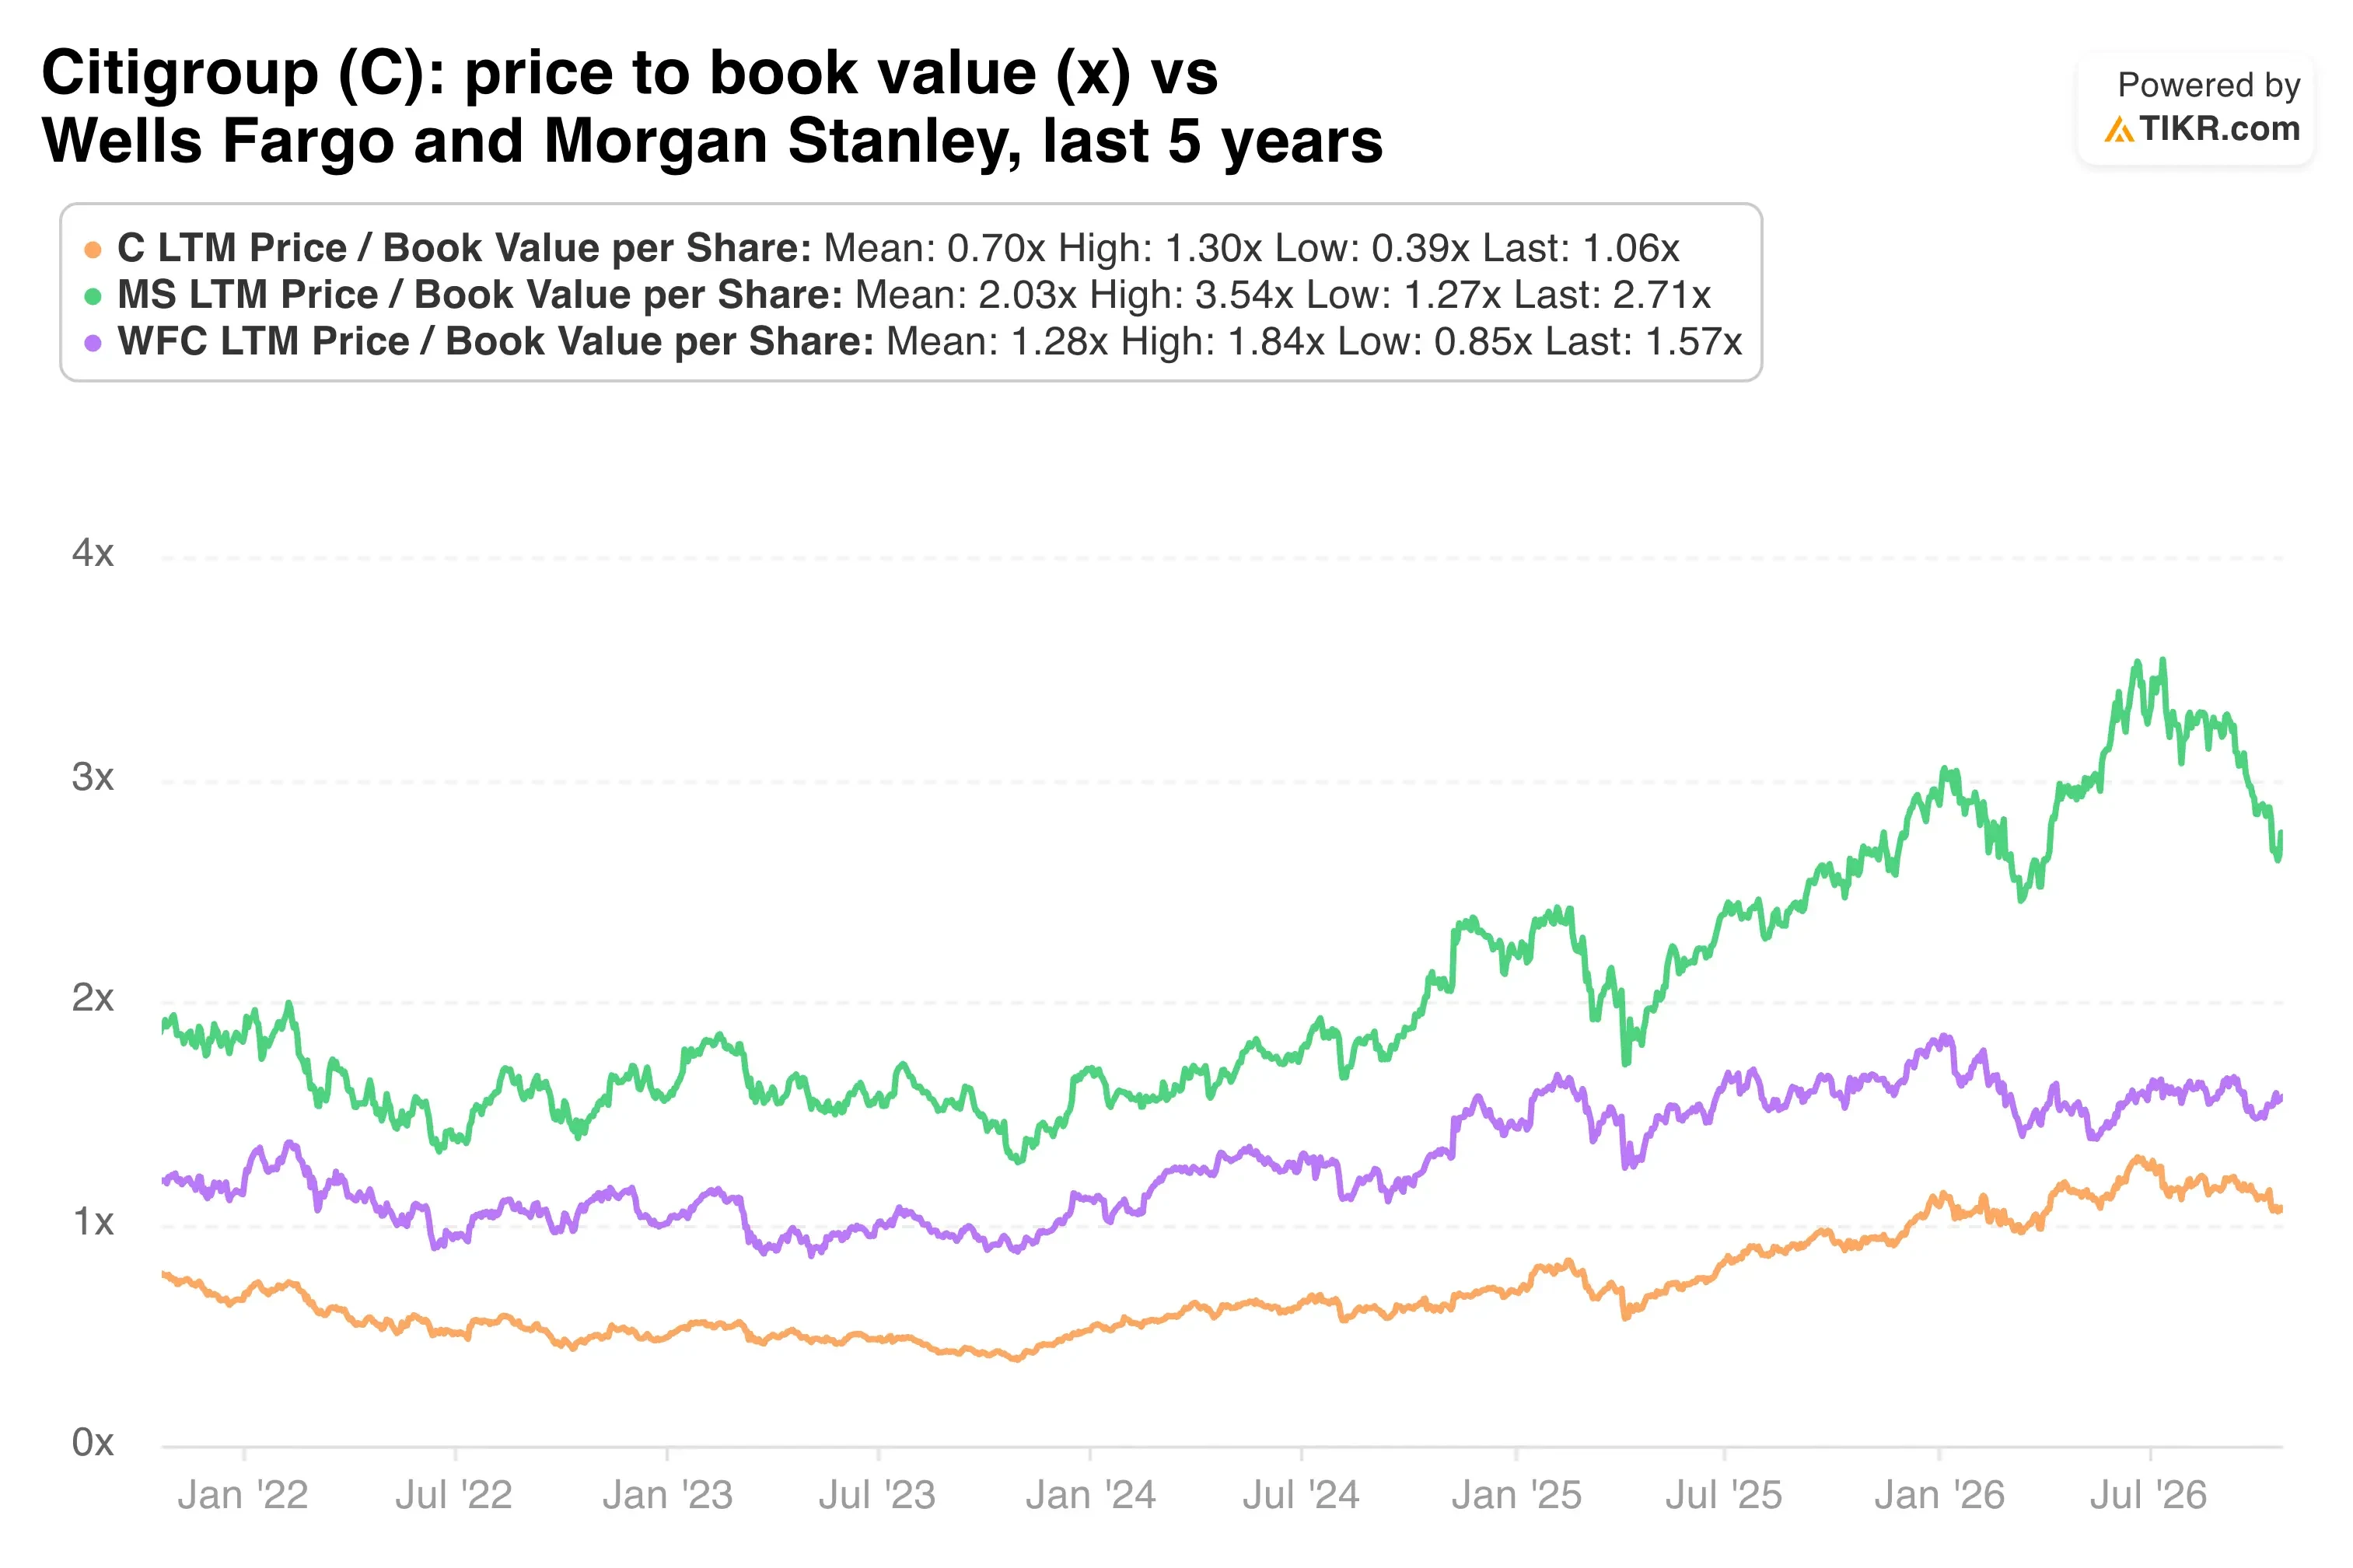
シティはこのディスカウントを縮小してきたが、利益率が11%に向かって上昇しているにもかかわらず、依然として簿価近辺で取引されている。
アナリストは、今後2年間でEPSが年間約31.7%で複利成長すると予想している。平均目標株価151ドルは、約23%の上昇余地を意味する。
私の見解:中国ライセンスは2027年の小さな収益ドライバーに過ぎない。そのより大きな価値は、シティが整理段階から拡大段階へ移行したというシグナルである。もし同社が来年、ROTCE11%から13%の範囲に収まれば、簿価近辺の株価は割安に見えるだろう。ただし、カード債権の弱さがディスカウントを維持させる可能性もある。
次のチェックポイントはBanamexのIPOで、1月の上場が見込まれている。30億ドル超の強気な価格設定は、投資家がシティが切り出した事業にプレミアムを支払う意思があることを示すだろう。
では、シティグループの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、シティグループの価値がどうなるか確認できます。ウォールストリートのコンセンサス予想から始めることも、独自の事業見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


