


主なポイント
- アッヴィのルティキズマブは、化膿性汗腺炎における第3相試験の目標を達成。16週目時点でHiSCR75に到達した患者は、ルティキズマブ群で31.4%、プラセボ群で23.4%だった。
- わずか8ポイントの差という結果を受け、競合のMoonLake株は上昇し、同様の経路を標的とするAvalo株は急落した。
- 株価は約285ドルで推移しており、これはストリートの平均目標株価283.50ドルを上回る水準。過去6ヶ月間でSkyriziとRinvoqの成長を背景に総リターン40.7%を記録した。
- 10月30日発表の第3四半期決算では、免疫学分野の勢いが収益予想の上方修正を続けさせるかどうかが焦点となる。
アッヴィ (ABBV) は木曜日に第3相試験で勝利を収めたが、そのパーティを開いたのは競合他社だった。
アッヴィの化膿性汗腺炎治療薬であるIL-1α/β抗体「ルティキズマブ」は、主要評価項目を達成した。しかし、プラセボに対する優位性のマージンはわずかだったため、競争懸念が後退したMoonLake Immunotherapeutics (MLTX)株は急騰し、同様の経路を標的とするAvalo Therapeutics (AVTX)株は急落した。
アッヴィ自体の株価はほとんど動かず、約285ドルで取引された。この落ち着きは、現在この株を実際に動かしている要因について多くを物語っている。
また、これはバリュエーションに関する疑問も提起する。株価は、過去6ヶ月間で総リターン40.7%を記録した後、283.50ドルのストリート平均目標株価をわずかに上回る水準にある。
わずか8ポイントの差
INTREPID試験のヘッドラインナンバーは以下の通り:
- 週1回投与のルティキズマブ群では、16週目時点で31.4%の患者がHiSCR75に到達
- プラセボ群では23.4%が到達
- 発作の減少、疼痛スコアの改善、プラセボ並みの安全性プロファイル
プラセボ調整後の8ポイントの改善は統計的なハードルをクリアしている。しかし、競争の激しいHS市場で多くの投資家が期待していた水準には届かなかった。第2相試験では、抗TNF療法に失敗した患者を対象としたものではあったが、高用量群でHiSCR75達成率が最大45.9%(プラセボ群17.5%)を示していた。
アッヴィは、36週間の延長試験データを用いて、2027年後半に承認申請を行う計画だ。また、減量治療薬との併用試験も検討している。
MoonLakeとAvaloは、今回のニュースを含め、今年に入ってからのHS関連のヘッドラインに反応して株価が変動してきた…

アッヴィの株価はHS関連ニュースにほとんど反応しない一方で、2つの小型株は大きく揺れ動いている。
依然としてSkyriziとRinvoqが牽引役
ルティキズマブは常に脇役だった。主役はSkyriziとRinvoqである。
第2四半期では、収益は10.2%増の169.9億ドル、調整後EPSは22.9%増の3.65ドルとなった。免疫学部門は15.1%増の87.9億ドルで、Skyriziは55.1億ドル(約24%増)、Rinvoqは25.3億ドル(約24%増)を記録した。
経営陣はその後、2026年の収益予想を30億ドル上方修正し、672億ドルから682億ドルとした。これは今年2度目の上方修正である。アッヴィはまた、SkyriziとRinvoqが成熟期を迎える中で長期間作用型の免疫学資産を追加するため、Apogee Therapeutics (APGE)を1株あたり135.11ドルの現金で買収する。
しかし、競争は続いている。Johnson & Johnson (JNJ)は前四半期にTremfyaを68%成長させ、その経口乾癬治療薬「Icotyde」を既に約2万人の患者が開始している。
以下は、実際の収益と予想収益のトップラインである。

収益はHumiraの落ち込みから完全に回復しており、コンセンサスは今後2年間で年率9.7%の成長を見込んでいる。
TIKRはアッヴィについて30人のアナリストを追跡している。「買い」と評価しているのは何人か?
アッヴィの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アッヴィのアナリスト評価を見る
利益が株価に追いつく
過去実績の数字は警戒すべきものに見える。アッヴィの株価は過去利益の80.5倍、配当性向は189.8%で取引されており、いずれも取得したパイプライン関連の費用によって膨らんでいる。第3四半期だけで、取得したIPR&D(研究開発段階の無形資産)およびマイルストーン費用が2億1600万ドル計上されている。
将来予想の数字はより明確な物語を語る。アッヴィの株価は予想利益の18.9倍で取引されており、J&Jの23.2倍を下回っている。また、コンセンサスは今後2年間でEPSが年率27.3%成長する(J&Jは3.8%)と予想している。
トレードオフは負債で、アッヴィが成長を買い続ける中、ネット負債はEBITDAの2.06倍となっている。
では、そのEPSの成長経路はどれほど急勾配なのか?
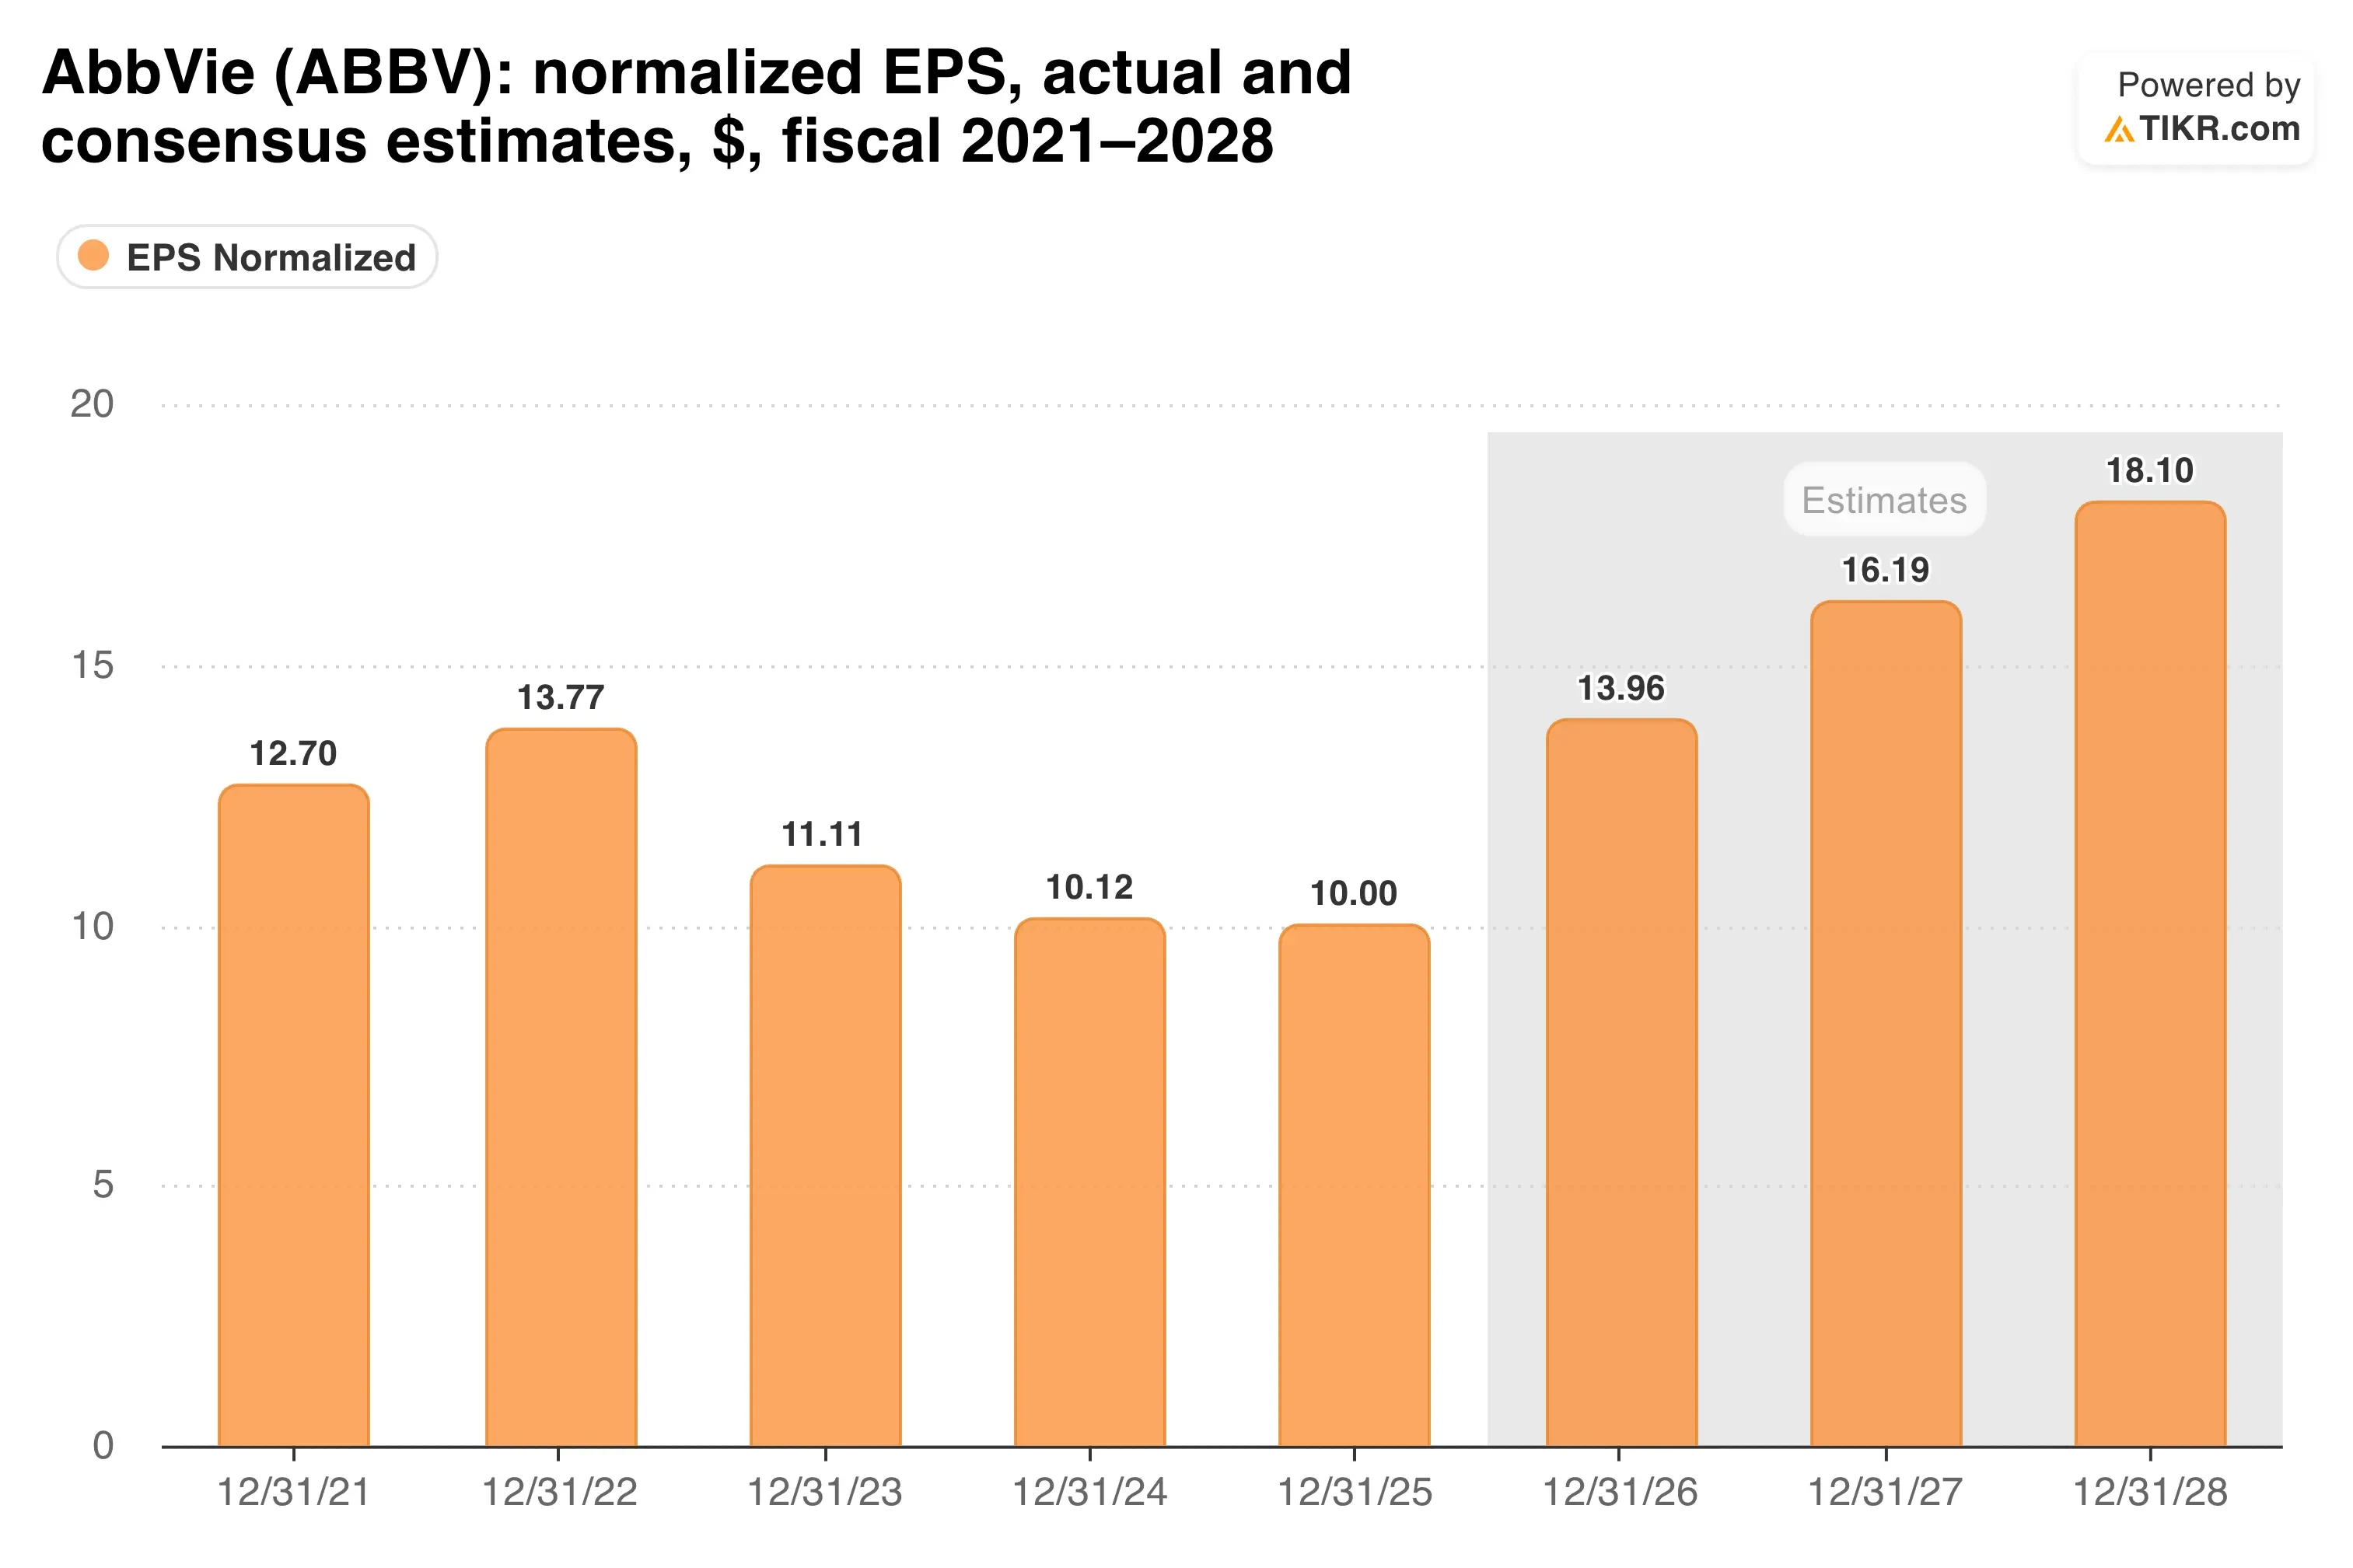
私の見解:ルティキズマブは期待外れだったが、HSがアッヴィの今後5年を決めることは決してなかった。株価はすでにストリートの目標株価を上回っているため、さらなる上昇には、さらなる業績予想の上方修正と、Apogeeの資産が2030年代までフランチャイズを拡大できることの証明が必要だろう。
10月30日の第3四半期決算が次の試金石となる。SkyriziとRinvoqの20%超の成長と、3度目となる収益予想の上方修正に注目したい。
では、アッヴィ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アッヴィの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!


