主なポイント
- シェブロンは、Hess Midstreamの持分とDJ盆地の原油資産をHess Midstreamに譲渡し、200百万ドルの現金と、バッケン地域における単位中流コストを約50%削減する契約を獲得する。
- この取引により、決済時に30億ドルから40億ドルの税引き後一時損失が発生し、シェブロンはこれを特別項目として扱う。
- 株価は今年のトータルリターン49.5%を記録した後、約227ドルで取引されており、原油価格は100ドルを超え、コンセンサスEPS成長率は年間46.8%と見込まれている。
- 10月30日に発表される第3四半期決算では、高価格が15万から20万boe/日のターンアラウンド・ダウンタイムを相殺できるかどうかが明らかになる。
シェブロン (CVX) は、原油価格が重労働をこなす一方で、ポートフォリオの整理を進めている。
供給懸念から先週原油価格は100ドルを突破し、サウジアラビアでの攻撃懸念から今週も米国エネルギー株は上昇した。シェブロンは木曜日に約227ドルで取引され、2026年現在までのトータルリターンは49.5%となっている。
一方、経営陣は多忙だ。3週間のうちに、シェブロンはHess Midstream (HESM)からの撤退に合意し、アフロディテガス田に関するエジプトとの財政契約に署名し、古い米国湾岸資産の売却に動いた。
これらのいずれも、来週の決算に大きな影響を与えるものではない。しかし、これらすべてが、2028年のシェブロンの姿を変えることになる。
持分をより安いパイプラインと交換
Hess Midstream取引は、所有権と引き換えにコストを削減する。
- シェブロンは、Hess Midstreamにおける自社の持分と一般パートナー権、およびDJ盆地の原油中流資産を譲渡する。
- 200百万ドルの現金と、単位中流コストを約50%削減するバッケン地域の長期契約を獲得する。
- 約37億ドルのHess Midstream債務がシェブロンのバランスシートから外れる。
ただし、落とし穴がある。会計ルール上、将来のバッケン地域での節約を資産として計上できないため、シェブロンは決済時に30億ドルから40億ドルの税引き後一時損失を計上することになる。同社はこの損失を特別項目として扱う計画で、取引は年内に完了する見込みだ。
下流、中流、化学品部門を統括するアンディ・ウォルツは、この取引がシェブロンの上流資産と中流資産の間の「商業的枠組みをリセットする」と述べた。
その見返りは収益性に現れ、シェブロンは0.5パーセントポイントの向上を見込んでいる…

0.5ポイントは小さく聞こえるかもしれないが、資本利益率約9.4%の企業にとっては確かな前進だ。
第2四半期は高いハードルを設定
前四半期は、Hessを完全に吸収したシェブロンがどれだけ稼げるかを示した。純利益は121億ドル(1株当たり6.11ドル)に達し、世界全体の生産量は前年同期比20%増加した。
キャッシュが際立っていた。運転資本調整前の営業キャッシュフローは197億ドル、フリーキャッシュフローは181億ドルに達し、米国での生産量は記録を更新、米国製油所の稼働率は97%となった。
第3四半期では、製油がさらに重要になる可能性がある。エクソンモービル (XOM) は既に、マージンの急騰により製油利益が45億ドル押し上げられると示唆しており、シェブロンの高い稼働率はこの追い風を共有するのに役立つはずだ。
アフロディテはより長期の賭けだ。シェブロンはシェル (SHEL) およびNewMed Energy (NWMD) と共にキプロスの鉱区を操業しており、エジプトとの合意は、ガスをエジプトのインフラに送り、国内利用またはLNG輸出に回す道を開く。このプロジェクトはまだ基本設計段階にあり、現時点では利益に何も貢献しない。
四半期ごとのキャッシュの変動は以下の通りだ。
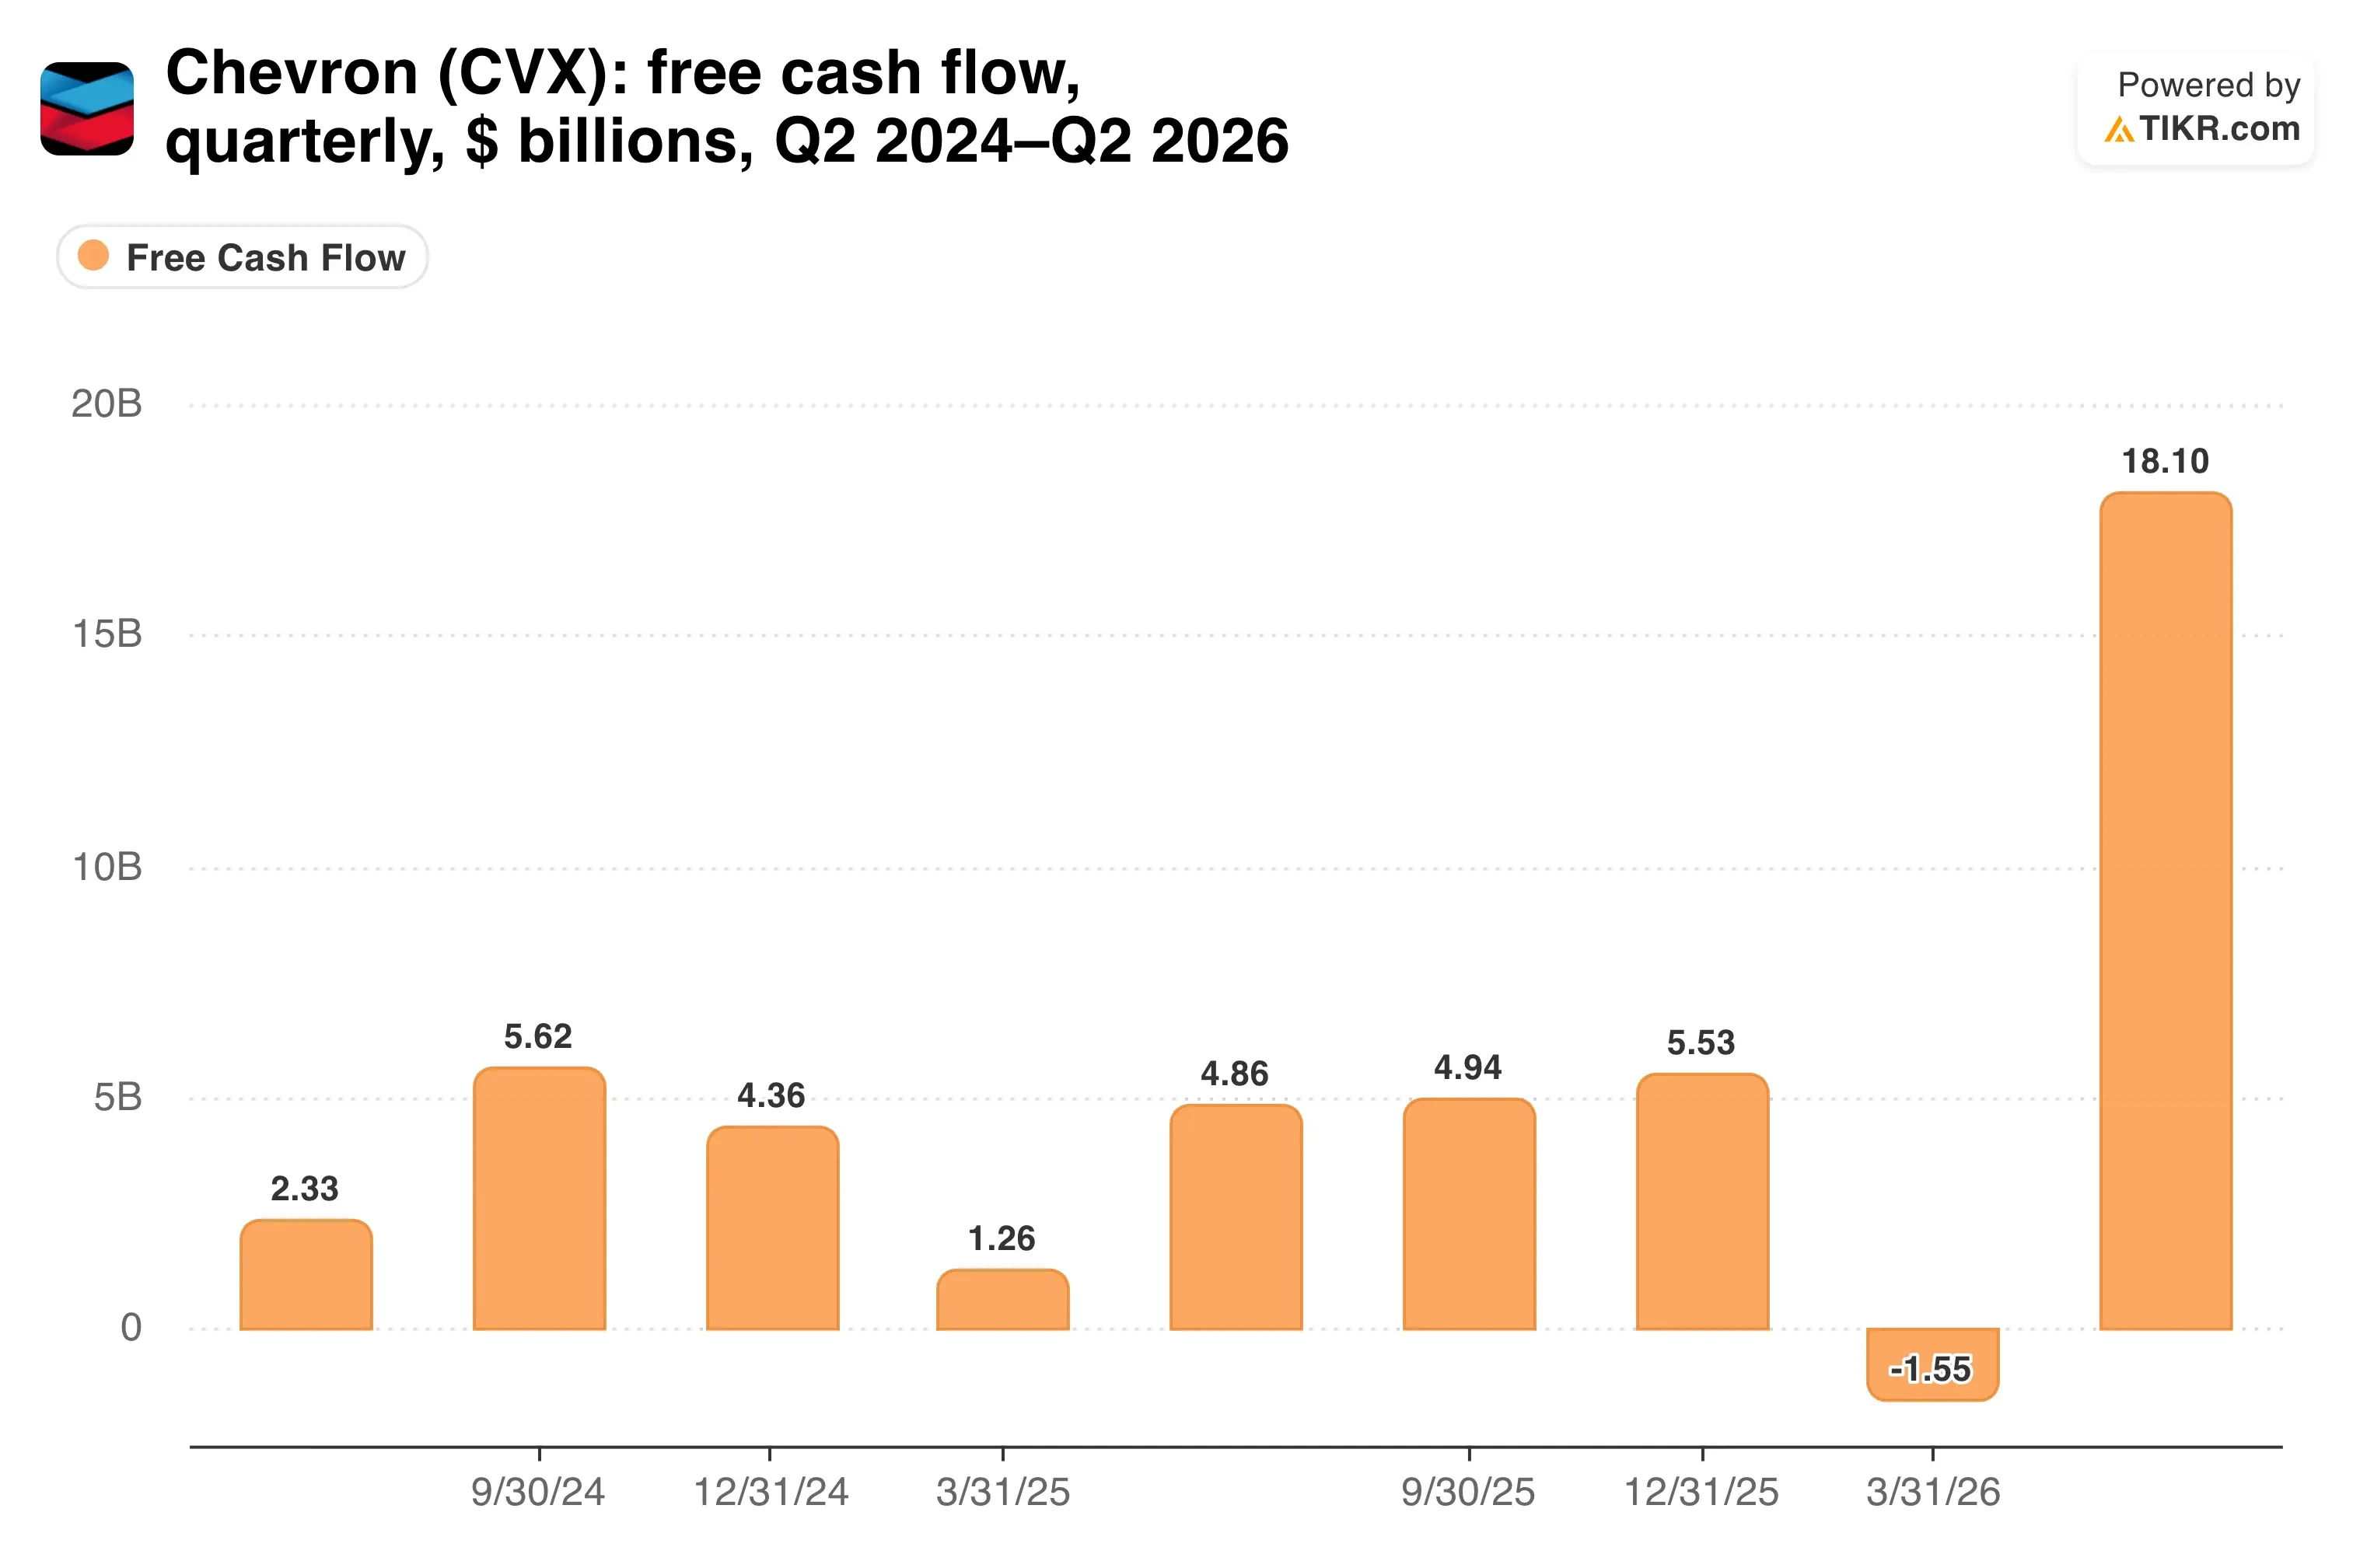
第2四半期の181億ドルが際立っているのは、2026年初頭にフリーキャッシュフローが一時的にマイナスに転じたためだ。
TIKRはシェブロンについて25人のアナリストを追跡している。「買い」と評価するのは何人か?
シェブロンに関する買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。シェブロンのアナリスト評価を見る
100ドル原油を織り込んだ株価
より難しい問題は、2026年の状況がどれだけ持続するかだ。コンセンサスでは、過去3年間で年間27.1%の減少を記録した後、今後2年間でEPSが年間46.8%成長すると予想されている。この急激な変化は主に原油価格によるものであり、予想はそれが維持されると仮定している。
第3四半期には実際のノイズもある。シェブロンは、四半期における15万から20万boe/日のターンアラウンド・ダウンタイムを業績見通しとして示した。その後、10月初旬のハリケーン「イサイアス」により、5つの湾岸施設での生産が停止し、これは第4四半期に影響する。
バランスシートはシェブロンに余裕を与えており、ネット債務はEBITDAのわずか0.56倍、配当性向は67.3%だ。それでも、最高法務責任者(CLO)のヒューイット・ペイトは今週、977万ドル分の株式を売却した。
利益の道筋のうち、どれだけが景気循環の影響なのか?

私の見解:Hess Midstreamのリセットは、見た目は悪い会計ラベルを貼られた良いビジネスであり、アフロディテは今後10年間のガスオプションを追加する。しかし、227ドルでは、投資家は原油価格が100ドル近辺に留まることを織り込んで支払っているため、その自信を裏付ける自社株買いのペースを確認したい。
第3四半期決算は10月30日に発表される。自社株買いに関する業績見通し、ターンアラウンドによる影響の大きさ、2027年の設備投資に関する早期の見通しに注目したい。
では、シェブロン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの仮定を入力するだけで、シェブロンの価値がどうなるか確認できる。ウォール街のコンセンサス予想から始めることも、自社のビジネス見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!