主なポイント
- ユナイテッドヘルスの調整後EPSは61%増の$4.69となり、$4.14の予想を上回り、医療費比率は88.4%に改善した。
- 経営陣は2026年の調整後EPS見通しを少なくとも$20.50へと引き上げ、これは今年3度目の上方修正であり、依然として13%から16%の長期的成長目標を維持している。
- 売上高は$112.7億ドルに減少し、ユナイテッドヘルスケアの加入者数は約5,010万人から4,830万人に減少したため、回復はマージン拡大に支えられている。
- 次の試練は2027年1月に訪れる。2027年の業績見通しが、今年のマージン回復が引当金の取り崩しによって見かけ上良くなっていたかどうかを示すことになる。
ユナイテッドヘルス・グループ (UNH) は、規模を縮小しながらも利益を急速に成長させる方法を見出した。
同社株は木曜日に1.9%上昇して$425となり、10月13日の第3四半期決算発表前の水準から約9%上回った。年初来のトータルリターンは26.4%となり、第1四半期には約20%下落していた。
この四半期が上昇の燃料となった。調整後EPSは61%増加し、医療費比率は150ベーシスポイント低下、経営陣は2026年の業績見通しを3度目となる上方修正を行った。
スティーブン・ヘムズリーCEOは、チームの「規律と実行力」を称賛した。数字は概ね彼の主張を裏付けているが、売上高の項目はより詳細な検討に値する。
医療費削減とマージン拡大
ユナイテッドヘルスは、利益にとって重要なほぼすべての項目で予想を上回った:
- 調整後EPSは$4.69(前年同期$2.92)で、$4.14の予想を大きく上回った
- 医療費比率は89.9%から88.4%に低下
- 営業利益は$43億ドルから$66億ドルに増加
売上高$112.7億ドルも$111.4億ドルのコンセンサス予想を上回ったが、前年同期の$113.2億ドルからは減少した。営業費用比率は13.5%から12.8%に改善したため、効率性向上が価格設定とともに寄与した。
参考までに、センテーン (CNC) は2025年第4四半期に94.3%の医療費比率を記録しており、コスト動向がいかに迅速に保険会社を圧迫し得るかを思い起こさせる。
一つの注意点に注目すべきだ。この四半期には$6.1億ドルの有利な引当金取り崩しが含まれており、これは単一の四半期を良く見せ、意のままに繰り返すことはできない。
マージンの回復は四半期ごとに見るのが最もわかりやすい。
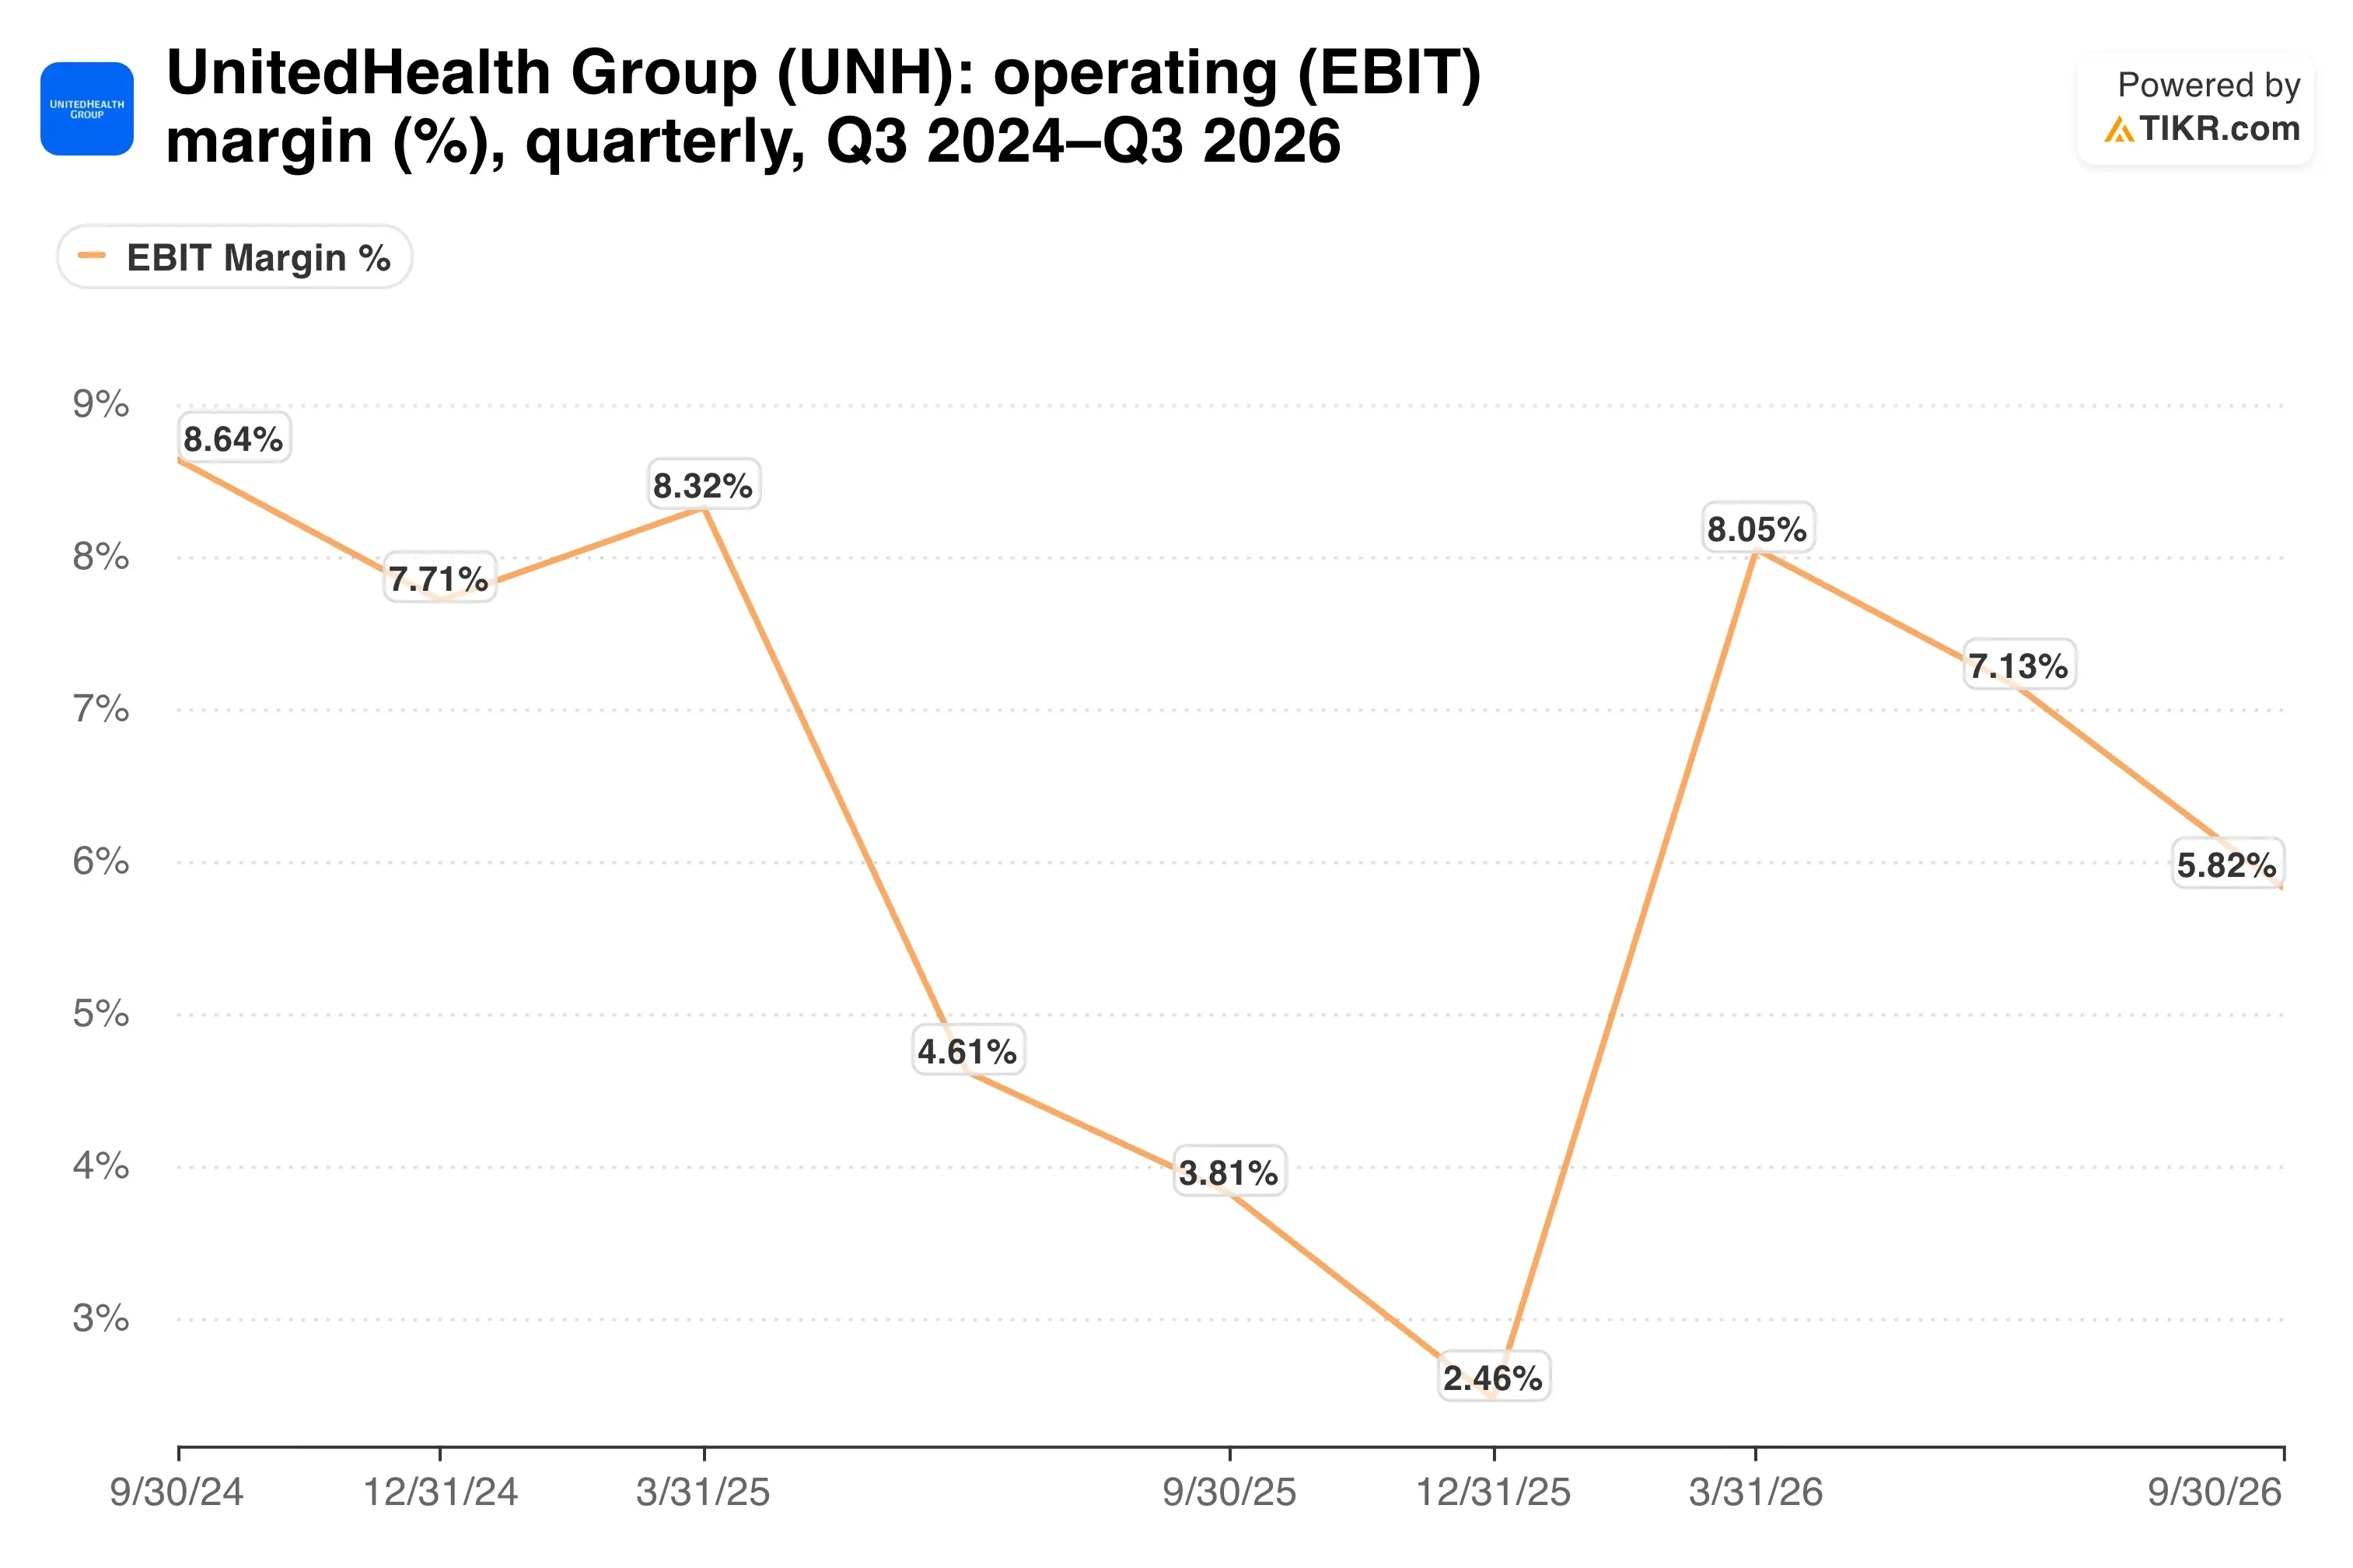
営業マージンは6%近くまで戻ったが、2023年にユナイテッドヘルスが稼いだ8%超にはまだ及ばない。
オプタム、規模縮小による利益追求
オプタムが大きな役割を果たした。売上高は$669億ドルに達し、営業利益は$25億ドルから$37億ドルに増加した。
オプタム・ヘルスが真の変動要因だ。同部門の売上高は10%減少したが、これはユナイテッドヘルスが小規模なバリューベースケア市場から撤退したためであり、それにもかかわらず営業利益は$4,100万ドルから$7.35億ドルに急増した。
オプタムRxはバイオシミラーの導入による恩恵を受けたが、調整後処方箋数は4億1,400万件から3億9,300万件に減少した。また、ユナイテッドヘルスケアの加入者数は前年同期の約5,010万人から4,830万人に減少した。
同社はまた、国際的な民間医療保険事業から撤退することに合意し、ザ・シグナ・グループ (CI) がグローバル顧客向けの優先保険会社となる。これは、よりシンプルで米国に焦点を絞った企業へ向けたさらなる一歩だ。
では、売上高はどこへ向かっているのか?
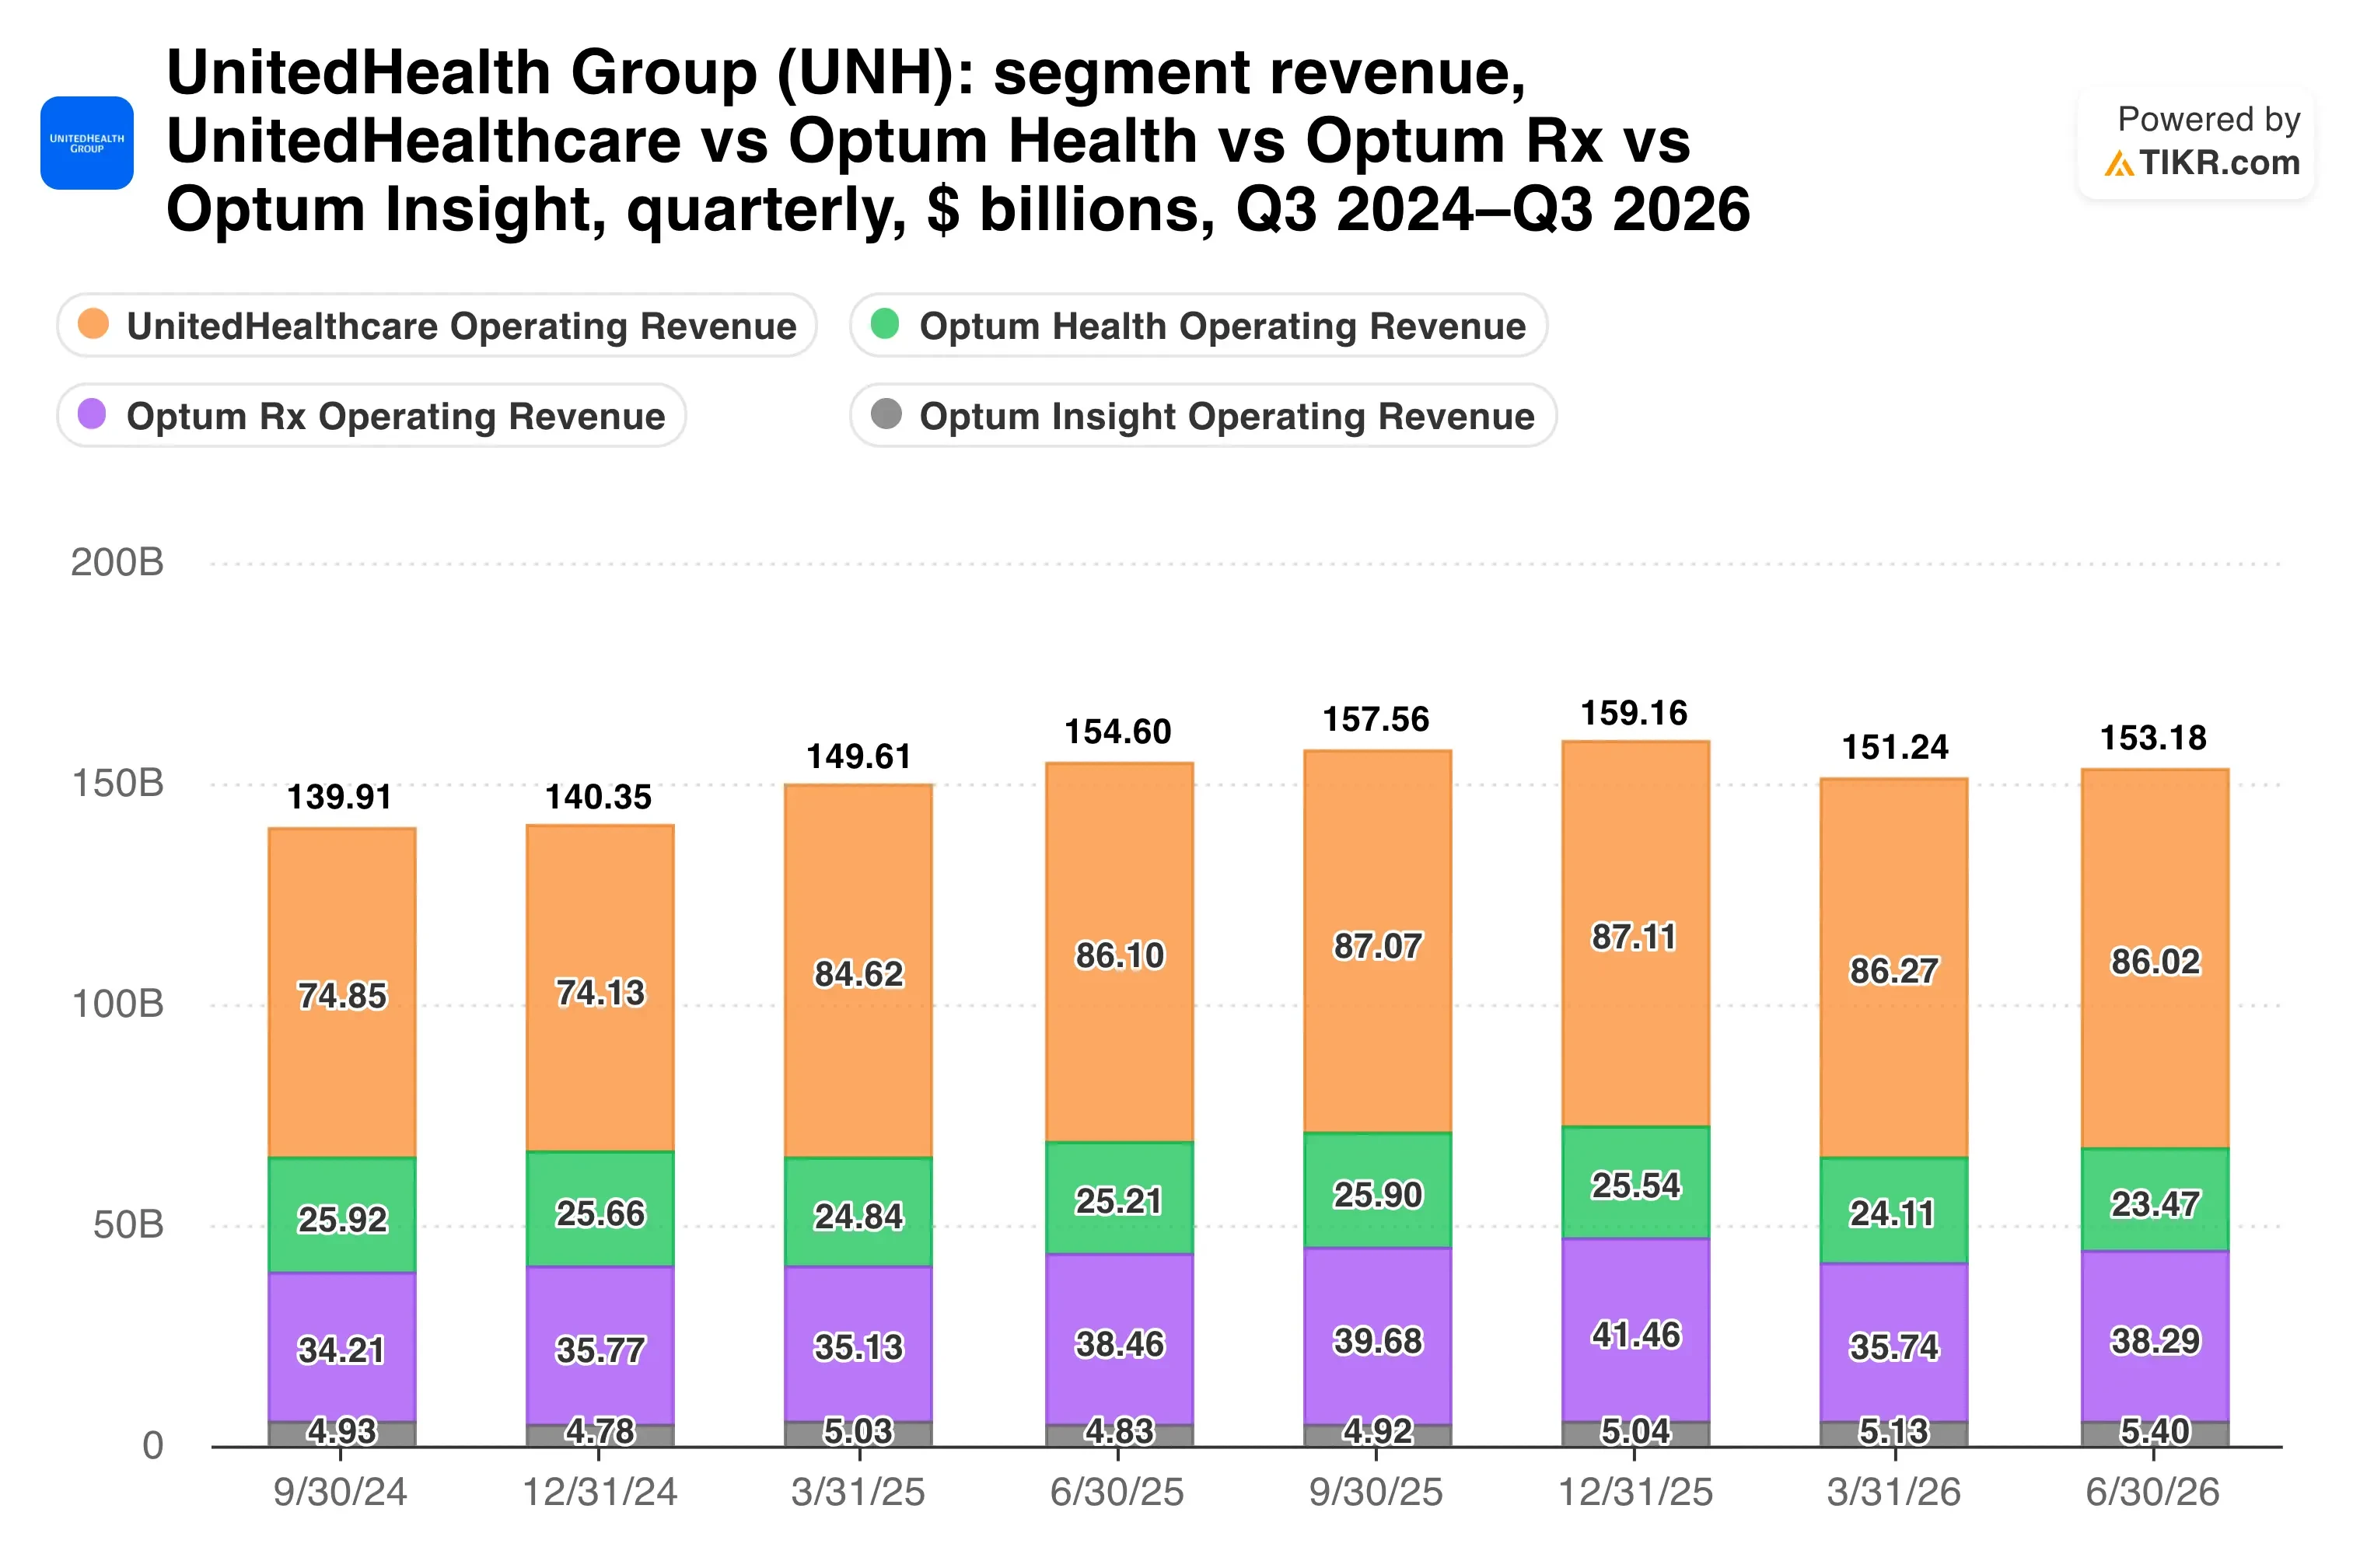
各セグメントは、加入者や契約をマージンと引き換えにしている企業を示しており、この取引には限界がある。
TIKRはユナイテッドヘルスについて26人のアナリストを追跡している。「買い」と評価しているのは何人か?
ユナイテッドヘルスに関する買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ユナイテッドヘルスのアナリスト評価を見る
2027年の健全な業績が織り込まれた株価
$425の株価で、ユナイテッドヘルスは予想PER18.4倍で取引されており、平均的なストリート・ターゲットである$478は約12%の上昇余地を示唆している。コンセンサス予想では、過去3年間で年率9.7%減少した後、今後2年間でEPSが年率19.3%成長すると見込まれている。
経営陣はまた、2027年の成長について、依然として13%から16%の長期的な範囲内に収まると見込んでいると述べた。これは、さらなる悪いコストサプライズの余地がほとんどないことを意味する。
リスクは消えていない。個人市場の加入者数は6月時点で2,050万人に減少し、メディケア・アドバンテージの資金調達は中間選挙に向けた政治的駆け引きの材料となっている。
利益の回復経路がまだどれだけ先まで続くかは、以下の通りだ…
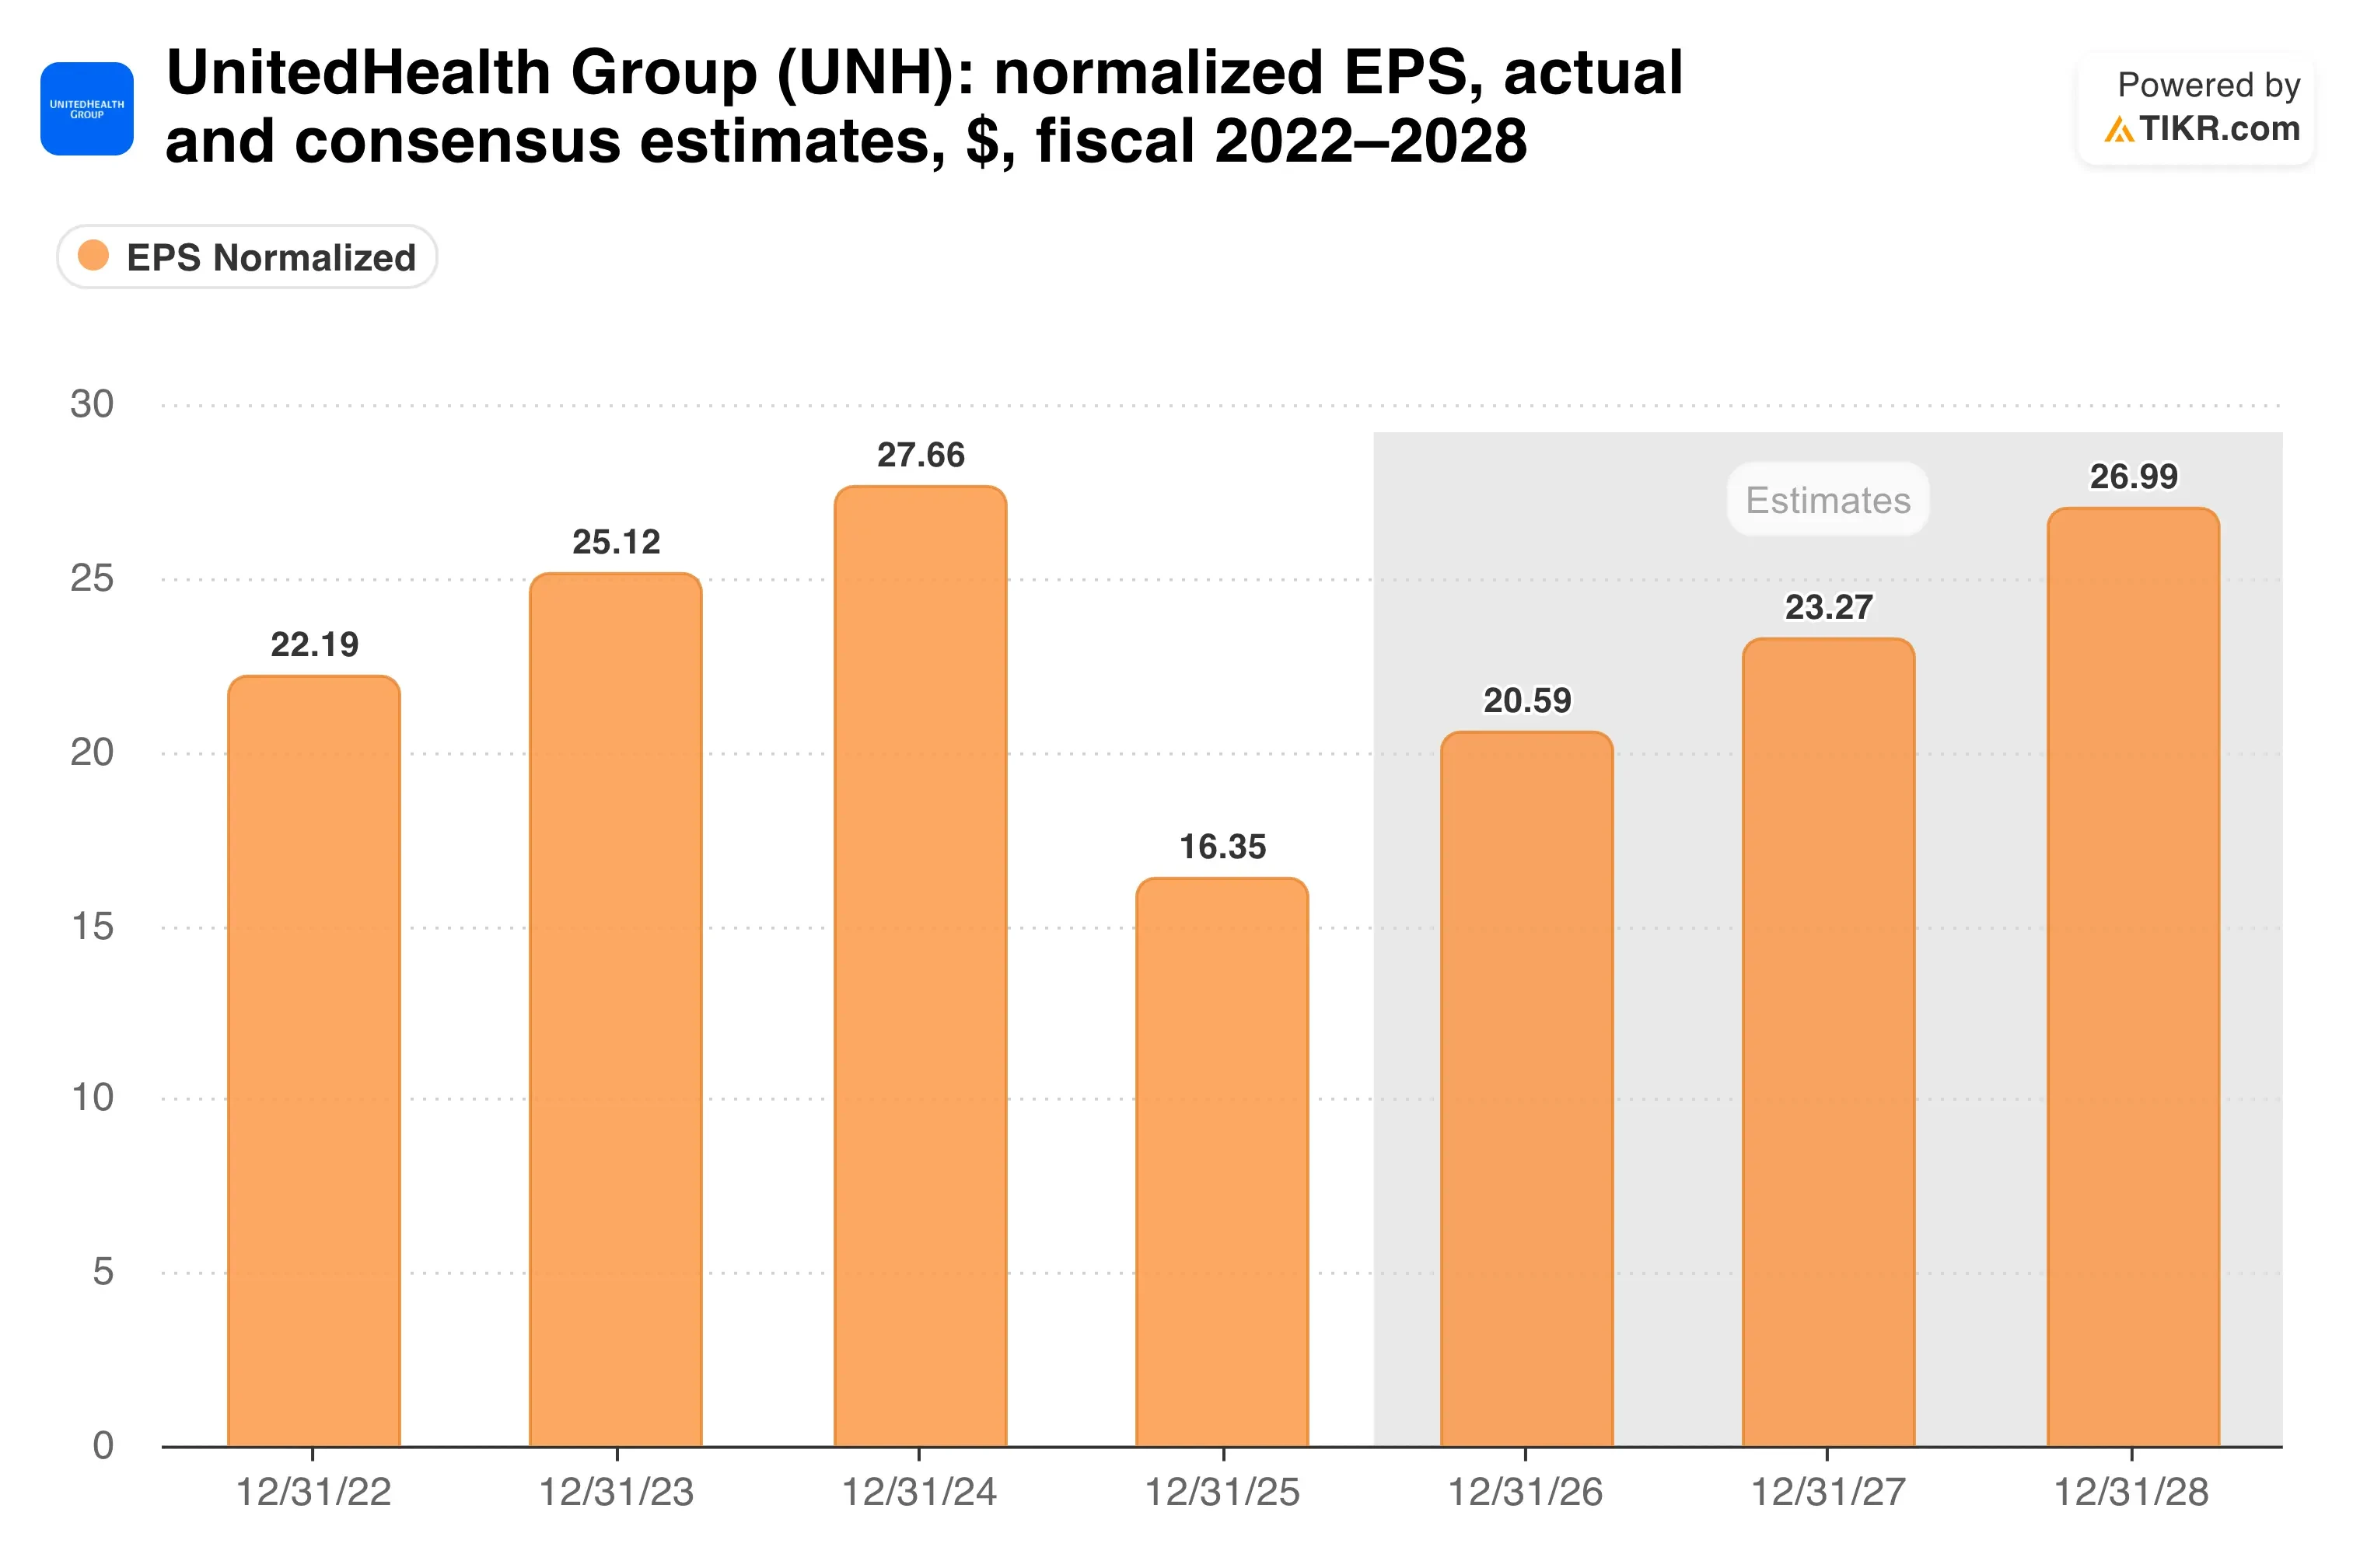
私の見解:これは本物の業績回復であり、オプタム・ヘルスが$4,100万ドルから$7.35億ドルに急増したことは、修正策が機能していることを示している。それでも、引当金取り崩しと加入者数の減少が一部の成果に寄与しているため、$20.50は経営陣が慎重に選択した最低ラインとして扱う。
2027年1月12日頃に発表が予定されている通期決算では、2027年の業績見通しが初めて示されることになる。その数字が、売上高減少が1年続いた後でも13%から16%の目標が維持できるかどうかを示すだろう。
では、ユナイテッドヘルス株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ユナイテッドヘルスの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!