Uber株の主要統計
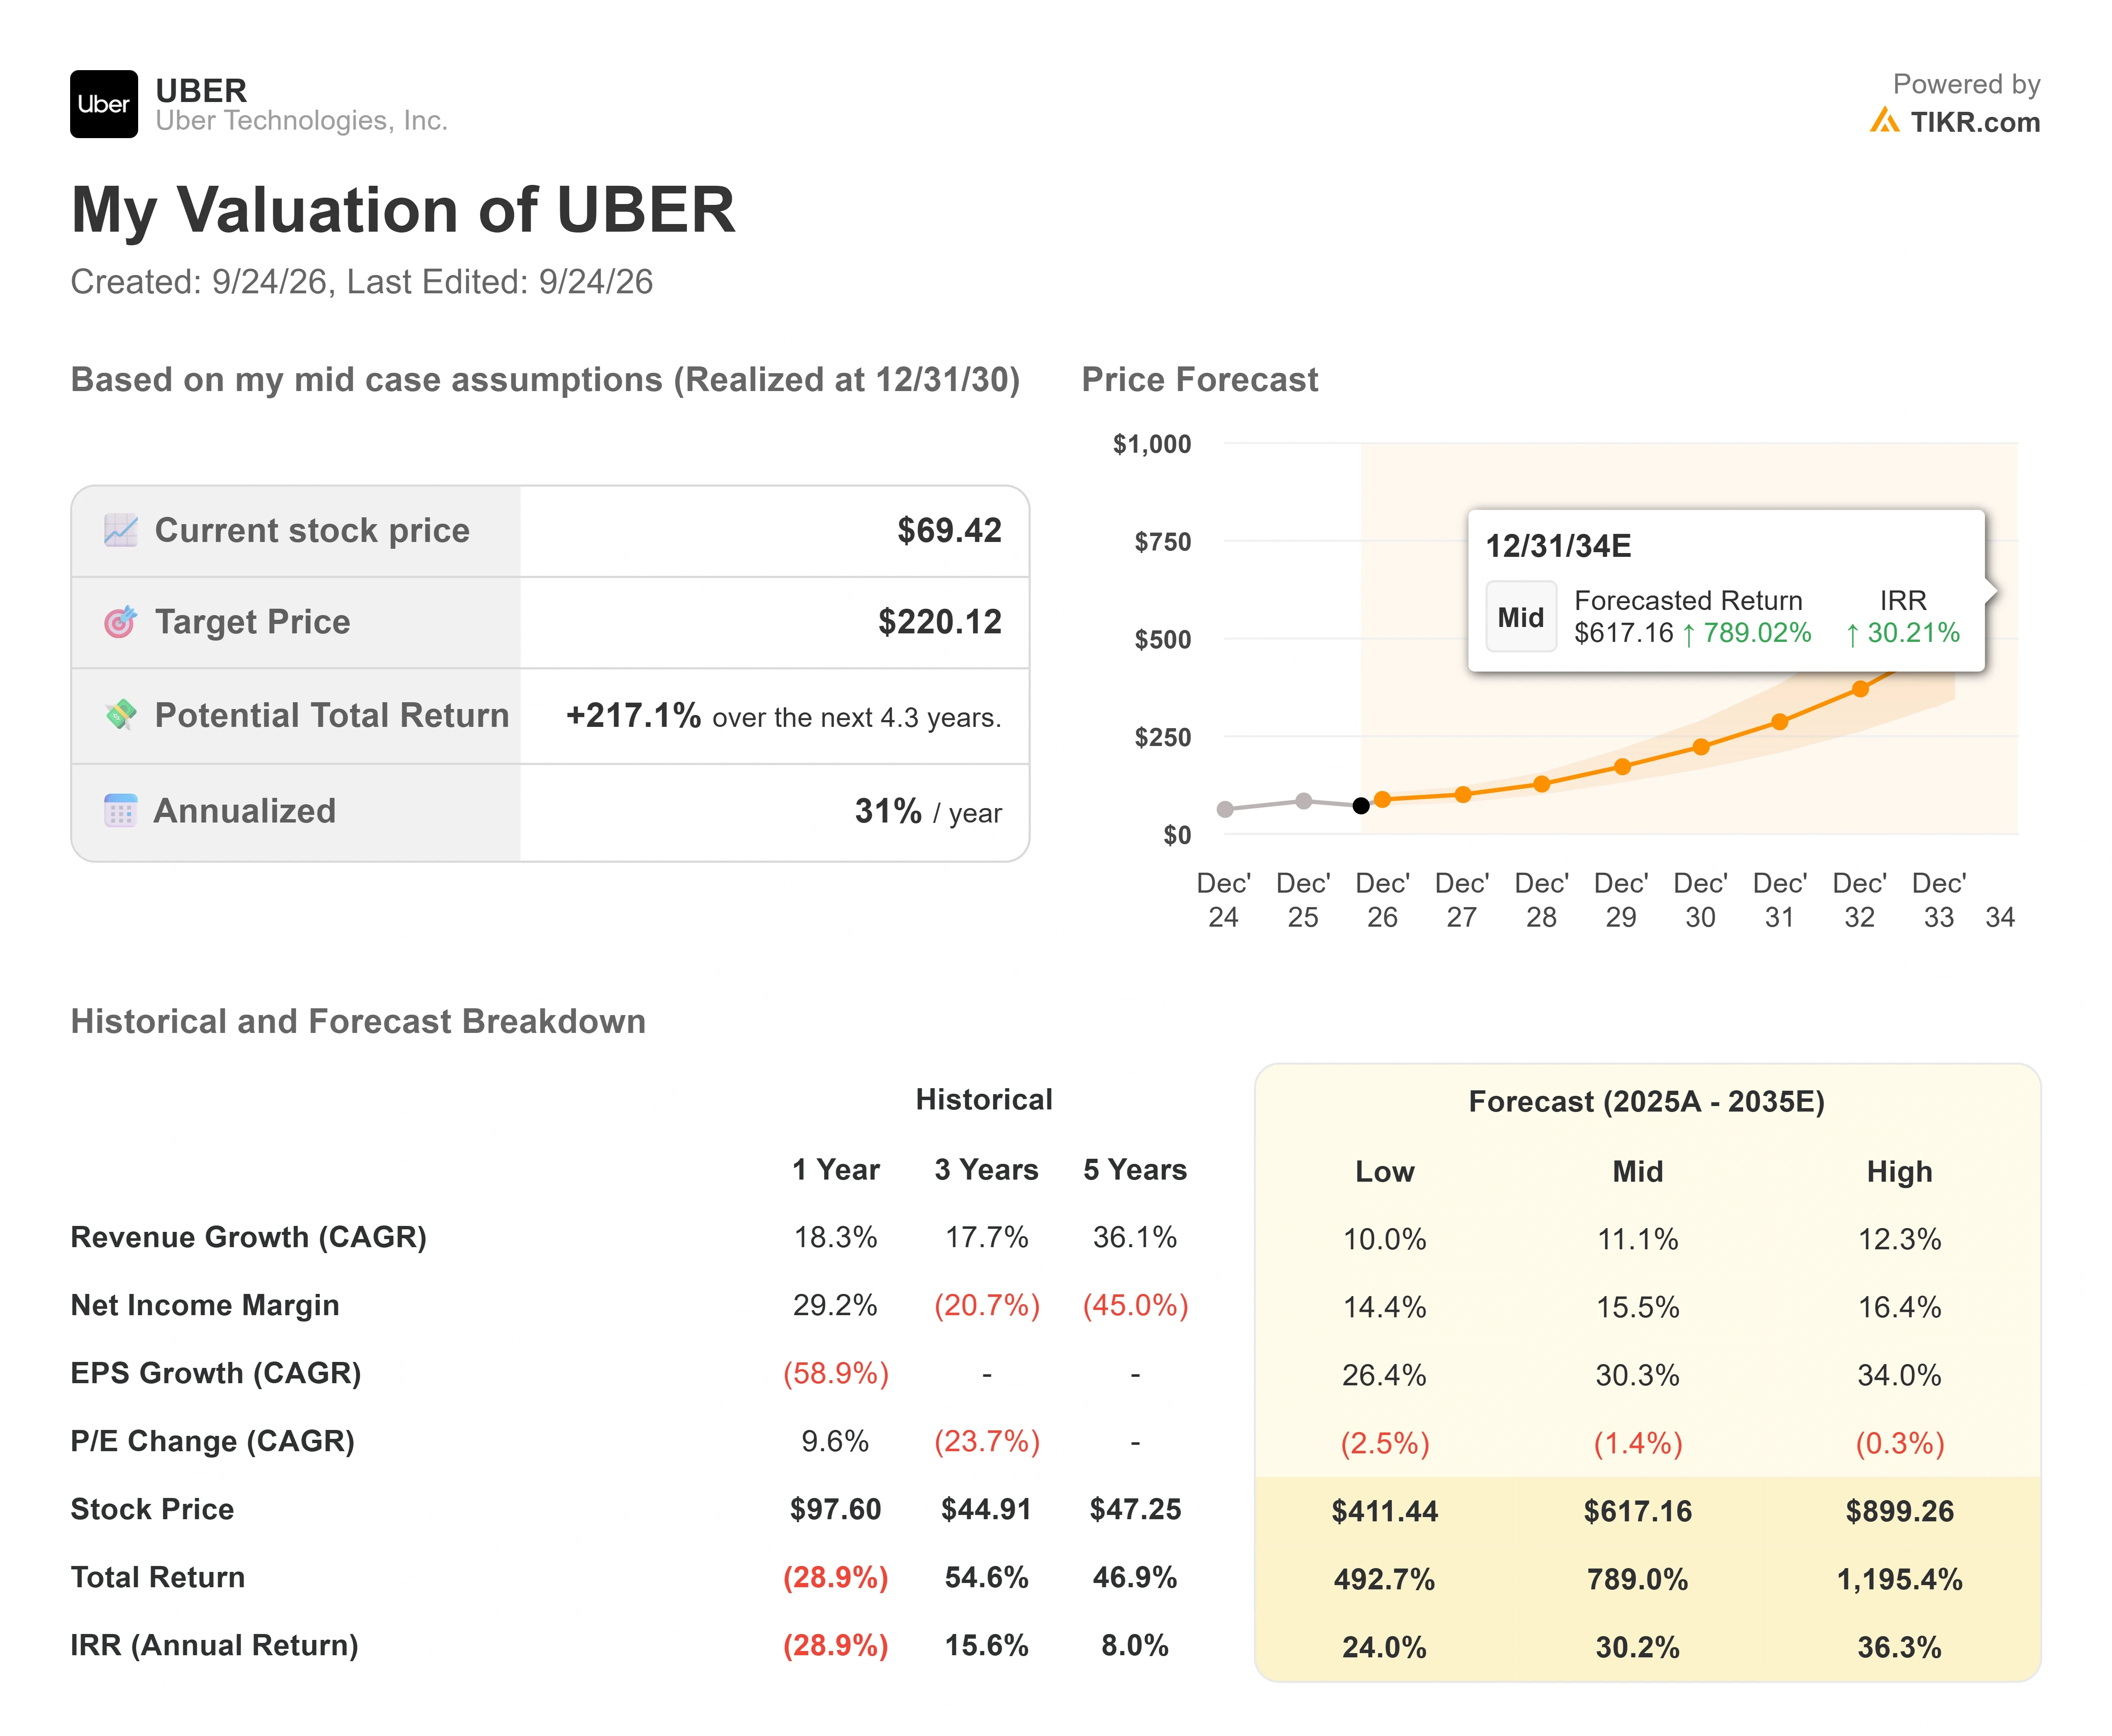
- 現在の株価: $69.42
- 目標株価(中間ケース): ~$220
- アナリスト平均目標株価: ~$101
- 潜在的なトータルリターン: ~217%
- 年率化IRR: ~31% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう(無料) >>>
何が起きたのか?
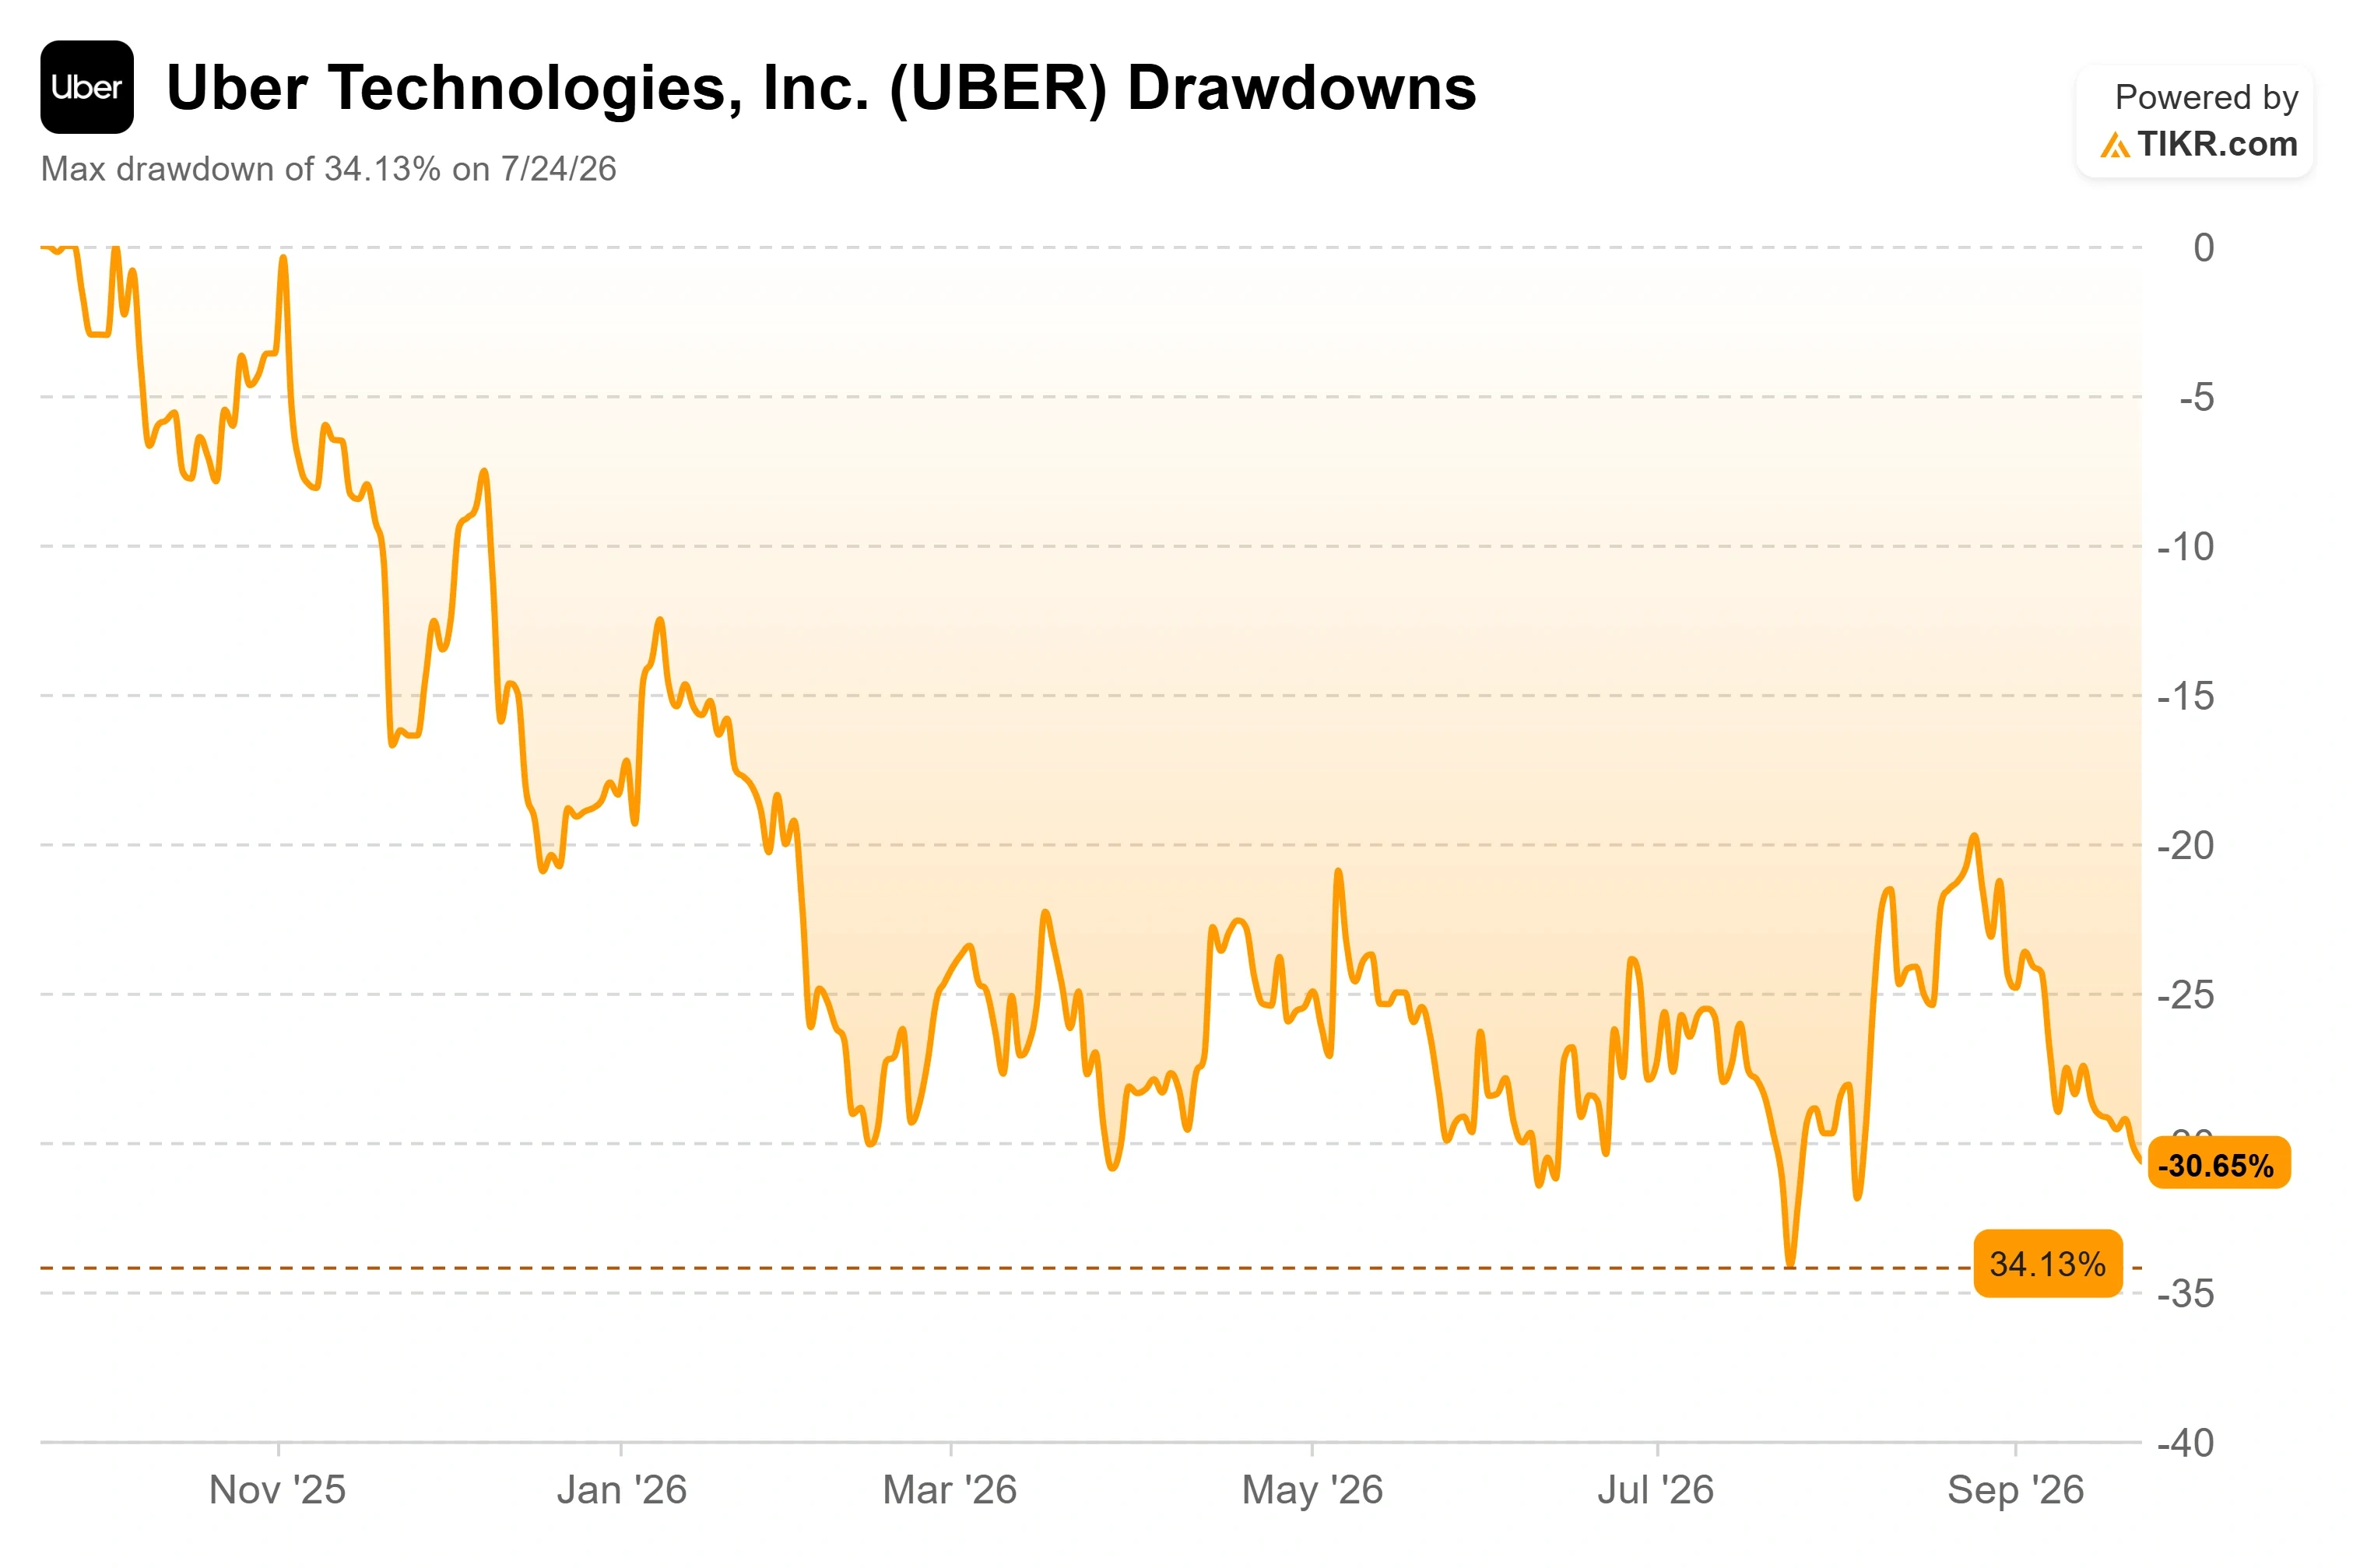
Uber Technologies (UBER) は9月23日に$69.42で取引を終え、過去1年で約28%下落し、52週安値である$65.41のわずか数ドル上に位置しています。事業は資本を増殖させ続けているにもかかわらず、株価は下落を続けており、その理由は財務諸表にはありません。今月、その状況にさらなる切迫感が加わりました:バンク・オブ・アメリカがロボタクシーの脅威に期限を設け、Uberの自律走行車ライバルがUber自身の車両が規模を拡大する前に18~24カ月の先行期間を得ると試算したのです。
その後、CEOのDara Khosrowshahiが安値付近で公開市場で1000万ドル分の自社株を購入しました。アナリストのレポートは「時計の針が進んでいる」と言い、CEOの購入は「とにかく買え」と言っています。
弱気派に期限が与えられた
2026年の大半において、ロボタクシーの脅威は漠然としたものでした。今、それに具体的な日付が付けられました。9月22日に公開されたレポートで、バンク・オブ・アメリカのアナリストJustin Postは、UberとLyftが自律走行車(AV)パートナーシップの本格的な拡大を2028年に開始する見込みであり、それにより新しい自律走行プラットフォームに約18~24カ月の先行期間が与えられると試算しました。同じレポートは、2029年までにWaymo、Tesla、Zooxによる10万台以上の自律走行車が米国で稼働すると予測しています。
これが一行で表した弱気のシナリオです:競合他社が明確な先行者利益を得て、Uberの車両が重要になる頃には市場は既に分割されているかもしれない。この見方は9月8日に重みを増しました。TeslaがオースティンでCybercabをデビューさせた日に、Uber株は1セッションで4%下落したからです。Waymoも、2028年1月にオースティンとアトランタで自社アプリの立ち上げを計画し、それらの都市でのUber経由の独占的な配車を終了すると発表し、この見方に拍車をかけました。
この状況が特異なのは、このタイムラインを示したアナリスト自身が強気であることです。Postは買い評価と約$101の目標株価を維持しており、彼だけではありません:Uberをカバーするアナリストのうち、33名が買い、9名がアウトパフォーム、8名が中立、1名だけが売りと評価しています。彼の主張は、UberのNvidia、Lucid、Rivian、Volkswagen、Zoox、WeRideとのパートナーシップにより約12万台の自律走行車へのアクセスが得られる可能性があり、また、マーケットプレイスは自動車メーカーでは解決できない問題を依然として解決するというものです。乗客のいない空のロボタクシーが走行を続けることは損失を生みます。Uberはそれらの車両を満車に保つ需要をもたらします。
稼働率が全ての論点である理由
Khosrowshahiは9月10日のゴールドマン・サックス・コミュナコピア・カンファレンスでまさにその点を述べ、それは経営陣が今月発言した中で最も重要なことでした。彼は、自律走行車の経済性は変動費モデルから固定費モデルへと転換すると説明しました。「我々はドライバー、我々のドライバーや配達員を、利用した時に支払う」と、現在の事業について述べました。自律走行車では、高価な車両を所有し、動かすかどうかに関わらずそのコストを支払い、さらにその背後にあるデポや充電設備のコストも負担します。
Uberの優位性について、彼は具体的に述べました:「我々は、例えば自社運営(1P)事業者よりも著しく高い稼働率を実現できると見ています。我々の試算では30%の差があります。」自社運営事業者に対する30%の稼働率優位性こそが、強気のシナリオの根拠となる数字です。これが維持されれば、Uberは勝者となるロボタクシーを自ら構築する必要はありません。ライダーが最初に開くアプリであることが必要であり、どのパートナーが近くに空車を持っていてもそのトリップを獲得できるようにすればよいのです。これが、メンバーシップが思っている以上に重要な理由です:Uber Oneは5000万人の加入者を突破し、前年比50%成長し、総予約額の約半分を牽引し、メンバーは非メンバーの3倍の支出をしています。
Waymoのような単独の事業者が自社アプリを通じて自社の車両を満車に保つ規模に達した場合、彼らはその経済性を維持し、Uber経由で配車する理由が少なくなります。これがオースティンとアトランタでの動きが示唆していることです。強気と弱気のシナリオは同じ事実から構築されています。どちらが勝つかは稼働率が決めます。
下落するチャートの下にある事業実態
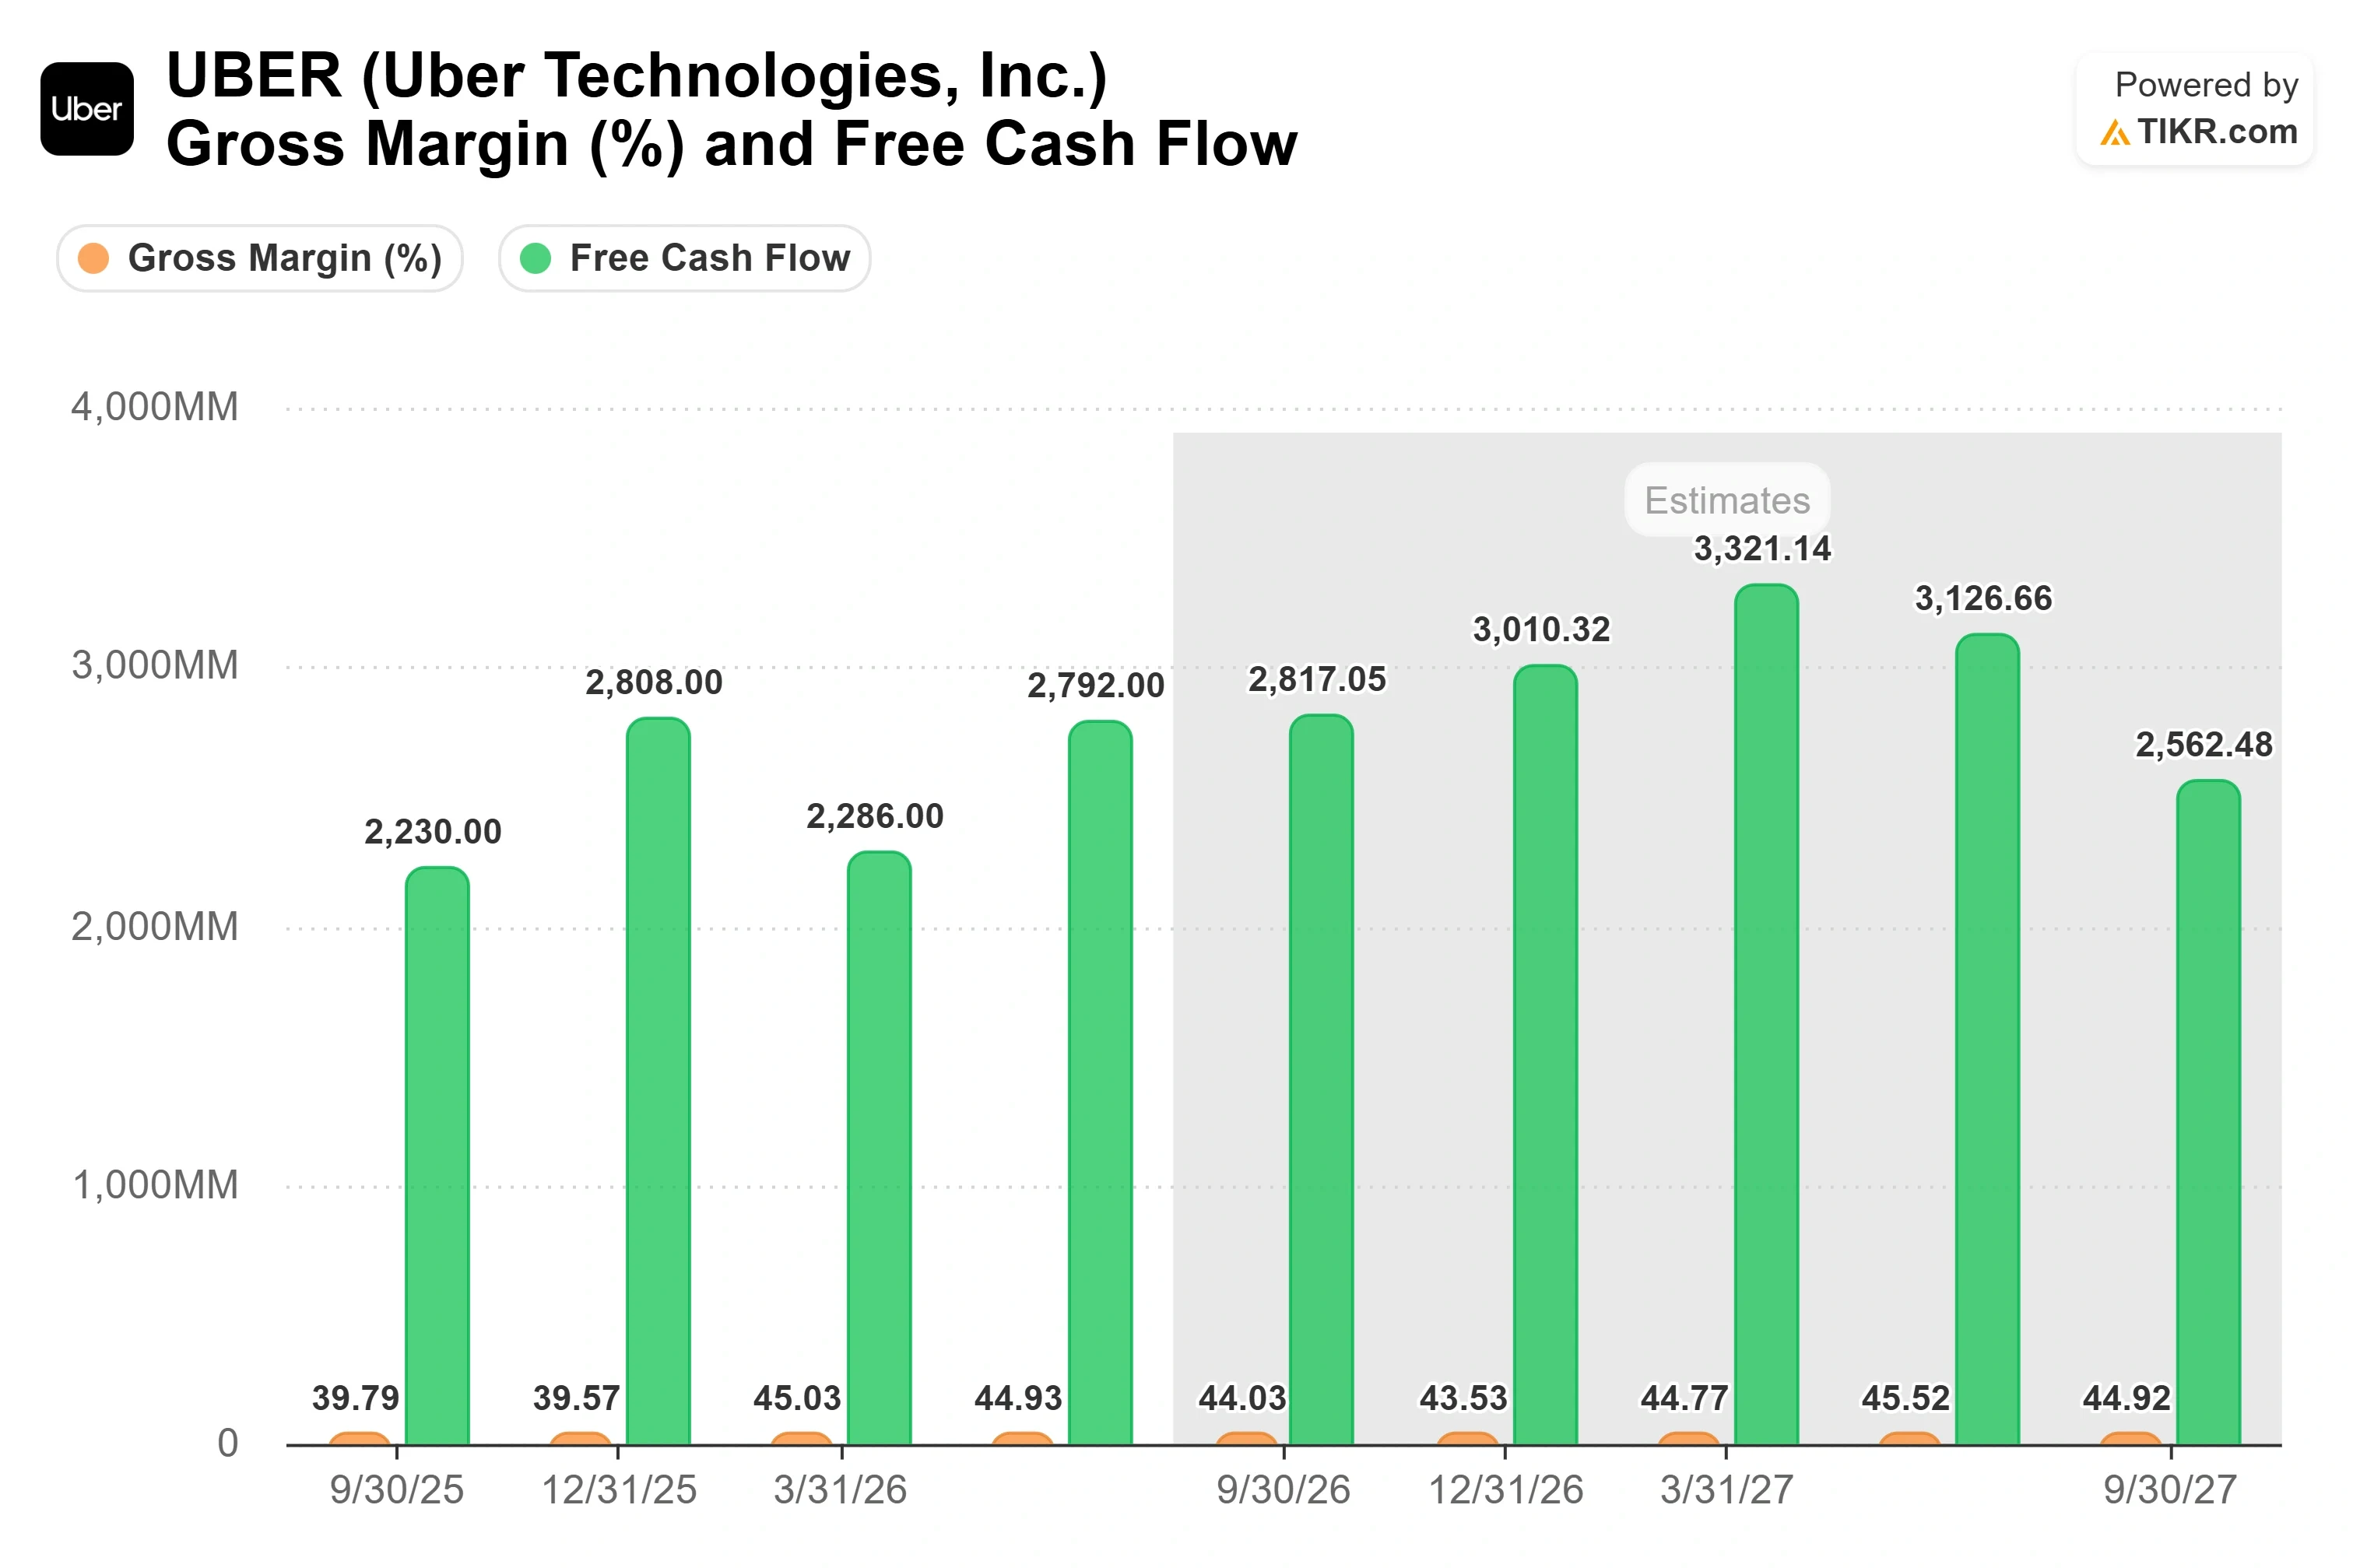
8月5日に報告された第2四半期では、Uberは売上高が前年比12%増の141億9000万ドル、総予約額が24%増の580億2000万ドル、フリーキャッシュフローが27億9000万ドルとなりました。総予約額の20%超成長は4四半期連続であり、経営陣によれば、米国のモビリティ事業は昨年末以降加速しています。
乖離が現れているのはバリュエーションです。Uberは過去12カ月の利益の約15倍、今後12カ月のフリーキャッシュフローの約12倍で取引されており、これは高成長ではなく高1桁成長の事業に期待される倍率です。市場は、依然として20%超で予約額を増殖させ続けている企業に、成熟企業のP/Eを適用しています。なぜなら、ロボタクシーへの移行が何年も先であるにもかかわらず、それを割り引いているからです。
Khosrowshahiは9月10日に加重平均$70.96で14万1000株(約1000万ドル相当)を購入しました。これは2022年以来の公開市場での初めての買い付けで、同じ日に提出されました。社長兼COOのAndrew Macdonaldはその1週間前に$75.83で530万ドル分を購入していました。株価はCEOの購入で一時上昇しましたが、その後は彼の購入価格を下回る$69.42まで戻り、今日の買い手は両者よりも低い価格で購入できます。コミュナコピアで、なぜUberの買収ハードルが高いのかと問われたKhosrowshahiは、理由を率直に述べました:「我々の株は本当に割安だと考えているからだ。」インサイダー購入は確信の表れであり、経営者もタイミングを誤ることはありますが、安値付近での約1500万ドルの個人資金投入は無視するのは難しいでしょう。
TIKRでUberが競合他社と比較してどのようなパフォーマンスを上げているか見る(無料!) >>>
TIKRアドバンストモデル分析
- 現在の株価: $69.42
- 目標株価(中間ケース): ~$220
- 潜在的なトータルリターン: ~217%
- 年率化IRR: ~31% / 年
Uber株のアナリスト成長予測と目標株価を見る(無料!) >>>
売上高の見通しは2つの要因に依存しています:中間ケースでは年間約11%の売上高成長率、および未開拓市場への浸透です。Khosrowshahiによれば、未開拓市場はコア市場の1.5倍の速さで成長し、Uberの到達率は成熟都市の50%に対してわずか10%です。利益率の要因はバーベル戦略であり、Uber for Businessや広告などの高利益率製品を用いて新規ユーザーを獲得する低コスト製品に資金を供給し、純利益率は約15%まで拡大すると仮定されています。主要なリスクは変わっていません:支配的な自律走行車事業者が自社アプリを通じて自社の車両を満車に保ち、手数料率がメンバーシップが防衛できるよりも速く圧縮されることです。
上振れのシナリオは、プラットフォームが持続可能であることを証明し、自律走行技術が多くのパートナーに分散し、彼らが皆Uberの需要を必要とし、脅威が追い風へと変わるにつれて株価倍率が再評価されることです。下振れのシナリオは、Waymoのような単独の事業者が、まさに弱気派が今引用している2028年というタイムライン通りに自社の経済性を維持することです。
結論
次の真の試練は、11月初旬に予定されている第3四半期決算です。経営陣は総予約額を約580億ドルから600億ドルと予想しています。良い結果とは、総予約額が上限付近またはそれを上回り、米国のモビリティ事業が依然として加速していることです。悪い結果とは、下限付近の数字に、自律走行車やDelivery Hero関連の支出による利益率の揺らぎが伴い、成長が鈍化しているという弱気派の証拠を手渡すことです。Delivery Heroの株式公開買付けも11月5日に締め切られるため、11月中旬までに、事業ストーリーが維持されたかどうか、そして$71で株を買ったCEOが早すぎたのか正しかったのかの両方が投資家にわかるでしょう。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
Uberに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供します。
Uberを呼び出せば、数年にわたる過去の財務実績、ウォール街のアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
Uber を監視リストに追加し、他のすべての気になる銘柄と一緒に追跡できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買推奨を意図したものでもないことにご注意ください。当社の分析は、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご購読ありがとうございます。幸運な投資を!