Airbnb株の主要統計データ
- 現在の株価: $149.58
- 目標株価(中間シナリオ): ~$321
- アナリスト平均目標株価: ~$184
- 潜在的な総リターン: ~114%
- 年率化IRR: ~20% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄がどれだけ上昇余地があるかを発見しましょう(無料です) >>>
何が起きたのか?
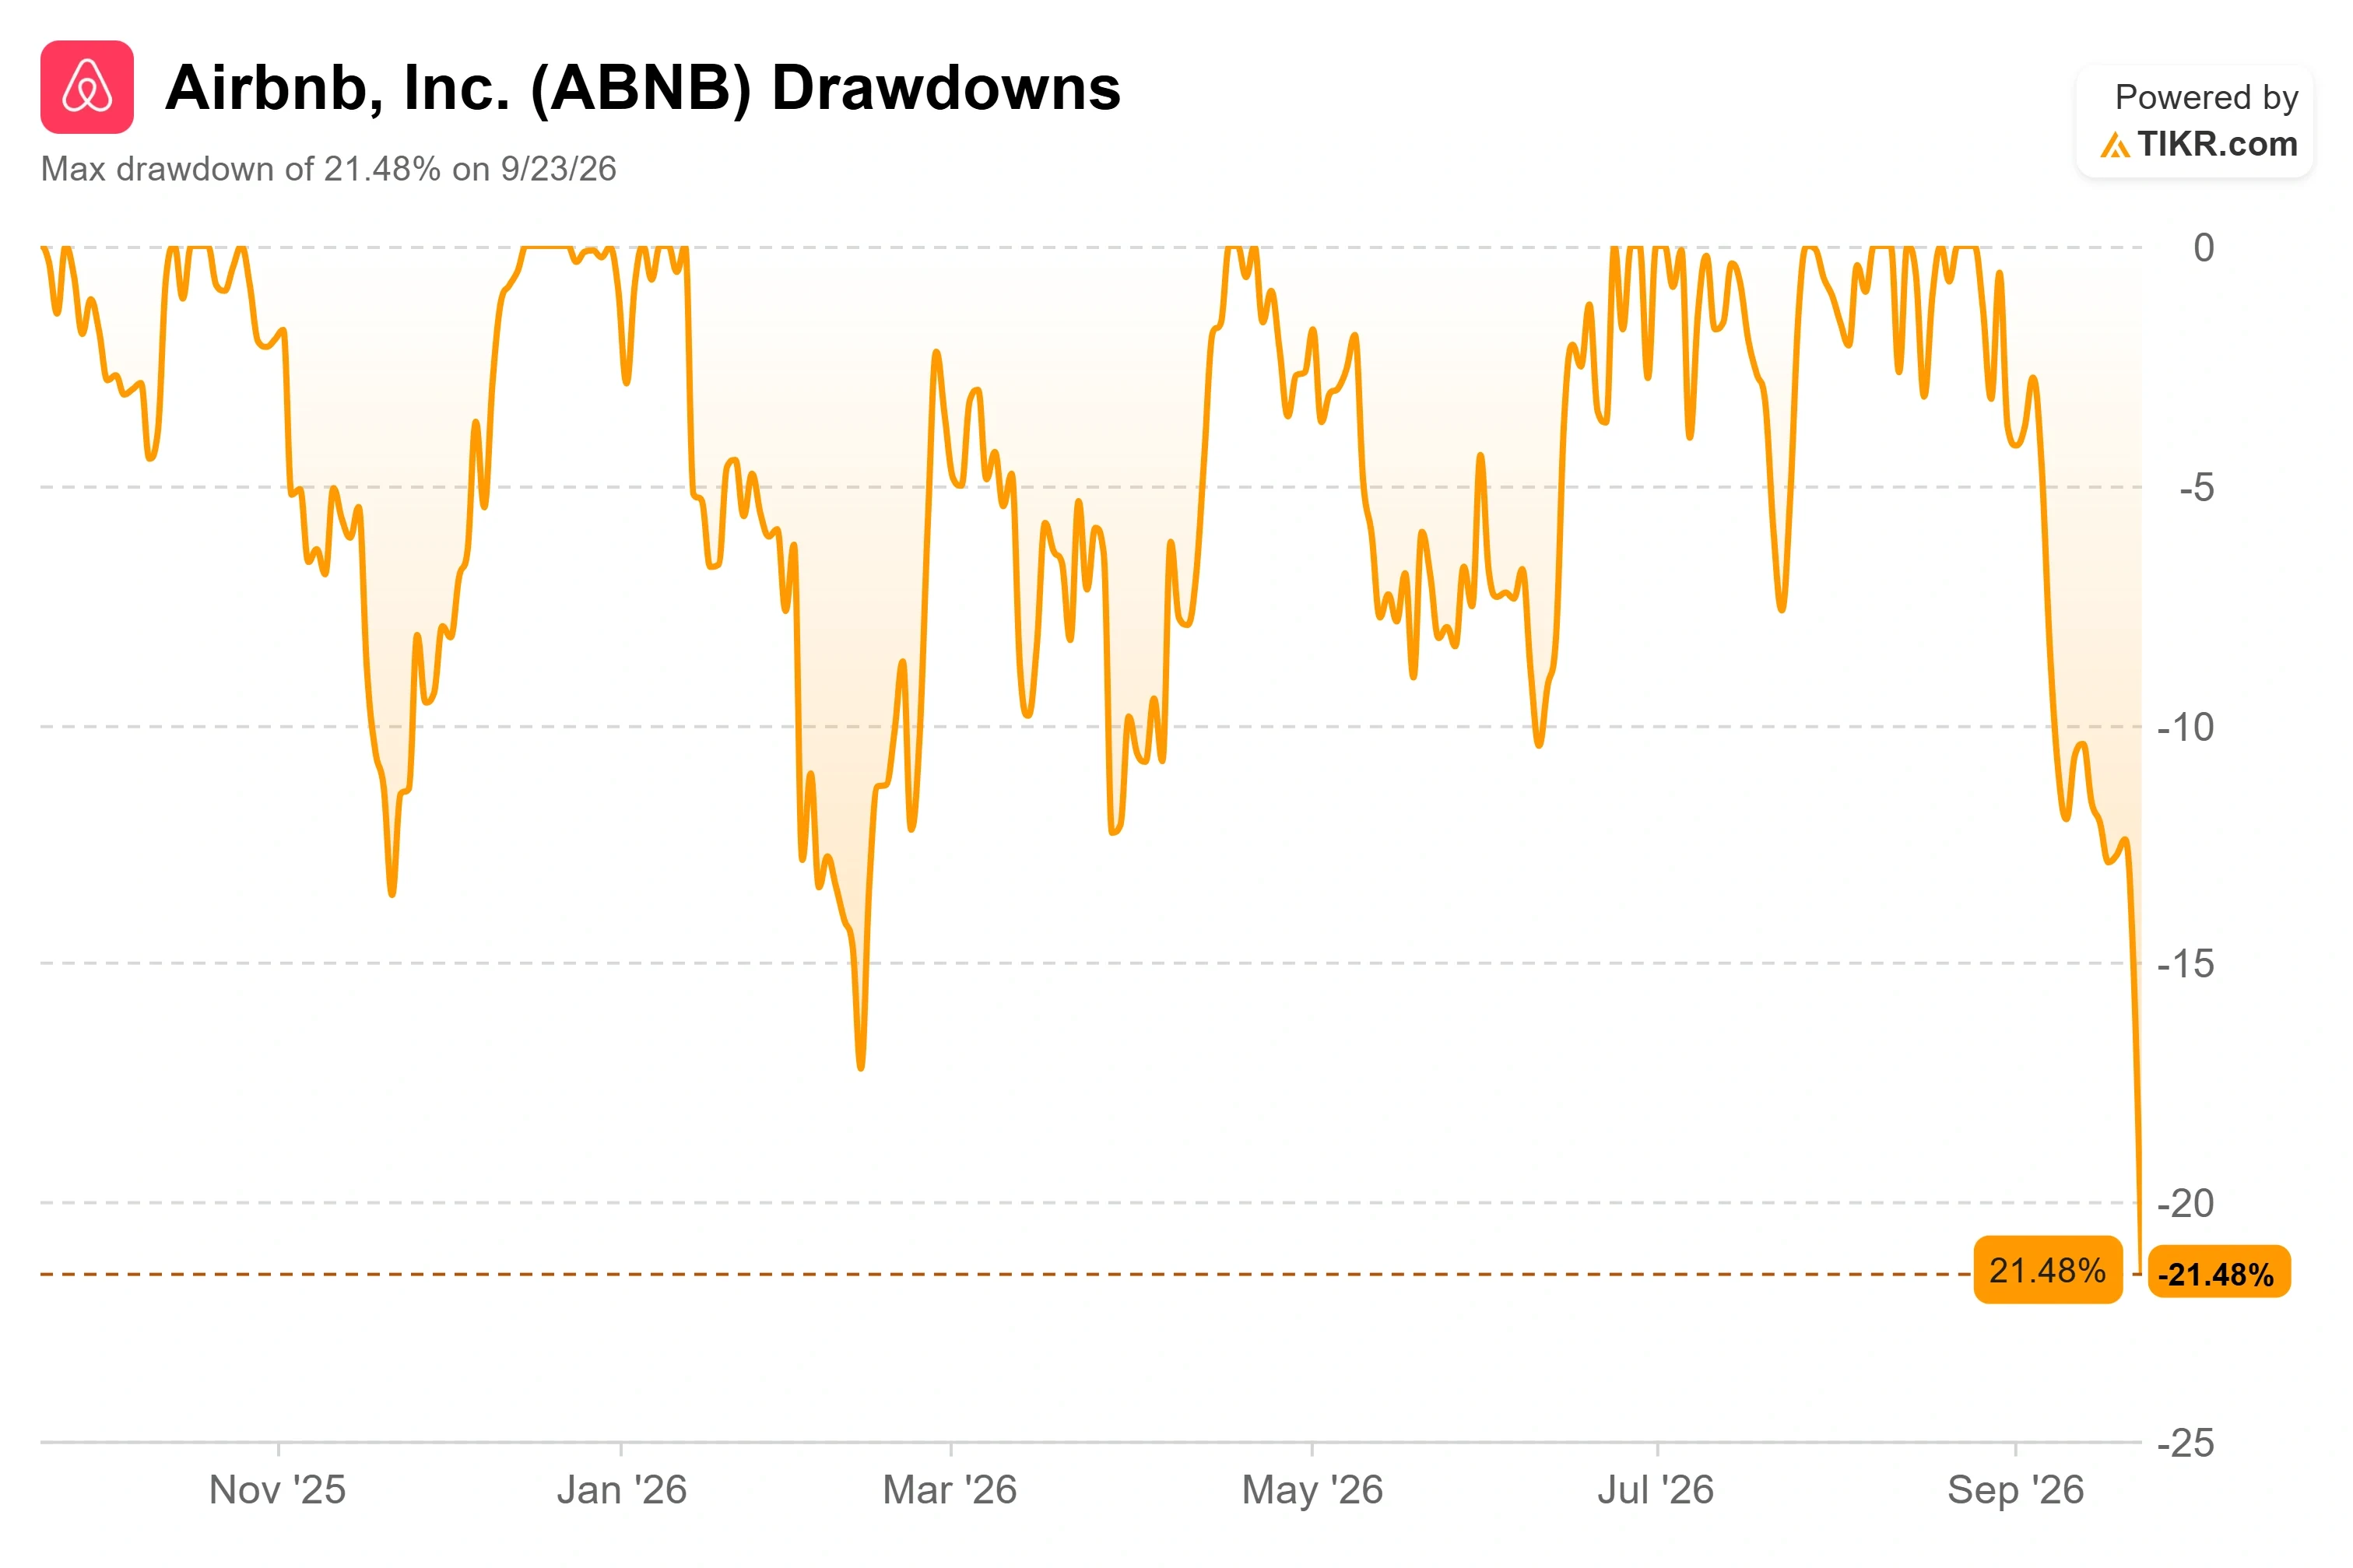
Airbnb (ABNB)は9月23日に7.56%下落し、$149.58で取引を終えたが、これは業績の下方修正や業績見通しの引き下げによるものではなかった。株価が下落したのは、オンライン旅行関連銘柄が一斉に売られたことと、この銘柄に関するウォール街の最新の声が、これ以上の上昇は期待できないと投資家に伝えたためだ。これが1日で$12も下落する理由としては奇妙であり、まさにそのため、この下落はより詳細に見る価値がある。
この売りにより、ABNBは52週高値の$193.45から約23%下落し、7月下旬の取引水準に戻った。過去5四半期連続で売上高予想を上回り、なおも約37%のフリーキャッシュフローマージンを維持しているビジネスに対して、市場が突然支払いを渋るようになった理由には答えが必要だ:この懸念は合理的なものか、それとも投資機会なのか?
天井のように読まれる$170の目標株価
9月16日、モルガン・スタンレーのアナリスト、マシュー・コストがオンライン旅行セクターのカバレッジを引き継ぎ、Booking Holdingsを「オーバーウェイト」(目標株価未記載)、Airbnbを「イコールウェイト」(目標株価$170)、Expediaを「アンダーウェイト」と評価した。Airbnbに関するこの見解は、それ単体では弱気なものではなかった。コストは、同社の約90%に及ぶダイレクトブッキングのシェアと製品実行力の向上を理由に、二桁の宿泊数成長がより現実的になったとして、以前の「アンダーウェイト」評価から引き上げた。しかし、同グループで同銀行が好む銘柄はBookingであり、株価が$170を下回ると、このカバレッジ開始は底値ではなく天井として読まれた。
その2週間前には、ローゼンブラットとDAデイビッドソンがともにAirbnbを「買い」でカバレッジを開始し、目標株価を$220と設定していた。また、レイモンド・ジェームズは同社を「アウトパフォーム」に格上げし、目標株価を$200とした。強気なカバレッジで知られる銘柄に、著名な中立派の声が加わると、限界的な買い手は躊躇する。その躊躇が、上昇する米国債利回りによって引き起こされた広範な一般消費財関連株の売りに重なり、下落を招いた。
もう一つの要因も働いている。Airbnbは最近、米国全土でInstacartとの提携を通じてアプリ内食料品注文を拡大し、カナダでも続く見込みだ。投資家はこれを真の収益ドライバーとは見なしておらず、この控えめな反応は、Airbnbのサービス拡大が財務的な成果を上げずに労力を分散させているという、より広範な懸念を助長した。この懐疑論は、経営陣がこれらの拡張の目的について述べていることと衝突する。
Airbnb株の過去の実績と将来の予測を見る(無料です!) >>>
下落が無視した、チェスキーCEOがゴールドマン・サックスに語ったこと
下落の2週間前、ブライアン・チェスキーCEOはゴールドマン・サックスのCommunacopia + Technology Conferenceで講演し、サービス拡大の枠組みは食料品のマージンについてのものではなかったと述べた。「私たちがカテゴリーを追加するたびに、それはビジネスを拡大するだけでなく、中核事業をより強固にする」とチェスキーは語った。これはInstacart提携の意味を再定義する:価値は食料品の手数料ではなく、ホテル専用またはサービス専用の顧客が最終的に宿泊施設を予約する理由であり、その転換率はホテル予約者の3人に1人が宿泊のために戻ってくると彼は見積もっている。
彼は成長について率直だった。Airbnbの売上高は昨年約10%成長したが、中核事業は成熟から程遠く、主要5市場のうち4つで成長が加速し、インドでは約50%成長していると述べた。現在、株価に重しとなっているAIへの懸念については、同じモデルがAirbnbでも利用可能であり、同社はすでに顧客サービスチケットのほぼ半分をAIで処理していると主張した。ゴールドマンの聴衆は、「第6イニングから第2イニングに戻った」と信じるCEOの話を聞いた。下落はそのいずれも織り込んでいなかった。
Airbnbは2026年第2四半期に36.1億ドルの売上高を報告し、前年同期比16.5%増で、コンセンサス予想の35.8億ドルを上回った。調整後EPSは前期の$1.03から$1.37に達し、調整後EBITDAマージンは約35%で、前年同期比で1ポイント以上上回った。これは崩壊しているビジネスではない。市場が8セッションの間に支払いを少なくすることを決めたビジネスだ。
ホテルチェーンよりも割安
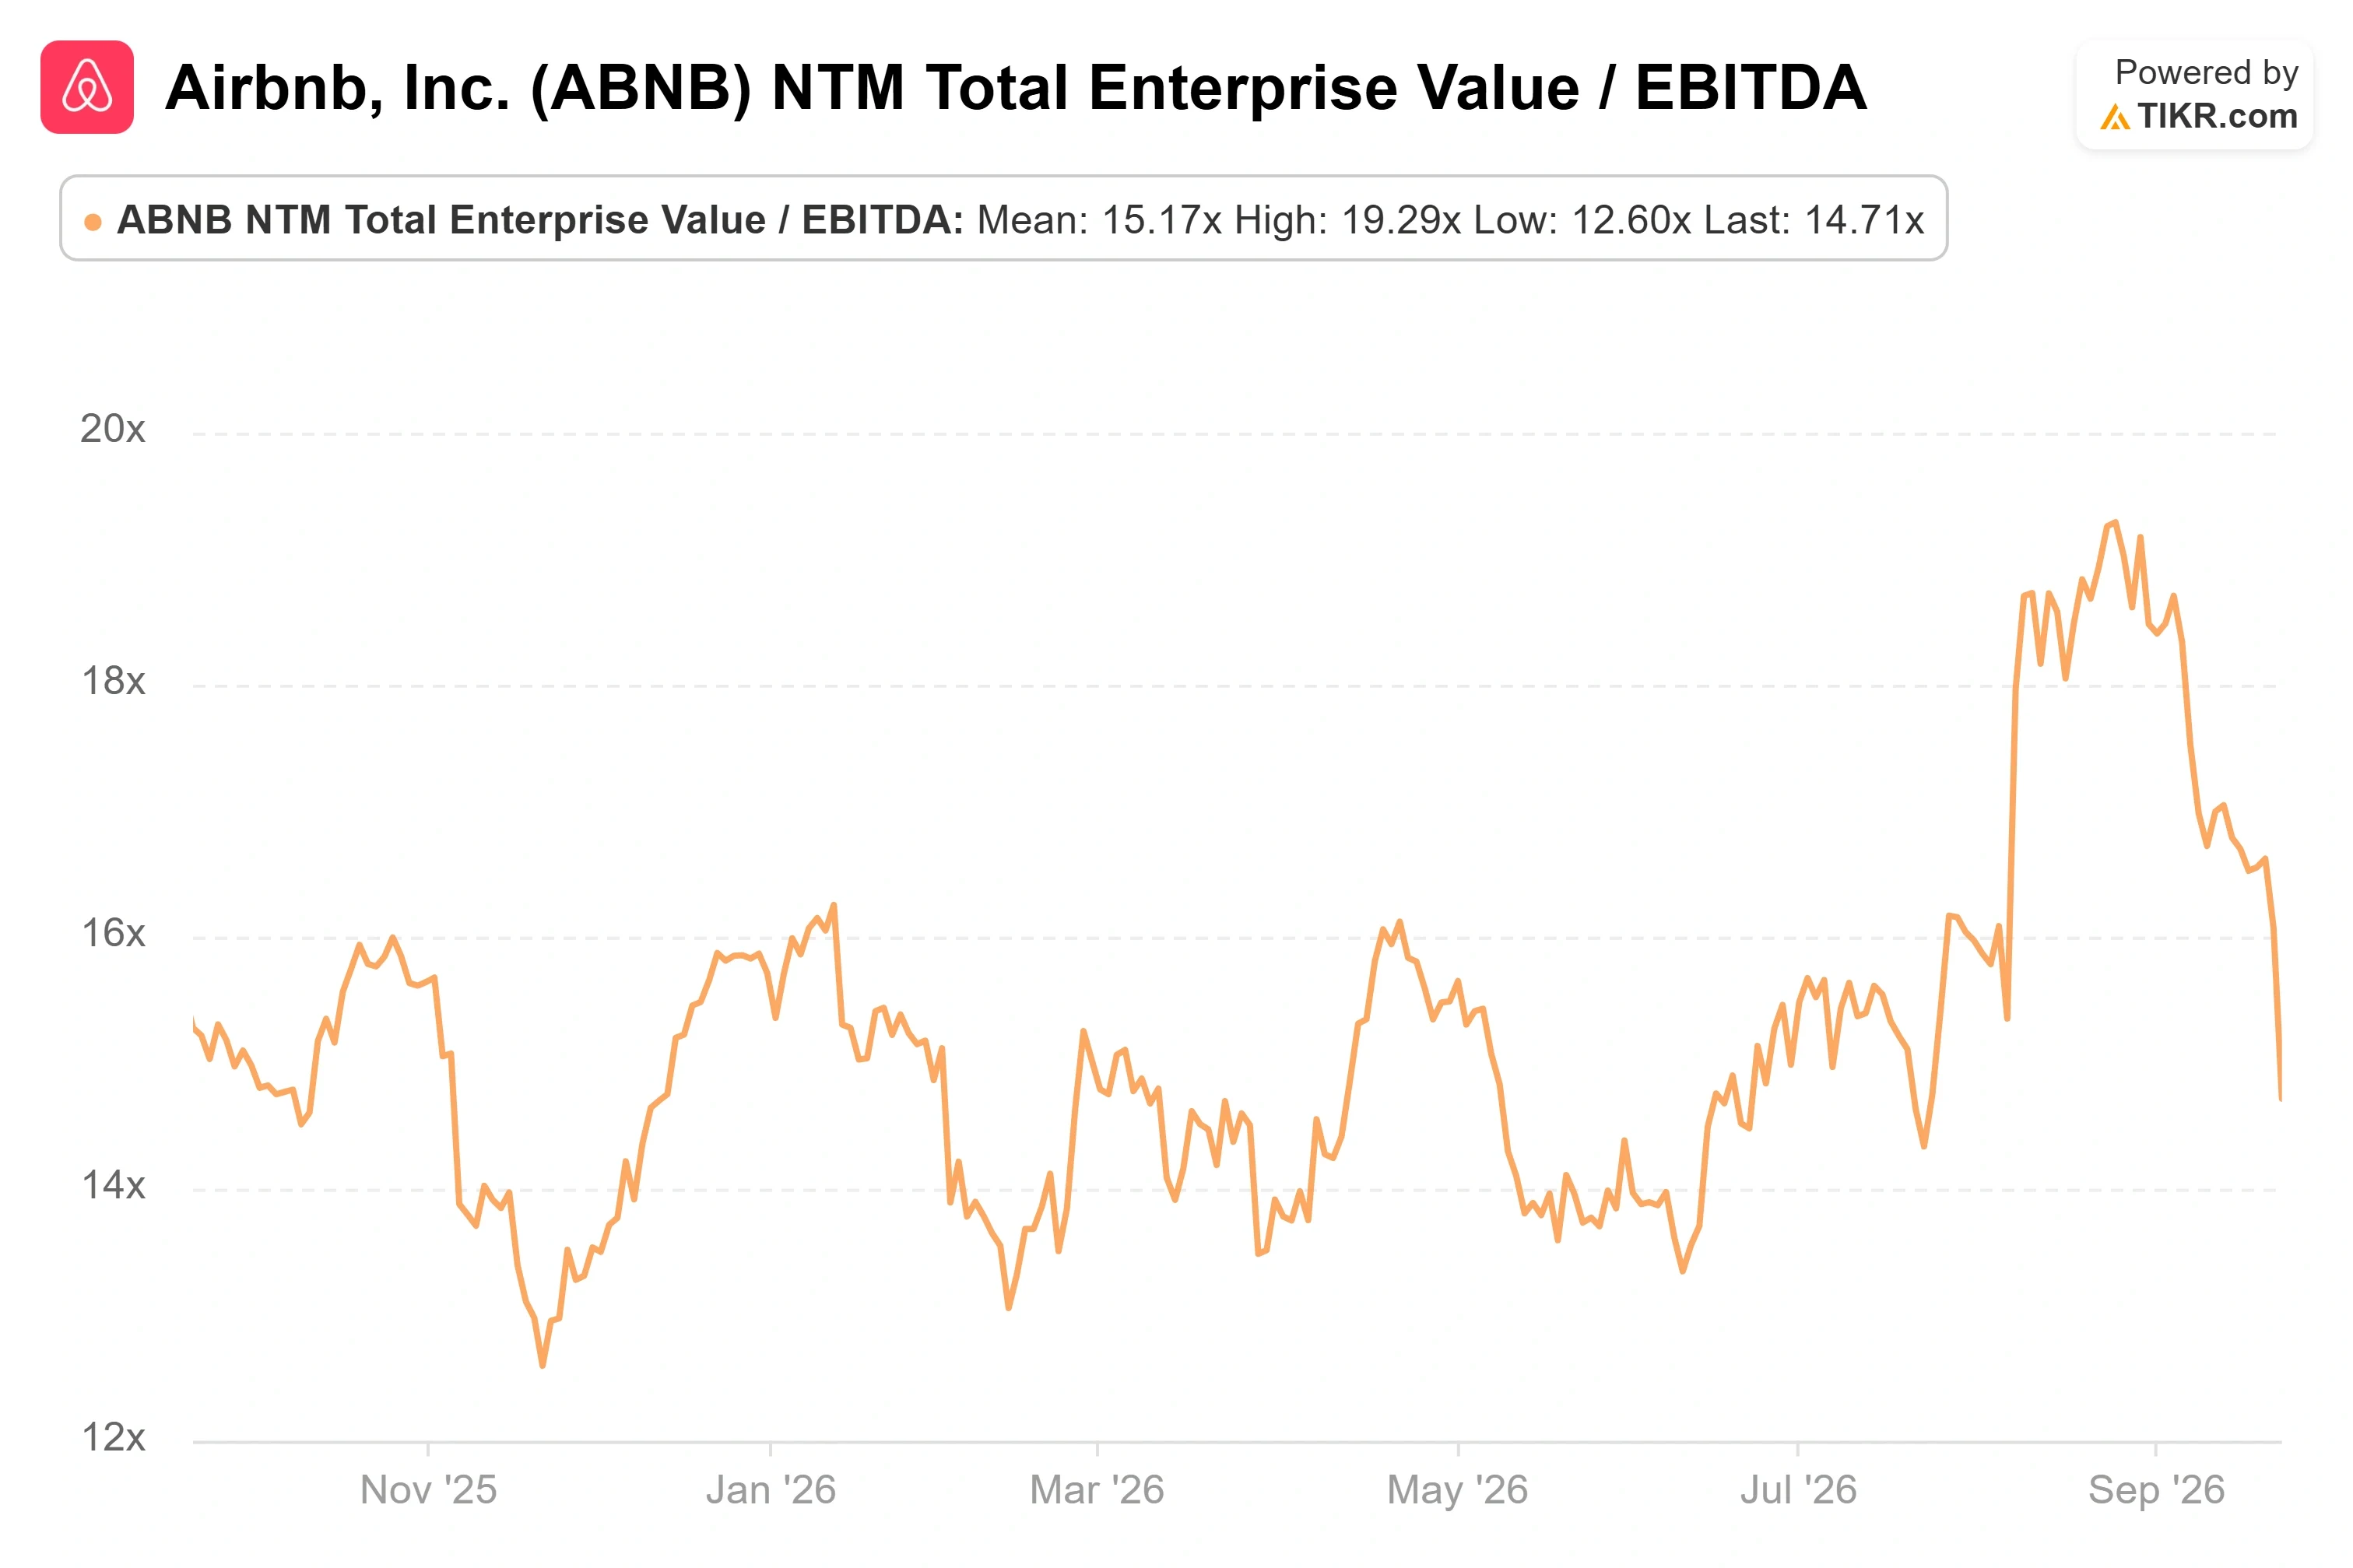
Airbnbは、NTM EV/EBITDAで約14.7倍、フォワードPERで約26.5倍で取引されている。同社が独立した供給を引き出しているホテル運営会社と比較すると、これは合理的に見える:マリオットは約17.5倍、ヒルトンは約19.3倍で、成長が遅くバランスシートが重いにもかかわらず、両社ともAirbnbより割高だ。
問題は最も近い純粋な競合だ。Booking Holdingsは約10.6倍とより割安で取引されているため、Airbnbは単に「割安」なのではなく、これまで通りより速く成長する企業として評価されている。Bookingに対するこのプレミアムとホテルチェーンに対するディスカウントが正当化されるかどうかは、カテゴリー拡大が転換するかどうかに完全にかかっており、これが$170の目標株価と$220の目標株価の間の現在の意見の相違点だ。
Airbnbは約96億ドルの純現金を保有しており、外部資金調達なしで自社株買いと製品投資に資金を提供している。この緩衝材があるため、センチメント主導の下落は、投資テーゼを脅かすことなく、参入価格を変えることになる。
TIKRでAirbnbが競合他社に対してどのようにパフォーマンスしているかを見る(無料です!) >>>
TIKR アドバンストモデル分析
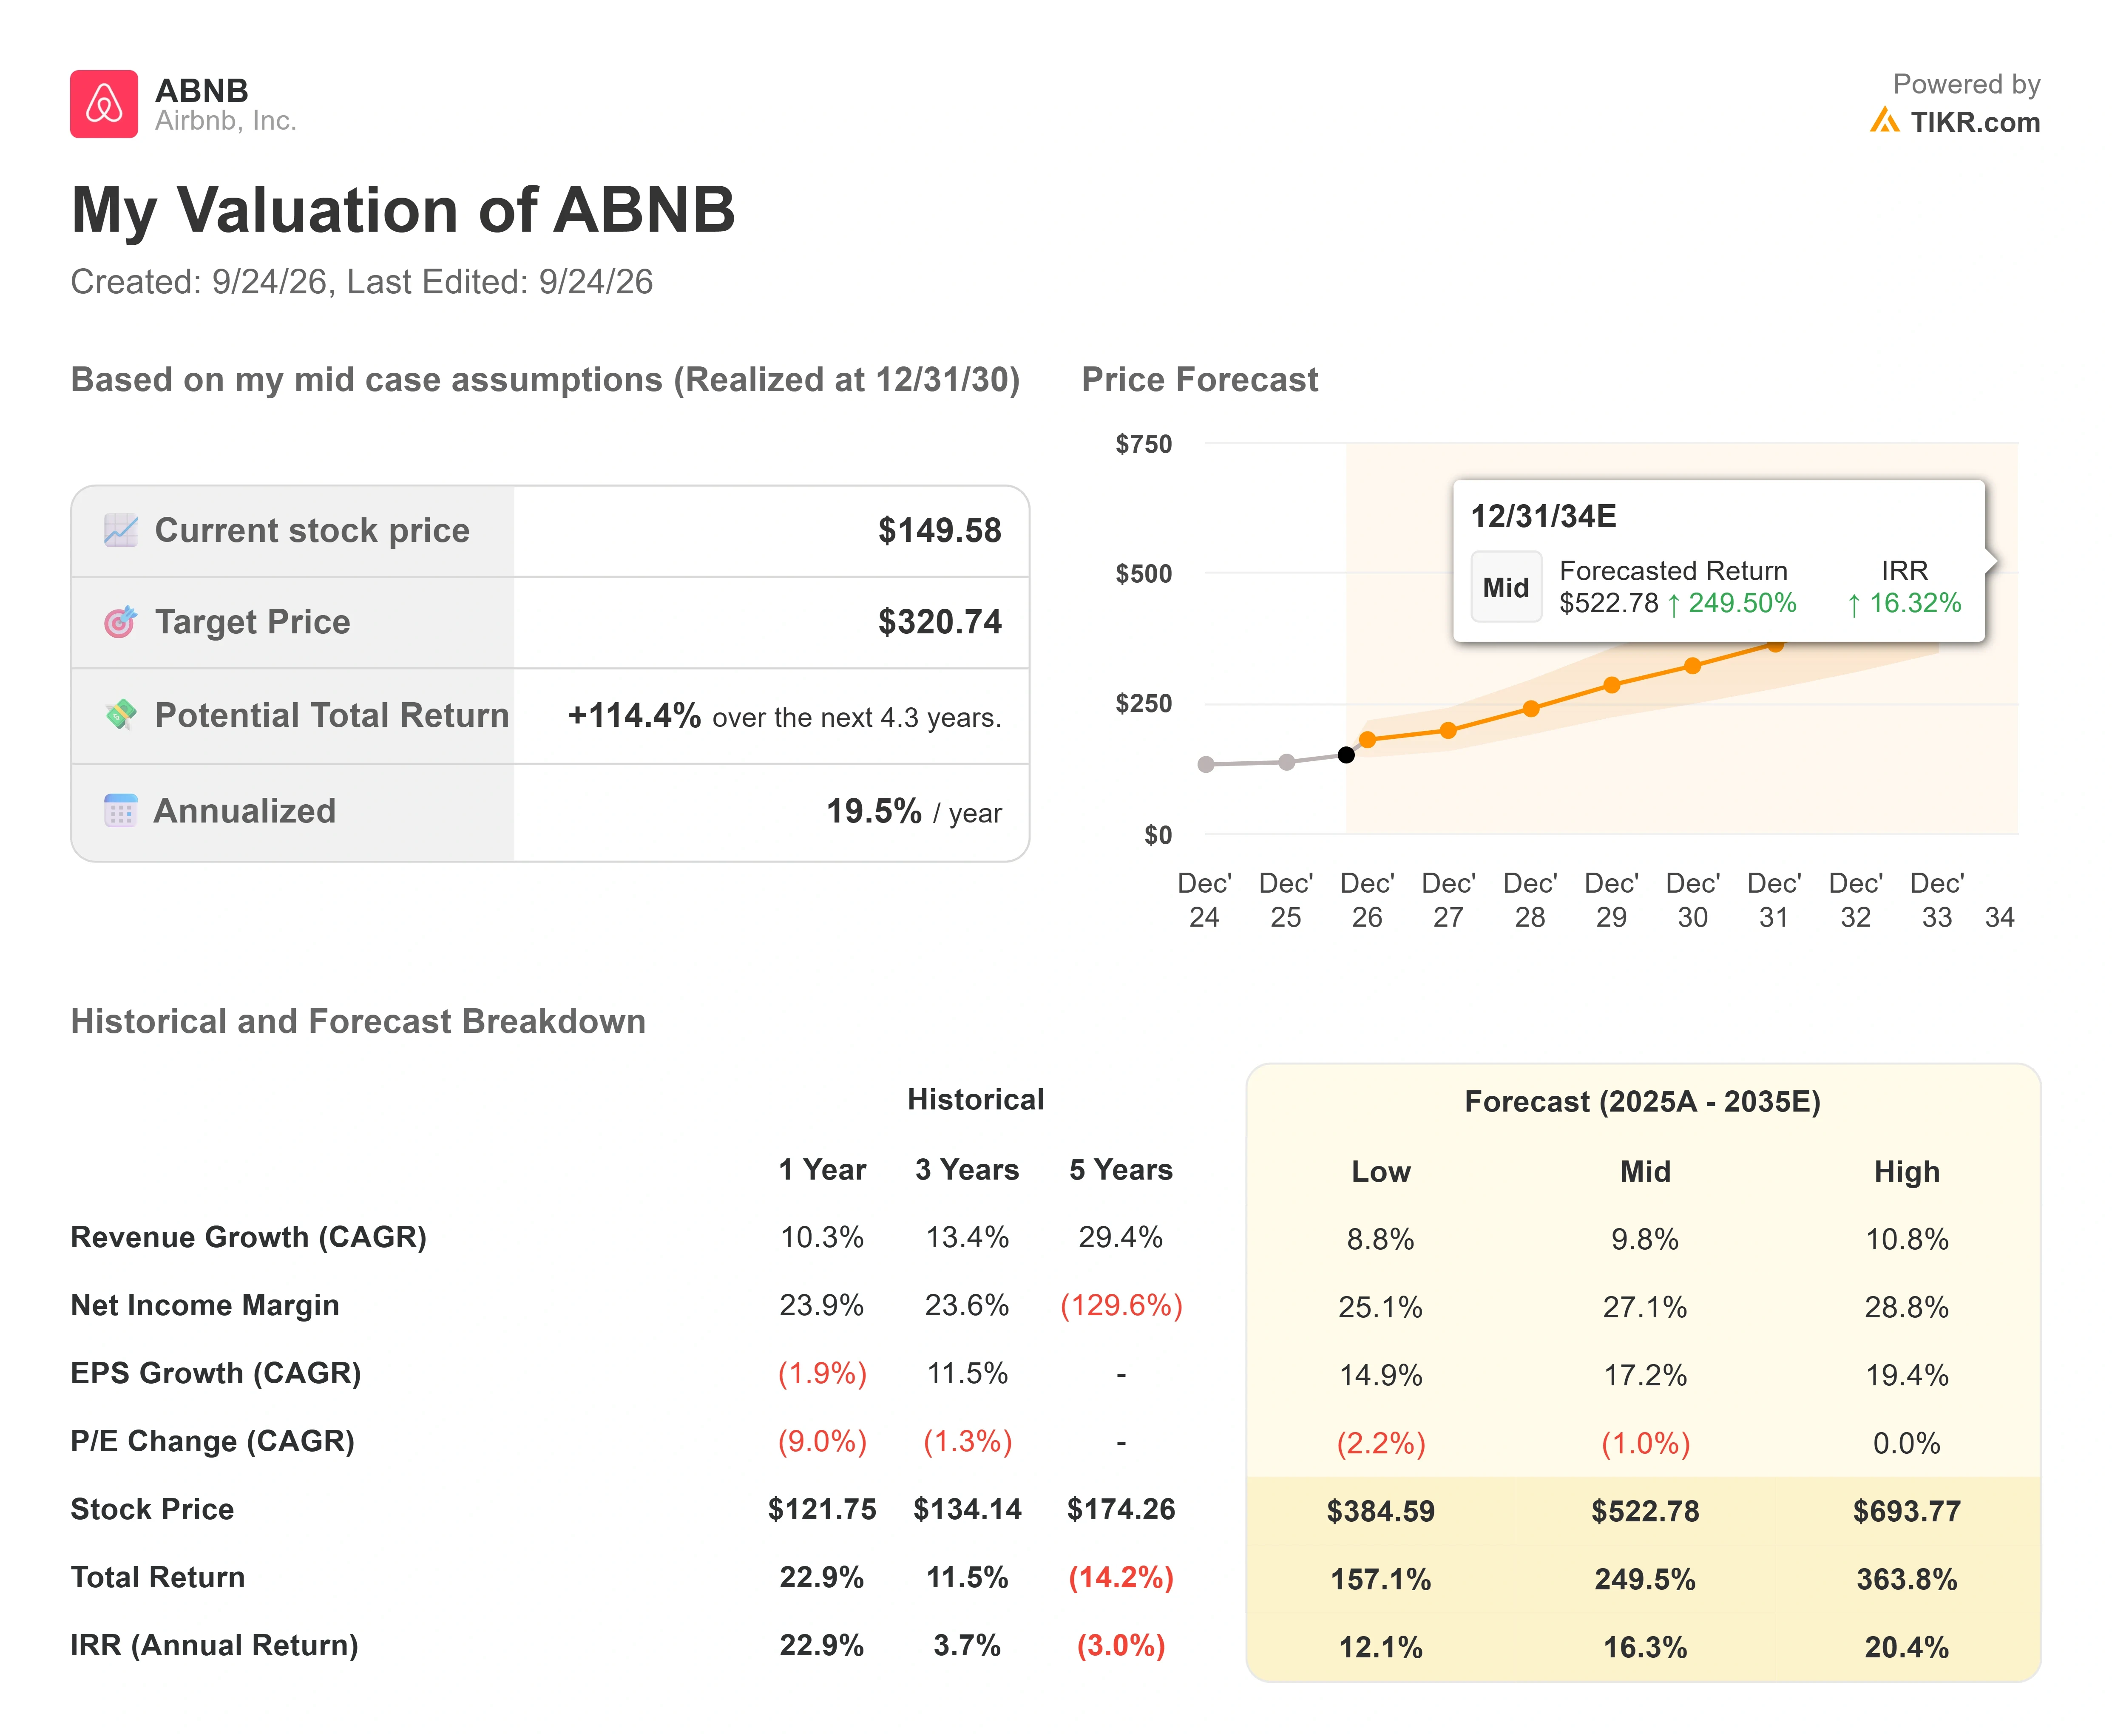
- 現在の株価: $149.58
- 目標株価(中間シナリオ): ~$321
- 潜在的な総リターン: ~114%
- 年率化IRR: ~20% / 年
アナリストの成長予測とAirbnb株の目標株価を見る(無料です!) >>>
TIKRのバリュエーションモデルは、2030年末に実現する中間シナリオを使用している。これは公正価値を約$321と算出し、現在の株価から今後約4.3年間で約114%の総リターン、年率約20%を意味する。これはアナリスト平均の約$184やモルガン・スタンレーの$170をはるかに上回っており、約束ではなく、明示された前提に基づくシナリオとして扱うべきだ。モデルとアナリスト平均の差が、2つの数字に集約された議論の全てだ。
売上高ラインを支える2つのドライバーがある:ホテル、体験、サービス、レンタカーにわたるカテゴリー拡大と、最大市場がまだ成長を加速させ、アジアでの浸透率が低いままの国際市場だ。中間シナリオは、ビジネスが達成している水準とほぼ同じ、約10%の年間売上高成長を想定し、高マージンの販売者サービスが規模を拡大するにつれて、純利益マージンは20%後半に向けて拡大すると見込んでいる。主なリスクは、下落が示したものだ。サービス拡大が収益に転換せずに労力を分散させる場合、成長は減速し、それに伴って株価倍率も圧縮される。上振れは、フライホイールが実証された場合の株価倍率の再評価だ。下振れは、ビジネスが実行を続けながら、市場が支払いを少なくし続けることだ。
結論
次の真の試練は、Airbnbが2026年第3四半期業績を報告する11月初旬に訪れる。最も重要な数字は売上高の見出しではなく、宿泊数成長だ。なぜなら、それがモルガン・スタンレーの中立的な見解がかかっている指標だからだ。そこでの二桁成長が、EBITDAマージン約35%とともに維持されれば、下落はポジショニングであり、二桁成長のテーゼは健全であることを示す。一桁成長への後退、またはサービス拡大に伴うマージンの軟化は、弱気派に証拠を渡し、$170の目標株価が先見の明があったように見せることになる。Airbnbは、成長で上回っているホテルチェーンよりも割安な水準で取引されている。
億万長者投資家がどの銘柄を買っているかをTIKRで見て、スマートマネーをフォローしましょう。
Airbnbに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Airbnbを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォール街アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは、Airbnbとあなたのレーダーにある他のすべての銘柄を追跡するための無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
新しい投資機会を探していますか?
- 億万長者投資家がどの銘柄を買っているか を見て、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できるでしょう。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!