ロッキード・マーティン株の主要統計
- 現在株価: $524.68
- 目標株価 (中間ケース): ~$798
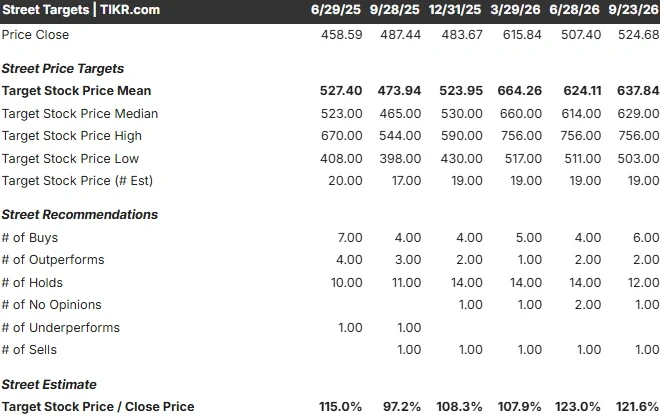
- アナリスト平均目標株価: ~$638
- 潜在トータルリターン: ~52%
- 年率化IRR: ~10% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的な上昇余地を確認しよう (無料です) >>>
何が起きたのか?
ロッキード・マーティン (LMT) は2026年の大半、市場から見放されていた。株価は$525付近で低迷し、投資家は固定価格契約とプログラム関連費用が利益を圧迫し続けることを懸念していた。9月8日、UBSはこの慎重論に異を唱えた。同銀行はLMTをNeutralからBuyに格上げし、目標株価を$581から$674に引き上げた。市場が、すでに進行中のミサイル需要による収益構造の変化を過小評価していると主張したのだ。
このレポート発表から10日以内に、UBSが賭けているまさにその事業を後押しする3つのカタリストが現れた。現在の問いは、同銀行が株価の再評価に先んじているのか、それとも依然として実質的な実行リスクを抱える株を無理に推しているのか、ということだ。
格上げの根拠は一つのセグメントにあり、契約がそれを裏付ける
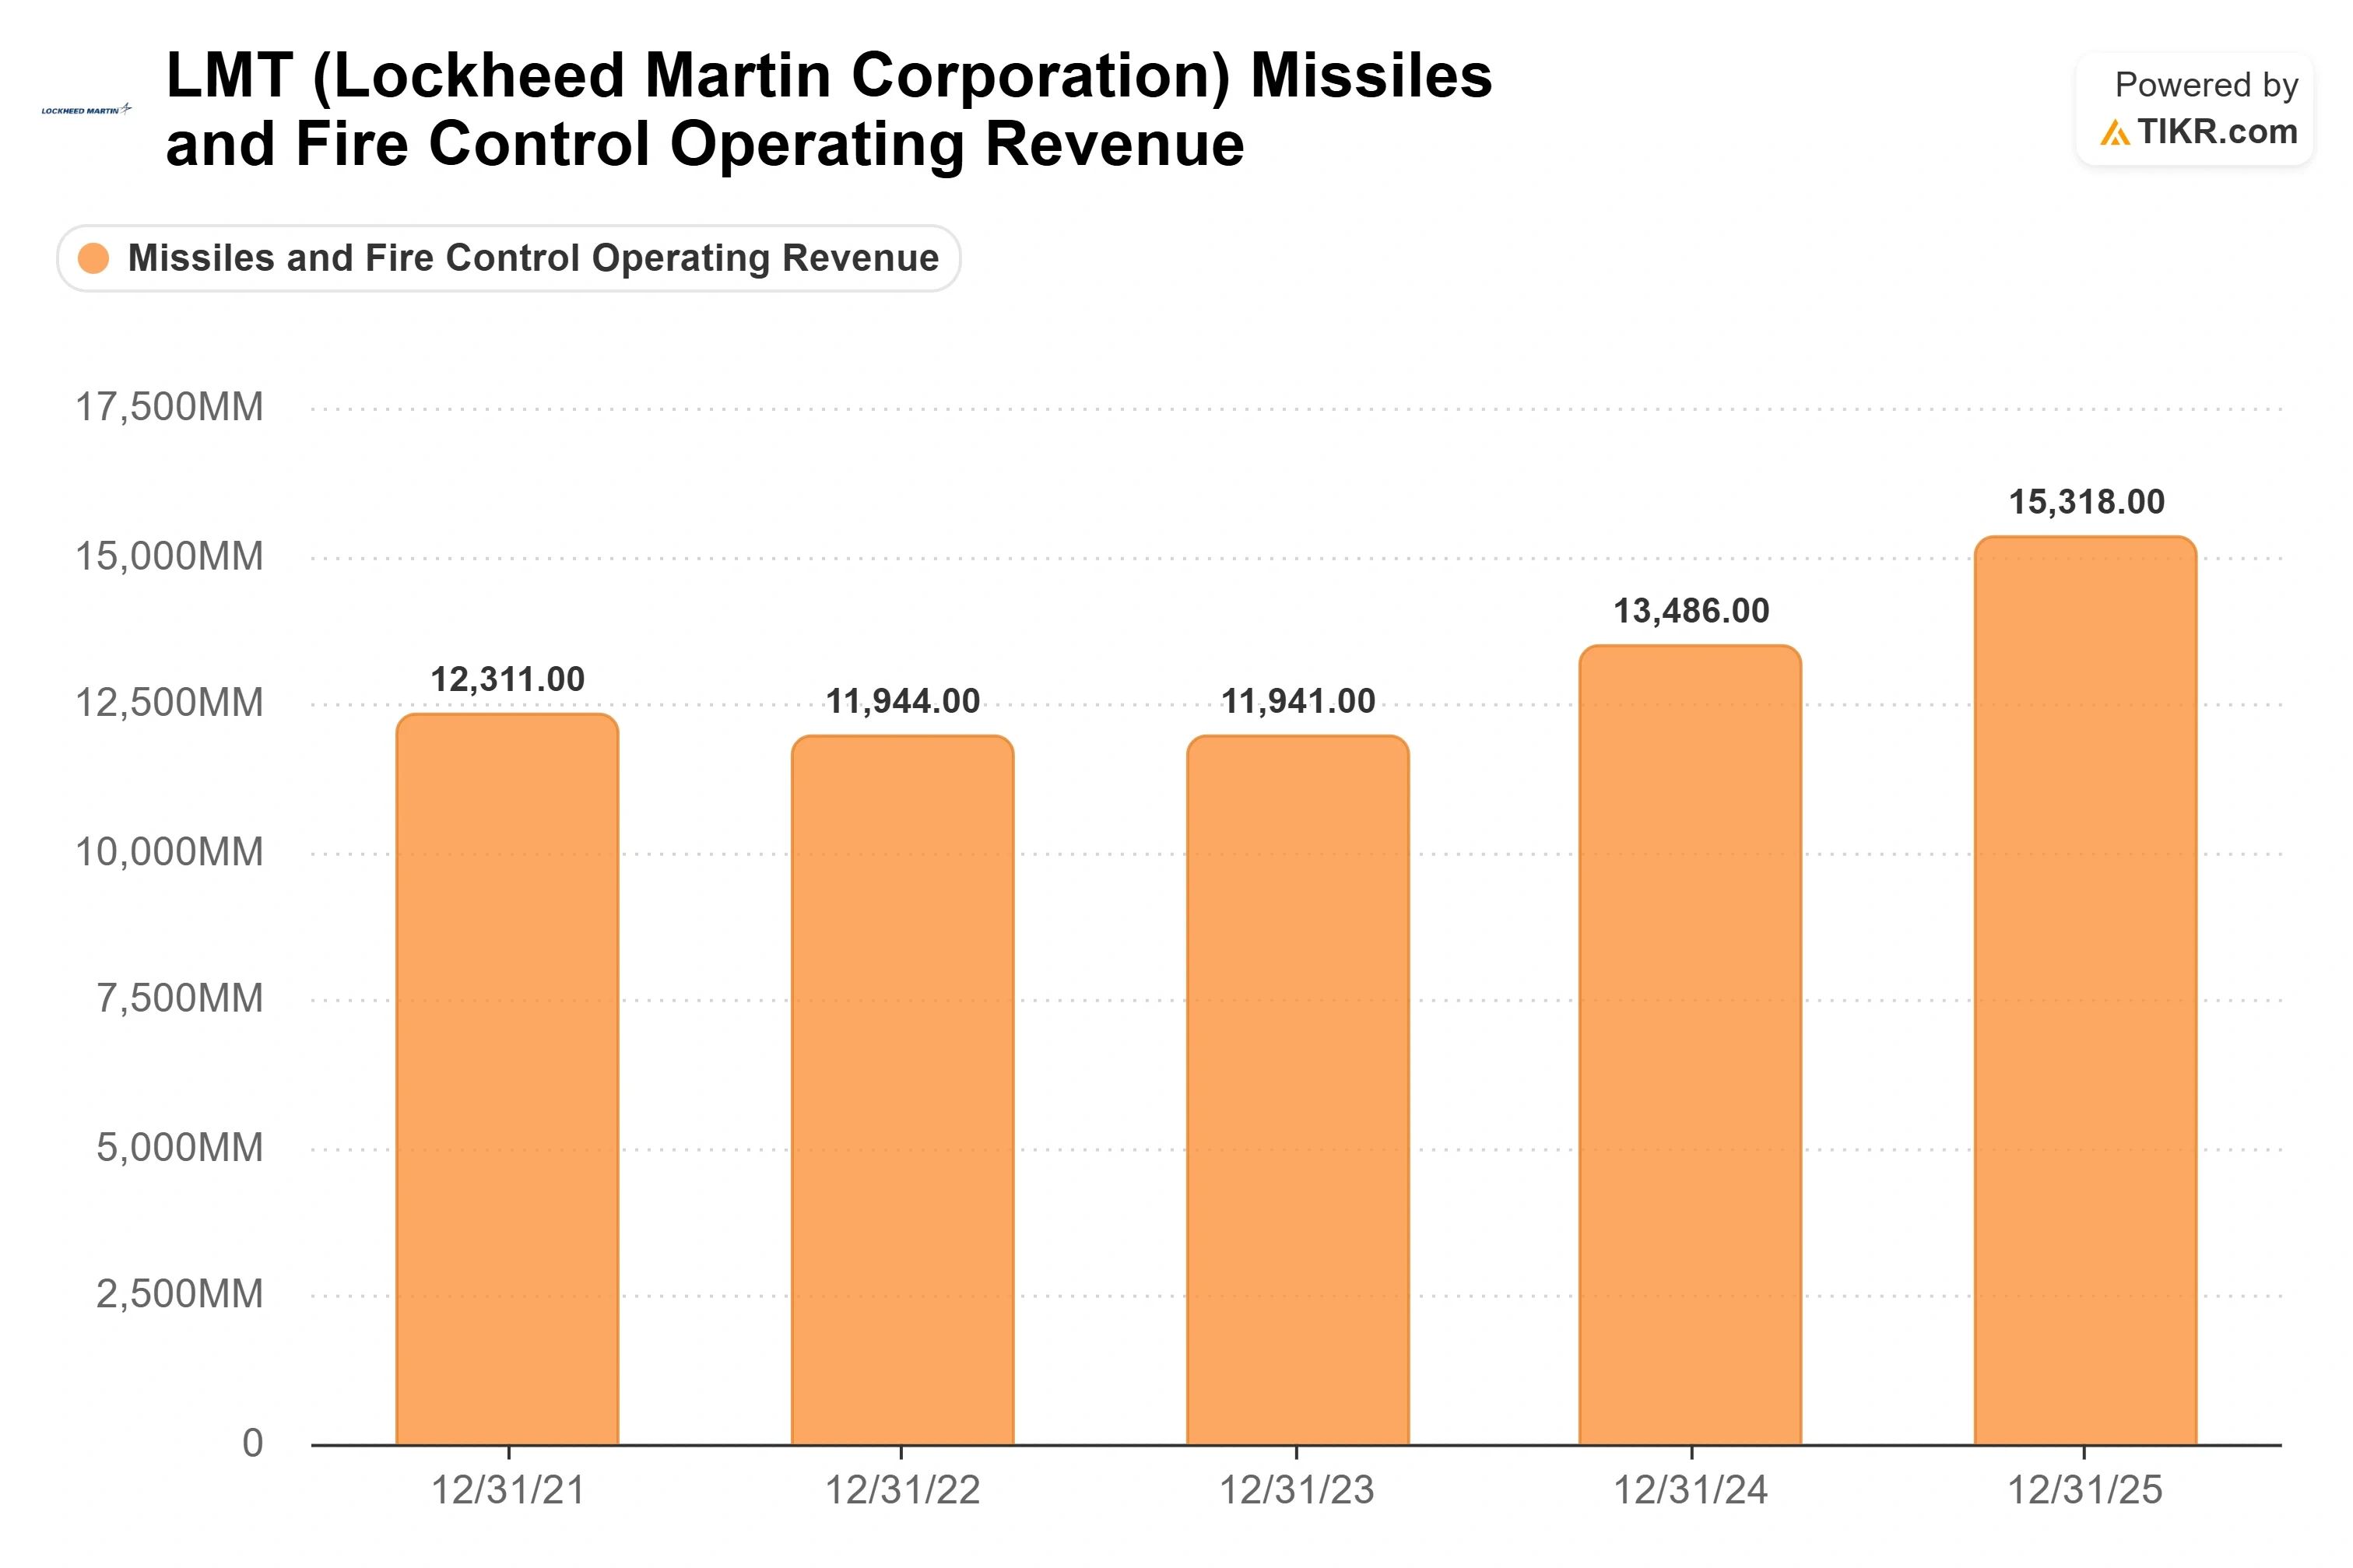
UBSアナリストのギャビン・パーソンズは、同社で最も成長が速く、マージンが高い部門である「ミサイル・ファイア・コントロール」を中心にレポートを構成した。彼は2028年までに年間約9%の売上高成長を見込んでおり、これはコンセンサスを上回る。また、ミサイル部門は2025年から2030年の間に約150%成長すると見ている。彼の2028年調整後EPS見通しは約$39で、これは市場コンセンサスを約12%上回る。
9月17日、ロッキードは国防総省と、機密扱いのAIM-260 JATM空対空ミサイルの生産加速に関する枠組み合意に署名した。これは需要のシグナルであり、複数年にわたる購入計画には議会の承認が依然として必要だ。同日、国務省はサウジアラビアへの最大$243億のF-35売却の可能性を承認した。これも議会の審査期間を経る必要がある。4日後、陸軍はロッキードに最大$12億の精密打撃ミサイル(PrSM)契約を授与した。
7月23日、ロッキードは第2四半期の売上高$200.6億(前年比+11%)、調整後EPS $7.94(市場予想を10.5%上回る)を報告した。受注残高は記録的な$2300億に達し、前年同期から$640億増加した。この中には$350億の複数年THAAD契約も含まれる。CEOのジム・タイクレット氏は、PAC-3の年間生産を3倍、THAADの生産を4倍にすると述べ、9月17日のモルガン・スタンレー・ラグナ会議でその規模を率直に説明した:「昨年比20%増といったレベルではない」
ロッキード・マーティン株の過去実績と将来予測を確認しよう (無料です!) >>>
この見通しを崩す可能性があるもの
弱気材料は消えておらず、経営陣はその最も鋭い側面を直接指摘した。生産拡大について問われたタイクレット氏は、自社工場の先を指摘した:「我々のサプライチェーンが、生産拡大における最大のリスク要因だ」。UBSが想定する増産計画は、投資を決断する中堅サプライヤー次第であり、これはロッキードが最もコントロールできない部分だ。
2026年前半、F-16とC-130関連の費用が航空部門(エアロノーティクス)を圧迫し、マージンは縮小した。TIKRのセグメントデータによれば、同部門の営業利益率は2021年から2023年まで約10%から10.5%で推移していたが、その後低下した。CFOのエバン・スコット氏は、第3四半期のマージンは第2四半期に比べてリスク解消が少なく、「ばらつき」が見られる可能性があると警告した。また、年間フリーキャッシュフローの$70億超という業績見通しは、後半に大きく偏っている。
一方で、全く新しい要素が追い風となっている。ロッキードは、対ドローンシステム「Sanctum」をコンセプトから実射撃テストまで45日で進め、転用したヘルファイアミサイル、スタートアップのレーダー、自社開発の高出力マイクロ波を組み合わせた。タイクレット氏はそれが機能するのを見た後、拡大を指示した:「今すぐそれぞれ1,000基作れ」。1基あたり数十万ドル(プラットフォームの数十億ドルとは対照的)のこれらのシステムは、キャッシュフローを圧迫することなくドローンの脅威に対処する。
バリュエーション面では、この割安感こそが議論の存在理由だ。ロッキードはNTM(今後12ヶ月)EV/EBITDAで約11.9倍、NTMP/Eで約17倍で取引されている。同じTIKRデータによると、ノースロップ・グラマンはEV/EBITDA 13.5倍、P/E 17.6倍、エアバスはEBITDA 13.3倍前後で取引されている。ロッキードは、複数年にわたる生産拡大計画を任された時点で、西側の大手防衛主要企業の中で最も割安な銘柄だ。このギャップが解消されるかどうかはマージンの回復次第であり、受注残高はすでに十分だ。
TIKRでロッキード・マーティンと同業他社の比較を確認しよう (無料です!) >>>
TIKR高度モデル分析
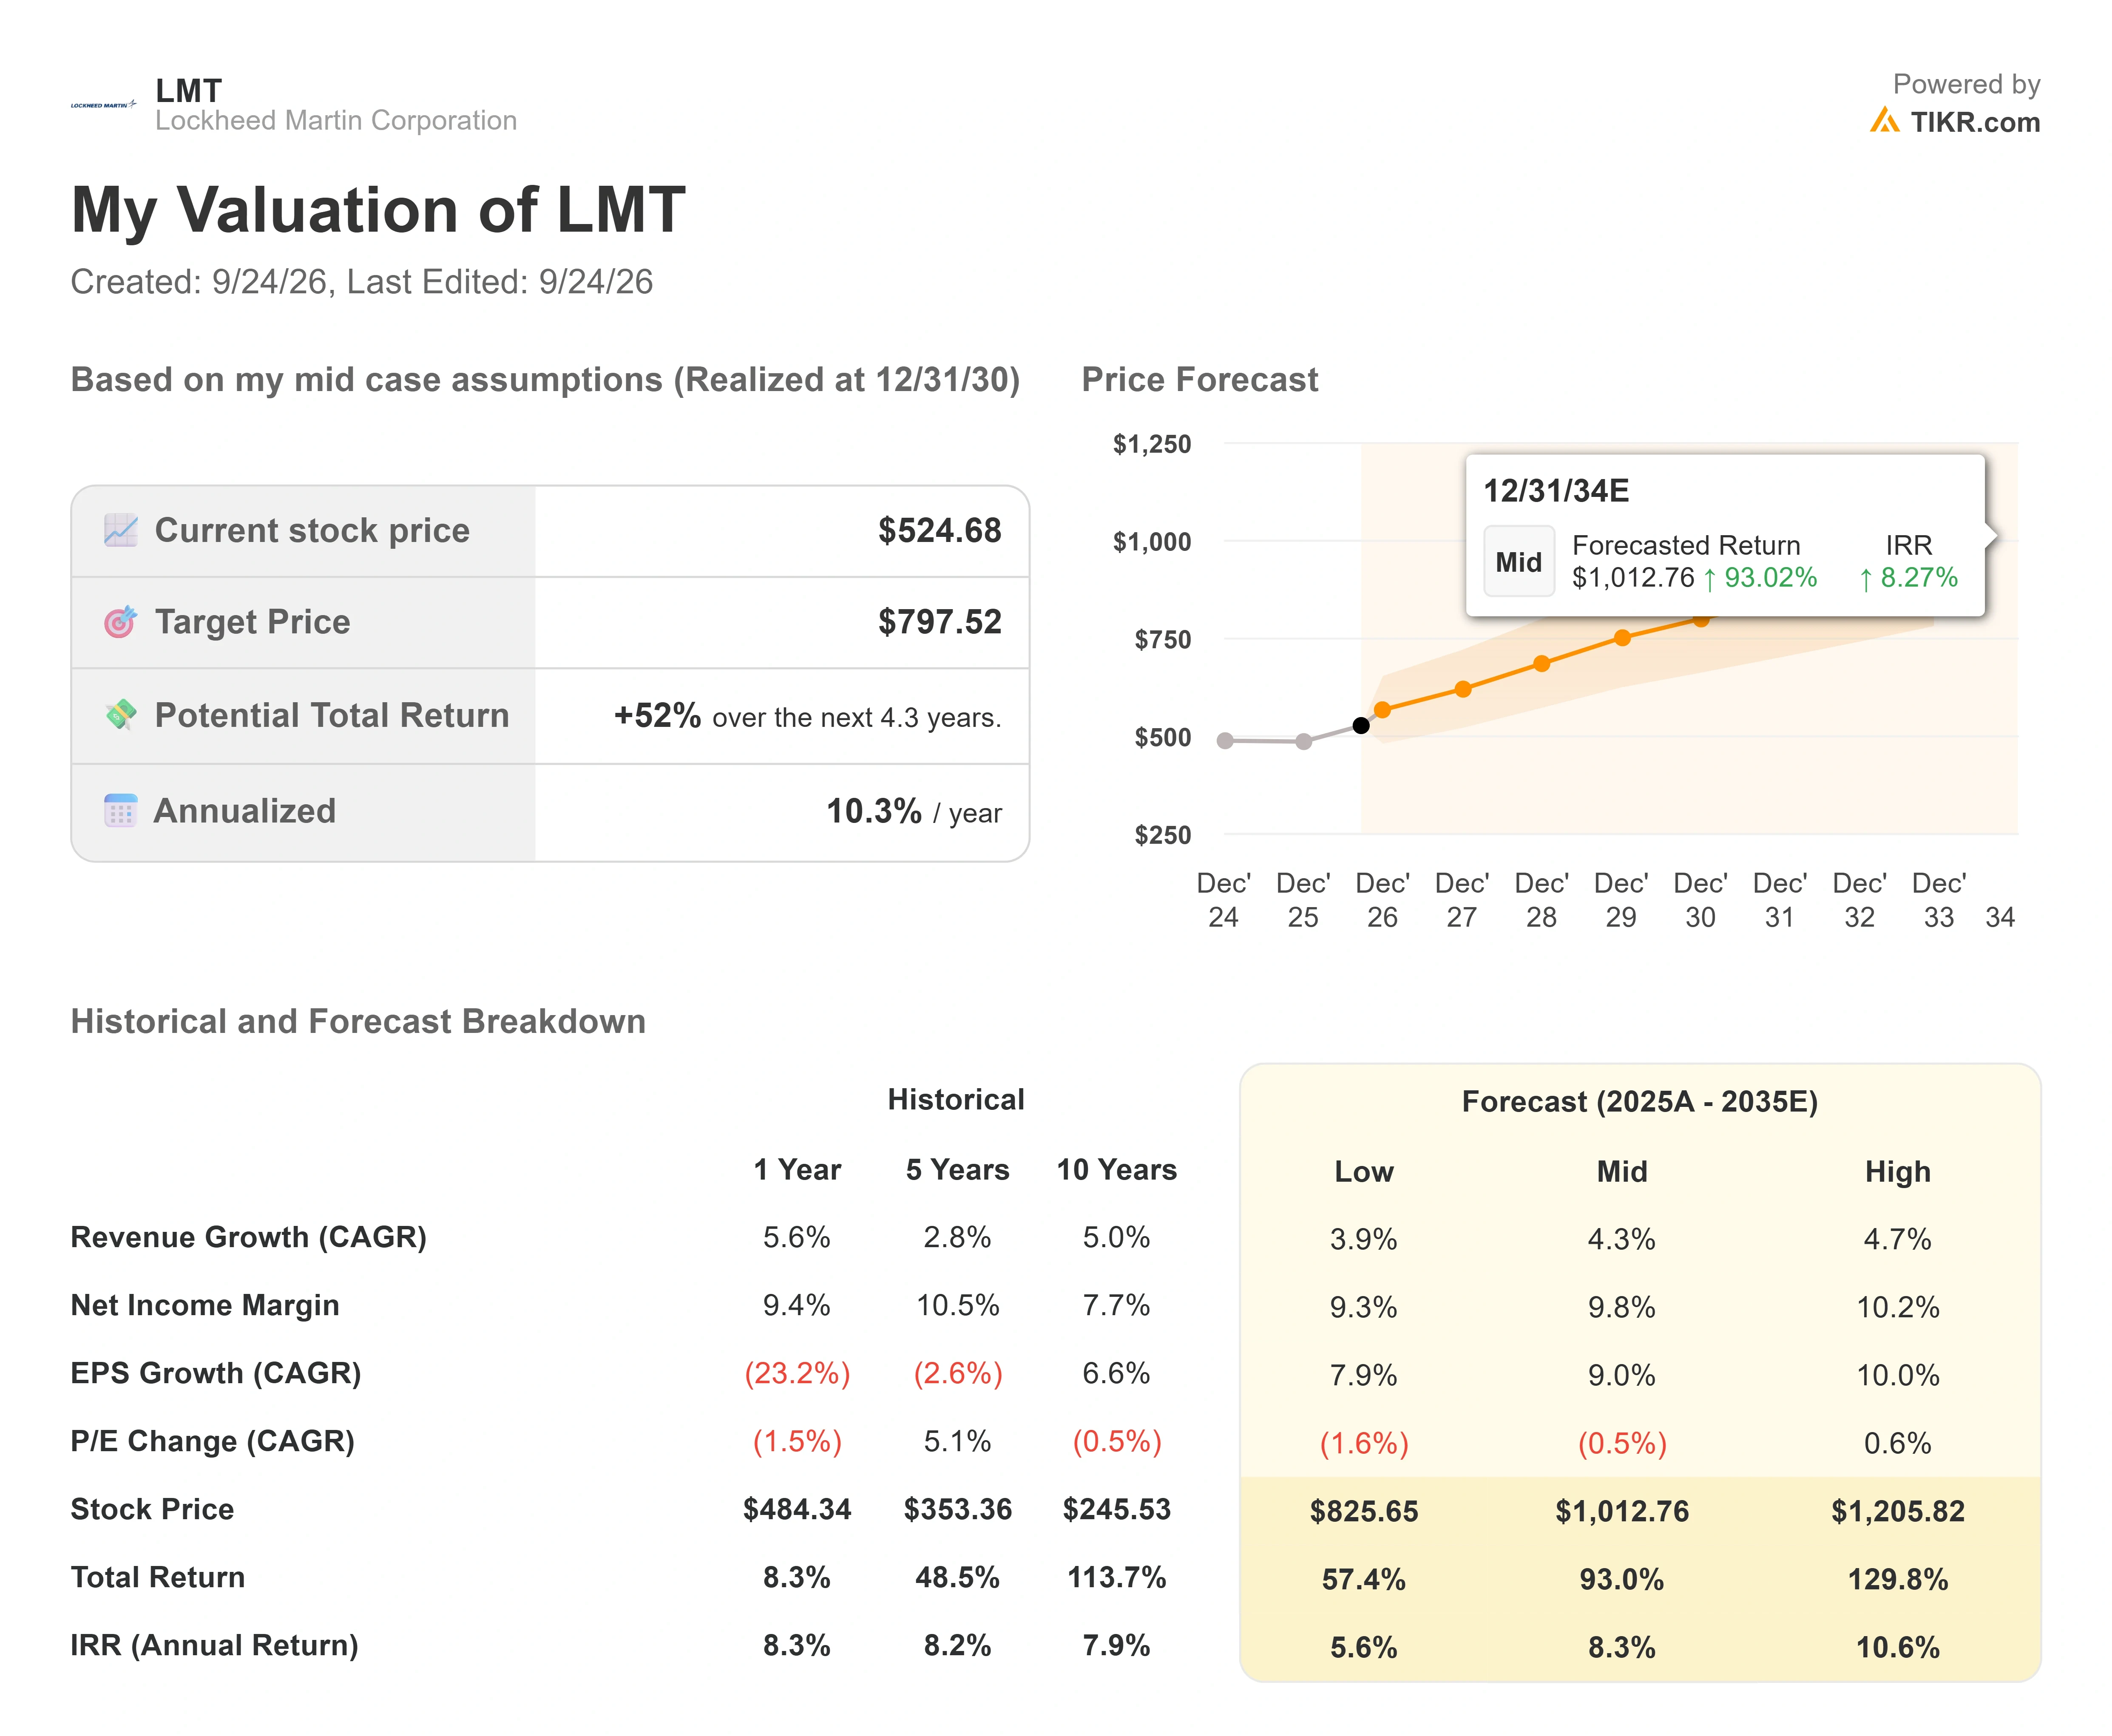
- 現在株価: $524.68
- 目標株価 (中間ケース): ~$798
- 潜在トータルリターン: ~52%
- 年率化IRR: ~10% / 年
ロッキード・マーティン株のアナリスト成長予測と目標株価を確認しよう (無料です!) >>>
TIKRの中間ケースモデルは、ロッキードを2030年末時点で約$798と評価しており、現在の株価から約52%のトータルリターン(年率約10%)に相当する。これを支える2つの要因がある。PAC-3、THAAD、JATMにわたるミサイル生産の拡大と、F-35のサステインメント(維持・運用)および国際需要が航空部門を支えることだ。マージンの牽引役は、ロッキードが効率化による利益を確保できる枠組み契約構造であり、これにより純利益率は2030年までに9%台後半に向けて上昇すると見込まれる。主なリスクは、経営陣自身が指摘した通り、サプライヤーの生産能力と、拡大計画が完全に軌道に乗る前に収益の基準をリセットしてしまう固定価格契約関連費用だ。
この目標株価全体は、すでに十分な受注がある中でのマージン回復にかかっている。UBSも独自のシナリオを通じて同じ緊張関係を示している。拡大計画が相乗効果を生めば強気ケースで約$870、実行関連費用が基準をリセットし続ければ弱気ケースで$452だ。
結論
次の試練は10月20日の第3四半期決算だ。フリーキャッシュフローに注目したい。経営陣は年間$70億超を業績見通しとして示しており、前半が低調だった後、後半がこれを支えなければならない。この目標を維持する結果で、航空部門のマージンが過去の10%前後の水準に回復する傾向を示せば、UBSが賭けている収益構造の変化は現実的だと言える。一方、ベースラインをリセットするような追加費用が発生すれば、市場の慎重姿勢は正しかったことになる。約$525の現在株価は、依然として後者の結果を織り込んでいる。
億万長者投資家が何を買っているか確認して、TIKRでスマートマネーをフォローしよう。
ロッキード・マーティンに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使うのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
ロッキード・マーティンを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォール街アナリストの予想、バリュエーションマルチプルの推移、目標株価が上向きか下向きかがわかる。
無料のウォッチリストを作成して、ロッキード・マーティンとその他の気になる銘柄すべてを追跡できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい投資機会を探している?
- 億万長者投資家が何を買っているか 確認して、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上の世界の銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!