カーニバル・コーポレーション株の主要統計
- 現在株価: $21.80
- 目標株価(中間): ~$38
- アナリスト平均目標株価: ~$34.49
- 潜在トータルリターン: ~76% (約4.2年間)
- 年率化IRR: ~14.5% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう(無料) >>>
何が起きているのか?
カーニバル・コーポレーション (CCL) は、9月29日(火)に発表される第3四半期決算を前に、年初来25%以上下落し、株価は$21.80と52週安値$21.52のわずか上で推移している。焦点は明確だ:6月にジョシュ・ワインスタインCEOは、中東紛争による収益率への打撃は「すでに一時的なものであることが証明されつつある」と主張した。火曜日の数字は、彼の見解が正しかったかどうかを示す最初の確かな判断材料となる。
アナリストは、売上高が前年同期の$81.5億ドルから約$84億ドルに増加し、調整後EPSは$1.43から$1.35近辺に低下すると予想している。売上高増加にもかかわらずEPSが低下するというこの緊張関係、そして精査されるべきコスト項目が燃料費だ。
顕微鏡で見られる燃料費項目
第2四半期では、燃料価格は前年比で約30%上昇したが、経営陣は依然として調整後純利益$5億6900万ドルという記録を達成し、前年比20%以上の増加を実現した。6月23日の決算発表以降、原油価格はさらに上昇しており、ジェファリーズを含むアナリストは、燃料費高が第4四半期および通期の業績見通しに対する主要なリスクであると指摘している。
CFOのデビッド・バーンスタインは、再交渉された仕入れ先レートから、複数の船で出航日にフォークリフトを1台減らすことまで、「数百の小さなこと」について説明し、「我々が行っていることの圧倒的多数は長期的なものだ」と述べた。第3四半期の決算は、このコスト削減エンジンが原油価格のさらなる上昇を吸収しつつ、会社が第3四半期の調整後EBITDA見通しである約$28億8000万ドルを維持できるかどうかを示す。その営業利益率は、燃料費の圧力下でも第2四半期を通じて10%台前半を維持しており、コスト規律が実際に効果を発揮していることがわかる。
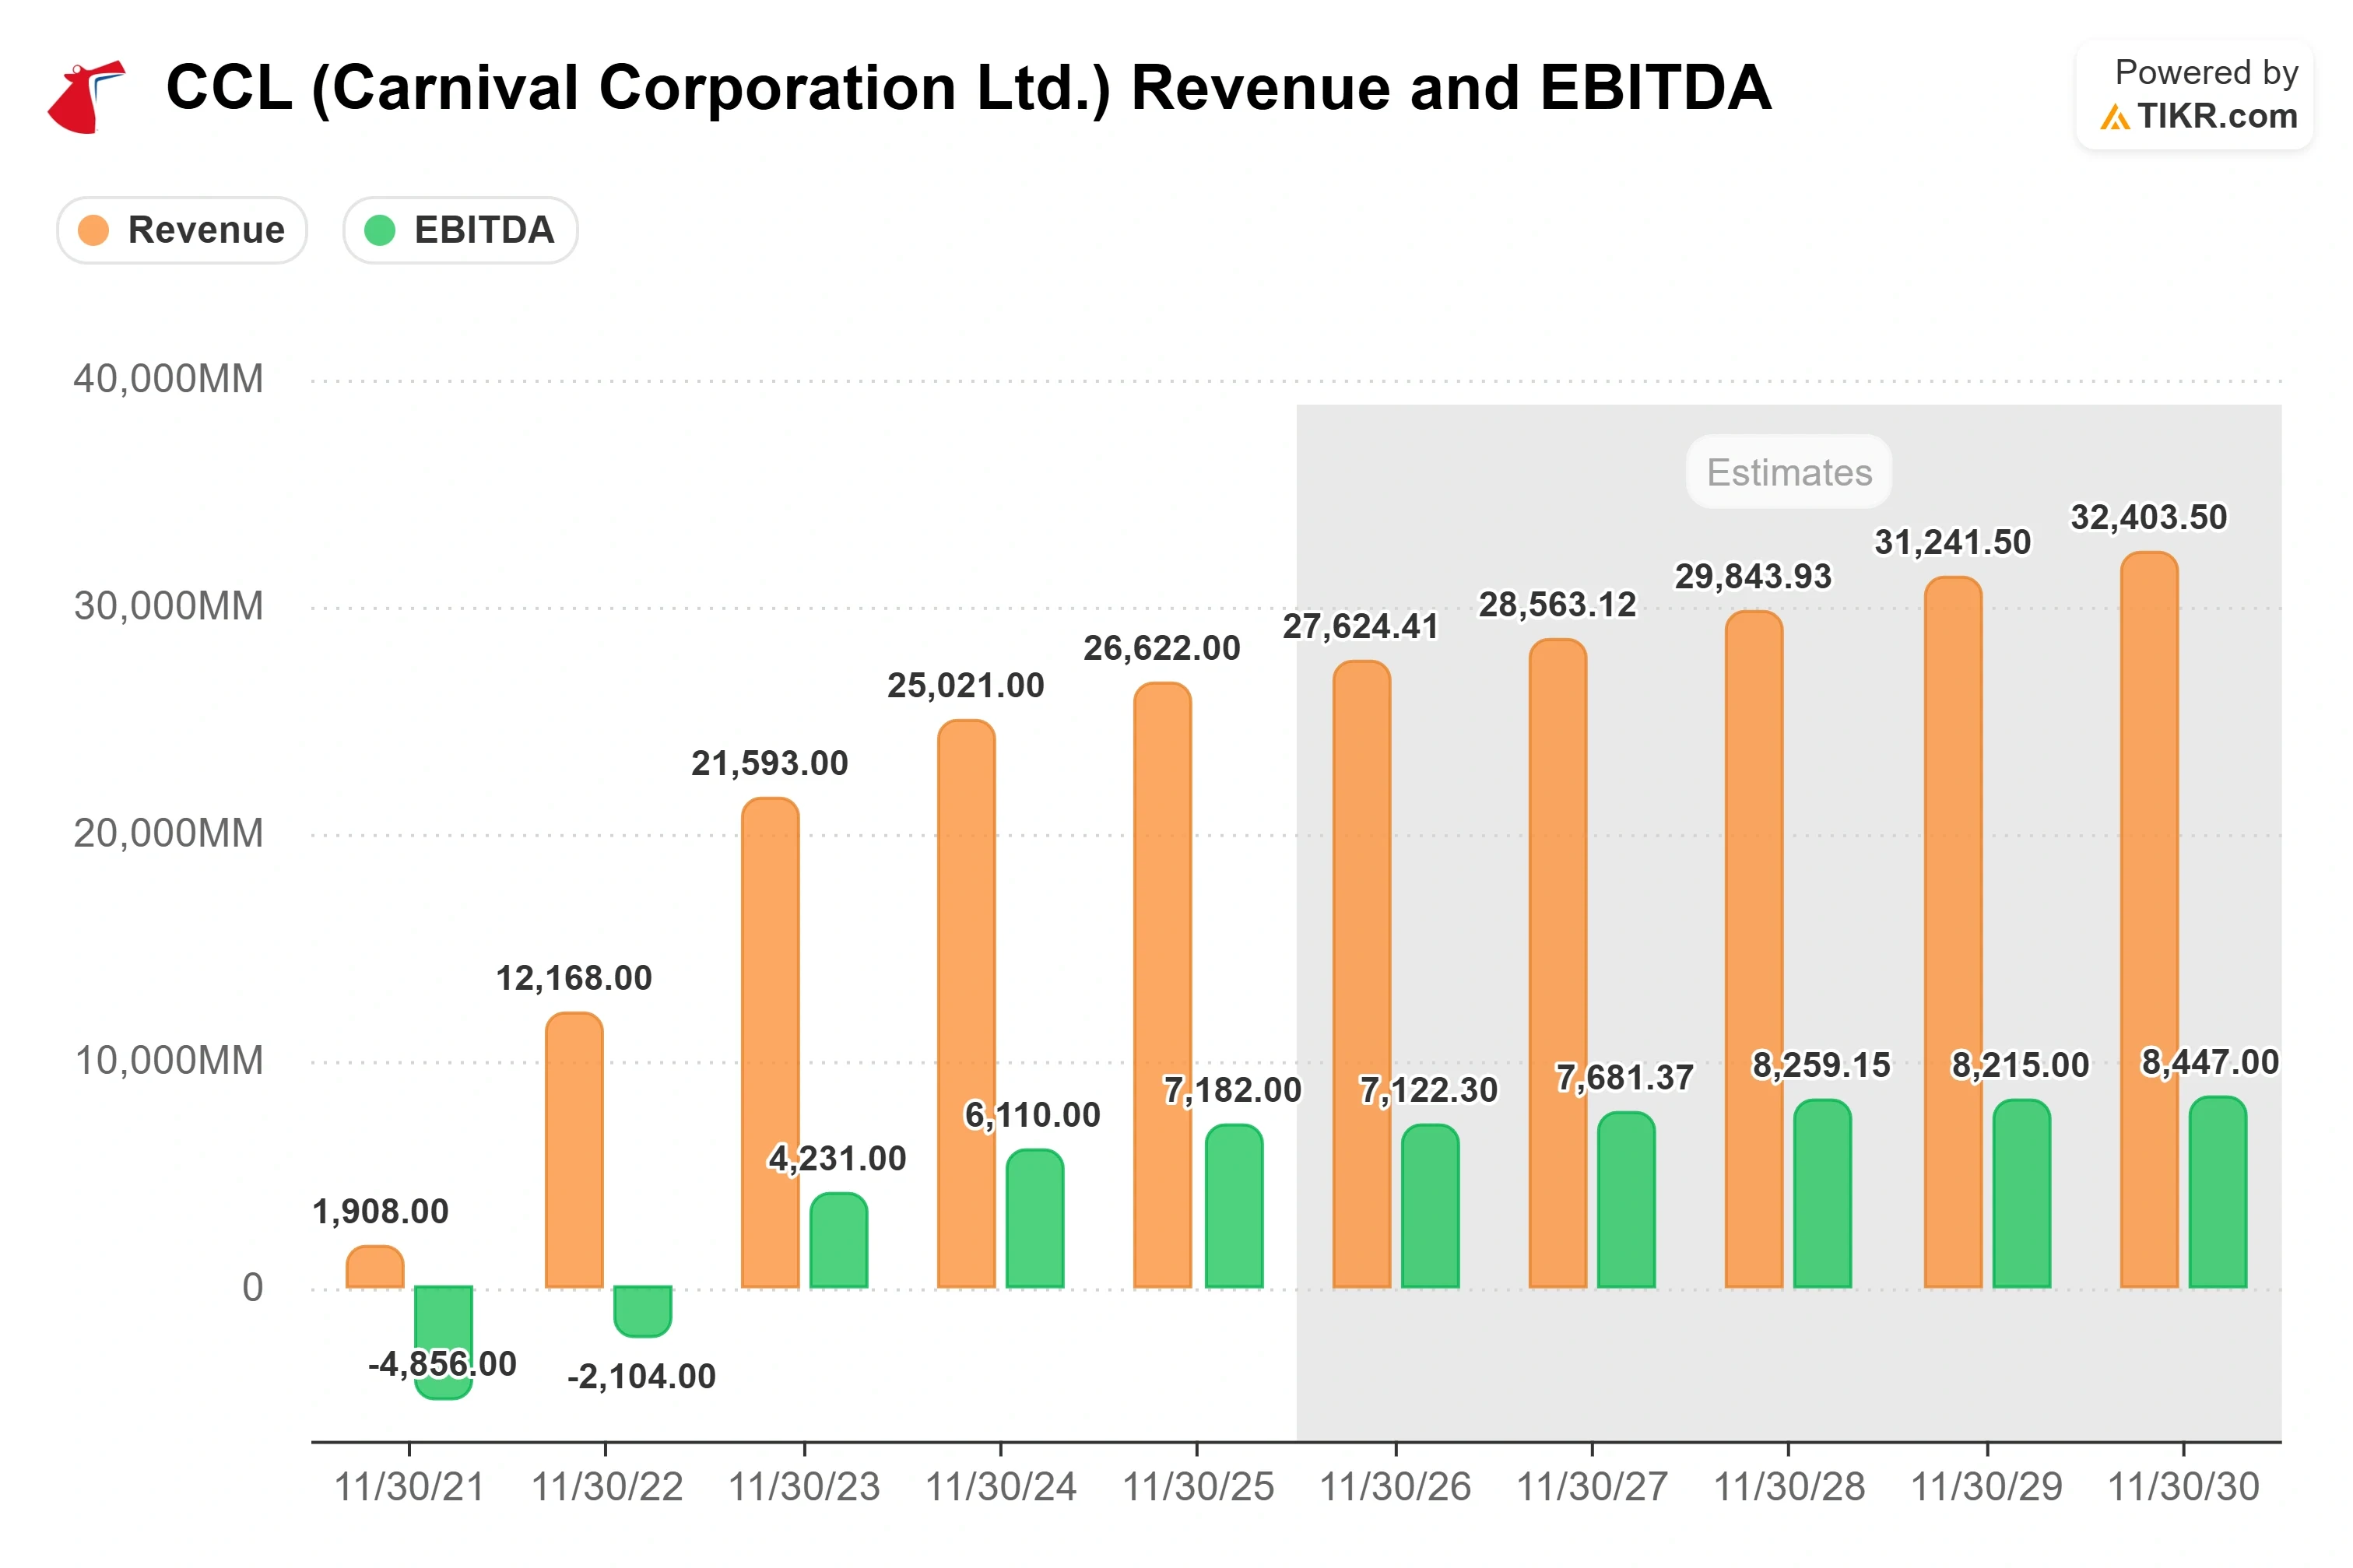
カーニバル・コーポレーション株の過去データと将来予測を見る(無料!) >>>
「一時的」が証明すべきこと
6月、カーニバルは通期の標準化された収益率成長率を約2.25%に下方修正し、これは以前の業績見通しから約1ポイント低い水準で、そのほぼ全てを地中海への配船に起因するとした。そのメカニズムが重要だ:値下げする代わりに、経営陣は価格を守るために欧州の稼働率を約2ポイント引き下げ、ワインスタインCEOはこの意図的なトレードオフを「ビジネスにとって最も健全なこと」と呼んだ。彼はまた、予約動向が「すでにこれらの逆風の反転が始まっていることを示唆している」と述べ、2027年の欧州予約は「ミッドティーン(10%台半ば)のパーセンテージで前年比増加し、より高い価格で推移している」と語った。
通期EPS目標の$2.22を維持し、欧州が第4四半期に向けて堅調であることを確認できれば、「一時的」という見解は生き残る。業績見通しを下方修正するか、さらなる軟調さを示唆すれば、議論は2027年のどの程度がリスクにさらされているかに移る。ウォールストリートは2つ目の結果に備えている:9月中旬、ドイツ銀行は目標株価を$29に、ゴールドマン・サックスは$30に、バークレイズは$33に引き下げ、いずれも燃料費と欧州・カリブ海の価格軟調を理由としたが、売りレコメンドに移行したところはなかった。
ジェファリーズは$28億8000万ドルのEBITDA見通しを保守的と評価し、$33で買いを維持した。ドイツ銀行は僅かな上方サプライズと近い将来の材料はないと見ている。同じ燃料価格曲線に対して、正反対の解釈だ。カーニバルの割安感が賭けの大きさを示している:TIKRの競合他社データによれば、NTM EV/EBITDAは約7.5倍で、ロイヤル・カリビアンの約10.5倍やノルウェージャンの約9倍と比較して低く、純債務対調整後EBITDAも年末の3.4倍から3.1倍に低下しているにもかかわらずだ。
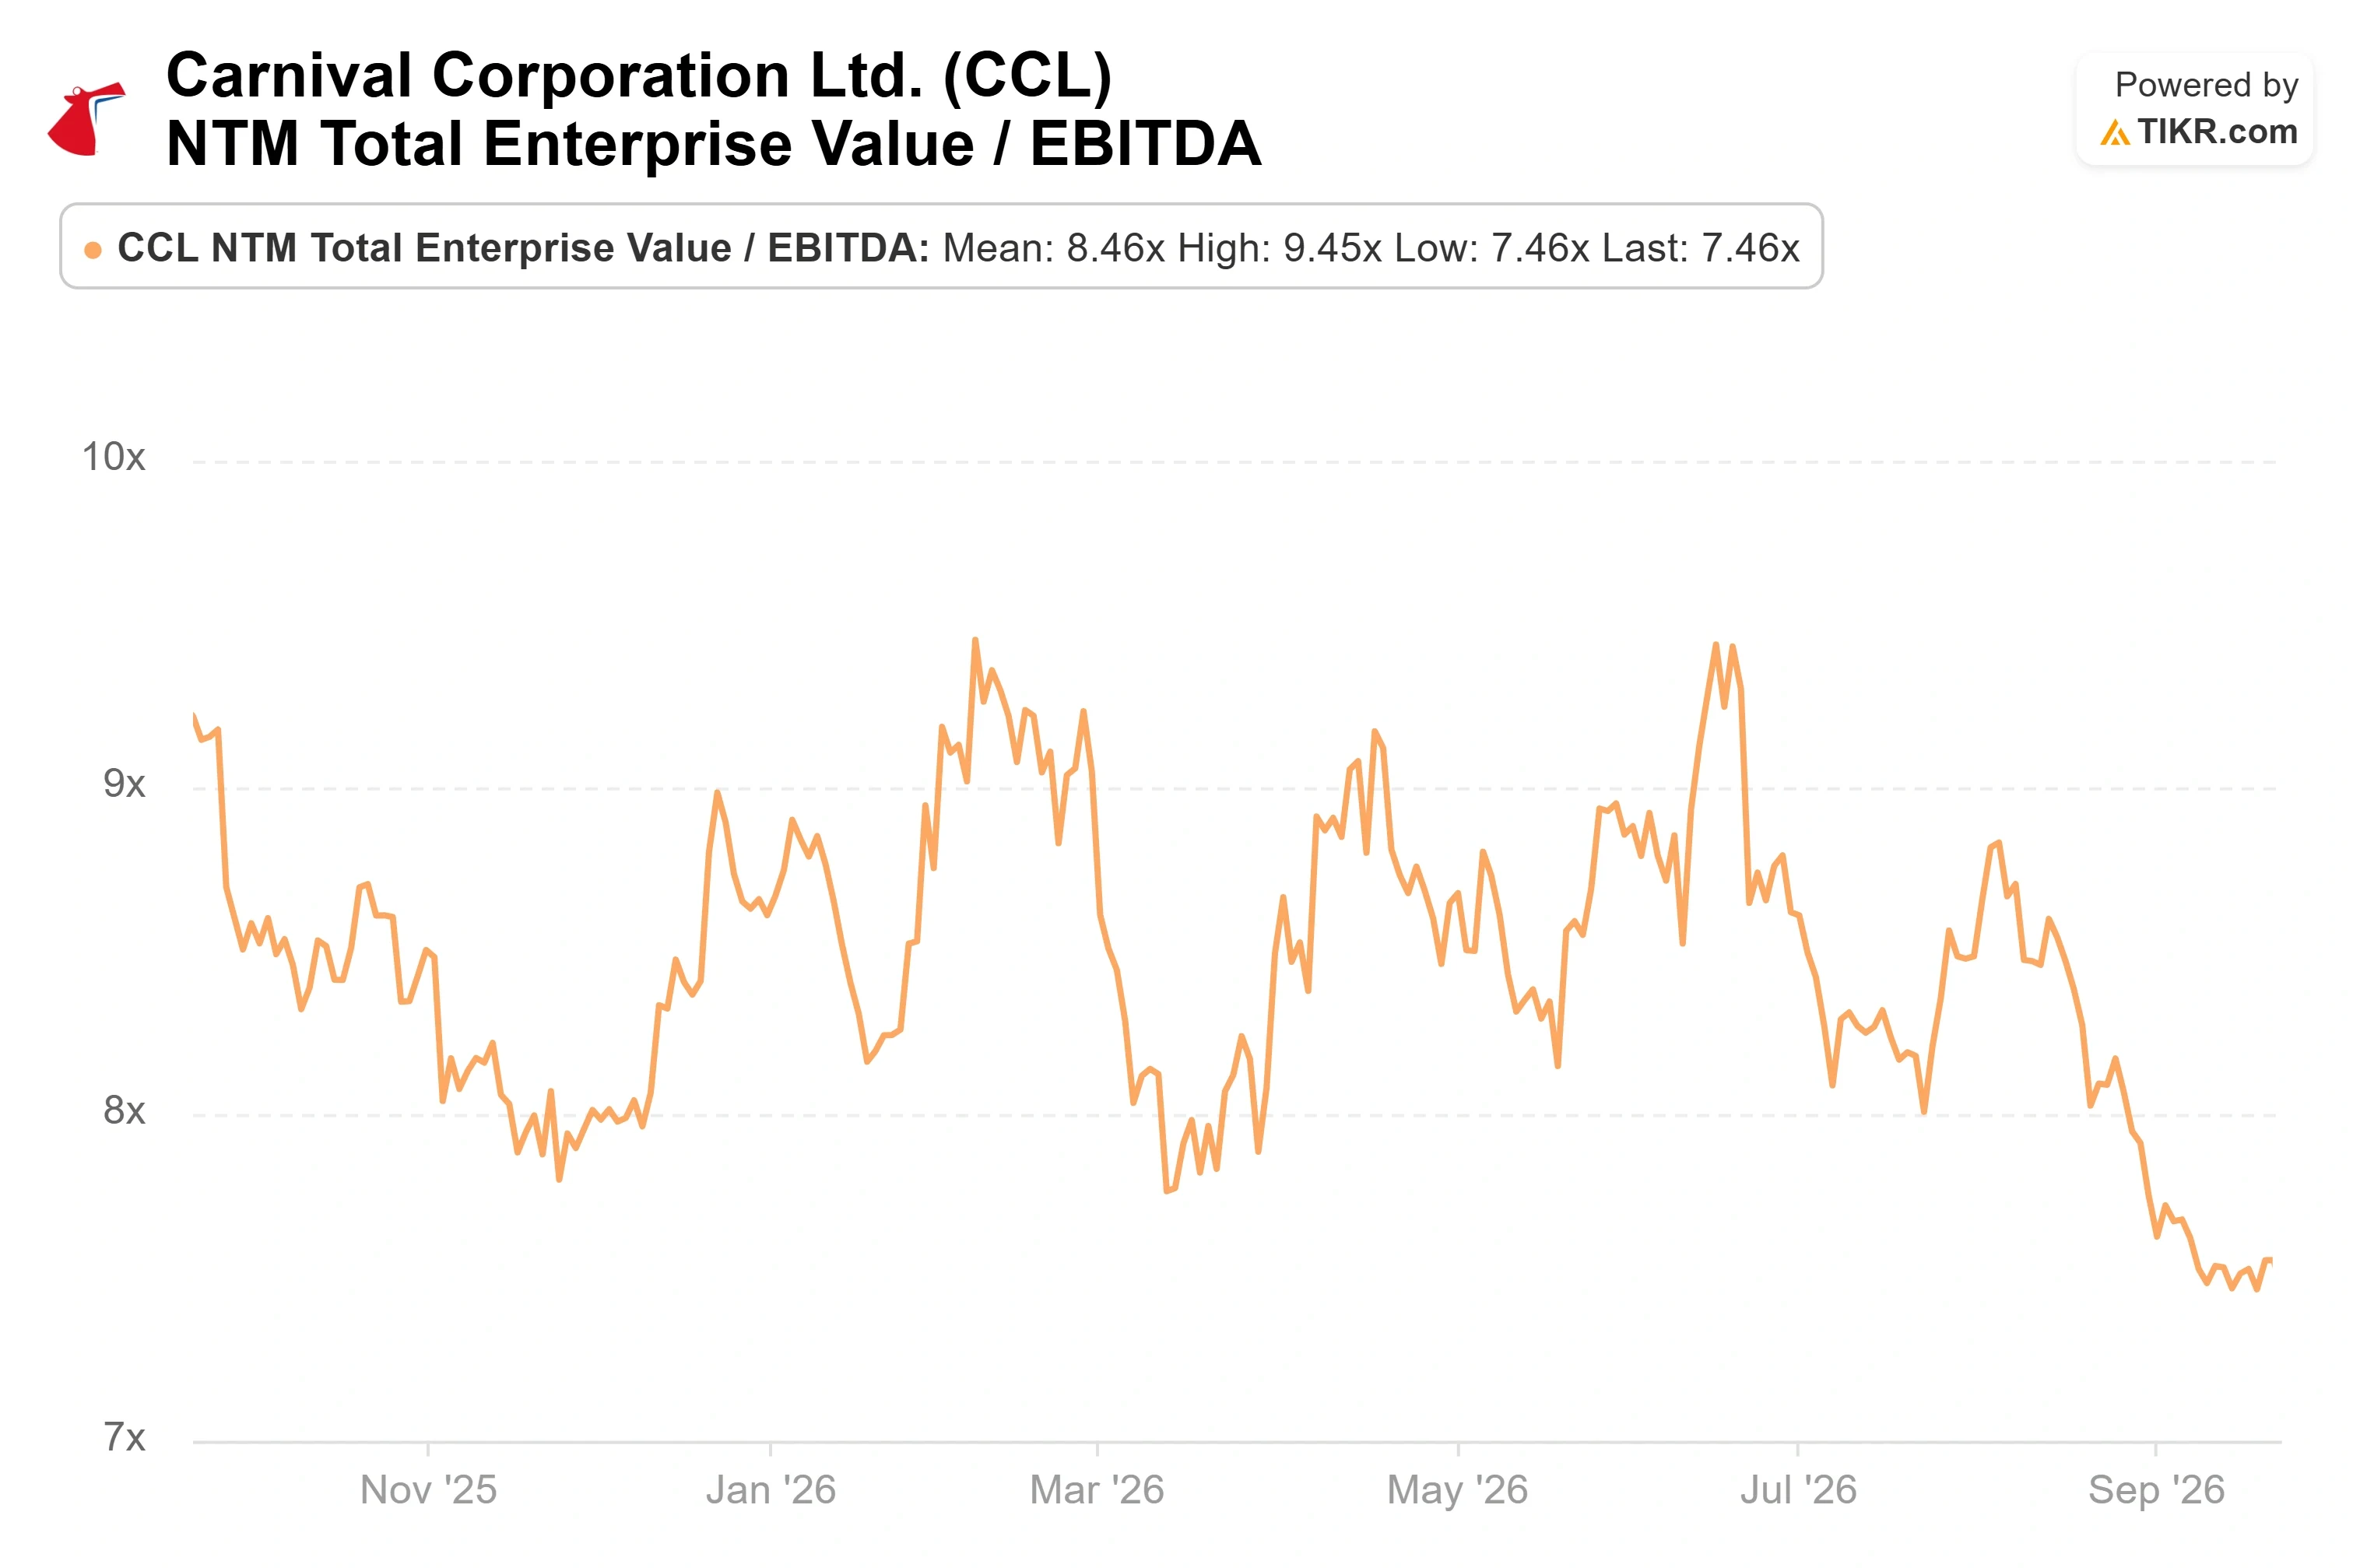
TIKRでカーニバル・コーポレーションが競合他社と比較してどのようにパフォーマンスしているかを見る(無料!) >>>
TIKR アドバンストモデル分析
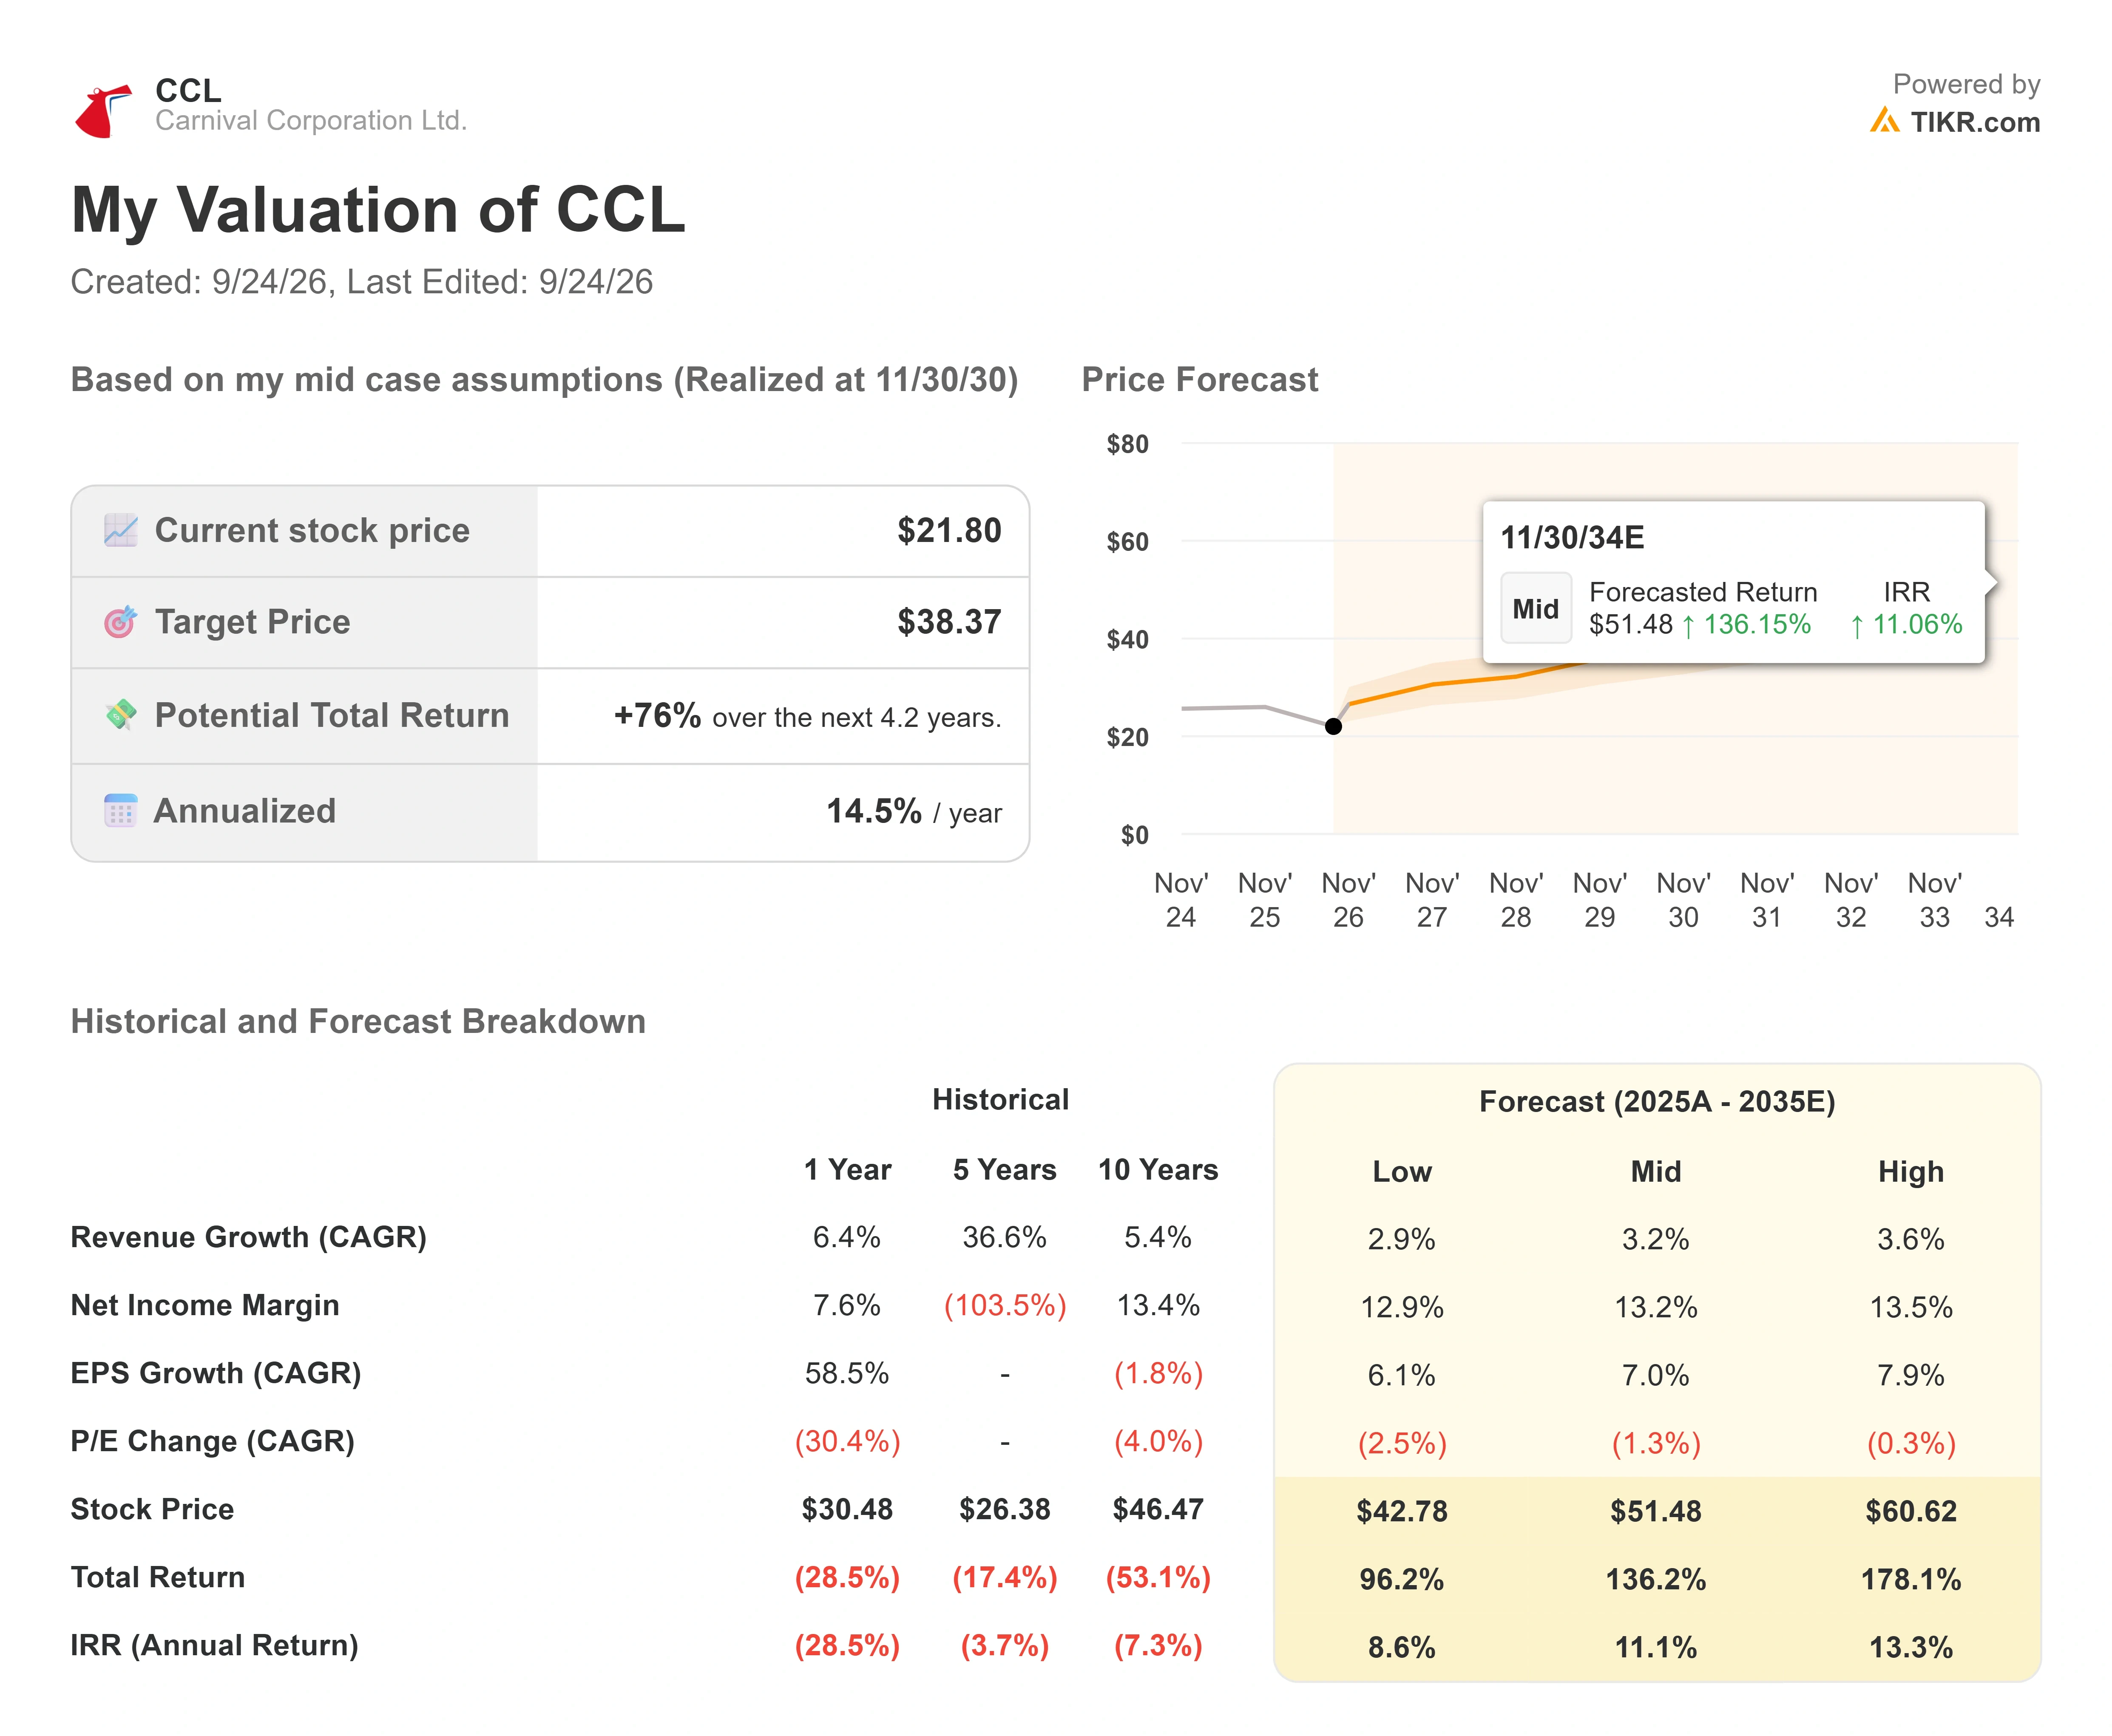
- 現在株価: $21.80
- 目標株価(中間): ~$38
- 潜在トータルリターン: ~76% (約4.2年間)
- 年率化IRR: ~14.5% / 年
カーニバル・コーポレーション株のアナリスト成長予測と目標株価を見る(無料!) >>>
TIKRの中間ケースでは、カーニバルを約$38と評価しており、$21.80からのトータルリターンは約76%(約4.2年間)、年率化IRRは14.5%となる。すでに2つの売上高ドライバーが見えている:延長された予約カーブ(6月時点で2026年の93%が記録的な価格で予約済み)と、Celebration KeyとHalf Moon CayのRelaxAwayが来年Paradise Collectionのゲスト訪問数を900万人超に押し上げると期待される目的地開発だ。利益率のドライバーは、バーンスタインが詳細を説明した構造的なコスト削減プログラムだ。主要なリスクはその裏返しだ:上昇する原油価格曲線に対する燃料費の増加はフリーキャッシュフローを圧迫し、業績見通しの下方修正を強いて、将来の見通しをリセットさせる可能性がある。
上振れシナリオ:「一時的」という見解が証明され、原油価格が安定すれば、記録的な収益率を生み出しながら一桁台のEBITDA倍率で取引されているビジネスは急速に評価が上昇する可能性がある。下振れシナリオ:欧州の軟調さがさらに1四半期続き、燃料費が上昇すれば、割安な倍率は正当化され、債務削減ストーリーは停滞する。
結論
9月29日の市場開始前に2つの項目を注視しよう。第一に、通期EPS見通しの$2.22:これを維持または上方修正すれば、「一時的」というストーリーは生き残る。下方修正すれば、市場の警戒感は正しかったことになる。第二に、欧州の収益率に関するコメントで、「第4四半期に向けて堅調化」が良い結果であり、「依然として軟調」は回復が1四半期遅れたことを示すサインだ。燃料費はどちらの場合でも圧力要因だが、業績見通しは経営陣が6月の確信を裏付けるか、静かに撤回するかの分かれ目となる。
億万長者投資家が何を買っているかを見て、スマートマネーを追従しよう。TIKRで。
カーニバル・コーポレーションに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
カーニバル・コーポレーションを呼び出せば、何年分もの過去の財務データ、ウォールストリートのアナリストが今後数四半期の売上高と利益をどう予想しているか、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたが注目している他のすべての銘柄と一緒にカーニバル・コーポレーションを追跡する無料のウォッチリストを作成できる。クレジットカード不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追従しよう。
- TIKRのオールインワンで使いやすいプラットフォームでわずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸せな投資を!