キーポイント
- TFIインターナショナルは、第3四半期決算が予想を下回り、第4四半期の業績見通しが市場予想を大幅に下回ったことで、株価が15%下落しました。
- トラックロード事業の営業利益はほぼ倍増しましたが、LTL事業の営業利益は43%減少しました。
- FedEx FreightとXPOはいずれも調整後LTLマージンを改善させており、TFIのLTL事業の低迷は同社固有の問題である可能性が高いです。
- TFIのトラックロード事業の回復はKnight-Swiftの動きと一致していますが、注目すべきはLTLの価格設定です。
TFIインターナショナル (TFII) は本日、株価が約15%下落し(約96ドルで取引)、第3四半期決算が1株当たり利益(EPS)で予想を下回り、自社の業績見通しを下回り、さらにウォール街の予想を大幅に下回る見通しを発表したことが原因です。
主要なLTL競合他社は順調です。 FedEx Freight (FDXF) と XPO (XPO) は木曜日にいずれも調整後LTLマージンの改善を報告しましたが、TFIのマージンは縮小しました。TFIのトラックロード事業の回復も、先週 Knight-Swift (KNX) が報告したものと一致しており、事業の半分は問題ないようです。
具体的な出来事
調整後EPSは39%増の1.67ドルでした。これは約1.75ドルというコンセンサス予想を下回り、7月にTFIが示した1.70ドルから1.80ドルの業績見通しの下限も下回りました。事業セグメント別の内訳は以下の通りです:
- トラックロード事業の営業利益:1億20万ドル、91%増
- LTL事業の営業利益:4,440万ドル、43%減、営業利益率は11.3%から6.6%に低下
より大きな問題は見通しです。TFIは第4四半期の調整後EPSを1.30ドルから1.40ドルと見通しており、アナリストが予想していた約1.67ドルを下回っています。これは前年同期の1.09ドルからは依然として上昇していますが、中間値は市場予想を約19%下回っています。
LTL事業は依然として悪い方向へ
TFIのLTL部門は出荷量を4.6%増加させましたが、燃料費を除く1出荷あたり収益は4.4%減少し、調整後営業比率は88.8%から91.3%に悪化しました。1,440万ドルのオフィス関連の減損損失も営業利益を押し下げましたが、これを除いてもLTLの利益は約24%減少しました。
Alain Bédard CEOは、LTLの価格設定が「四半期末から10月にかけて業績にプラスの影響を与え始めた」と述べました。しかし、経営陣は今四半期のLTL調整後営業比率が前年同期比で横ばいから100ベーシスポイント悪化すると依然として見込んでいます。また、四半期終了後、TFIは四半期あたり3,040万ドルの収益(同セグメント売上の約4.5%)をもたらしていたLTL契約が2027年1月31日以降更新されないことを知りました。
TIKRはTFIインターナショナルに関する19人のアナリストを追跡。何人が「買い」と言っている?
TFIインターナショナルに関する買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 TFIインターナショナルのアナリスト評価を見る
競合他社は適正な対価を得ている
XPOのLTL調整後営業比率 は260ベーシスポイント改善し80.1%となりました。燃料費を除く1出荷あたり収益は2.6%上昇し、1日あたり出荷量は5.8%増加したため、より多くの貨物をより良い価格で獲得できました。
FedEx Freightの燃料費を除く1出荷あたり収益は、9月30日までの4ヶ月間で1.6%上昇し、調整後営業利益率は15.5%に拡大しました。同社は 調整後営業利益の見通しを6億9500万ドルから7億1500万ドルに引き上げましたが、価格設定よりも燃料とわずかな数量増加を主な要因としています。同社株は本日約15%上昇しています。
TFIは軽量貨物の出荷を増やしたにもかかわらず、価格面で後退し(燃料費を除く100重量ポンドあたり収益は0.9%減少)、そのマージンが犠牲になりました。
トラックロード事業は市場全体での回復のようです。Knight-Swiftのトラックロード調整後営業比率は 700ベーシスポイント改善し89.2%となり、TFIの92.3%から86.7%への改善に近い動きです。Knight-SwiftのAdam Miller CEOは、コストインフレと供給逼迫により「2027年にはさらなる大幅な運賃上昇が必要になる」と見込んでいます。
見直しは予想値に反映される
決算発表前、アナリストはTFIの利益が上昇を続けると予想していました:
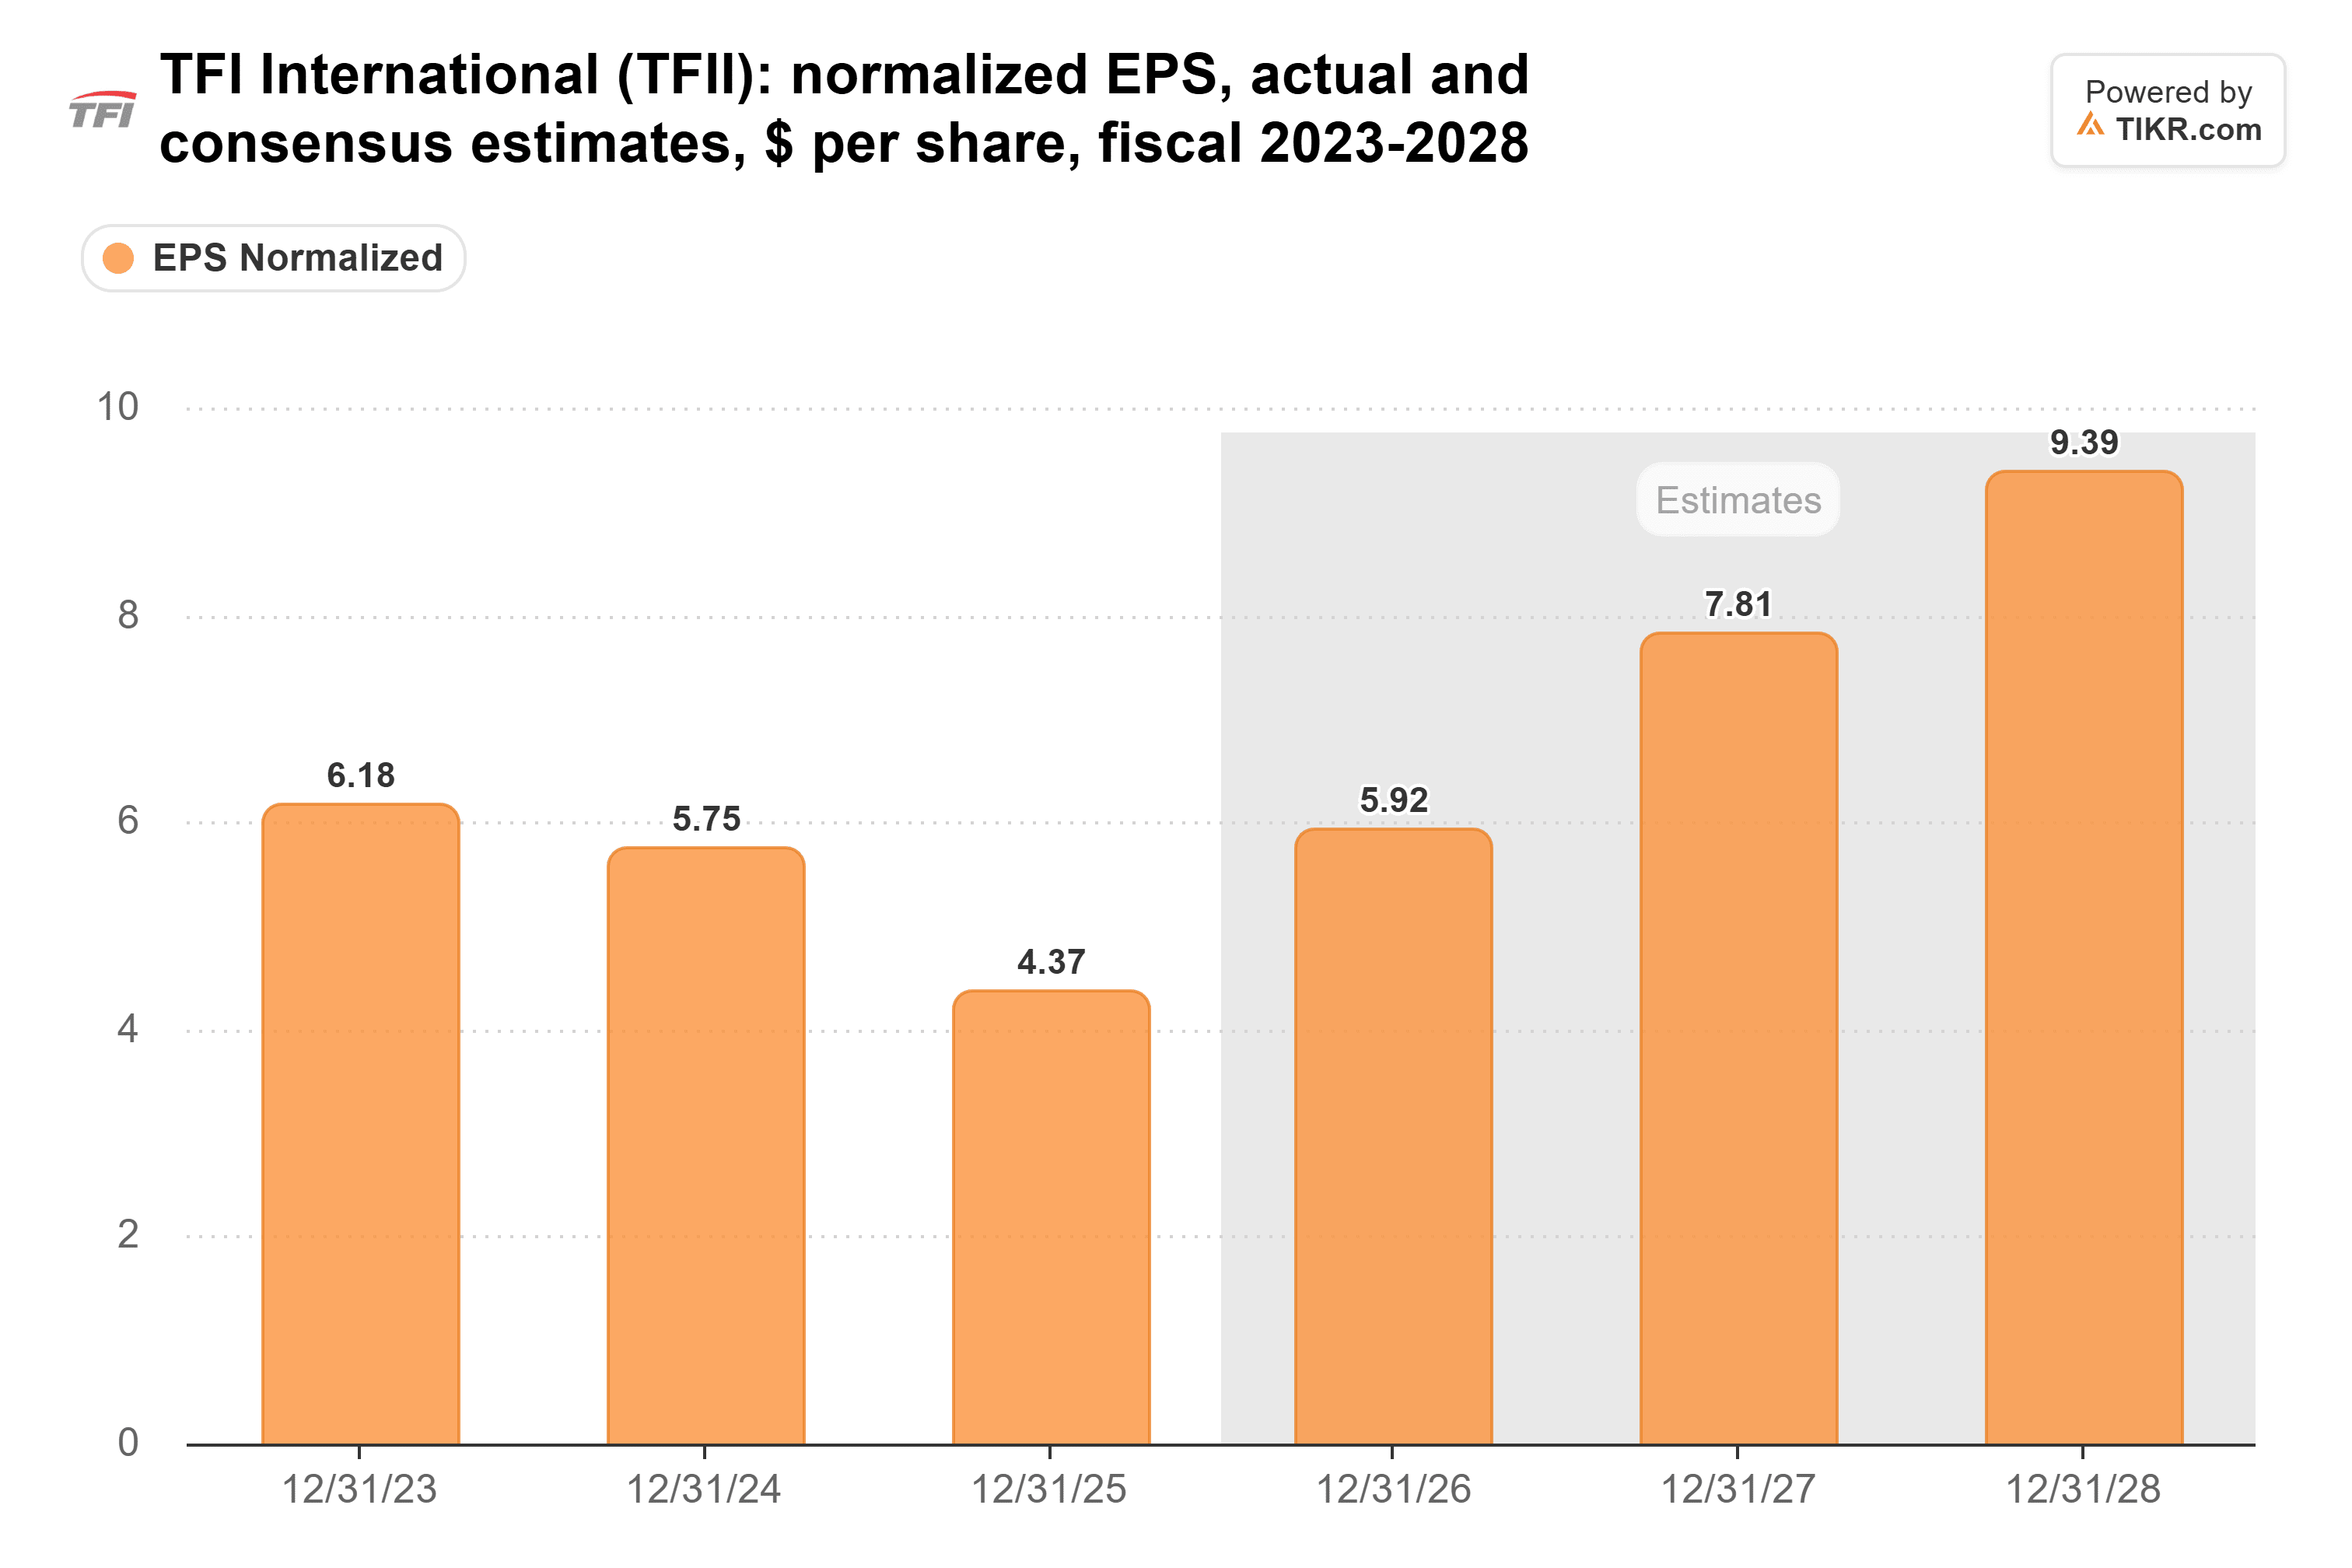
9月までのTFIの利益4.21ドルに今回の業績見通しを加えると、2026年は5.51ドルから5.61ドルとなり、アナリストが予想していた約6ドルを下回るため、これらの予想値は下方修正されるべきでしょう。
そして、本日の下落前に投資家がこれらの利益に対して支払っていた価格は以下の通りです:
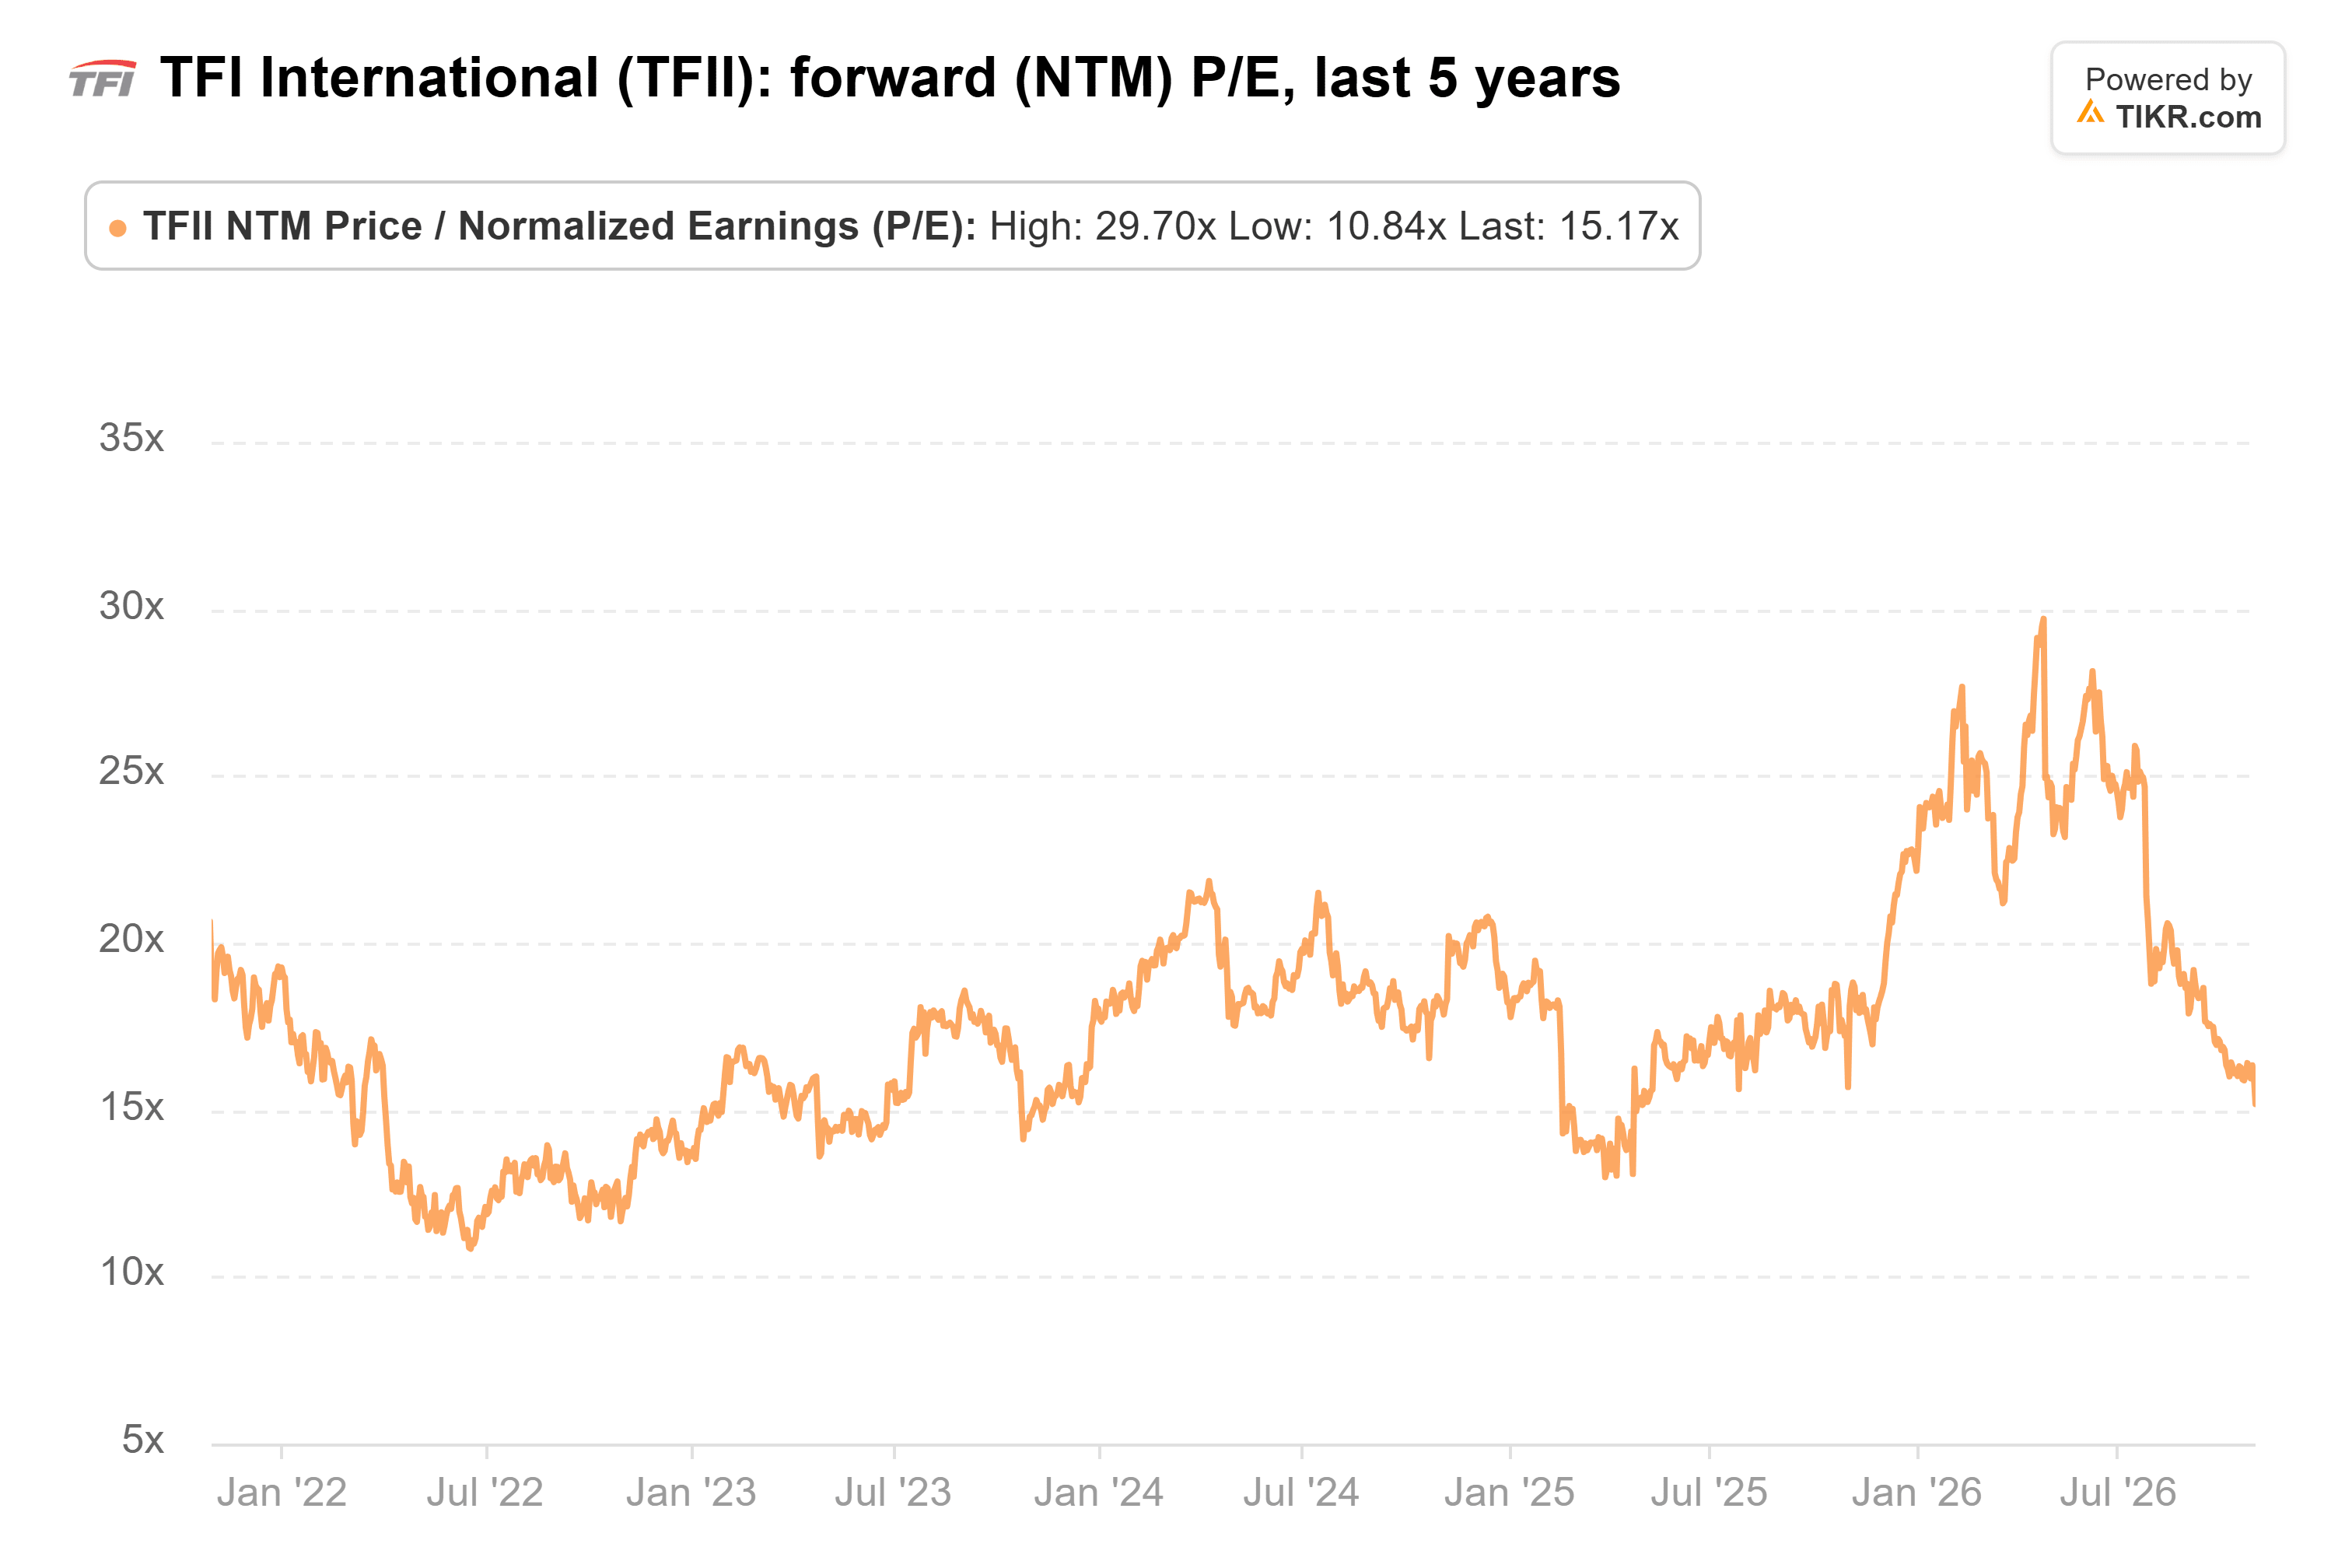
TFIがLTLで証明すべきこと
トラックロード事業は役割を果たしているため、TFI株の今後は、LTLの価格設定が同セグメントのマージンを押し上げられるかどうかにかかっています。しかし、同社自身の見通しでは、今四半期のマージンは改善しないとされています。15%の下落を買い場と呼ぶ前に、私はLTLの100重量ポンドあたり収益が上昇する四半期を1四半期は見たいと思います。Bédard CEOが指摘した10月の価格設定の改善が持続すれば、今回の見通しは保守的だった可能性があり、第4四半期のLTL営業比率がその決着をつける数字となるでしょう。
では、TFIインターナショナルの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、TFIインターナショナルの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!