主なポイント
- スーパー マイクロ コンピューターの株価は過去1年で28%下落しているが、第1四半期の売上高は199億ドルと前年同期の約4倍に達し、経営陣は2027会計年度の売上見通しを720億ドルから820億ドルに上方修正した。
- ジム・クレイマーは同社に「内部に重大な構造的問題がある」と指摘しており、薄いマージン、1社への顧客集中、輸出規制に関する未解決の事件がその主張を部分的に裏付けている。
- 粗利益率は前期の17.5%から12.7%に低下し、1社の顧客が売上高の44%を占め、事業活動で4億3400万ドルのキャッシュを消費した。
- 株価は通常の予想PERの数分の1で取引されており、リスクの多くは織り込み済みと見られるため、大きな変動に耐えられる投資家にとっては買い材料となる。
スーパー マイクロ コンピューター (SMCI) は、売上高が前年同期の約4倍となる四半期決算を報告したばかりだ。それでも株価は過去1年で28%下落している。
CNBCの『Mad Money』司会者、ジム・クレイマーはその理由が分かっていると考えている。彼は9月28日の番組で次のように述べた。「スーパーマイクロは割安な会社に見えるが、むしろ言わせてもらうと、内部に重大な構造的問題があると思う」
その指摘には一理ある。しかし、株価には既に問題のほとんどが織り込まれていると私は考える。
記録的な業績と、それでも下落した株価
3月、米司法省はスーパー マイクロに関連する3名(共同創業者を含む)を輸出規制違反事件で起訴した。6月、同社は56億ドルの普通株と強制転換型優先株を発行し、そのニュースで株価は急落した。
それにもかかわらず、事業は成長を続けた。スーパー マイクロは6月四半期に600億ドル以上の新規受注を獲得した。8月20日の取締役会主導の調査では、現在の経営陣が当時の計画を知っていた兆候は見つからなかった。11月3日、同社は第1四半期の売上高を199億ドル(前年同期50億ドル)と報告した。また、2027会計年度の業績見通しを従来の650億ドルから720億ドルから、720億ドルから820億ドルに上方修正した。
それでも株価は過去1か月で32%下落しており、AI関連支出への懸念と中間選挙後のデータセンター政策がAIハードウェア銘柄を直撃したためだ。
TIKRはスーパー マイクロ コンピューターを18人のアナリストがカバーしています。「買い」と評価しているのは何人?
スーパー マイクロ コンピューターの買い・保有・売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スーパー マイクロ コンピューターのアナリスト評価を見る
薄いマージンと、非常に大きな1社の顧客
マージンが最初の懸念材料だ。粗利益率は9月四半期に12.7%となり、6月四半期の17.5%から低下した。経営陣は通期(2027会計年度)の粗利益率見通しを11.8%から12.2%としている。1社の顧客が売上高の44%を占め、2026会計年度の28.1%から上昇した。
スーパー マイクロは成長のためにキャッシュを消費している。事業活動で四半期中に4億3400万ドルを消費した。一方、同社は9月末時点で、69億ドルの現金に対して86億ドルの銀行借入と転換社債を抱えている。また、第2四半期の業績見通しは、完全希薄化後の発行済み株式数を7億5300万株と想定しており、2025会計年度の希薄化後発行済み株式数6億2840万株から増加している。
クレイマーのコーポレート・ガバナンスに関する指摘は的を射ている
10月、スーパー マイクロに関連する請負業者のティン・ウェイ・サンは、米国輸出規制違反の共謀を含む4件の罪状に有罪を認めた。検察側によると、サンと他の2名の共犯者は、約250億ドル相当の米国製AIサーバーを中国に転用する計画を共謀したという。スーパー マイクロ自体は起訴されておらず、被告らとの関係を断っている。それでも、同社はこの事件に関連する大陪審召喚状に応じている。また、共同創業者であるウォーリー・リャウの裁判は2027年3月に設定されている。
多くの悪材料が織り込まれた株価水準
ウォール街は依然として十分な利益を期待している。アナリストは2027会計年度の調整後1株当たり利益(EPS)を6.34ドル(2026会計年度は3.63ドル)と見込んでいる:
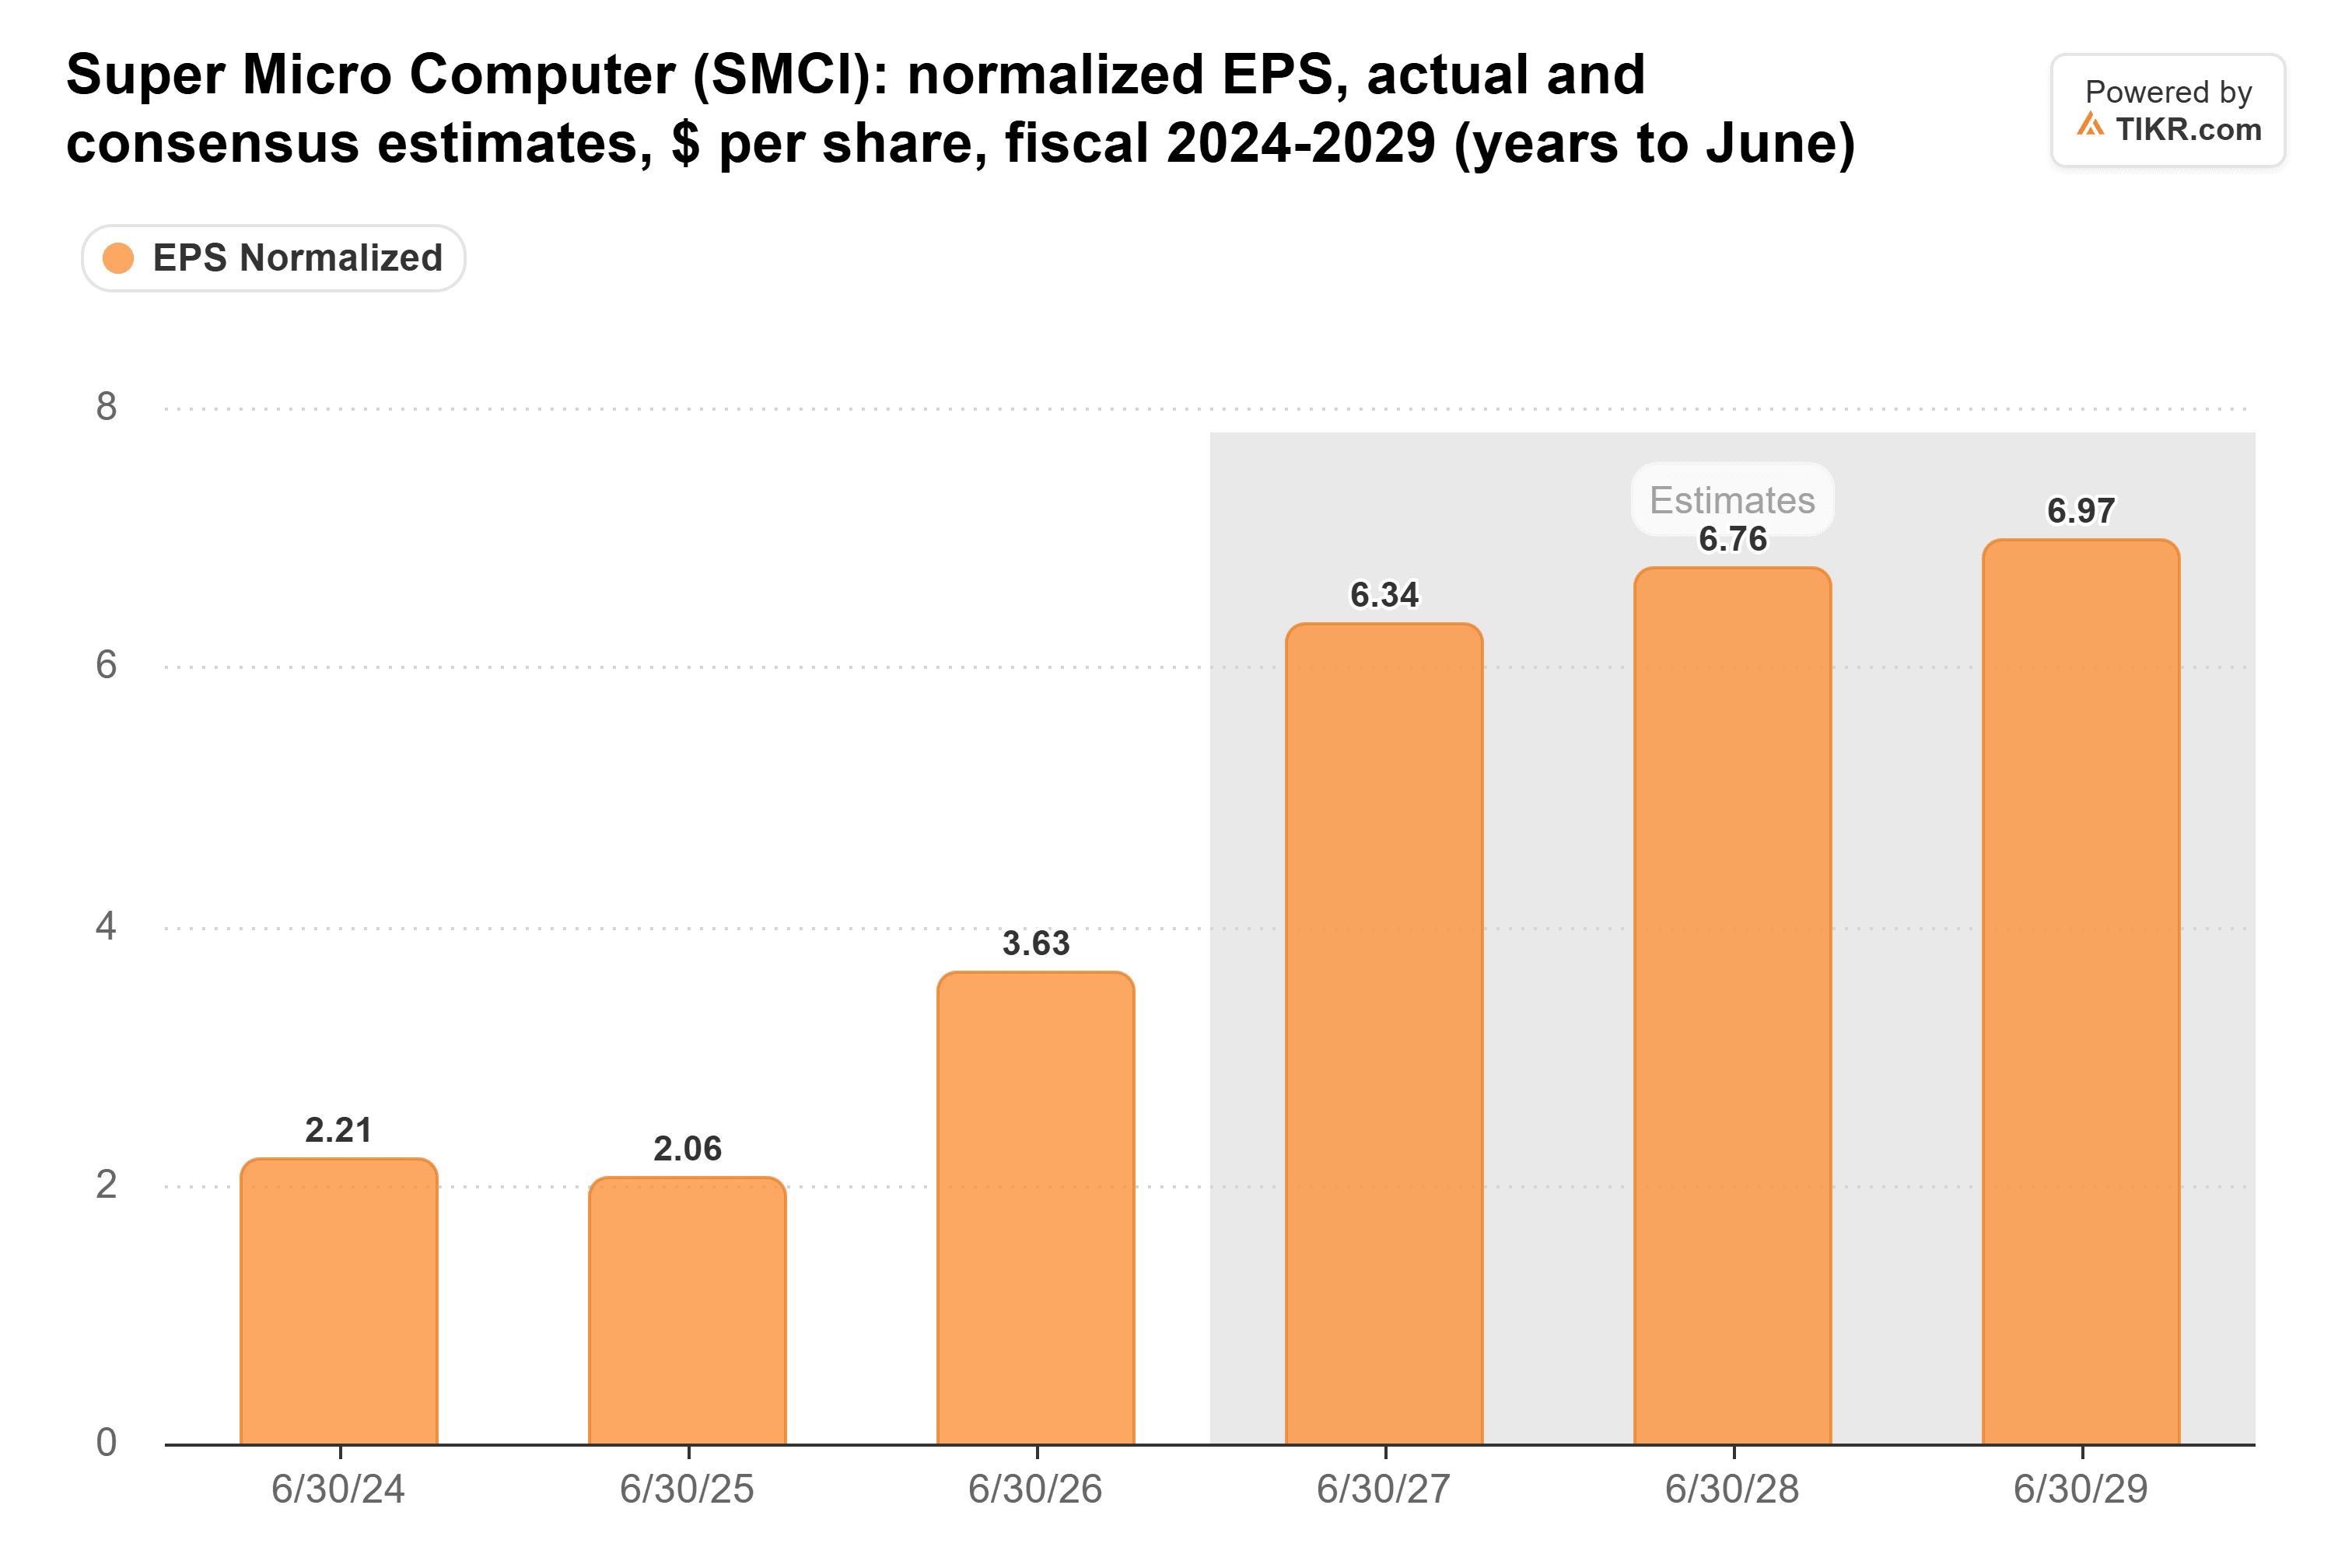
第1四半期の非GAAP EPS 1.81ドルと、第2四半期の業績見通し1.66ドルから1.90ドルを合計すると、既にその半分以上に達している。
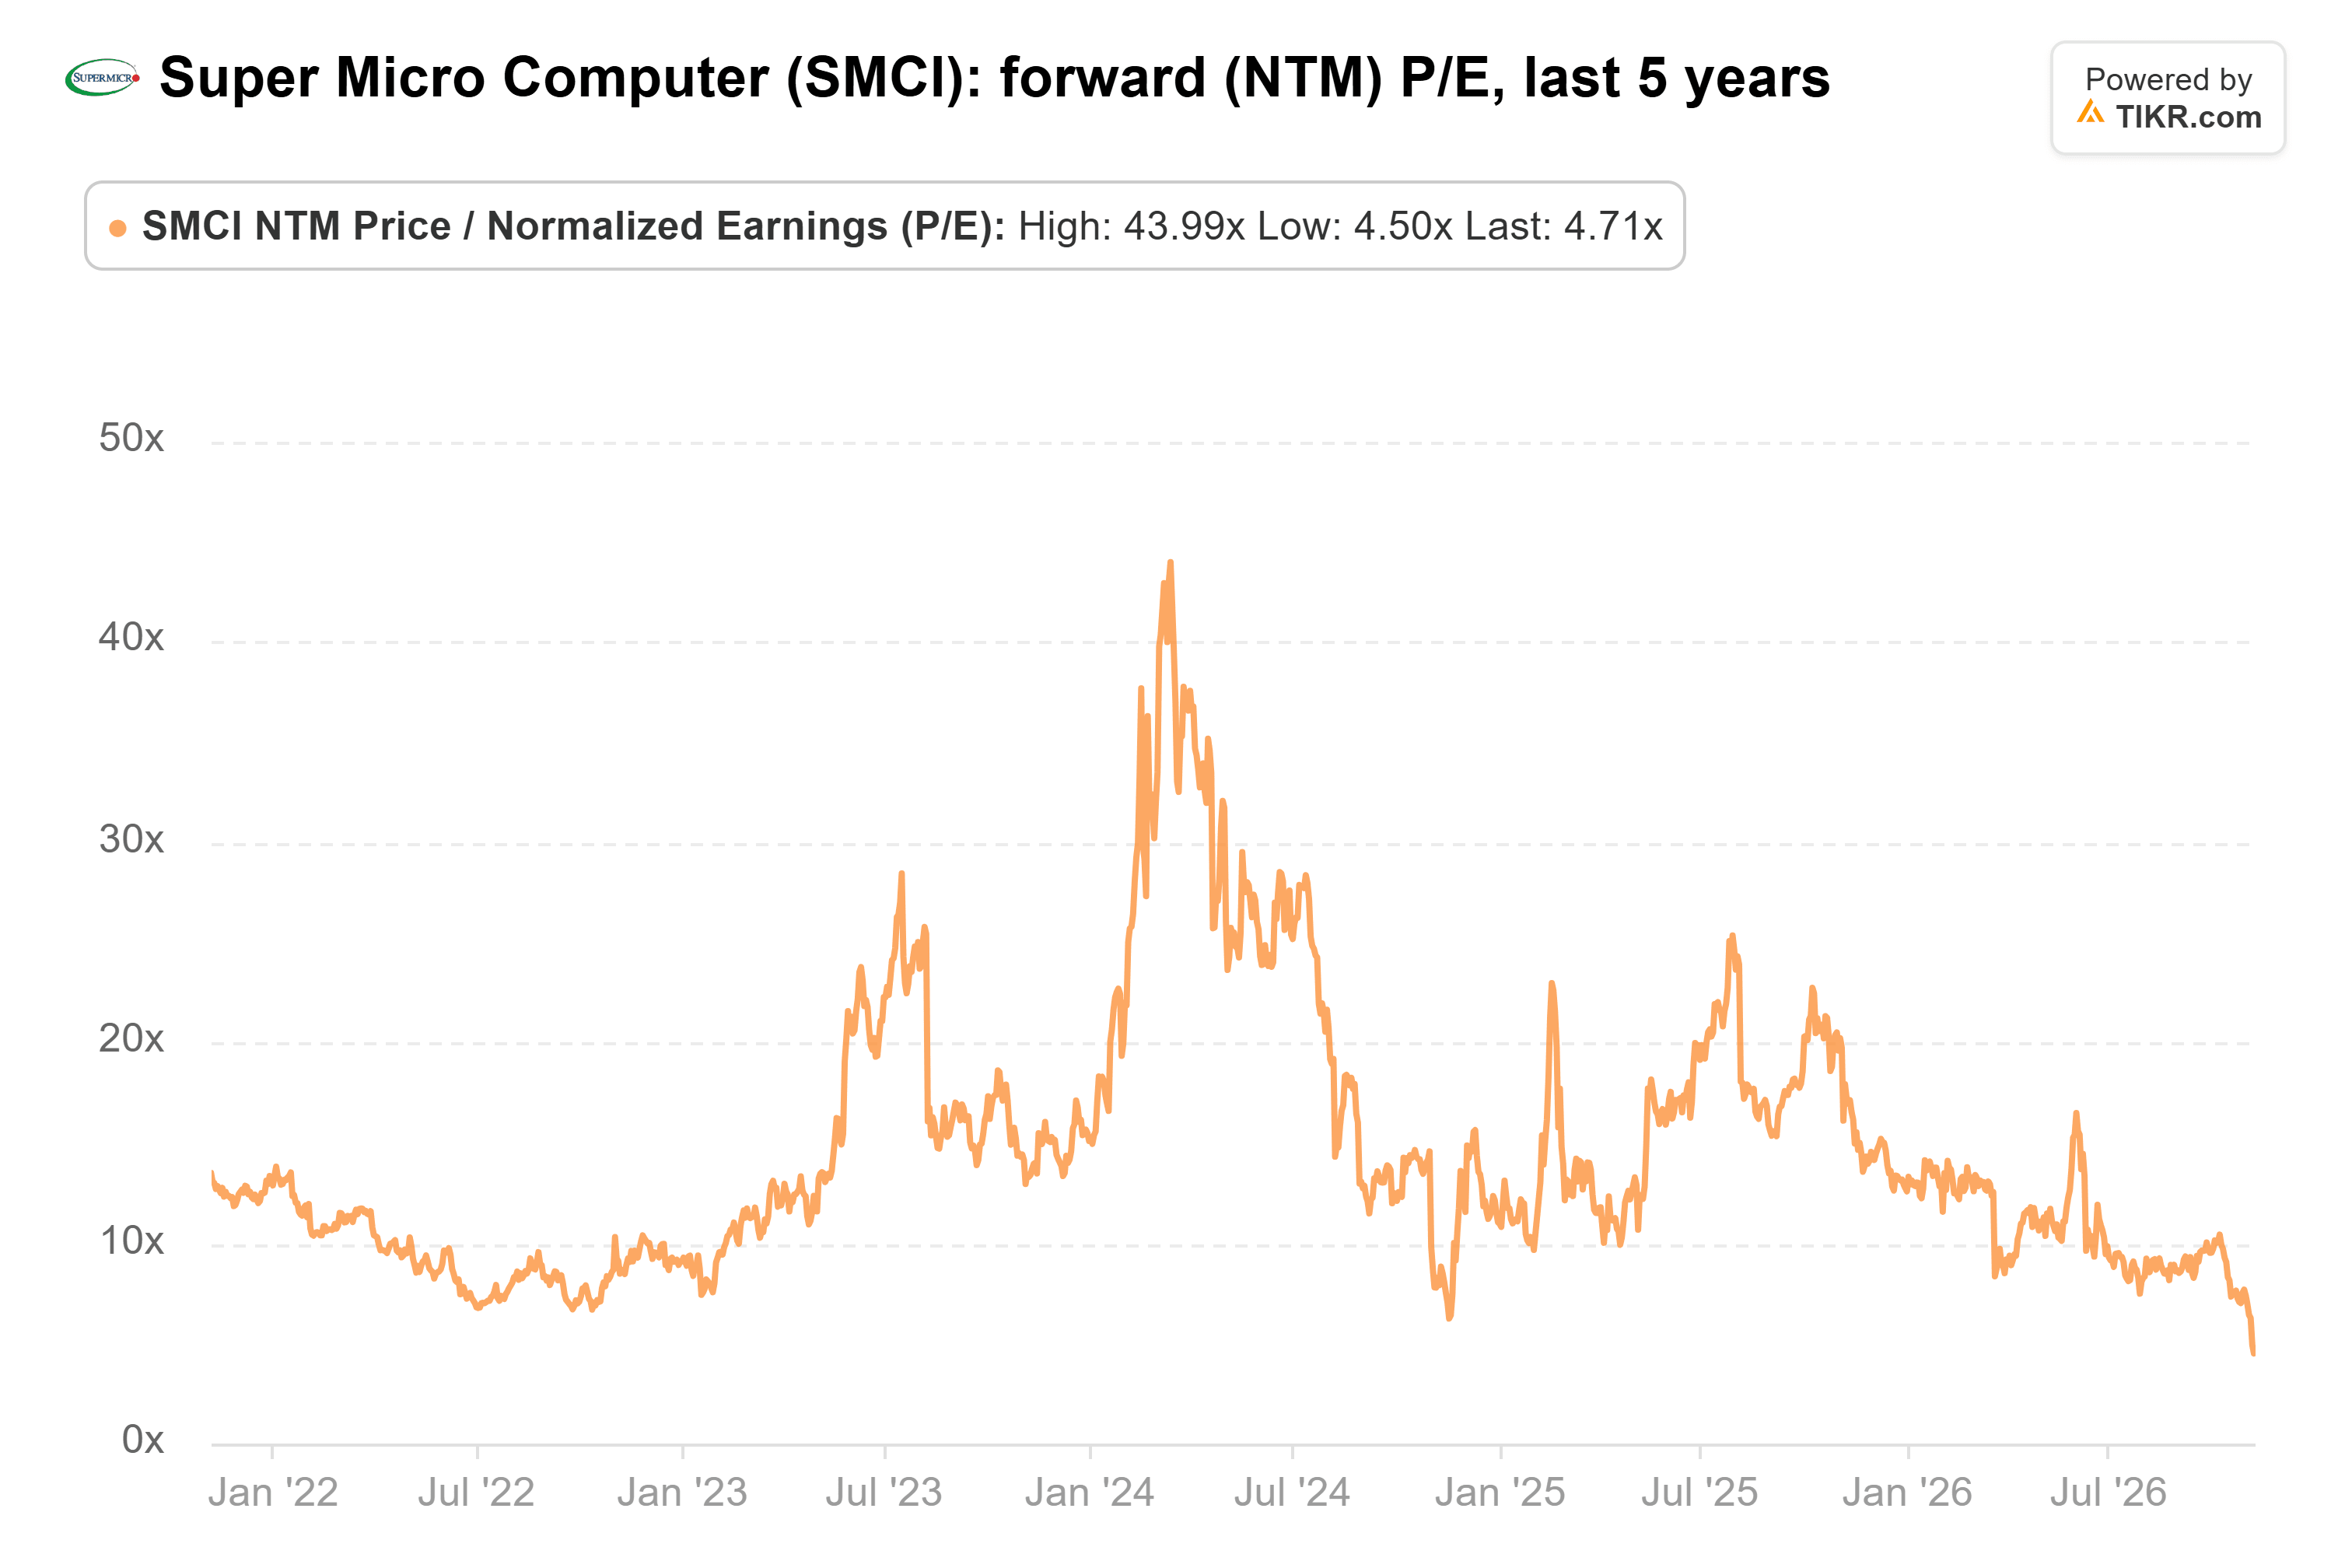
それでも株価は予想PER 5倍未満で取引されており、過去5年間の平均15倍の約3分の1の水準だ:
レイモンド・ジェームズは11月4日、目標株価を48ドルから65ドルに引き上げたが、顧客集中が主なリスクであると指摘した。BofA(アンダーパフォーム、39ドル)とみずほ(ニュートラル、43ドルから36ドルに引き下げ)はより慎重な姿勢で、コンセンサス目標株価は44ドルだ。
では、クレイマーの言う通りだろうか?部分的には正しい:マージンは1社の顧客の受注に左右され、会社は成長のためにキャッシュを消費し、輸出規制事件は終結していない。しかし、アナリストが上昇し続けると予想する利益の5倍未満で取引されている株価には、多くの悪材料が織り込まれている。変動に耐えられる投資家にとっては、買い材料に見えるが、居心地の悪い買い材料だ。
もちろん、同社を名指しで起訴されれば状況は一変する。また、スーパー マイクロが来年初めに12月四半期決算を報告する際には、マージンが12%近辺を維持するか、事業活動によるキャッシュフローがプラスに転じるかに注目したい。
では、スーパー マイクロ コンピューターの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スーパー マイクロ コンピューターの価値が分かります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資・財務アドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!