主なポイント
- ベライゾン株は過去1か月で11%上昇し、スペースXが全国的な無線周波数帯を買収することに合意した後、10月の売りを巻き返した。
- ベライゾンは第3四半期に40万6000件の契約後払い電話回線を追加し、5年ぶりに最高の第3四半期を記録、3四半期連続で業績見通しを上方修正したが、機器販売の落ち込みで売上高は予想を下回った。
- イーロン・マスク氏は、スペースXがキャリア網を2、3年で構築できると主張。一方、ベライゾンのダン・シュルマンCEOは4~6年と見積もっている。スペースXが伝えられる基地局交渉は、鉄塔オーナーのクラウンキャッスルにとって追い風となる可能性がある。
- ベライゾン株は通常の評価倍率に近く、配当はフリーキャッシュフローで十分に賄われているため、依然として買いと見なせる。次に注目すべきは、FCCによるスペースXの周波数帯取引の裁定だ。
ベライゾン (VZ) 株は過去1か月で10.6%上昇したが、ナスダック100種は9.6%下落した。
これは、スペースX (SPCX) がスターリンク・モバイルサービス向けに800MHz帯の全国ブロックの買収に合意した後、ベライゾンが8.75%下落し2002年以来の最悪の一日を記録した10月9日からの大きな反転だ。
その後、ブルームバーグは10月22日、スペースXがクラウンキャッスル (CCI) を含む少なくとも8万か所の米国基地局について交渉中と報じた。このニュースでキャリア株は下落し、鉄塔オーナー株は上昇。クラウンキャッスルは10月9日以降10%以上上昇している。
TIKRはベライゾンについて24人のアナリストを追跡している。「買い」としているのは何人か?
ベライゾンに対する買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。ベライゾンのアナリスト評価を見る
四半期業績は予想を上回ったが、株価は下落
ベライゾンは10月26日に第3四半期決算を発表した。契約後払い電話回線を40万6000件追加し、5年ぶりに最高の第3四半期を記録。契約後払い電話の解約率は0.98%から0.94%に改善した。フリーキャッシュフローは12.1%増の78億ドルに達し、ベライゾンは3四半期連続で通期業績見通しを上方修正した。
しかし、343億ドルの売上高は予想を下回り、その日株価は3.5%下落した。機器収益は9%減少したが、主な理由は顧客の買い替え頻度の低下と、ベライゾンが端末補助金への支出を減らしているためだ。これは売上高を縮小させるが、マージンを拡大させる。調整後EBITDAマージンは記録的な40.2%に達し、37.8%から上昇した。
ダン・シュルマンCEOはリリースで、「我々は複数年にわたる成長ストーリーの1年目に過ぎない」と述べた。アナリストも同意しており、正規化EPSは2025年度の4.71ドルから2027年度には5.31ドルに上昇すると見込まれている。
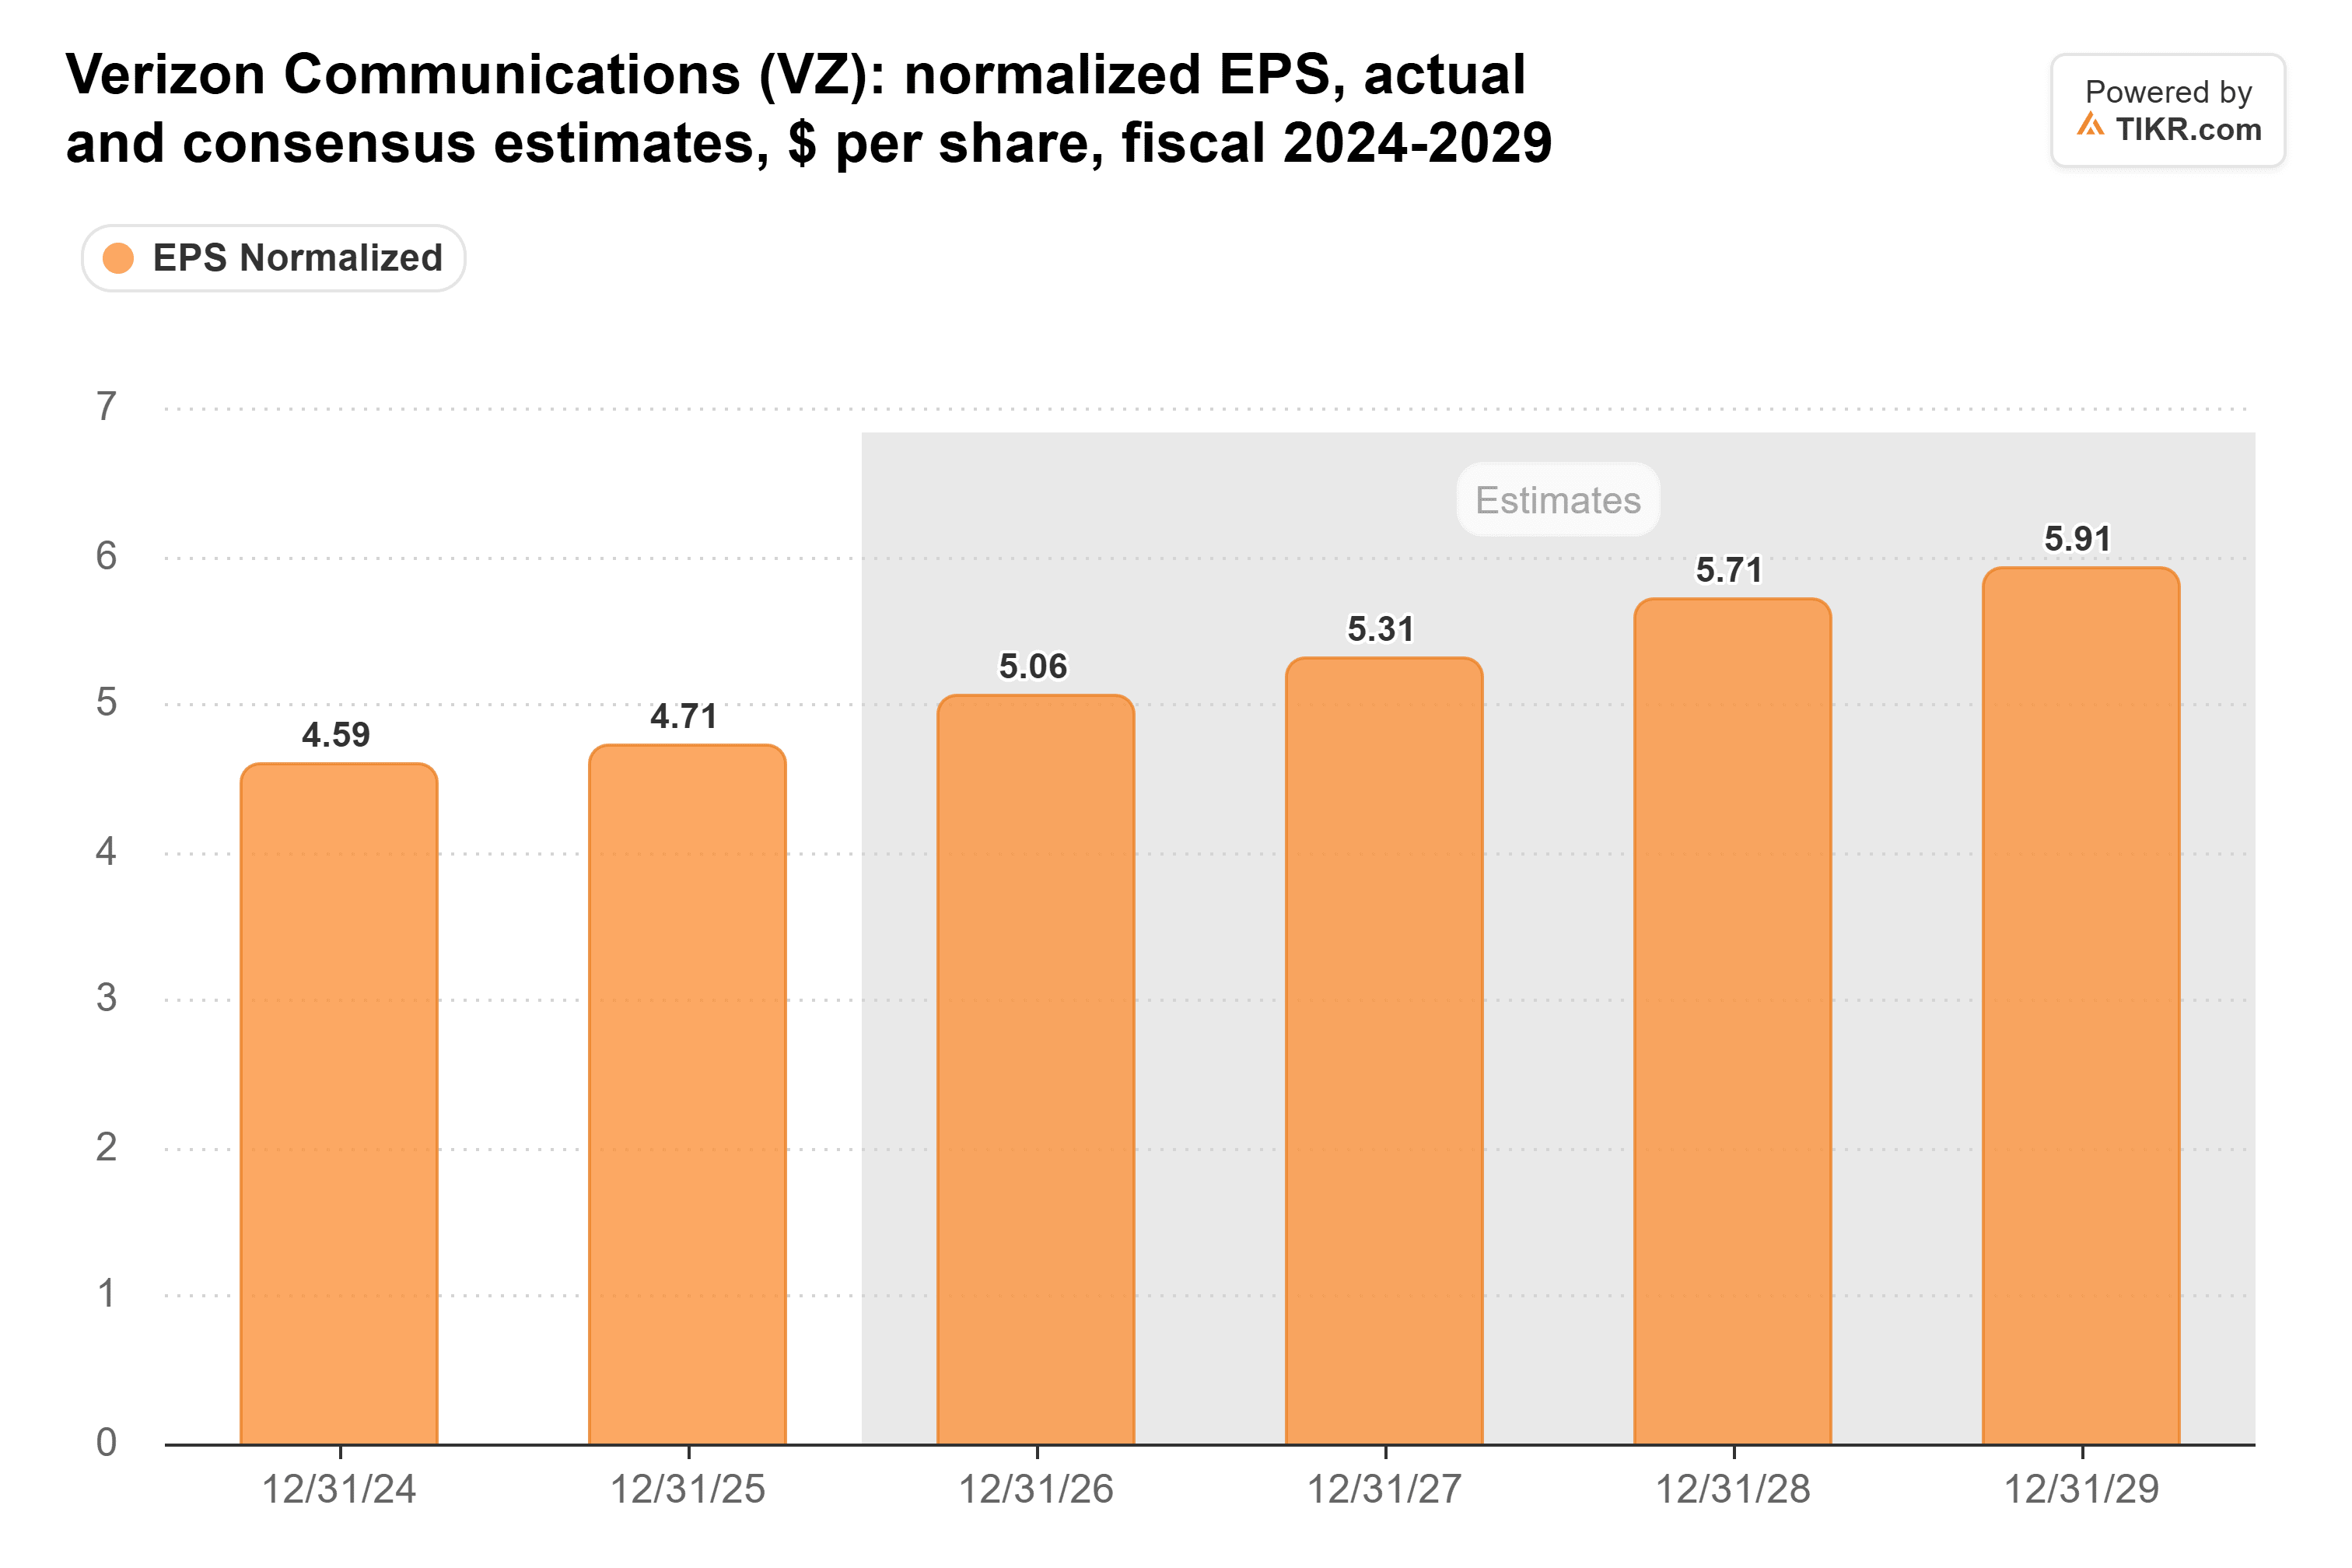
ベライゾンは現在、2026年の調整後EPSを5.04ドルから5.06ドルと見込んでおり、コンセンサス予想の5.06ドルと一致しているため、売上高の予想下回りが予想を引き下げることはないはずだ。
スペースXに必要なのは周波数帯だけではない
10月26日の決算説明会で、シュルマン氏は、スペースXがモバイルネットワークを完全に構築するには少なくとも4~6年と3000億~5000億ドルが必要だと述べた。
イーロン・マスク氏のXでの返信は?「2、3年かかるだろう」。
スペースX自身のスケジュールは既に一度遅れている。10月20日の説明会で、次世代スターリンク・モバイルサービスの開始を2027年末から2028年前半に延期した。また、このネットワークはAIと資金を競合しており、スペースXの第3四半期の196億ドルの設備投資のうち164億ドルがAIに費やされた。
スペースXは近道も探している。ワシントン・ポスト紙は11月初旬、マスク氏がエコースターとブースト・モバイルの買収やそのネットワーク利用について協議したと報じたが、モフェットナサンソンはブーストのネットワーク契約が移転するかどうか疑問視している。スターリンク・モバイルが予定通り開始されれば、ベライゾンの価格設定は試されることになる。
キャリア株に打撃を与えた同じ報道は、クラウンキャッスルにとっては朗報だ。第3四半期のサイト賃貸収入は10.1億ドルから9億6600万ドルに減少した。DISHのリース契約終了により6100万ドルの損失を被ったためだ。それでもクラウンキャッスルは10月21日に2026年の見通しを上方修正した。スペースXとの契約はまだ締結されていないが、8万か所の基地局の一部でも確保できれば、DISHが残した穴を埋めるのに役立つだろう。
利益の9倍以下なら依然として買い
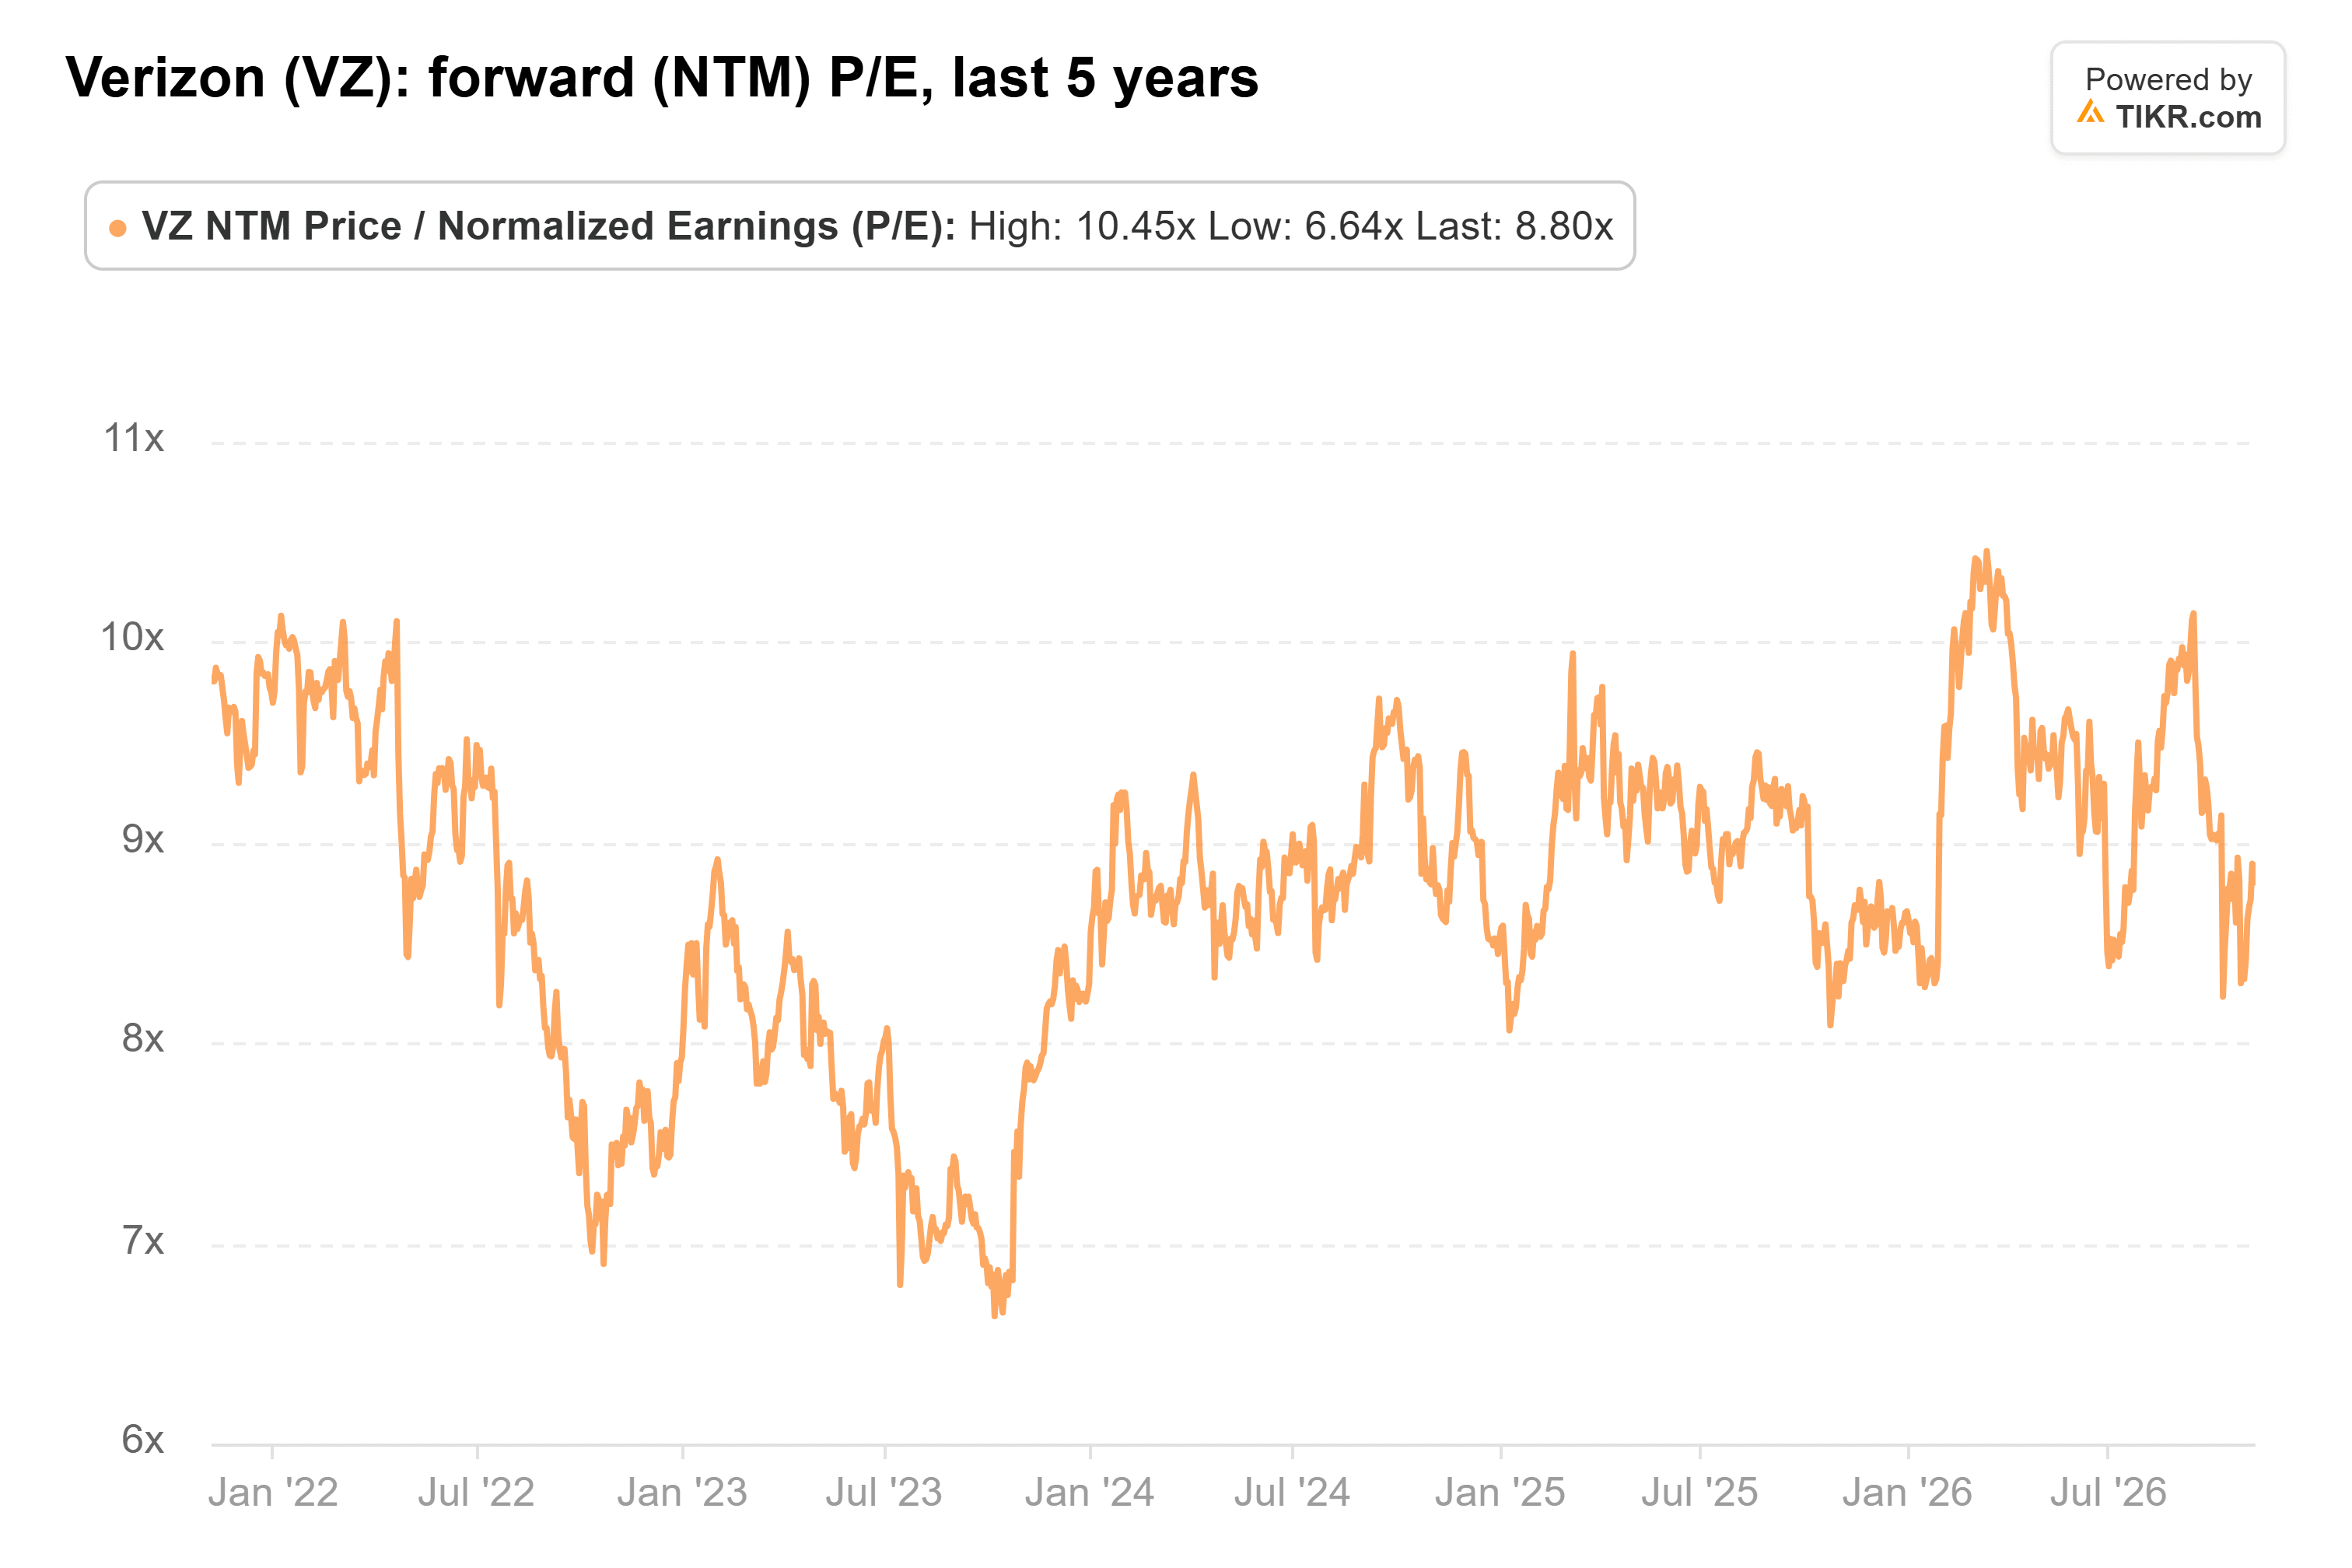
反発後も、ベライゾンは11月6日時点で予想利益の8.8倍で取引されていた。これは、過去5年間のレンジ6.6倍から10.5倍の中間付近であり、3月のピークを大きく下回っている。
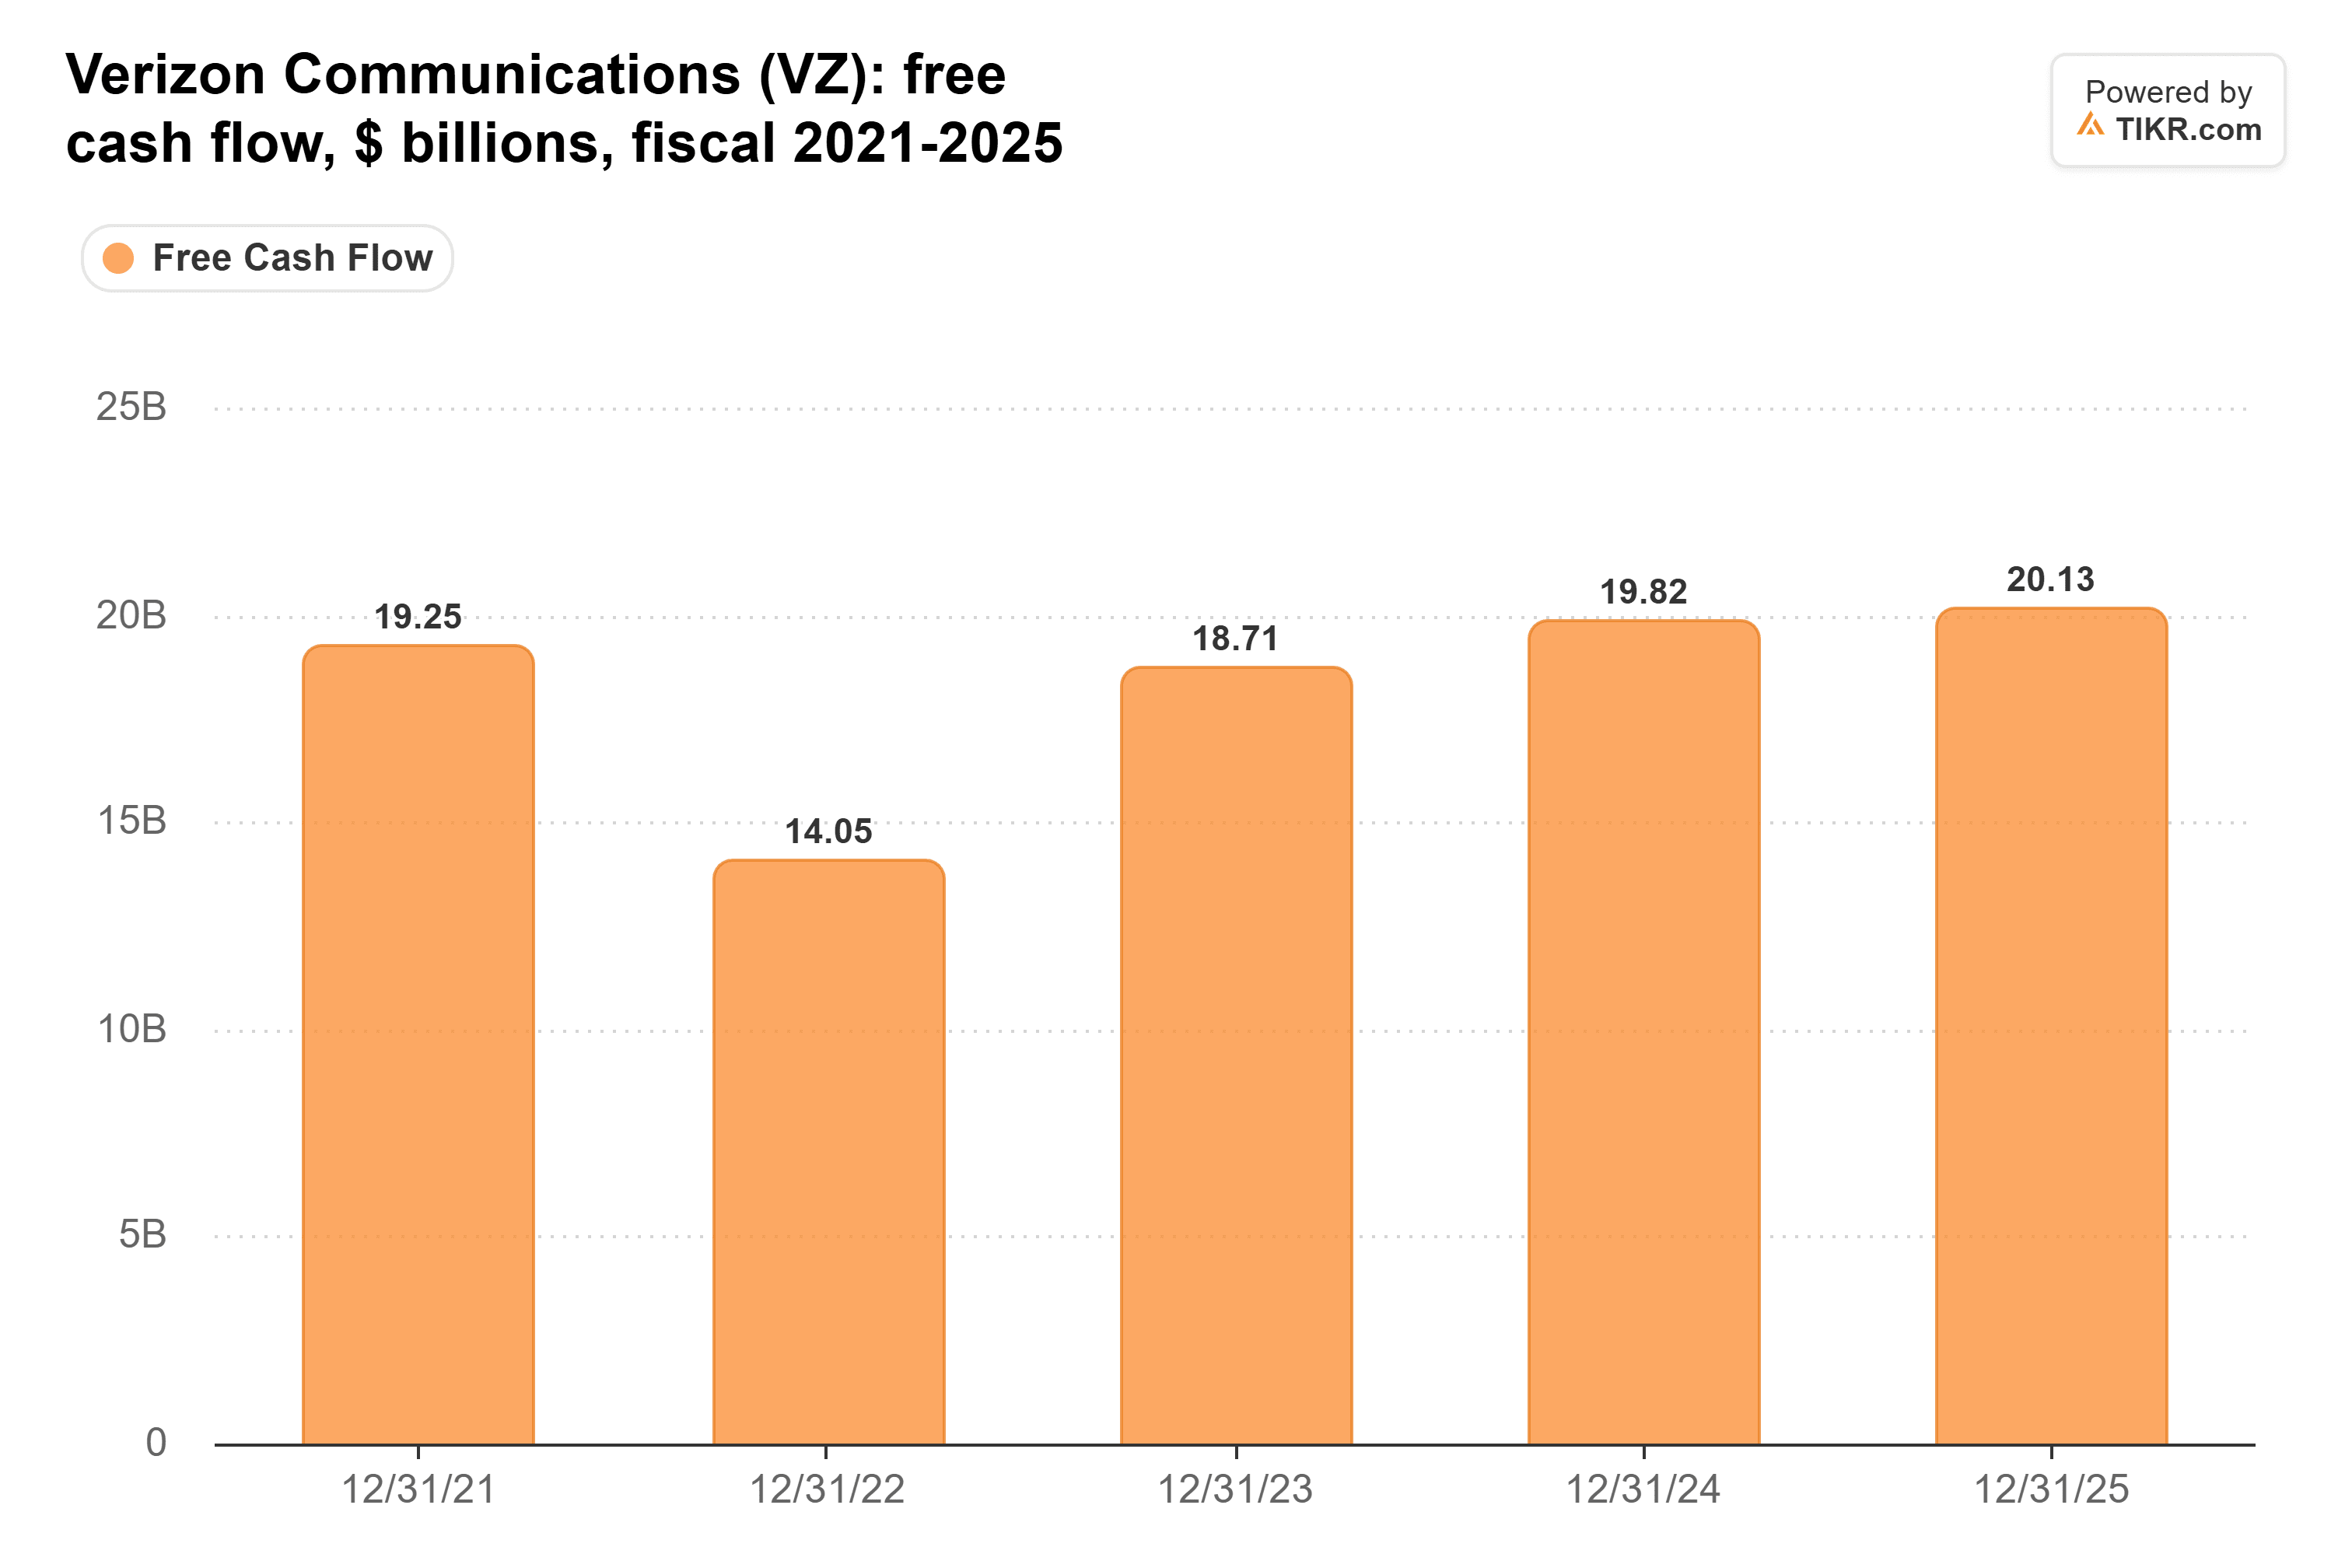
フリーキャッシュフローは2022年度以降毎年増加しており、経営陣は現在2026年に12%近い成長を見込んでいる。
9月30日までの12か月間、配当はフリーキャッシュフローの十分に賄われた52%を占め、利回りは約6%だった。ストリートの平均目標株価50.65ドルは、月曜日の終値46.06ドルから約10%上回っている。
スペースXは確かに脅威だが、完全なネットワークの構築には数年かかり、ベライゾンは投資家が待つ間によく報いる。この価格では、インカム目的でこの株は依然として買いと見なせる。次の試練は、1月下旬に予定される第4四半期決算で、ベライゾンはモビリティおよびブロードバンドサービス収益で約4%の成長を達成する必要がある。また、FCCによるスペースXの周波数帯取引の裁定も注目される。スペースXとの鉄塔契約が締結されれば、マスク氏のタイムラインを軽視することははるかに難しくなるだろう。
では、ベライゾン株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ベライゾンの潜在的な価値を確認できる。ウォールストリートのコンセンサス予想から始めることも、自らの事業見通しを反映させるために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!