主なポイント
- ServiceNowは、調整後EPSが1.00ドルでコンセンサス予想の1.02ドルを下回り、第4四半期のcRPO成長率を18.5%に下方修正したため、プレマーケット取引で19.6%下落した。
- 売上高は予想を上回ったが、3か月で約43%上昇していた株価には、より速いバックログの伸びが必要だった。
- Armis買収のための借入による利息費用がEPS成長を5%に抑制し、売上高成長率20.5%と対照的だった。
- Salesforceの12月初旬の決算発表により、この減速が同社に及ぶかどうかが明らかになる一方、MicrosoftのAzureは48%成長した。
ServiceNow (NOW) は、木曜日のプレマーケット取引で約121ドルまで19.6%下落した。ビル・マクダーモットCEOが「ServiceNowがスーパーインテリジェンス・コントロールタワーとしての転換点」と呼んだ 第3四半期決算 を受けてのことだ。
投資家は、減速するバックログに注目し、これは Salesforce (CRM) にとって難しい問題を提起する。同じ夜に発表された Microsoft (MSFT) の決算は、AI予算が最も急速に成長している分野を示した。
落とし穴のある好決算
水曜日の市場終了後に発表された数字は以下の通り:
- 売上高:41億1,000万ドル(前年比+20.5%)、コンセンサス予想40億9,500万ドルを上回る
- 調整後EPS:1.00ドル、コンセンサス予想1.02ドルを下回る
- cRPO:固定換算で+21%、第4四半期の業績見通しを18.5%に下方修正(アナリスト予想の約19.8%を下回る)
Armis買収のための借入により、利息費用は前年同期の600万ドルから8,100万ドルに増加した。この追加コストは税引き後で1株あたり約6セントに相当し、売上高が20.5%成長したのに対し、EPS成長がわずか5%に留まった一因となっている。
しかし、より大きな懸念はcRPOの業績見通しの下方修正だ。CFOのジーナ・マスタントゥオーノは第3四半期決算説明会でその一部を説明した。早期更新分が第3四半期に前倒しされたこと、オンプレミスの公共部門案件の増加(25ベーシスポイントの押し下げ要因)、顧客が都合によりキャンセル可能な契約(cRPOに含まれないバックログ成長の約50ベーシスポイント)が、すべて第4四半期の数字に重しとなっている。また、バンドルされた導入支援の会計処理が、第3四半期の完全な上方修正が年間サブスクリプションの業績見通し(中間値で1億5,000万ドル増加し157億8,500万ドルに上方修正)に反映されなかった唯一の理由だと述べた。
より高い成長を織り込んだ株価
ServiceNowの株価は 3か月で約43%上昇 しており、フォワードP/Eは4月の5年ぶりの安値である20倍から、水曜日の終値では33倍にまで上昇していた:
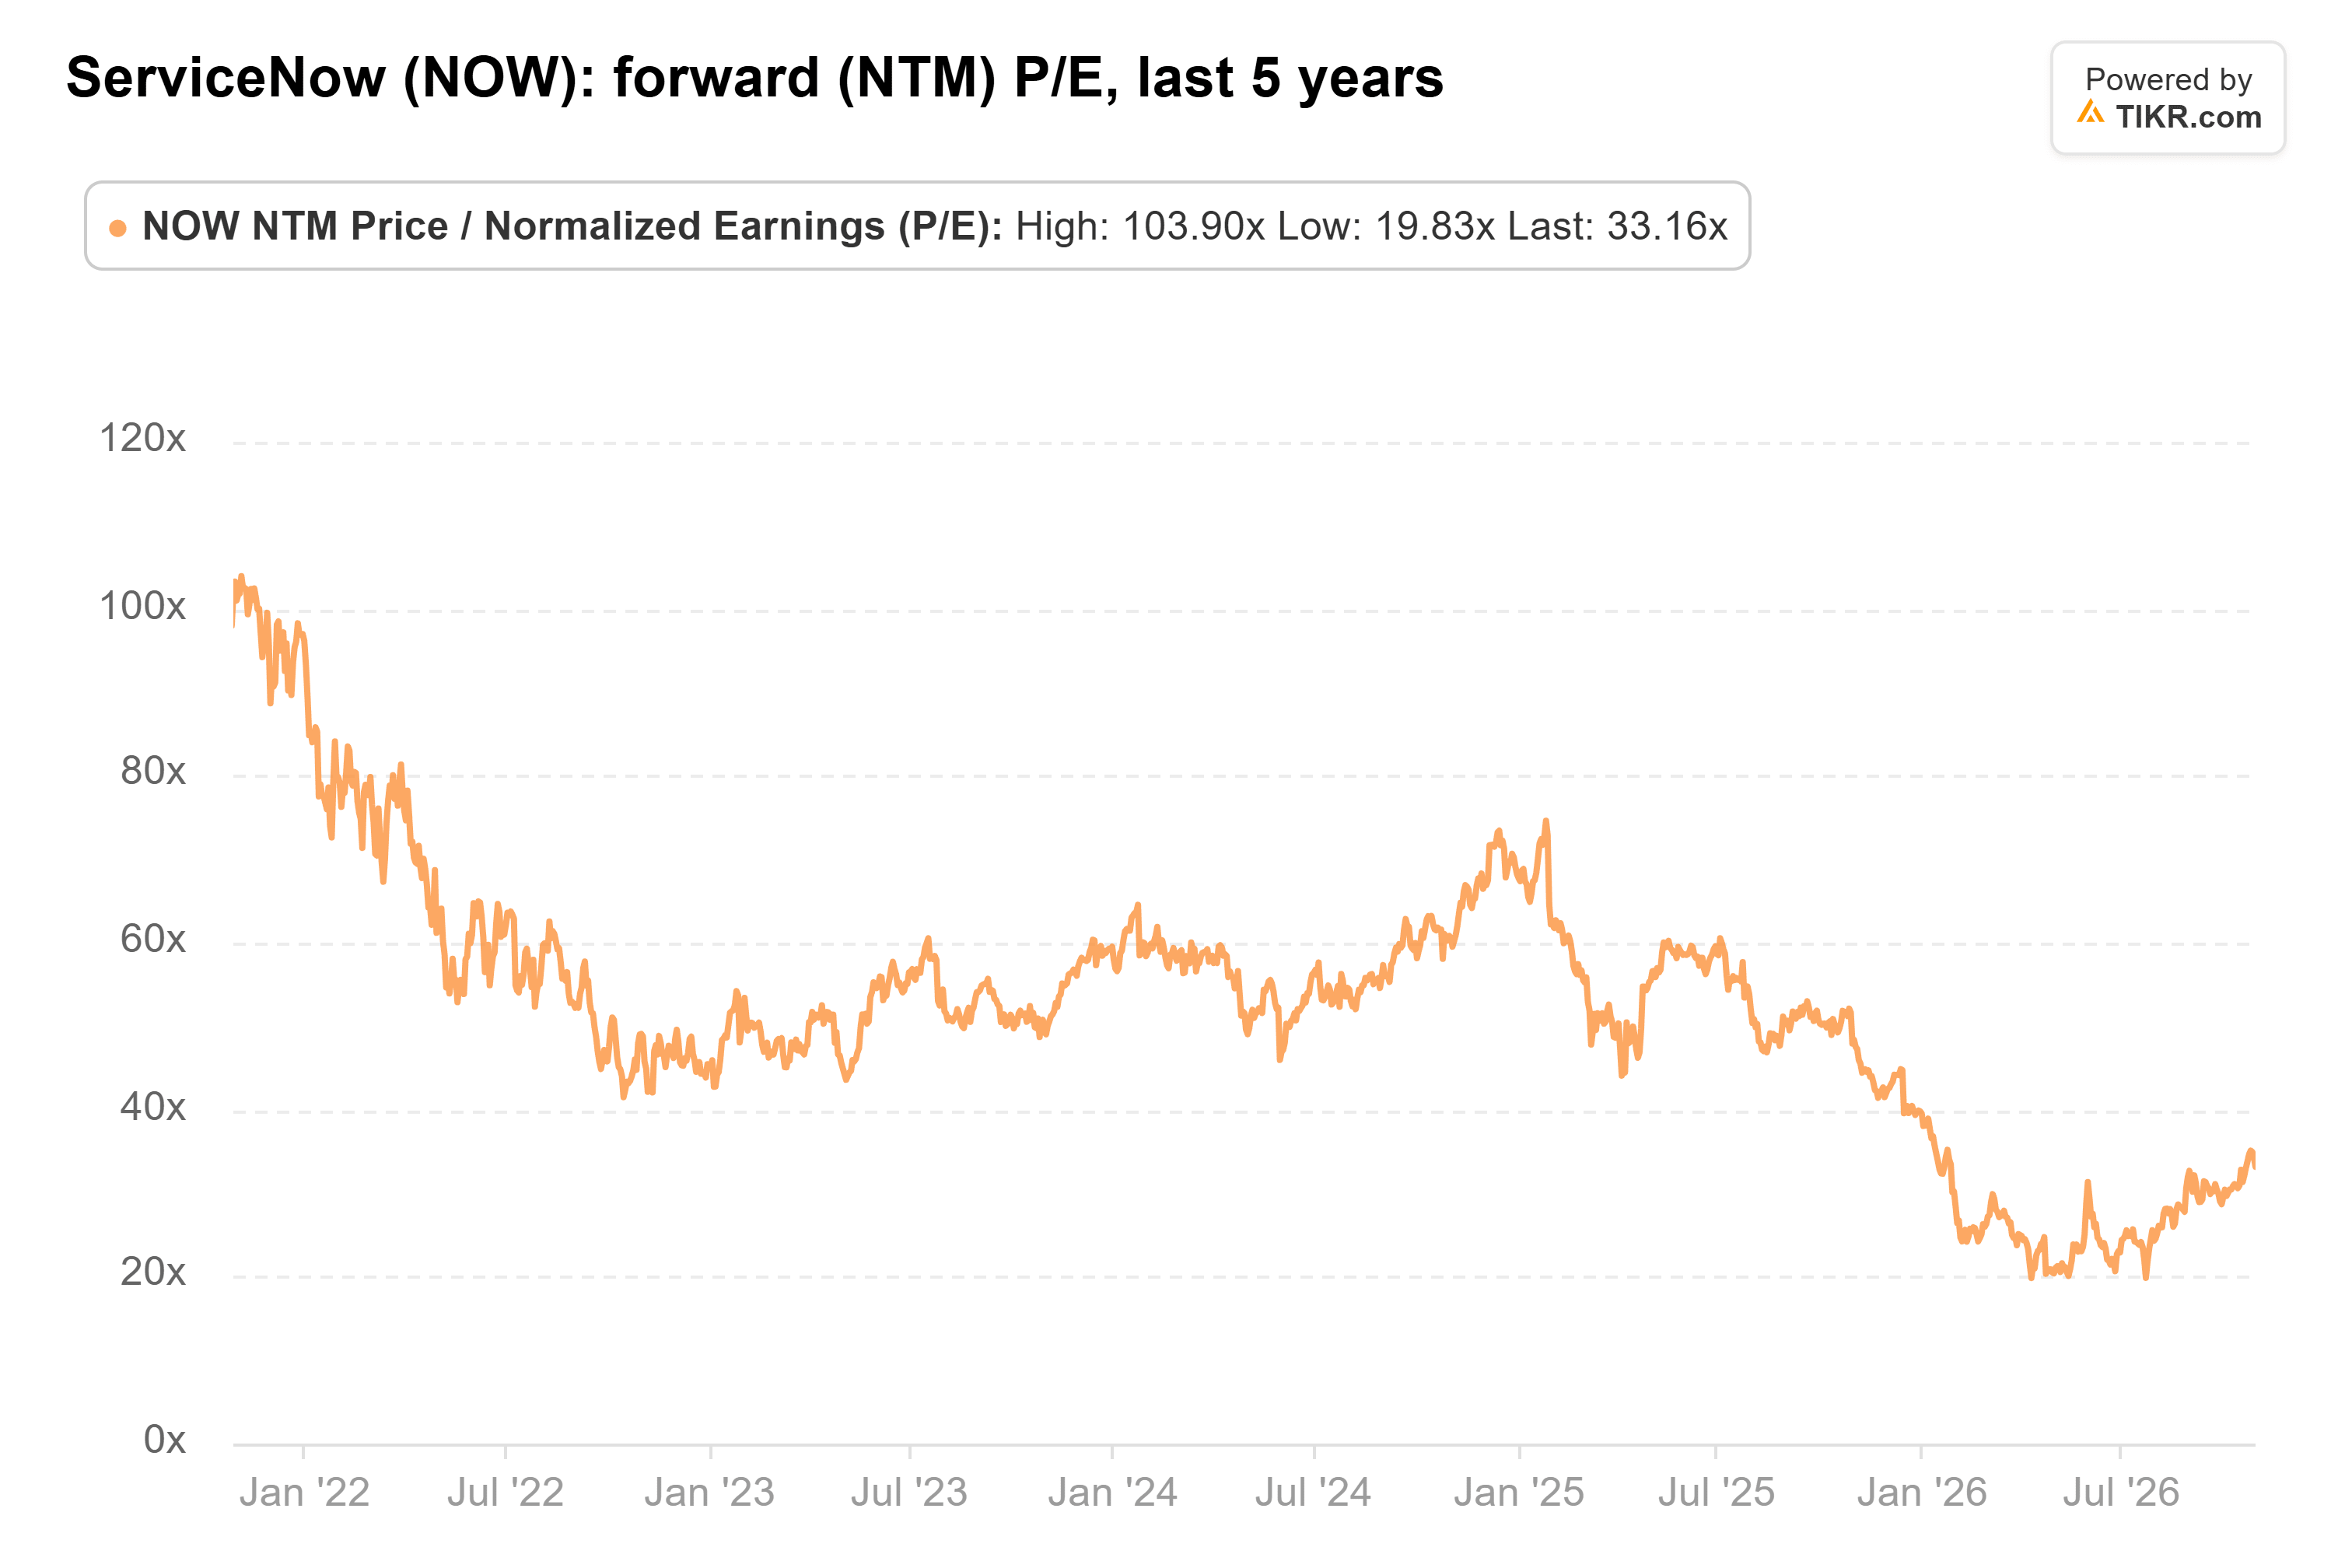
木曜日のプレマーケットでの下落により、フォワードP/Eは約27倍となり、5年平均の53倍を大きく下回る。アナリストは、2028年まで正規化EPSが年間約20%で上昇し続けると予想している:

2セントの下方修正自体は小さい。より柔らかいバックログの業績見通しが、これらの予想に対するより大きなリスクとなる。
TIKRはServiceNowを49人のアナリストが分析。「買い」は何人?
ServiceNowの「買い」「中立」「売り」の格付けの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。 ServiceNowのアナリスト格付けを見る
AI資金の行き先
MicrosoftのAzure売上高は、9月30日までの四半期で 48%成長 したため、大企業は依然としてアプリケーションの基盤となるインフラストラクチャに最も速く支出している。
ServiceNowに近い位置づけのSalesforceは、7月31日までの四半期で cRPOを14%成長 させた。しかし、フォワードP/Eが16倍と、水曜日終値時点のServiceNowの半分であり、織り込まれている成長期待ははるかに低い。もし12月初旬の決算で同社のcRPOが14%近辺を維持すれば、ServiceNowの減速は同社固有の問題に見えるだろう。
ServiceNow株に対する1月の試練
次の試練は1月下旬の第4四半期決算発表だ:AI契約額が経営陣が掲げる2026年の目標17億ドルに対してどうか、そして2027年の業績見通しの初見となる。
これは、完璧な決算を織り込んだ株価にとっては堅調な四半期だった。約27倍のフォワードP/E(予想される年間約20%の利益成長に対して)は、水曜日時点よりもはるかに低い要求水準だ。しかし、もう一段階の下方修正は吸収できない:もし2027年の業績見通しでコアサブスクリプション成長が今年の約19%を下回るなら、「転換点」という説明は難しくなるだろう。
では、ServiceNow株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ServiceNowがどの程度の価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!