主なポイント
- エクソンモービルは、トランプ大統領がイラン戦争による原油価格高騰で米国が「とんでもない大儲け」をしていると発言した数日後、10月30日(金)の市場開始前に第3四半期決算を発表する。
- 注目すべき数字は、フリーキャッシュフローと、エクソンが四半期ごとに配当と自社株買いで支払う約94億ドルとの比較だ。
- フリーキャッシュフローは、デリバティブ担保の影響で配当額すら下回った3月期の22億ドルから、6月期には170億ドルに急増した。
- 株価は、アナリストが2028年までに縮小すると予想する戦時中の利益を織り込み、予想PERが12倍と5年平均(13倍)をわずかに下回る水準で取引されている。
トランプ大統領は土曜日、ジョージア州ペリーでの集会で、米国は原油で「とんでもない大儲け」をしていると述べた。(彼は、ガソリン代で苦しむ人々がいる中で自慢していると非難する見出しがすでに見えるが、気にしないとも言った。)
エクソンモービル (XOM) は、10月30日(金)の市場開始前に第3四半期決算を発表する際に、その大儲けのうちどれだけが株主に還元されるかを示すことになる。
誰もがエクソンにその利益を保持してほしいと思っているわけではない。8月3日、トランプ氏は記者団に対し、エクソンとシェブロン (CVX) は「儲けすぎている」ので、その一部を国民に還元すべきだと述べた。議会の民主党は大手産油企業に対する超過利潤税を求めているが、エクソンのダレン・ウッズCEOは7月31日の決算説明会で、燃料供給を続けてきた企業を罰することは「非常に近視眼的だ」と投資家に語った。
エクソンのキャッシュフローを追う
原油価格高騰の影響はすでに一度現れている。エクソンの営業キャッシュフローは、設備投資(キャピタル・エクスぺンディチャー)がほとんど動かない中で、3月期の87億ドルから6月30日までの四半期で236億ドルに急増した。その差の一部は担保によるものだ。3月期の数字は、エクソンのデリバティブに対する証拠金の差し入れ前で138億ドルだった。
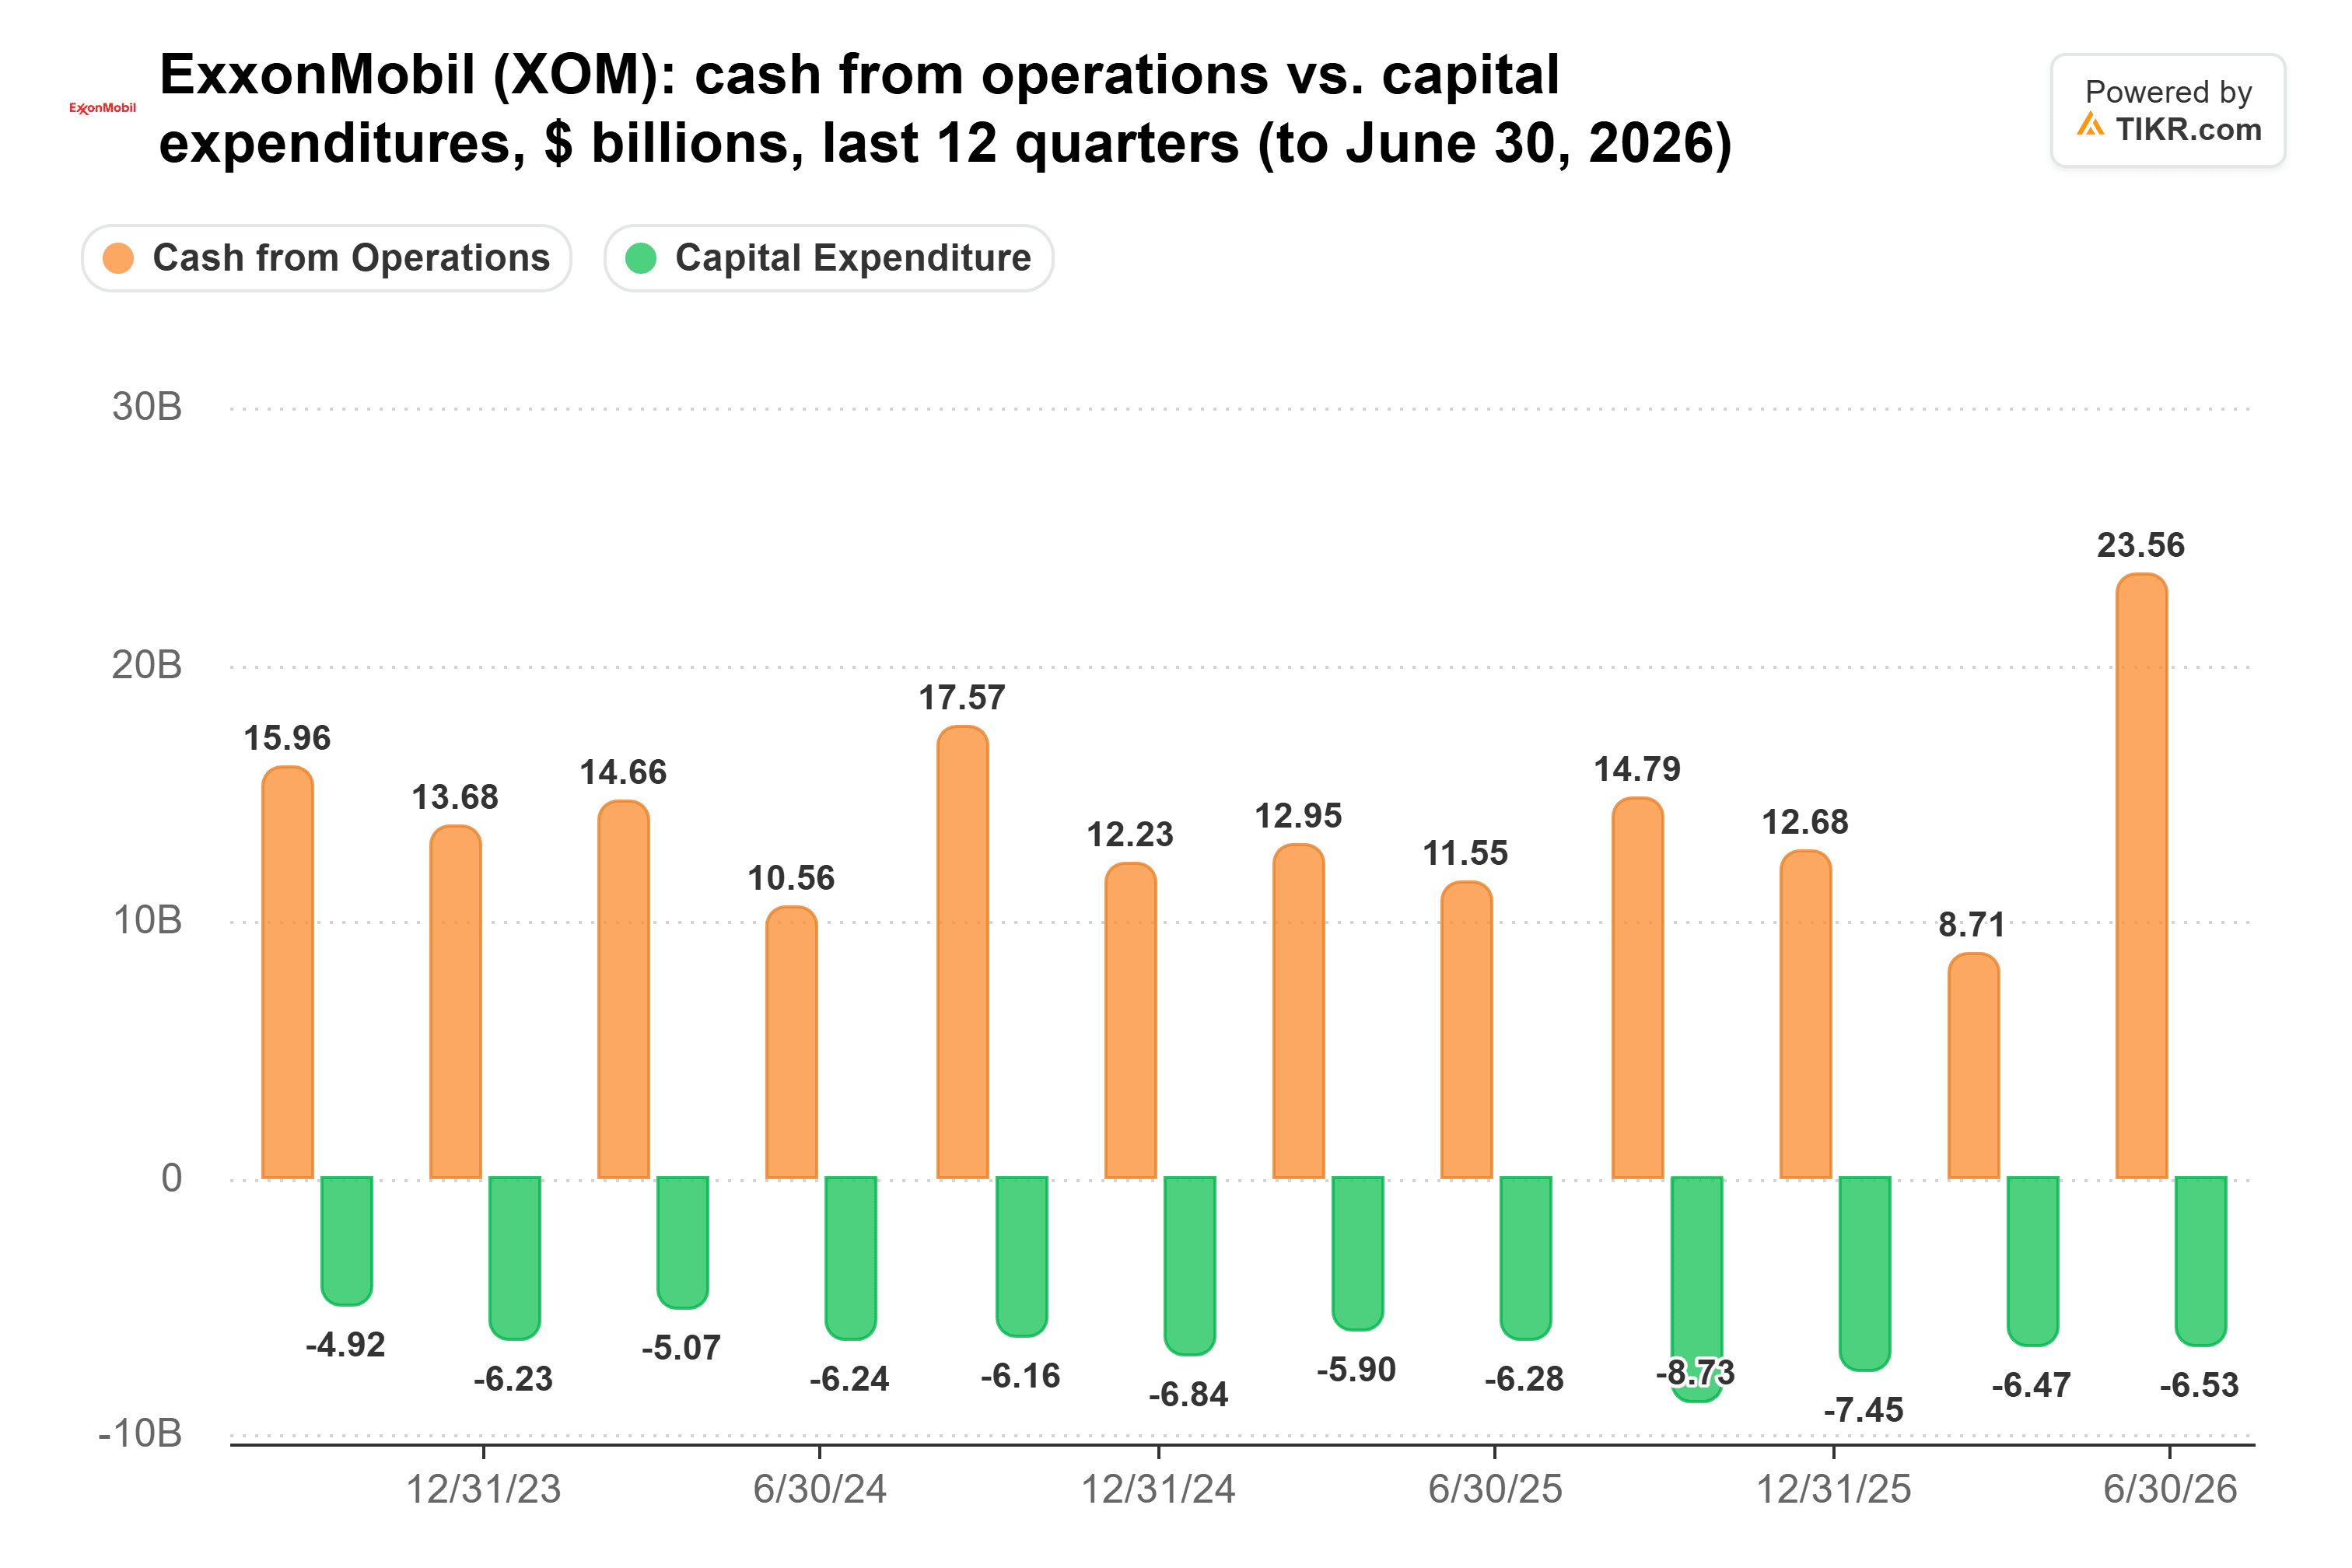
設備投資は3年間、四半期あたり約50億ドルから90億ドルの間で推移しており、経営陣は2026年について270億ドルから290億ドルと見通しを示している。したがって、追加の営業キャッシュフローのほとんどはそのままフリーキャッシュフローになる。
そのフリーキャッシュフローには、明確に超えるべき基準がある。6月期に、エクソンは43億ドルの配当を支払い、51億ドルの自社株を買い戻し、合計94億ドルを支出した。2026年の200億ドルに及ぶ自社株買い計画はこのペースを維持している。以下のチャートは、フリーキャッシュフローが3月期には配当額すら下回った後、6月期にはそれを容易に上回ったことを示している。
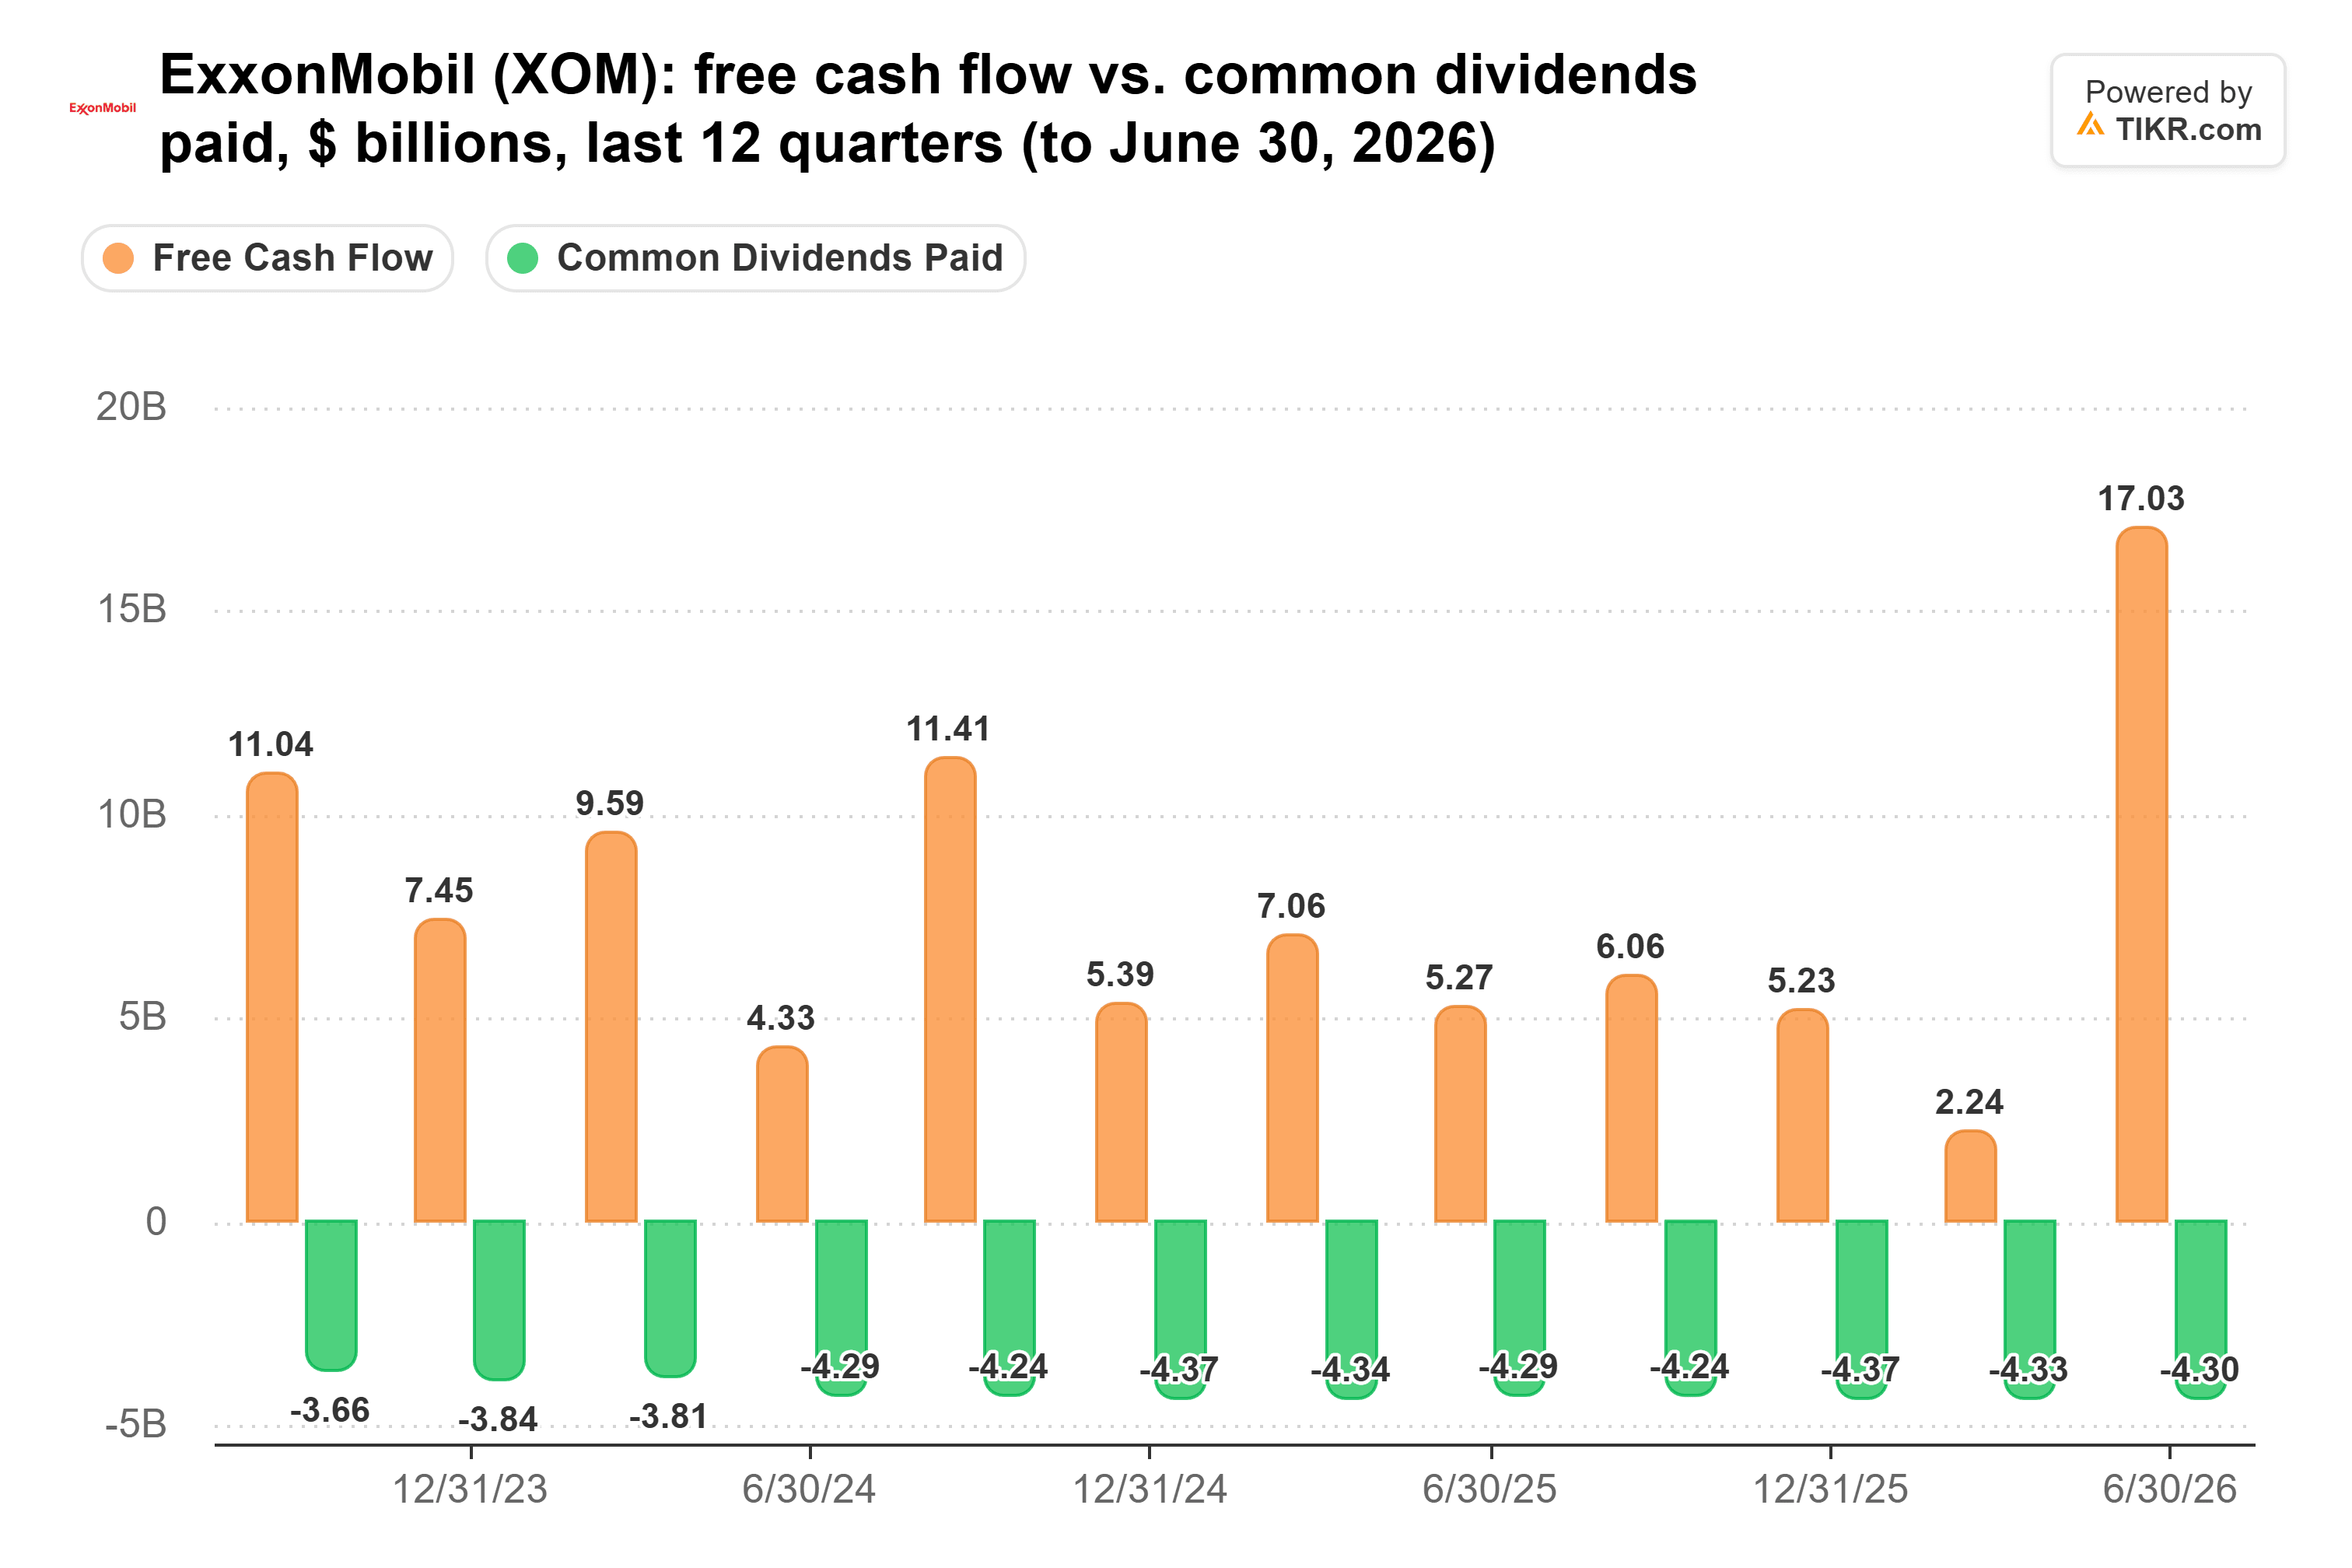
これは2025年からの大きな変化だ。当時、エクソンは372億ドルを支出したが、チャートと同じ基準でのフリーキャッシュフローは236億ドルであり、現金残高は232億ドルから107億ドルに減少した。経営陣は、6月期のフリーキャッシュフローにより、純債務が70億ドル以上削減されたと述べている。
エクソン自身が10月16日に提出した四半期の早期開示はいくつかの手がかりを与えている。第2四半期と比較して、より強い製油マージンが約45億ドルの利益増に、低い液体燃料価格が約13億ドルの利益減につながることを示している。エクソンはまた、第3四半期の報告利益において、デリバティブによる約25億ドルのマイナスのタイミング効果を予想している。この開示書類はキャッシュフローに数値を示していないが、3月にはデリバティブ担保が営業キャッシュフローを約50億ドル押し下げたため、金曜日の数字に同様の逆風があるかどうか確認する価値がある。
したがって、金曜日に注目すべき数字は、証拠金差し入れの前後における、フリーキャッシュフローとその94億ドルとの比較だ。それを余裕をもって大きく上回るもう一つの四半期は、原油価格高騰が株主にとって真の利益に変わっていることを示すだろう。
TIKRはエクソンモービルについて25人のアナリストを追跡。「買い」は何人?
エクソンモービルに対する「買い」「中立」「売り」の評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。エクソンモービルのアナリスト評価を見る
戦時中の利益を織り込んだ株価
エクソン株は史上最高値近くにあるが、予想PERは12倍で、5年平均の13倍をわずかに下回っている。
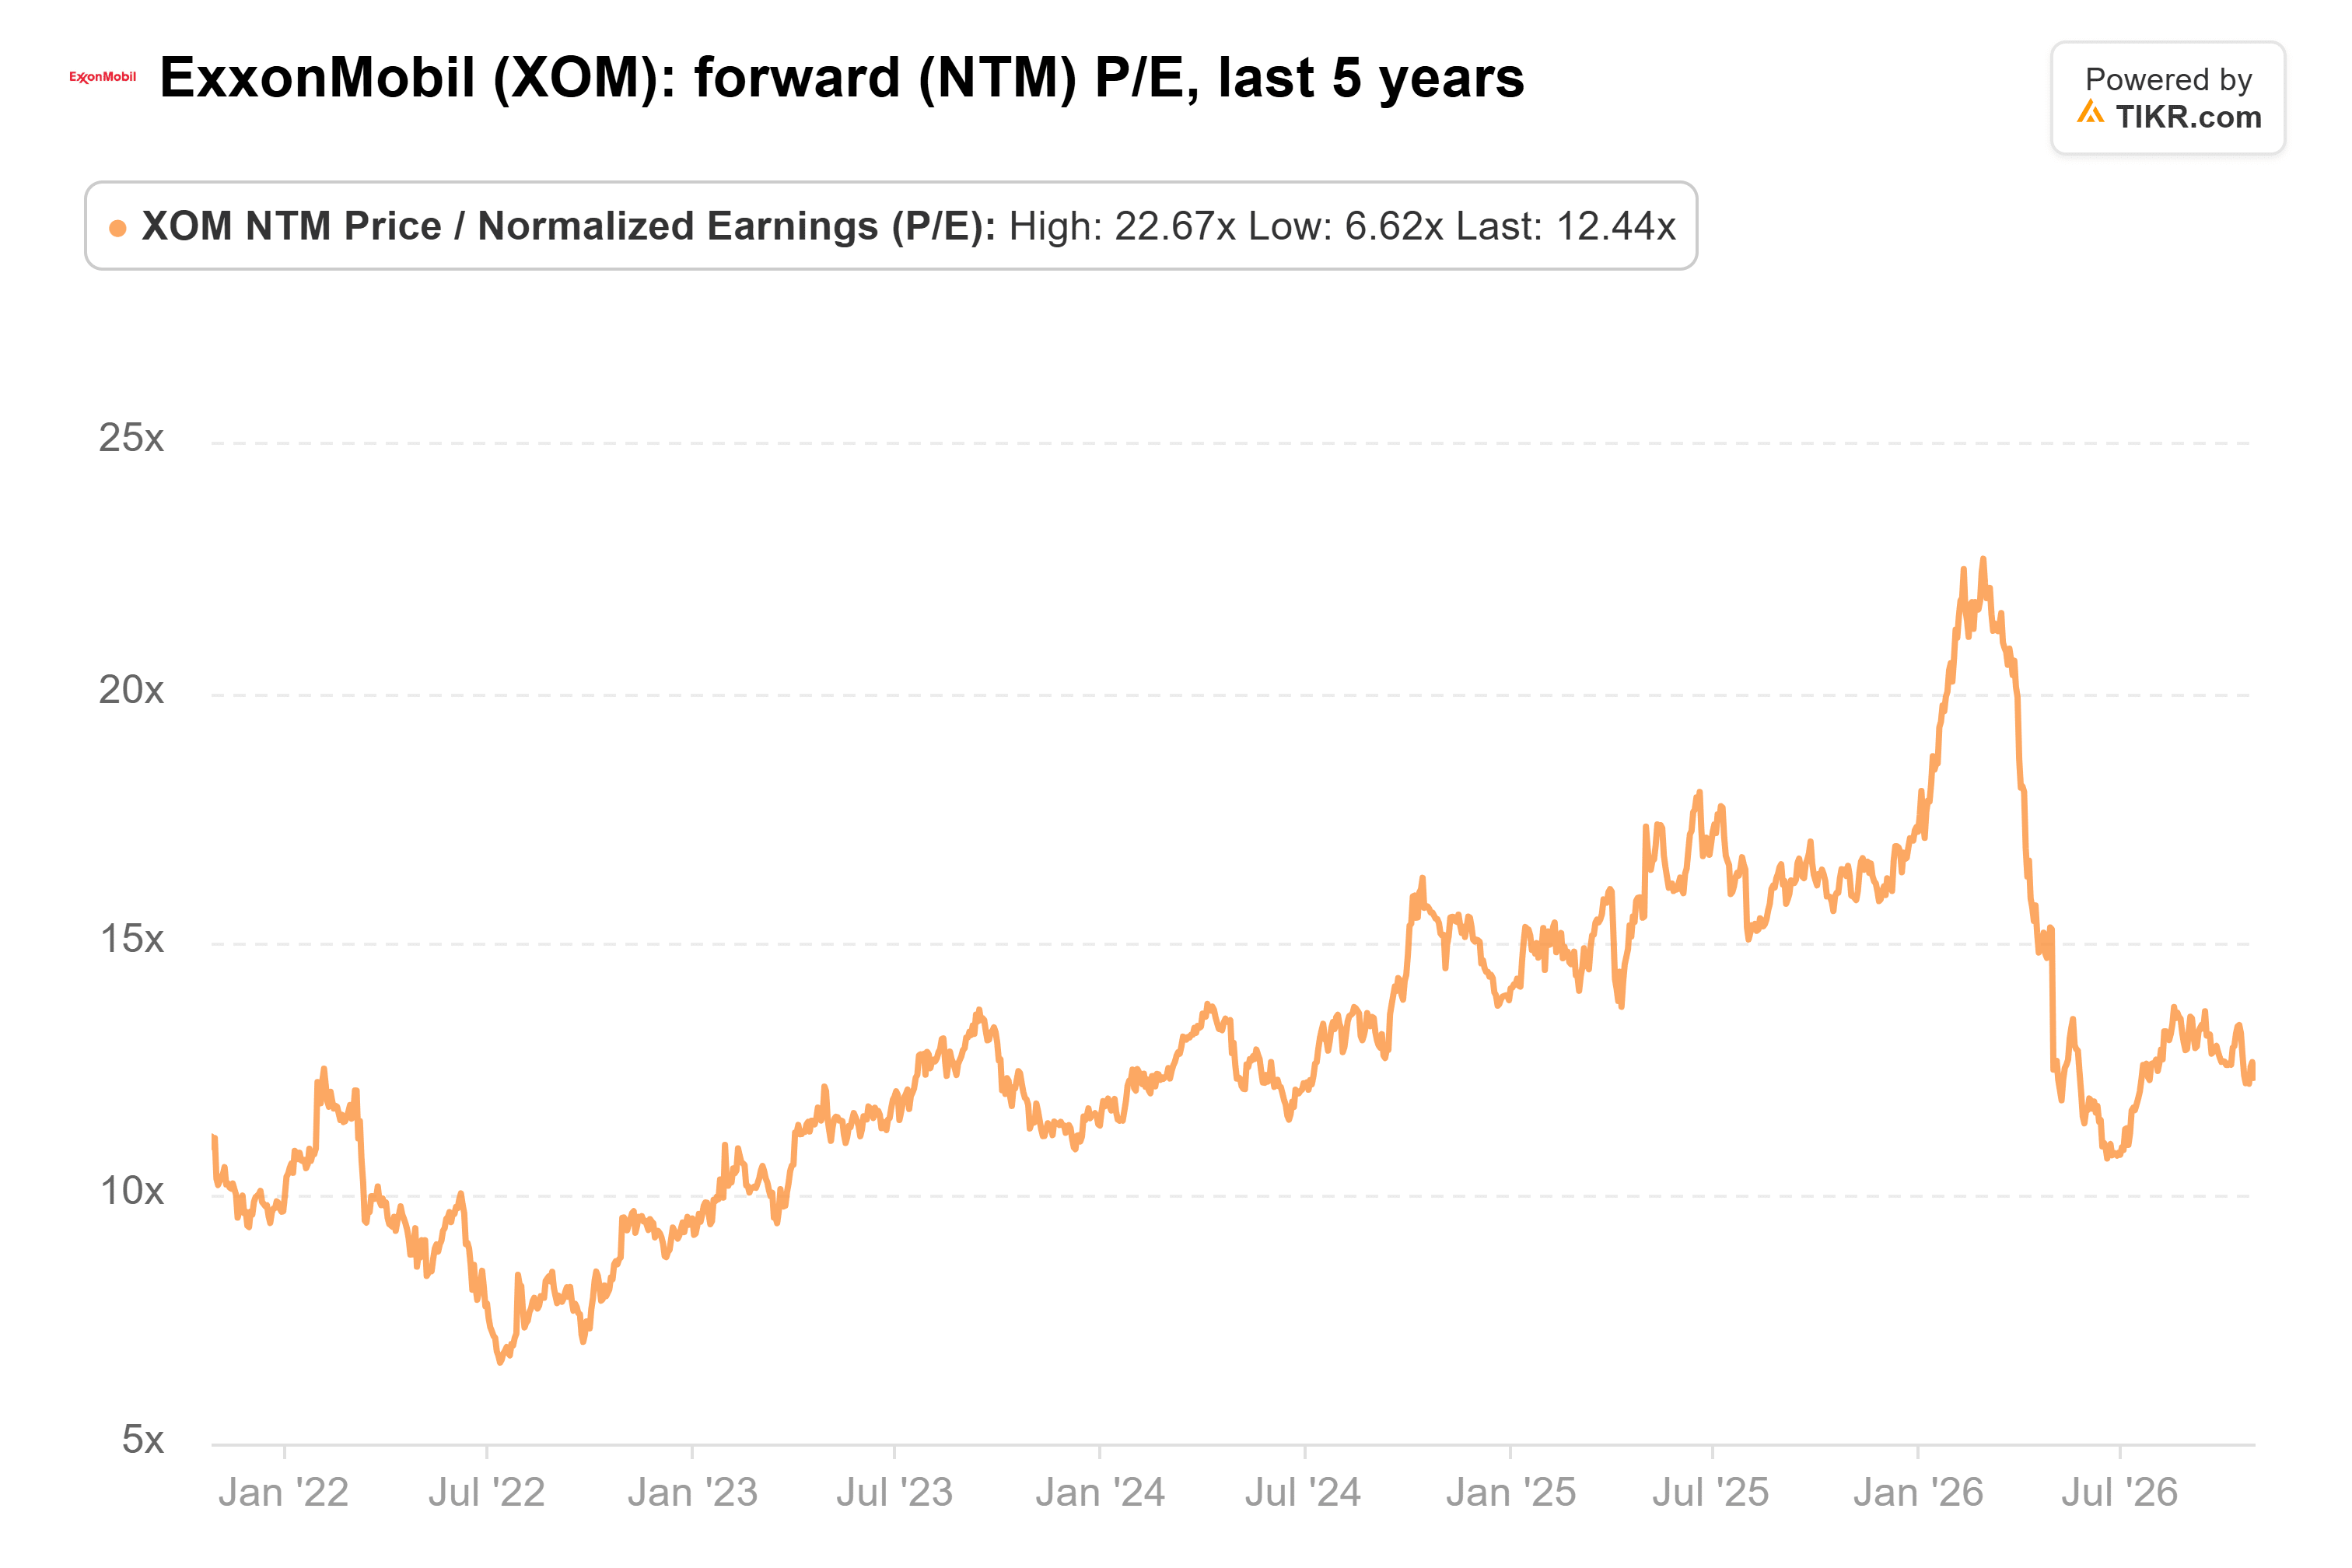
しかし、その予想利益は戦時中のものだ。アナリストは、2026年の調整後EPSを13.29ドル、2027年を12.28ドル、2028年を10.62ドル(2026年比約20%減)と予想しており、2025年の6.99ドルと比較される。6月30日以降、彼らは2028年の予想を5%下方修正する一方で、2026年と2027年の予想を上方修正している。市場はこのようなピークを以前にも経験している。前回の原油価格高騰時である2022年7月には、予想PERは6.6倍まで低下した。今回は、投資家が正常とは程遠い利益に対して、ほぼ正常な倍率を支払っている。
エクソンは自社株買いと設備投資を事前に計画するため、そのコミットメントは単一四半期の結果よりも重要だ。昨年、エクソンは第3四半期決算とともに配当増額を発表した。1株あたり1.03ドルへの4%増額で、43年連続の増配となった。金曜日の増額は94億ドルの基準をわずかに引き上げることになり、12月に予定されている企業計画の更新では、2027年の自社株買いペースが設定される。
なぜエクソン株は12倍でも割安ではないのか
再び94億ドルを上回ることは、原油価格高騰の利益が株主に届いていることを証明するだろう。しかし、それで株が割安になるわけではない。エクソンはすでに正常を大きく上回る製油マージンが持続することを織り込んだ株価となっており、アナリストが2028年までに約20%低下すると予想する利益に対して12倍のPERでは、原油価格が下落する余地はほとんどない。私の考えを変えるのは剰余金だ。金曜日にさらに大きな配当増額が発表されるか、12月の計画で200億ドルを上回る自社株買いペースが示されれば、戦時中のキャッシュが戦争を超えて持続するリターンに変わるだろう。
米国とイランの緊張緩和への期待から、ブレント原油は月曜日に1バレル約115ドルまで下落した。しかし、IEAのファティ・ビロル事務局長は同日、エネルギー市場が2027年までに戦前の状況に戻るとは予想しないと述べた。エクソンは、ブレント原油が1ドル変動すると、デリバティブを除く上流部門の税引き後年間利益が約7億ドル動くと試算している。したがって、115ドルではなく100ドルの原油が1年続けば、約105億ドルの利益減少を意味する。
では、エクソンモービル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、エクソンモービルがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!