ファイザー株の主要統計
- 現在の株価: $27.72
- 目標株価(中間): ~$29
- アナリストの平均目標株価: ~$29
- 潜在的なトータルリターン: ~5%
- 年率化IRR: ~1% / 年
新機能公開: TIKRの新バリュエーションモデルで、あなたのお気に入り銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
ファイザー (PFE) の株価は約$27.72で取引されており、そのCEOは9月14日、特許切れや配当ではなく、アナリストのモデルにはほとんど登場しない競合他社について最も印象的なコメントを残しました。モルガン・スタンレー・グローバル・ヘルスケア・カンファレンスで講演したアルバート・ブラ会長兼CEOは、中国の医薬品開発企業が現在「3倍のスピード、半額のコスト」で動いていると述べ、今後の10年以内にグローバルな中国製薬企業が登場すると予測しました。
市場が緩やかに減退するインカム銘柄として評価している株にとって、経営陣からこのような発言を聞くのは異例です。これが提起する疑問は、ブラ氏がファイザーを真の構造的変化に備えさせようとしているのか、それとも数字に影響を与えるまでには何年もかかる脅威を物語っているだけなのか、ということです。
中国への賭けと、それを支えるAIという梃子
ブラ氏はその利害関係について率直でした。彼は、将来の競合相手はイーライリリーやメルクではなく中国の多国籍企業になる可能性があり、「今後の10年以内にグローバルな中国企業が登場しないとしたら驚くだろう」と述べました。彼の対応は二段構えです。ファイザーはすでに、現地に1,500人の研究開発スタッフを抱え、契約前に患者の記録やスキャンを一つ一つチームがレビューするデューデリジェンスプロセスを背景に、中国からアウトライセンスを通じてイノベーションを調達しています。そして、コストとスピードで競争するために、彼は「半額のコストと3倍のスピード」を実現するために利用可能な最大の梃子として人工知能(AI)に頼っています。
彼が指摘したAIのユースケースは、明らかなものではありませんでした。創薬を超えて、ブラ氏はマーケティングに言及し、医師がますます大規模言語モデルから情報を引き出すようになっているため、ファイザーは自社のデータがそれらのモデル内に確実に存在するように取り組んでいると述べました。また、より広範な営業部隊のカバレッジや製造サプライチェーンの効率化も挙げました。これが重要なのは、これらが収益の約束ではなくマージンの梃子だからです。もしAIが、完了した$72億のコスト削減プログラムがそうであったように、ファイザーのコスト基盤を圧縮するなら、既存ポートフォリオが縮小する中でも利益を守ることになります。
ファイザー株の過去の実績と将来の予測を見る(無料です!) >>>
なぜ市場は依然として減退を織り込んでいるのか
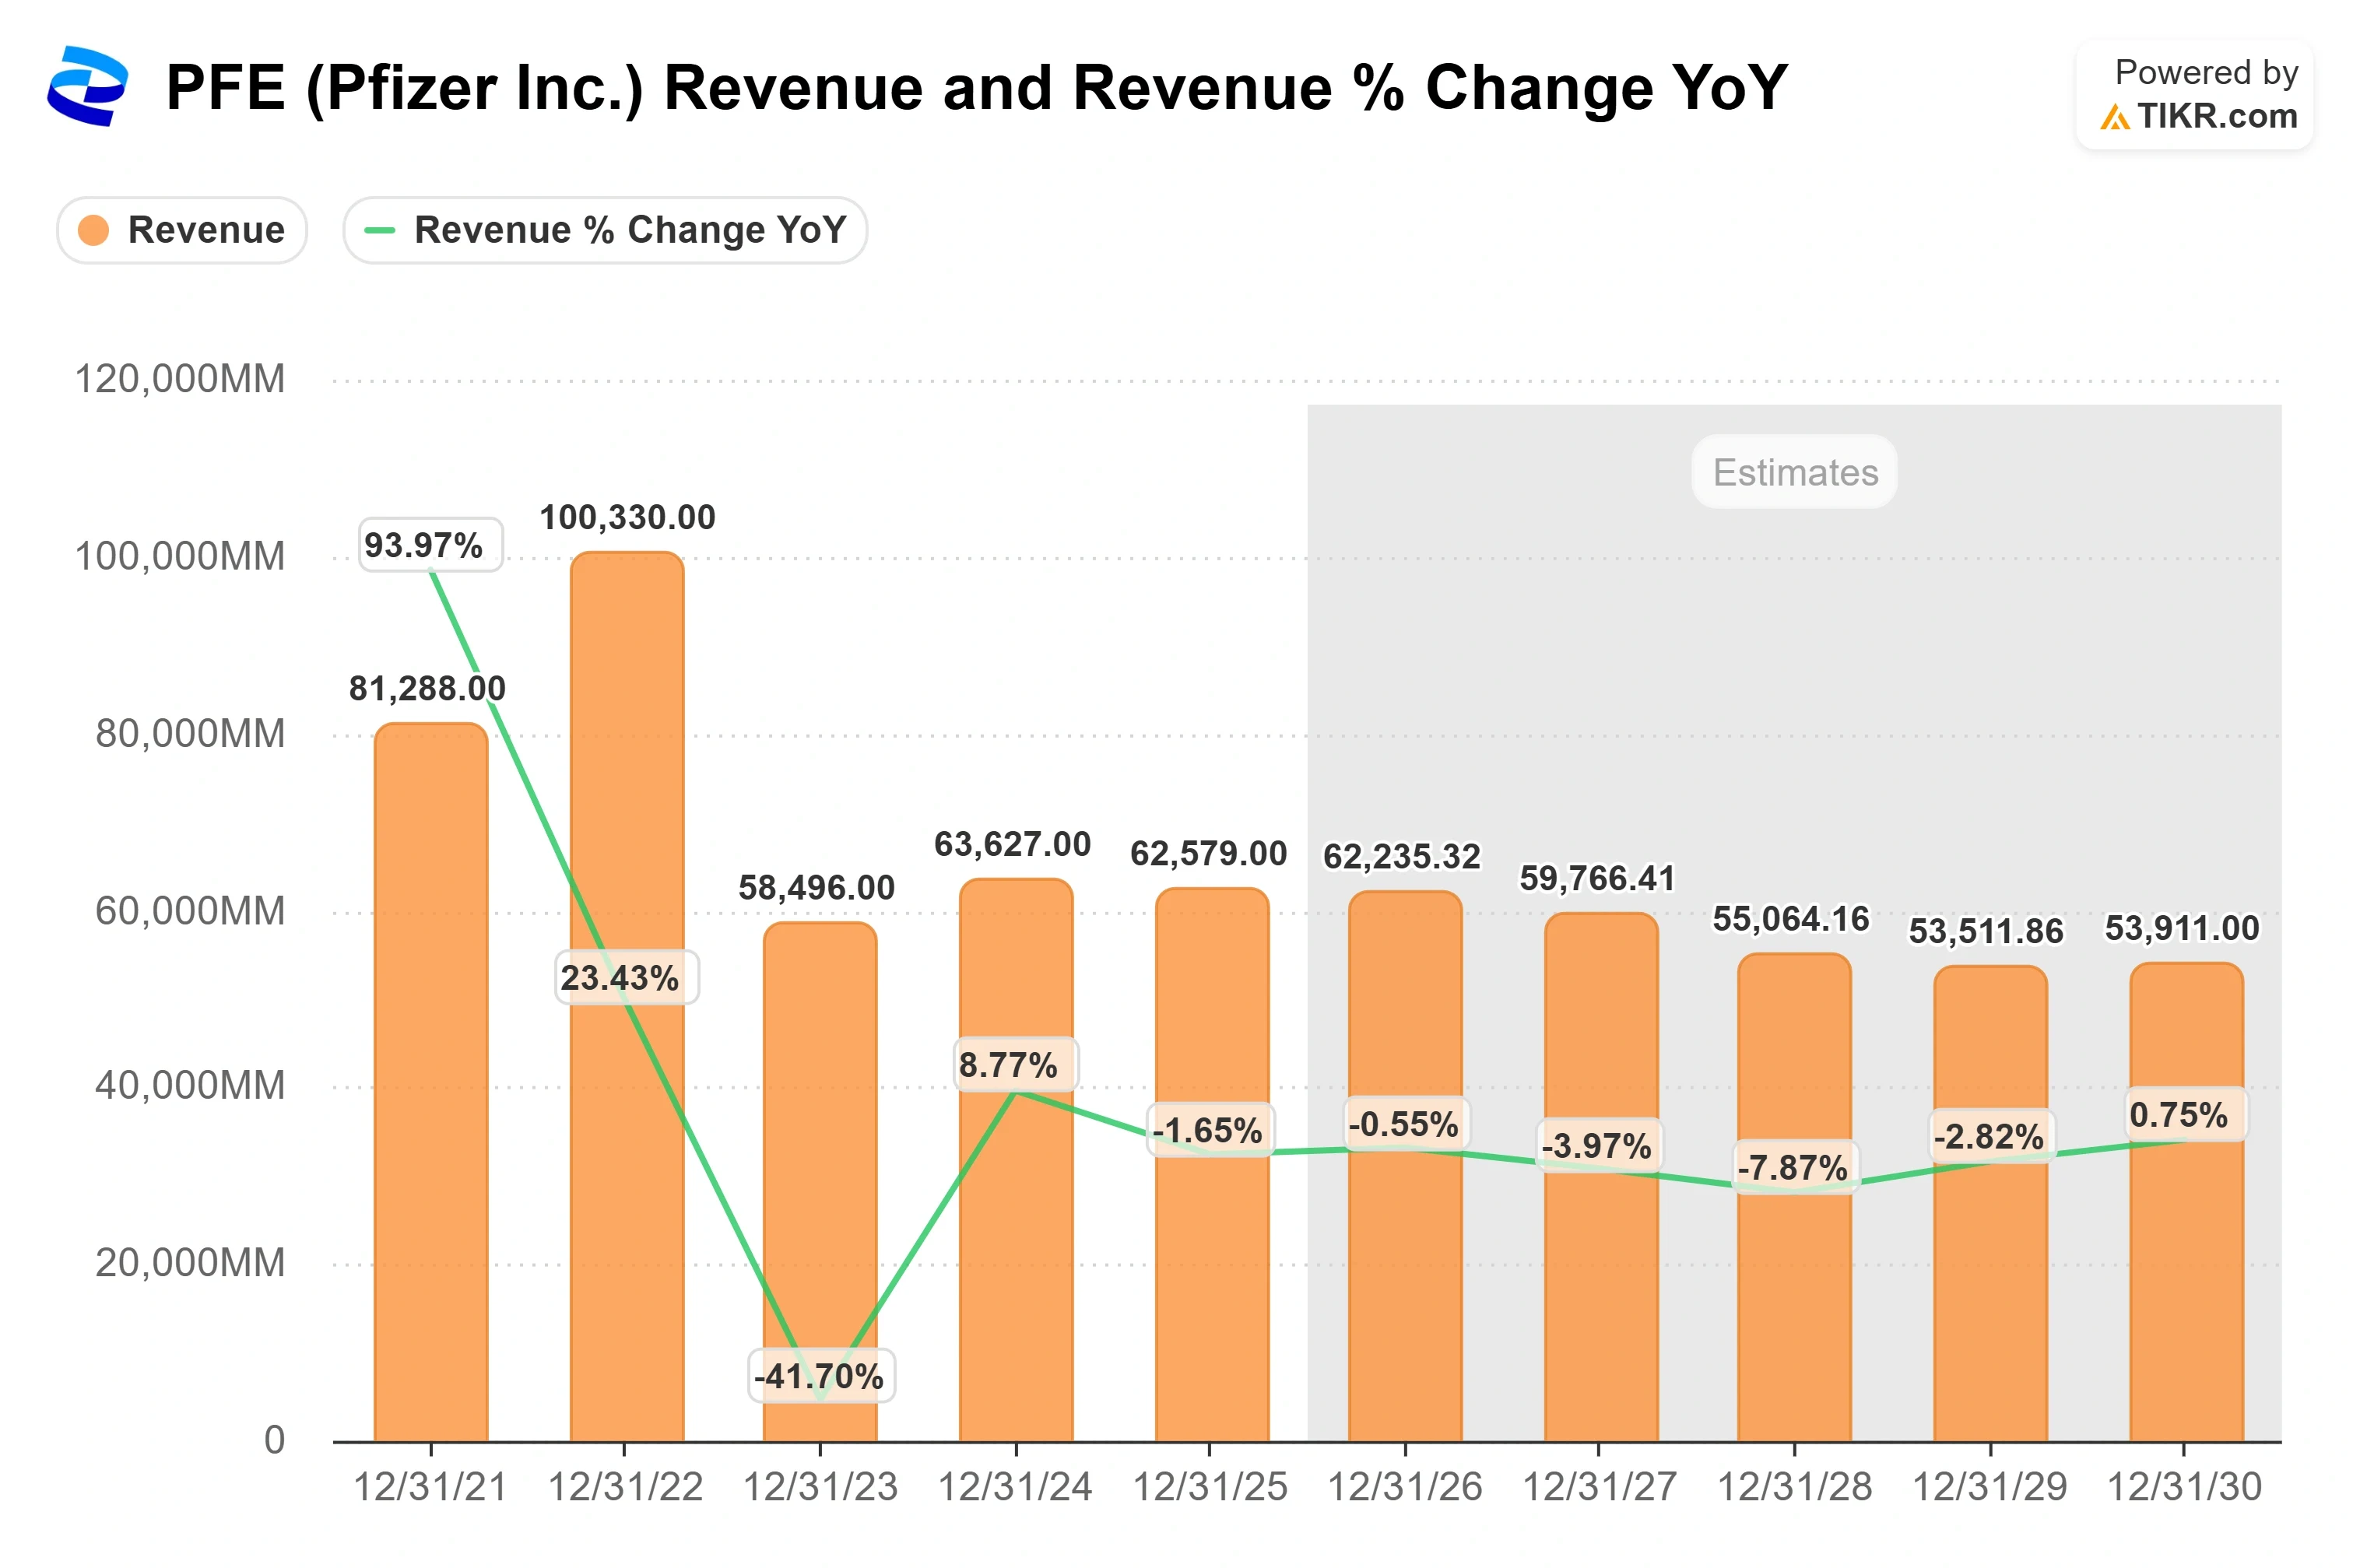
ウォールストリートのモデルでは、ファイザーの売上高は2025年の約$626億から2030年には約$539億に減少し、今後2年間の売上高CAGRは約マイナス2%と予測されています。短期的なビジネスは、この曲線が示唆するよりも健全です。8月4日に報告された第2四半期の売上高$150.3億は、$143.9億という予想を4.5%上回り、調整後EPSは$0.68に対して$0.77でした。また、経営陣は過去10四半期のうち9四半期で売上高予想を上回ったと述べています。それでも、将来の見通しは依然として下方に曲がっており、これはCOVID関連収入の減少と迫り来る特許切れによって牽引されています。
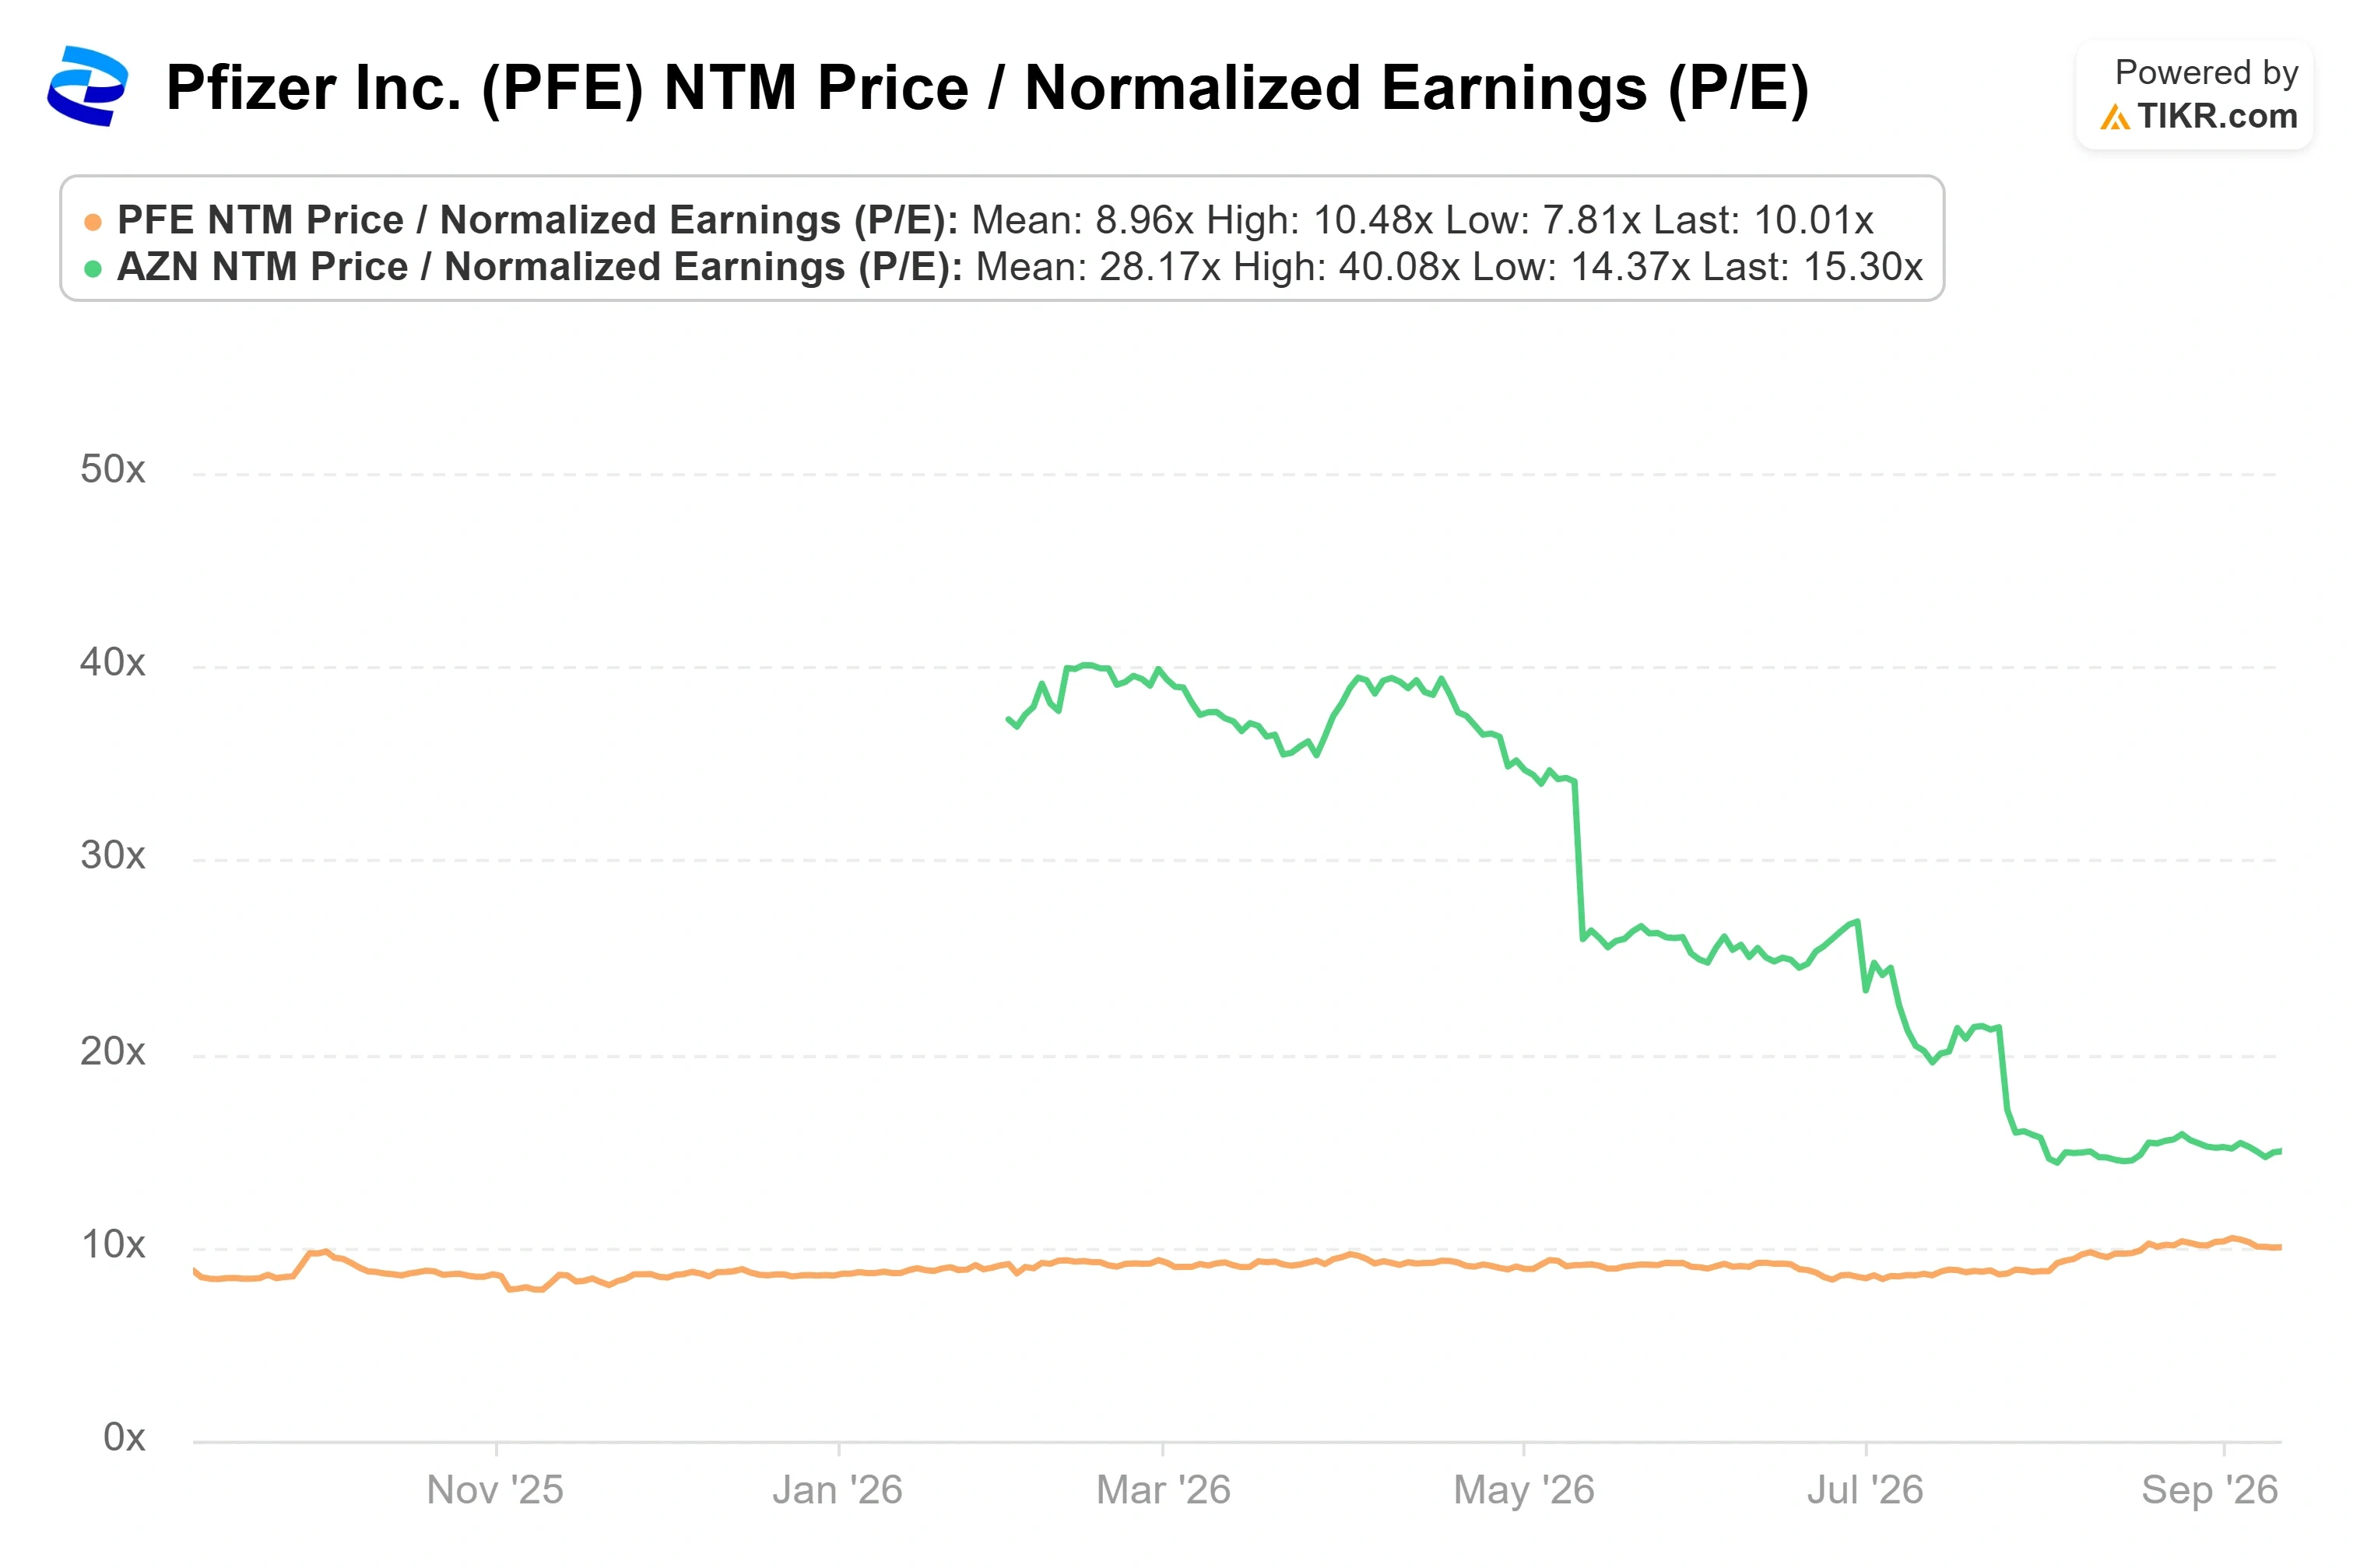
平均目標株価$28.88は現在の株価をわずかに上回る程度で、レーティングは8つの「買い」と2つの「アウトパフォーム」に対して16の「ホールド」に偏っています。また、TIKRの競合他社データによると、ノバルティスの14.8倍やアストラゼネカの15.1倍に対して、ファイザーの株価は予想収益の約10倍で取引されています(ただし、ブリストル・マイヤーズ スクイブも約10倍と近い水準です)。この割安感は、マイナス成長軌道を考えると正当化できます。また、これは市場が、肥満治療のパイプラインやブラ氏が説明している競争力の再構築に対して、ほとんど何の価値も認めていないことも意味します。彼が指摘した短期的な証拠となるポイントは、6月に主要評価項目を達成できなかった第3相肺がん臨床試験に続き、2026年末までに結果が得られると期待している同社のEZH2前立腺がんの試験結果です。
TIKRでファイザーが競合他社と比較してどのようなパフォーマンスを示しているか見る(無料です!) >>>
TIKR アドバンストモデル分析
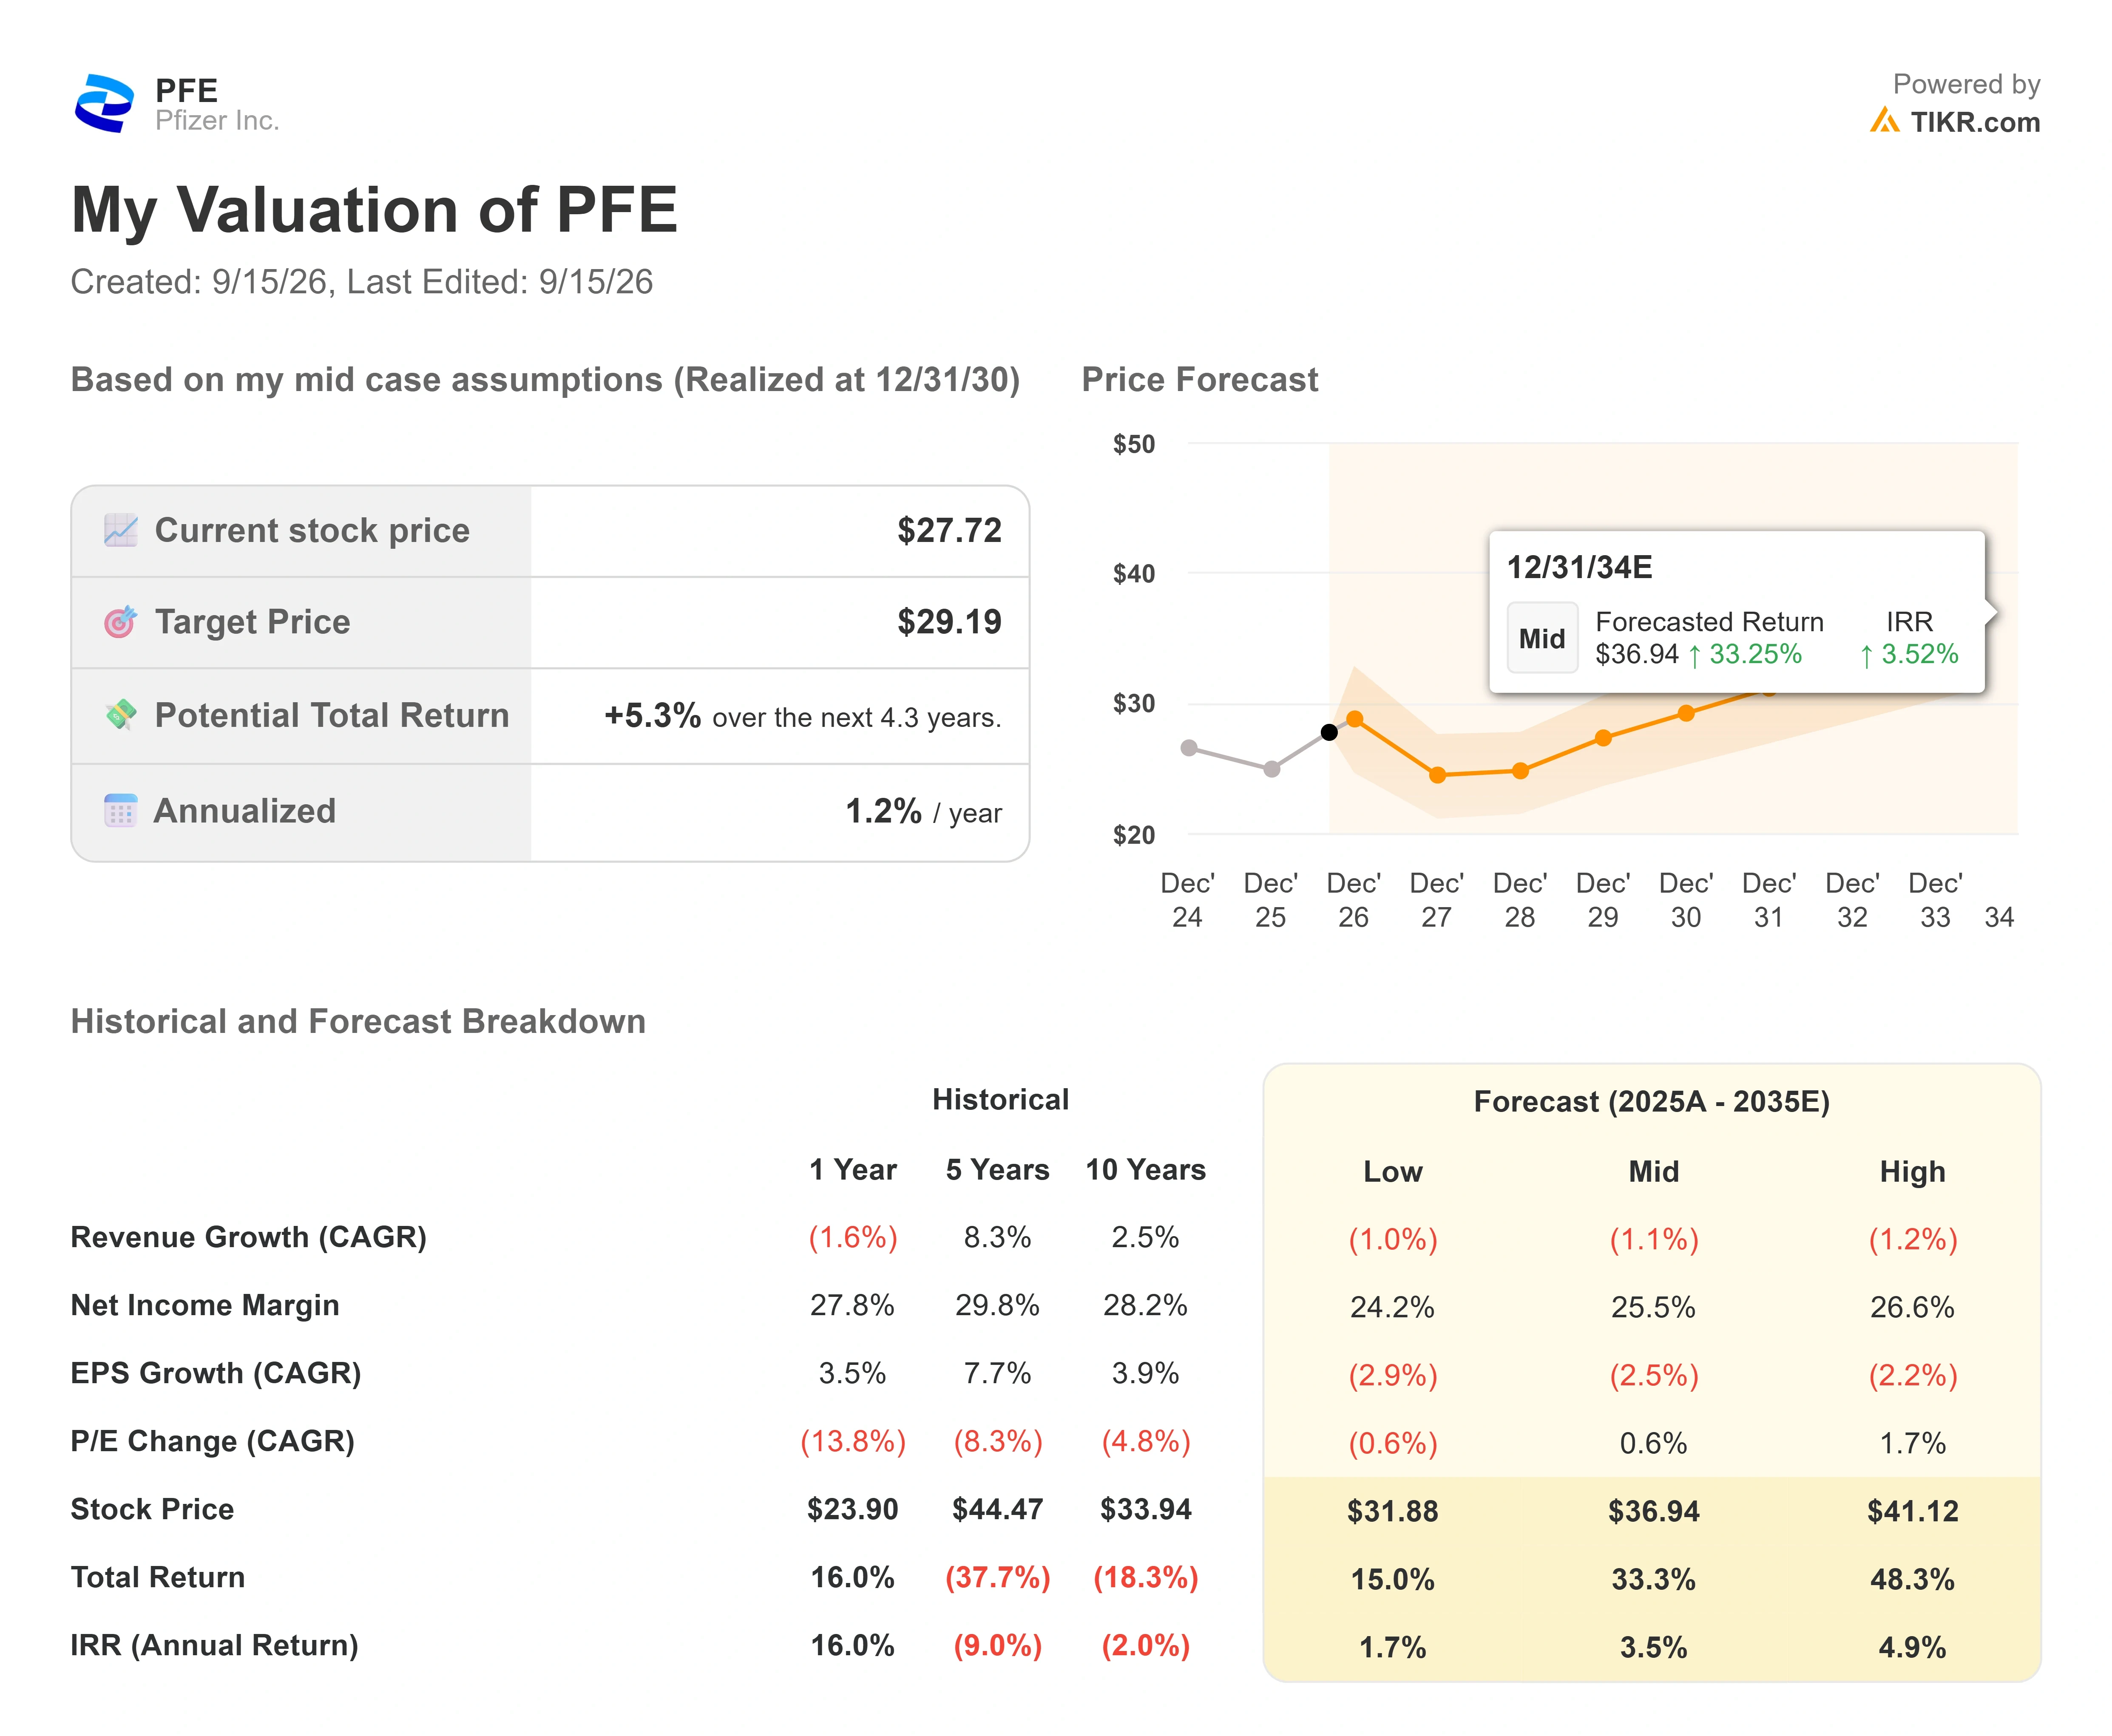
- 現在の株価: $27.72
- 目標株価(中間): ~$29
- 潜在的なトータルリターン: ~5%
- 年率化IRR: ~1% / 年
ファイザー株のアナリスト成長予測と目標株価を見る(無料です!) >>>
中間シナリオを使用したTIKRのモデルは、ブラ氏の野望に対する冷静なカウンターパートとして、アナリストの平均に近い結果を示しています。2030年末までに目標株価は約$29、トータルリターンは約5%、配当を除いた年率リターンは約1%と予測されています。上振れ要因となる2つの収益ドライバーは、Metseraが主導する肥満治療ポートフォリオとSeagenのがん治療事業であり、これらはCOVID関連収入の減少と特許切れを相殺するのに十分な速さで成長しなければなりません。マージンのドライバーはコスト規律であり、純利益マージンを約26%に維持することです。これはまさに、ブラ氏のAI推進が延長しようと目指している梃子です。主なリスクは、パイプラインの試験結果が期待外れに終わり、適正な倍率で縮小する基盤だけが残ることです。
上振れシナリオは、AIによるコスト削減効果と新製品エンジンがマージンを維持しながら、株価倍率が低水準から再評価されることです。その間、6.3%の配当利回りが投資家に待つことを報酬として支払います。下振れシナリオは、特許切れが新製品を圧倒し、報告される利益が配当を賄えなくなる縮小ビジネスが残ることです。
結論
ブラ氏の「中国とAI」という枠組みは5年先を見据えた主張であり、市場はすぐには結論を出さないでしょう。より近いテストは臨床試験です。彼が2026年末までに結果を期待しているEZH2前立腺がんの試験結果です。明確な成功は、パイプラインがアナリストがモデル化することを拒否している成長を担えることを示唆するでしょう。夏の肺がん試験失敗に続く失敗は、慎重な将来予測を立てているアナリストの見方を裏付けることになります。年末までのそのデータに注目してください。それまでは、モデルもアナリストも、株価はそのコストに見合う価値があるという点で一致しており、ブラ氏が彼らを間違っていると証明しなければなりません。
億万長者投資家がどの株を買っているか見て、TIKRでスマートマネーを追いかけましょう。
ファイザーに投資すべきか?
それを本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ファイザーを呼び出すと、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォールストリート・アナリストの予想、時系列でのバリュエーション倍率の推移、目標株価が上昇傾向か下降傾向かがわかります。
あなたが注目している他のすべての銘柄と一緒にファイザーを追跡する無料のウォッチリストを作成できます。クレジットカードは必要ありません。自分で決断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家がどの株を買っているか見て 、スマートマネーを追いかけましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会を発見できます。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!