ASML株の主要統計データ
- 現在株価: $1,575.15
- 目標株価 (中間シナリオ): ~$3,193
- アナリスト平均目標株価: ~$2,163
- 潜在総リターン: ~88%
- 年率化IRR: ~16% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう (無料) >>>
何が起きたのか?
ASML Holding N.V. (ASML) は9月14日(月)に7.25%下落し、$1,575.15で取引を終えた。原因は決算の下方修正でも顧客の喪失でもなかった。一つのエッセイだった。9月12日(土)、AnthropicのCEOであるDario Amodeiは「我々はフロンティアのペースを調整しなければならない」と題した約3,800語の記事を公開し、AI研究所は意図的にモデルの改善速度を落とすべきだと主張した。OpenAIのSam AltmanとElon Muskはこれに同意すると述べた。月曜日までに、AI構築のペースが鈍化すればチップ需要が減り、結果としてASMLの装置需要も減少するという懸念が、半導体製造装置銘柄を急落させた。
ASMLは、チップメーカーよりもAIの最終需要から遠い位置にいる。なぜなら、同社はファウンドリが現在販売しているものではなく、将来の設備投資計画に基づいて販売しているからだ。したがって、将来のAI関連設備投資に対するセンチメントショックは、ASMLに強く影響する。しかし、同社自身の数字は2ヶ月前には逆の方向を示していた:第2四半期の業績は予想を上回り、業績見通しは上方修正され、経営陣は受注が数年先まで埋まっていると説明していた。
一つのエッセイが株価を再評価させた
フィラデルフィア半導体株指数は7月以来の大幅下落を記録し、ASMLはApplied Materialsと共に約7%下落した。モルガン・スタンレーは別途、バリュエーションを理由に目標株価を€1,930から€1,700に引き下げ、下落圧力を加えた。これらのいずれもASMLの実績や業績見通しには触れていない。
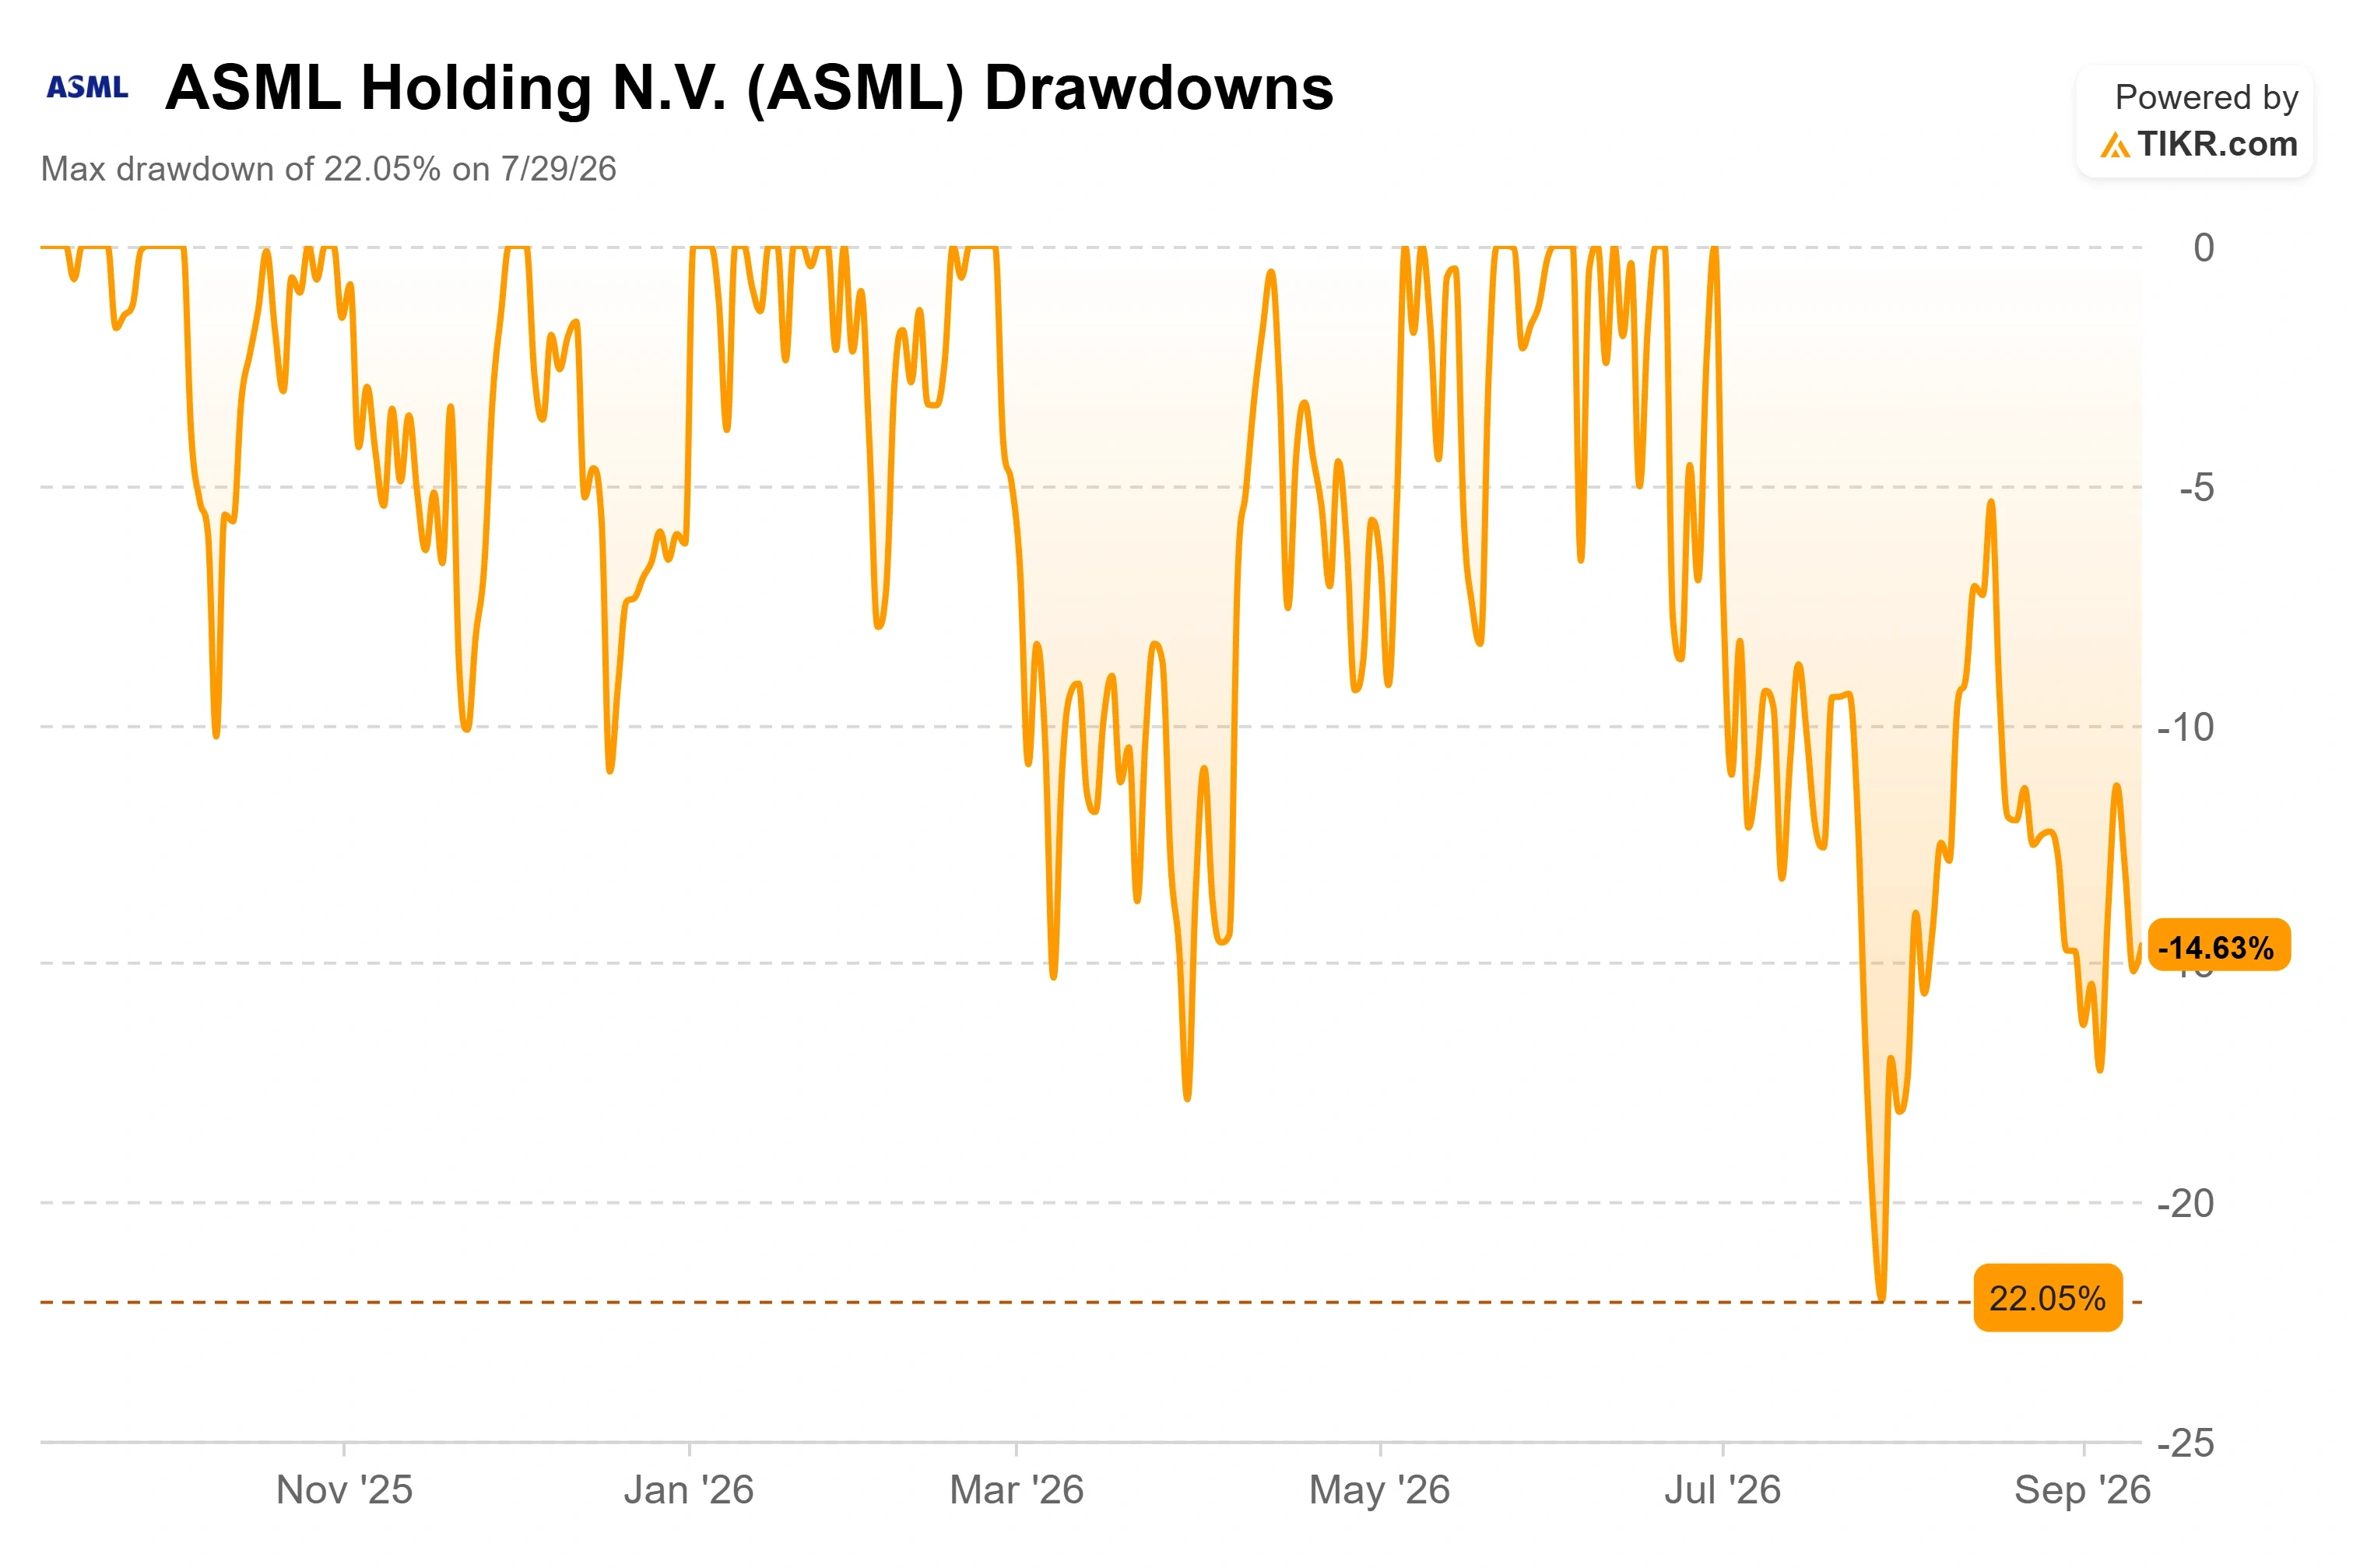
市場がAIの進歩が意図的に調整されることを恐れるとき、ファウンドリが最先端キャパシティへの積極的な投資を継続するかどうかが疑問視され、ASMLの売上はそれらの決定の遅行関数となる。月曜日以前のASMLのように、過去実績ベースで50倍以上の株価収益率で取引されている銘柄は、その成長前提が疑問視されたときに評価倍率が縮小する余地がある。今回の下落は、事業が縮小したのではなく、評価倍率が圧縮した結果だ。また、この下落はすでに冷え込んでいた株価に重なった:$1,575.15の現在株価は、52週高値$1,999.96から約21%下落しており、7月29日には22.05%のピークからボトムまでのドローダウンを記録していた。
受注は2028年まで埋まっている
7月15日の2026年第2四半期決算説明会で、経営陣は同社が減速に備えているとは説明しなかった。需要に完全には応えきれない状況で、生産を増強して需要を追いかけていると説明した。
ASMLは第2四半期の純売上高€93億を報告し、業績見通しの上限を上回り、粗利益率は54%、1株当たり利益は€7.59だった。また、通期の売上高見通しを€430億から€450億に上方修正した。CFOのRoger Dassen氏はアナリストに対し、ASMLは「2027年のLow-NA EUVの受注がほぼ埋まっている」と述べ、2027年にLow-NAのキャパシティを約30%増強する計画であると説明した。さらに印象的だったのは、同社が「すでに2028年のLow-NA EUVの受注を相当数獲得している」ことを確認し、この2年先までの受注状況は「何年も、何年も経験していない」と述べた点だ。CEOのChristophe Fouquet氏は、その需要を市場が現在懸念するAIテーマと結び付け、DRAMメーカーがEUVに移行する中で、メモリ関連システムの売上高が今年75%以上成長するとの見通しを示した。エッセイが減速を警告するまさにそのAI主導の設備投資が、ASMLがすでにバックログに抱えているものだ。将来のモデル開発のペースを調整するという発表は、ファウンドリが署名済みの受注をキャンセルすることを意味しない。
ASMLはまた、その日に具体的な技術的マイルストーンを発表し、Intel FoundryがIntel 18AプロセスでHigh-NA EUV技術を使用してIntel Core Ultra Series 3プロセッサの一部を生産していることを確認した。これは、同社の最高価格帯プラットフォームが生産準備段階に達している最も強力な証拠だ。
下落後も、ASMLは割安とは見なされず、その競合他社が市場がそれを容認する理由を示している。NTM EV/EBITDAベースでは21.8倍で取引されており、Applied Materialsの20.6倍に対してプレミアムが付き、Lam Researchの24.1倍に近い水準だ。このプレミアムは、どの競合他社も主張できない一つの事実に基づいている:ASMLは、最先端チップのすべてに必要なツールであるEUVリソグラフィの唯一の供給者である。今回の下落が突きつける問いは、AI関連設備投資の成長が緩和した場合、この独占的地位が依然としてプレミアムを正当化するかどうかだ。
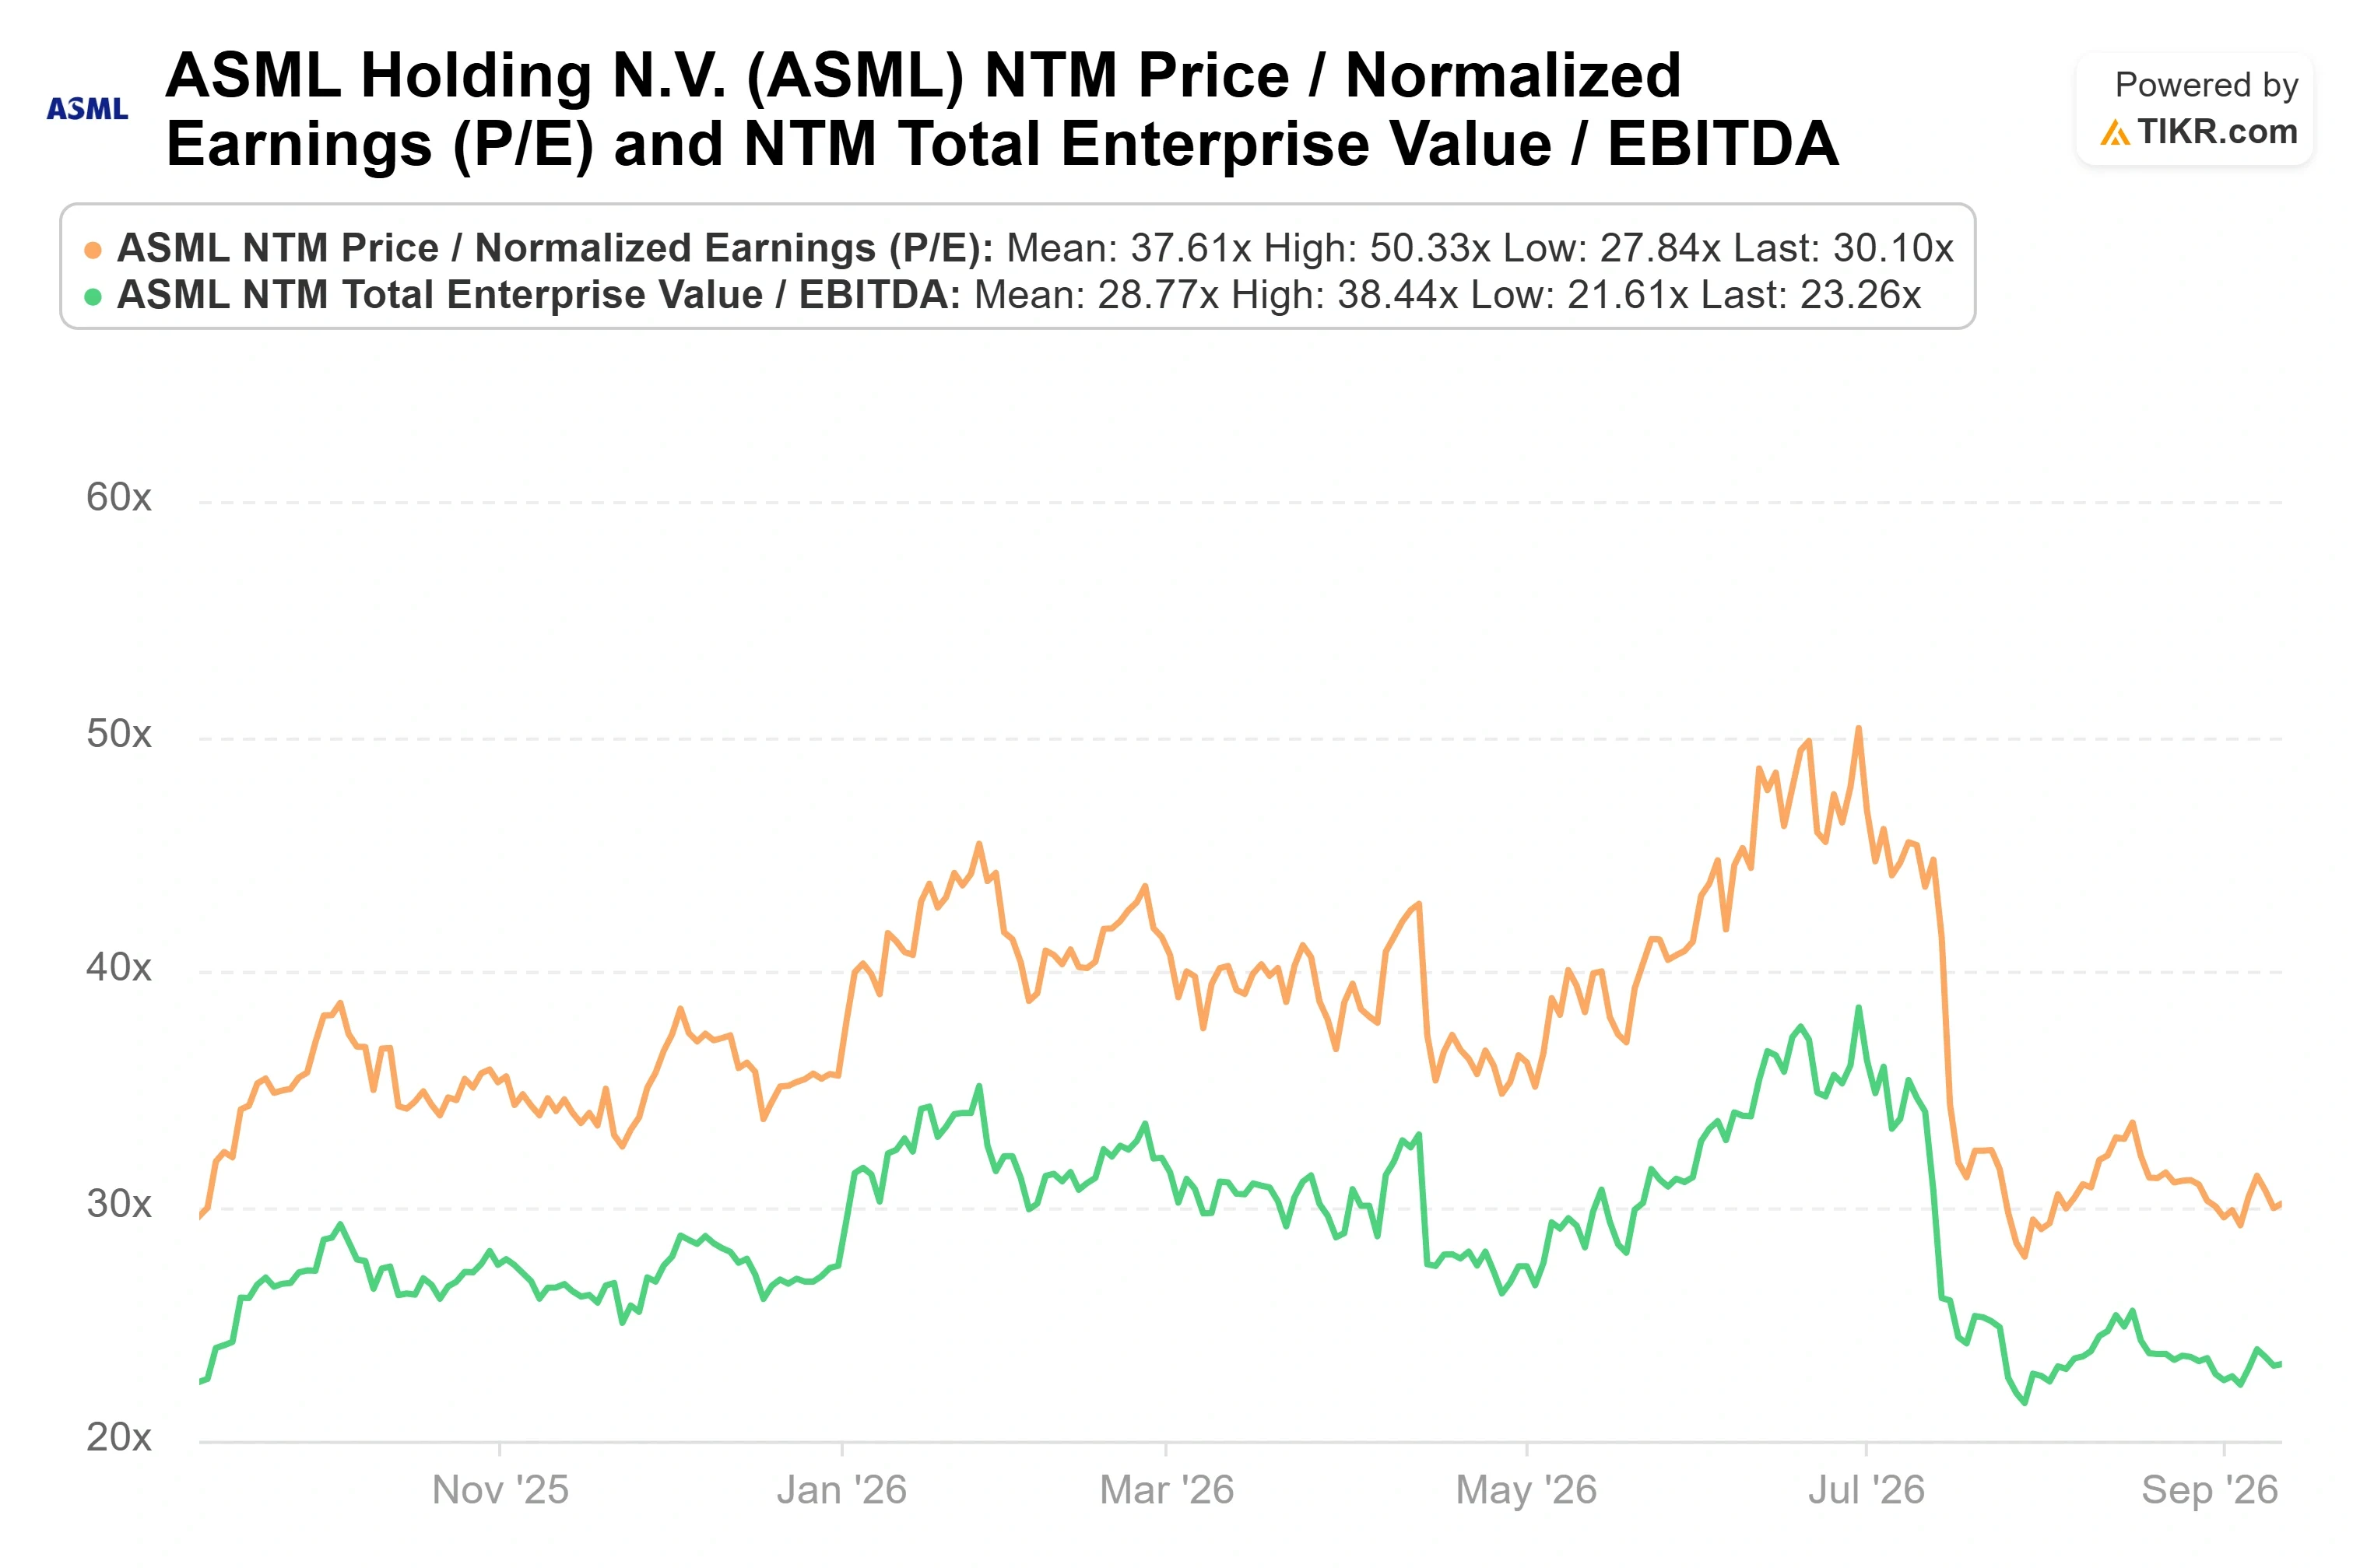
TIKRでASMLが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料!) >>>
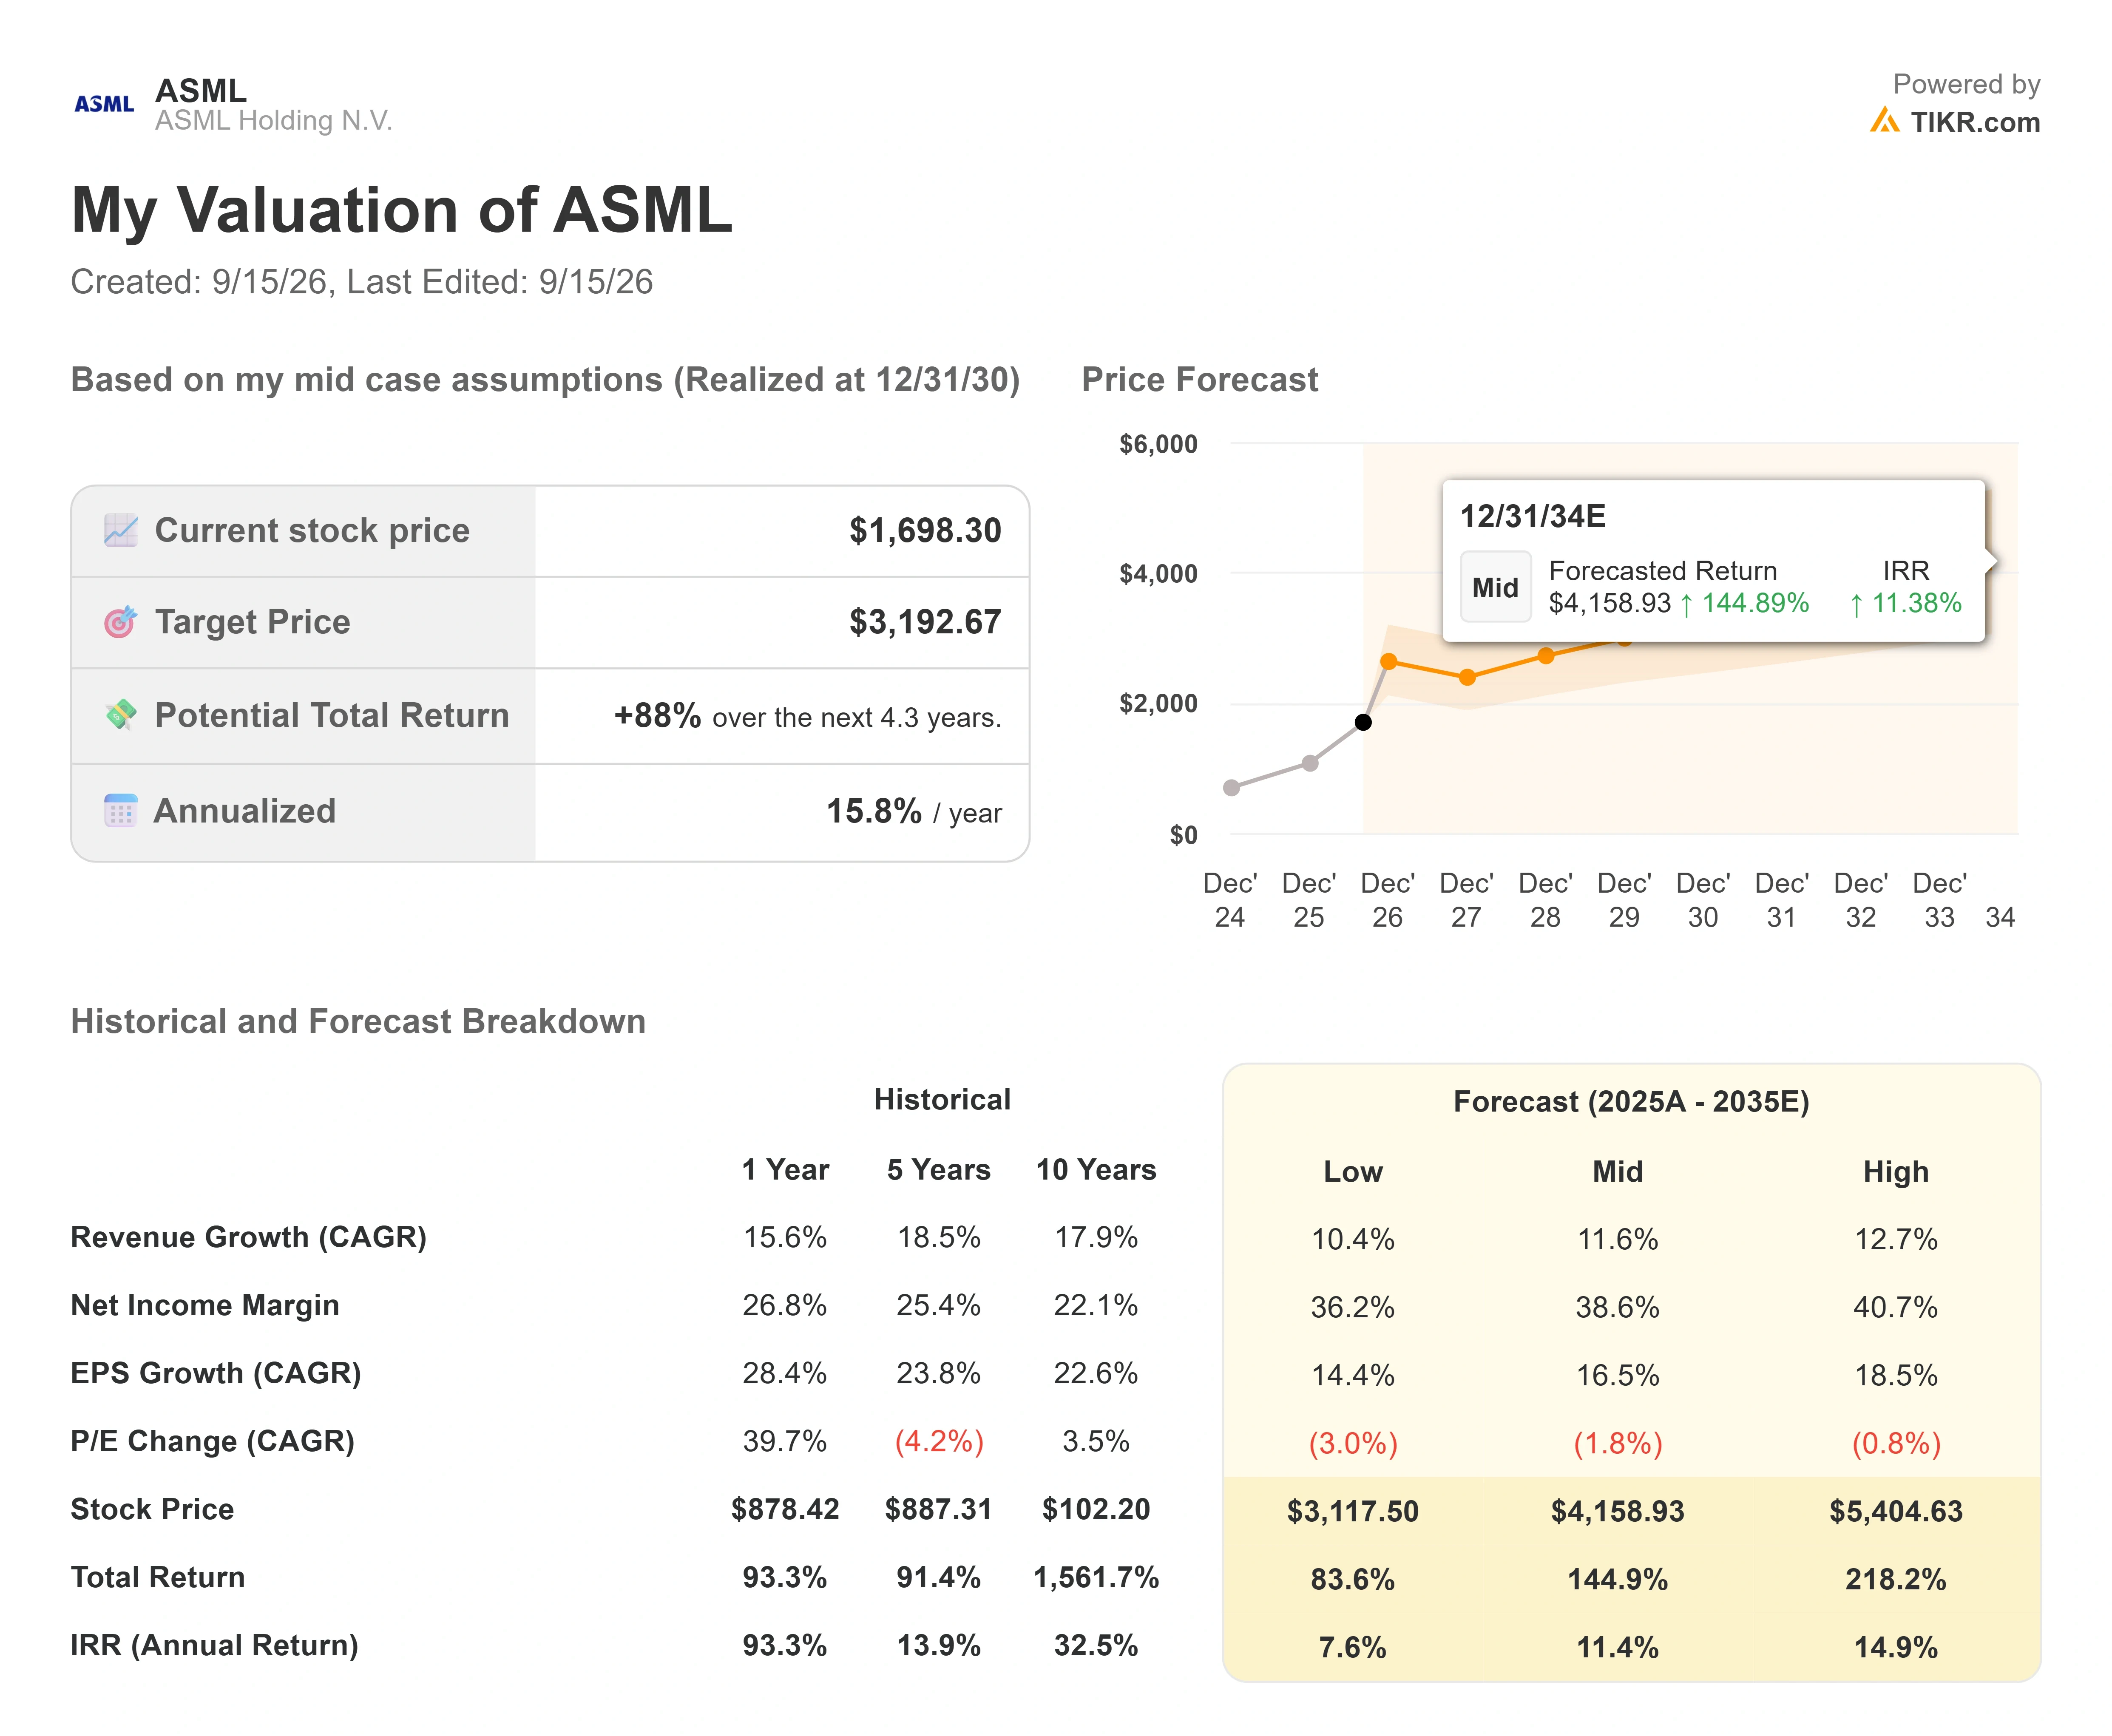
TIKR アドバンストモデル分析
- 現在株価: $1,575.15
- 目標株価 (中間シナリオ): ~$3,193
- 潜在総リターン: ~88%
- 年率化IRR: ~16% / 年
ASML株のアナリスト成長予測と目標株価を見る (無料!) >>>
このモデルは中間シナリオを使用し、2030年末に実現することを想定し、約$3,193の目標株価をアンカーとしている。これはモデルのエントリー価格からの約88%の総リターン、4.3年間で年率16%のリターンに相当する。このエントリー価格$1,698.30は、月曜日の終値$1,575.15を上回っているため、現在の価格で購入する投資家は、モデルが示すよりもわずかに多くの上昇余地からスタートすることになる。
- 売上高のドライバー: 最先端ロジックおよびDRAMプロセスがウェーハあたりのEUVおよびイマージョン層を増やすことによるリソグラフィ強度の上昇、および顧客が既に所有するツールの出力を向上させるために支払うインストールベースのアップグレードサイクル。
- マージンのドライバー: 高スループットのEUVシステムと高マージンのサービス収益の豊富な組み合わせにより、約12%の売上高CAGRのもとで純利益率が約39%に向けて上昇。
- 主なリスク: AI関連設備投資が実際に減速した場合、リソグラフィ強度が鈍化し、プレミアム倍率がさらに縮小する可能性。
- 上振れ vs. 下振れ: 独占的地位と複数年にわたるバックログにより、ASMLは一時的な停滞を乗り越えて資本を複利成長させることができる。下振れリスクは、ファンダメンタルズを上回るセンチメント主導の評価倍率縮小が、忍耐強い保有者が予想するよりも長く続くことだ。
結論
次の真の試練は10月14日、ASMLが2026年第3四半期決算を報告するときだ。経営陣は純売上高€110億から€120億、粗利益率55%から57%の業績見通しを示しており、この範囲内の結果であれば、エッセイが損なおうとした需要ストーリーを確認することになる。受注状況と、2027年および2028年の受注カバレッジに関するコメントを最も注意深く見る必要がある。Dassen氏が依然として2027年がほぼ埋まっており、2028年も埋まりつつあると述べるなら、今回の売りはセンチメントによるものだ。その表現が軟化するなら、市場の懸念は再考に値する。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
ASMLに投資すべきか?
本当に知る唯一の方法は、数字を自分で見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
ASMLを開けば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、時間の経過とともにバリュエーションマルチプルがどのように推移したか、目標株価が上向きか下向きかがわかる。
ASML を監視リストの他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、またいかなる銘柄の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!