主なポイント
- PayPal株は過去1か月で11%上昇しており、その大半は10月27日の決算発表前の動きで、マイケル・バリーは最新のSubstack投稿で再び同株を「Fat Pitch(絶好のチャンス)」と呼んだ。
- バリーはこの発言を、Global Paymentsの買収報道を受けて行い、Fiservにさらに大きな価値を見出している。
- 利益増加はコスト削減と自社株買いによって牽引され、収益はわずか2%の成長にとどまった。
- 予想PERが約10倍のPayPalは保有するには十分割安に見えるが、上昇ペースはブランド決済(branded checkout)の成長にほぼ連動する可能性が高い。
PayPal (PYPL) 株は、ナスダック100種が調整局面に入ったにもかかわらず、過去1か月で11%上昇した。この上昇の半分以上は、10月12日まで、つまり決算発表の2週間前に実現した。10月27日の利益超過でその水準を維持し、月曜日にはマイケル・バリーの最新投稿を受けてさらに3.1%上昇した。
バリーは自身の最新のSubstack投稿で、50ドル台の価格でのPayPalを再び「Fat Pitch(絶好のチャンス)」と呼んだ。この投稿は、ロイターがClayton Dubilier & Riceが最大株主のGTCRと共にGlobal Payments (GPN) の買収を早期協議中と報じた後に行われ、彼は最も強力な投資ケースをFiserv (FISV) のために残した。
バリーはFiservを最も高く評価
バリーは、買収報道を受けて金曜日に最大18%上昇したGlobal Paymentsの価値を、支配プレミアムを含めても1株45ドルから60ドルと評価している。一方、Fiservの買収価値は、彼が使用した50.02ドルの少なくとも2倍、1株100ドルから120ドルと見積もっている。
彼は4月にポートフォリオの約3.5%に相当するポジションを開示して以来、PayPalに強気の姿勢を示している。7月には、StripeとAdventによる1株60.50ドルの買収提案が低すぎると発言し、その提案は8月に破談となった。
PayPalは低いハードルをクリア
第3四半期の業績は利益で予想を上回り、売上高では下回った:
- 売上高は2%増の85億8000万ドルとなり、予想の87億1000万ドルを下回った。
- 非GAAPの1株当たり利益(EPS)は8%増の1.45ドルで、コンセンサス予想の1.31ドルを上回った。
- 経営陣は2026年の非GAAP EPSの業績見通し(ガイダンス)を、約5.38ドルから約5.60ドルに上方修正した。
取引関連以外の営業費用はわずか1%の増加に留まった。しかし、PayPalが主要な利益源と呼んできたブランド決済(branded checkout)は、為替影響を除いたベースでわずか1%の成長にとどまり、EUの低価格品に対する関税免除措置の終了が約70ベーシスポイントの影響を与えた。
発行済み株式数の減少とEPSの上昇
コンセンサス予想では、2026年と2028年の正味利益は約47億ドルで横ばいと見込まれており、EPSの成長はPayPalが株式を買い戻す(過去12か月間で約1億1700万株)ことによってのみもたらされる:
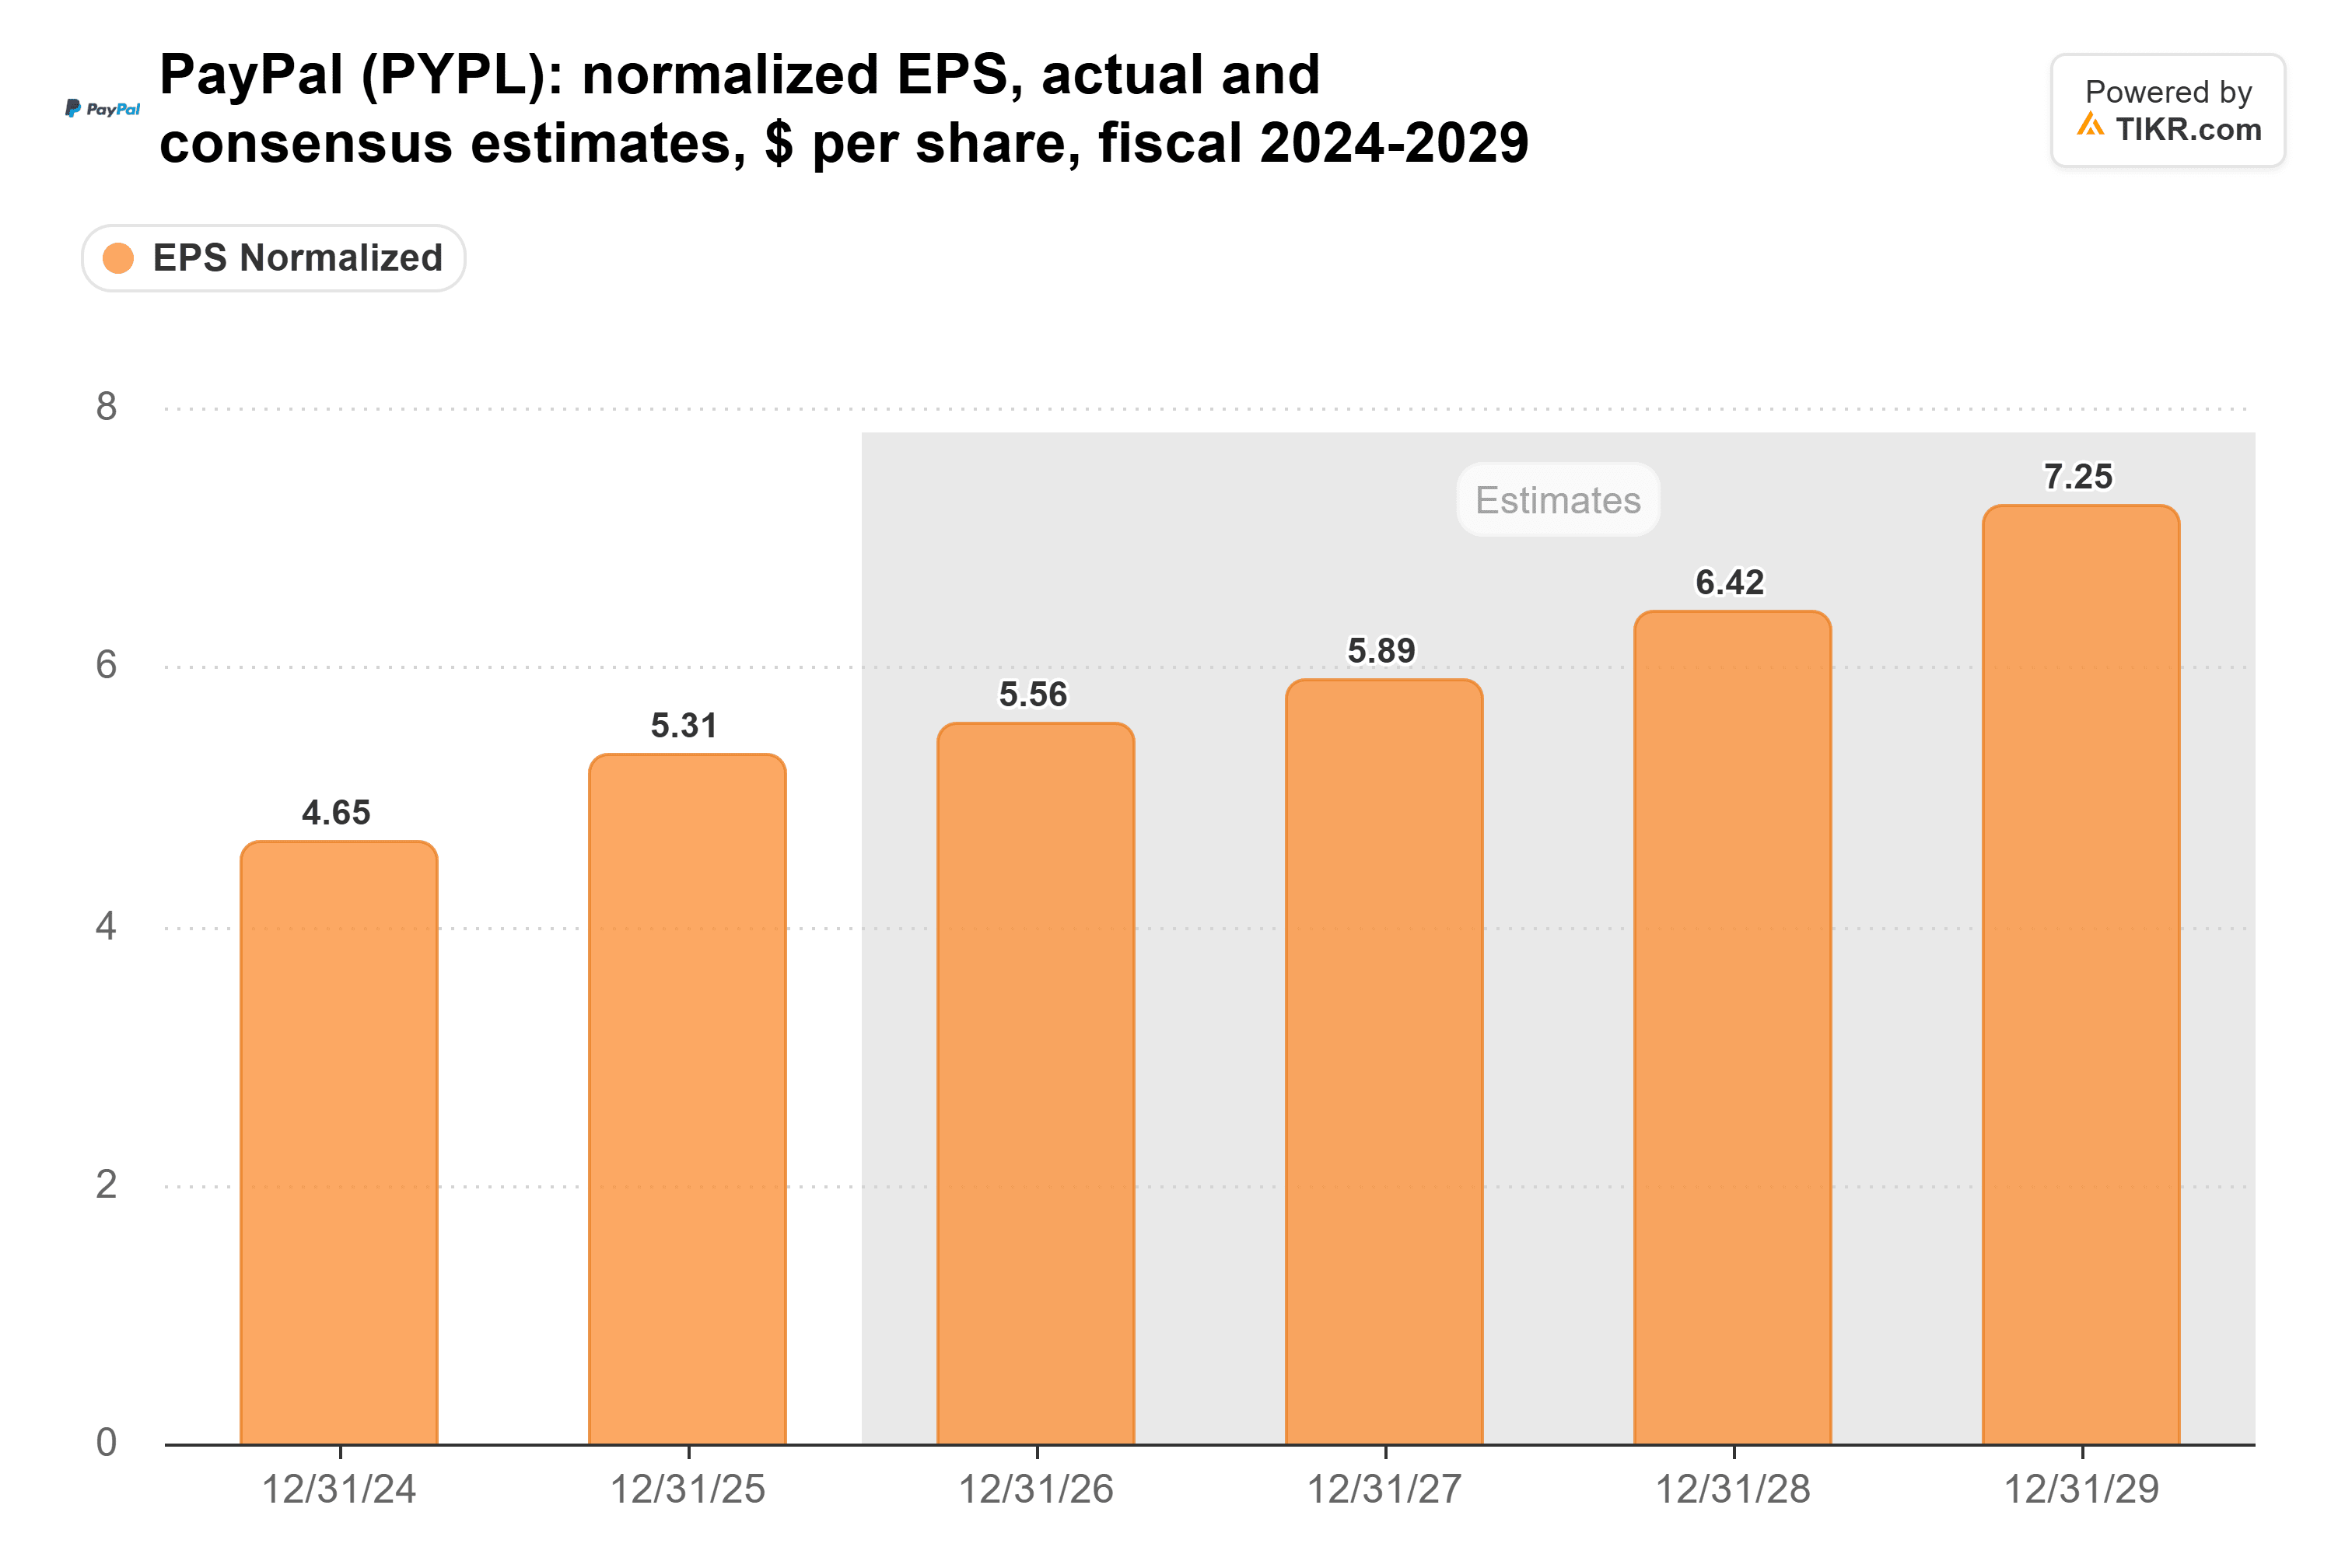
そして、大きな上方修正は期待できないだろう。経営陣は2027年を投資年度と位置づけ、EPS成長率は今年と同程度になるとしている。
TIKRはPayPalに関する43人のアナリストを追跡。「買い」と評価するのは何人?
PayPalに対する「買い」「中立」「売り」のレーティングの完全な内訳と、ウォール街の収益・利益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。PayPalのアナリスト評価を見る
保有を待つには十分割安
PayPalは10月30日時点で予想PER9.7倍で取引されており、過去5年間の平均16倍を下回っている:
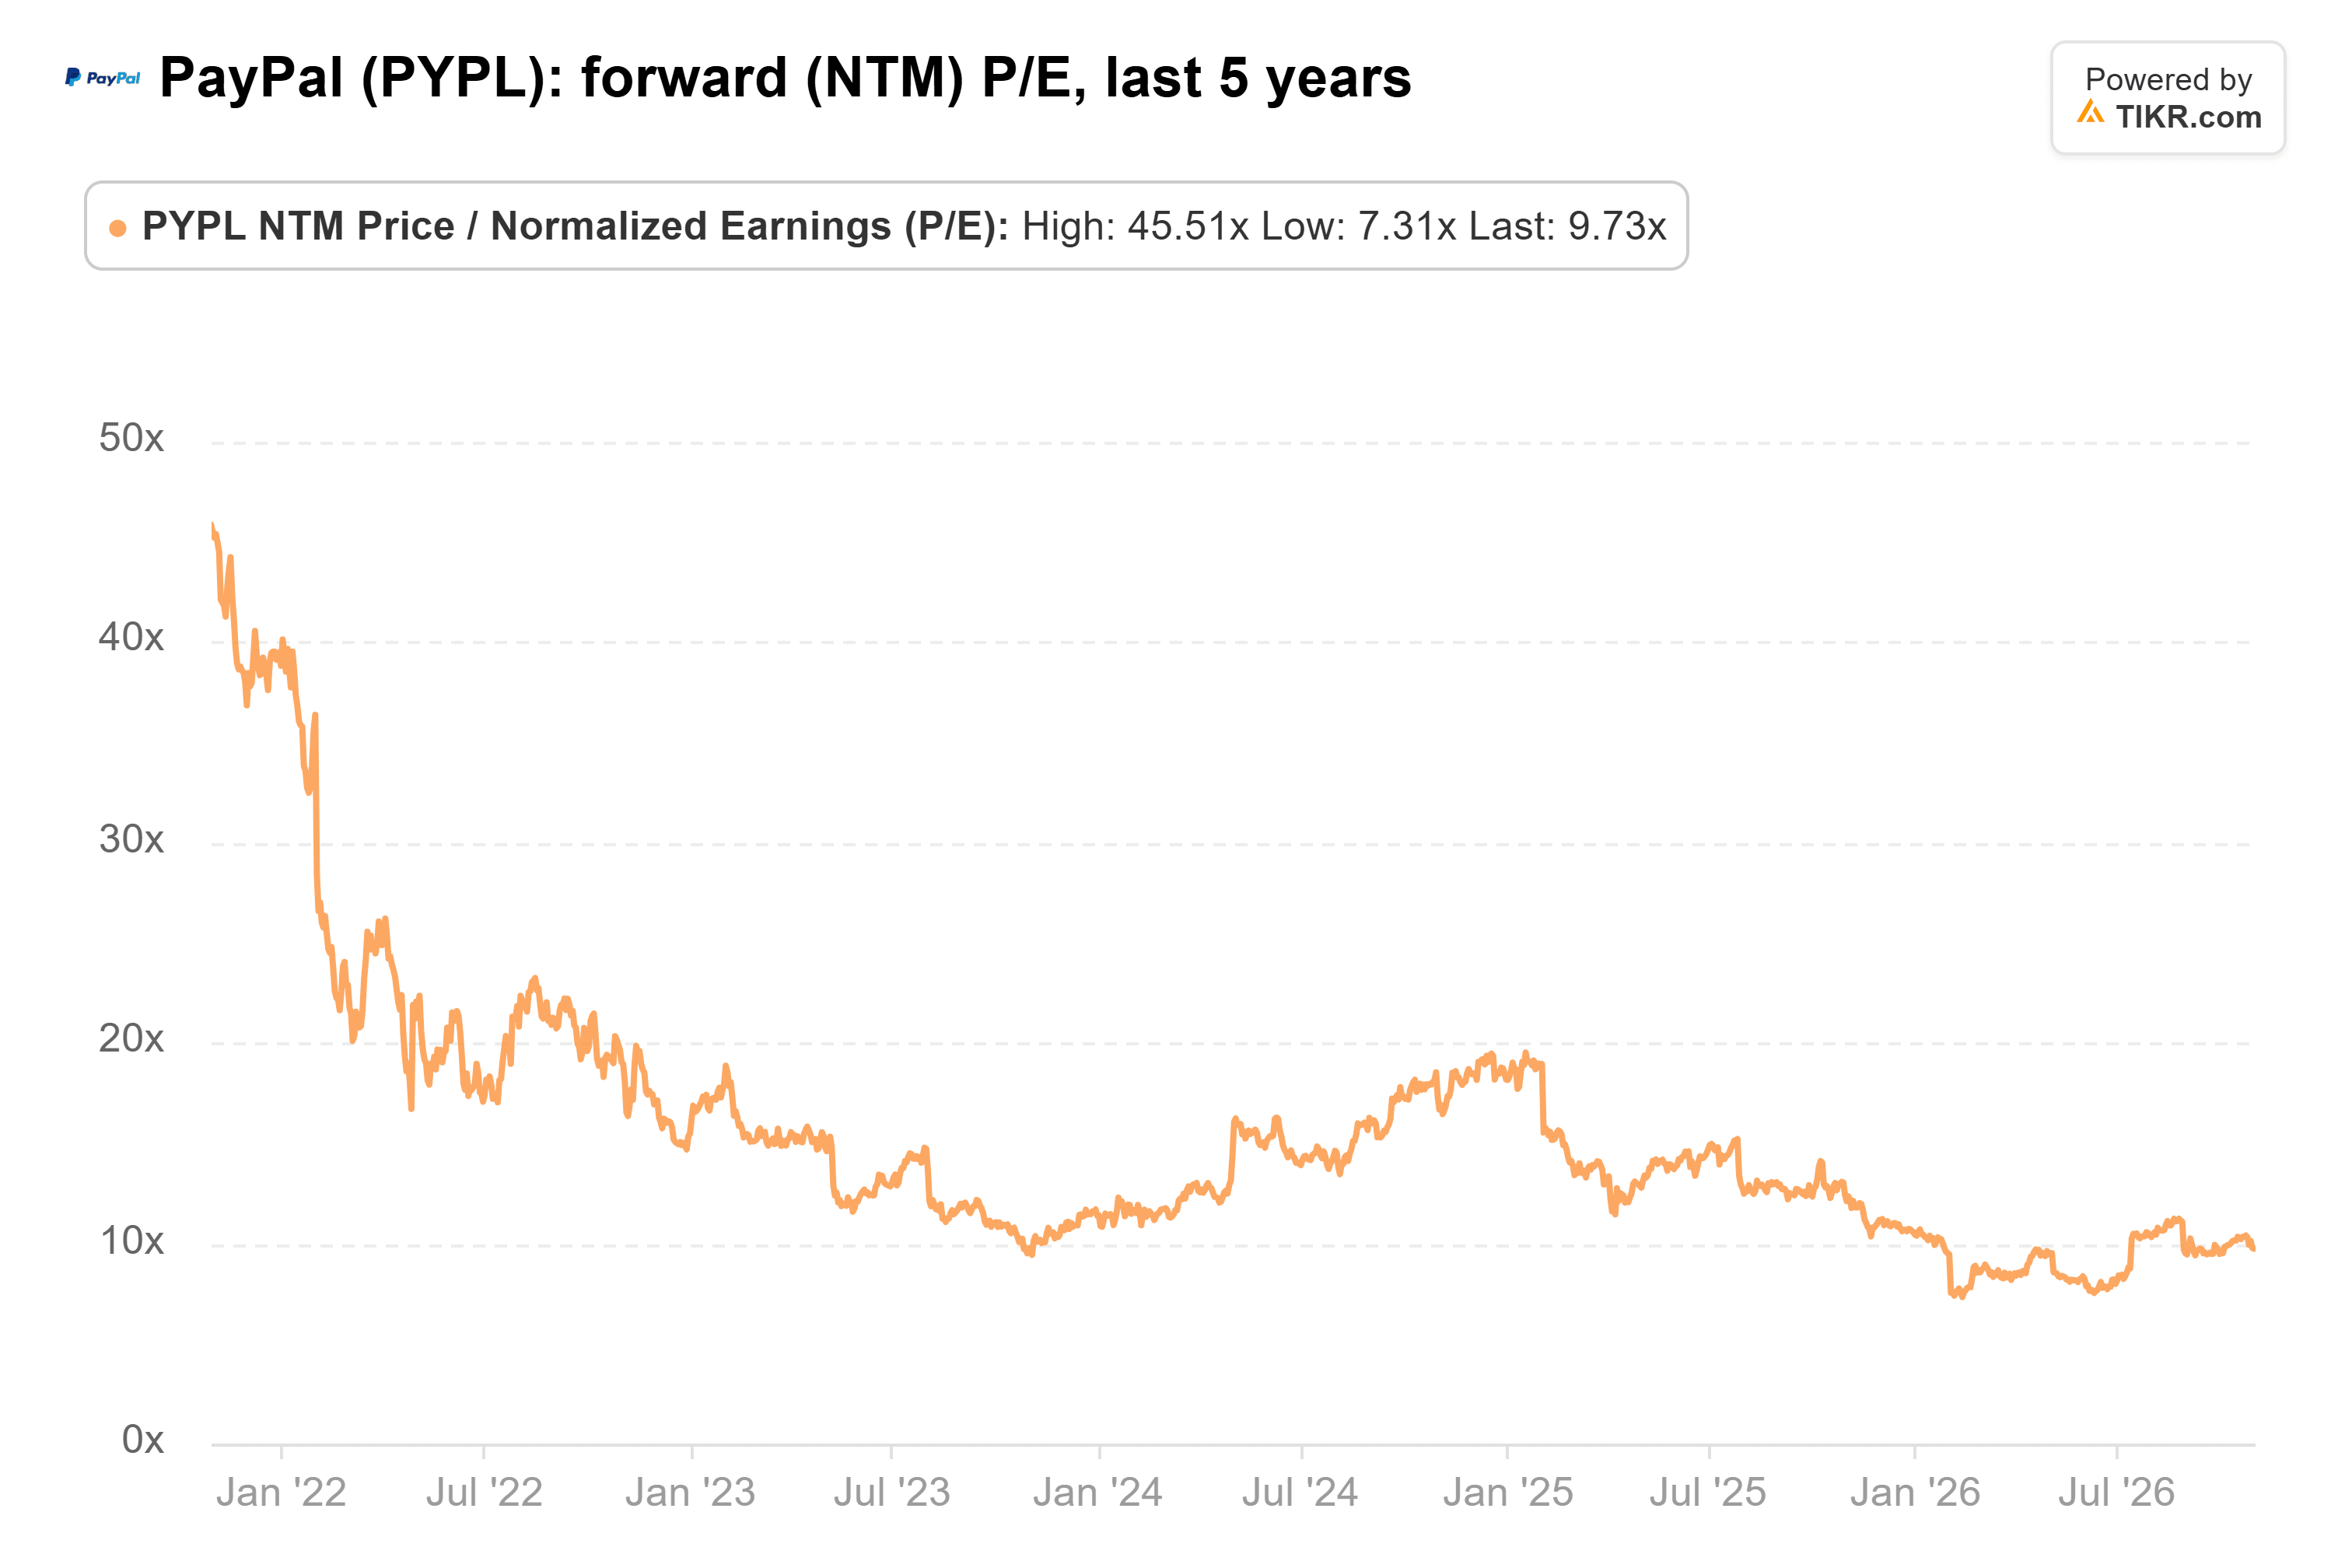
ウォール街はまだ納得していない。Barclaysは10月29日、ファンダメンタルズの減速を理由に同株を「アンダーウェイト」に格下げし、コンセンサス目標株価の57ドルは現在の株価を下回っている。
率直に言って、バリーの主張の方が説得力があると思う。予想PER約10倍、2026年の調整後フリーキャッシュフローが少なくとも65億ドルと見込まれるPayPalは、保有するには十分割安だ。しかし、純利益が横ばいであるため、株価の上昇ペースはブランド決済(branded checkout)の成長にほぼ連動する可能性が高い。
来年早々の第4四半期決算では2027年の業績見通し(ガイダンス)と、ブランド決済に関するより明確な見通しが示されるだろう。
では、PayPal株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、PayPalの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。投資を楽しんでください!