主なポイント
- ダン・ローブのサード・ポイントは、6月30日終了の四半期にPerformance Food Group (PFGC) の675,000株の新規ポジションを開設した一方で、103.6億ドルを運用するステッドファスト・キャピタル・マネジメントは同四半期中に保有株の96%を売却した。
- Performance Foodの株価は6月30日以降10%下落しており、現時点では売り手の判断が正しかったと言える。
- アナリストは、正規化EPSが2026年度(会計年度)の4.55ドルから2027年度には5.63ドルに急増すると予想しており、株価は予想PER18倍で取引されている(過去5年平均は16倍)。
- 現時点の数字ではステッドファストの判断が妥当に見え、Performance Foodが11月初旬に発表する決算は、アナリストが予想する急増の最初の試金石となる。
ダン・ローブのサード・ポイントは、6月30日までの3ヶ月間にPerformance Food Groupを購入した。103.6億ドルを運用するステッドファスト・キャピタル・マネジメントは、同じ期間に保有ポジションのほぼ全てを売却した。
いずれの動きも、両ファンドがその四半期に提出した13F報告書に基づく。これらの報告書は8月14日に提出され、現時点で最新のものとなっている。
次回の報告書(9月30日終了の四半期分)は11月16日までに提出される予定であり、Performance Foodは11月初旬に再度決算を発表する。
ローブは買い、ステッドファストはほぼ売り切った
サード・ポイントの13F報告書は、675,000株(時価総額7,500万ドル)の新規ポジションを示している。これは同ファンドの13F保有額の1.6%を占め、総額287.3億ドルを運用する同ファンドの22番目に大きなポジションである。
ステッドファストの報告書は正反対の動きを示している。同ファンドは保有株を96%削減し、131,200株(時価総額1,500万ドル)を残した。これは13F保有額の0.4%に相当する。1四半期前には、Performance Foodは同ファンドの11%を占めていた。
いずれの報告書も、ファンドがいくらで売買したか、または現在もそれらの株を保有しているかについては言及していない。しかし、株価は6月30日の終値から月曜日(現在)までに10%下落しており、価格面だけで見ればステッドファストが優位に立っている。
TIKRはPerformance Food Groupをカバーする13人のアナリストを追跡。何人が「買い」と評価?
Performance Food Groupの「買い」「中立」「売り」評価の詳細な内訳、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Performance Food Groupのアナリスト評価を見る
アナリストは利益の大幅な急増を期待
8月12日に発表されたPerformance Foodの2026年度(会計年度)決算は、成長しているものの、1株当たりの成長はわずかな事業の姿を示している。
総ケース販売数量は第4四半期(6月までの3ヶ月)に3.5%増加し、独立顧客への販売ケース数は8.0%増加した。調整後EBITDAは通期で9.2%増の19億ドルとなった。しかし、調整後EPSは第4四半期に1.59ドルと、わずか2.6%の成長にとどまった。
アナリストはこれが急激に変化すると予想している。彼らのコンセンサスでは、正規化EPSが2026年度の4.55ドルから2027年度には5.63ドル、2028年度には6.69ドルへと上昇すると見込まれている:
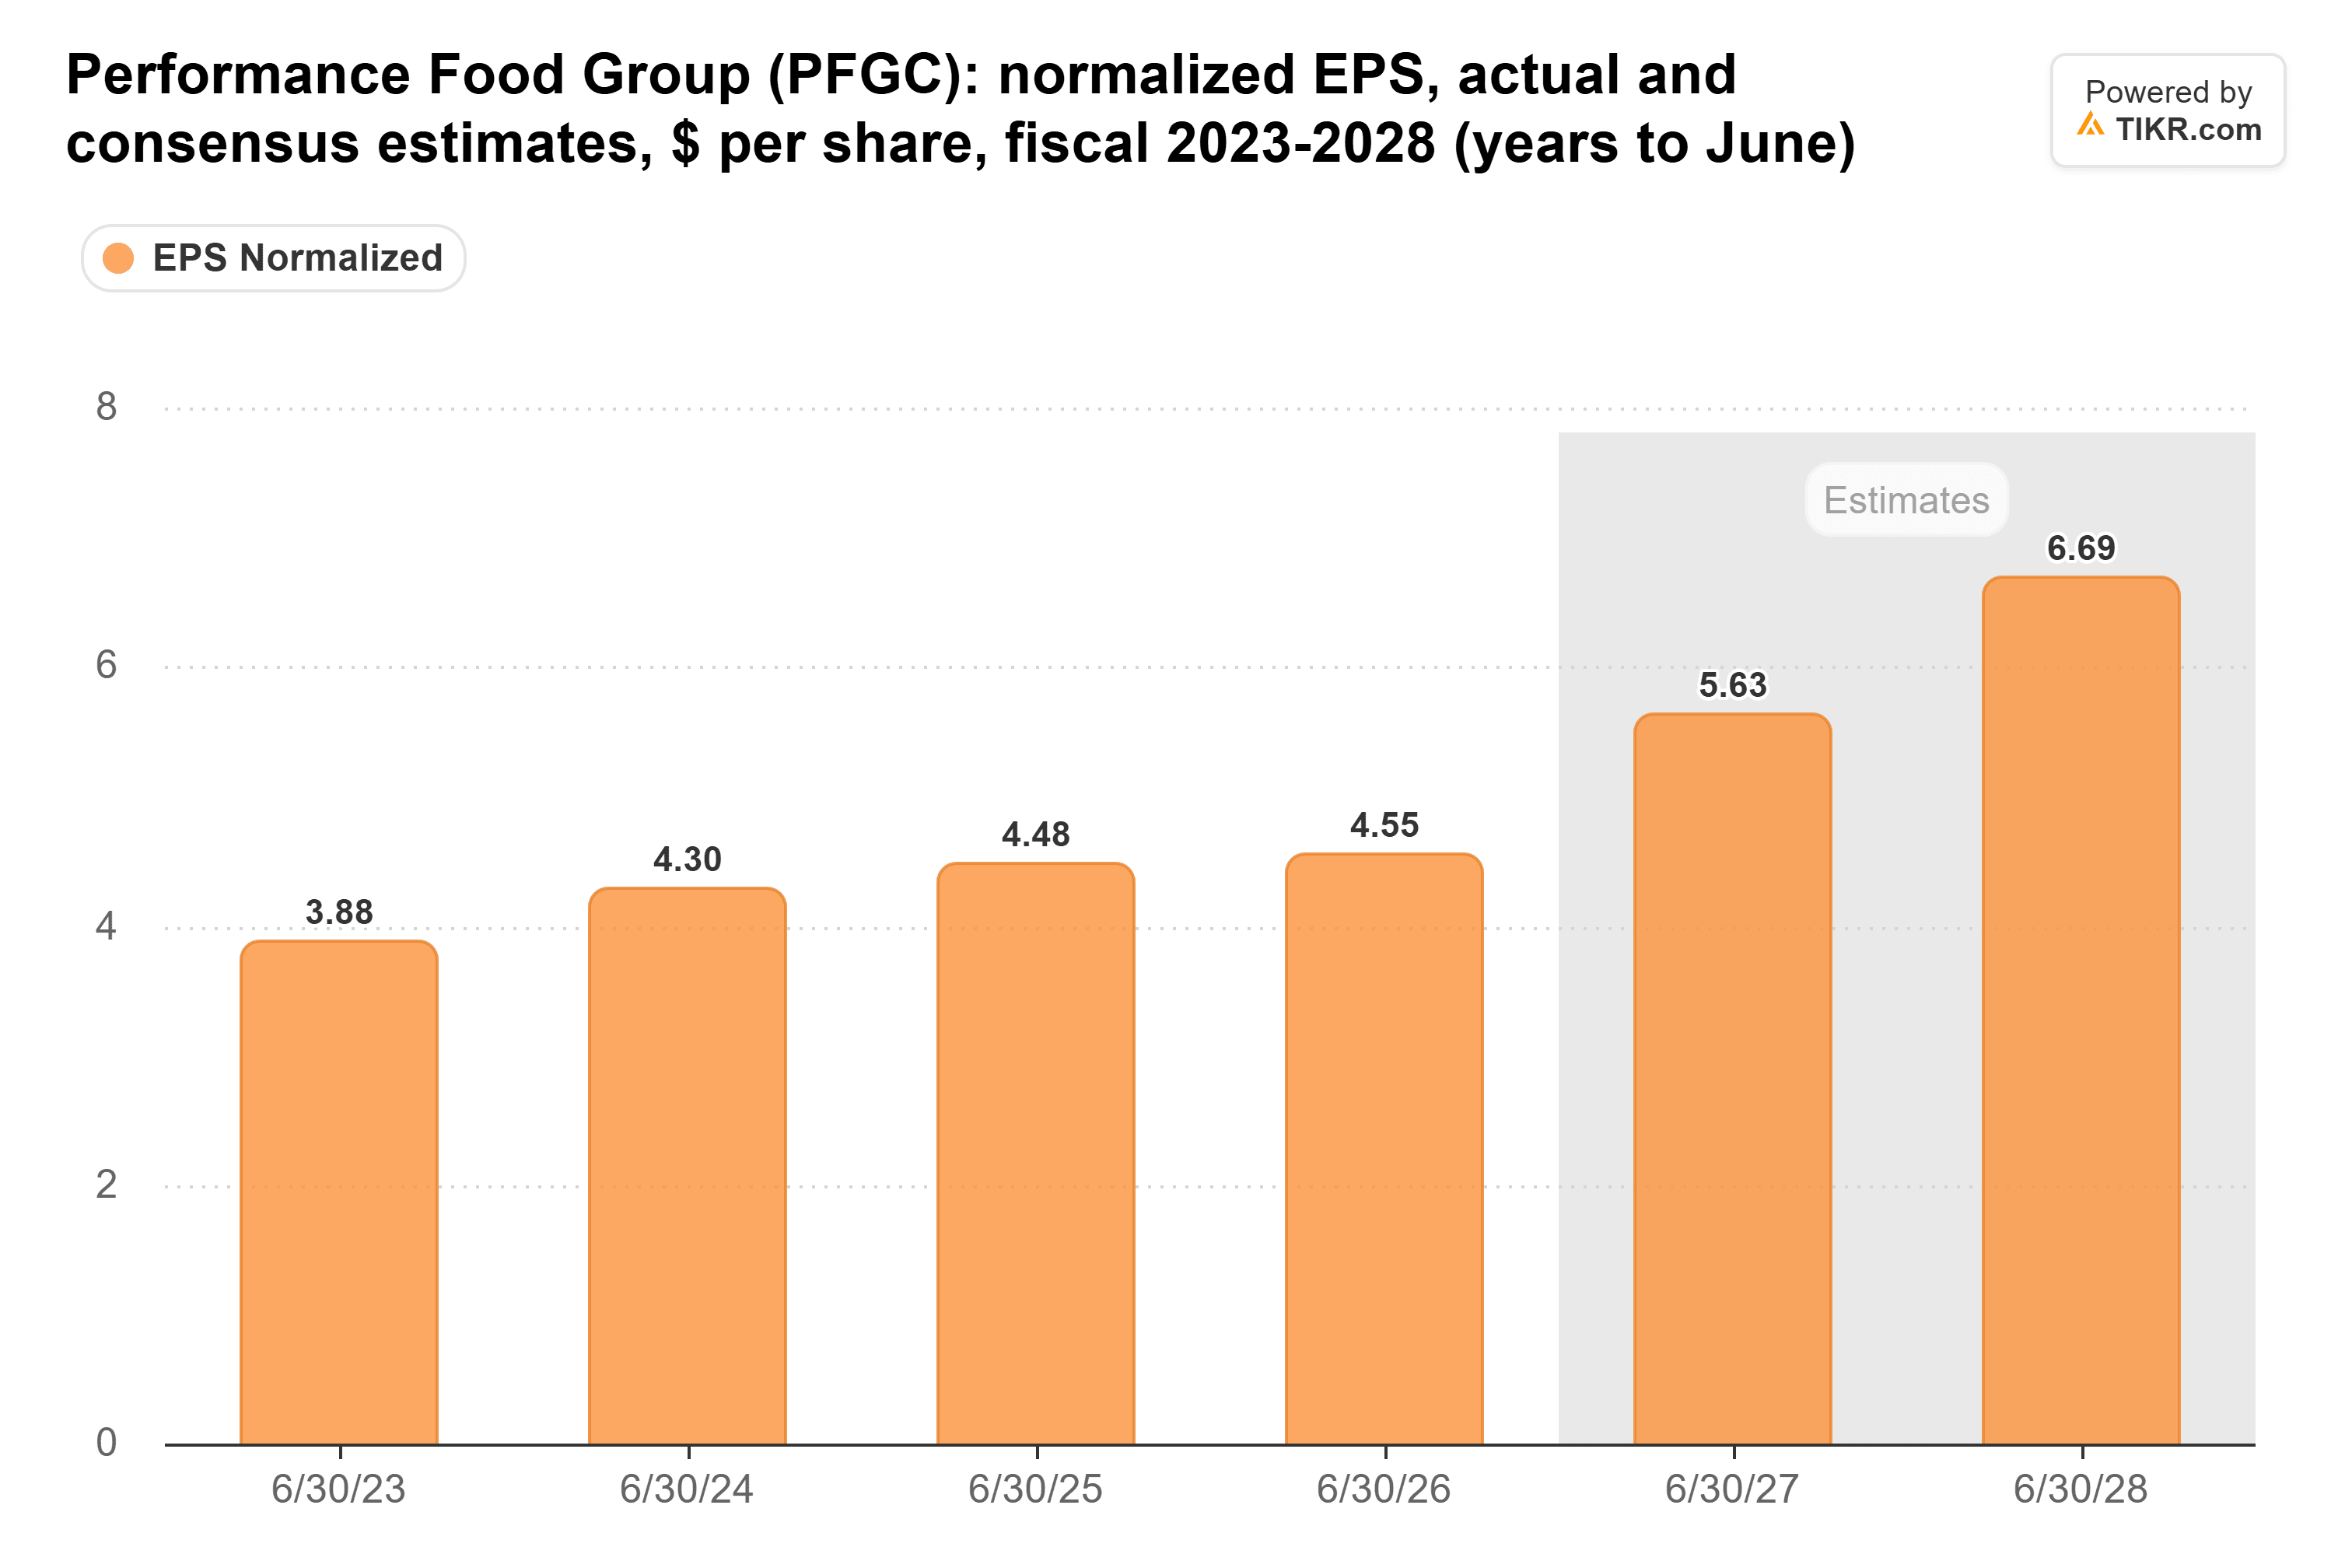
これは今会計年度で約24%の成長に相当し、同社の正規化EPSは2024年度の4.30ドルから2026年度の4.55ドルへと推移していた。
現時点でこの株を買うことは、その急増が実現すると賭けることを意味する。
株価はまだ割安とは言えない
Performance Foodは予想PER18倍で取引されている。これは過去5年平均の16倍を上回るが、7月29日に付けた22倍の水準からは大きく下落している:
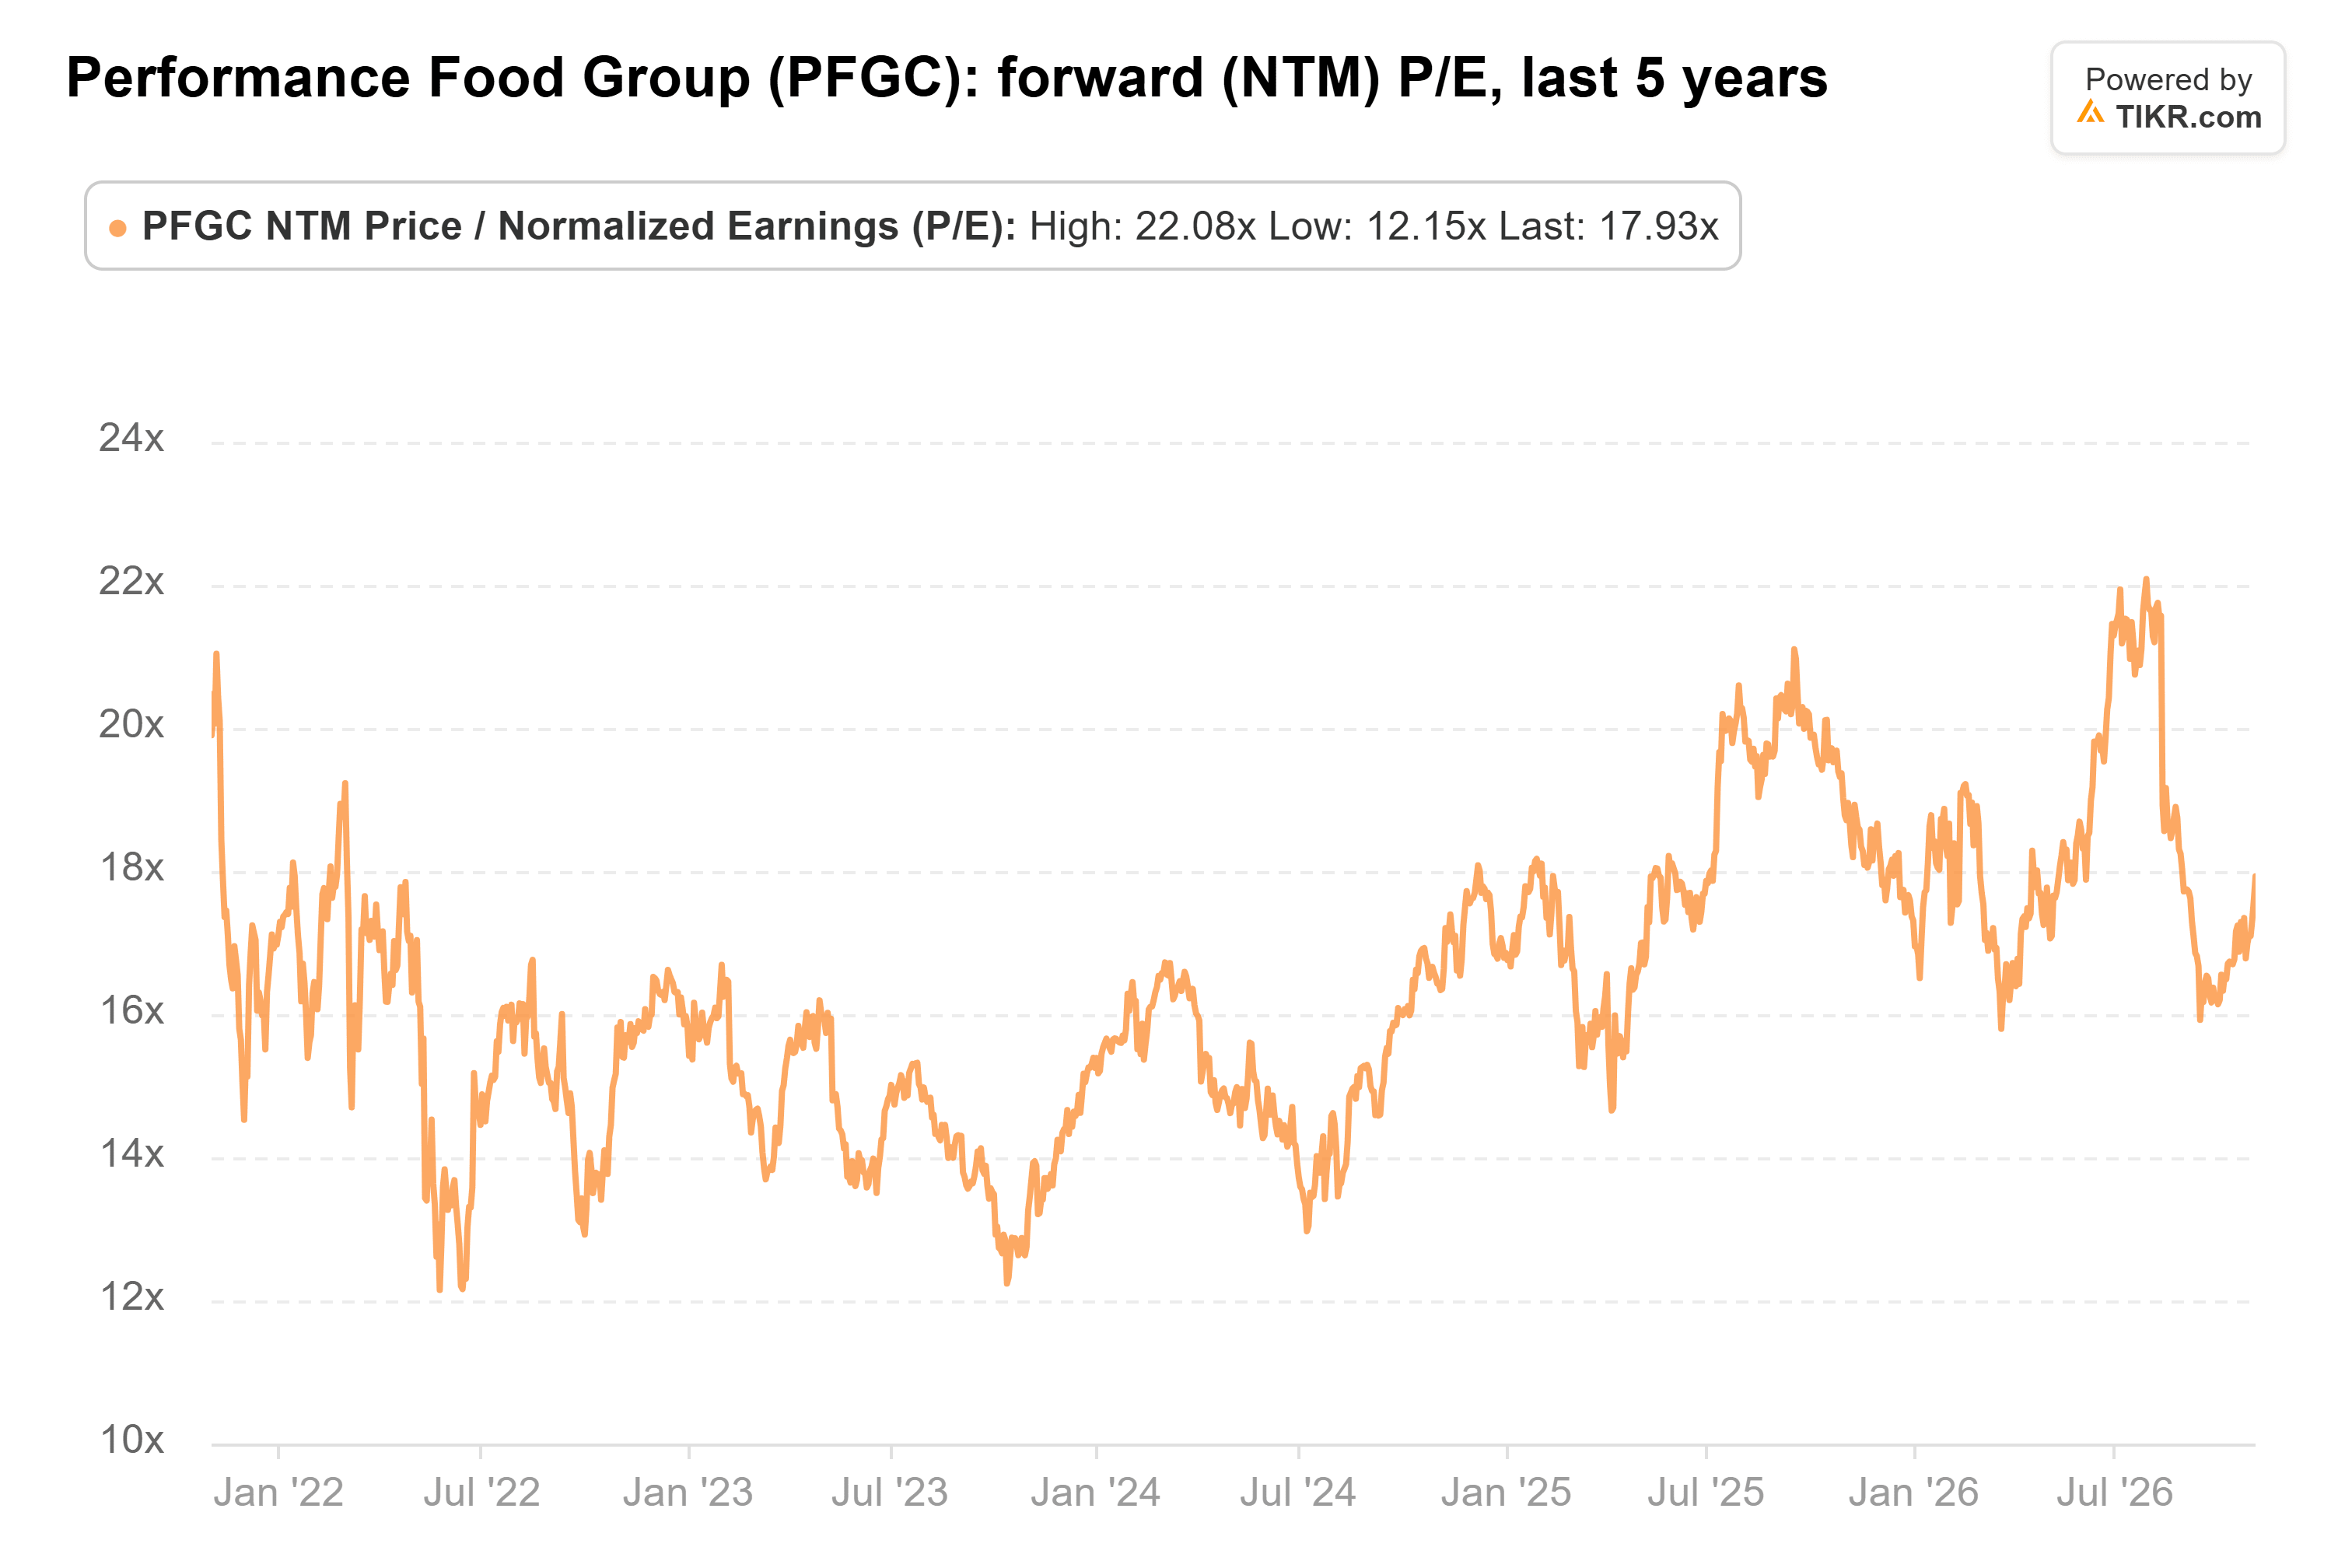
投資家は、まだ実現していない利益に対して、通常よりも高い対価を支払っている。
アナリストもまだ信頼を失ってはいない。彼らのコンセンサス・ターゲットは1年前の121ドルから現在の124ドルへと上昇しており、月曜日の終値から23%上にある。13人のアナリストがこの銘柄をカバーしている:
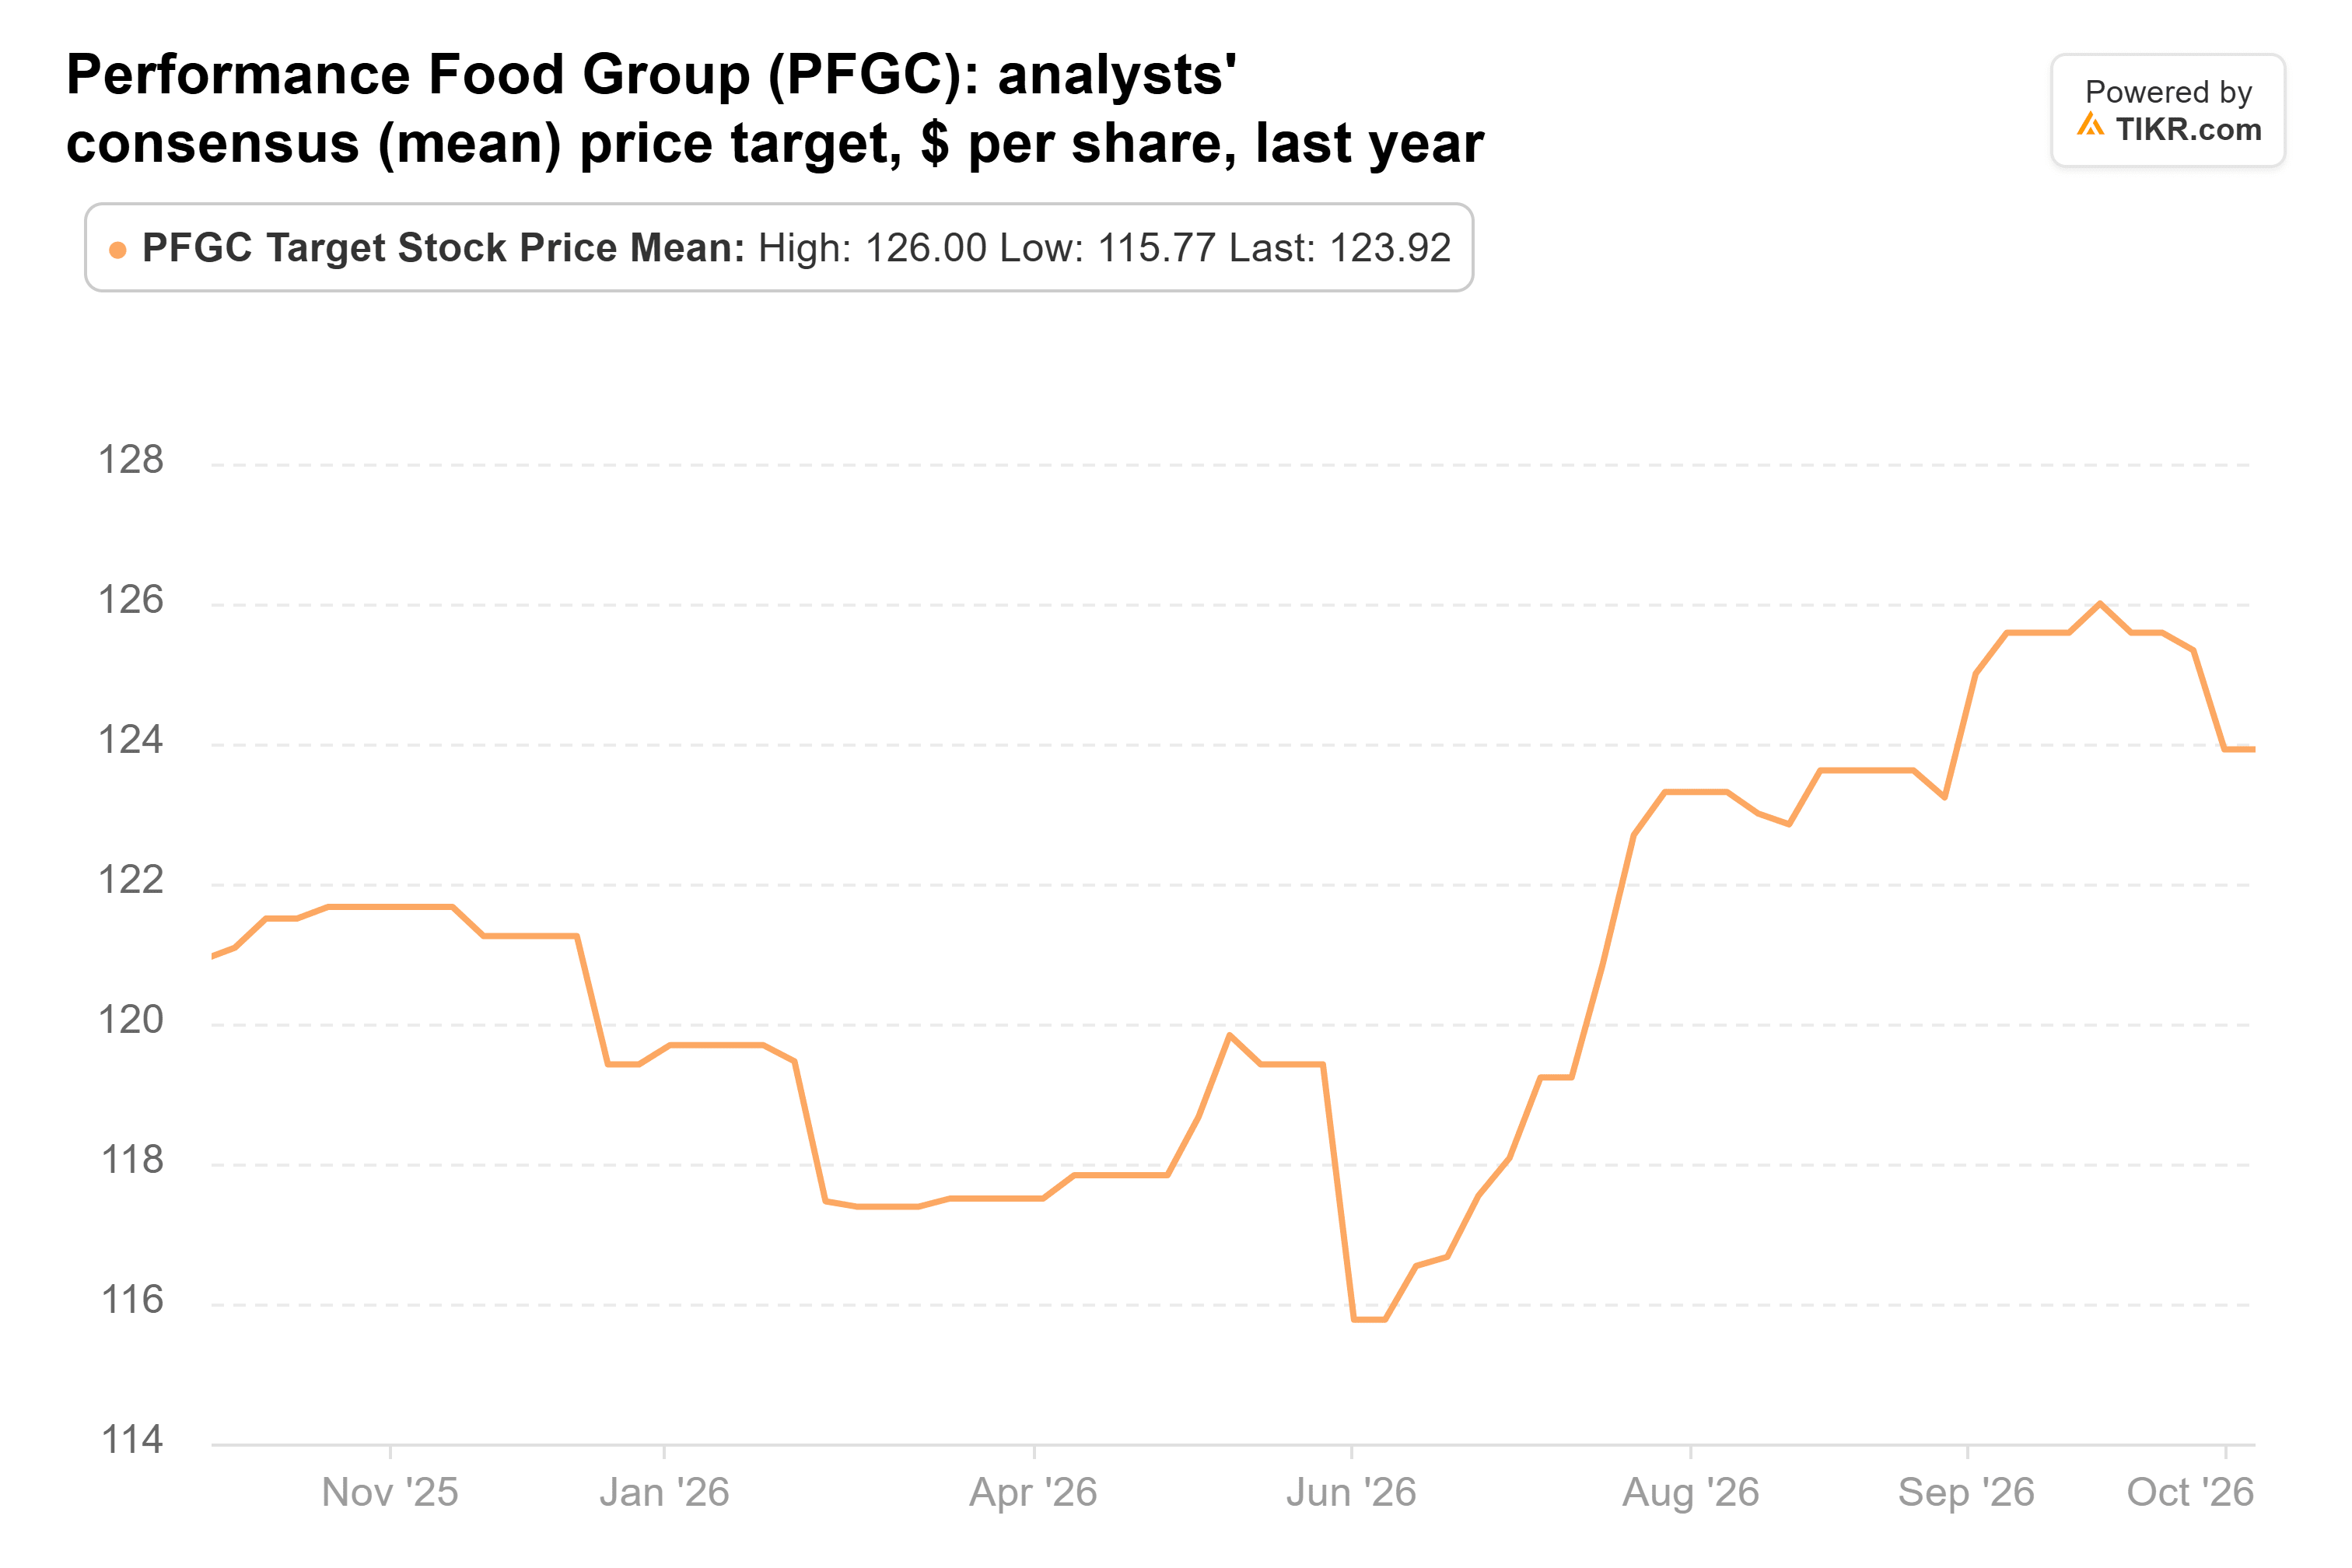
しかし、その平均値の周りのレンジは広がっている。
最高目標株価は136ドルであるが、最低目標株価は1年前の114ドルから79ドルに下落し、現在の株価を下回っている。
現時点ではステッドファストの主張が妥当
私の見解では、これらの数字に基づけばステッドファストが優位に立つ。特に第4四半期の1株当たり成長が鈍化した後では、その急増が現実化する兆しが見えるまでは、通常の株価水準を上回る評価で購入することには慎重になるだろう。
最低目標株価が79ドルに下落したことは、少なくとも1人のアナリストが、その急増が実現しなければ本当の下落リスクがあると見ていることを示唆している。
ローブ側にも確かな支持材料はある。同社は販売ケース数を増やし続けており、コンセンサス・ターゲットも年間を通じてわずかながら上昇している。
予想が実現すれば、利益がそれほど速く成長する事業にとって、18倍のPERはそれほど高くは見えないだろう。
11月初旬の決算発表は2027年度第1四半期(9月までの3ヶ月)をカバーするため、その急増が始まっているかどうかの最初の手がかりとなる。
その後、11月16日までに提出される13F報告書は、サード・ポイントが9月まで保有を続けたか、そしてステッドファストが残りを売却したかを示すことになる。
では、Performance Foodの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Performance Foodがどの程度の価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!