主なポイント
- ナイキ株は、一連の弱い決算発表を受けて過去1年で32%下落した。直近の10月1日の発表では、2027会計年度の売上高見通しを中一桁台の減少率に下方修正したが、ウォールストリートは約2%の減少を予想していた。
- 過去1か月間の反発は、投資家が打撃を受けた消費関連株に資金を移したことによるものであり、Truistは11月5日にナイキを「売り」に格下げし、事業そのものは改善していないと指摘した。
- 予想PERが約30倍と5年平均の31倍に近い水準にあることから、株価はすでに回復を織り込んでおり、アナリストは依然として予想を下方修正している。
- 11月16日と17日の投資家向け説明会では、株価が買い材料に見えるようになる前に、二桁の利益率への回復時期を明示する必要がある。
ナイキ (NKE) 株は依然として過去1年で32%下落しており、2026年のダウ平均株価構成銘柄の中で最悪のパフォーマンスとなっている。過去1か月間の15%の反発は、その下落分の一部を埋めたに過ぎない。事業が縮小を止めたことを証明する必要が依然としてある。
ナイキの11月16日と17日の投資家向け説明会が次の機会となる。
悪化の一途を辿った1年間の決算
株価は、一度に一つの決算発表でその下落分を失った。過去4四半期の報告において、大中華地域の売上高は、通貨換算調整ベースで16%、10%、17%、そして26%と減少した。一方、経営陣は各決算発表ごとに業績回復の時期を先送りにした。
最も悪い発表は10月1日だった。ナイキは2027会計年度(5月決算)の売上高見通しを中一桁台の減少率に下方修正したが、ウォールストリートは約2%の減少を予想していた。第1四半期では、大中華地域が26%、コンバースが28%減少した。ナイキダイレクトは8%減少し、デジタル売上高は13%下落したが、北米地域は成長した。
売上総利益率は60ベーシスポイント上昇して42.8%となった。また、ナイキは2031会計年度までに25億ドルのコスト削減を目指す「Pace」プログラムを発表し、その大半は2029会計年度と2030会計年度に実現する見込みだ。S&Pは10月5日にナイキの信用格付けをAに格下げした。翌6日、Berenbergが「売り」に格下げし、株価は13年ぶりの安値をつけた。
TIKRはナイキについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ナイキの買い、保有、売りの評価の内訳、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ナイキのアナリスト評価を見る
反発はセクター要因によるもの
過去1か月間の反発の大部分は、ナイキに関するニュースが背景にない状況で起こった。投資家は10月中旬にハイテク株から打撃を受けた消費関連株へ資金を移した。その後、11月初旬のダウ平均株価の上昇が、Deckers、Lululemon、Under Armourとともにナイキも押し上げた。
Truistは11月5日にナイキを「売り」に格下げし、目標株価を29ドルとし、この反発は資金のセクター間移動によるものであり、事業そのものは改善していないと指摘した。Barclaysは反対の立場だ:同社は10月22日に目標株価を45ドルに引き上げ、株価は「底値近く」にあると述べた。しかし、Barclaysでさえ、2028会計年度の予想は「売上高の予想カットが必要になる可能性がある」と警告した。
始まってもいない回復を織り込んだ株価
アナリストは、利益が今会計年度に底を打ち、その後は緩やかにしか回復しないと予想している:
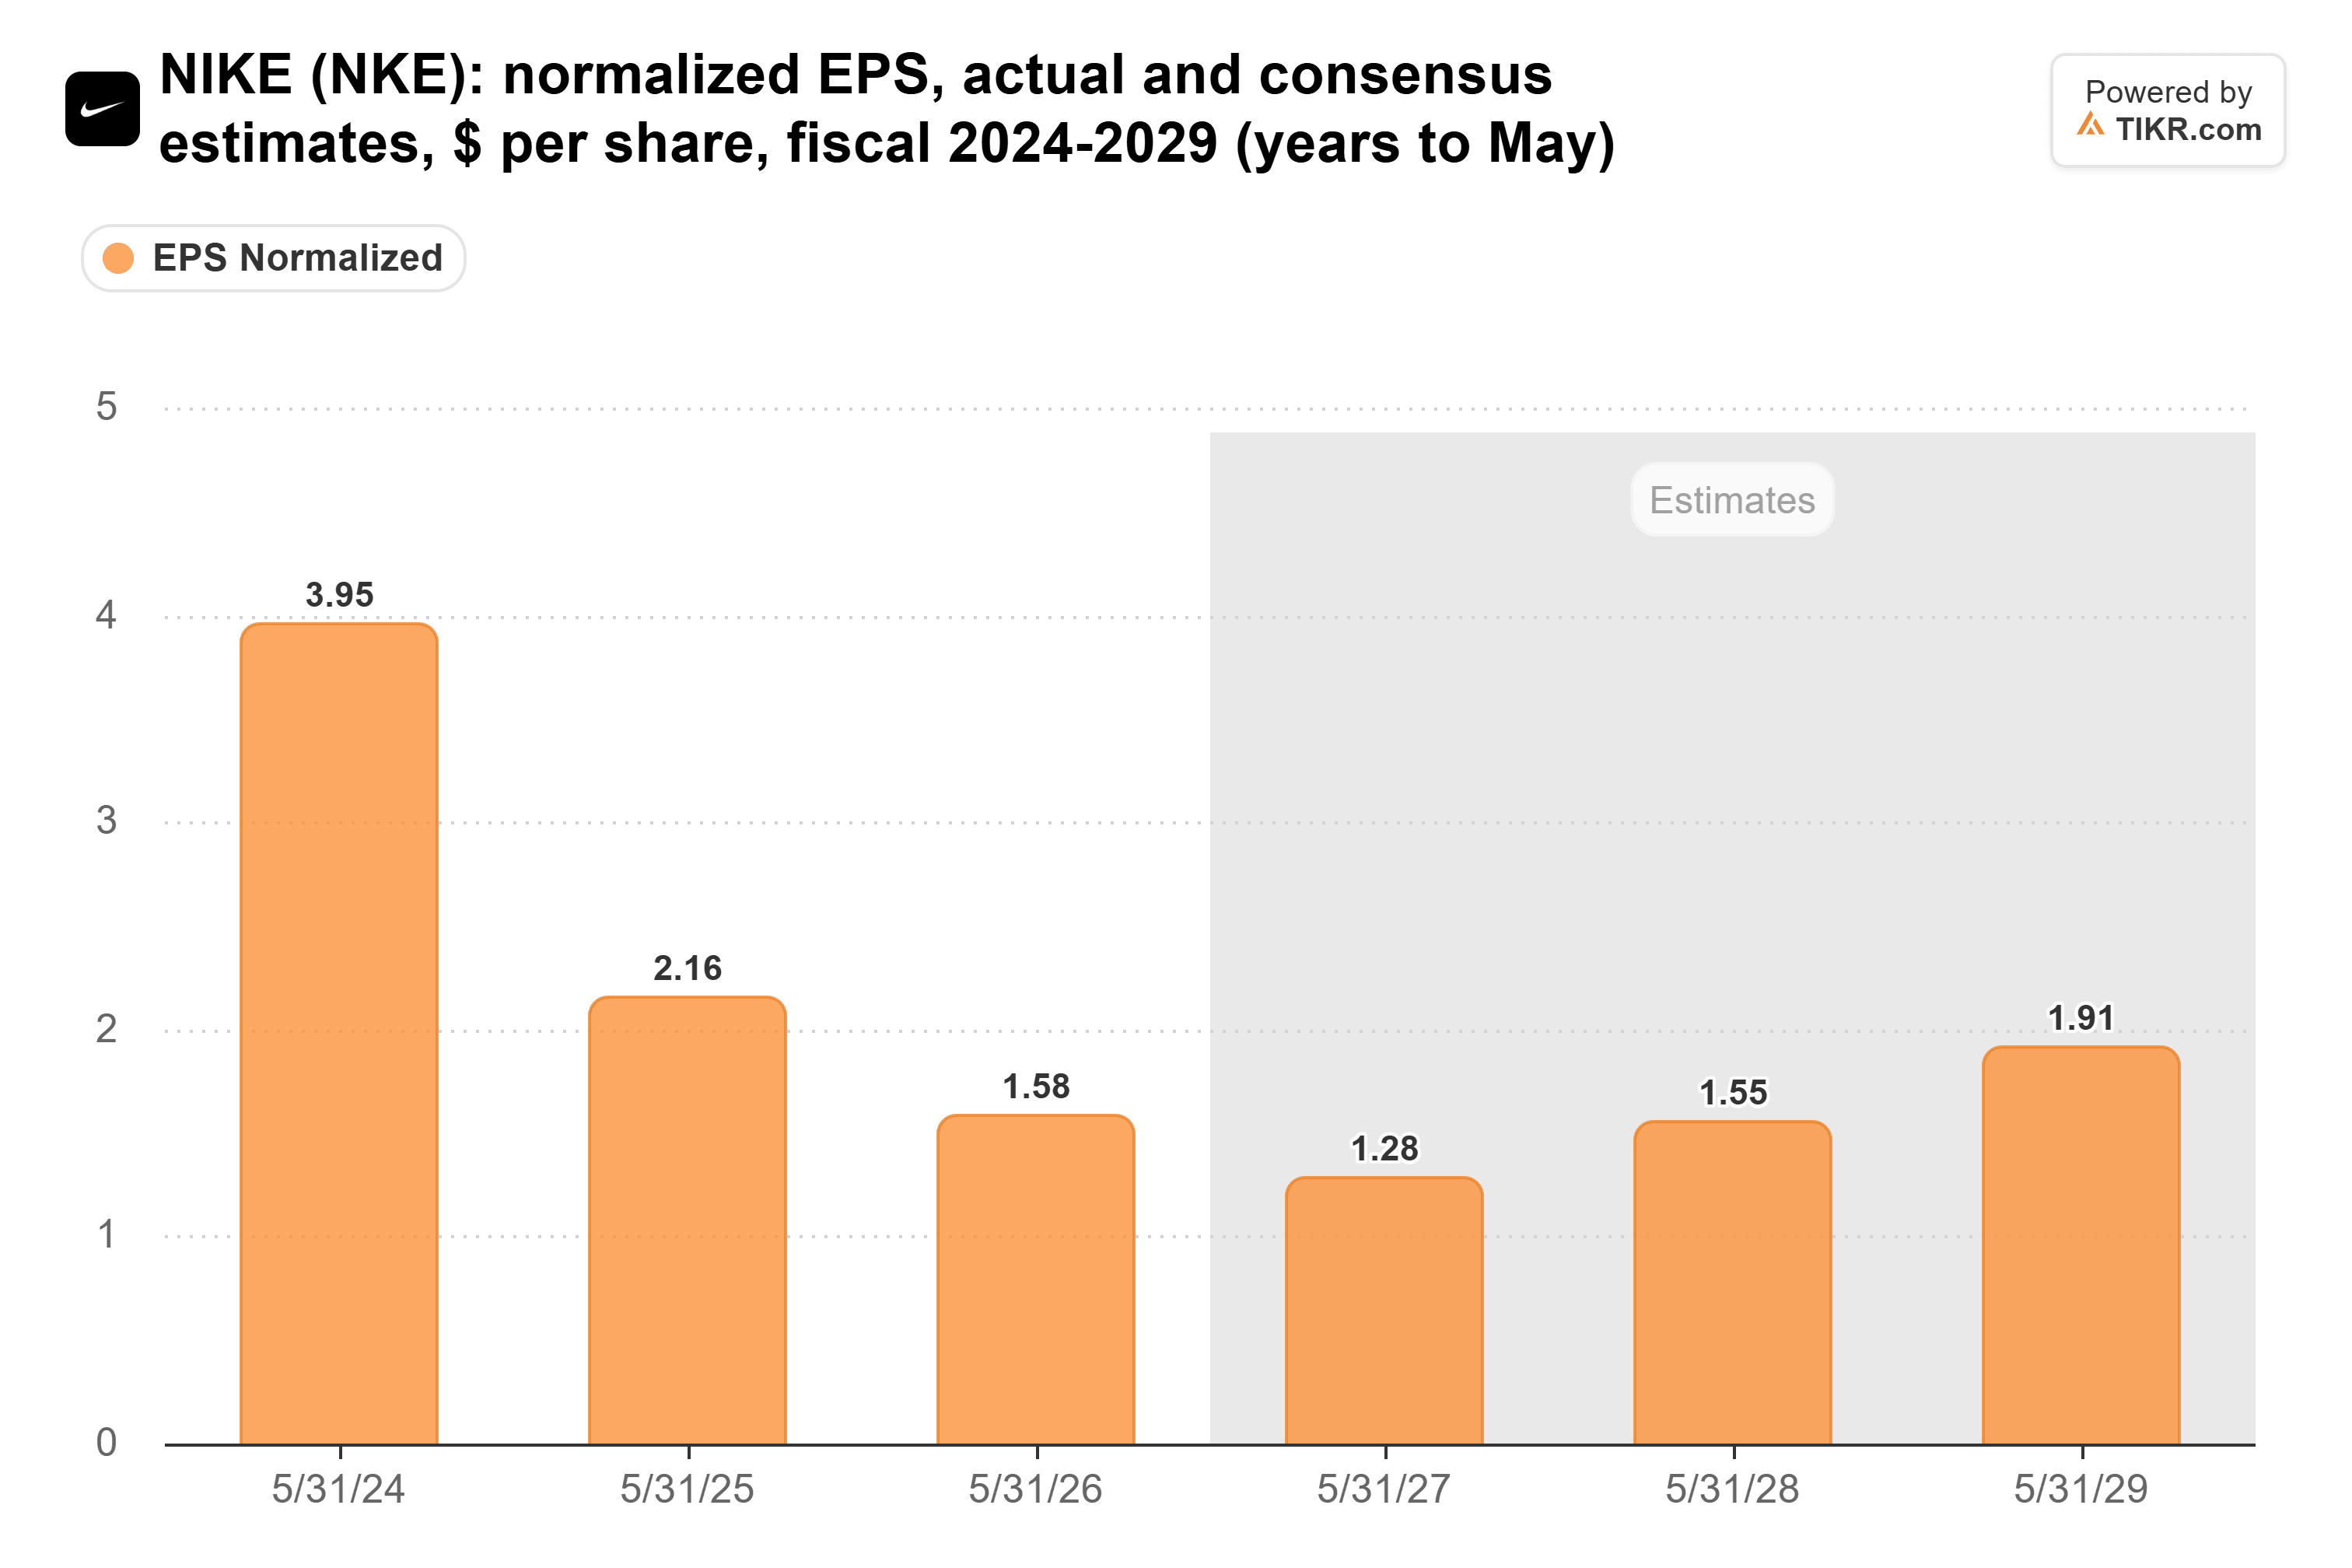
今年度が1.28ドル、2028会計年度が1.55ドルであれば、ナイキの利益は依然として2024会計年度の3.95ドルの半分以下にとどまることになる。そして、今年度のコンセンサス予想は10月下旬までの90日間で25%下落したため、予想の下方修正は止まっていない。
それにもかかわらず、株価は下方修正が止まったかのように評価されている。反発によりナイキの予想PERは30倍に押し上げられ、5年平均の31倍に近い水準にある:
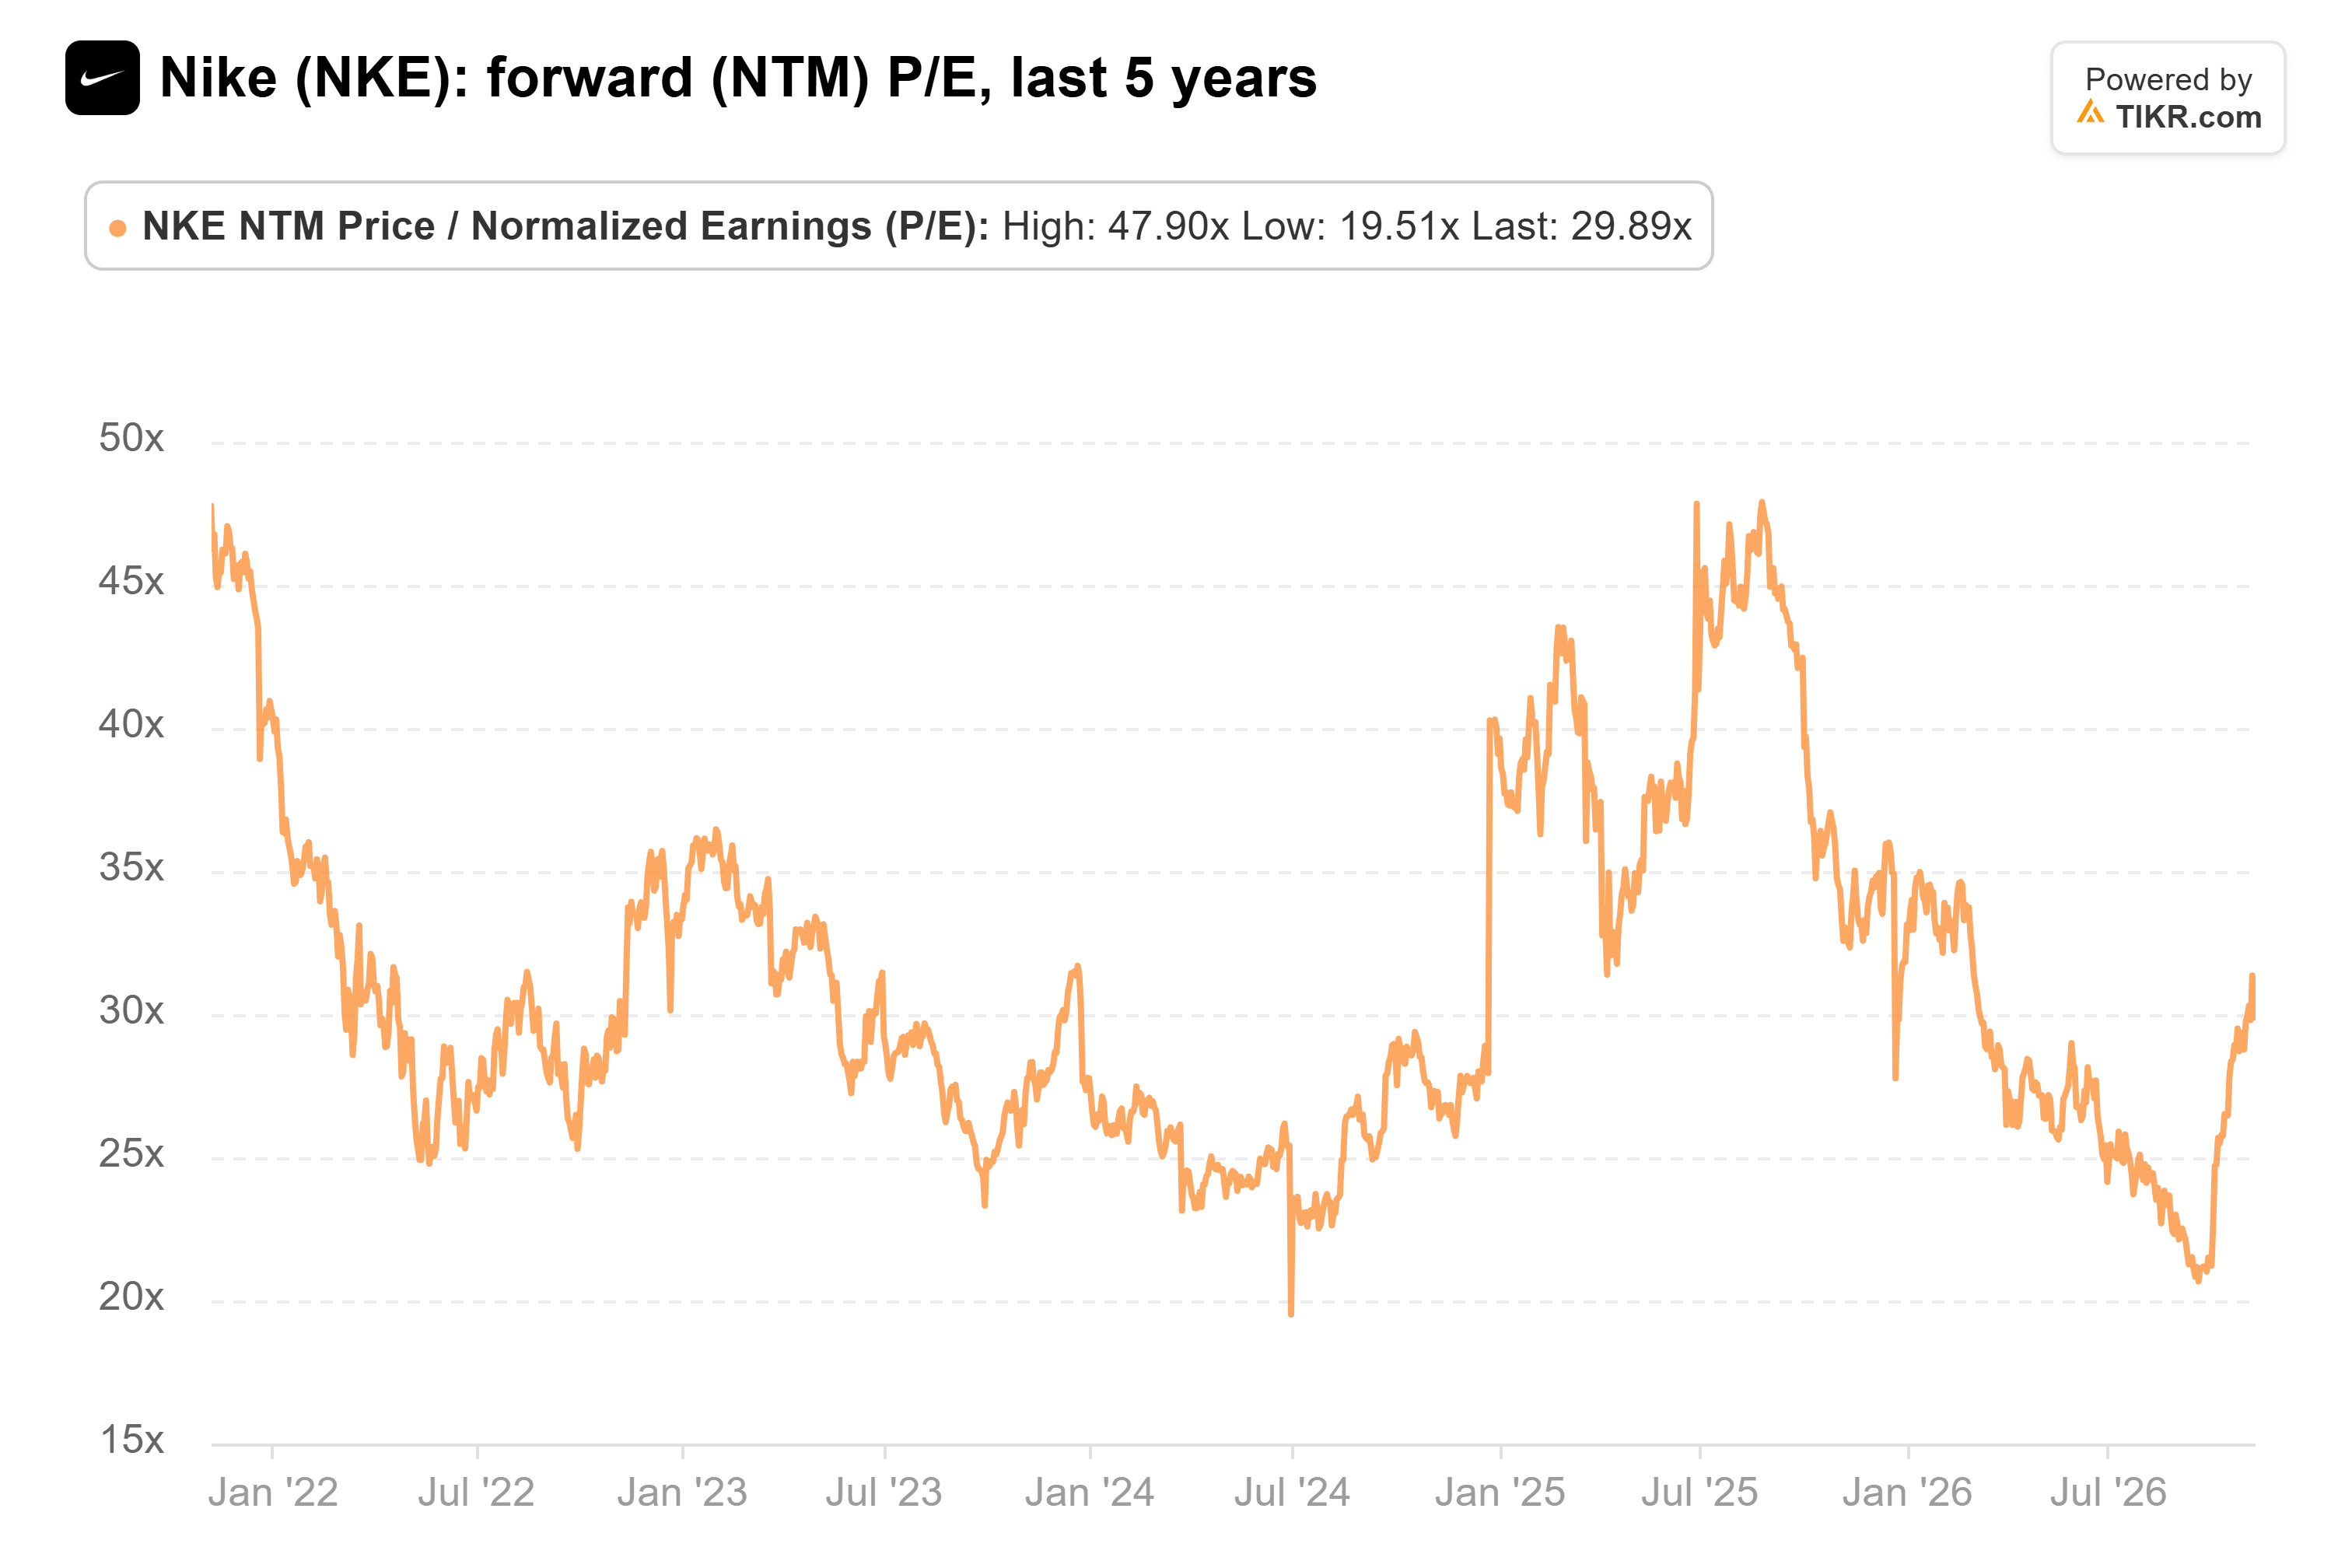
これは、低迷する利益に対する普通の倍率だ。また、ストリートの平均目標株価36ドルは現在の株価を下回っている。
投資家向け説明会で示すべきこと
利益率こそが経営陣が修正すべき点だ。ナイキのEBITマージンは、2021会計年度から2024会計年度にかけて11.6%から16.2%の間で推移したが、2025会計年度には8.0%に低下した:
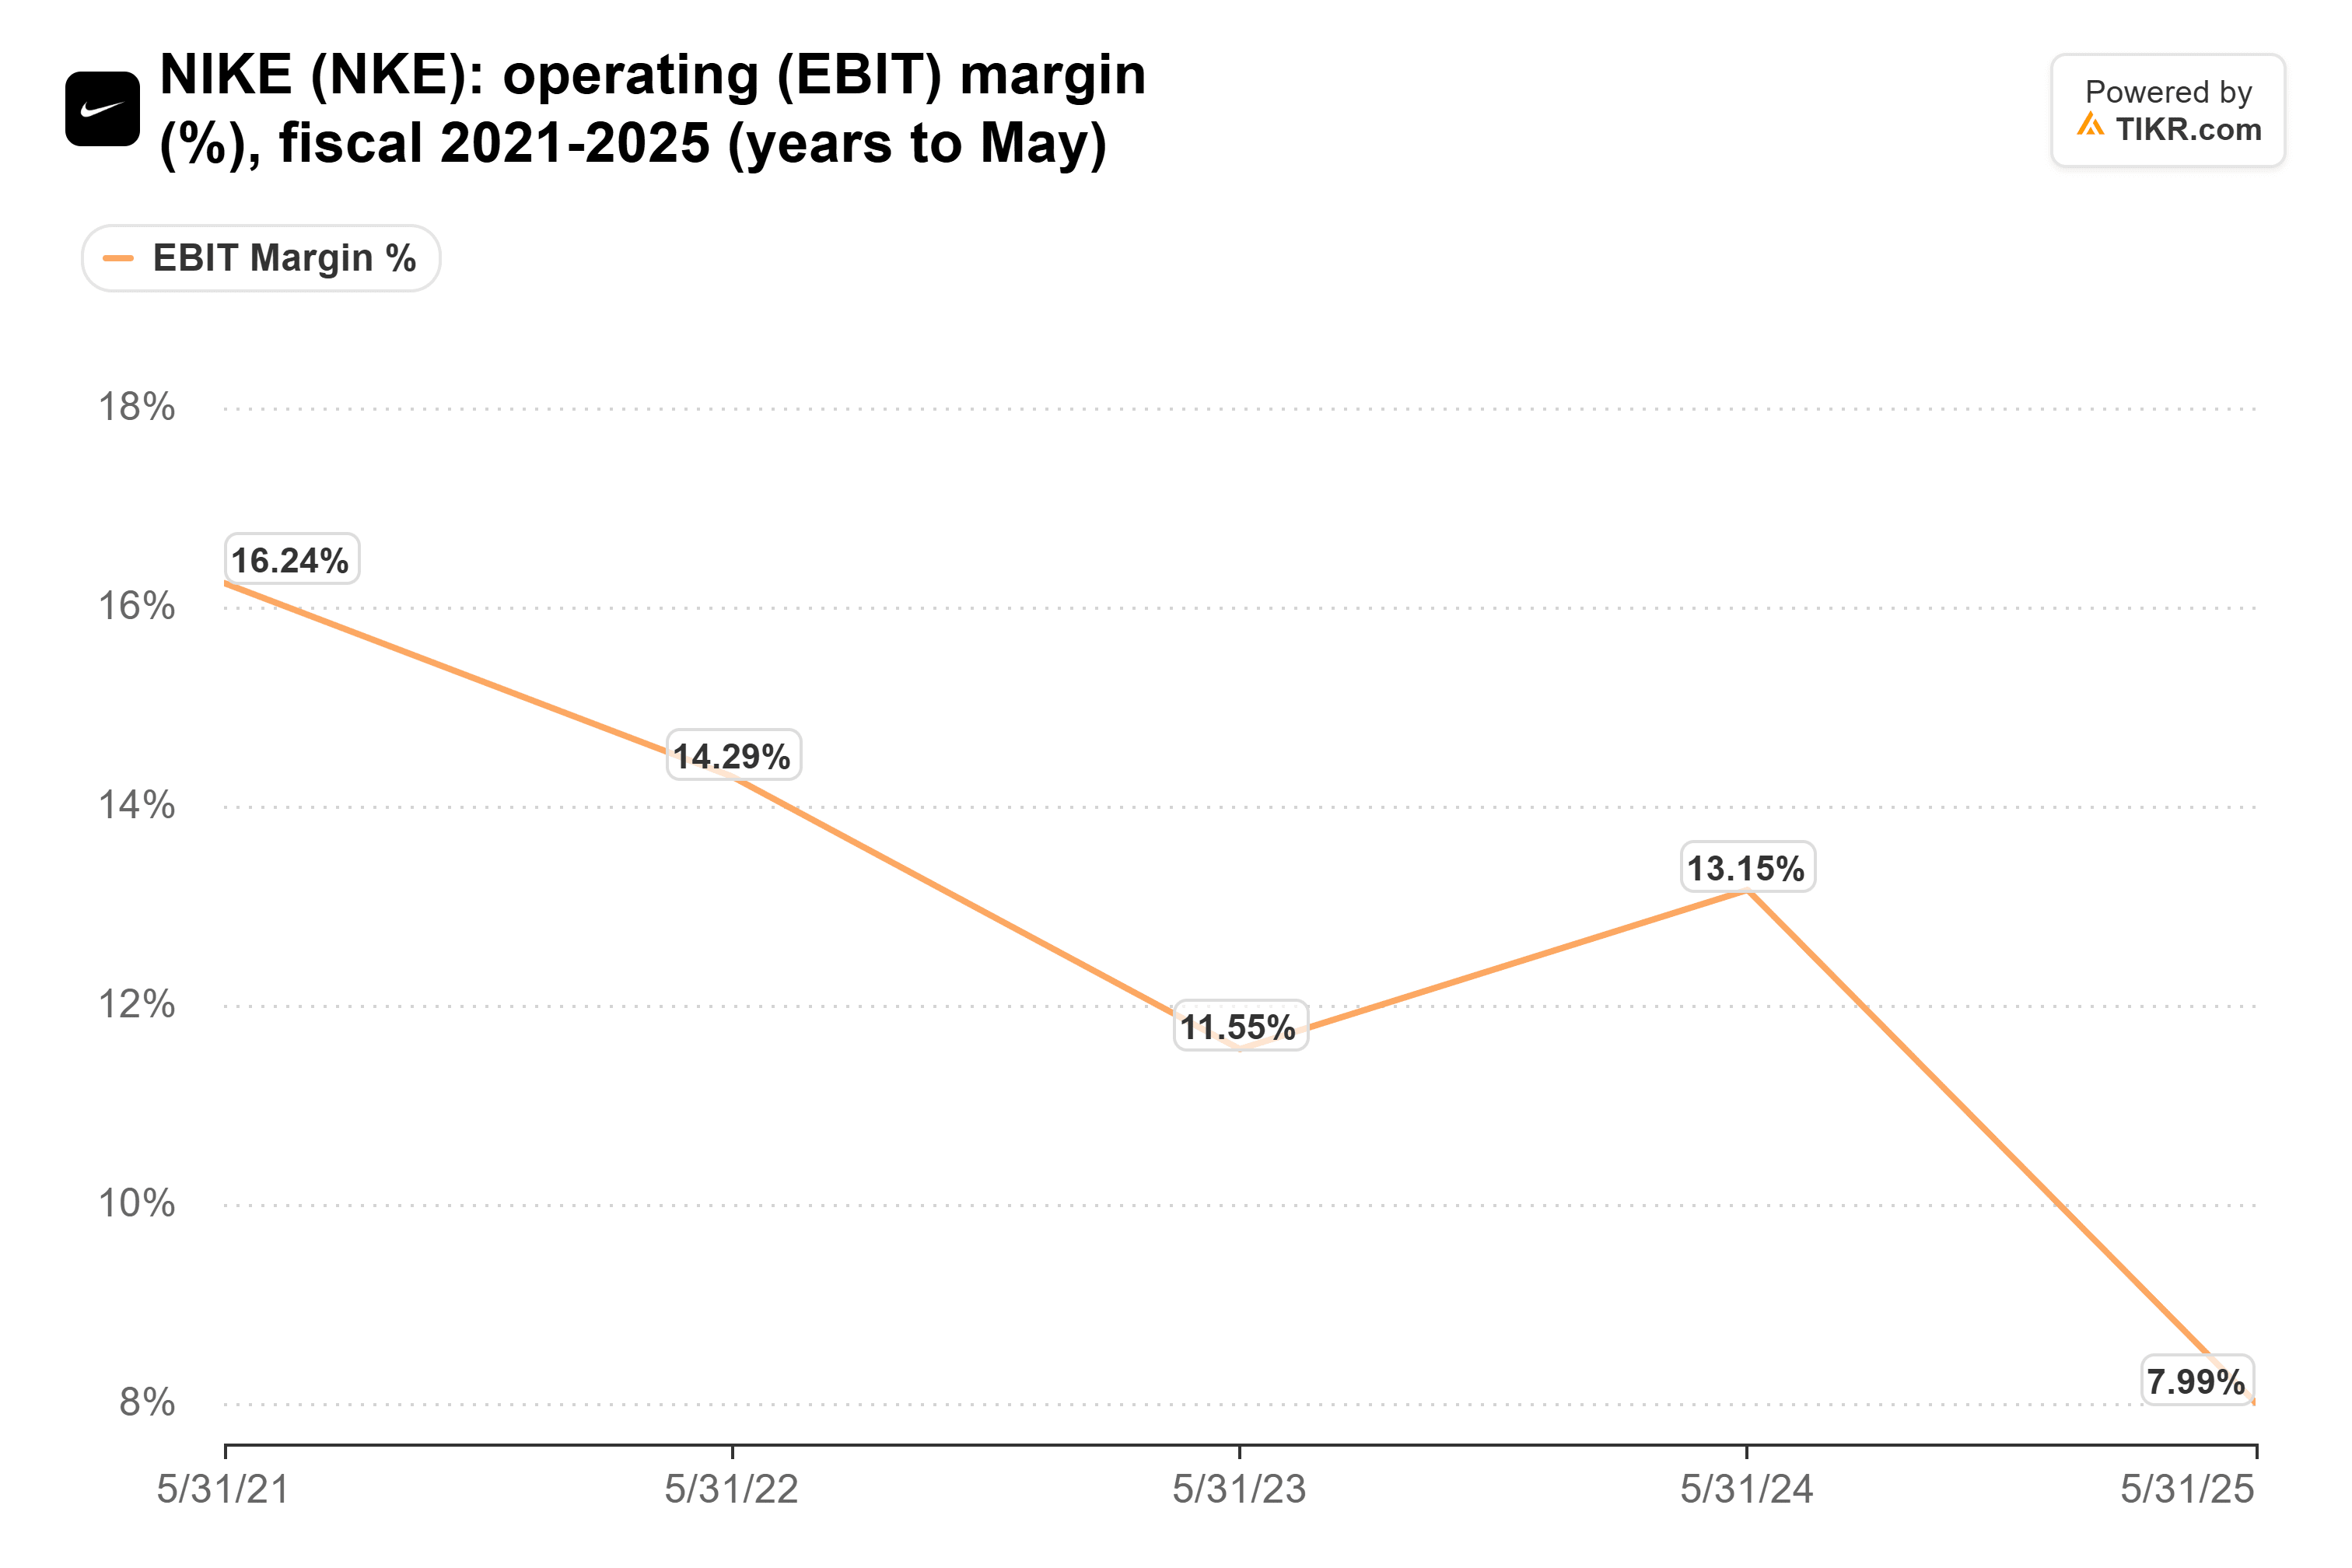
アナリストは、今会計年度はわずか5.7%、2028会計年度は7.0%と予想している。したがって、経営陣が11月16日と17日に5年間の見通しを示す際、投資家は二桁の利益率に戻る時期を必要としている。また、Paceプログラムによる削減効果のうち、どれだけが利益に反映されるのかという数値も必要だ。
配当もそれに依存している。2026会計年度では、フリーキャッシュフローは22億ドルとなり、ナイキが配当として支払った24億ドルを下回った。次の配当決定から、24年間続いてきた増配の連続が維持されるかどうかがわかる(前回の増配は昨年11月20日)。
投資家向け説明会が底入れの契機となるのは、経営陣がそこで二桁の利益率への回復時期を示した場合に限られる。それまでは、買い手は依然として下落している利益に対して平均的な倍率を支払っていることになり、私は買いを検討する前にその時期を待つだろう。もちろん、12月中旬の第2四半期決算も、中国とナイキの直営店が縮小を止めたかどうかを示すことになる。
では、ナイキ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ナイキの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!