主なポイント
- ブリストル・マイヤーズ スクイブの配当利回りは4.1%、アッヴィは2.5%で、アッヴィは四半期配当を5%引き上げて1株あたり$1.82としました。
- 過去12ヶ月間のフリーキャッシュフローに対する配当支払いの割合は、ブリストル・マイヤーズが55%、アッヴィが65%でした。
- 前四半期の売上高はアッヴィが10%増、ブリストル・マイヤーズが7%増で、ブリストル・マイヤーズは2027年にエリキシスの売上が$15億から$20億減少すると見込んでいます。
- 現在、$10,000投資した場合の年間配当収入は、ブリストル・マイヤーズが$410、アッヴィが$250で、アッヴィの配当はより速く成長しています。
アッヴィ (ABBV) は10月30日、株主に対して配当を引き上げました。四半期配当は1株あたり$1.73から$1.82へと5.2%増額されます。
これは、ブリストル・マイヤーズ スクイブ (BMY) が2026年の売上高見通しを$497.5億から$502.5億の間に引き上げた翌日のことでした。
両製薬会社とも、安価なジェネリック薬に売上を奪われつつある従来のブロックバスター薬の置き換えを進めています。では、どちらがより優れた配当株でしょうか?
| 指標 | ブリストル・マイヤーズ スクイブ (BMY) | アッヴィ (ABBV) |
|---|---|---|
| 配当利回り | 4.1% | 2.5% |
| 配当成長率(2020会計年度~2025会計年度) | 年率6.2% | 年率6.6% |
| 配当成長率(2015会計年度~2025会計年度) | 年率5.3% | 年率12.2% |
| キャッシュ配当性向(直近12ヶ月、2026年9月30日時点) | 55% | 65% |
| ネット負債/EBITDA(直近12ヶ月) | 1.7倍 | 2.0倍 |
| 利子カバレッジ比率(直近12ヶ月) | 9.9倍 | 8.2倍 |
| 予想株価収益率(NTM) | 9.8倍 | 18倍 |
出典: TIKR, 2026年11月5日.
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、そのうちわずか6銘柄のみが退職者にとって真に安全であると考えています。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
ブリストル・マイヤーズには余裕がある
ブリストル・マイヤーズの新しい薬剤が収益を牽引しています。同社の成長ポートフォリオは2026年第3四半期に12%増の$77億に成長し、一方でレブリミドは47%減、スプライセルは38%減と、ジェネリック薬の影響で売上を落としました。売上高総額は7%増の$131億となりました。
2021会計年度から2025会計年度にかけて、配当は毎年フリーキャッシュフローの29%から39%を占めていました:
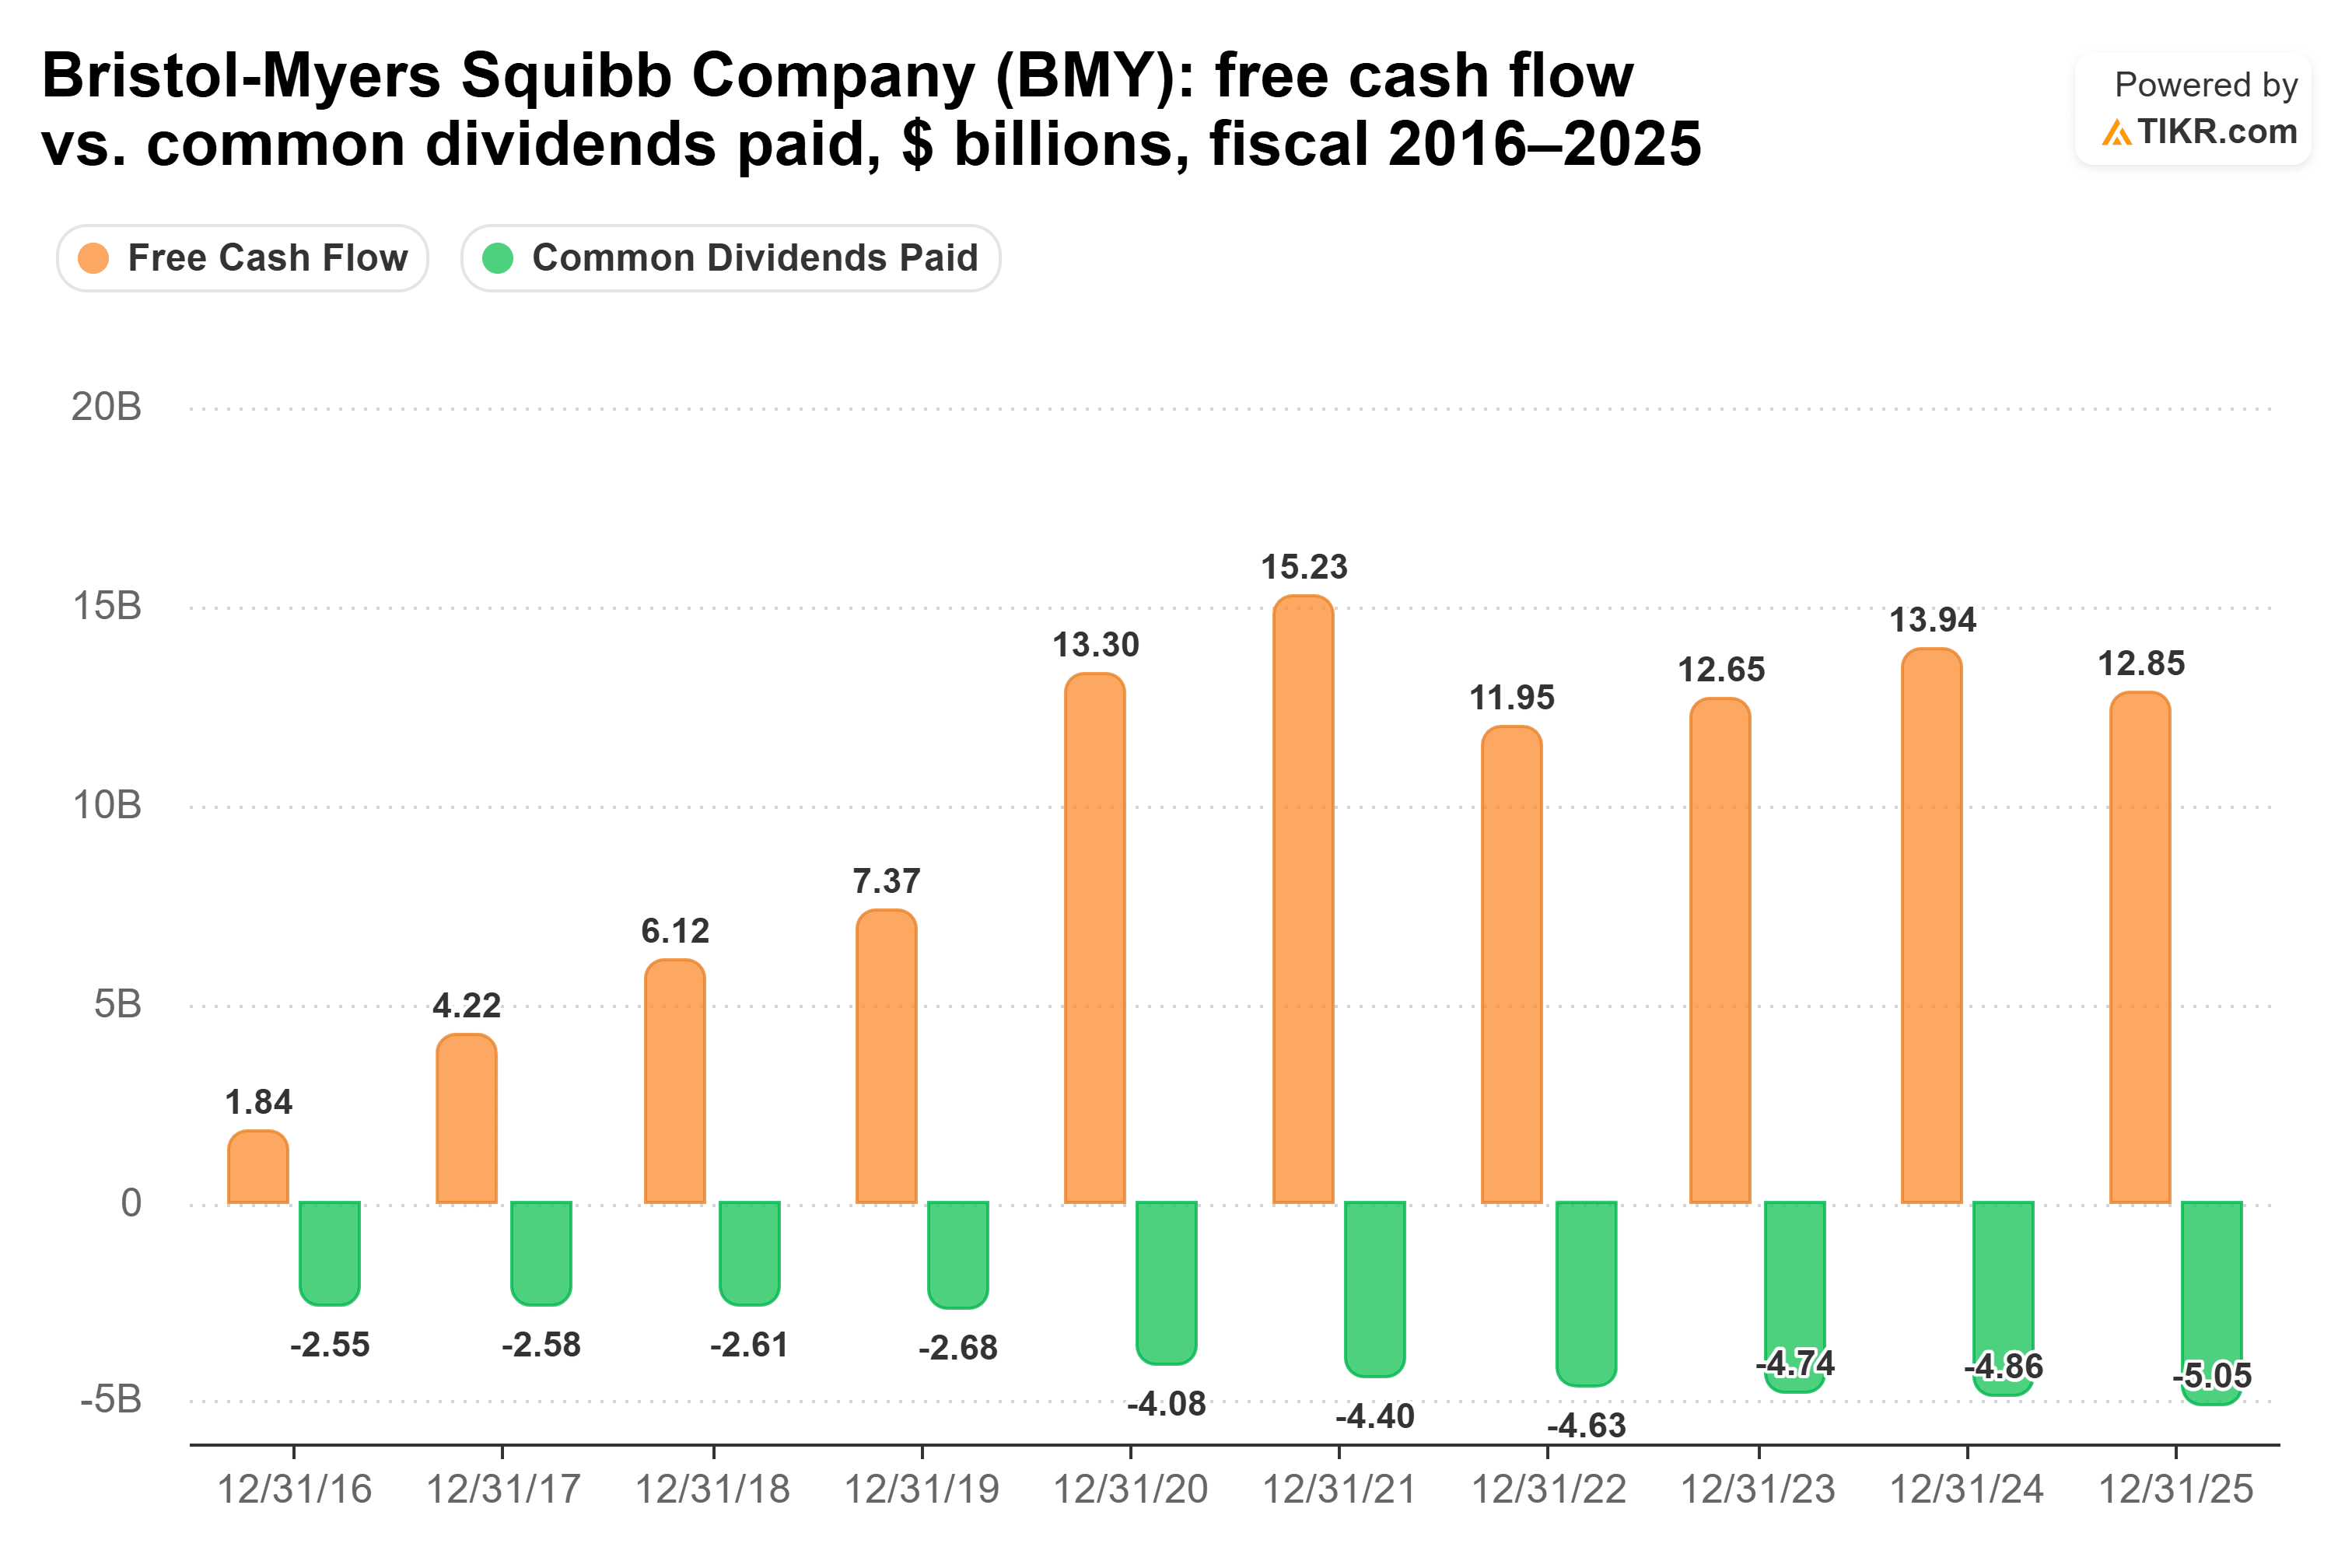
2026年9月30日までの12ヶ月間では、フリーキャッシュフロー$92.9億と配当$51.2億により、この比率は2025会計年度の39.3%から55%に上昇しました。それでも十分にカバーされており、M&Aのための資金も残されています。同社の第3四半期決算説明会で、CFOのデイビッド・エルキンス氏は次のように述べています:「事業開発は引き続き優先事項であり、私たちが最も熟知する治療領域での機会を定期的に評価するとともに、配当へのコミットメントを通じて株主にキャッシュを還元し続けています。」
主なリスクはエリキシスです。ブリストル・マイヤーズは、欧州での独占権喪失に伴い、2027年にエリキシスの売上高が$15億から$20億減少すると見込んでいます。また、10月23日には、多発性硬化症におけるゾラセルの初期段階臨床試験で、敗血症性肺炎による患者死亡を開示しました。これはパイプラインの後退ではありますが、現在の配当はすでに市場に出ている薬剤からの収益で支払われています。
アッヴィは成長が速いが、余裕は少ない
アッヴィは同じ置き換えプロセスをさらに進めています。ヒュミラの売上は2026年第3四半期に31.2%減の$6.83億となりました。しかし、スカイリジは22.7%増の$57.8億、神経科学薬剤は19.4%増の$33.9億に成長したため、売上高総額は10.3%増の$174億となりました。
同社のフリーキャッシュフローは別の問題です。2022会計年度の$243億から2024会計年度には$178億に減少し、2025会計年度も$178億となりました。一方で支払われた配当総額は毎年増加しています:
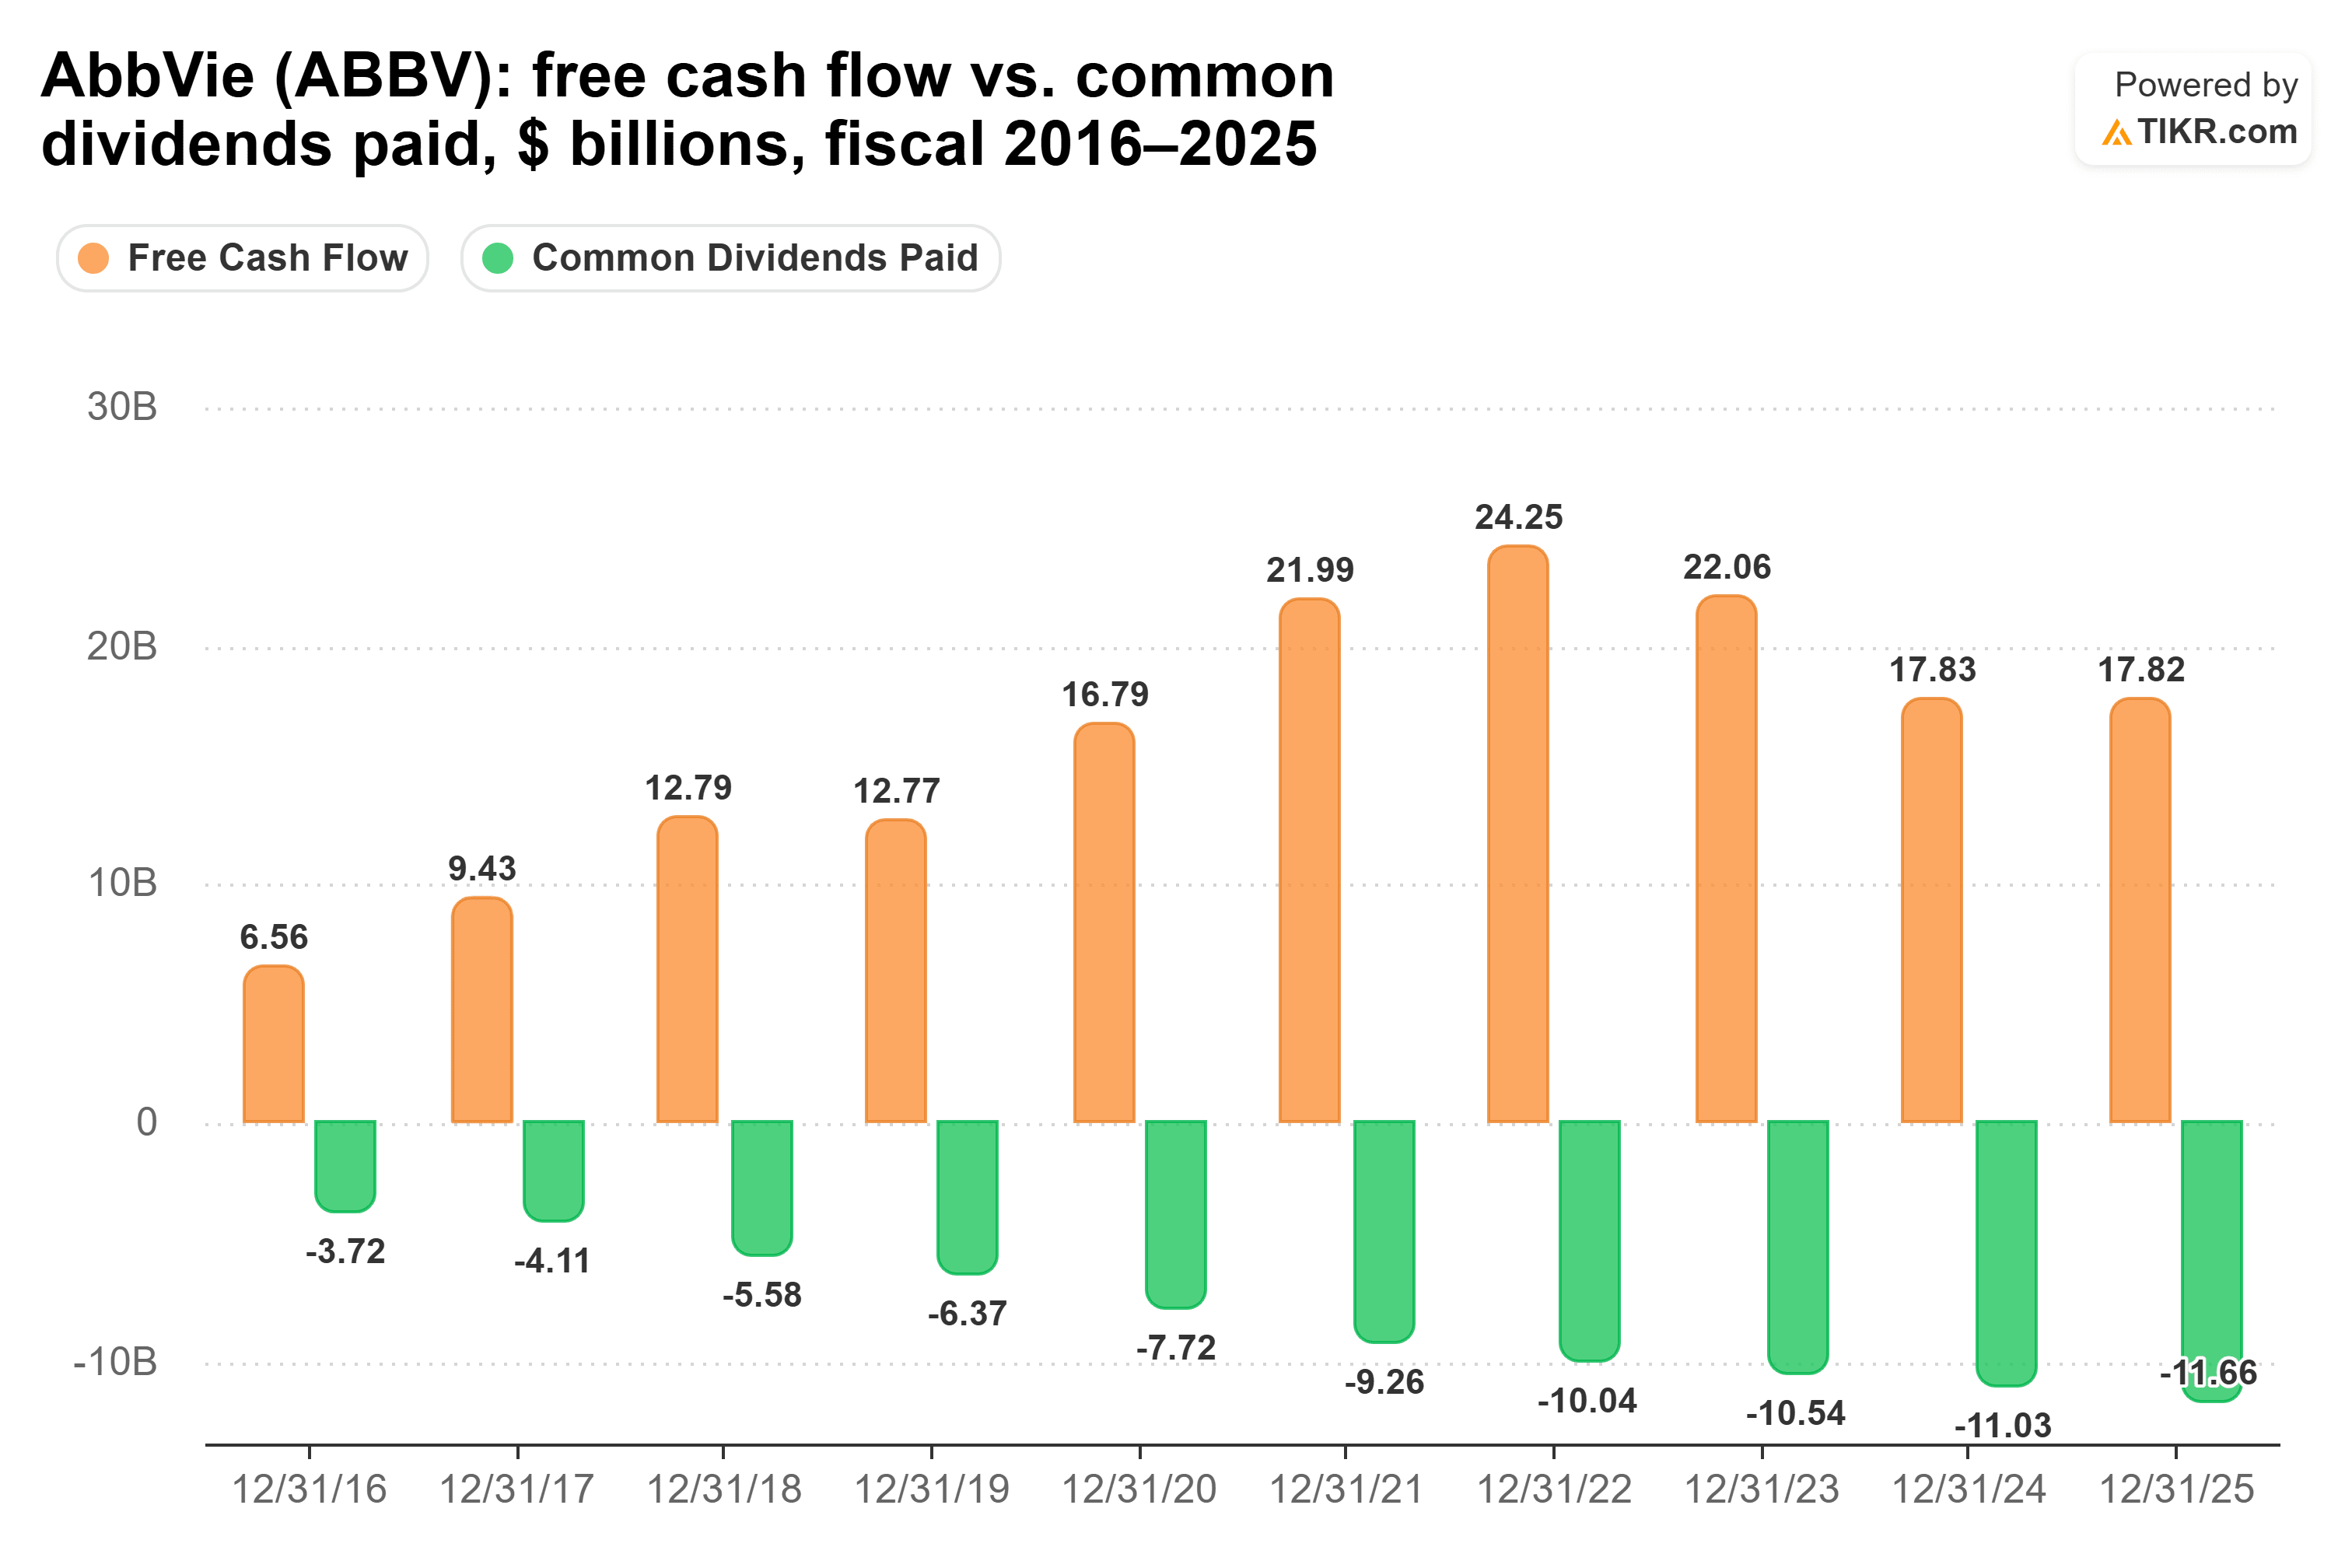
支払われた配当総額は2022会計年度の$100億から2025会計年度には$117億に増加したため、配当性向はこれらの年間で41.4%から65.4%に上昇しました。2026年9月30日までの12ヶ月間では65%でした。配当はまだカバーされていますが、その余裕はブリストル・マイヤーズよりもはるかに薄くなっています。
第3四半期決算説明会で、経営陣はアッヴィの「堅調なフリーキャッシュフローが、強固で成長する四半期配当を支えている」と述べました。アッヴィは成長の面で実績があります:同社は2013年の設立以来、四半期配当を355%引き上げてきたとしています。
では、どちらの配当が勝つか?
ブリストル・マイヤーズ スクイブの方が優れた配当株です。より大きな配当を支払い、それをより快適にカバーしており、フリーキャッシュフローに対する配当の割合は55%で、アッヴィの65%と比較して低くなっています。また、負債も少なく、ネット負債対EBITDAは1.7倍で、アッヴィの2.0倍を下回っています。
アッヴィのより速い成長が、この収入格差をすぐに埋めることはありません。現在の利回りで$10,000をブリストル・マイヤーズに投資すると年間$410の収入が得られ、同じ金額をアッヴィに投資すると$250です。ブリストル・マイヤーズは2025会計年度に1株あたり配当を2.9%引き上げ、アッヴィは5.7%引き上げました。そのペースでも、アッヴィの収入がブリストル・マイヤーズを追い越すのは約2045年頃になるでしょう。
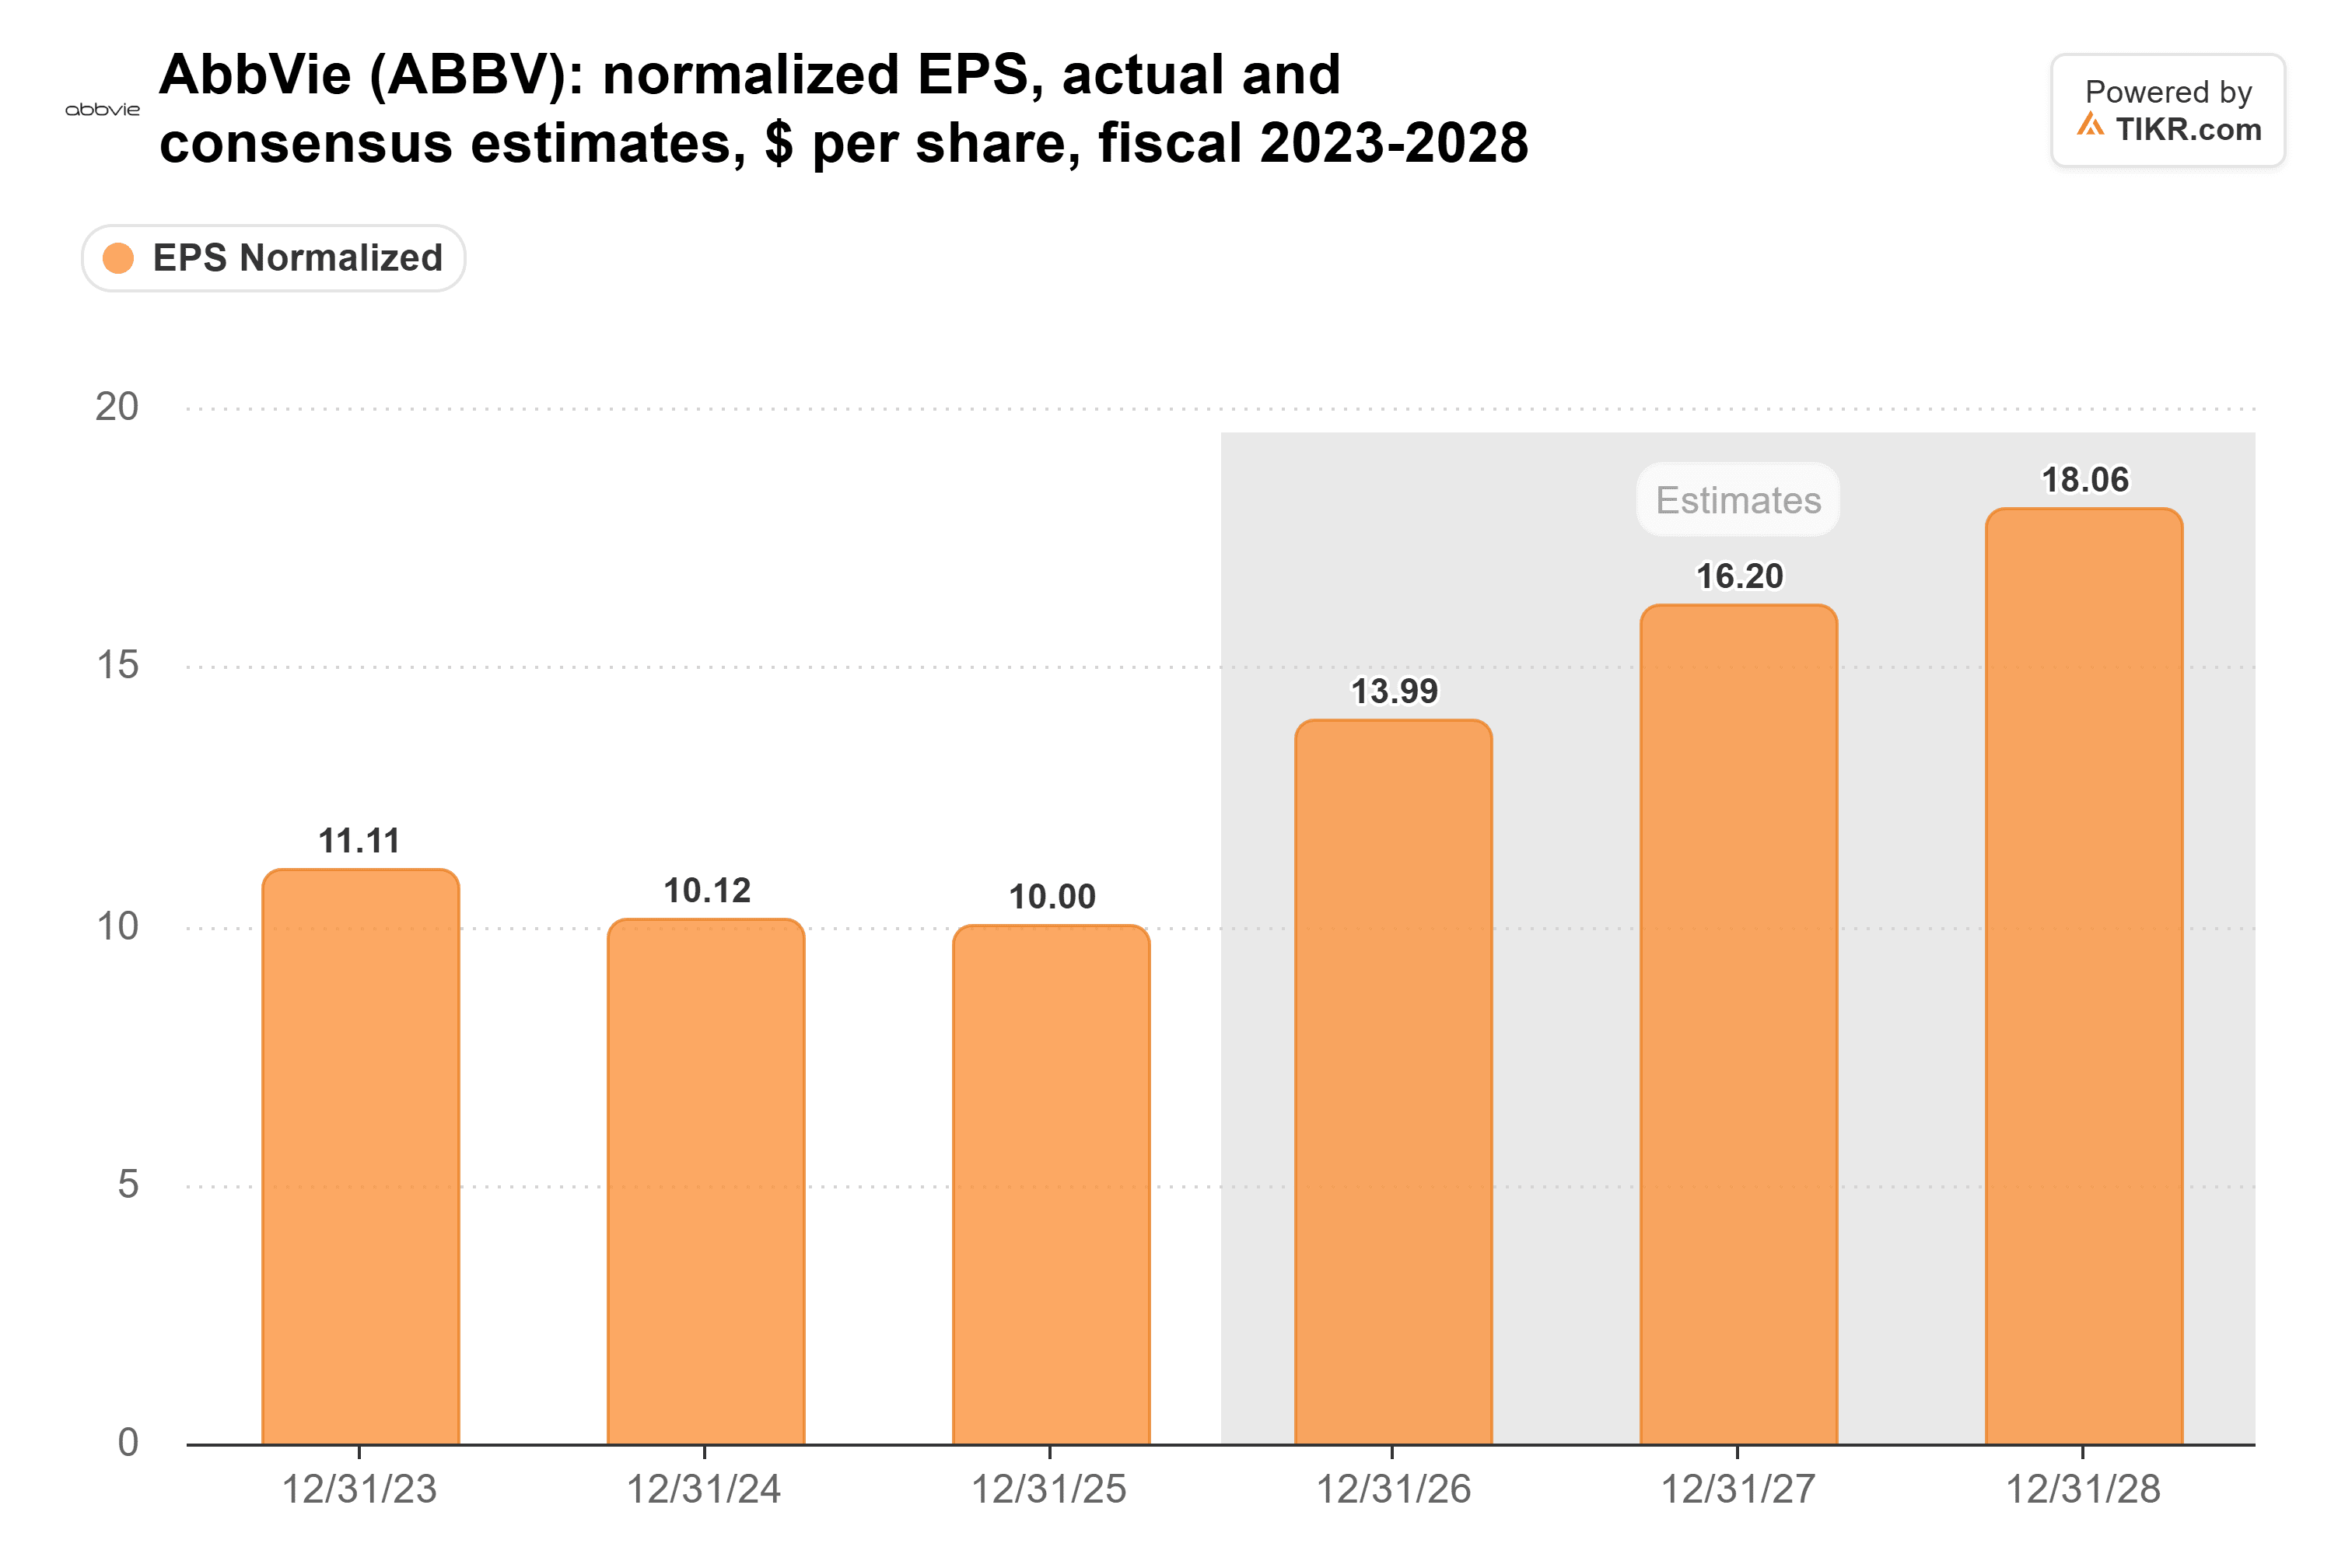
これは、アッヴィの配当が危険にさらされていると言っているわけではありません。同社の事業はより速く成長しており、配当を再び引き上げたばかりであり、アナリストは同社の正規化EPSが2025会計年度の$10.00から2028会計年度には$18.06に上昇すると予想しています:
もしこの成長がフリーキャッシュフローに現れれば、アッヴィの配当性向は何もしなくても低下するでしょう。ただ、結局のところ、私はアッヴィの配当が追いつくのをほぼ20年待つよりも、今日、より大きな余裕を持ってより大きな配当を受け取る方を選びたいのです。
もちろん、ブリストル・マイヤーズはまだエリキシスの置き換えをしなければなりません。次の大きな試練は、心房細動におけるミルベキシアンの臨床試験であり、結果は2027年第1四半期に発表される予定です。
ブリストル・マイヤーズ スクイブは忘れて:今すぐ買える、安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を買った場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付の支払いを待ちながら毎月やりくりする生活との違いになり得ます。
私たちは、すべての退職者が今知っておくべきだと考えている、6%以上の利回りを提供する6銘柄を特定しました。(そして、ブリストル・マイヤーズ スクイブはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されたものではないことにご注意ください。私たちのコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!