

主なポイント
- ニューウェル・ブランズの株価は、売上高が予想を上回り、通年の売上高見通しを上方修正したにもかかわらず、本日11%下落した。
- インフレは予想以上に高く、通年の利益見通しは中間値が維持されただけだった。
- 48億ドルの負債を抱えるニューウェルにとっては、売上成長が利益に反映される必要がある。
- ホワールプールはコストインフレに対処するため価格を引き上げており、スタンレー・ブラック&デッカーは来週決算を発表する。
ニューウェル・ブランズ (NWL) は今朝、売上高が2四半期連続で成長し、通年の見通しを上方修正した。それでも株価は11%下落した。
その理由はコストだ。CFOのマーク・アーセグ氏は、正規化EPSが「我々の予想を上回るインフレにもかかわらず」見通しの上限に達したと述べた。他の家庭用耐久財メーカーも同様の状況に直面している:ホワールプール (WHR) は月曜日に原材料、燃料、物流コストの上昇を指摘し、スタンレー・ブラック&デッカー (SWK) は来週決算を発表する。
売上は回復した
第3四半期の純売上高は3.7%増の19億ドルとなり、アナリスト予想の18.6億ドルを上回った。その前の第2四半期は、前期比で売上高が減少する四半期が3期連続で続いた流れを止めた:
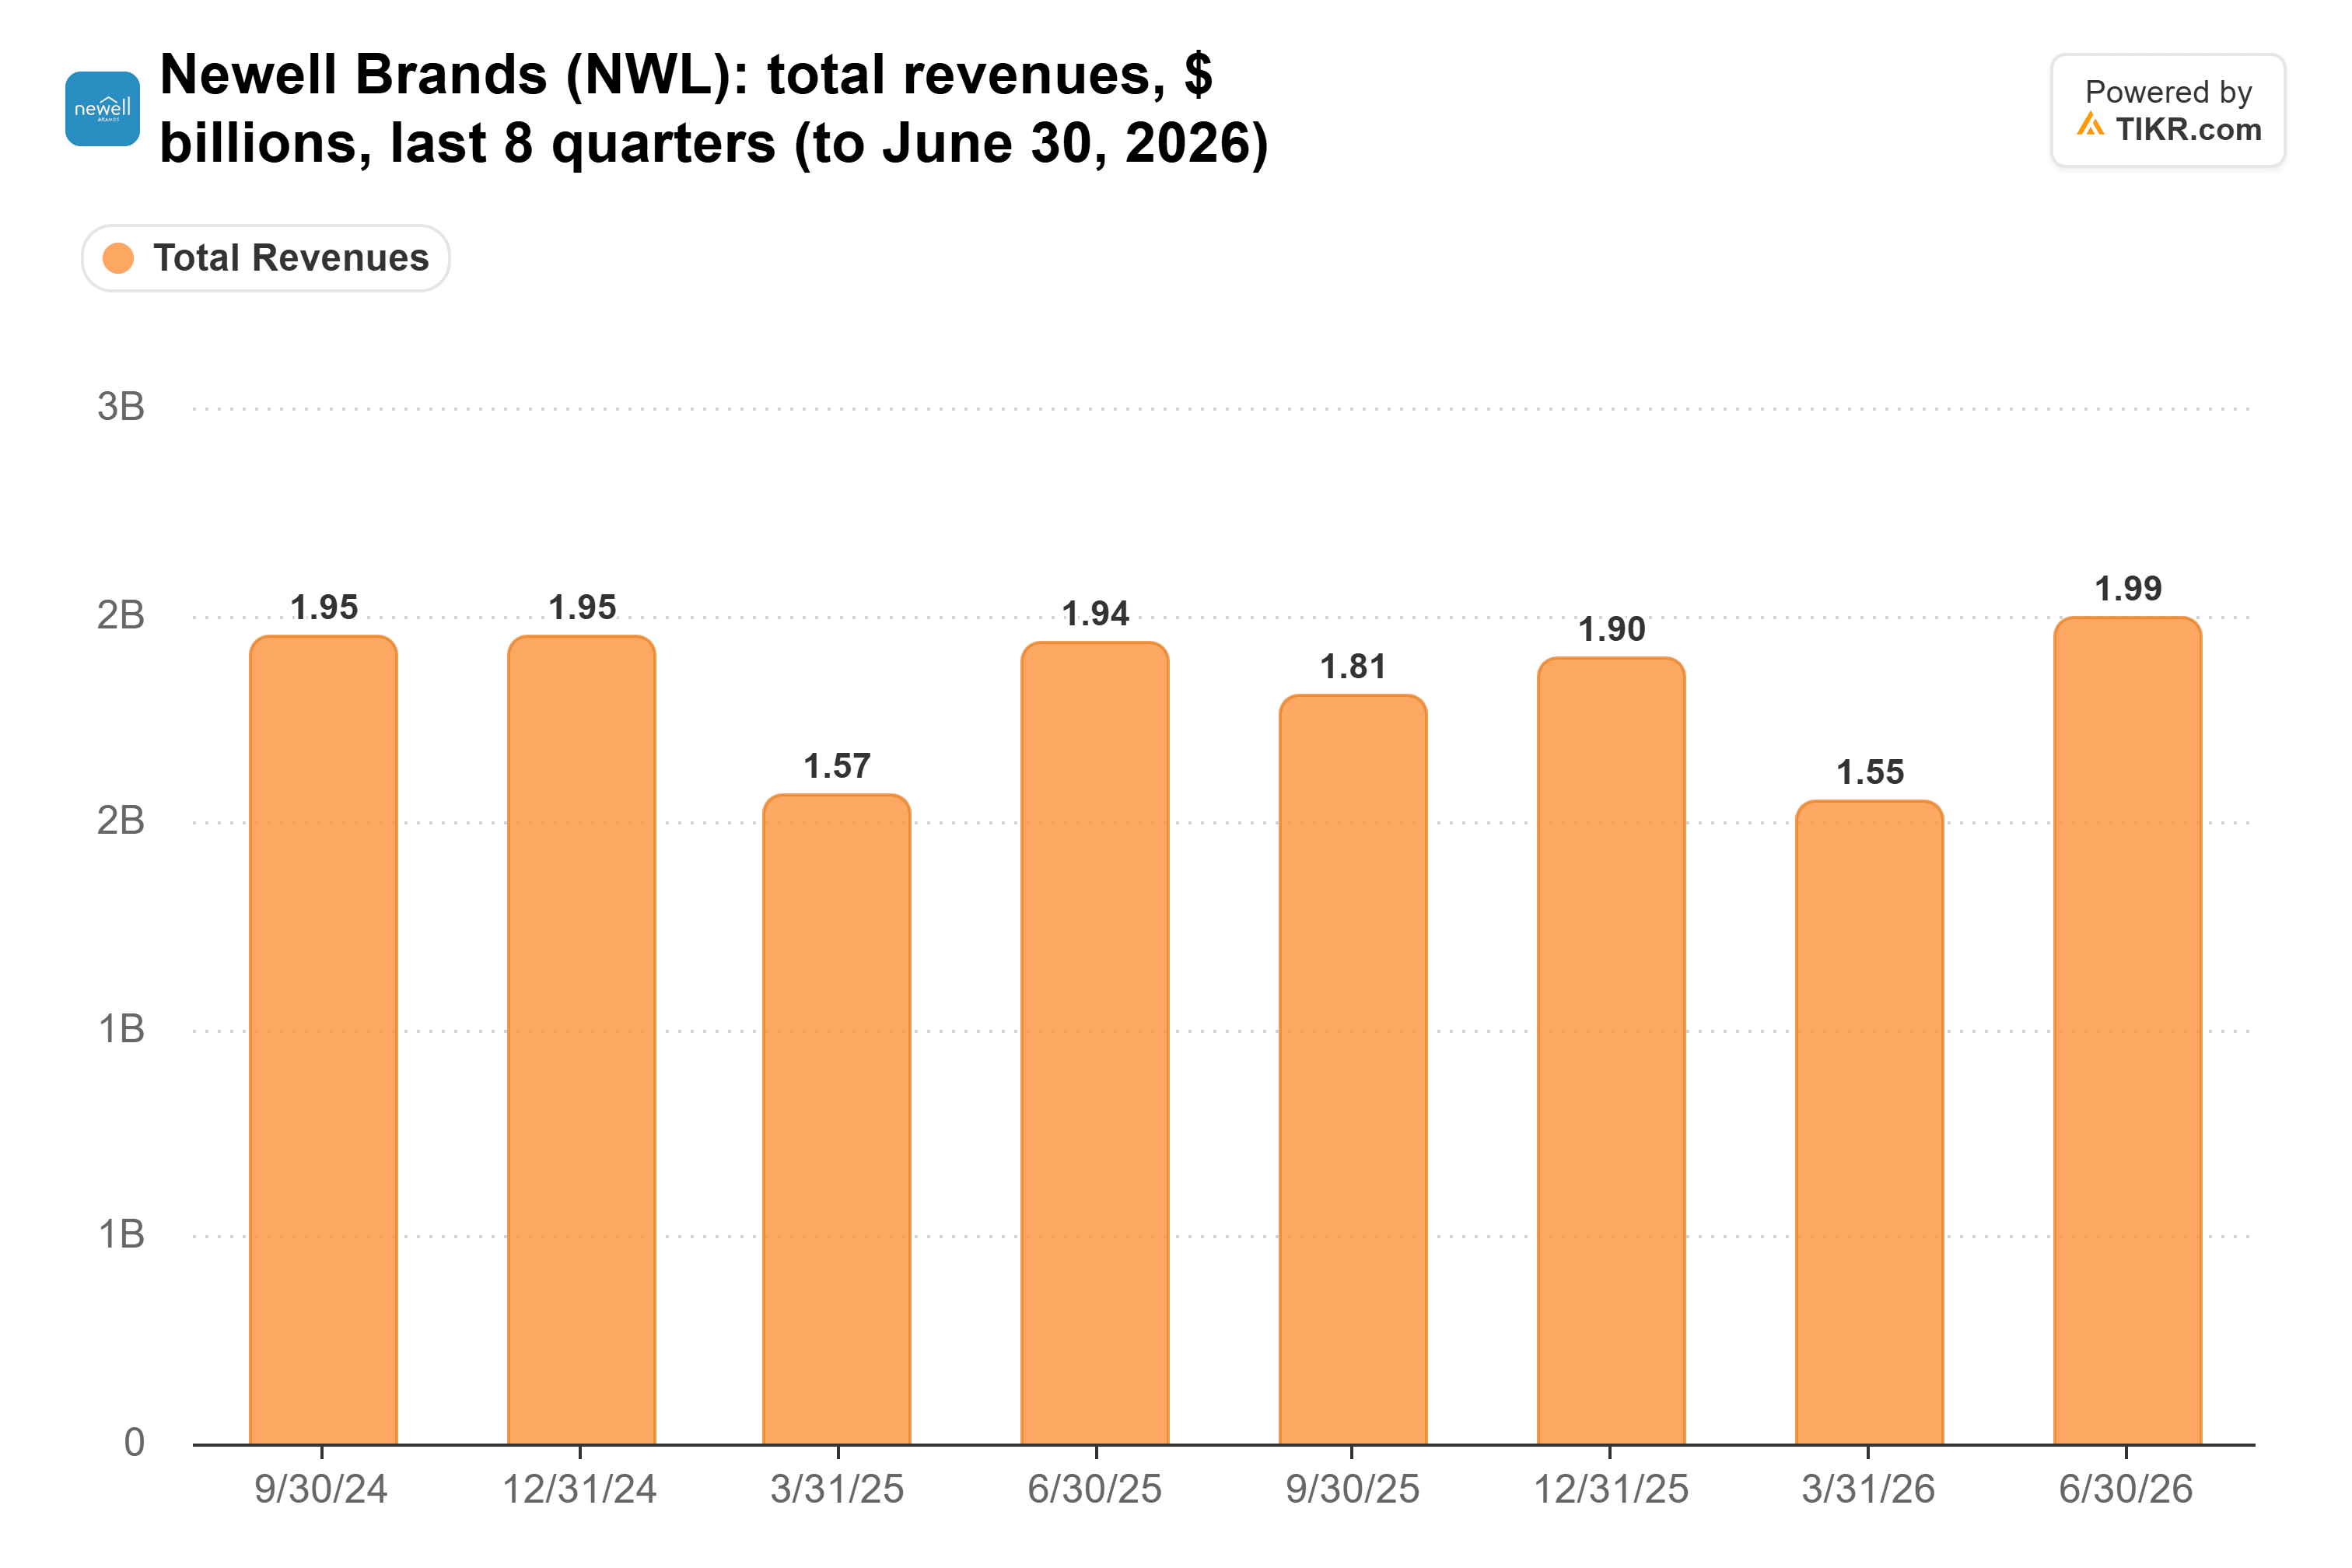
ニューウェルは現在、通年の純売上高の成長率を1%~2%から2%~3%に上方修正している。
しかし、利益は追いついていない
正規化EPSは0.17ドルから0.20ドルに上昇したが、これは予想と一致しただけだった。ニューウェルは通年の正規化EPSの見通しを0.74ドルから0.76ドルに絞り込み、コンセンサス予想の0.76ドルに対抗した。
正規化EPSは2023会計年度以降毎年減少しており、アナリストはすでに今年の回復が2027年に減速すると予想している:
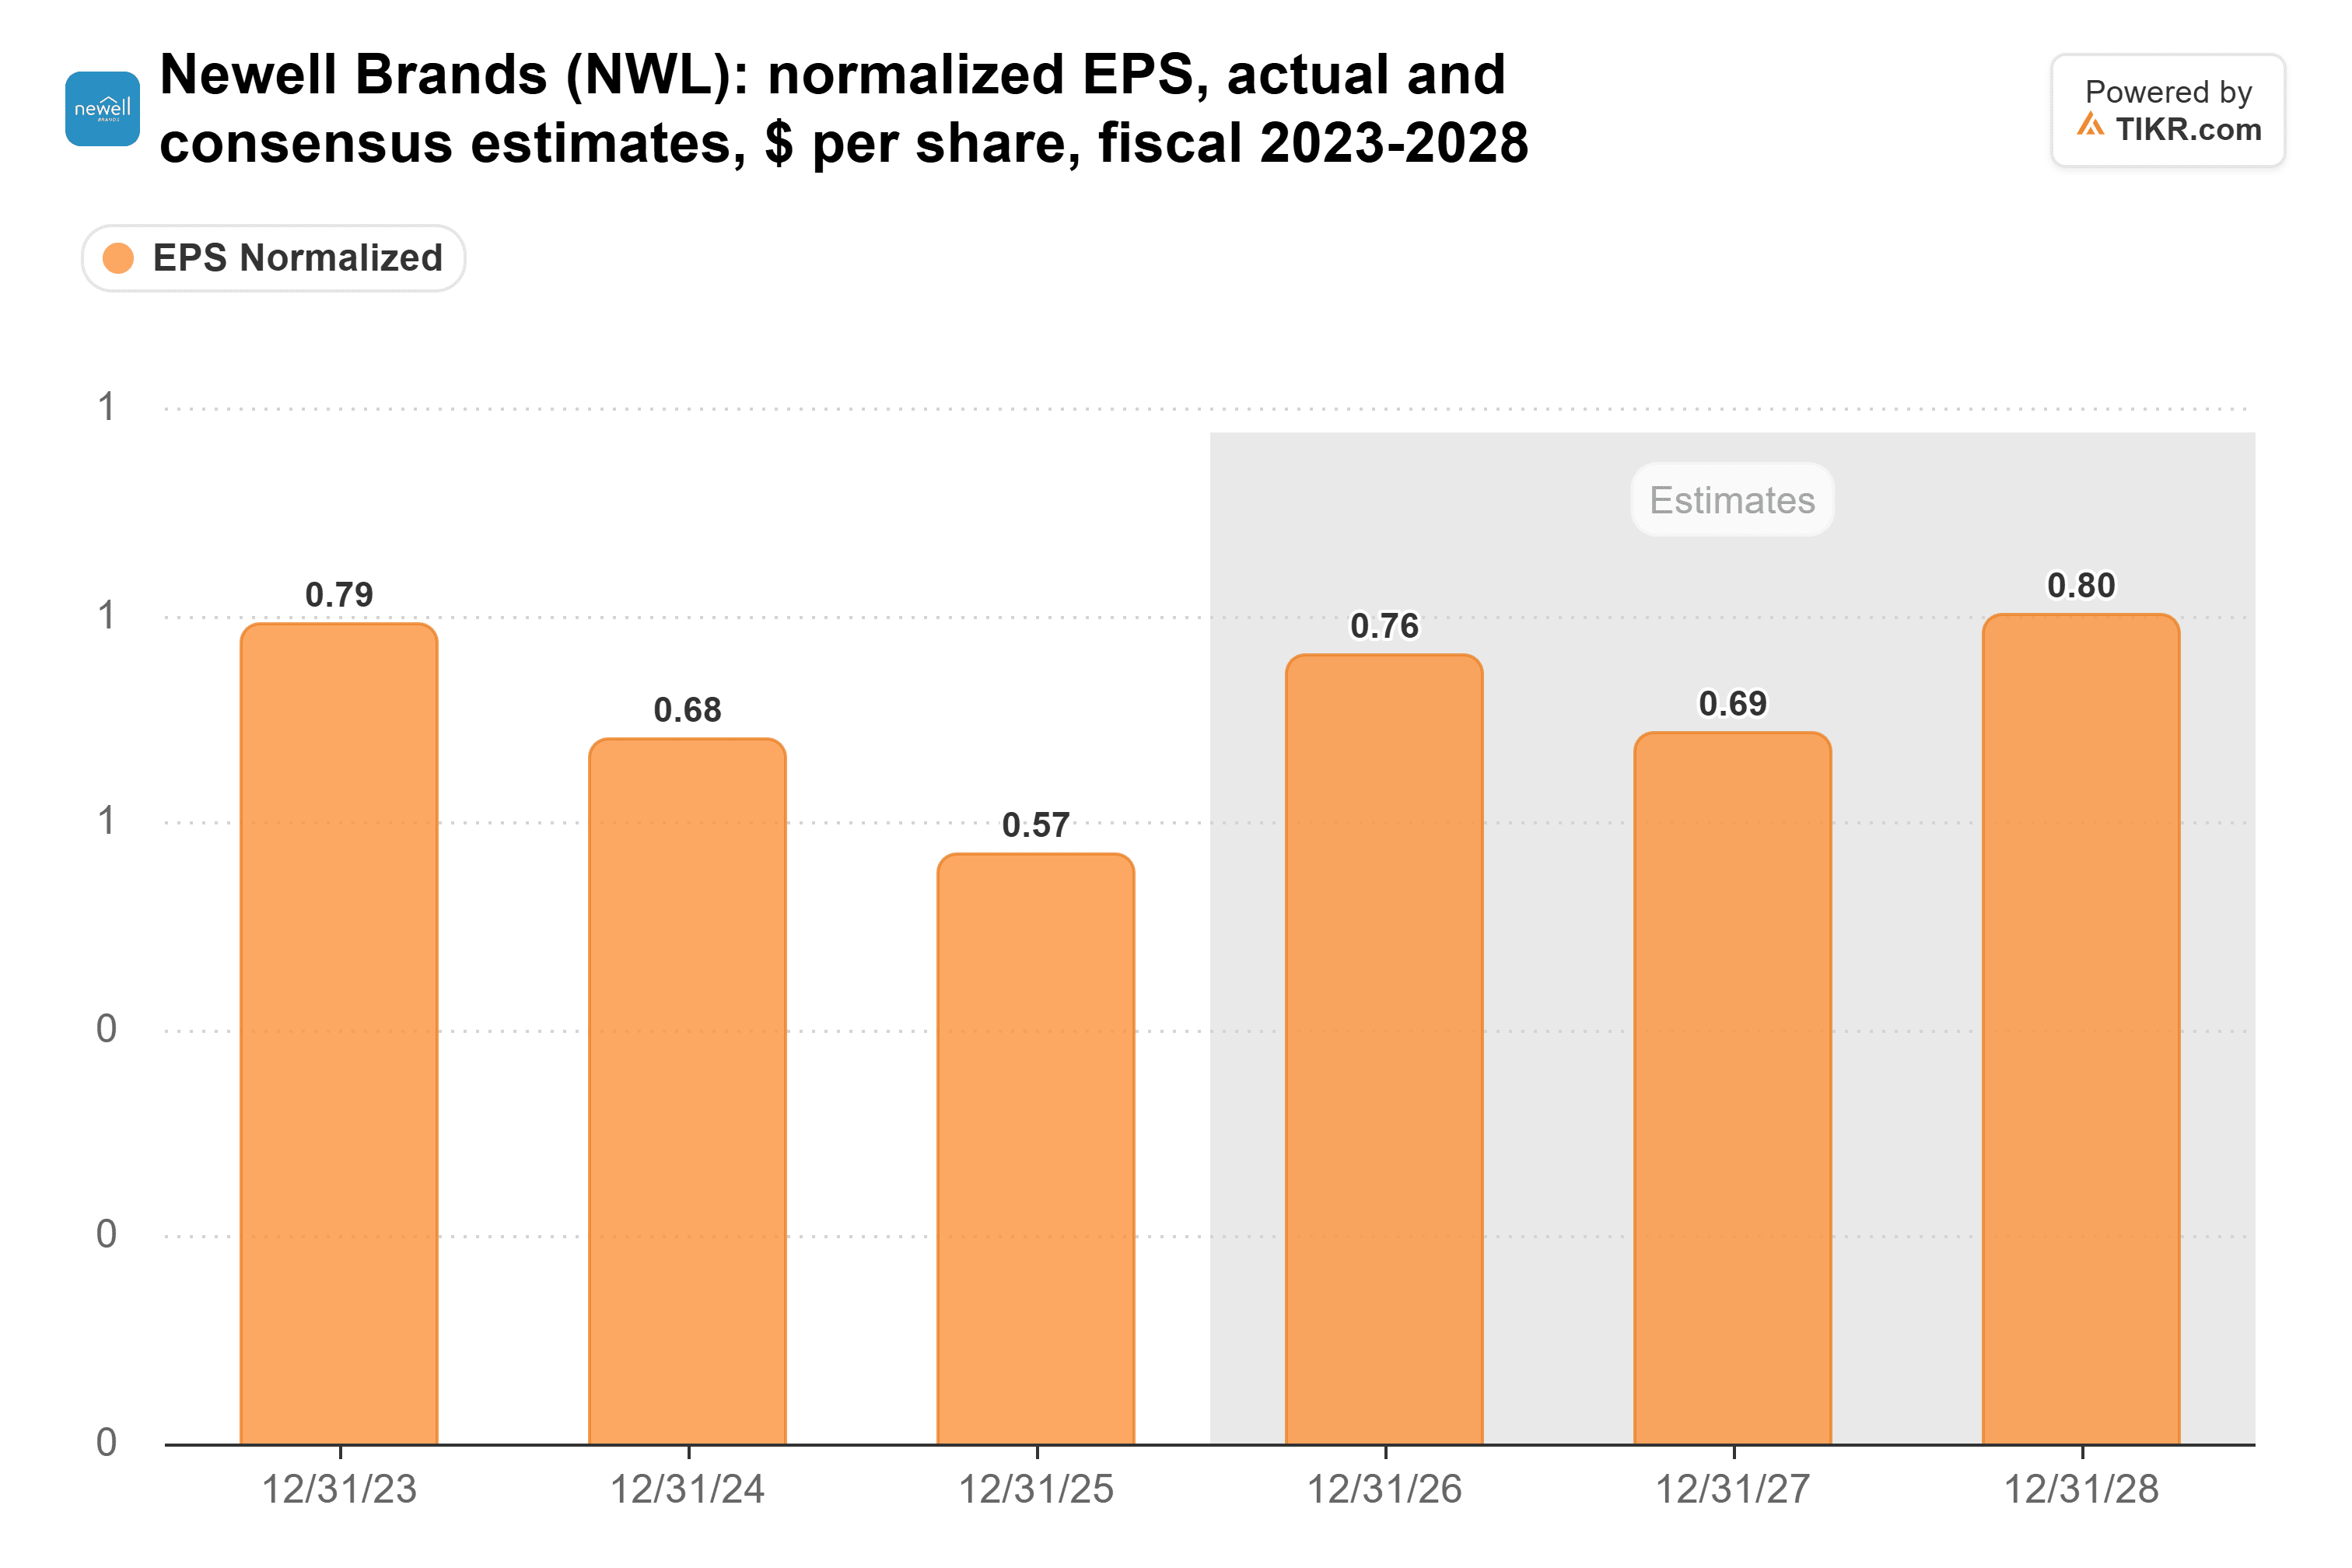
本日の見通しには、これらの数値を上方修正する根拠は何もない。
そして負債がリスクを高めている:9月末時点で48億ドル、本日前の時価総額は約22億ドルだった。
TIKRはニューウェル・ブランズについて9人のアナリストを追跡している。「買い」と評価しているのは何人か?
ニューウェル・ブランズの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想をすべて1か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ニューウェル・ブランズのアナリスト評価を見る
ニューウェルは一人ではない
ホワールプールの状況はさらに厳しい。売上高が縮小しているからだ。第3四半期の純売上高は8.8%減少し、継続事業ベースのEBITマージンは4.5%から2.6%に低下した。その対策として、今四半期に北米で7%の価格引き上げを実施する。需要がこれほど弱い中で、それが定着するかどうかが問題だ。
スタンレー・ブラック&デッカーの第2四半期の売上総利益率は6ポイント上昇して33.0%となったが、そのうち約2.5ポイントは関税還付によるものだった。来週の決算では、その押し上げ要因がなくても利益率が維持されるかどうかが明らかになる。
業績回復は最終利益に届く必要がある
ニューウェルの売上回復は本物に見える。しかし、これほどの負債を抱えている以上、それが利益に反映されなければならない。インフレが利益を食い尽くすのを止めるまでは、私は傍観を続けるだろう。
もちろん、コストが落ち着けば、第4四半期の業績は見通しを上回る可能性もある。
では、ニューウェル・ブランズの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ニューウェル・ブランズの可能性のある価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


