キーポイント
- ビル・アックマン氏は火曜日のCNBCで、Visa (V) と Mastercard (MA) をPER20倍台前半で購入したと述べ、これらを「消費支出に対するロイヤルティ」と呼んだ。
- アナリストは、Mastercardの調整後EPSが2026年から2028年にかけて年率約16%で成長すると予想しており、Visaの年率約14%という予想成長率を上回っている。
- MastercardのフォワードPERは、6月の23倍から30倍まで戻しており、これは依然として5年平均の31倍をわずかに下回る水準だ。
- これらの予想はアックマン氏のMastercardへの投資論を支持するが、両ネットワークは消費者が支出を続けることに依存している。
ビル・アックマン氏は株式市場が機能不全に陥っていると考えている。また、MastercardとVisaは稀有な種類のビジネスだと考えており、ついに自分の買いたい価格で購入することができた。
火曜日の選挙日特番であるCNBCのSquawk Podで、アックマン氏は市場が今年はチップと半導体を追いかけたと述べた。
それ以外のものは「ある意味無視された」ため、彼は常に保有したいと思っていたが高すぎると感じていたビジネスを購入することができた。司会者がそのリストに何があったか尋ねると、彼は2つのカードネットワークを挙げた:
「これは人々がお金を使うことに対するロイヤルティのようなものだ。世界で最も優れたビジネスの一つだ。我々にとっては常に高すぎた。これらはPER30倍台後半だった。我々は20倍台前半で購入することができた。」
これは、有名に集中したポートフォリオを運用する投資家からの強い賛辞だ。
しかし、彼は両ネットワークを同じ息で挙げた。Mastercardは過去1か月で15%上昇し、52週高値から2%下に位置している。
今これを購入する人は、ウォールストリートがVisaよりもMastercardに多くを期待することを必要とする。
TIKRはMastercardについて41人のアナリストを追跡。何人が「買い」と言っている?
Mastercardの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの収益・利益予想を一か所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Mastercardのアナリスト評価を見る
ウォールストリートはMastercardのより速い成長を予想
アナリストは、Mastercardの調整後EPSが2025年の17.01ドルから2028年には26.89ドルに上昇すると予想している:
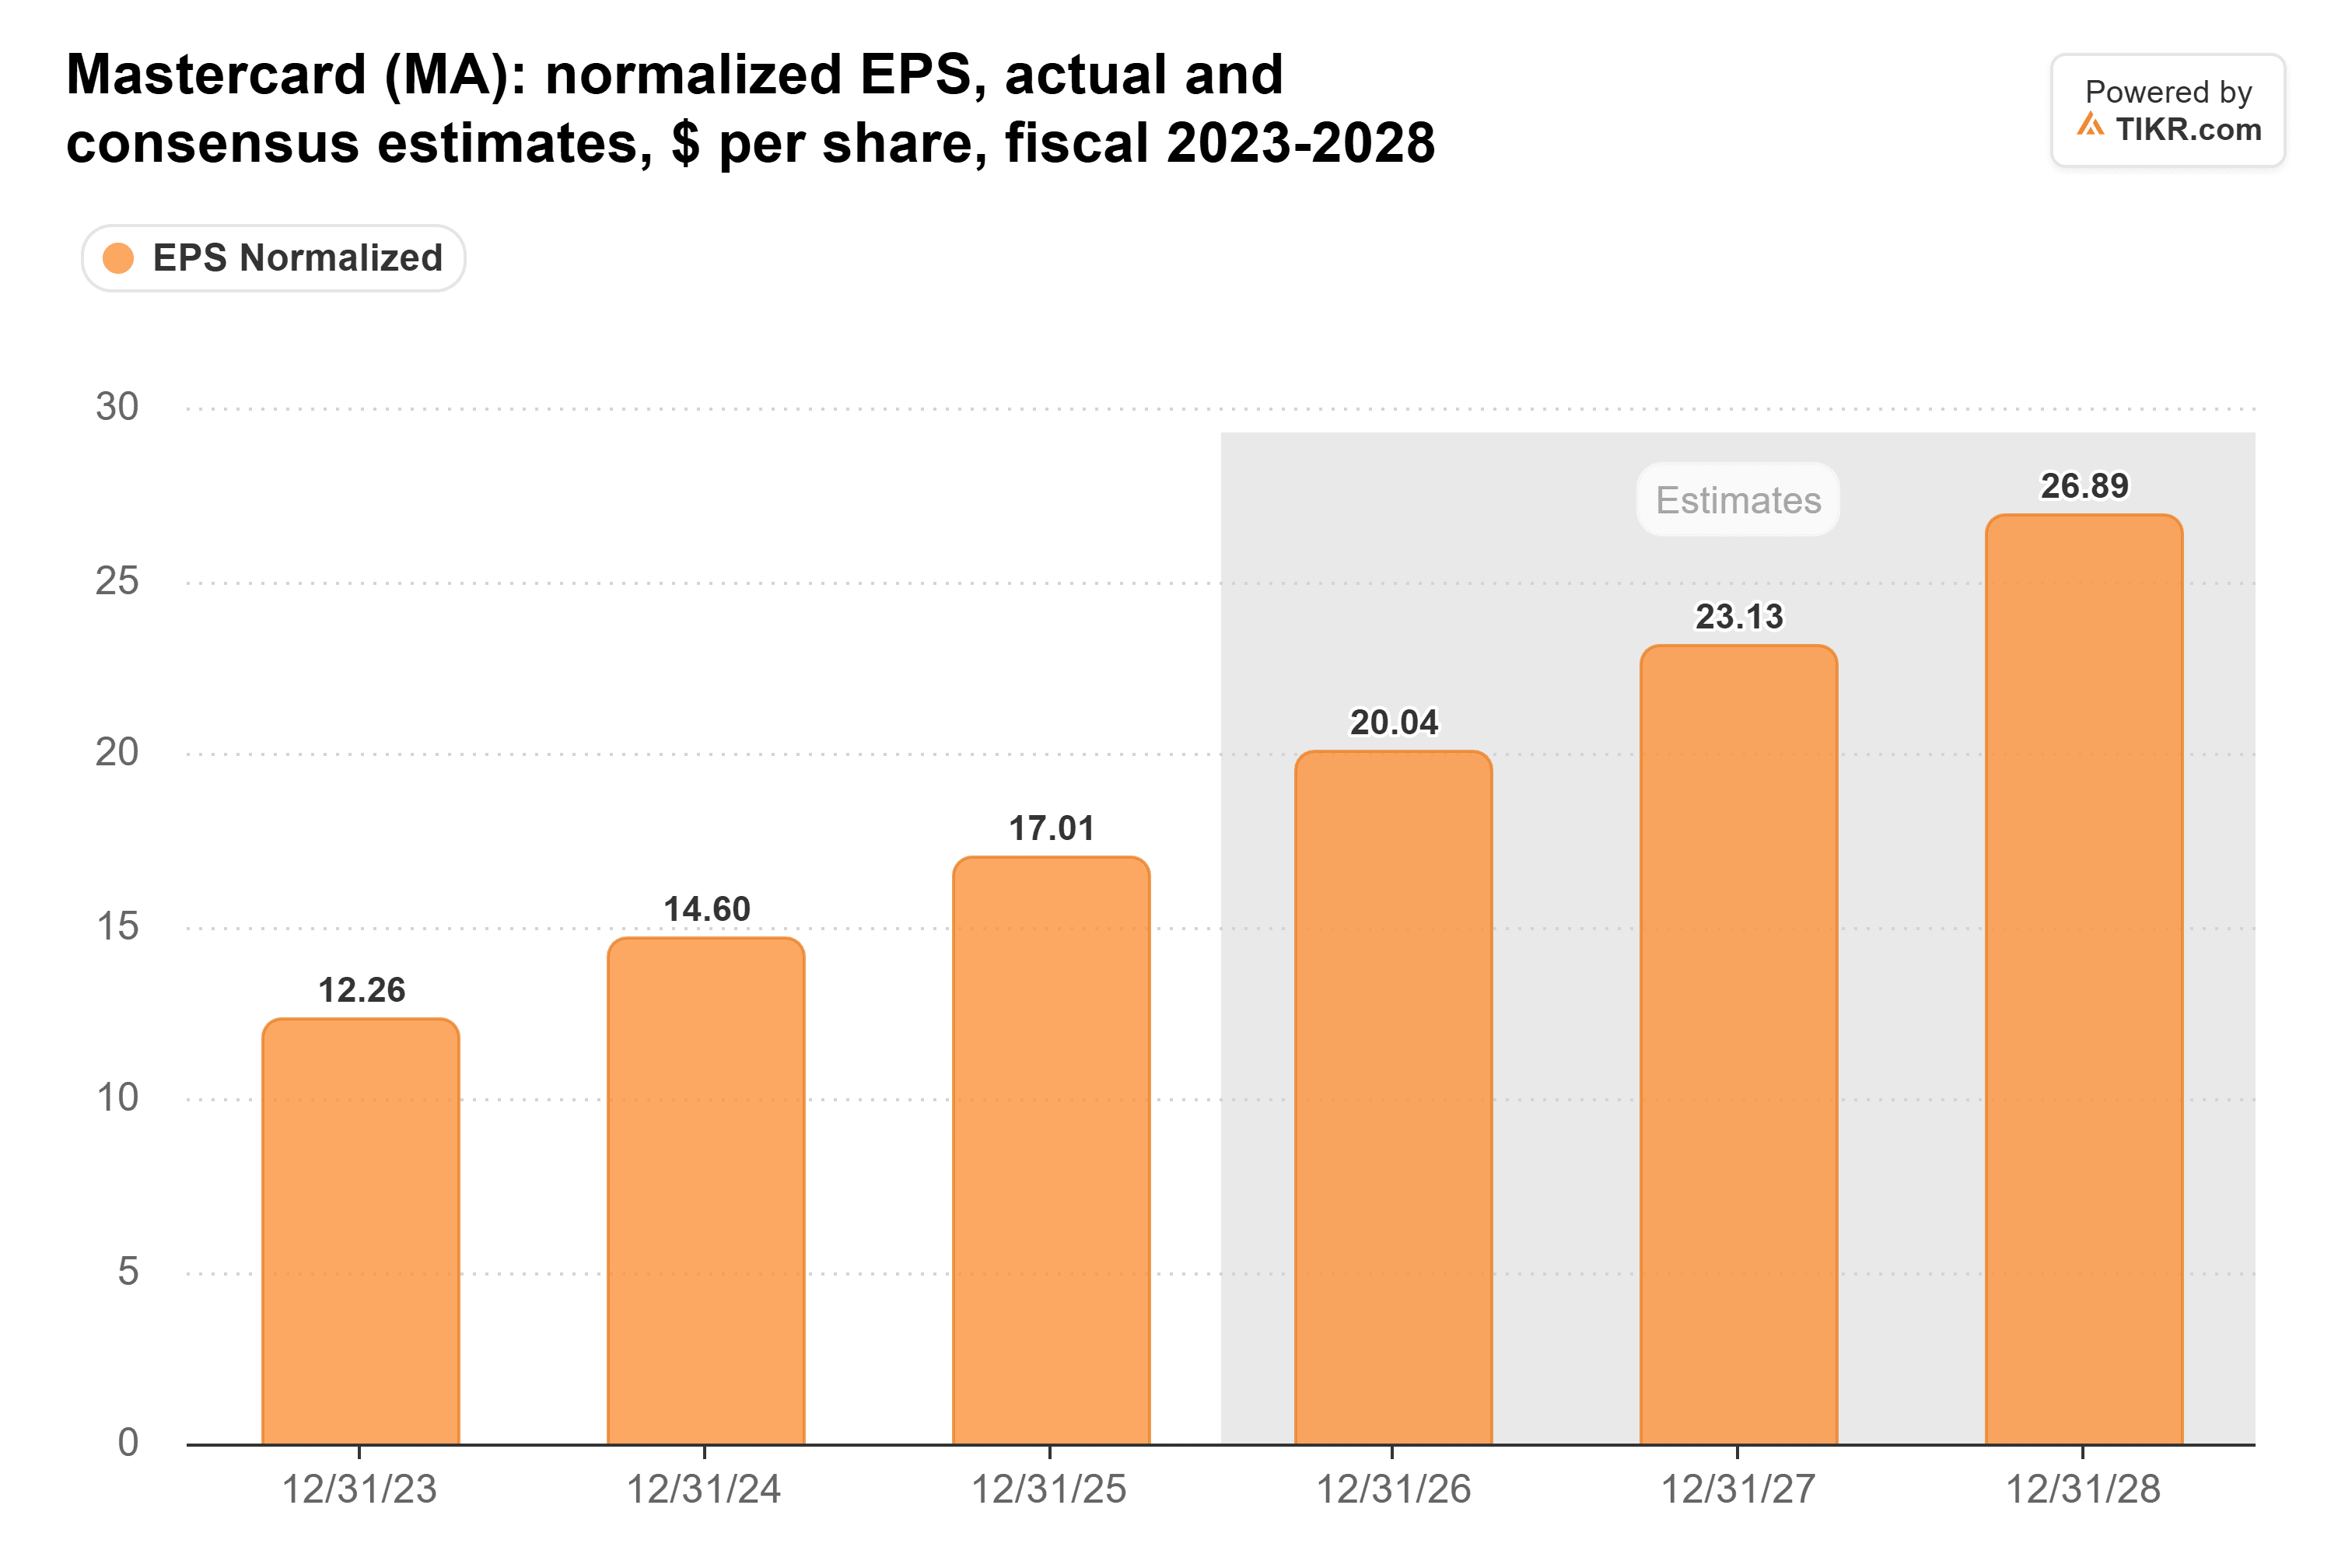
今年予想される20.04ドルから計算すると、2028年まで年率約16%の成長となる。
Visaの利益も、9月に終了した会計年度の13.27ドルから2028会計年度には17.13ドルに成長すると予想されている:

これは年率約14%だ。(Visaの年度は9月に終了するため、両者は完全には一致しない。)
Mastercardの優位性は、そのサービスとマージンに由来する。第3四半期の純売上高は14%増の98億1000万ドルとなり、サービスは為替影響調整ベースで19%成長した。
その調整後営業利益率は、2023年の58.0%から2025年には59.2%に上昇し、2026年上半期には61.0%に達した。マージンがこのように上昇し続けると、利益は売上高よりも速く成長する。
アックマン氏が得た割引は消えた
MastercardのフォワードPERは6月に23倍で底を打った。現在は30倍まで戻っている:

これは依然として5年平均の31倍をわずかに下回っており、2022年初頭に到達した38倍には遠く及ばない。
したがって、今日の買い手は、アナリストが10%台半ばで成長すると予想する利益に対して、Mastercardの通常の倍率を支払うことになる。
これはこれほど収益性の高いビジネスに対しては妥当な価格だが、もはやアックマン氏が得たような割安価格ではない。
両ネットワークは同じ買い物客に依存
支出に対するロイヤルティは、依然として支出への賭けだ。もし消費者が支出を控えれば、両ネットワークに対する予想は共に下落し、Mastercardのより速い成長もあまり守ってはくれないだろう。
Mastercardはまた、そのカードを発行する銀行により多くの利益を還元し続けている。リベートとインセンティブは、2026年第2四半期の総ネットワーク手数料の52.4%を占め、1年前の49.9%から上昇した。
新CFOのリン・ハイ氏は、この割合は第4四半期には第3四半期よりも高くなると述べた。
アックマン氏は数字を味方につけている
ウォールストリートの数字は、アックマン氏のMastercardに対する見方を裏付けている。アナリストは、最も近い競合他社よりも利益成長が速いと予想しており、株価は依然として自社の5年平均倍率をわずかに下回って取引されている。
私は、アックマン氏の20倍台前半という参入価格がなくても、この価格でMastercardを購入するだろう。
もちろん、ハイ氏はすでに、第3四半期の好調の一部が第4四半期から前倒しされたと警告している。1月下旬の第4四半期決算と、彼が初めて発表する2027年の通年見通しは、その16%のペースが維持されるかどうかを示すだろう。
では、Mastercardの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Mastercardがどのような価値を持つ可能性があるか確認できる。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成しています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!