主なポイント
- Visaのクライアント向けインセンティブは第4四半期に21%増の51億ドルに跳ね上がり、決算発表後に株価に重しとなった。
- アナリストは予想を下方修正せず:2027年度の1株当たり利益(EPS)コンセンサスは15.02ドルで据え置かれ、Cantor Fitzgeraldは目標株価を445ドルから500ドルに引き上げた。
- Visaの営業利益率は、インセンティブが増加したにもかかわらず、2017年度以降毎年64.7%から67.3%の狭い範囲で推移しており、第4四半期の付加価値サービス収益は31%増加した。
- 予想PERが28.3倍(5年平均の26.6倍を上回る)と、Visaの株価には既にその良いニュースの多くが織り込まれている。
Visa (V) は、10月27日の2026年度第4四半期決算発表後に下落し、翌日には0.3%安で引けた。投資家は、銀行やその他のクライアントに支払うインセンティブ(Visaは総収益からこれを控除して純収益を算出する)に注目した。
数日後、ウォールストリートはその懸念を乗り越えた。Cantor Fitzgeraldは11月2日、目標株価を445ドルから500ドルに引き上げ、Overweight(買い)レーティングを維持した。これに先立ち、10月29日にはWells Fargoが432ドルから463ドルへ、Mizuhoが425ドルから440ドルへと、いずれも強気のレーティングを維持したまま目標株価を引き上げていた。
株価はそれらに追随して上昇した。11月2日には2.9%上昇して過去最高値の425.51ドルで引け、11月3日の終値420.42ドルは過去1か月で17%の上昇となった。
インセンティブの負担が増加
クライアント向けインセンティブは第4四半期に21%増の51億ドルに跳ね上がり、第3四半期の18%増からペースが加速した。また、Visaの支払い額の約25%が2027年度に契約更新を迎え(2026年度は20%)、その中には複数の大口クライアントが含まれる。
CFOのChris Suh氏は、これは2026年度からインセンティブの伸びが一段階加速することを示唆していると述べた。
その他の指標は堅調を維持した。純収益は13%増の121億ドル、調整後EPSは17%増の3.48ドルとなり、経営陣は2027年度のEPS成長率を低二桁から低二桁前半と予想した。
アナリストは予想を据え置き
TIKRのコンセンサス予想によると、アナリストは依然としてVisaの利益が2028年度まで着実に増加すると見込んでいる:

2027年度の15.02ドルは、決算発表数日前のコンセンサスと変わらず、2028年度の予想は17.04ドルから17.13ドルへと僅かに上方修正された。(この15.02ドルは、2026年度の13.27ドルを13%上回っており、既に経営陣の示した範囲の上限近くにある。)
TIKRはVisaについて40人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Visaの買い、保有、売りのレーティングの内訳と、ウォールストリートの収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Visaのアナリスト評価を見る
成長を牽引するサービス事業
Bloomberg Intelligenceのグローバル・フィンテック・ペイメントアナリスト、Diksha Gera氏は、決算発表翌日のBloomberg Intelligenceのポッドキャストで、付加価値サービスとVisa Directに言及した。同氏は「Visaは本当に利益の新たなてこを構築している」と述べた。
Suh氏は決算説明会で、付加価値サービス収益が為替変動調整後で31%増の40億ドルに、Visa Directの取引数が23%増加したと述べた。
CEOのRyan McInerney氏は、2027年度に向けたクライアント契約は「はるかに広範で、はるかに深い」ものであり、カード決済に加えてより多くの付加価値サービスとVisa Directがパッケージ化されていると述べた。これは、より大きなインセンティブの小切手が、より大きな契約を購入していることを示唆している。
また、Visaは過去にも収益を上回るインセンティブの伸びを経験しながら、収益性をほとんど損なわなかった。同社の営業利益率は10年間にわたり狭い範囲で推移している:
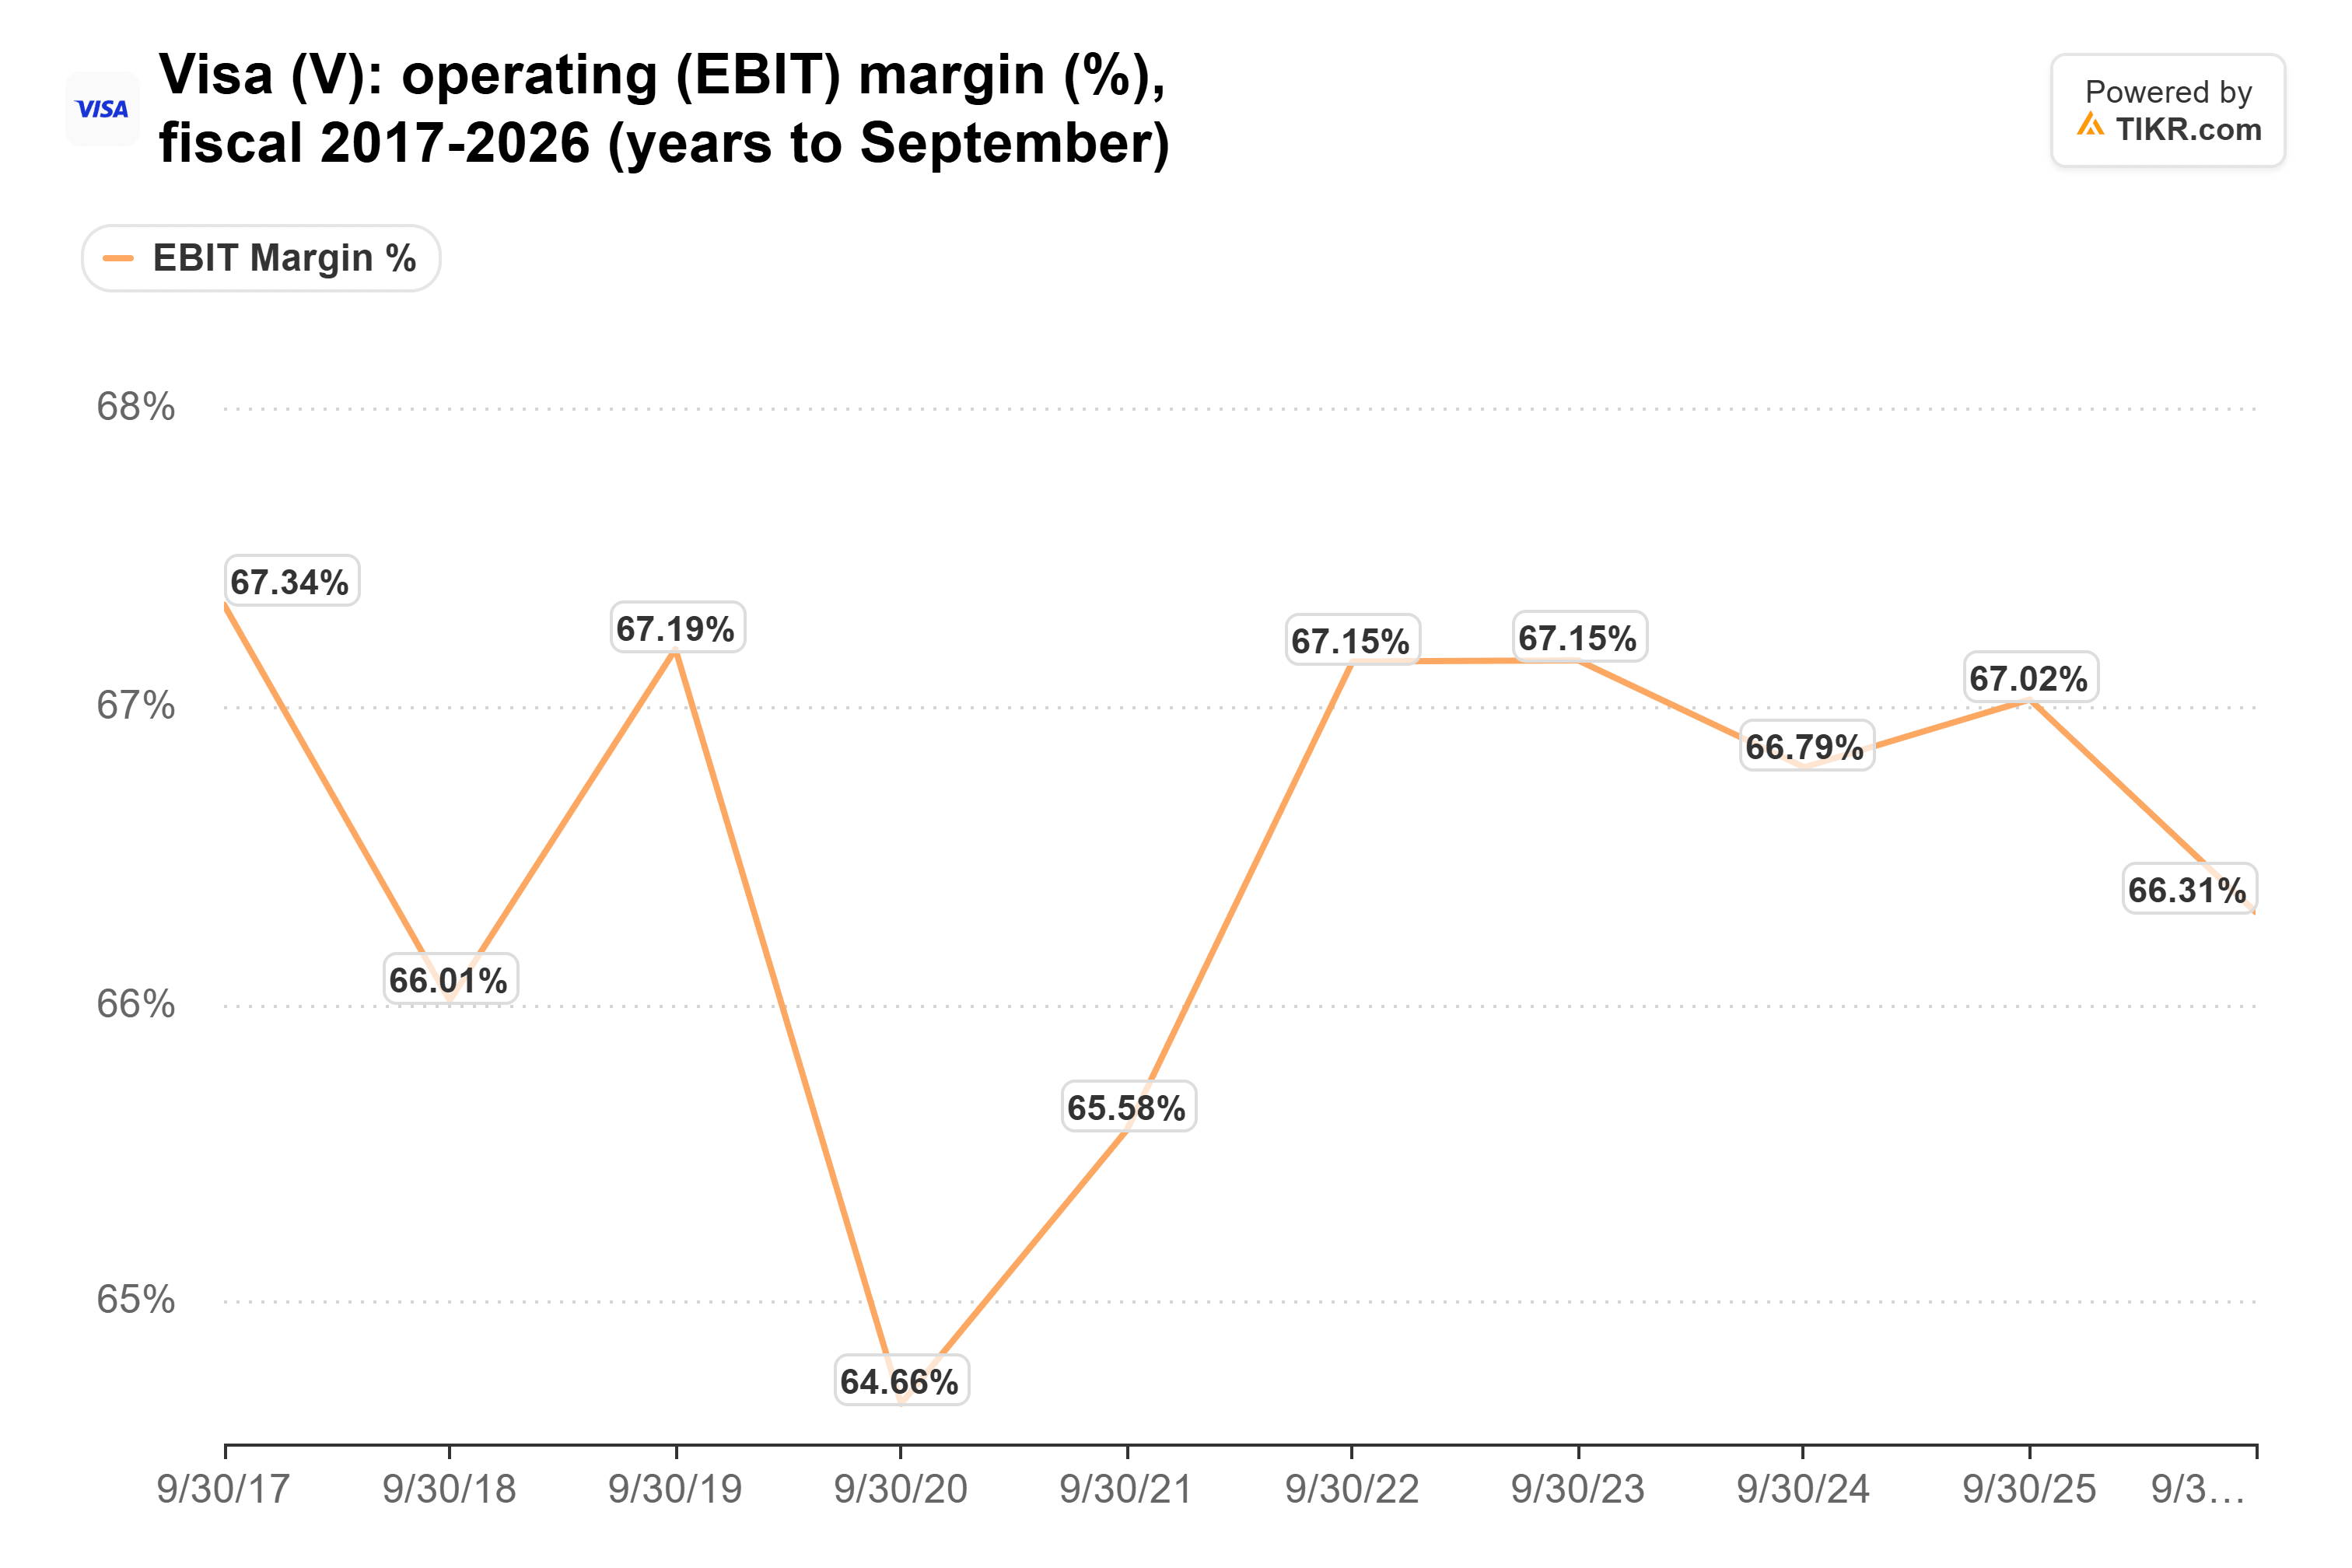
これは2025年度も維持され、インセンティブが14%増加したのに対し総収益は12%増だった。営業利益率はその年度が67.0%、2026年度は66.3%だった。
リスクとしては、FIFAに関連したマーケティング活動が第4四半期のサービス収益増加に寄与した可能性があり、経営陣は12月四半期にはそのFIFA関連収益がなくなると述べている点だ。
問題は株価にある
17%上昇した後、Visaの予想PERは5年平均を大きく上回っている:

28.3倍という水準は、2022年2月のピークである31.8倍からそれほど遠くない。2026年3月末時点では22.8倍だった。
1年後には、次の12か月(NTM)はほぼVisaの2028年度と一致する。Cantorの500ドルという目標は、アナリストがその年度に期待する17.13ドルの約29倍に相当し、現在の倍率を上回る。5年平均の26.6倍を適用すると、同じ利益予想からは約456ドルとなり、Wells Fargoの463ドルに近い。
すべてのアナリストがこの上昇を追っているわけではない。Freedom Brokerは11月4日、目標株価を410ドルから427ドルに引き上げたものの、Visaの評価を買いから保有に引き下げた。
Cantorが指摘する通り、インセンティブへの懸念が利益の見通しを損なわなかったことは確かだ。しかし、500ドルを達成するには、投資家が過去5年間で短期間しか維持されていないプレミアムな倍率を払い続ける必要があり、その予想は既に経営陣の示した範囲の上限近くにある。この上昇の後、その良いニュースの多くは既に株価に織り込まれているように見える。
来年初めに予定されている第1四半期決算が最初の試金石となる。大口の契約更新が行われる中、インセンティブの伸びが低二桁の純収益予想を引き続き上回るなら、現在の株価でさえ十分に評価されているように見える可能性がある。
では、Visaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Visaの可能性のある価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!