主なポイント
- アクセンチュア (ACN) 株は過去1か月で31%上昇しており、ウェルズ・ファーゴとUBSはそれぞれ株価目標値を$252と$300に引き上げました。
- アナリストは2027年度(会計年度)の1株当たり利益(EPS)を$14.66と予想しており、これは10月1日にアクセンチュアが示した業績見通しの中間値に位置するため、目標値の引き上げは主にPER倍率の上昇に基づいています。
- 上昇後も、アクセンチュアは予想PER18倍で取引されており、過去5年間の平均24倍を大きく下回っています。また、2026年度のフリーキャッシュフローは116億ドルに増加しました。
- 倍率の上昇は正当化されるように見えますが、株価が上昇を続けるためには、予想値自体も上昇する必要があり、最初の試金石となるのは第1四半期決算です。
アクセンチュア株は過去1か月で31%上昇しており、ウォール街はそれを追いかけています。10月26日、ウェルズ・ファーゴは株価目標値を$210から$252に引き上げ、UBSは自社の目標値を$278から$300に引き上げました。
しかし、ベアードは10月21日、評価額を理由に同株を「Hold(中立)」に格下げしましたが、目標値は$245から$252へとわずかに引き上げました。
したがって、同株を保有している投資家にとっての疑問は、アナリストがアクセンチュアの利益がさらに増えると期待しているのか、それとも既に予想されていた利益に対してより高い倍率を支払うことに同意しているのか、ということです。
TIKRはアクセンチュアについて30人のアナリストを追跡。何人が「買い」と言っている?
アクセンチュアの「買い」「中立」「売り」レーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アクセンチュアのアナリスト評価を見る
予想値はアクセンチュアが示した通り
アクセンチュアの前回決算発表は10月1日で、いずれの目標値引き上げよりも数週間前のことでした。第4四半期の売上高は、同社自身が示した業績見通しの上限を上回り、新規受注額222億ドルは四半期売上高の1.2倍でした。2026年8月期の通期では、調整後EPSは8%増の$13.97となりました。
2027年度については、経営陣は現地通貨ベースで3%-6%の売上高成長と、$14.39-$14.81のEPS(2026年度の調整後数値から3%-6%増)を業績見通しとして示しました。
TIKRのコンセンサスによる今後2会計年度の予想値は、ほぼその業績見通しと一致しています:
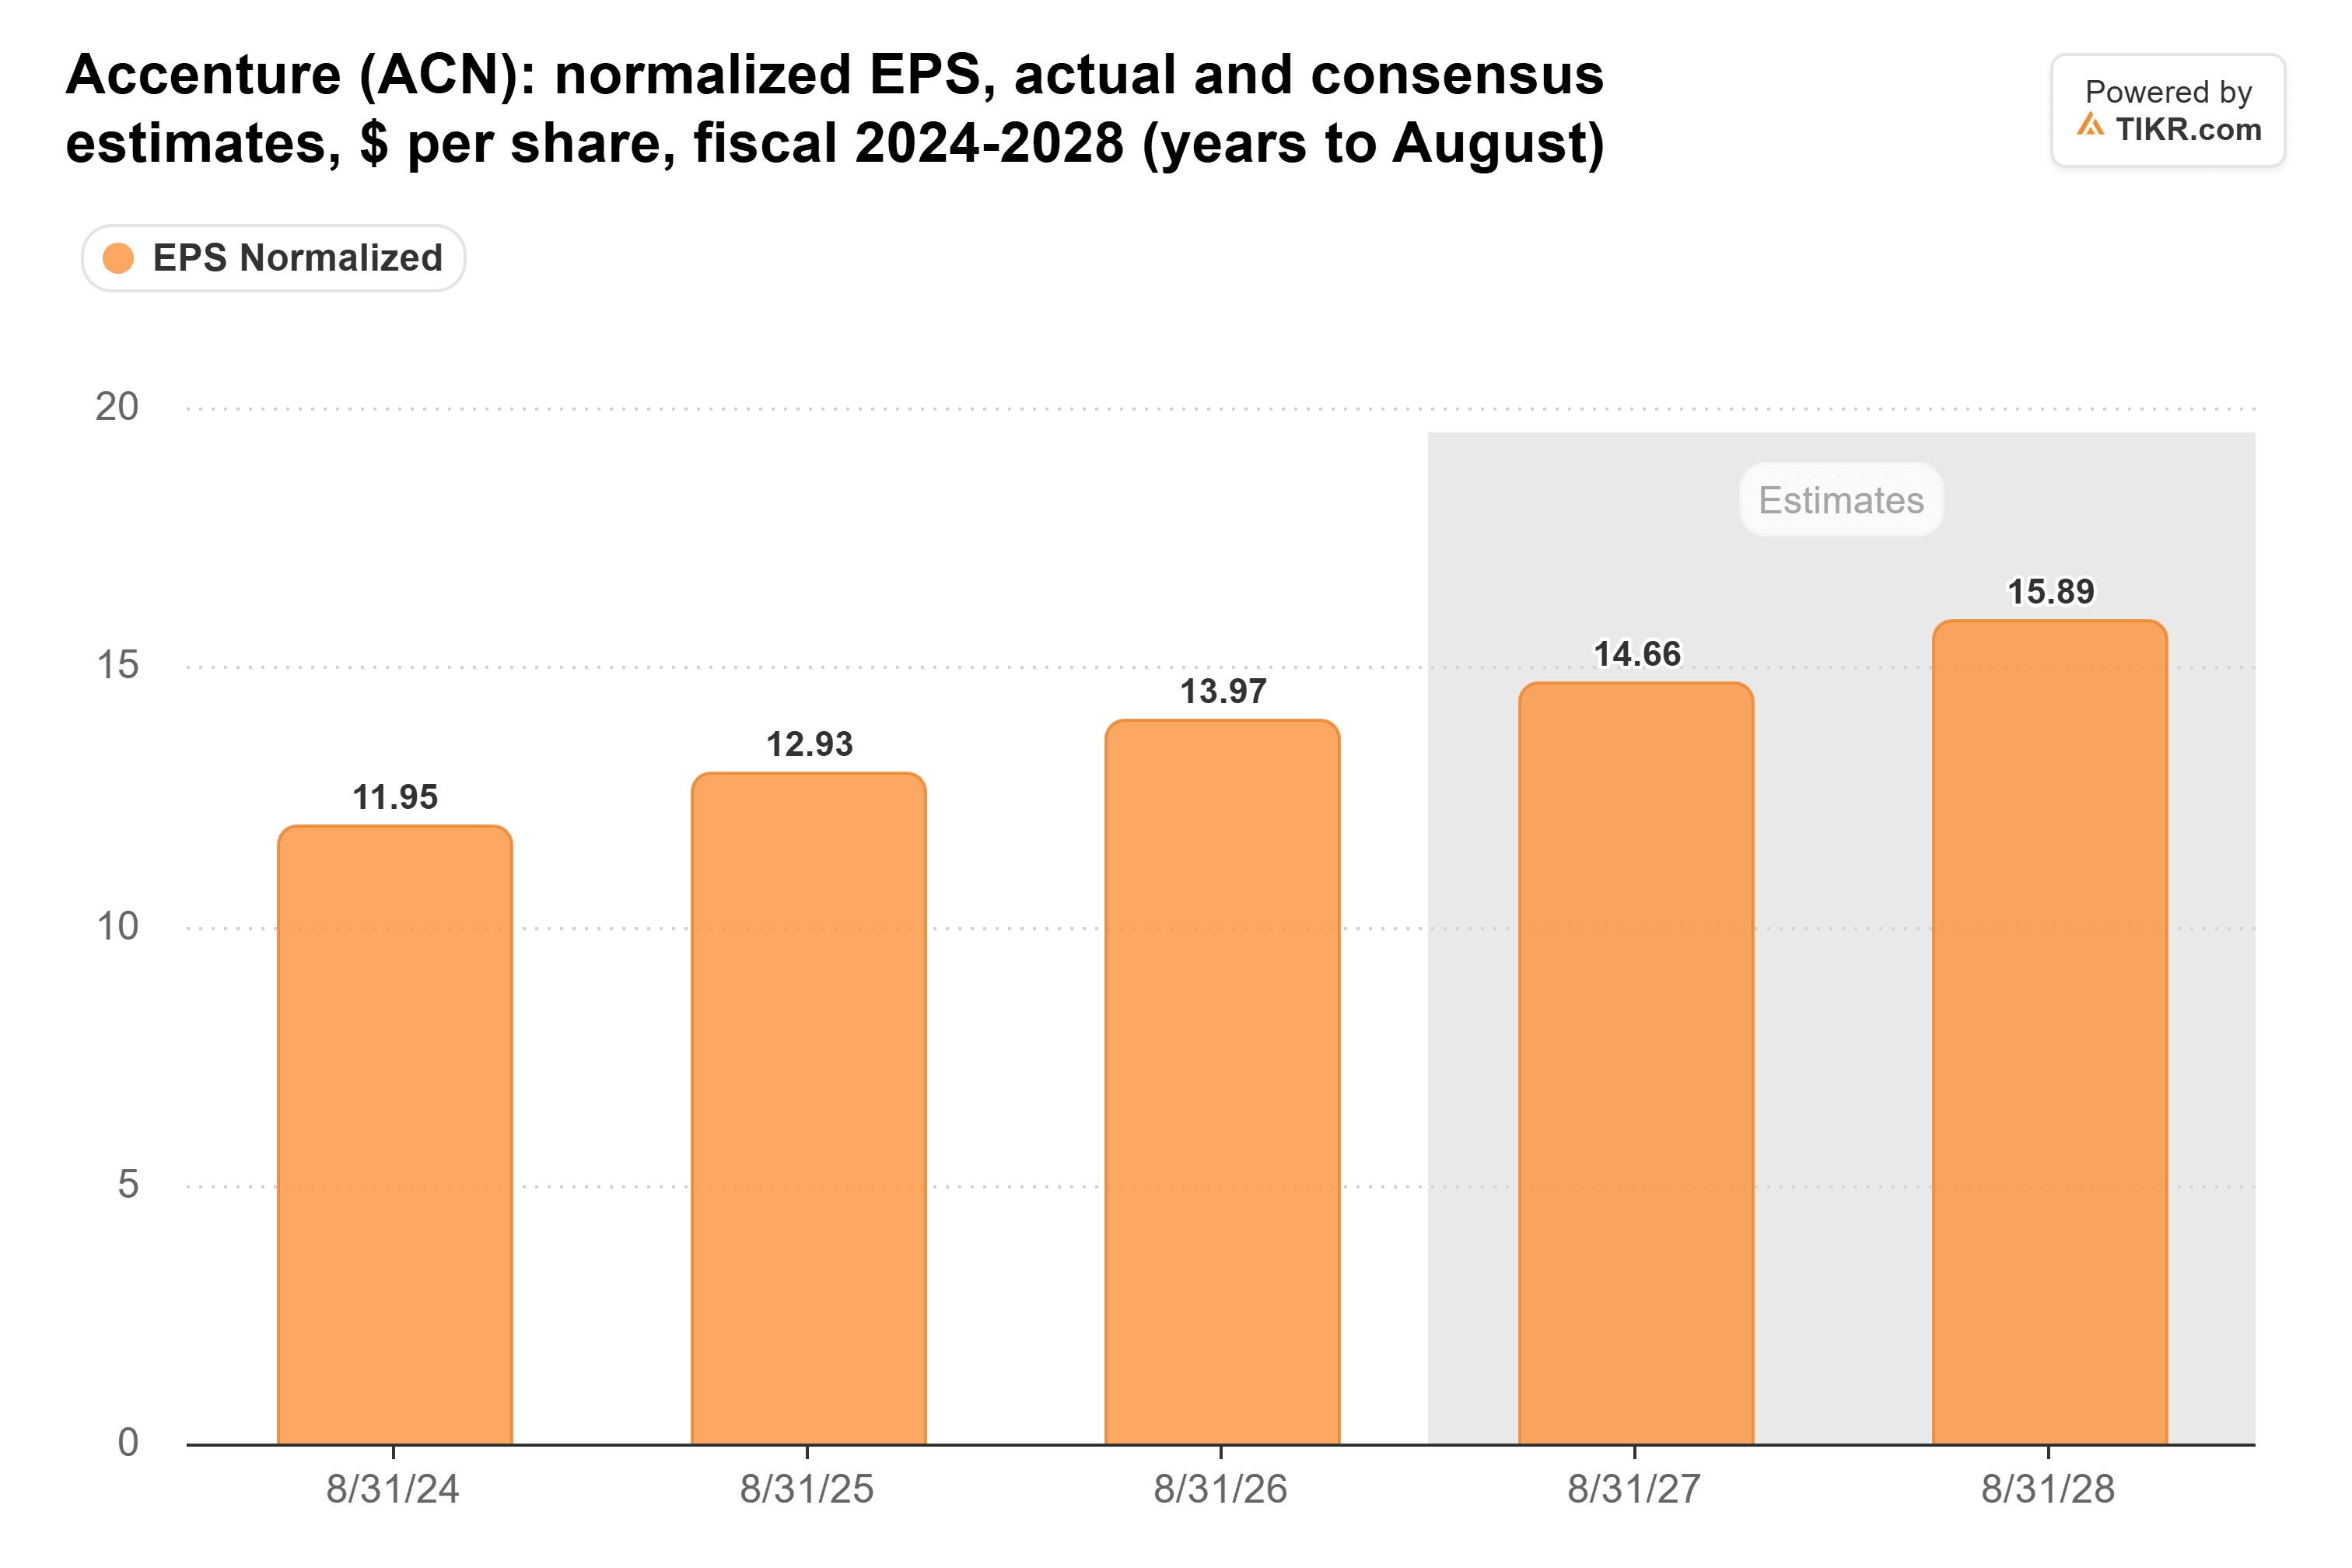
2027年度予想を立てている28人のアナリストは、1株当たり$14.66を予想しており、これは業績見通しの中間値を数セント上回り、約5%の成長率となります。
2028年度については、予想を立てている26人のアナリストが$15.89を予想しており、さらに8%の上昇となります。
この加速は、アクセンチュアが10月14日の投資家向け説明会で示した計画に合致しています:少なくとも中一桁の売上高成長に加え、2029年度まで年間10-30ベーシスポイントの営業利益率改善を見込んでいます。
この説明会と目標値引き上げの間、同社は新たな数値を発表していません。
アナリストはより高い倍率を支払っている
その$14.66に対して目標値を設定すると、変化は明白です。ウェルズ・ファーゴの旧目標値$210は、2027年度予想利益の約14倍でしたが、新目標値$252は約17倍です。
UBSの$300は約20倍に相当します。(ウェルズ・ファーゴは1か月の間に2度引き上げており、決算発表翌日に$194から$210へと引き上げています。)
したがって、引き上げは倍率に対する判断です。アクセンチュアの予想PERは6月の安値から上昇しましたが、依然として過去5年間の平均を大きく下回っています:

18倍で取引されている同株は、過去5年間の平均24倍を大きく下回っています。6月には8.6倍で底を打ち、これは過去5年間で最も低い水準でした。
今年前半の下落により倍率が大きく押し下げられたため、反発の大部分は、単に株価が通常の評価水準へと戻っているに過ぎません。
UBSの$300でさえ、その24倍の平均を下回る水準を要求しています。
キャッシュフローがそれを支えている
アクセンチュアのフリーキャッシュフローは2年連続で増加しています:
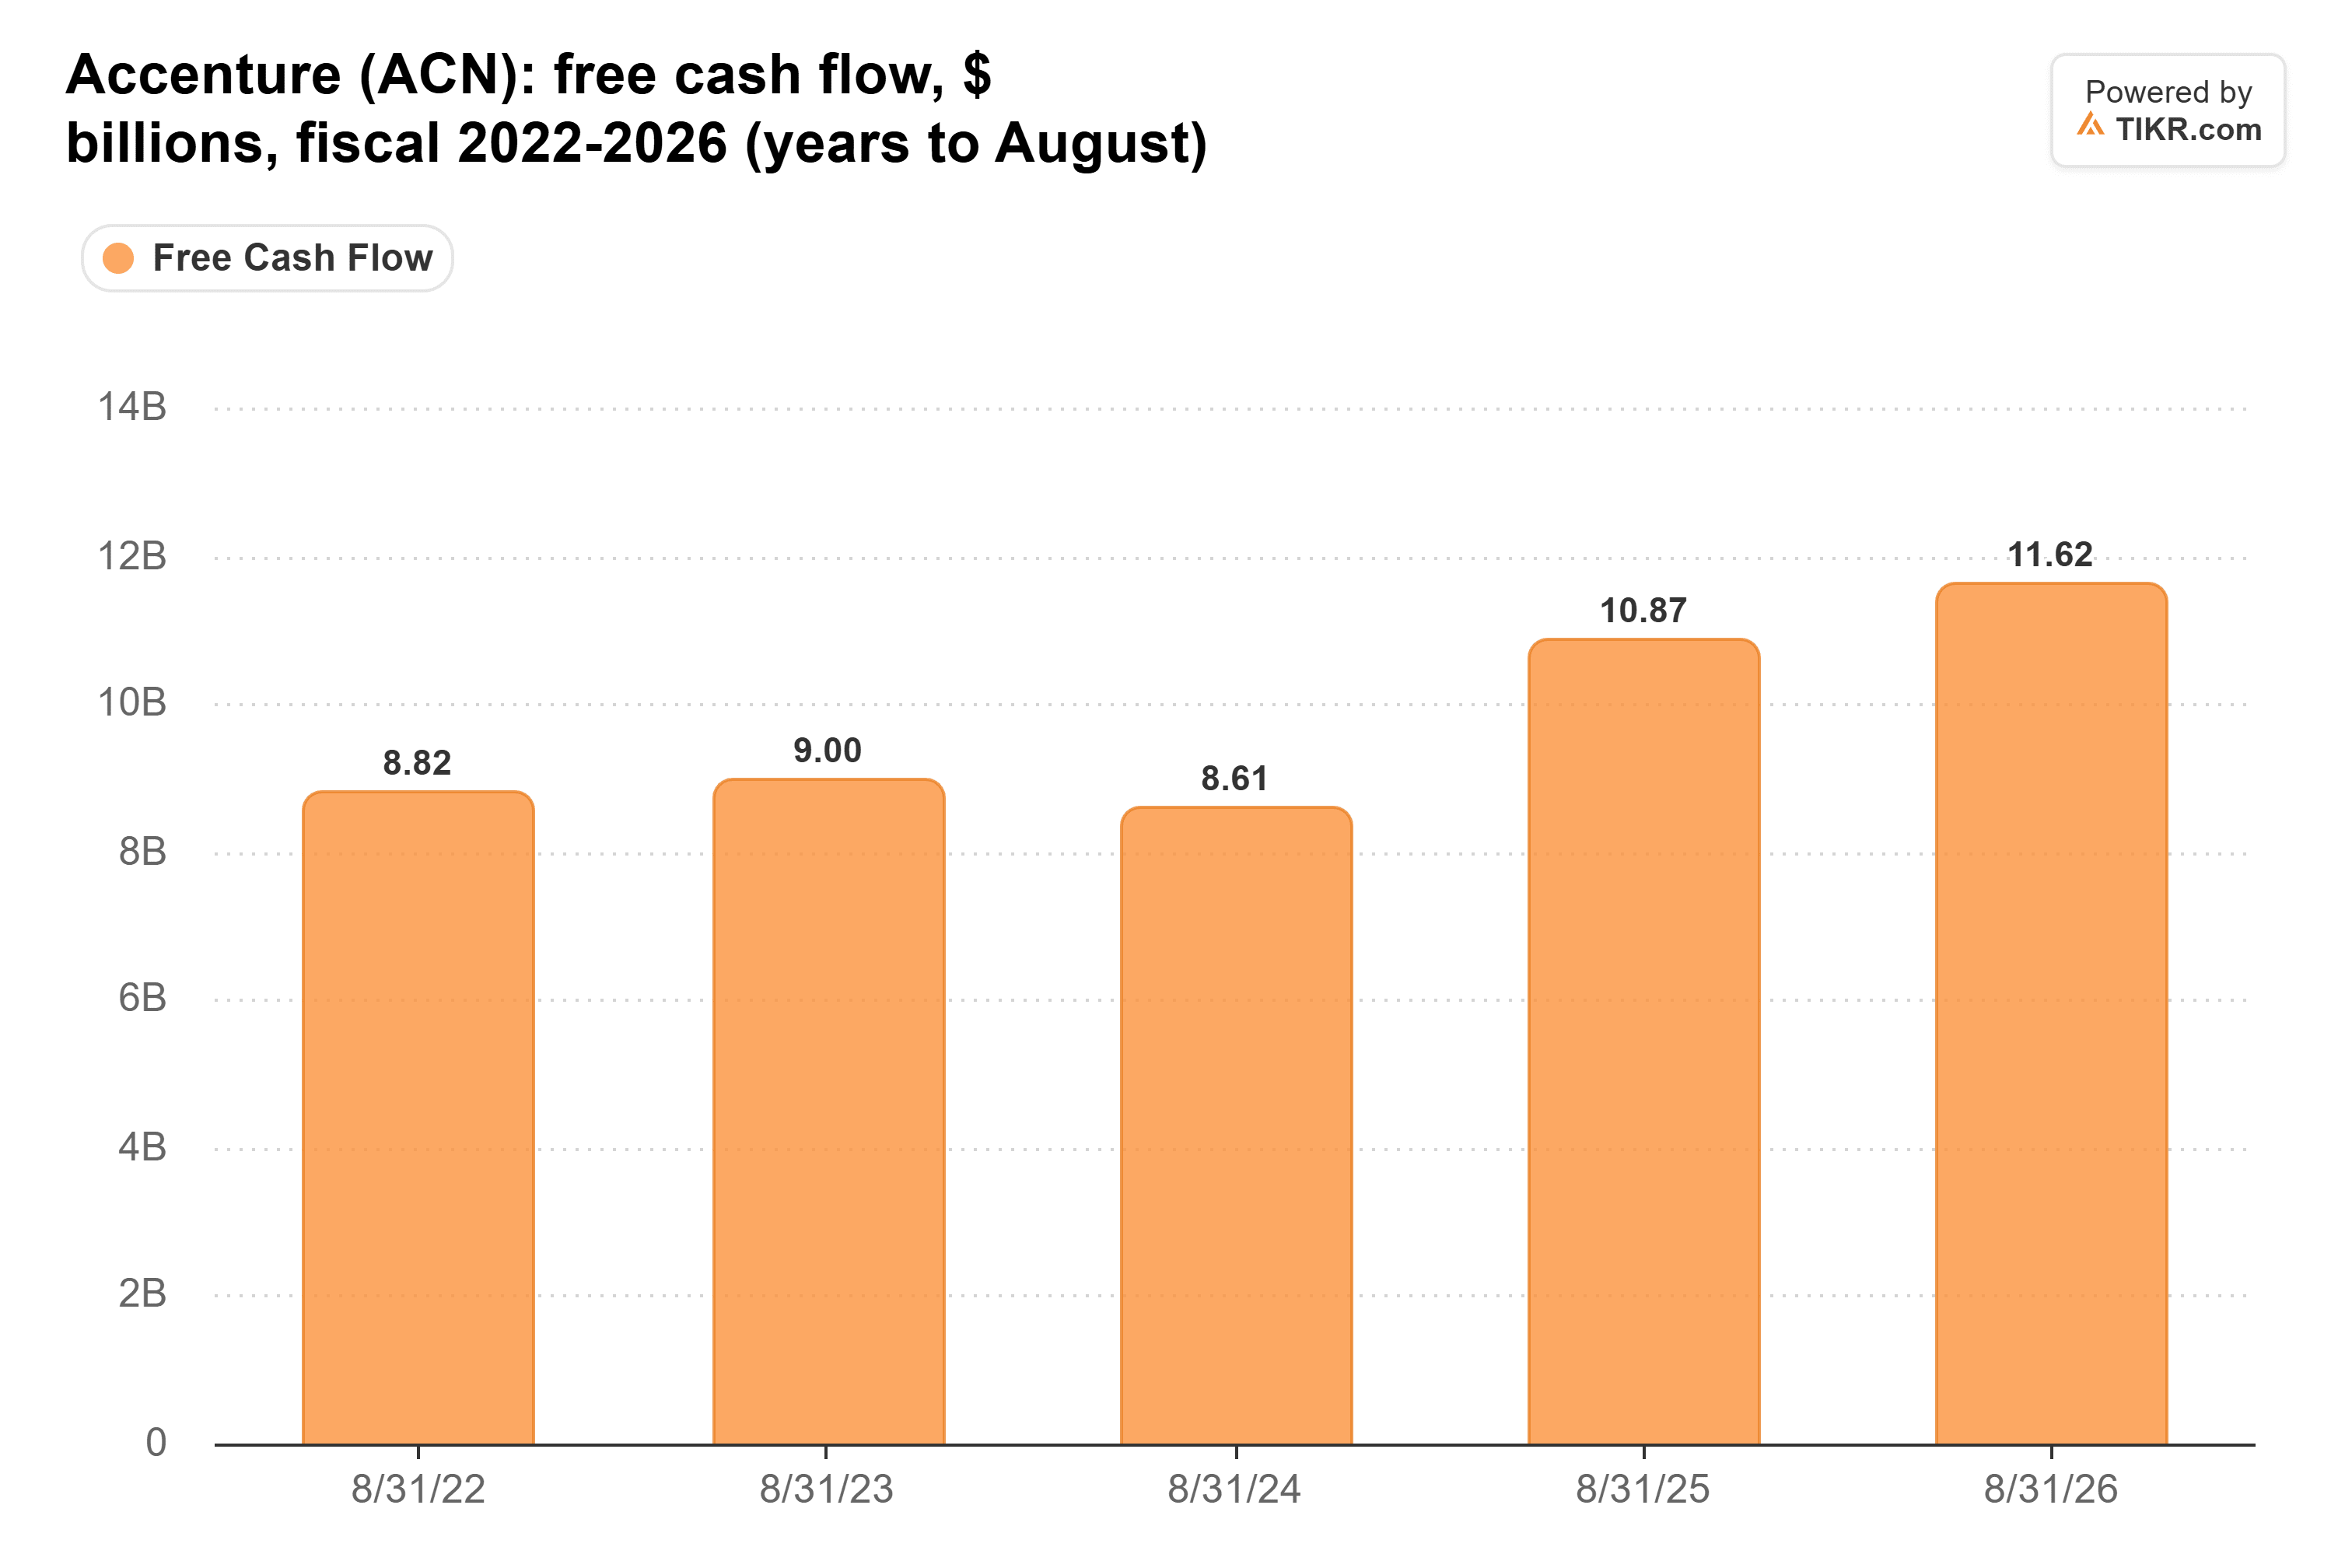
2026年度の116億ドルは、2024年度の86.1億ドルから35%増加し、経営陣が当初その年度に示した98億-105億ドルの業績見通しを大きく上回りました。
アクセンチュアは2026年度に115億ドルを株主に還元し、そのほぼ全てをフリーキャッシュフローで賄いました。これほど多くのキャッシュを生み出すビジネスであれば、より高い倍率を正当化しやすくなります。
上昇余地はあるが、予想値が追従すれば
アナリストの予想値は、引き上げ前の10月1日にアクセンチュア自身が示した業績見通しの位置にあります。目標値が上昇したのは、アナリストがその利益に対してより高い倍率を支払うことに同意したからです。
率直に言って、これは妥当だと思います。6月に8.6倍で取引され、依然として18倍で取引されている株価は、116億ドルで増加しているフリーキャッシュフローを考えると、評価の見直し(リレーティング)には十分な余地がありました。
リスクは成長です:今年のEPS成長率が約5%では、倍率が頭打ちになった場合の余裕があまりありません。
しかし、ここから株価が上昇を続けるためには、予想値も上昇するのを見たいところです。最初の試金石は、11月30日までの第1四半期決算です。
2027年度のコンセンサス予想を業績見通しの上限へと押し上げるような上方修正があれば、UBSの$300は十分に手の届く範囲になります。
では、アクセンチュア株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、アクセンチュアがどのような価値を持つ可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整してご自身のビジネス観を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!