


主なポイント
- ホーム・デポは第2四半期の売上高を5.7%増の479億ドルに伸ばし、既存店売上高は1.7%増、調整後EPSは4.92ドルを記録。
- 平均客単価は2.8%上昇した一方、取引件数は1.0%減少。顧客は「小規模なプロジェクト」への支出を継続。
- GMSからの14億ドルを除くと、売上高成長率は約2.6%に近く、業績見通しはEPS成長率が横ばいから4.0%増を示唆。
- 11月発表の第3四半期決算では、取引件数が安定化するか、プロ向けおよび大規模プロジェクト需要が改善するかが焦点となる。
ホーム・デポ (HD) は、動きを見せない住宅市場においても成長の道を見出し続けている。
第2四半期の売上高は予想を上回り、調整後EPSは5.1%増加。経営陣は通期の見通しを再確認した。しかし、株価は10月23日に320ドルで取引を終え、当日は2.4%下落、過去1年では14.6%下落した。
この乖離を説明するのが決算報告書の一行だ。顧客は1回あたりの支出額を増やし、来店回数は減らしている。
これは数四半期は通用する。しかし、住宅の転売率が歴史的低水準に近く、住宅所有者が大規模なリモデルを先送りし続ける間、この傾向を維持するのは難しくなる。
大きな買い物かご、少ない来店回数
第2四半期の売上高は5.7%増の479億ドルとなり、コンセンサス予想の約473億ドルを上回った。既存店売上高は1.7%増、米国既存店売上高は1.3%増。
重要なのはその内訳だ:
- 既存店平均客単価は2.8%上昇。
- 既存店取引件数は1.0%減少。
- オンライン既存店売上高は11%増加し、二桁成長は5四半期連続。
CFOのリチャード・マクフェイルは、顧客が「小規模プロジェクトに引き続き取り組んでいる」と述べた。16の商品部門のうち13部門で既存店売上高がプラスとなった。
純利益は48億ドル(1株当たり4.79ドル)に達し、調整後EPSは前年同期の4.68ドルから4.92ドルとなった。
四半期ごとの売上高の推移は以下の通り…

成長は維持されているが、その一部は買収によるものだ。
買収による成長はどの程度か
ホーム・デポは2025年9月、特殊建築資材ディストリビューターのGMSを買収した。GMSは第2四半期に14億ドルの売上高を追加したため、有機成長率は約2.6%に近い。
それでも立派な数字だ。また、GMSと1,340以上の拠点を運営するSRSは、同社をプロの請負業者市場により深く進出させるものであり、ホーム・デポが将来をどこに見据えているかを示している。
プロは待てない修理・保守作業に支出する傾向がある。そのため、住宅所有者が裁量的プロジェクトを先送りしてもビジネスは安定するが、流通販売の利益率は店舗販売よりも薄い。
第2四半期の粗利益率は依然として約25ベーシスポイント上昇し33.7%となった。マクフェイルはまた、関税還付のタイミングにより、一部の利益率が第2四半期と第3四半期の間でシフトする可能性があると指摘した。
ロウズ (LOW) はDIY購入者への依存度をより高めており、これにより両社の戦略比較が容易になっている。営業利益率ではどうか?
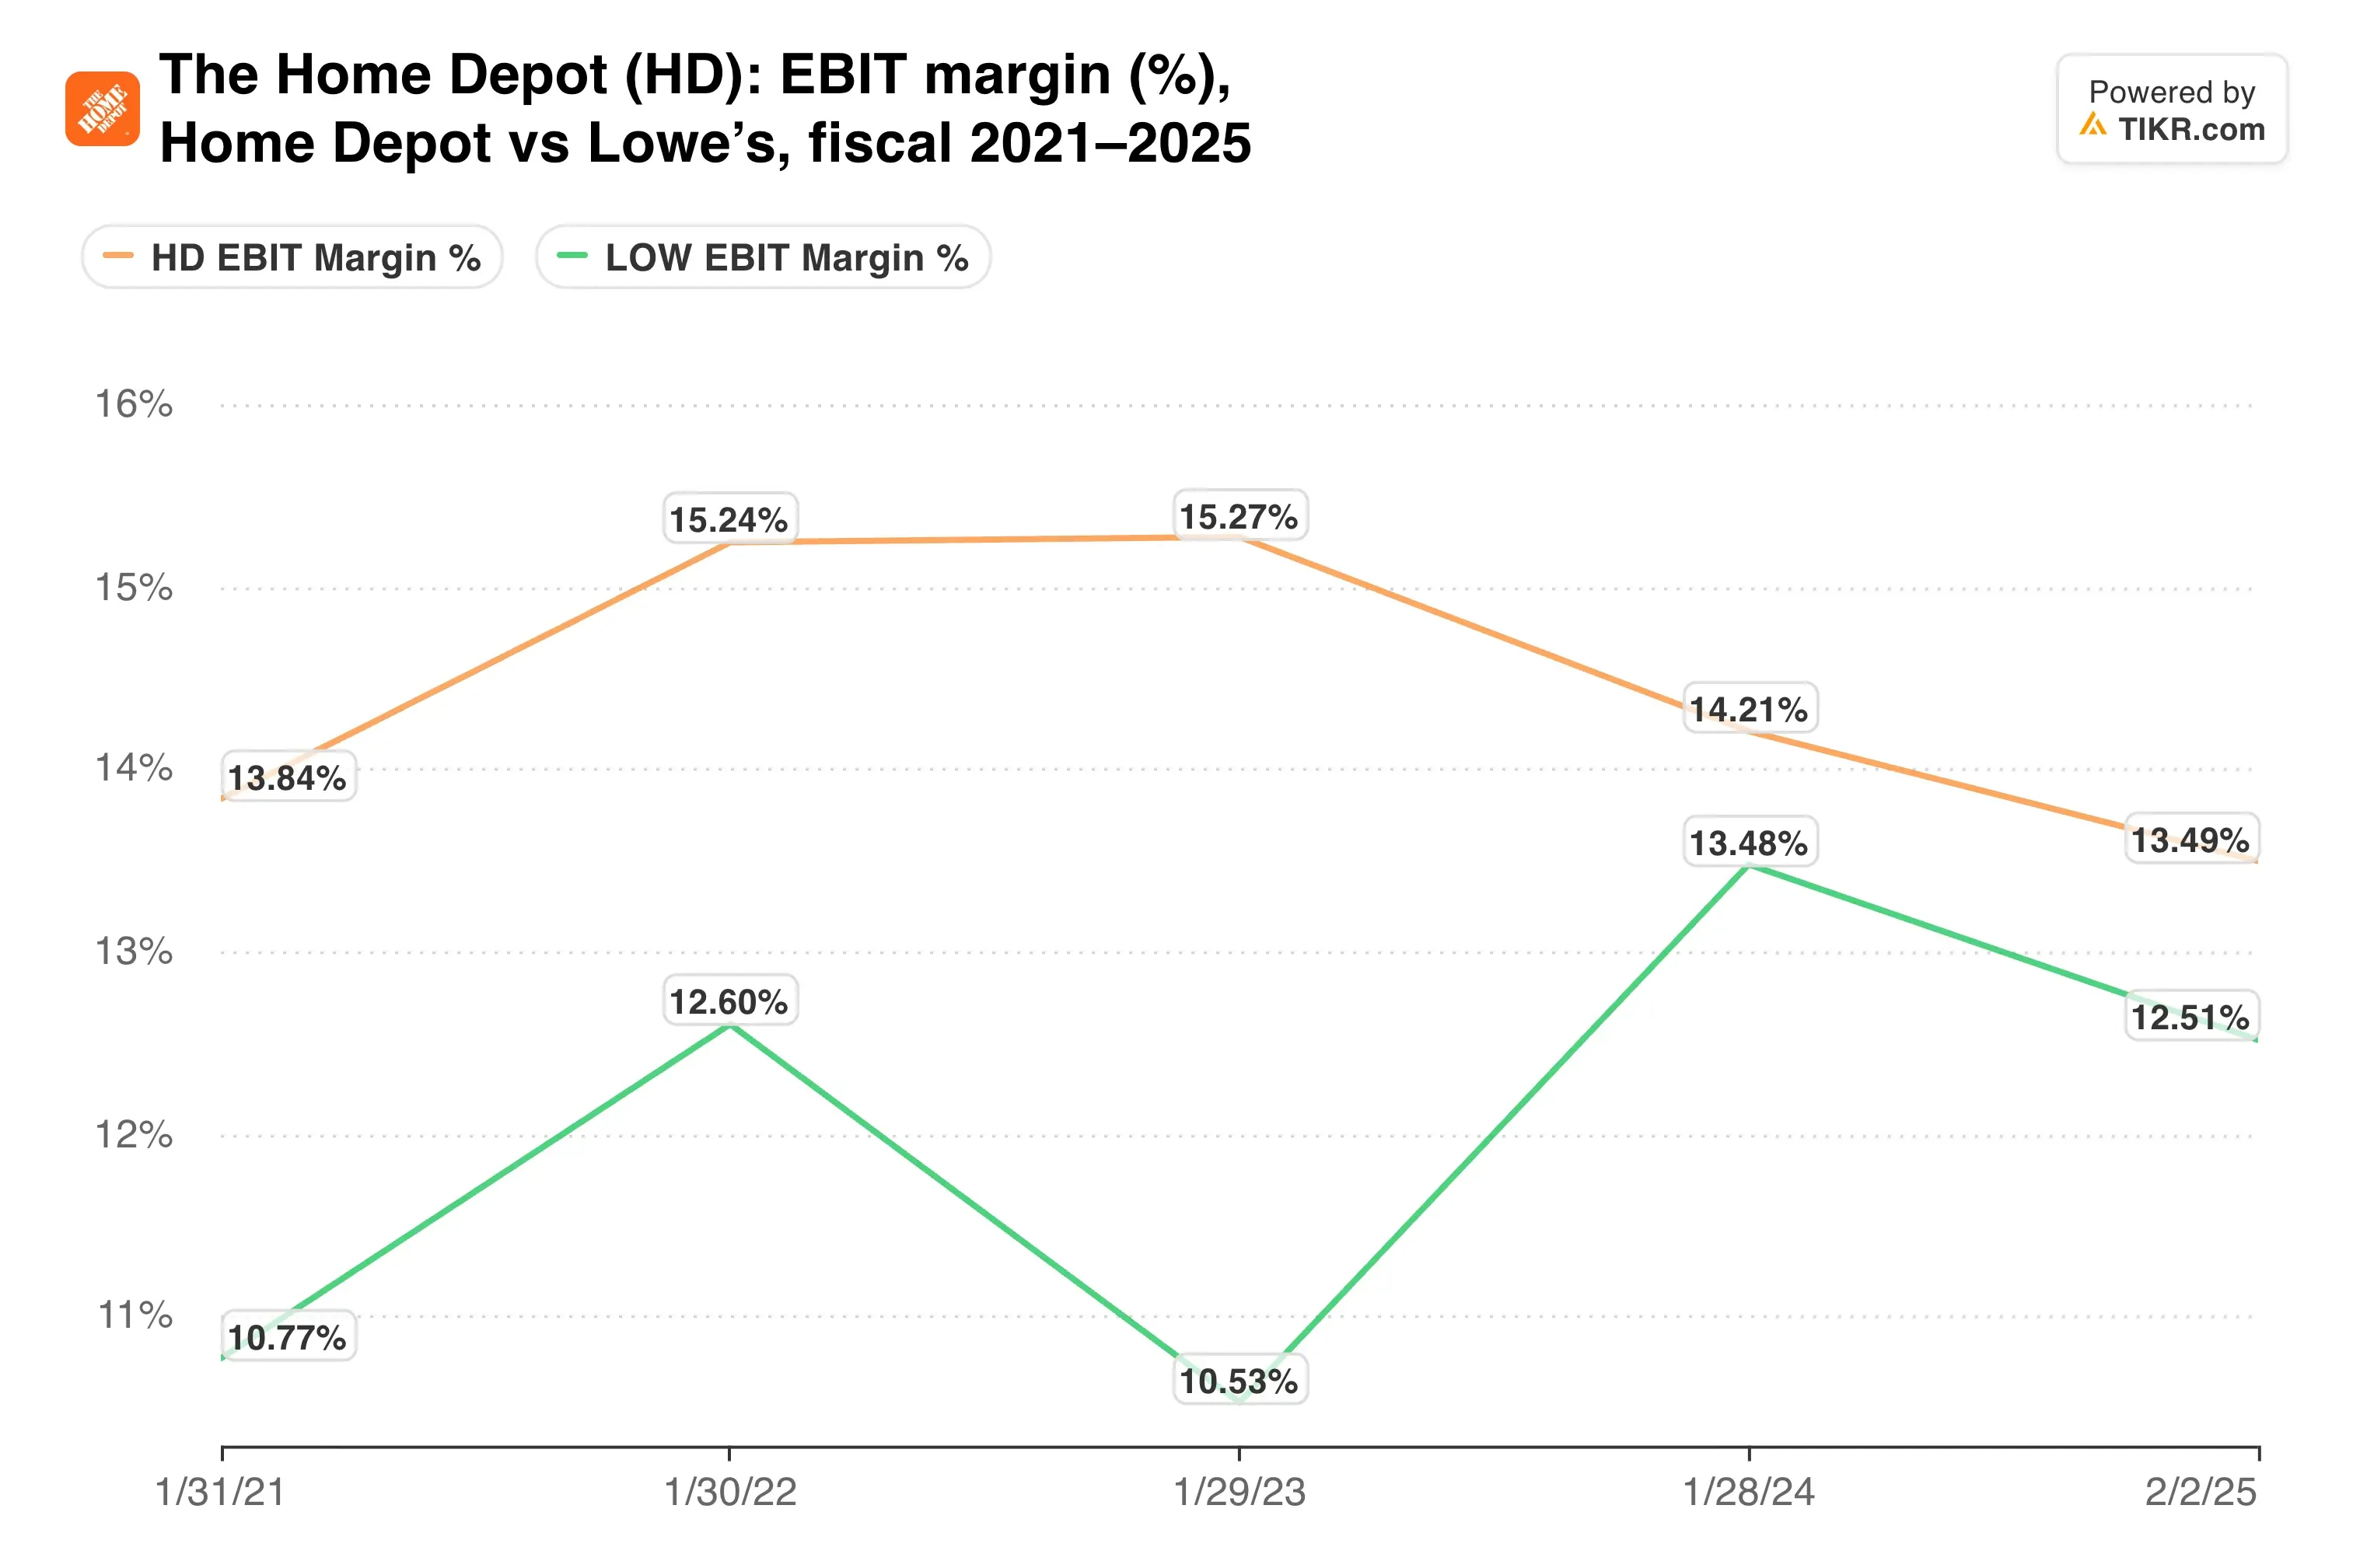
ここで注視すべき指標は利益率だ。ホーム・デポの直近12ヶ月(LTM)EBITマージン12.0%は、現在、流通収入の増加シェアを吸収している。
TIKRはホーム・デポについて36人のアナリストを追跡。「買い」と評価するのは何人か?
ホーム・デポの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ホーム・デポのアナリスト評価を見る
4%成長に21倍の株価収益率を支払う
業績見通しは上振れの余地をほとんど残していない。ホーム・デポは売上高成長率2.5%〜4.5%、既存店売上高横ばい〜2.0%増、調整後EPS成長率14.69ドルから横ばい〜4.0%増、調整後営業利益率目標12.8%〜13.0%を見込んでいる。
この利益成長経路は、次期12ヶ月(NTM)予想利益に対する株価収益率(P/E)20.8倍の株価としては緩慢だ。アナリストは、過去3年間で年間約4.2%減少した後、今後2年間でEPSが年間約4.3%成長すると予想している。
投資家は以前、ホーム・デポにこれ以上の評価を支払っていた:

株価収益率は既に圧縮されており、これがストリート(市場)の目標株価380ドルが現在の株価より約19%高い理由だ。
私見:ホーム・デポは悪い市場環境で見事に実行しており、3.0%の配当利回りは投資家が待つための対価を支払っている。それでも、取引件数がプラスに転じるまで、株価評価の見直し(リレーティング)の理由はほとんど見当たらない。住宅市場の融解がそれを素早く変えるだろうが、そのタイミングを計ることは誰にもできない。
次のチェックポイントは11月の第3四半期決算報告だ。注視すべき数字は取引件数であり、次に、大規模プロジェクト需要がついに戻り始めている兆候があればそれだ。
では、ホーム・デポ株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、ホーム・デポの価値がどうなるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!


