主なポイント
- AMD株は2026年に141%上昇した(Metaの6ギガワットGPU契約と連続での過去最高四半期実績による)が、10月の終値高値からは依然21%下回っている。
- AMDは第4四半期の売上高を約170億ドルと予想しており、これはインテルが予想する額を上回る。CEOのリサ・スーは、AIバイヤーがNvidiaに次ぐ第二のサプライヤーを求める中、AMDチップへの需要が供給を上回っていると述べている。
- これらの契約の主なコストは、MetaとOpenAIに対して最大3億2000万株分のワラント(新株予約権)であり、GPUが出荷され株価が上昇するにつれて権利が確定する。
- 同株は、2027年に80%以上の成長を見込む企業としては5年平均の株価倍率に近い水準で取引されており、Heliosが予定通りに出荷される限り、購入するにはまだ遅くない。
アドバンスト・マイクロ・デバイセズ(AMD)株は2026年に141%上昇しており、その業績はそれを正当化するものだ:Meta Platforms(META)からの巨大なGPU発注、2四半期連続の過去最高収益、そしてインテル(INTC)の予想を上回る第4四半期の業績予想。
しかし、中間選挙後の半導体株売りを受けて、10月6日の終値高値からは依然21%下回っている。ただし、11月9日にはオッペンハイマーによる格上げとGoogle Cloudでの勝利を受けて13%急騰し、一方でNvidia(NVDA)はCEO関与の取締役会調査を受けて4%下落した。
TIKRはAMDについて53人のアナリストを追跡しています。「買い」と言っているのは何人?
AMDの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト評価を見る
契約が先行し、その後記録を更新
2月、MetaはAMDのInstinct GPUを最大6ギガワット分導入することに合意した。AMDは、2025年のOpenAIと同様に、1株1セントで最大1億6000万株分のワラントをMetaに付与した。10月下旬までに、HeliosラックがMetaで稼働を開始し、AMDはMetaの株式公開買付けに10億ドルを投資することに合意した。Metaは外部資金を必要としている:第3四半期の349億ドルの設備投資額は、328億ドルの営業キャッシュフローを上回った。
第2四半期の売上高は50%増の115億ドルに達した。11月3日、AMDは第3四半期の売上高が45%増の134億ドルで過去最高を記録し、データセンター部門は97%増の85億ドルとなったことを発表した。
また、第4四半期の売上高を約170億ドルと予想しており、その範囲の下限でさえインテルの150億~160億ドルの予想の上限を上回る。今年57%上昇しているインテルは、10月29日に低い業績予想を発表した際、PC需要の減速と工場の操業停止を理由に挙げた。スーは、2027年にPC出荷台数が二桁で減少することを想定している。これはインテルにより大きな打撃を与える:PCチップは依然としてインテルの最大事業(前四半期81億ドル、5%減)である一方、データセンターは現在AMDの売上高の半分以上を占めている。
バイヤーは第二のサプライヤーを求めている
AMDの第3四半期決算説明会で、バークレイズのアナリスト、トム・オマリーはスーに需要が供給を上回るかどうかを尋ねた。彼女の答え:「需要が供給を上回っているのは事実です」。彼女は2027年に売上高が80%以上成長すると見込んでいる。
OpenAIはAMDのGPUを最大6ギガワット分導入することに合意し、AnthropicはHeliosラックで最大2ギガワット分導入することに合意した。11月10日、AnthropicのIPO申請書類には、AMDが同社の株式を25億ドル分購入することに合意したことが明らかになった。Googleは、新しいTPU 8txシステムをホストするチップとしてAMDのEPYCチップを選択した。Nvidiaは依然としてはるかに規模が大きい:アナリストは2028年1月期の売上高を6920億ドルと予想しており、これはAMDの2027年コンセンサス予想の約7倍である。同社の取締役会調査は、バイヤーが第二のサプライヤーを求めるもう一つの理由を与えている。
コンセンサスによる調整後1株当たり利益(EPS)は、2026年の8.08ドルから2027年の17.69ドルへと2倍以上に増加すると予想されている:
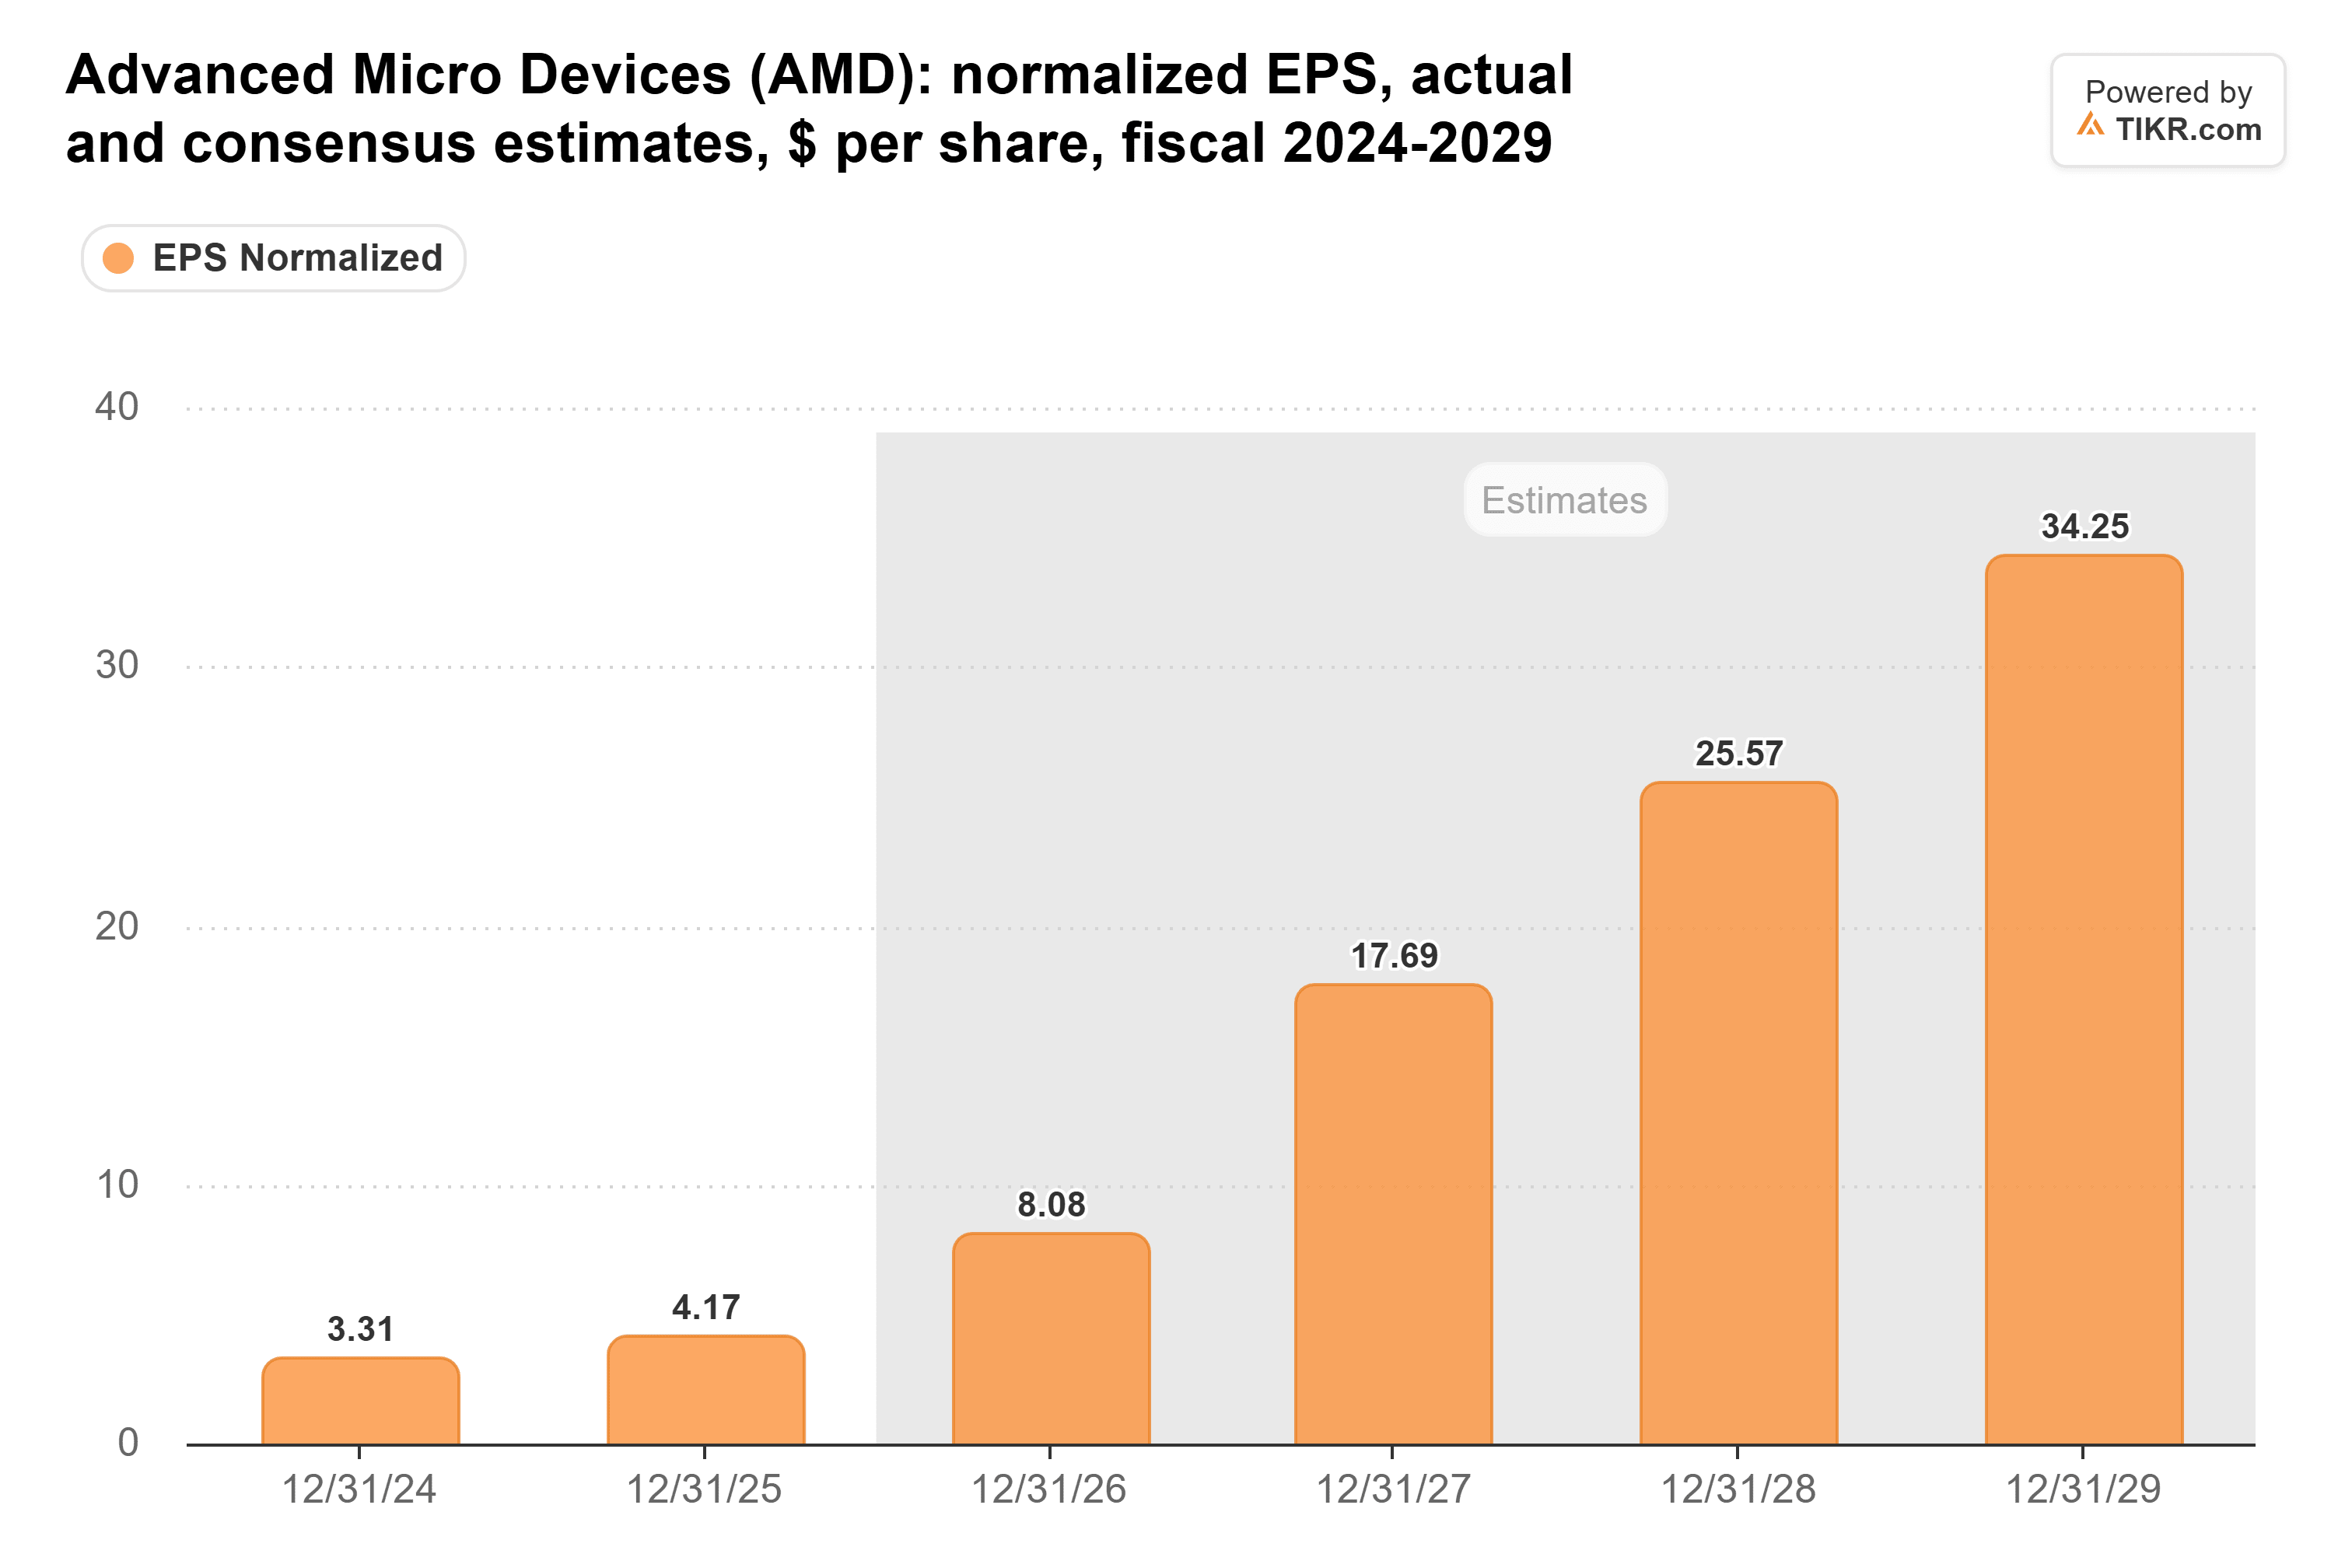
この2027年の予想は10月下旬には15.76ドルだったため、スーの予想はすでにAMDがクリアしなければならないハードルとなっている。
Heliosが出荷されれば、まだ遅くない
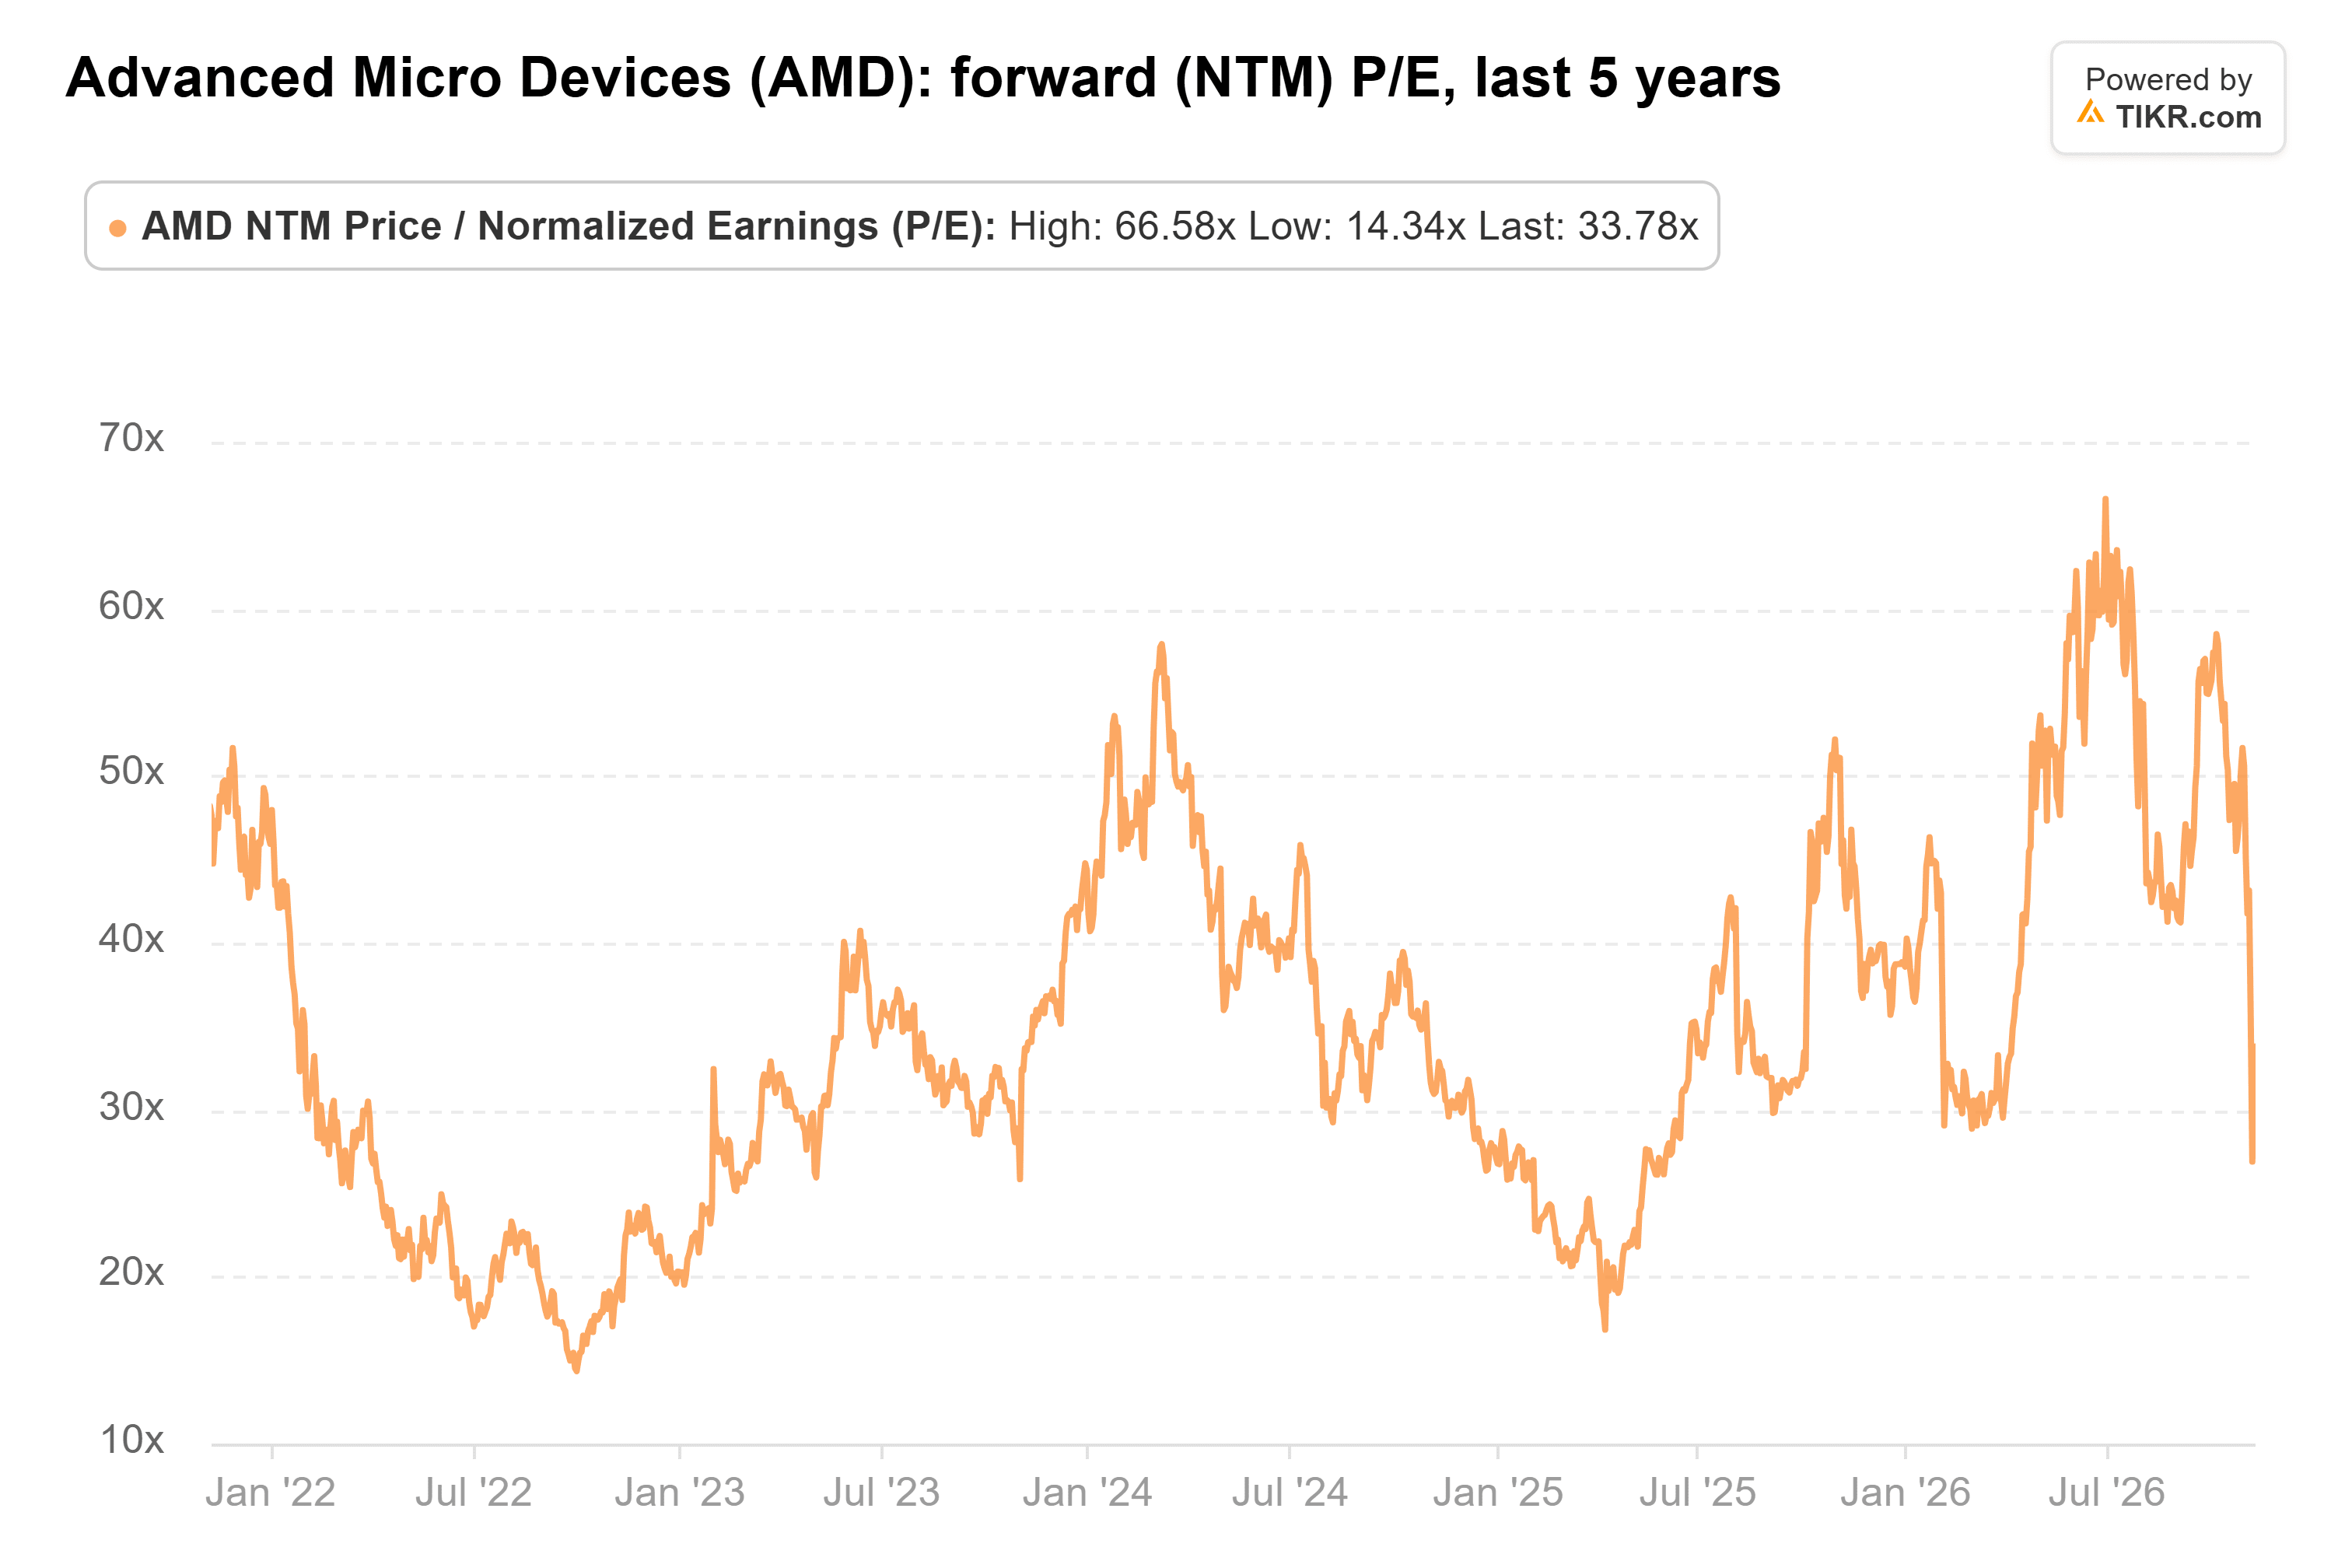
上昇と押し目の後でも、AMDは予想利益の約34倍で取引されている。これはおおよそ5年平均の35倍に近く、6月のピーク67倍の半分である:
ウォール街の平均目標株価は1年前は272ドルだった。現在は659ドルである:
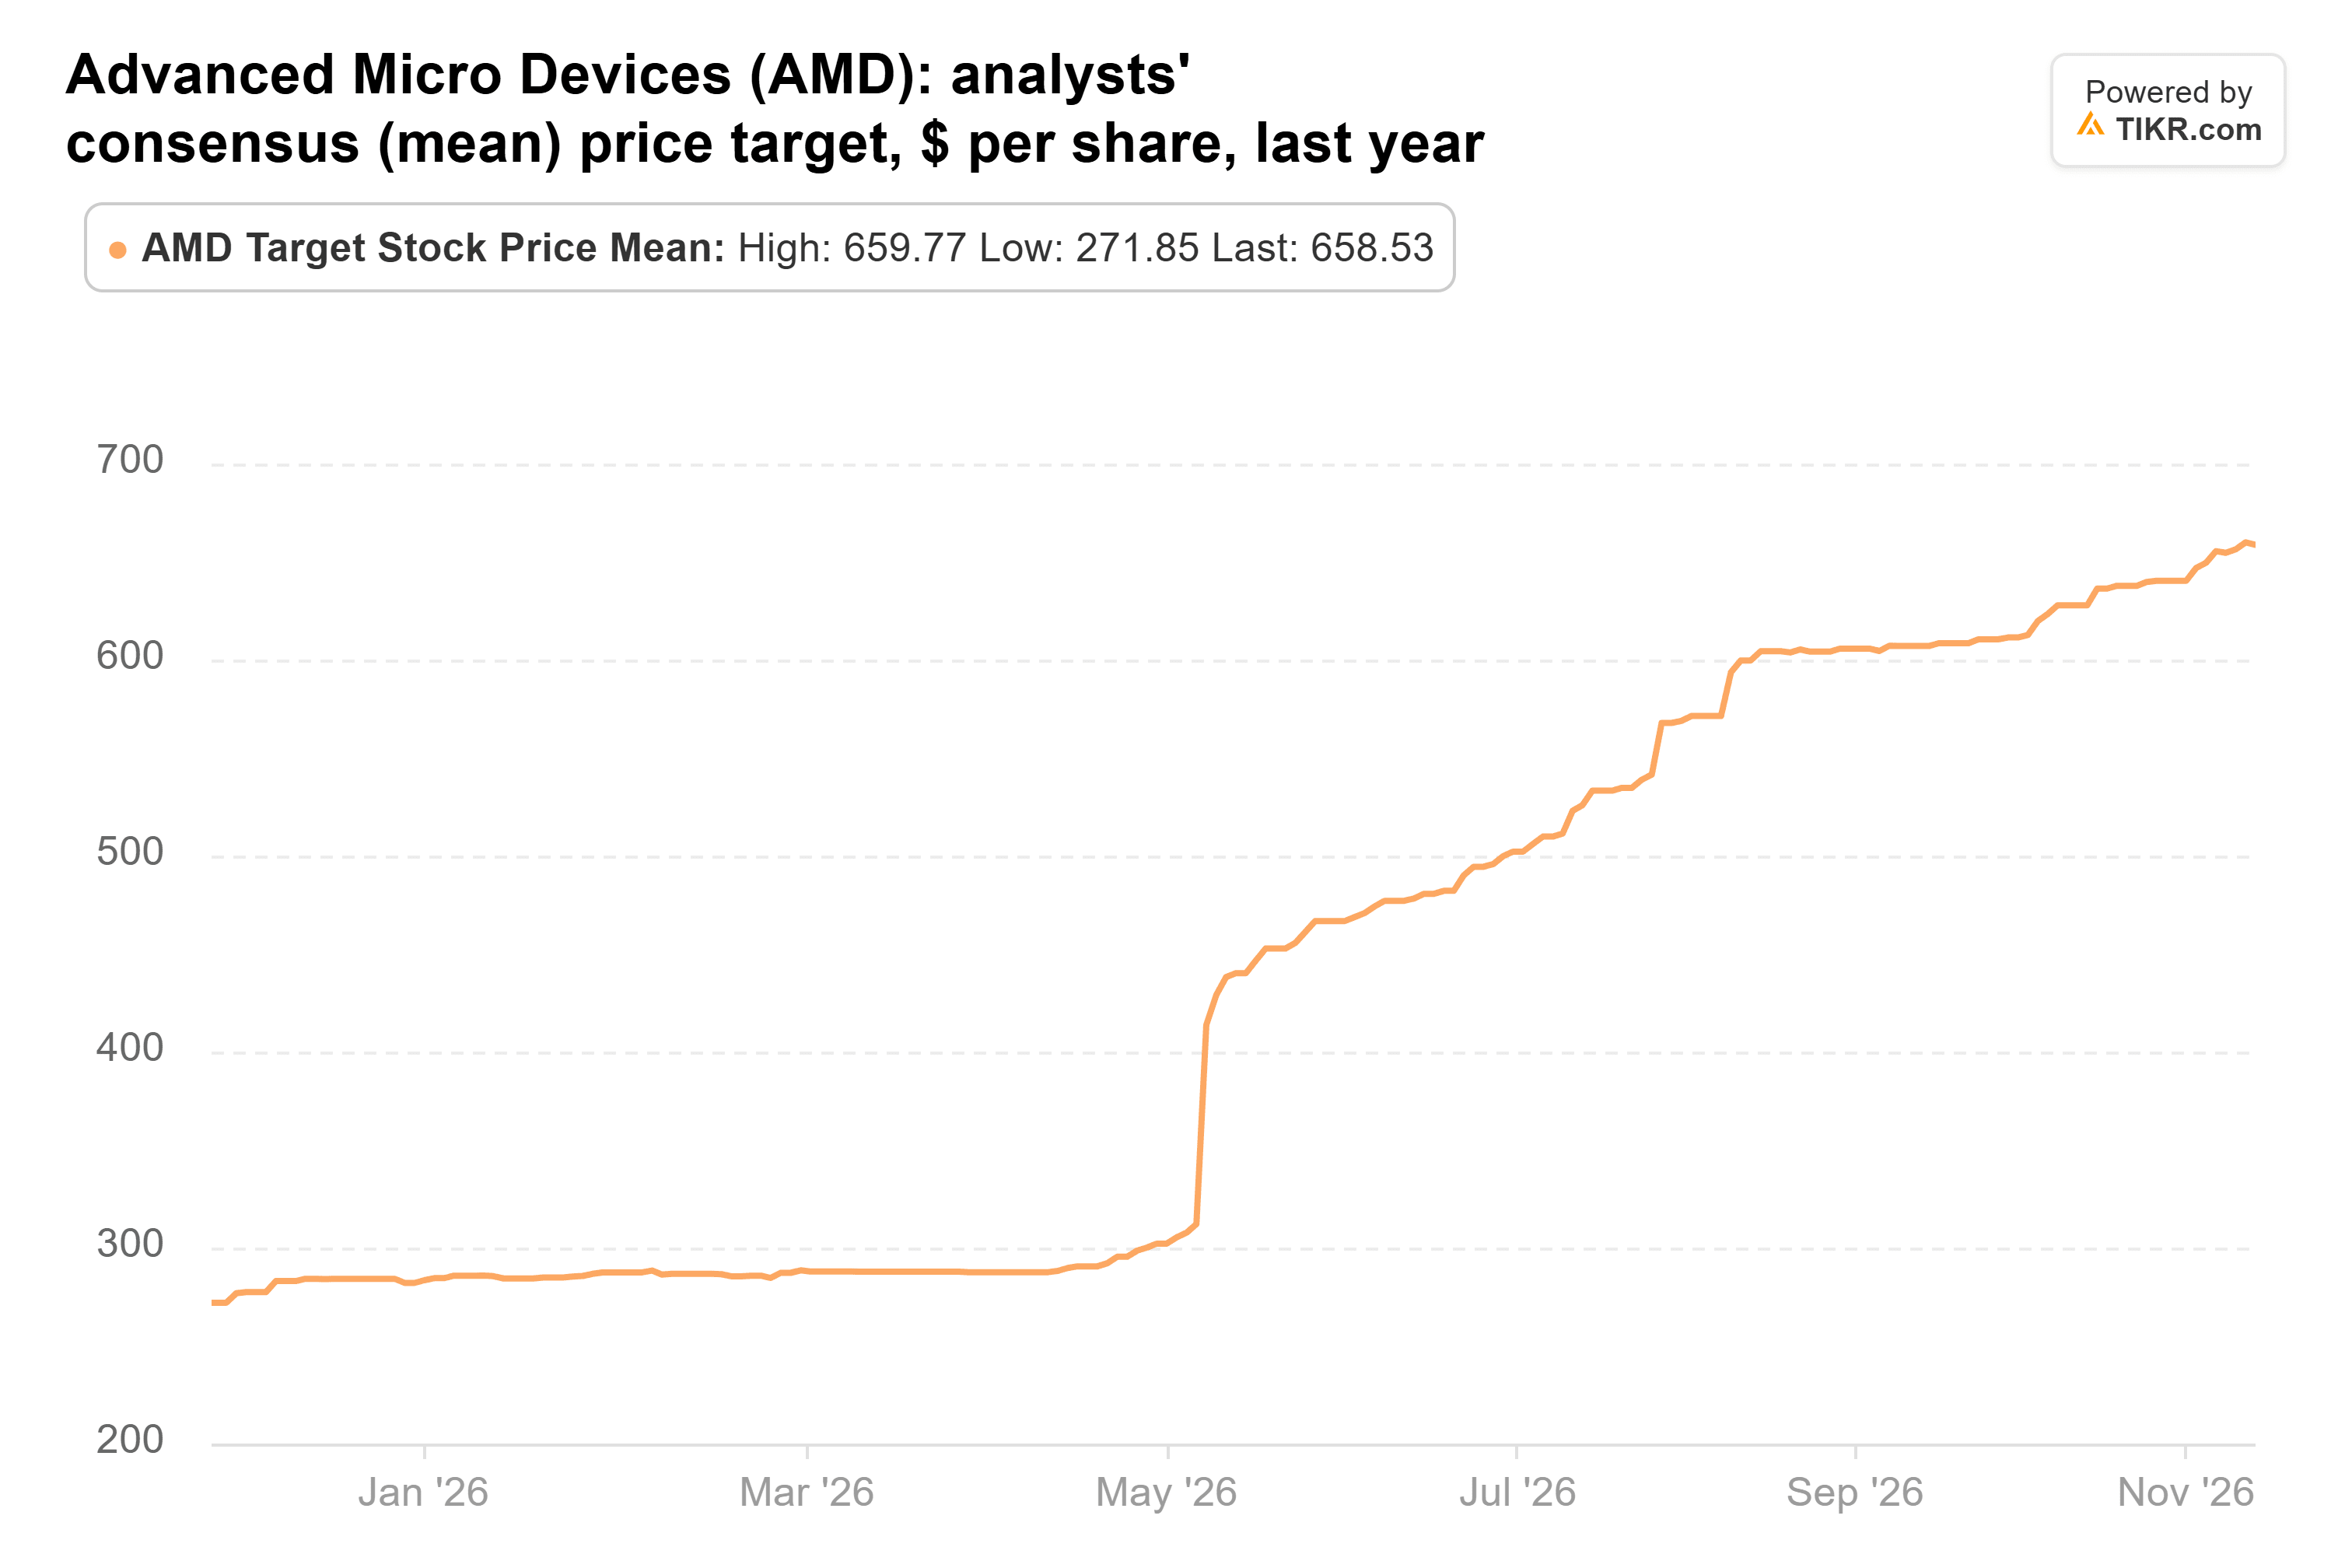
これは直近の終値から約28%上であり、最も低い目標株価540ドルでさえ現行株価を上回っている。
問題はワラントである。MetaとOpenAIの分を合わせると最大3億2000万株分に及び、発行済み株式数16億4000万株の19.5%を占める。これらすべてが発行されれば、既存の1株当たりのAMDの利益に対する請求権は約6分の1縮小する。しかし、これはMetaとOpenAIが合計12ギガワット分を購入し、株価が最終段階の権利行使に必要な600ドルに達した場合にのみ発生する。
80%以上の成長を見込む企業に対して、通常の株価倍率程度で取引されていることは、ワラント分の株式を考慮しても合理的に見える。リスクはタイミングにある:Heliosが大量に出荷され、顧客がデータセンターに電力を供給する必要がある。2月上旬の第4四半期決算報告が最初のチェックポイントとなる:売上高が予想範囲の下限164億9000万ドルを下回る場合、Heliosの出荷が遅れていることを示唆する。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!