主なポイント
- KeyBancは10月30日、インテルに対する買い評価を維持し、目標株価を155ドルから140ドルに引き下げた。これは、木曜日の終値から52%上昇した水準である。
- インテルは第4四半期の売上高を150億ドルから160億ドルと見込んでおり、第3四半期の165億ドルを下回る。これはPC需要の減速と、イスラエルでの操業停止がサーバー出荷を削減しているためである。
- 140ドルの目標株価は、今後12ヶ月間の予想利益の80倍を意味し、インテルの過去5年間の平均PERである50倍を上回っている。
- この目標株価は、短期的な数字が支持する水準よりも高い株価収益率を求めており、インテルの14Aプロセスの具体的な顧客名が公表されれば、その状況を変える可能性がある。
インテル (INTC) は6月の高値から35%下落しており、木曜日の業績発表は目標株価引き下げの波を引き起こした。
KeyBancのアナリスト、John Vinh氏は10月30日、目標株価を155ドルから140ドルに引き下げ、買い評価を維持した。これは依然として、木曜日の終値92.07ドルから52%高い水準である。
業績見通しがダメージを与えた
下落は10月に始まった。イーロン・マスク氏は月初めに、TSMCがインテルの14Aプロセスを利用する計画で最も知られるTerafabへの参加を検討していることを確認した。その後、10月14日、死亡事故によりインテルのイスラエル工場が長期停止を余儀なくされた。
木曜日に発表された業績見通しは状況を悪化させた。インテルは第4四半期の売上高を150億ドルから160億ドル(第3四半期の165億ドルから減少)、非GAAPの1株当たり利益を0.52ドルから0.25ドルと見込んでいる。イスラエルでの操業停止により売上高は約3億ドル減少し、PCメーカーが在庫を削減するため、PCチップの売上高は第3四半期から20%以上減少すると見込まれる。
「PCの減速は少なくとも来年前半まで続くと見ている」と、CFOのDavid Zinsner氏はリリースで述べた。
サーバーは依然として好調
第3四半期の売上高は21%増加し、業績見通しを上回った。データセンター向け売上高は78%増の73億ドルに急増した。Zinsner氏は、これらのチップに対する需要が「依然として利用可能な供給を大幅に上回っている」と述べた。
Vinh氏が7月に目標株価を155ドルに引き上げた際、その理由としてインテルの18Aプロセスの歩留まり向上を挙げた。この部分は維持されている:インテルは、18Aのコストが第1四半期以降で約40%低下したと述べている。
TIKRはインテルをカバーする48人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
インテルの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。インテルのアナリスト評価を見る
140ドルは妥当か?
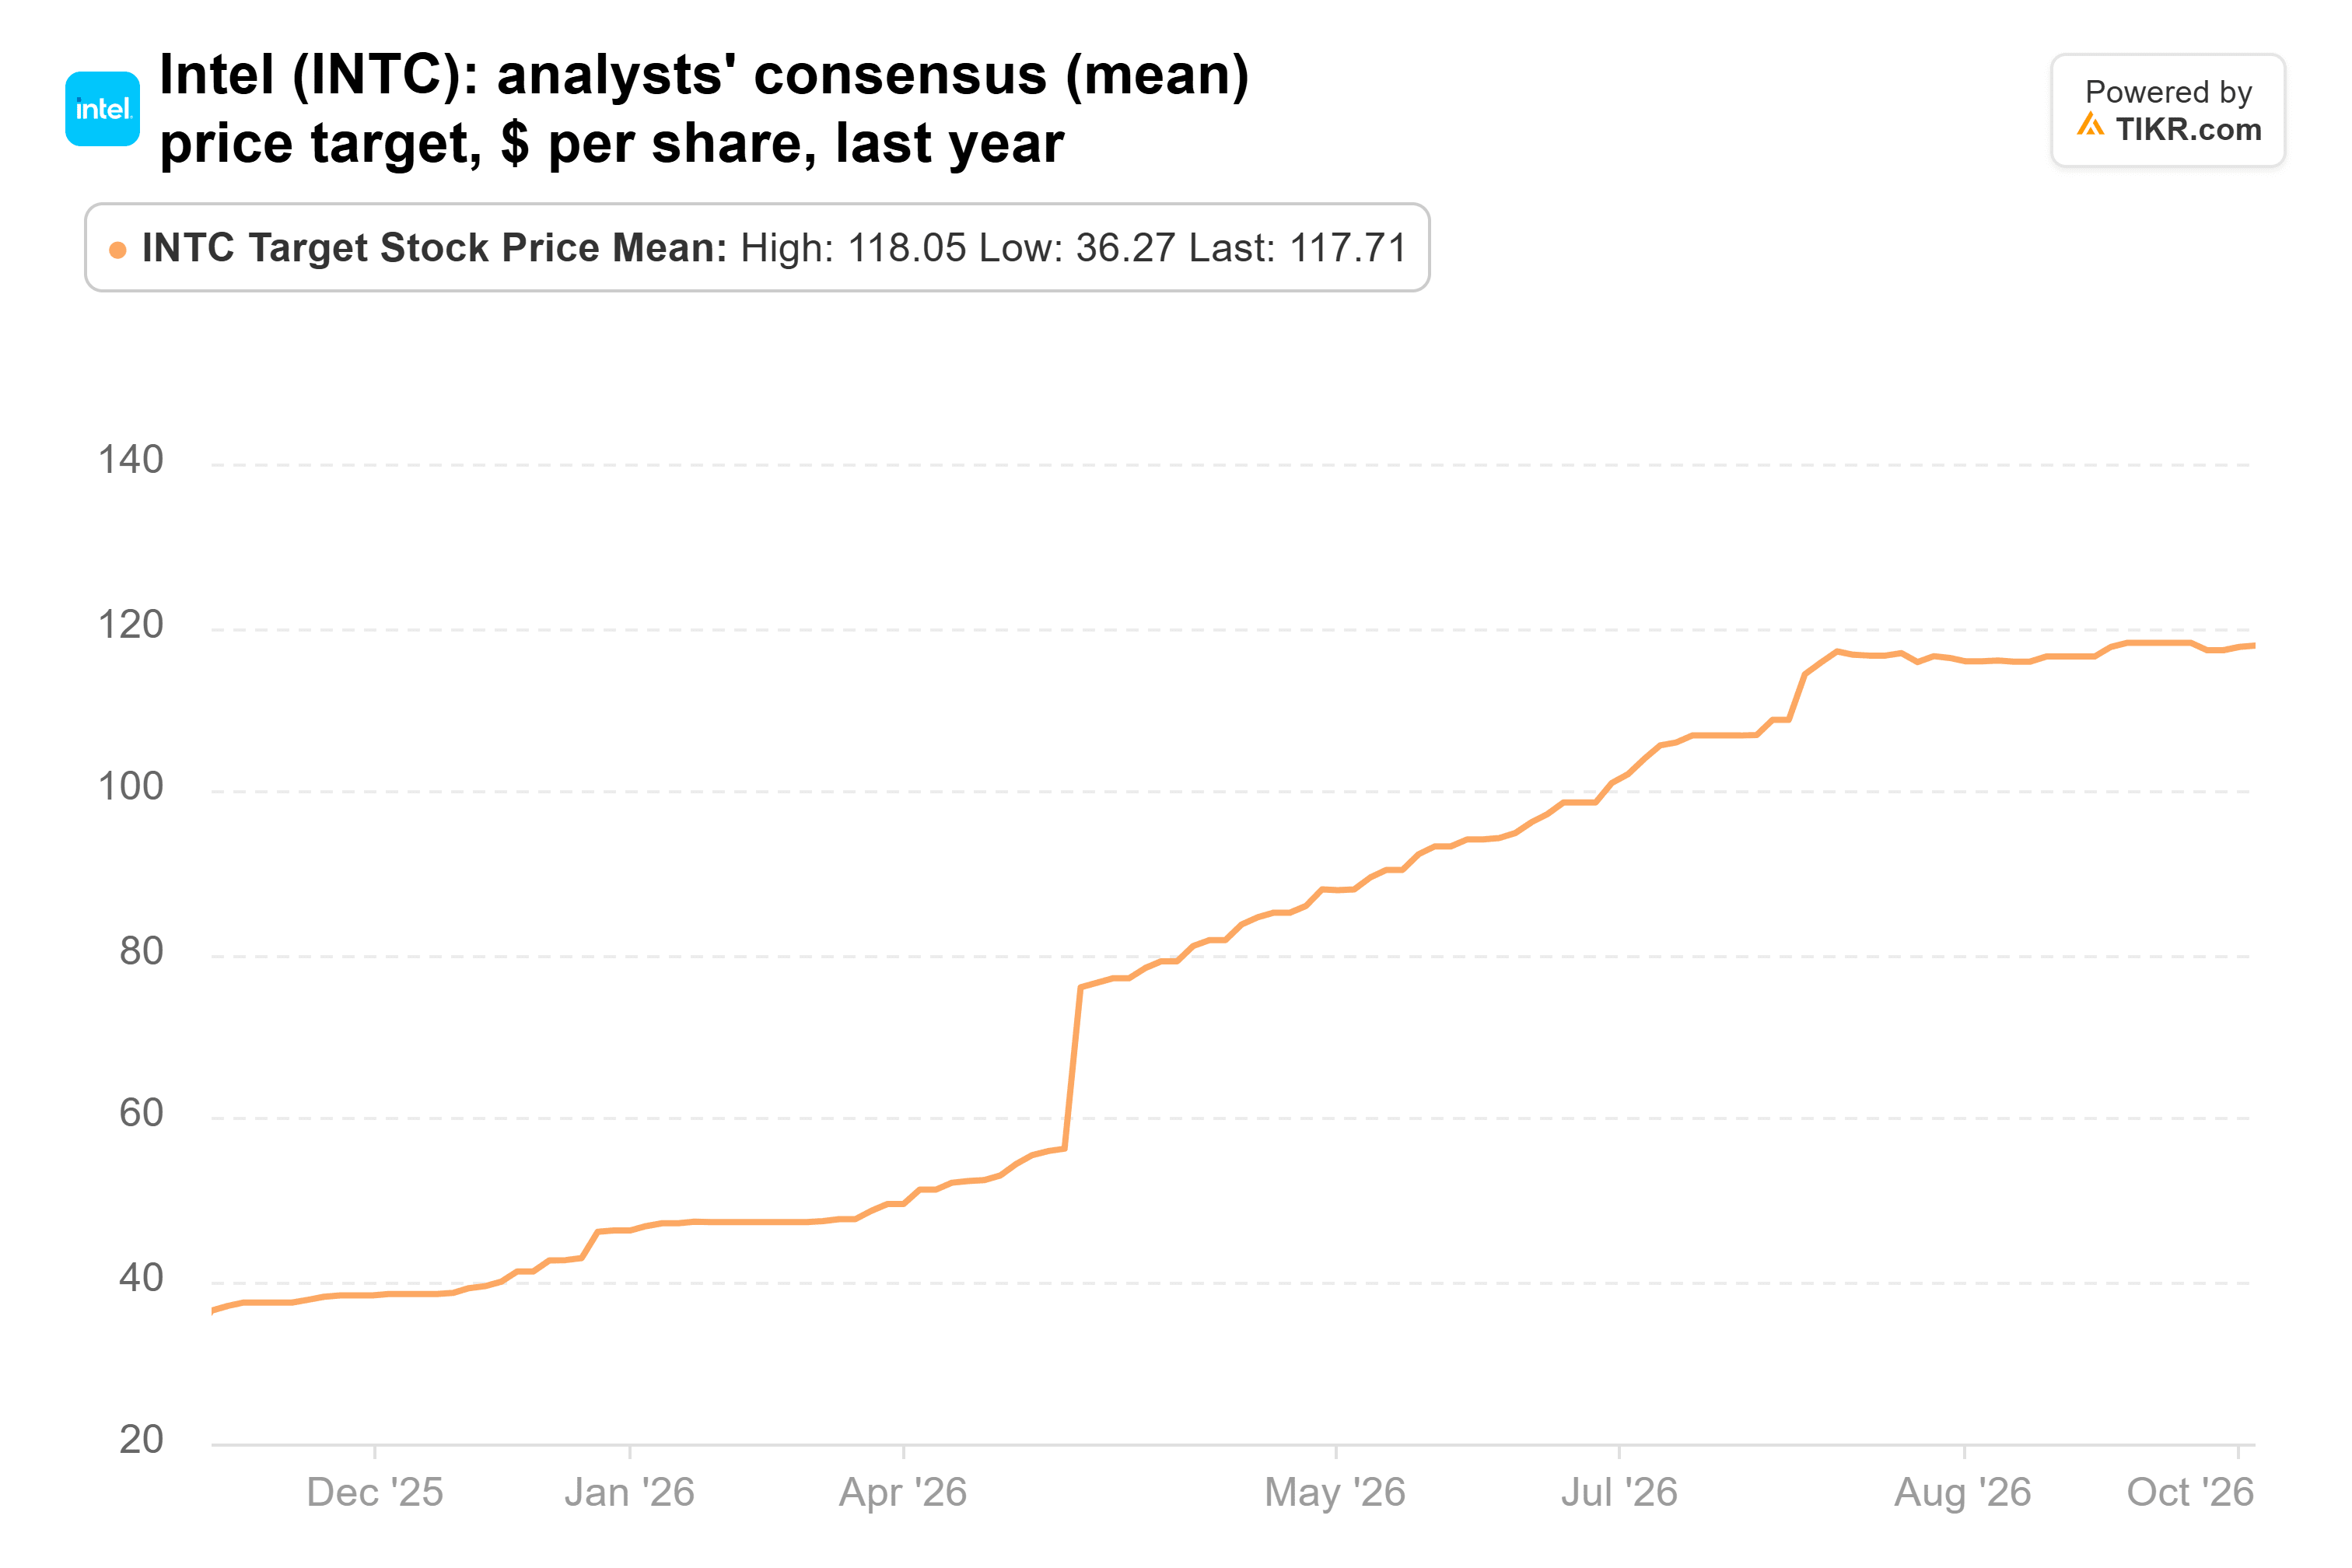
インテルをカバーする48人のアナリストによるコンセンサス目標株価は118ドルで、現在の株価から[28%]高く、1年前の36ドルから上昇している。KeyBancの140ドルはこれを19%上回っている。
コンセンサスによる正規化EPSは、2026年が1.54ドル、2027年が2.19ドルである。3ヶ月前の2027年予想は2.01ドルだった。
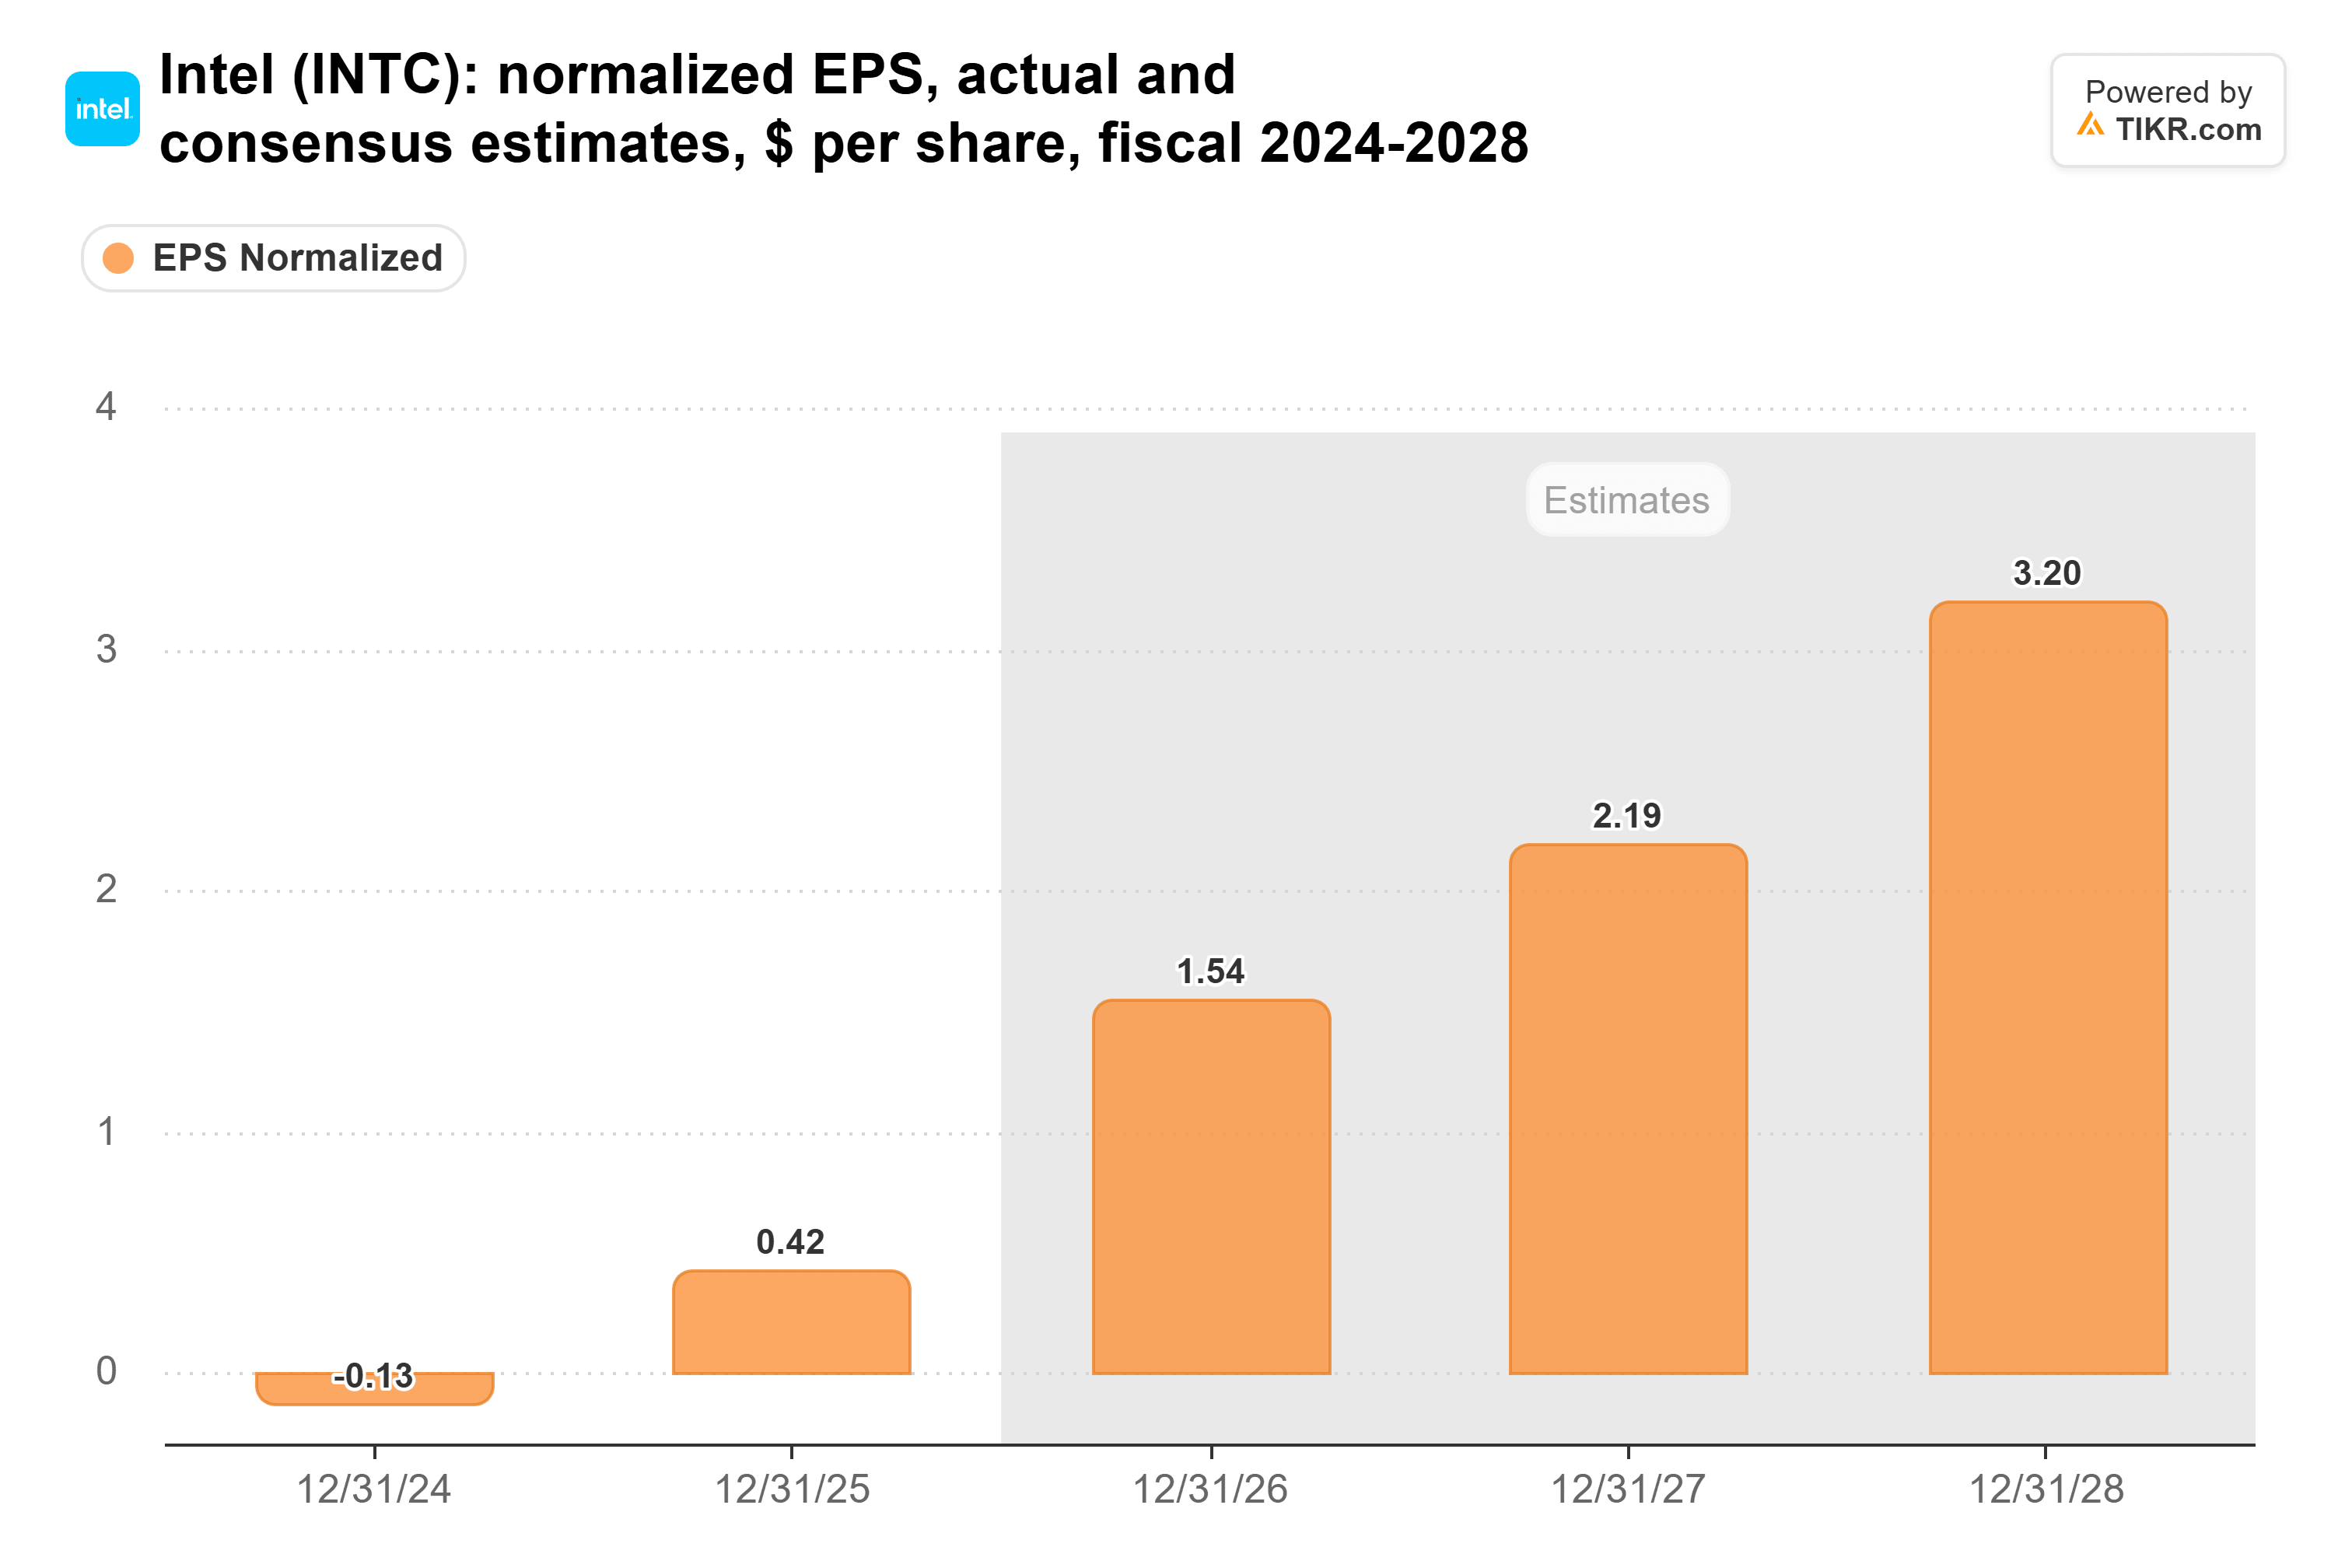
第4四半期の1株当たり利益が0.25ドルと見込まれていることから、短期的な数字は下方修正されると予想される。
より大きな問題は株価収益率である。140ドルをアナリストが今後12ヶ月間で予想する1株当たり利益1.75ドルで割ると、この目標株価は予想利益の80倍を意味する。インテルは現在[53倍]で取引されており、過去5年間の平均50倍と比較される。
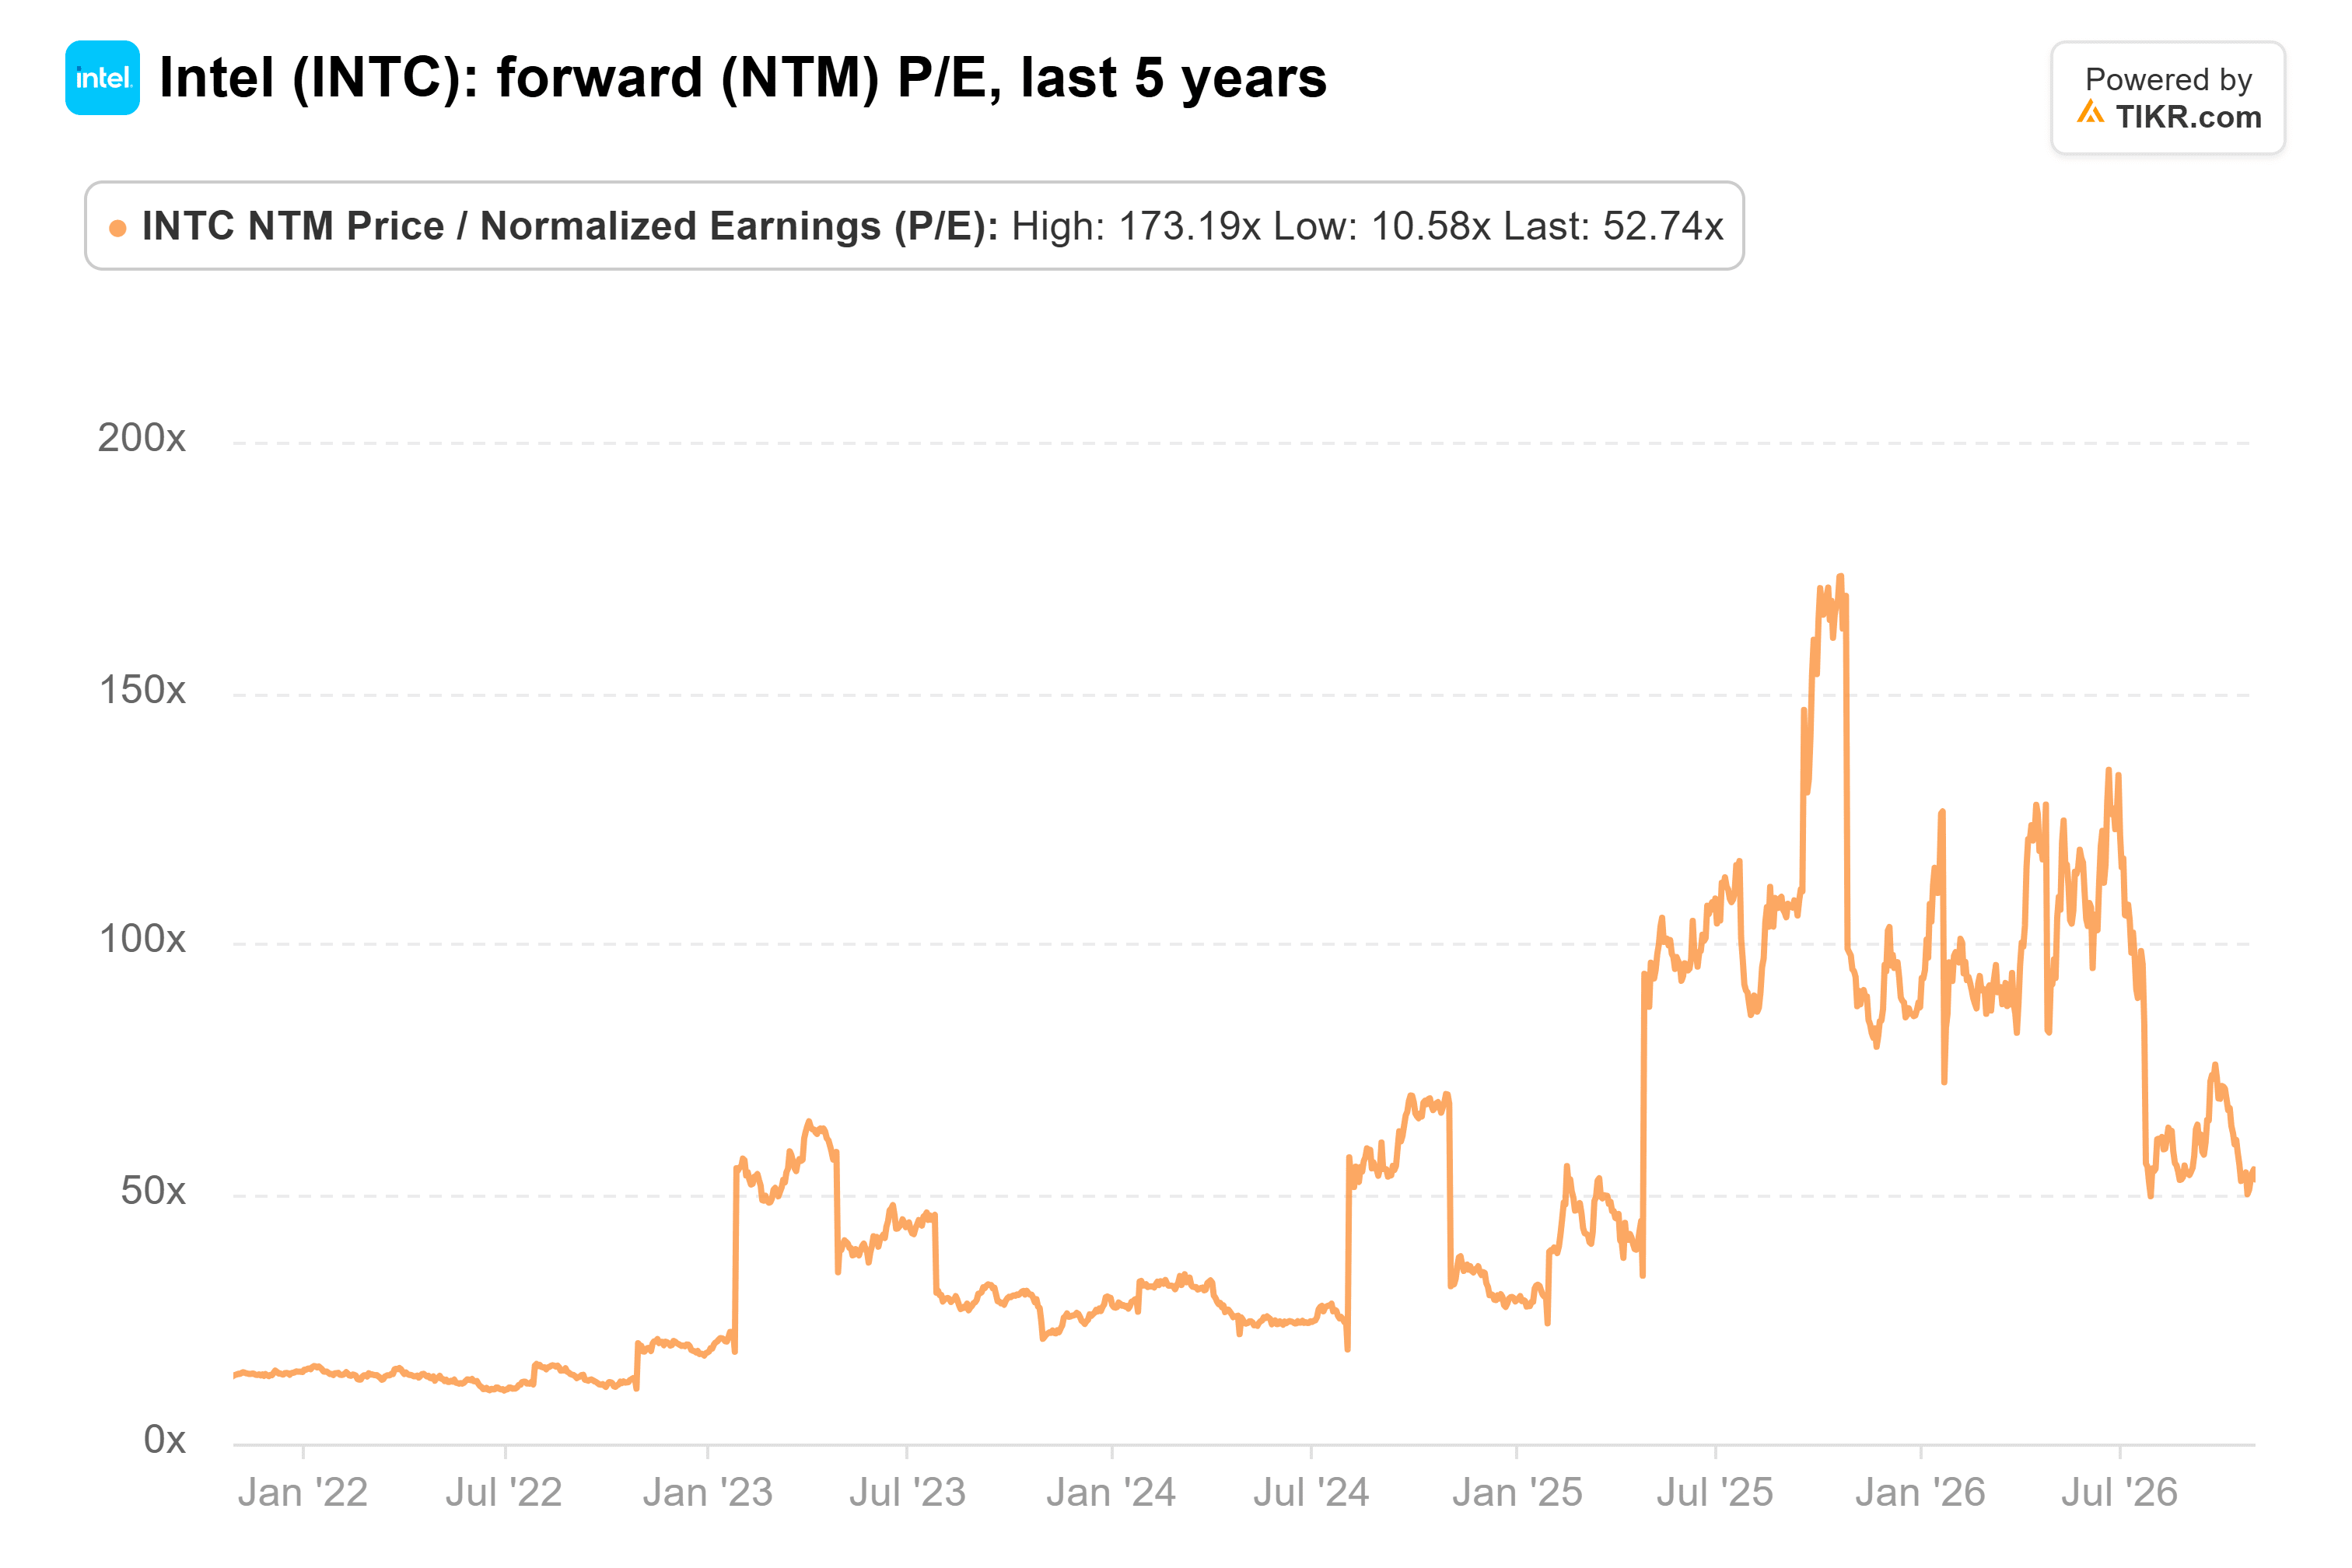
インテルは過去1年間で平均90倍だった。しかし、それは業績見通しが悪化する前のことである。
時期尚早で高すぎる
設備投資は2027年に「大幅に増加する」とZinsner氏は述べ、来年の正のフリーキャッシュフローは期待していない。8月の230億ドルの株式発行により、希薄化後の発行済み株式数は第3四半期に53.1億株となり、1年前の45.3億株から増加した。
KeyBancのサーバーに関する見方は正しい。しかし、140ドルは、次の四半期が悪化し、PC事業がメモリ価格が落ち着くまで回復しない企業に対して、投資家に予想利益の80倍を支払うよう求めるものである。現時点では支払うには高すぎる。
14Aプロセスの具体的な顧客名が公表されれば、この状況は変わるだろう。CEOのLip-Bu Tan氏は「14Aに関して複数の潜在顧客との進展に非常に勇気づけられている」と述べており、1つの大手顧客名が公表されれば、140ドルをはるかに容易に正当化できるだろう。
では、インテル株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの仮定を入力するだけで、インテルがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!