主なポイント
- W. P. Careyの配当利回りは6.0%、Crown Castleは5.4%で、両社とも2025年度の1株当たり配当額は2020年度を下回っている。
- W. P. Careyの配当は2025年度のAFFOの73%を充当した一方、Crown Castleは109%を充当した。
- アナリストは、Crown CastleのAFFO配当支払率が2026年度に93%に低下すると予想しており、W. P. Careyは71%と見込まれている。
- W. P. Careyの純負債は過去12ヶ月のEBITDAの5.7倍であるのに対し、Crown Castleは6.5倍である。
5%を超える利回りを求める投資家は、W. P. Carey (WPC)やCrown Castle (CCI)のような銘柄に出会うことになるだろう。10月9日の終値時点で、W. P. Careyの利回りは6.0%、Crown Castleは5.4%であった。
ただし、両社の配当額は縮小している。W. P. Careyの2025年度の1株当たり配当額は4.17ドルから3.62ドルに減少し、Crown Castleは4.93ドルから4.75ドルに減少した。その後については両社の動きは分かれた。W. P. Careyは9月18日に四半期配当を0.950ドルに引き上げ、2026年に入って3度目の引き上げとなった一方、Crown Castleの1.0625ドルは1年前から変わっていない。
では、どちらがより優れた高利回り配当株なのだろうか?
| 指標 | W. P. Carey (WPC) | Crown Castle (CCI) |
|---|---|---|
| 配当利回り | 6.0% | 5.4% |
| 2020年度~2025年度の年間配当成長率 | -2.8% | -0.7% |
| 2025年度AFFO配当支払率 | 73% | 109% |
| 2026年度コンセンサスAFFO配当支払率 | 71% | 93% |
| 純負債/EBITDA (LTM) | 5.7倍 | 6.5倍 |
| インタレスト・カバレッジ (EBIT/支払利息, LTM) | 3.2倍 | 2.1倍 |
W. P. Carey:配当に見合う成長を遂げつつある
W. P. Careyの2026年第2四半期のAFFOは1株当たり1.34ドルとなり、1年前の1.28ドルから4.7%増加した。経営陣は2026年のAFFO業績見通しを1株当たり5.19ドルから5.27ドルに引き上げ、中間値で5.2%の成長を見込んでおり、9月10日にはAFFOが中間値を上回る見込みであると述べた。
同社のAFFO配当支払率は2025年度に73%と余裕のある水準であり、コンセンサスでは2026年度に71%と見込まれている。1株当たりAFFOは2016年度から2025年度まで毎年配当を上回っており、その比率は2020年度の88%から2025年度の73%に低下した。

これは4月に経営陣が示した方針と一致している。「我々は、保守的な配当支払率を維持しながら、AFFOの成長に合わせて配当が引き続き増加することを期待している」。6月の引き上げは1年前から4.4%増であり、同社が示す5.2%のAFFO成長率をわずかに下回る水準であった。
主なリスクはテナントにある。Hellwegは破産申請を行ったが、W. P. Careyは35店舗から16店舗への関与を縮小し、9月10日までにHellwegの賃料の約64%について新たな賃貸契約を締結した。
Crown Castle:AFFOが追いつく必要がある
Crown Castleは、W. P. Careyが既に持っている余裕を獲得するためにまだ取り組んでいる段階である。同社のサイトレンタル収入は2026年第2四半期に4%減少して9億6700万ドルとなり、経営陣はこれをDISHの契約終了とSprintのキャンセルによるものとしている。1株当たりAFFOは同四半期に1.02ドルから1.13ドルへ10%増加した。同社株は10月9日に15.6%上昇し79.64ドルとなった。これは、SpaceXが10月8日にStarlink電話サービス向けの全国スペクトラムを購入することで合意し、これには通信塔が必要となる可能性があるためである。SpaceXはまだ賃貸契約を締結していない。
Crown CastleのAFFO配当支払率は、2020年度の73%から2024年度の90%に上昇し、2025年度には109%に達した。この時、1株当たりAFFOは6.98ドルから4.36ドルに減少した。

コンセンサスでは、この比率が2026年度に依然として厳しい93%に低下すると予想されている。これは、年間4.25ドルのレートが1年間続くこと(2025年度に支払われた4.75ドルに対して)、そしてアナリストが1株当たりAFFOが4.58ドルに上昇すると予想しているためであり、これは経営陣の4.53ドルから4.65ドルの見通しの範囲内である。CFOのSunit Patelは、支払率が「今後2年程度で」75%から80%の目標に達すると見込んでおり、Crown Castleはそれまで配当を4.25ドルで維持する計画である。
Crown Castleの純負債はEBITDAの6.5倍であり、同社が目標とする6倍から6.5倍の範囲の上限に位置している。また、DISHの破産手続きにおける35億ドルの債権は未解決である。
では、どちらの配当が勝るのか?
W. P. Careyの方がより優れた高利回り配当株である。同社はより高い利回りを提供し、それを2025年度で73%対109%、2026年度コンセンサスで71%対93%と、はるかに余裕を持ってカバーしている。また、負債も少なく、配当を再び引き上げている。
Crown Castleの5年間の利回りはより良いが、その利回りでは、1万ドルからの収入がW. P. Careyを上回るのは2032年頃になる。しかし、どちらの利回りも配当の減少を含んでいる。現在の各配当のペース(W. P. Careyは2025年度に3.7%増、Crown Castleは横ばい)では、Crown Castleが追いつくことはない。10年目には、1万ドルからW. P. Careyは約834ドル、Crown Castleは約540ドルの収入となる。
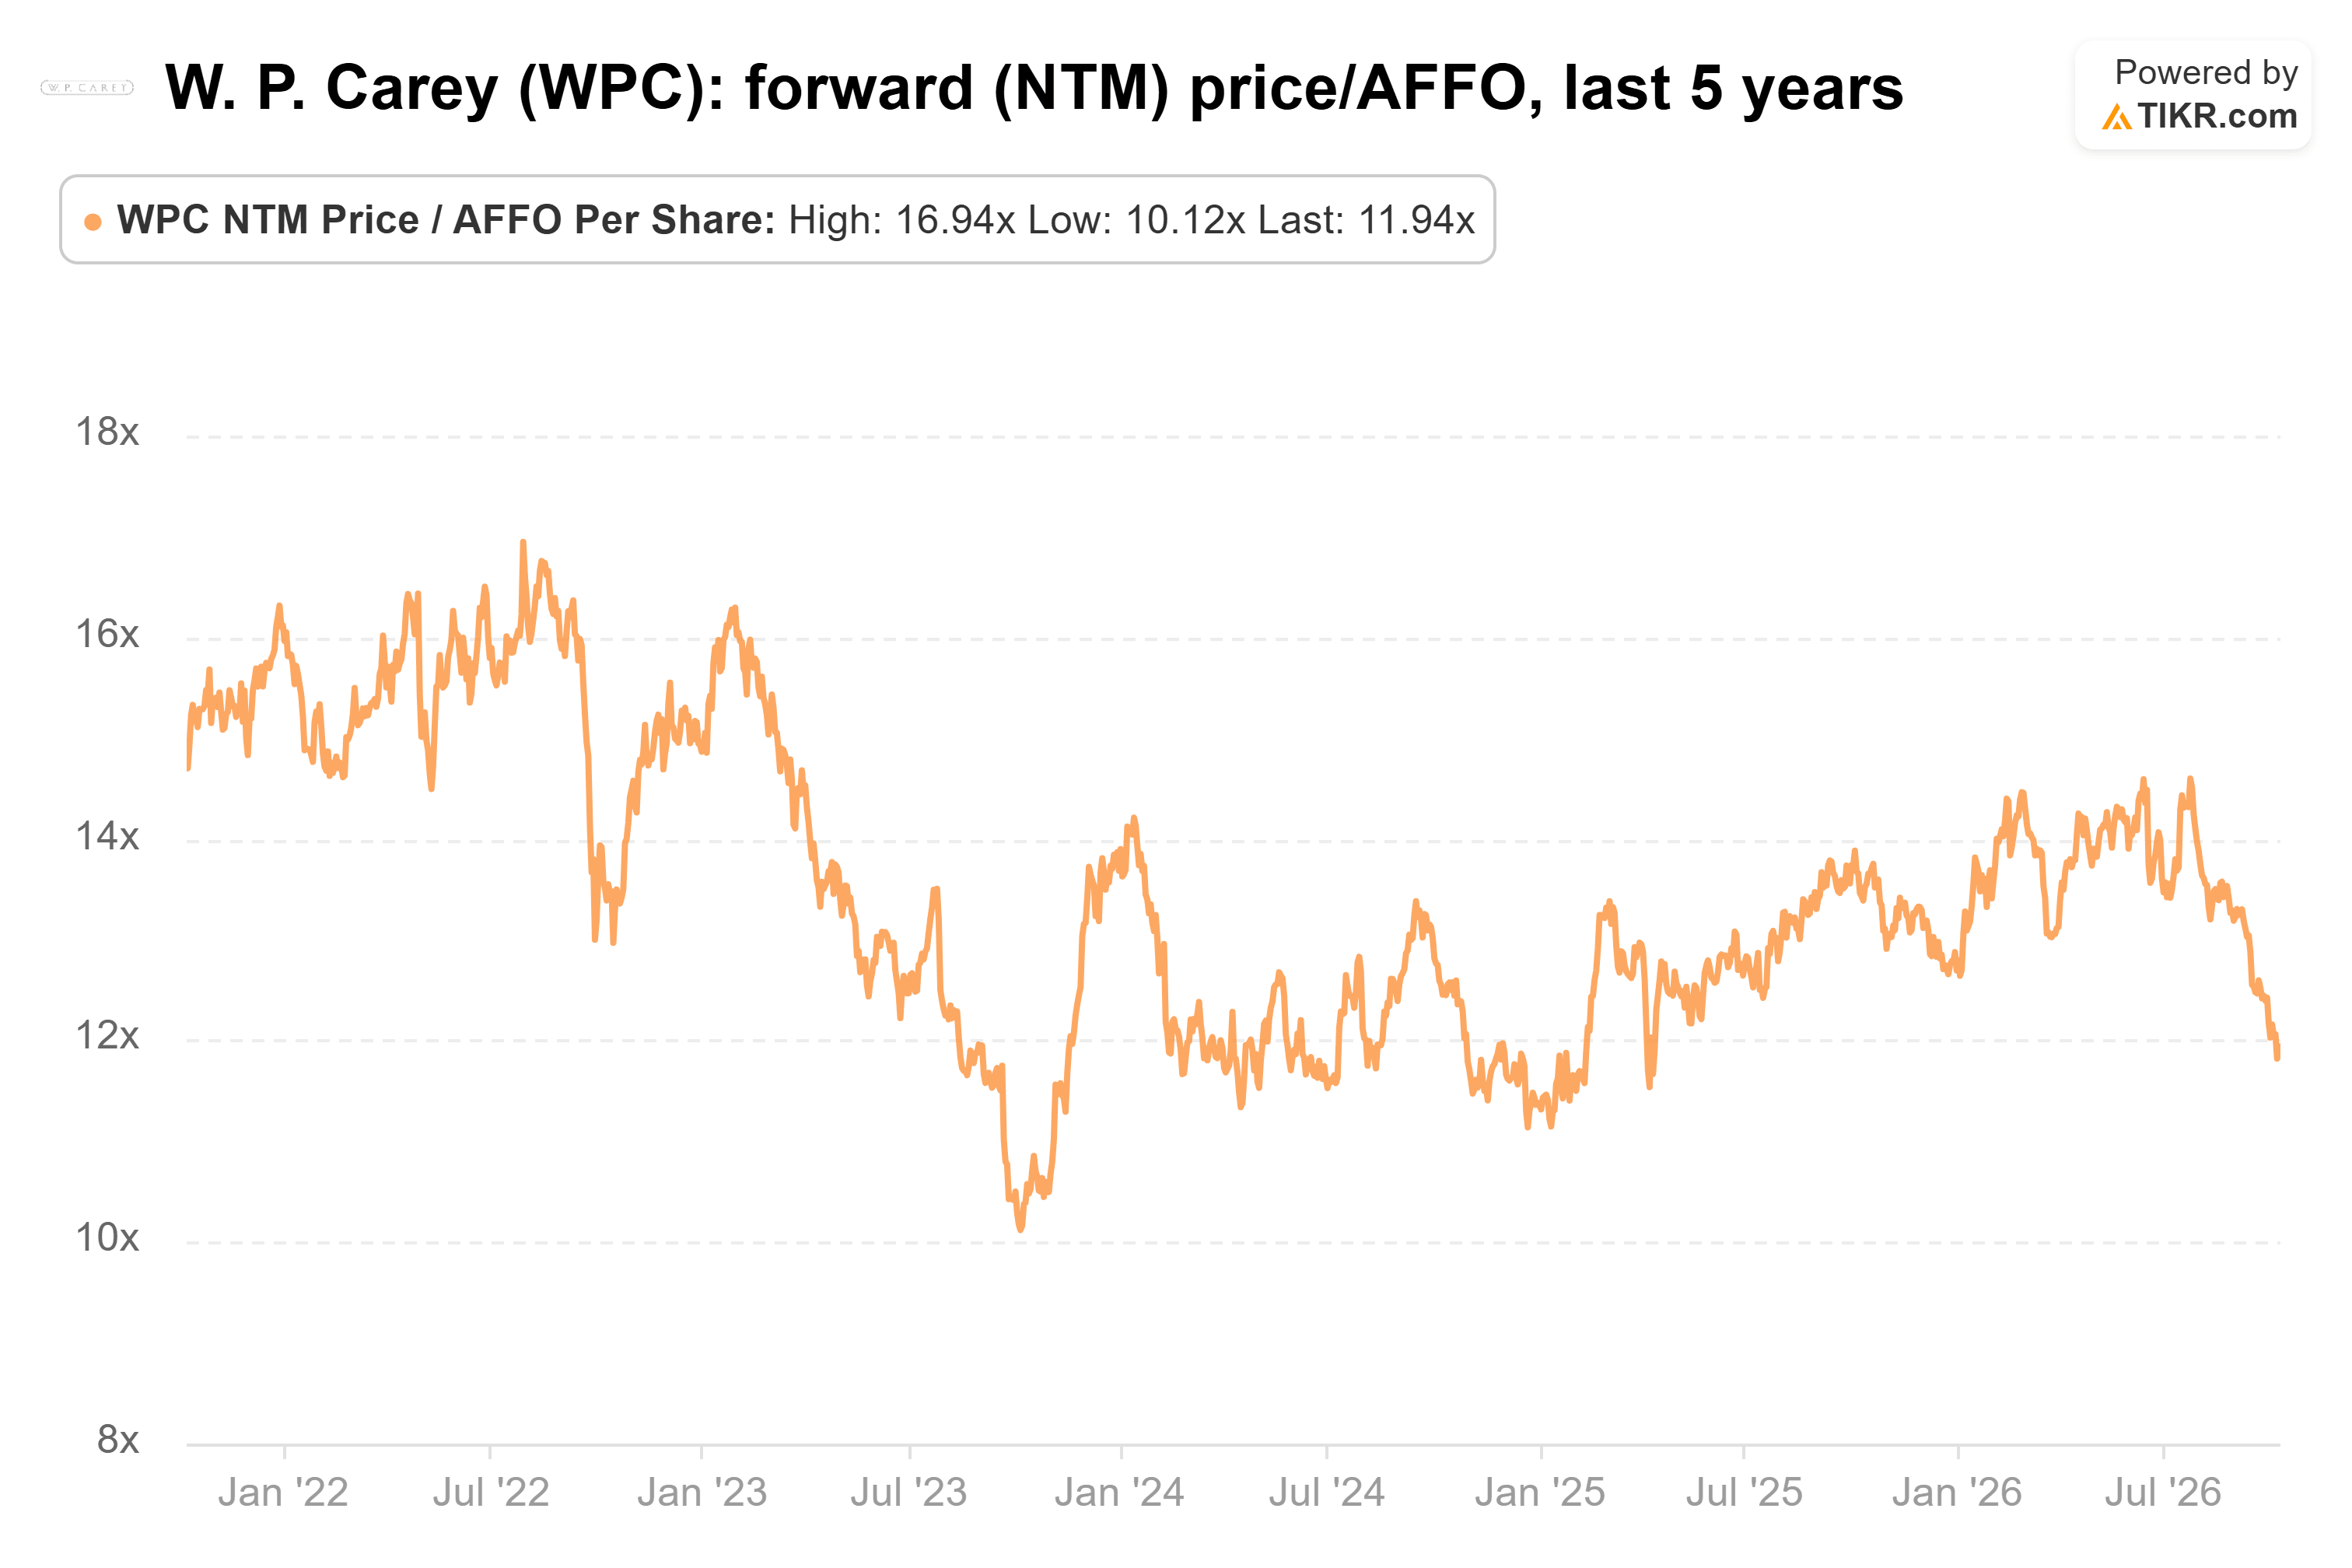
そして、W. P. Careyは割高でもない。同社は予想AFFOの11.9倍で取引されており、5年平均の13.5倍を下回っている。
これは、Crown Castleの配当が危険にさらされていると言っているわけではない。同社のAFFOは成長しており、配当支払率は2026年度に低下するはずであり、CEOのChristian Hillabrantは配当を「神聖不可侵」と呼んでいる。ただ、W. P. Careyが既に持っているカバー率を、Crown Castleはまだ目指している段階にあるということだ。
もちろん、Crown CastleのDISH債権はまだ破産裁判所にあり、そこで回収があればギャップを埋めるのに役立つだろう。
では、W. P. Carey株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測することができる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、W. P. Careyがどの程度の価値になる可能性があるかを確認できる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して自らのビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!