主なポイント
- Realty Incomeの利回りは6.1%、Amcorの利回りは6.3%で、現在1万ドル投資するとどちらも年間約600ドル強の配当を受け取れます。
- Realty Incomeの2025年度の配当性向(AFFOベース)は75%でしたが、Amcorの2026年6月30日までの12か月間の配当性向(フリーキャッシュフローベース)は97%でした。
- AmcorのCFOは、中東紛争により運転資本に拘束されていたキャッシュを今後12か月で5億ドル以上回収する見込みとしています。
- Realty Incomeの株価は、予想AFFOの12倍で、過去5年間の平均である15倍を下回っています。
Amcor (AMCR) は、8月12日に1株当たり65.0セントの四半期配当を宣言しました。これは、1月に行われた1対5の株式併合を調整すると、前年同期の63.75セントから増額となります。これにより利回りは6.3%となります。
Realty Income (O) の利回りは6.1%とやや低いものの、配当の増額頻度ははるかに高くなっています。9月8日には、1994年の上場以来136回目の増配を発表しました。
では、どちらが優れた高利回り配当株なのでしょうか?
| 指標 | Realty Income (O) | Amcor (AMCR) |
|---|---|---|
| 配当利回り | 6.1% | 6.3% |
| 年間配当 | $3.26 (月次支払い) | $2.60 (四半期支払い) |
| 配当成長率(5年間) | 年間2.9% (2020年度–2025年度) | 年間2.1% (2020年度–2025年度) |
| 配当カバー率 | AFFO配当性向: 75% (2025年度) | キャッシュ配当性向: 97% (2026年6月30日までのTTM) |
| ネット負債/EBITDA | 5.74倍 | 3.63倍 |
| 利払いカバー率 | 2.35倍 | 3.13倍 |
| バリュエーション | 予想株価/AFFO 12.1倍 | 予想PER 10.1倍 |
Realty Incomeは増配を継続
Realty Incomeは31年以上連続で配当を増やしています。キャッシュフローの伸びは配当の伸びを上回っています。1株当たり配当は2016年度の2.39ドルから2025年度の3.22ドルに増加しましたが、1株当たりAFFOは2.88ドルから4.28ドルに増加しました。

これにより、AFFO配当性向は2016年度の83.0%から、十分にカバーされた2025年度の75.2%に改善しました。
事業は依然として成長しています。2026年第2四半期の1株当たりAFFOは前年同期比3.8%増の1.09ドルとなり、経営陣は2026年度のAFFO予想を1株当たり4.44ドルから4.45ドルに上方修正しました。
主なリスクは負債です。ネット負債はEBITDAの5.74倍、EBITの利払いカバー率はわずか2.35倍であり、成長は依然として資本市場に依存しています。
Amcorは依然としてBerryの統合を進めている
Amcorの余裕は逆方向に動いています。Berryが事業に統合されたことで、2026年6月30日までの年度のネット売上高は57%増の235億ドル、調整後EPSは13%増の1株当たり4.02ドルとなりました。この取引によるシナジー効果は年間2億8500万ドルに達し、当初の目標を上回りました。
しかし、フリーキャッシュフローは配当の伸びに追いついていません。
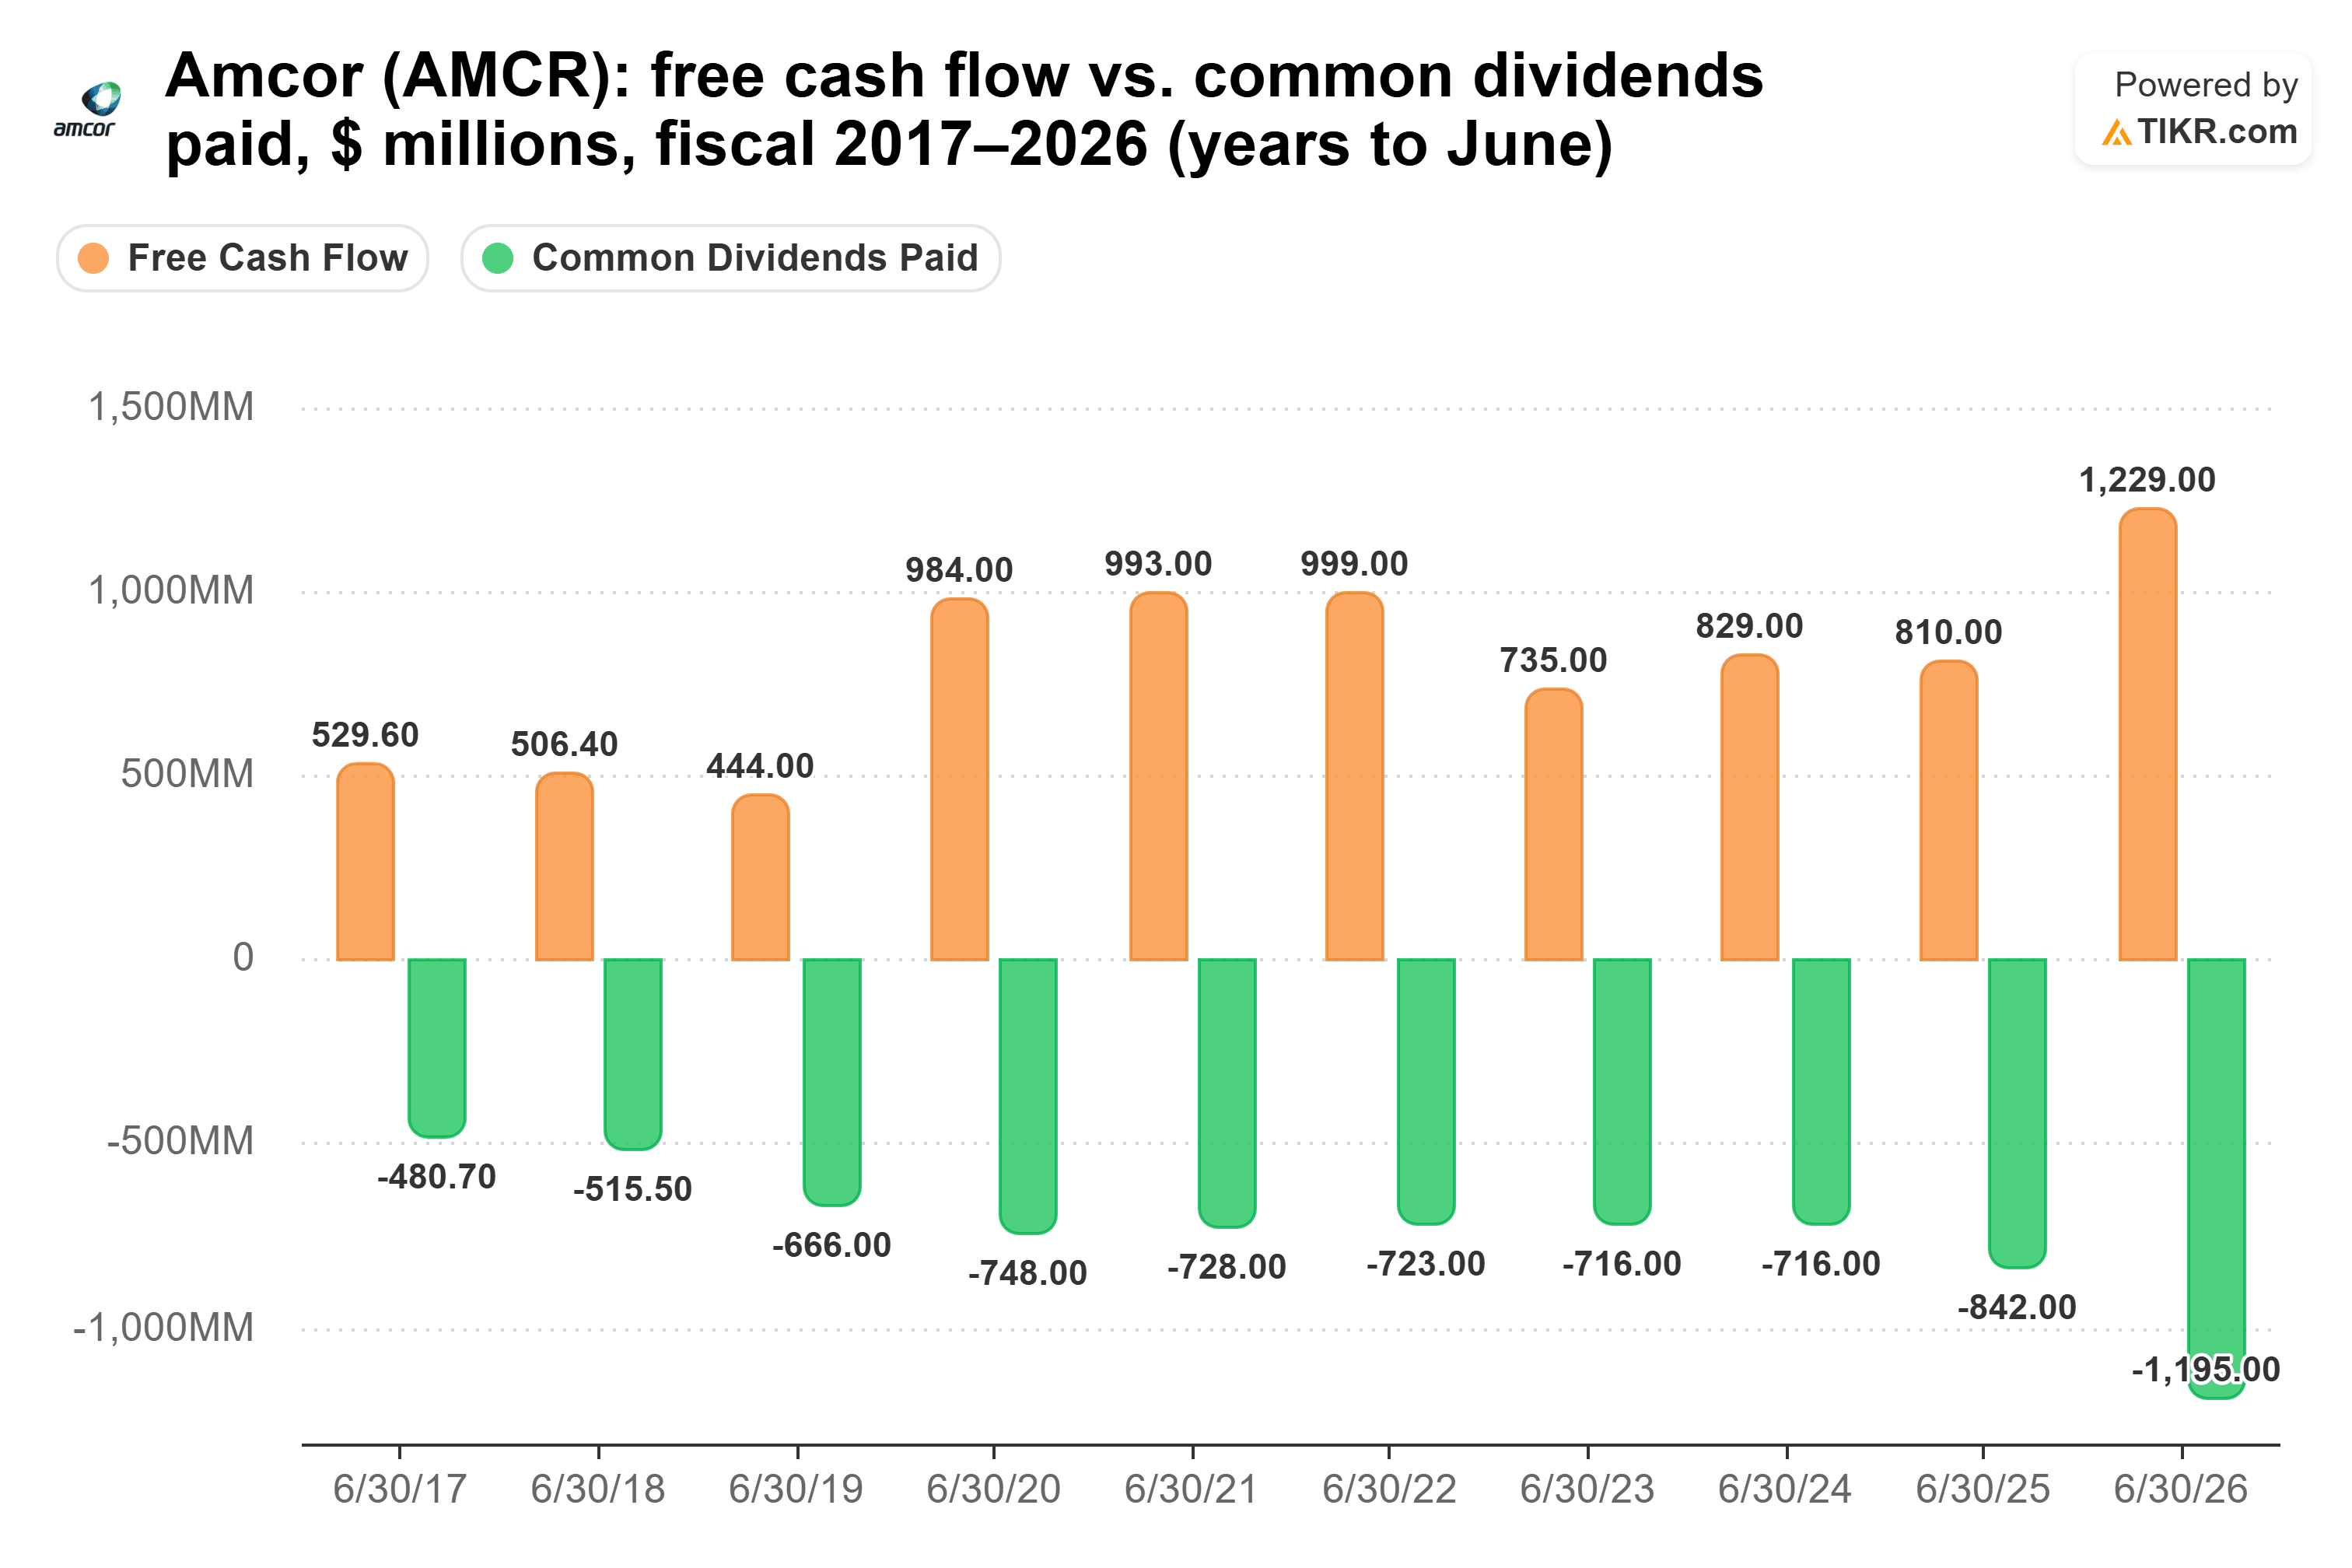
キャッシュ配当性向は、2022年度の72.4%から、配当8億4200万ドルがフリーキャッシュフロー8億1000万ドルを上回った2025年度には104.0%に上昇しました。2026年度にはフリーキャッシュフローは12億3000万ドルに急増しました。しかし、配当支払額も12億ドルに増加し、危険な水準である97%となりました。
この圧迫の一部は一時的なものです。経営陣は、中東紛争により5億ドルの運転資本が拘束されたと述べています。CFOのStephen Scherger氏は、Amcorは今後12か月で5億ドル以上のキャッシュを回収することを目指していると述べました。
主なリスクは負債とコストです。Amcorは2026年6月30日時点で129億ドルのネット負債を抱えており、年末時点でのレバレッジは3.5倍から3.6倍になると見込んでいます。また、CEOのPeter Konieczny氏が「前例のない投入コストのインフレ」と呼んだ状況も管理しています。
では、どちらの配当が勝るのか?
私はRealty Incomeを選びます。同社の配当性向(AFFOベース)は2025年度で75%でしたが、Amcorの2026年6月30日までの12か月間の配当性向(フリーキャッシュフローベース)は97%でした。また、成長率も高く、2020年度から2025年度までの年間成長率は2.9%で、Amcorの2.1%を上回っています。
Amcorは現在、より多くの配当を支払っています。1万ドル投資した場合、Realty Incomeからの610ドルに対し、Amcorからは630ドルを受け取れます。しかし、各社の過去5年間の成長率で計算すると、Realty Incomeの配当収入は約4年でAmcorを追い越します。10年後には、その1万ドルは年間約790ドル(当初投資額に対する利回り7.9%)の配当を生み出し、Amcorの約759ドルを上回ります。
そして、よりカバー率の高い配当に対して割高な価格を支払う必要はありません。

Realty Incomeの株価は予想AFFOの12.1倍で、過去5年間の平均である14.7倍を大きく下回っています。
これは、Amcorの配当が危険にさらされているという意味ではありません。Berryによるシナジー効果は計画を上回るペースで進んでおり、経営陣は2027年末までにレバレッジが約3倍になると見込んでいます。また、Amcorはネット負債対EBITDA比率と利払いカバー率の両方でRealty Incomeよりも優れたスコアを出しています。ただ、Realty Incomeは現在、配当に対してより多くの余裕があり、さらに31年以上の増配実績があるということです。
もちろん、Amcorのキャッシュ回収が状況を変える可能性があります。今後1年で5億ドル以上を回収できれば、その余裕ははるかに健全に見えるでしょう。最初の手がかりは、2026年12月31日までの6か月間の決算報告で得られます。
では、Realty Incomeの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Realty Incomeの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!